

予実管理の会議では、差異の原因を精密に説明するほど、打ち手を決める時間が減る。会議の時間は限られていて、説明に使った分だけ、決める時間が削られるからだ。筆者は、予実管理が形だけになる会社では、資料の精度が足りないというより、説明に時間を使いすぎていると見ている。差異の説明は資料に任せて短くし、空いた時間を着地見込みの更新と打ち手の決定に充てる。この記事では、その進め方を月次の手順として示す。
- 予実管理は、予算と実績の差異から翌月の打ち手を決める場である。差異を報告する場にとどめない。
- 筆者は、形骸化の原因を3つに分けて見ている。予算の前提が期中に崩れていること、差異を科目の総額で見ていること、会議が説明で終わることである。
- 表とツールは最後に決める。先に決めるのは、月次の進め方と会議の議題である。
予実管理は何のためにあるか
予実管理とは、予算と実績を毎月比較し、差異の原因を確かめ、翌月以降の打ち手を決める一連の作業である。予算実績管理を縮めた呼び方で、目的は差異を出すことの先にある。差異を見た人が翌月の行動を変えたときに、予実管理は役目を果たす。
差異を出すだけなら、予算と実績を並べた表があれば済む。予実管理の課題は、その表を前にして何を決めるかにある。売上が予算に届かなかった月に、営業の重点を変えるのか、費用を抑えるのか、年度の着地の見通しを改めるのか。こうした判断を毎月くり返すことが、予実管理の中身である。
予算と実績の差異を分析すること自体は、目的にならない。分析は、どこを改善すれば年度の目標に近づくかを見つけるための手段である。分析の精度を上げても、改善の行動が決まらなければ、同じ差異が翌月以降も続きやすい。
予算管理との違い
予算管理と予実管理は、似た場面で使われる。広い意味の予算管理は、予算を作る工程と、作った予算に照らして実績を確かめる工程の両方を含む。予実管理は、このうち後ろの工程を指す呼び方である。実務では、ここに年度末の着地を予測するフォーキャスト(着地見込み)が加わる。3つの違いを表にまとめた。
| 予算管理(編成) | 予実管理 | フォーキャスト(着地見込み) | |
|---|---|---|---|
| 目的 | 年度の目標と、人・費用の配分を決める | 予算と実績の差異から、翌月の打ち手を決める | 年度末の着地を予測し、残りの期間で埋める差を示す |
| 頻度 | 年1回の編成(前提が大きく変われば改定) | 毎月 | 毎月または四半期ごと |
| 持ち主 | 経営者と経営企画(部門が積み上げに参加) | 部門の責任者(取りまとめは経営企画や経理) | 経営企画(部門の見込みを集めて作る) |
この記事では、予算を、年度の途中では原則として動かさない目標として扱う。フォーキャストは、毎月動く予測である。予実管理は、動かさない目標と動く予測のあいだに立ち、差を埋める行動を決める。予算とフォーキャストを1つの数字で兼ねようとすると、目標を下げたくない事情と、予測を正確にしたい事情がぶつかる。予算を作る工程の設計は予算管理の進め方、編成・統制・見直しを一つの年間サイクルにするで扱った。
管理会計の中での位置
予実管理は、管理会計の一部である。管理会計は、社外へ報告するための財務会計と違い、社内の意思決定のために数字を使う。
予算という語には、基準上の定義がある。企業会計審議会の原価計算基準は、原価計算の目的の1つに「予算の編成ならびに予算統制のために必要な原価資料を提供すること」を挙げ、予算を「予算期間における企業の各業務分野の具体的な計画を貨幣的に表示し、これを総合編成したもの」としている。同じ箇所で、予算は企業の利益目標を指示し、各業務分野の諸活動を調整し、企業全般にわたる総合的管理の要具となるものだと述べている。
基準が使っている語は、予算の編成と予算統制である。筆者は、実務で予実管理と呼ばれている作業が、この予算統制に当たると考えている。基準の文言に沿えば、予算は利益目標を示すだけのものではなく、各部門の活動を調整する道具でもある。予実管理を数字の照合で終わらせず、部門の活動を調整する場として使うという考え方は、この定義とも合う。
予実管理は意味がないと言われる理由
予実管理は意味がないと言われるのは、毎月の作業に時間をかけても、翌月の行動が何も変わらないときだと筆者は見ている。表を作り、差異に色を付け、会議で読み上げ、次の議題に移る。この状態を、この記事では形骸化と呼ぶ。筆者は、形骸化の原因を次の3つに分けて見ている。
形骸化の3つの原因には、それぞれ対応する手当てがある
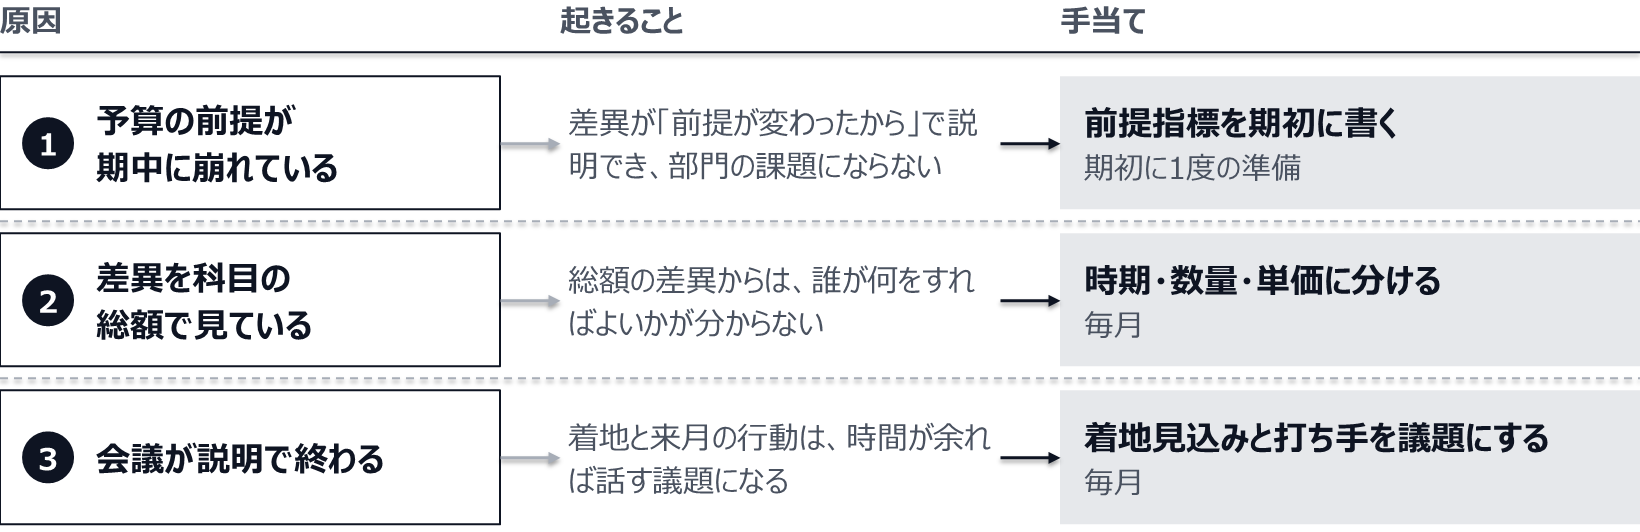
予算の前提が期中に崩れている
予算は、期初に置いた前提の上に作られている。販売数量、販売単価、為替、原材料の価格、採用の人数などである。この前提が期中に大きく変わると、差異の大半は「前提が変わったから」で説明がついてしまう。
前提の変化による差異と、自社の活動による差異が混ざると、部門の責任者は差異を自分の課題として受け取りにくい。たとえば為替が大きく動いた結果の未達を毎月問われても、部門にできることは限られる。筆者は、意味がないという声は、動かしようのない差異の説明を求められつづけたときに出てくると見ている。
差異を科目の総額で見ている
売上が予算より800万円少ない、販売費が300万円多い、という総額の差異からは、誰が何をすればよいかが分からない。売上の未達は、数量が足りないのか、単価が下がったのか、計上の月がずれただけなのかで、動く人が変わる。
総額のまま会議に出すと、原因の欄には「市況の悪化」や「想定を下回ったため」といった、表を読めば分かることの言い換えが並ぶ。筆者は、これを担当者の力量の問題というより、差異を分ける決まりが会社に無いために起きることだと考えている。
会議が説明で終わる
3つ目は会議の使い方である。差異の原因を1件ずつ口頭で説明し、質疑をしているうちに時間が尽きる。年度の着地がどうなるか、来月だれが何をするかは、時間が余れば話す議題になっている。60分の会議を設例として、時間の配分を比べる。
| 議題 | 形骸化している会議 | 打ち手が決まる会議 |
|---|---|---|
| 前月に決めた打ち手の確認 | 0分 | 10分 |
| 差異の説明 | 40分 | 10分 |
| 着地見込みの確認 | 10分 | 15分 |
| 打ち手と担当の決定 | 10分 | 25分 |
| 合計 | 60分 | 60分 |
同じ60分でも、時間の配分で会議の役割が変わる(設例)
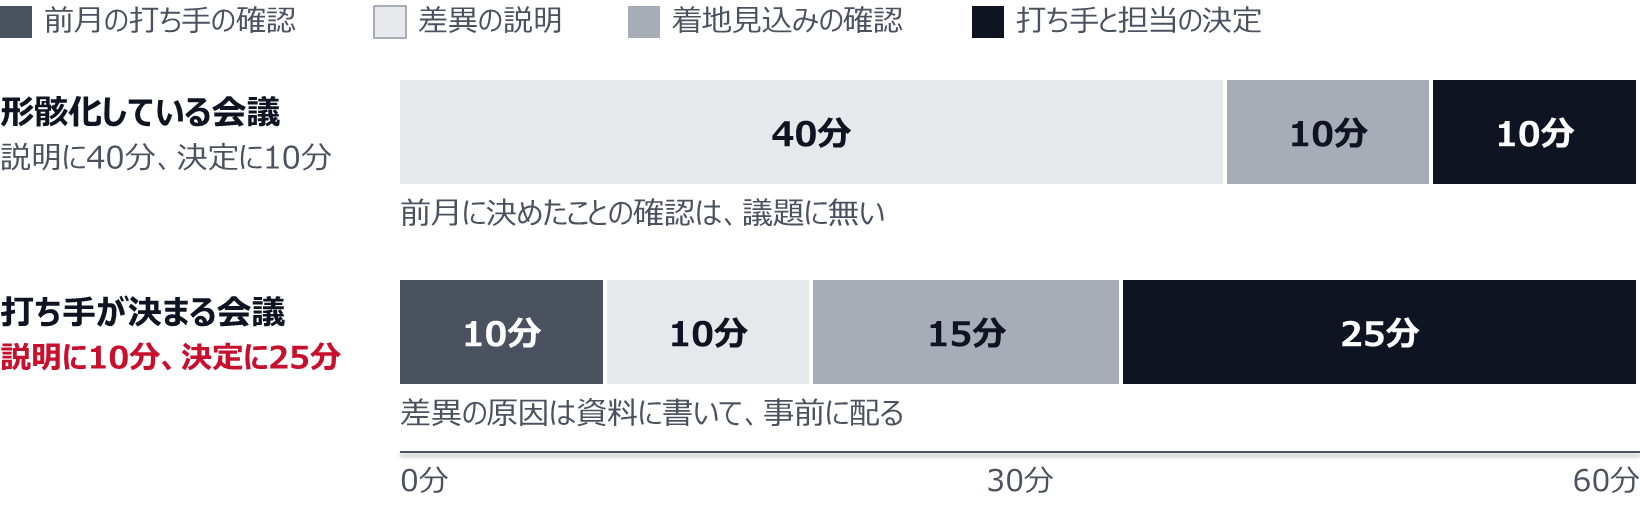
差異の説明が長くなるのは、説明する側にとって、原因を細かく述べるほど準備が行き届いて見えるからだと筆者は考えている。聞く側も、説明を聞いていれば会議に参加した形になる。こうして、説明の精度を上げる努力が、決める時間を削っていく。
回る予実管理の進め方
3つの原因には、それぞれ対応する手当てがある。前提の崩れには前提指標、総額の差異には差異の分け方、説明で終わる会議には着地見込みと打ち手の議題である。このうち前提指標は、期初に1度だけ行う準備で、月次の流れの外にある。毎月くり返す流れは、次の4つである。
月次の予実管理は、締めから打ち手の決定までを1つの流れにする
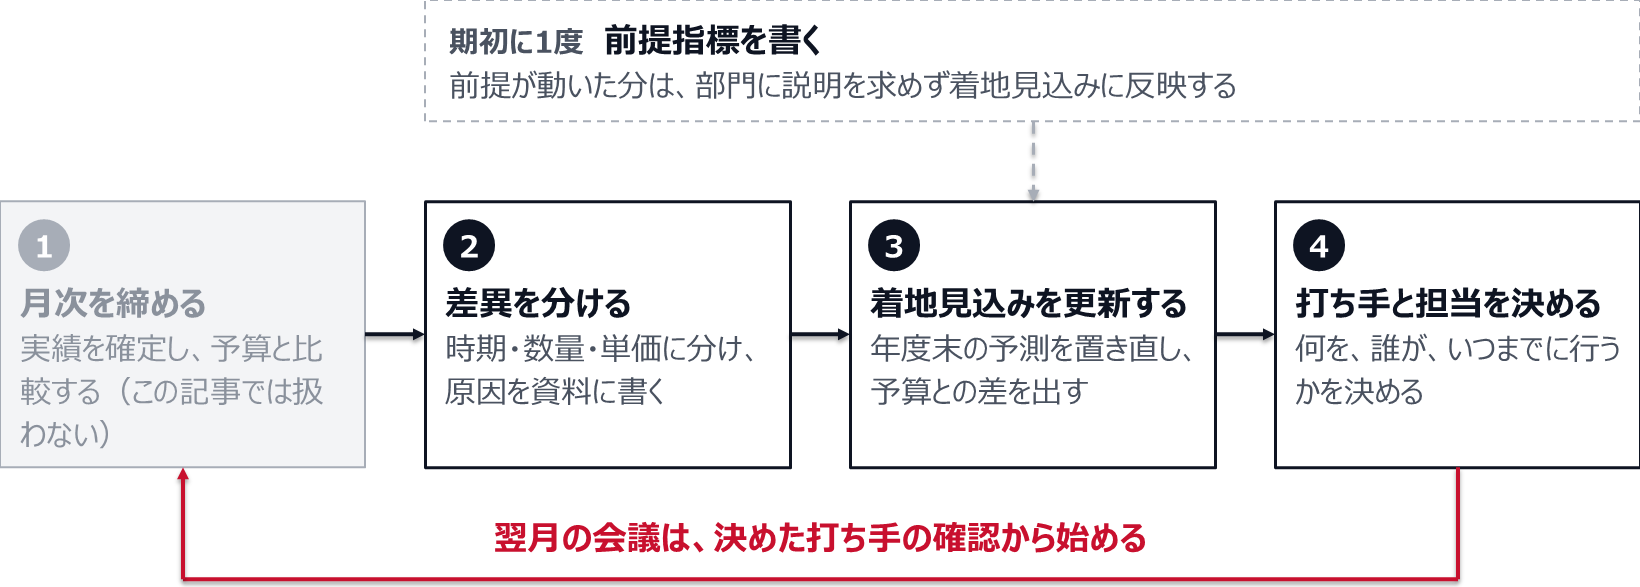
以下では、最初に期初の準備である前提指標を説明し、続けて図の2番目から4番目を順に説明する。1番目の月次の締めは、この記事では扱わない。
前提指標を期初に書く
前提指標とは、予算の数字を作るときに置いた前提のうち、動くと予算の意味が変わるものである。予算書とは別に、指標と前提の値、確かめる頻度を1枚に書いておく。設例を示す。
| 前提指標 | 期初に置いた前提 | 確かめる頻度 | 見直しを検討する幅 |
|---|---|---|---|
| 為替(円/ドル) | 150円 | 毎月 | 10円以上の変動が続く |
| 主力製品の販売数量 | 月1,000台 | 毎月 | 3か月続けて10%以上の差 |
| 主要な原材料の単価 | 1kgあたり500円 | 毎月 | 5%以上の変動 |
| 期末の人員 | 120人 | 四半期ごと | 計画と10人以上の差 |
この1枚があると、月次の差異を「前提が動いた分」と「自社の活動による分」に分けて読める。前提が動いた分は、部門に説明を求めず、着地見込みに反映する。前提がどの幅まで動いたら予算そのものを改めるかは、期初に決めておくと、期中の議論が短く済む。決め方は予算の前提が崩れたときの再予算の発動条件は、期初に前提指標の変動幅で書いておくで扱った。
差異を数量・単価・時期に分ける
差異は、打ち手の違う要因に分ける。最初に時期のずれを外し、残りを数量と単価に分ける。時期のずれは、計上する月が予算と前後しただけの差異で、翌月以降に反対の向きで出て消える。数量の差異は営業や需要の問題、単価の差異は値決めや値引きの問題であり、動く人が違う。
設例で示す。ある月の売上の予算が1億円、実績が9,200万円で、800万円の未達だったとする。内訳は、検収が翌月になった案件が300万円、販売数量の不足が600万円、単価の上昇が100万円のプラスである。
売上の差異△800万円を、打ち手の違う3つに分ける(設例)
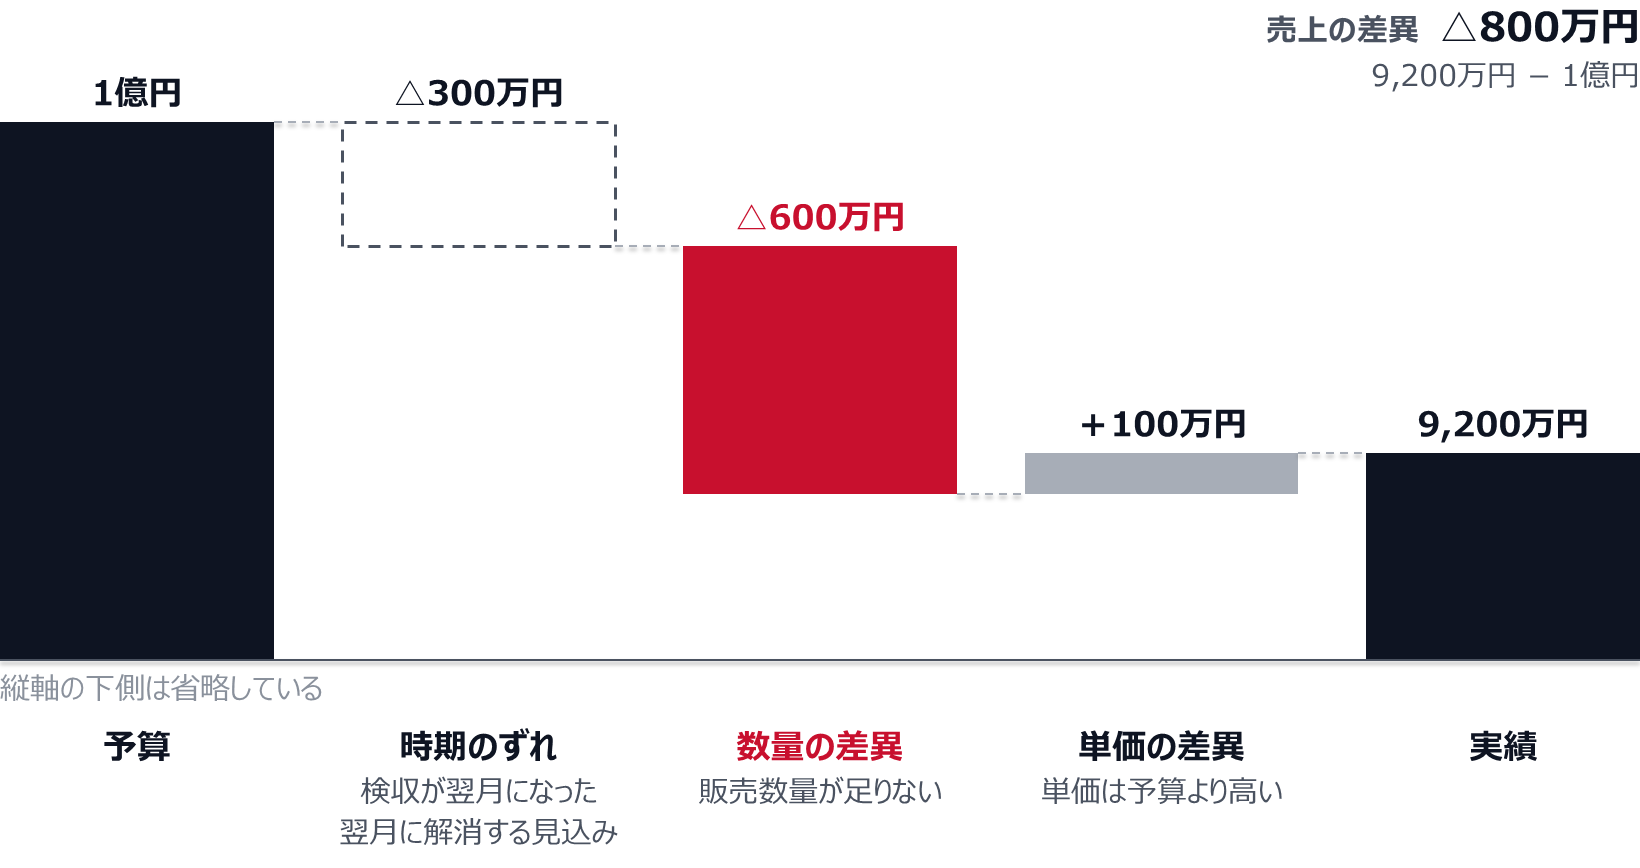
総額では800万円の未達だが、300万円は翌月に解消する見込みで、単価は予算を上回っている。会議で時間を使う対象は、数量の600万円に絞られる。分けることで、説明すべき差異そのものが減る。
毎月の定例で全部の科目を分ける必要はない。金額が大きく、翌月以降も続きそうな差異に絞る。計算式と、数量をさらに総量と構成に分ける方法は予算未達の差異を数量・単価・構成・タイミングに分解し、翌期の打ち手につなぐ手順にまとめた。
着地見込みを毎月更新する
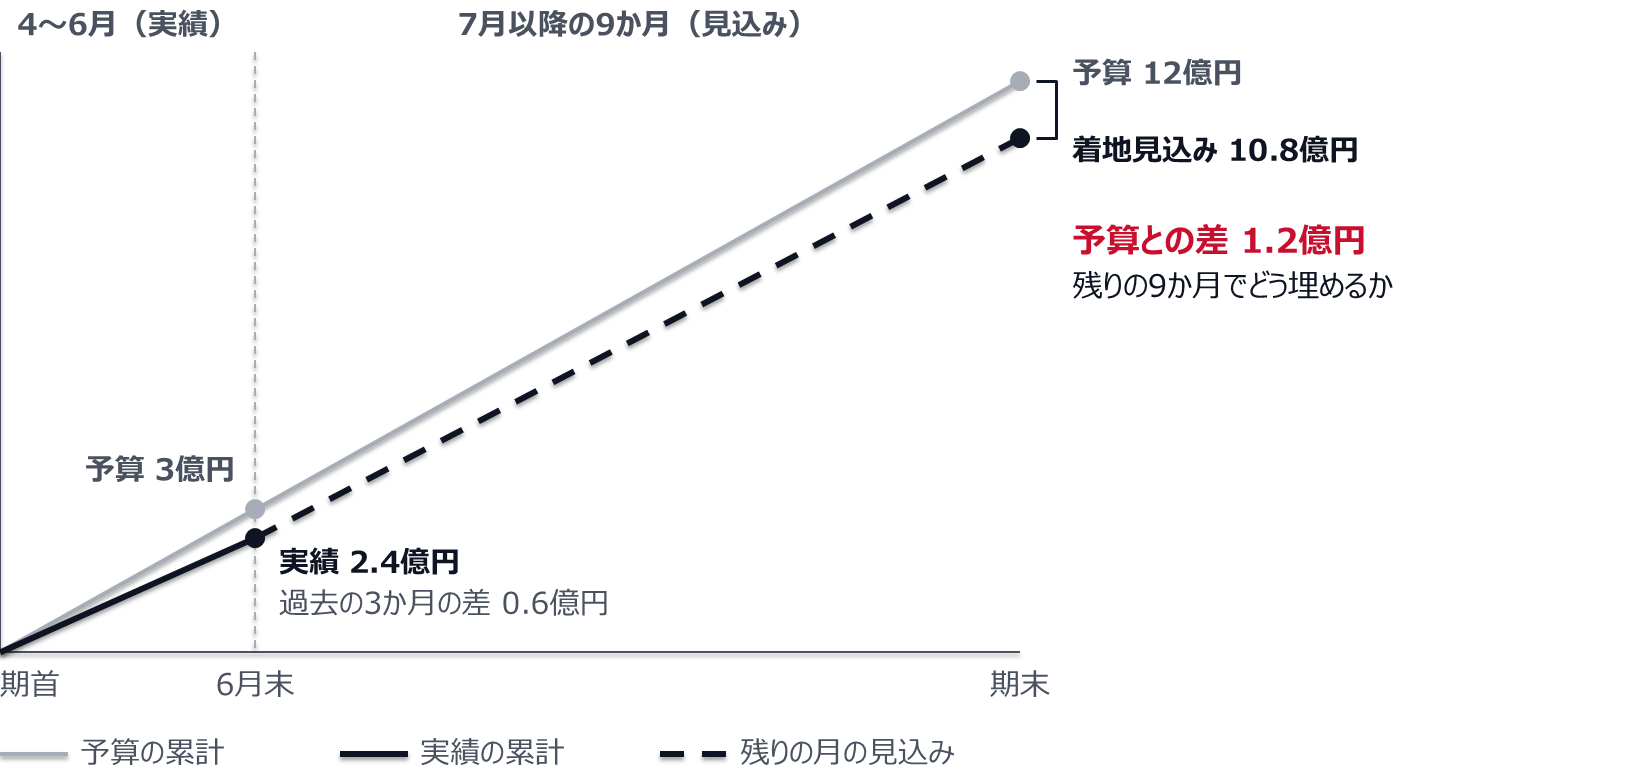
着地見込みは、当月までの実績の累計に、残りの月の見込みを足した年度末の予測である。予算と実績の比較は過去を見る。着地見込みと予算の比較は、これから埋める差を見る。会議の議題を過去の説明から先の行動へ移すには、着地見込みを毎月置き直すことが要る。
設例で示す。年度の営業利益の予算が12億円の会社で、4月から6月までの実績の累計が2.4億円(同じ期間の予算は3億円)、7月以降の9か月の見込みが8.4億円(同じ期間の予算は9億円)だったとする。着地見込みは2.4億円と8.4億円を足した10.8億円で、予算との差は1.2億円である。会議で問うのは、過去の3か月で生じた0.6億円の理由より、残りの9か月で1.2億円をどう埋めるか、埋まらないなら何を諦めるかである。
着地見込みを置くと、会議の問いが過去の差から残りの期間で埋める差へ移る(設例)
着地見込みは、予算を書き換えるものではない。予算は目標として残し、見込みは予測として別に持つ。見込みの精度を上げる方法はフォーキャスト(着地見込み)の精度を上げる、予算と分けて毎月更新する予測で、年度をまたいで先の期間を予測しつづける方法はローリングフォーキャストと年度予算の違い、予算を残して予測を併走させる導入手順で扱った。
打ち手と担当を会議で決める
会議の議題は、次の順に並べる。
- 前月に決めた打ち手の結果を確かめる
- 当月の差異のうち、打ち手が要るものを確かめる(原因は資料で事前に共有する)
- 着地見込みと、予算との差を確かめる
- 打ち手ごとに、内容、担当、期日を決める
1番目を先頭に置く理由は、決めたことが実行されたかどうかを確かめる場が、ほかに無いからである。確認が無いと、打ち手が決めただけで終わっていても、だれも気づけない。
役割も決めておく。表の取りまとめと差異の計算は、経営企画や経理が担う。差異の原因を確かめ、打ち手の案を出すのは、売上や費用に責任を持つ部門の責任者である。打ち手を決めるのは、会議の議長を務める経営者や担当役員である。筆者は、経営企画や経理が原因の説明まで引き受けると、部門が差異を自分の課題として受け取りにくくなると見ている。
4番目では、打ち手を「営業を強化する」のような方針で止めない。「既存の顧客20社に、今月中に追加の提案を出す。担当は営業部長」のように、翌月に実行したかどうかを確かめられる形で書く。決まらなかった差異は、決まらなかったと記録し、次回までに案を出す担当を決める。
差異が出た部門を責める場にしないことも、進め方の一部である。差異を出すと責められる会議では、差異を小さく見せ、原因をあいまいに書く動機が働く。問うのは、差異が出たことよりも、差異を放置していないか、決めた打ち手を実行したかである。
予実管理表は何を並べるか
予実管理表は、図3に示した月次の4つの流れを1枚で追えるように並べる。予算、実績、差異の3列だけでは、表は差異を出すところで役目を終える。打ち手の決定までを追うには、次の列が要る。
| 列 | 何のために置くか |
|---|---|
| 予算・実績・差異(当月) | 当月に何が起きたかを確かめる |
| 予算・実績・差異(累計) | 時期のずれと、続いている差異を見分ける |
| 着地見込みと、予算との差 | 残りの期間で埋める差を確かめる |
| 差異の種類と原因 | 時期、数量、単価のどれかを書く。口頭の説明を減らす |
| 打ち手・担当・期日 | 会議で決めたことを残し、翌月に確かめる |
表の行をどの細かさで持つかは、差異が出たときに動く人が決まる単位を目安にする。全社の合計だけでは粗く、だれも責任を負えない単位まで分けると、集計の手間だけが増える。行の細かさの決め方と、表の具体的な作り方は予実管理表の作り方、科目・部門・月の並べ方と差異の見せ方で扱った。
Excelで足りる会社と、システムが要る会社
表とツールは、進め方が決まってから選ぶ。会議の議題と、表に並べる列が決まっていない段階でシステムを入れると、決まっていない運用をそのまま画面に移すことになる。
システムの検討に入る前に、進め方の側で決めておくことが3つある。会議で何を決めるか、差異をどの単位まで分けるか、着地見込みを誰がいつ更新するかである。この3つは、Excelで始めても決められる。製品を選ぶ段階で決める要件は、これとは別にある。
Excelの弱点は、部門や予算の版が増えたときに現れる。ファイルが分かれ、どれが最新かの確認と転記に時間がかかるようになる。
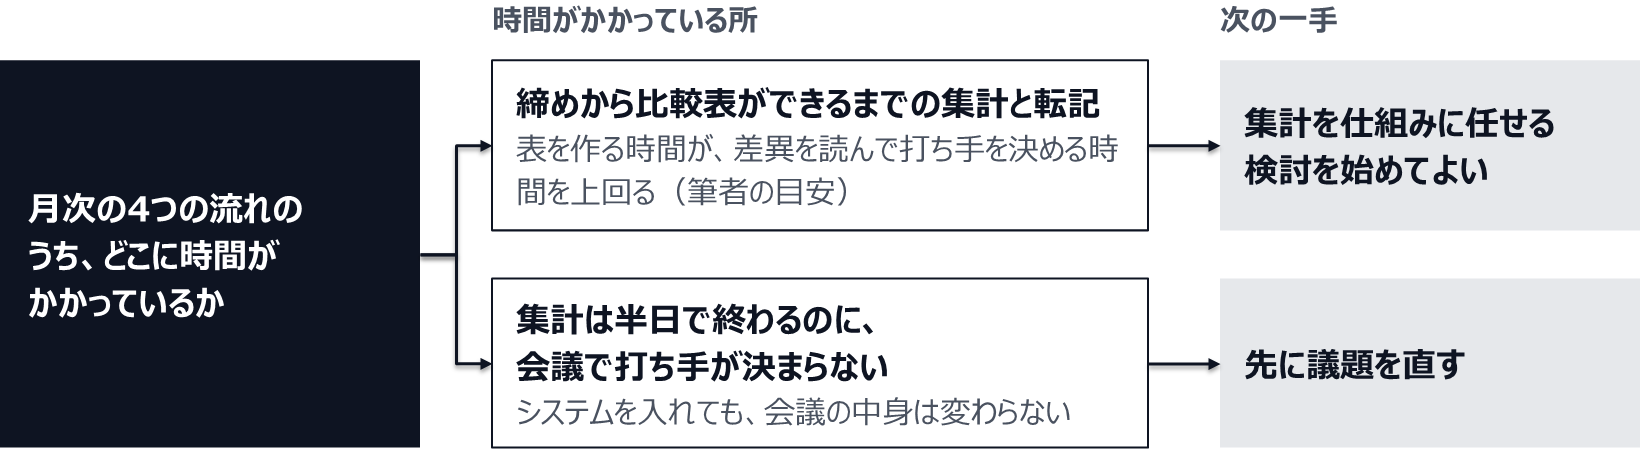
Excelで足りるかどうかは、図3に示した月次の4つの流れのうち、どこに時間がかかっているかで判断する。締めから比較表ができるまでの集計と転記に時間を取られ、差異を分けて打ち手を考える時間が残らないなら、集計を仕組みに任せる検討を始めてよい。筆者は、表を作る時間が、差異を読んで打ち手を決める時間を上回ったときが、検討を始める目安になると考えている。
反対に、集計は半日で終わるのに会議で打ち手が決まらない会社は、システムを入れても課題は残る。実績をリアルタイムに近い速さで見られるようになっても、見た数字から何を決めるかが決まっていなければ、会議の中身は変わらない。先に直すのは議題である。
Excelで足りるかは、月次の流れのどこに時間がかかっているかで判断する
システムを選ぶ段階で決めることは、予実管理システムを選ぶ前に決める5つのことにまとめた。
よくある質問
予算管理と予実管理の違いは
広い意味の予算管理は、予算を作る工程と、予算に照らして実績を確かめる工程の両方を含む。予実管理は後ろの工程を指す。予算の編成は年1回、予実管理は毎月行う。予算の編成では目標と配分を決め、予実管理では差異から翌月の打ち手を決める。
予実管理は誰がやるのか
この記事では、役割を取りまとめ、案を出す人、決める人に分けている。表の取りまとめと差異の計算は、経営企画や経理が担う。差異の原因を確かめ、打ち手の案を出すのは、売上や費用に責任を持つ部門の責任者である。打ち手を決めるのは、会議の議長を務める経営者や担当役員である。筆者は、経営企画や経理が原因の説明まで引き受けると、部門が差異を自分の課題として受け取りにくくなると見ている。
予実管理は意味がないと言われるのはなぜか
時間をかけても翌月の行動が変わらないときに、そう言われると筆者は見ている。筆者は、その原因を3つに分けて見ている。予算の前提が期中に崩れていること、差異を科目の総額で見ていること、会議が説明で終わることである。前提指標を期初に書き、差異を時期・数量・単価に分け、会議の時間を着地見込みと打ち手の決定に充てることが、3つの原因への手当てになる。
Excelでどこまでできるか
進め方と会議の議題を決めるところまでは、Excelでできる。予算、実績、差異、着地見込み、打ち手を1枚に並べた表も作れる。部門や版が増えて集計と転記に時間がかかり、差異を読む時間が残らなくなったら、システムの検討を始める目安である。
- 予実管理は、予算と実績の差異から翌月の打ち手を決める場である。差異の説明は資料に任せて短くし、着地見込みの更新と打ち手の決定に時間を充てる。
- 筆者は、形骸化の原因を3つに分けて見ている。予算の前提が期中に崩れていること、差異を科目の総額で見ていること、会議が説明で終わることである。前提指標、差異の分け方、会議の議題の順で手当てする。
- 表とツールは最後に決める。進め方の側で、会議で何を決めるか、差異をどこまで分けるか、着地見込みを誰がいつ更新するかを先に決める。
次に読むなら、差異の分け方を扱った予算未達の差異を数量・単価・構成・タイミングに分解し、翌期の打ち手につなぐ手順と、着地見込みを扱ったフォーキャスト(着地見込み)の精度を上げる、予算と分けて毎月更新する予測を勧める。


