

「で、これGOでいいんだっけ?」——投資委員会の最後によく出るこの一言を、現場感覚と勢いで乗り切っている会社は、思っているより多い。回収期間が短いから通す。なんとなく儲かりそうだから通す。その判断、たまたま当たっているだけかもしれない。GO/NO-GOの線引きは、本来もっと客観的に、明快に引ける。鍵になるのが「ハードルレート」という一本の基準線と、NPV・IRRという二つの物差しの使い分けだ。
ハードルレートは「会社が要求する最低利回り」だ
ハードルレートとは、その投資が超えなければならない最低限の利回りのこと。文字どおり、跳び越えるべきハードルの高さだ。これを決めずに「儲かりそう」で投資を判断するのは、合格点を決めずにテストの採点をしているのと同じで、判定が人によってブレる。
土台になるのはWACC(加重平均資本コスト、会社が銀行と株主からお金を集めるときにかかる平均コスト)だ。借入の金利と、株主が期待するリターンを、資金の構成比で混ぜた数字。仮にWACCが8%なら、利回り8%ちょうどのプロジェクトに投資しても、調達コストを払って終わり。会社には何も残らない。だからハードルレートは「WACCそのもの」ではなく、そこに経営の意思として上乗せ(マージン)を加えた数字になる。
ハードルレートは調達コストに意思を上乗せした数字
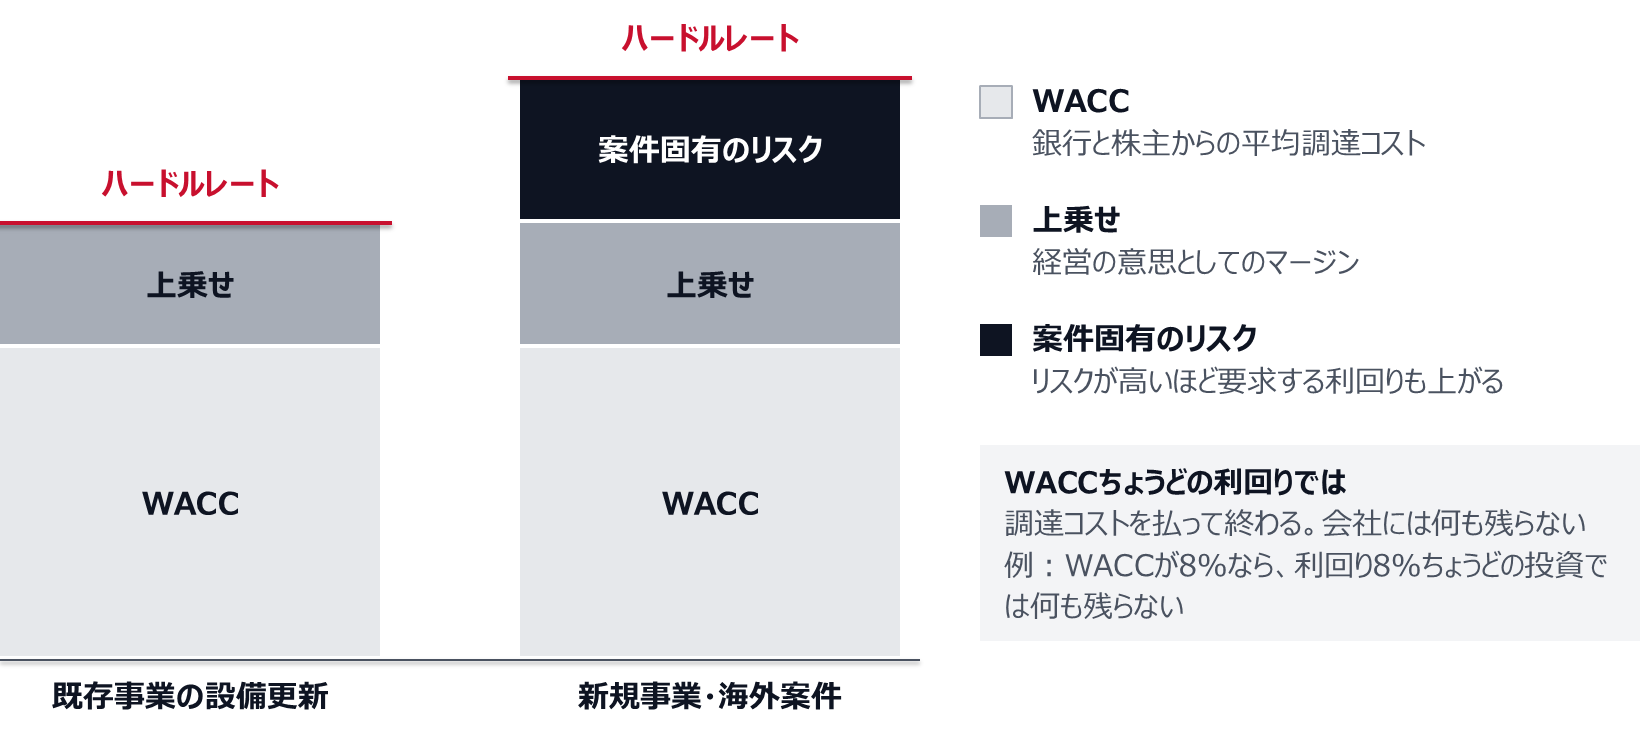
ここで実務家が一番つまずくのが、「全社共通のハードルレートを全案件に当てはめてしまう」こと。既存事業の設備更新と、海外新規参入を、同じ10%で測るのは乱暴だ。リスクが高い案件ほど、要求すべき利回りも上がる。新規事業や海外案件には、案件固有のリスクを乗せた高めのハードルレートを別に設定する——この一手間を入れるだけで、判断の質は一段上がる。ハードルレートは一本ではなく、リスクの色ごとに何本か持っておくものだと考えてほしい。
NPVとIRR、二つの物差しは何を測っているのか
ハードルレートという基準線が引けたら、案件をその線で測る。物差しは二つある。NPVは「いくら企業価値が増えるか」を円という絶対額で答え、IRRは「実質利回り」を%で答える。同じDCF(割引キャッシュフロー)から導かれる兄弟だが、見ている軸が違う。
NPVは増える金額、IRRは効率。測る軸が違う
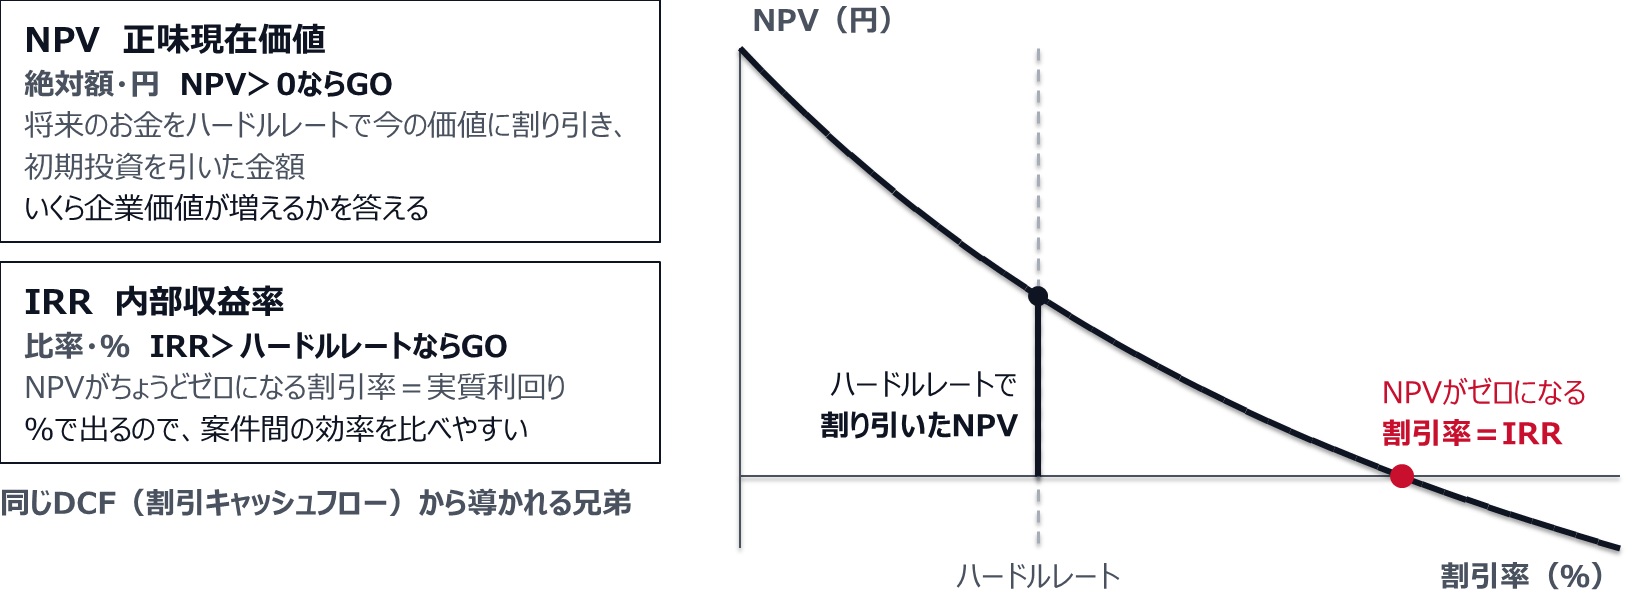
両者は同じDCFから導かれる兄弟で、定型のキャッシュフローであれば、単独案件の採否で結論は一致する。NPVがプラスなら、たいていIRRもハードルレートを超えている。だから「どっちでもいい」と思いがちだ。問題は、二つの物差しが違う答えを指すときに起きる。そしてそれは、案外あっさり起きる。
NPVとIRRが食い違う——典型ケースで判断基準を持つ
食い違いが起きる代表が、どちらか一方しか選べない案件(相互排他的)の比較だ。例で見よう。
同じ二案を、NPVとIRRが逆に評価する
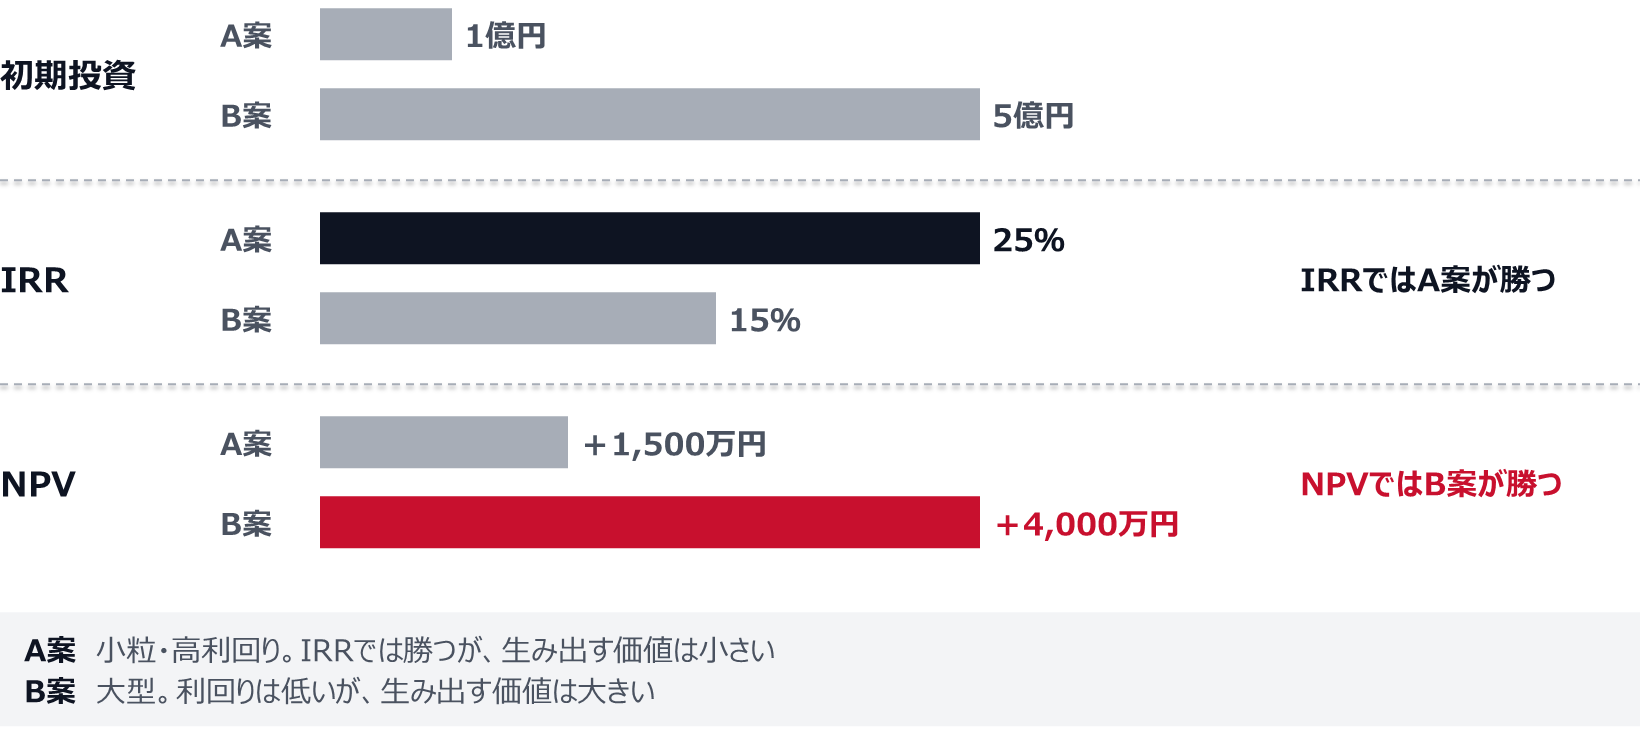
IRRで見ればA案の勝ち(25%>15%)。だがNPVで見ればB案の勝ち(4,000万円>1,500万円)。さあ、どちらにGOを出すか。答えははっきりしている。相互排他的な案件で食い違ったら、NPVを優先する。理由は二つある。
食い違ったときNPVを優先する二つの理由
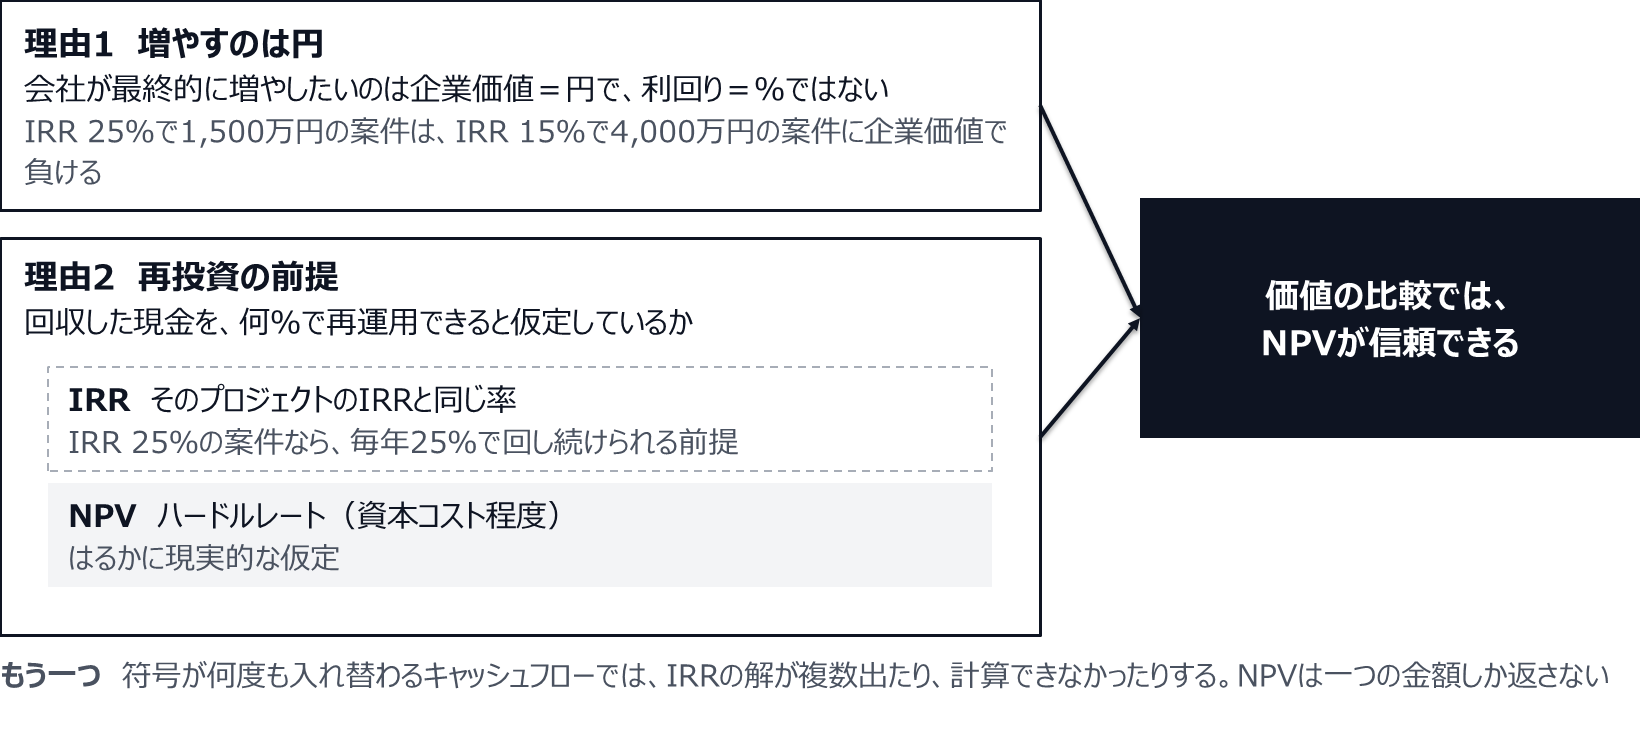
第一に、会社が最終的に増やしたいのは「企業価値=円」であって「利回り=%」ではない。IRR25%でも生み出す価値が1,500万円なら、IRR15%で4,000万円稼ぐ案件に企業価値で負ける。第二に、IRRには再投資の仮定という落とし穴がある。IRRは「毎年回収したお金を、そのプロジェクトのIRRと同じ率で再運用し続けられる」と暗黙に仮定している。IRR25%の案件なら、回収した現金を毎年25%で回し続けられる前提だ。そんな高利回りの再投資先が常にあるなら苦労しない。NPVは「ハードルレート(=資本コスト程度)で再投資する」という、はるかに現実的な仮定に立っている。だから価値の比較ではNPVが信頼できる。どうしてもIRRの直感を残したいなら、再投資率を現実的な水準に置き換えたMIRR(修正内部収益率)を併用する手もある。
もう一つ、IRRには厄介な性質がある。途中で大きな追加投資が入り、キャッシュフローのプラス・マイナスが何度も入れ替わる案件では、IRRの解が複数出たり、計算できなかったりする。プラントの途中増設や大規模修繕を含む長期案件で起きやすい。IRRが二つ出てきて「15%と38%、どっちが本物?」と悩んだら、答えは「IRRで判断するな」だ。こういう非定型のキャッシュフローでは、迷わずNPVで決める。NPVは符号が何度入れ替わっても一つの金額しか返さないので、判断がブレない。
回収期間法だけで投資判断するときの二つの落とし穴
ここまで読んで「うちは回収期間(ペイバック)で決めてるけど、それじゃダメなの?」と思った人へ。回収期間法——投資額を何年で回収できるかで判断する方法——は、分かりやすさでは最強だ。「3年で元が取れます」は誰にでも伝わる。だからこそ広く使われ、そして広く間違える。地雷は二つある。
回収期間法だけの判断には二つの地雷がある
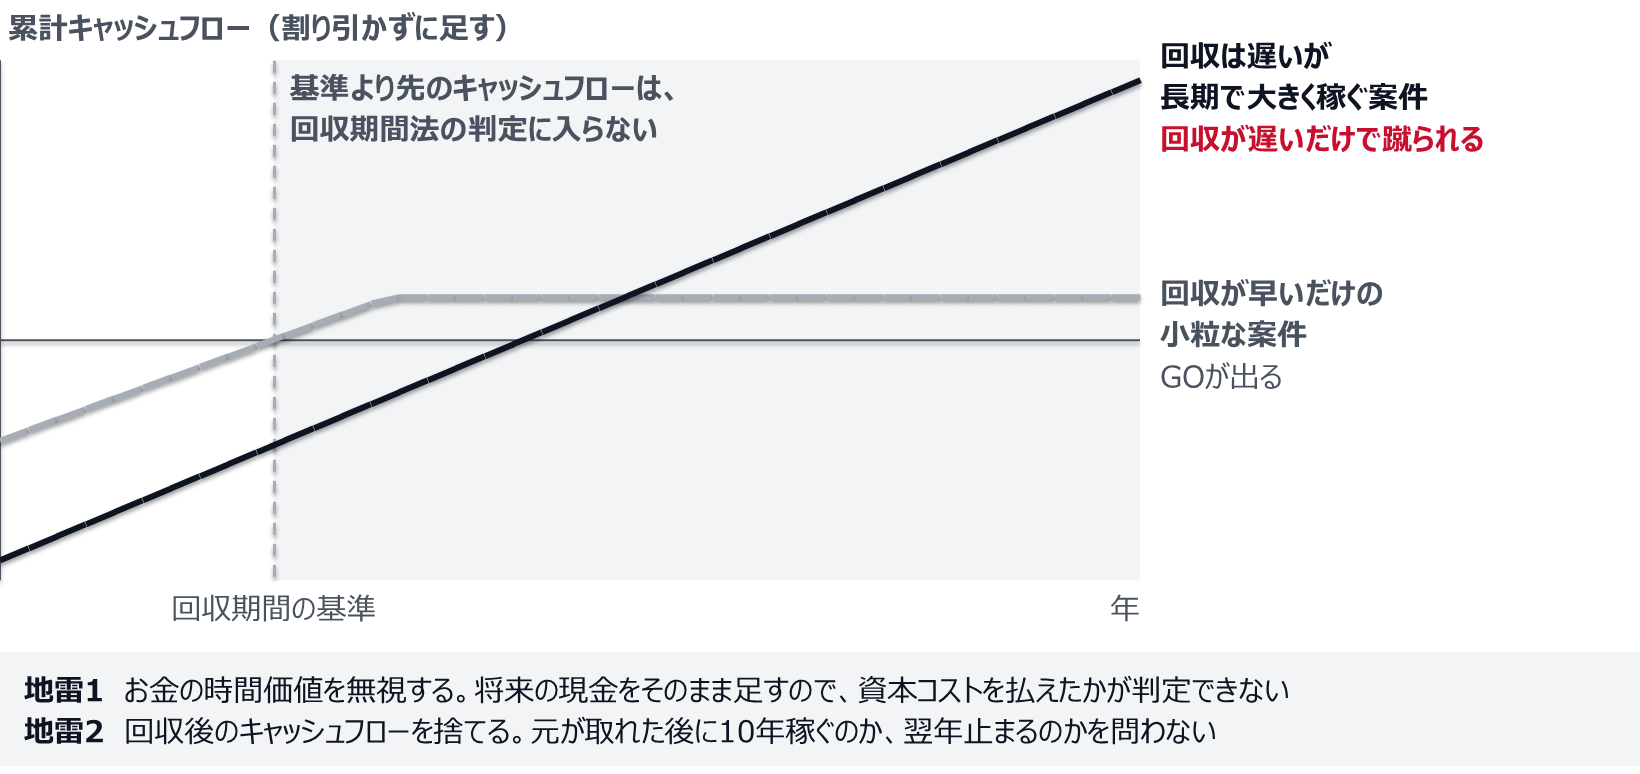
一つ目は、お金の時間価値を無視すること。今日の100万円と5年後の100万円は価値が違う。回収期間法は将来のキャッシュをそのまま足すだけなので、この差を見ない。割引という発想がそもそも無い。だから資本コストを払えているのかどうかが、原理的に判定できない。「3年で回収」と言っても、その3年間に資本コスト分を稼げているかは別の話だ。
二つ目の影響はさらに大きい。回収後のキャッシュフローを完全に捨てること。回収期間法は「元が取れたかどうか」しか見ない。元が取れた後、その投資が10年稼ぎ続けるのか、翌年ぴたりと止まるのか——一切問わない。これが実害を生む。回収が早いだけの小粒な案件にGOを出し、回収は遅いが長期で大きく稼ぐ案件を「回収が遅い」というだけで蹴る。前者がIRRの罠で見た「利回りは高いが価値が小さいA案」、後者が「価値の大きいB案」だ。回収期間法だけで運用している会社は、構造的にB案を取りこぼし続け、企業価値を増やす機会を少しずつ逃していく。
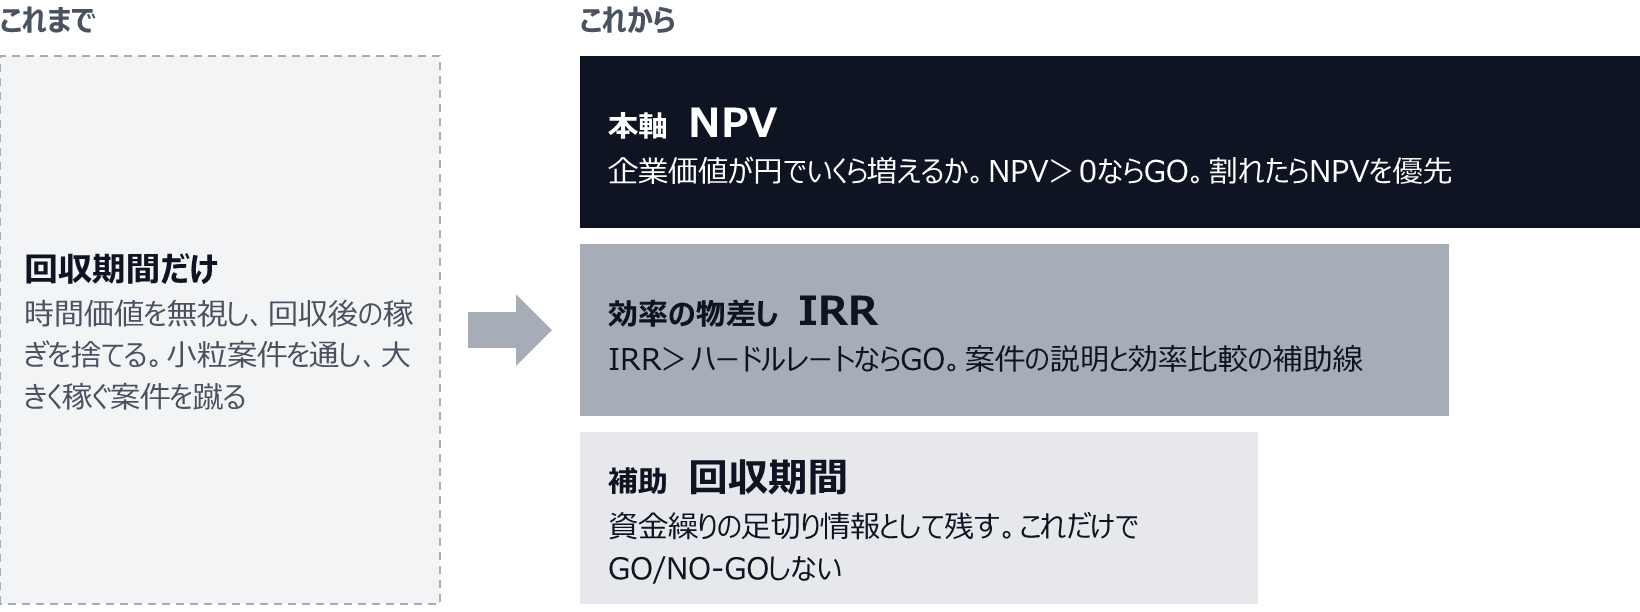
誤解しないでほしい。回収期間法を捨てろという話ではない。資金繰りが厳しい局面で「何年で現金が戻るか」は経営上きわめて重要な情報だし、リスクの粗い足切りには役立つ。本軸はNPV、効率の物差しとしてIRRを添え、回収期間は補助指標として残す——この三点セットに切り替えるだけでいい。
勢いの判断から、三点セットの判断へ
明日からできる第一歩は、いま検討中の案件を一つ選び、ハードルレートを決めて(WACC+上乗せ)、NPVを出してみること。プラスかマイナスかが、投資委員会の議論の出発点になる。
- 基準線を引く:ハードルレート=WACC+上乗せ。全社一本でなく、リスクの色ごとに複数持つ。
- 本軸はNPV:企業価値が円でいくら増えるか。NPV>0ならGO。割れたらNPVを優先。
- 効率はIRRで:IRR>ハードルレートならGO。案件説明と効率比較の補助線。再投資の罠と複数解に注意(必要ならMIRR)。
- 回収期間は補助:資金繰りの足切り情報として残す。これだけで判断はGO/NO-GOしない。


