

輸入している原材料のコストが上がって粗利が落ちました、と月次の会議で報告が上がる。CFOが、どの製品の採算が壊れているのかと聞く。答えは返ってこない。 輸入諸掛は仕入諸費用の勘定に一本で入っていて、その中に関税も、海上運賃も、通関業者への手数料も、国内の横持ち運賃も混ざっている。為替については別に説明が用意されているが、それは営業外の為替差損益の話であって、原価に入り込んだ分の話ではない。この状態で価格転嫁の交渉に行くと、「御社の都合ですよね」で終わりやすい。
関税は諸掛ではない。税率が張り付いた別建てのコストである
輸入諸掛の勘定に何が入っているかを一度洗い出すと、性質のまったく違うものが同居している。海上運賃と保険料は、市況と数量で動く。通関業者への手数料は、申告の件数で動く。関税だけが、税率という他の項目に無い変数を持っている。
税務上の扱いから確認しておくと、法人税法施行令第32条第1項第1号は、購入した棚卸資産の取得価額を、購入の代価に引取運賃、荷役費、運送保険料、購入手数料、関税その他当該資産の購入のために要した費用を加算した金額としている。関税は、条文に名指しで書かれている。 一方、法人税基本通達5-1-1は、買入事務・検収・整理・選別・手入れ等に要した費用、販売所等の間で移管するために要した運賃・荷造費等の費用、特別の時期に販売するため長期にわたって保管するために要した費用について、これらの合計額が購入代価のおおむね3%以内であれば取得価額に算入しないことができるとしている。
ここを読み違えている会社がある。この3%の少額基準は、通達が列挙した費目に限って適用されるものであって、関税はその列挙に含まれていない。 関税は、金額の多寡にかかわらず取得価額に入る。「輸入諸掛は少額だから期間費用で落としている」という運用は、関税部分については通らない。
そして、税率が決まる単位が会計の単位と違う。関税率は、実行関税率表の品目番号、いわゆる税番の単位で決まる。 勘定科目でも、部門でも、取引先でもない。同じ仕入先から同じコンテナで届いた貨物の中に、無税の品目と有税の品目が混在していることは普通にある。勘定で束ねている限り、この差は見えないままになる。
課税価格の範囲と、製品原価の範囲がずれている
もう一つ、混同されやすい構造がある。関税の基礎になる金額と、製品原価に乗る金額は、同じではない。
関税定率法第4条第1項は、輸入貨物の課税価格を、買手により売手に対し現実に支払われた又は支払われるべき価格に、含まれていない限度で加算要素を加えた価格としている。加算要素は限定列挙であり、そこには輸入港に到着するまでの運送に要する運賃、保険料その他運送に関連する費用が含まれる。 日本はいわゆるCIF価格を課税価格とするため、輸入港までの運賃・保険料は課税価格に入る。
問題は、その先である。 輸入港到着後の国内運送に要する運賃、保管料、荷役費は、加算要素に含まれない。関税定率法施行令第1条の4により、その額を明らかにできる限り現実支払価格からも外れるので、関税の計算には影響しない。しかし製品原価には当然乗る。ここで何が起きるかというと、輸入諸掛勘定の中に、関税の基礎になった費用と、まったくならなかった費用が、区別されないまま並ぶ。
輸入コストが増えたという報告が来たときに、増えたのが港までの運賃なら関税も連動して増えている。増えたのが国内の横持ち運賃なら、価格と区別して払っている限り、関税は一円も動いていない。打ち手がまったく違うのに、同じ勘定に入っているせいで同じ話として扱われる。
関税の基礎になる範囲と製品原価に乗る範囲は、輸入港で切れる
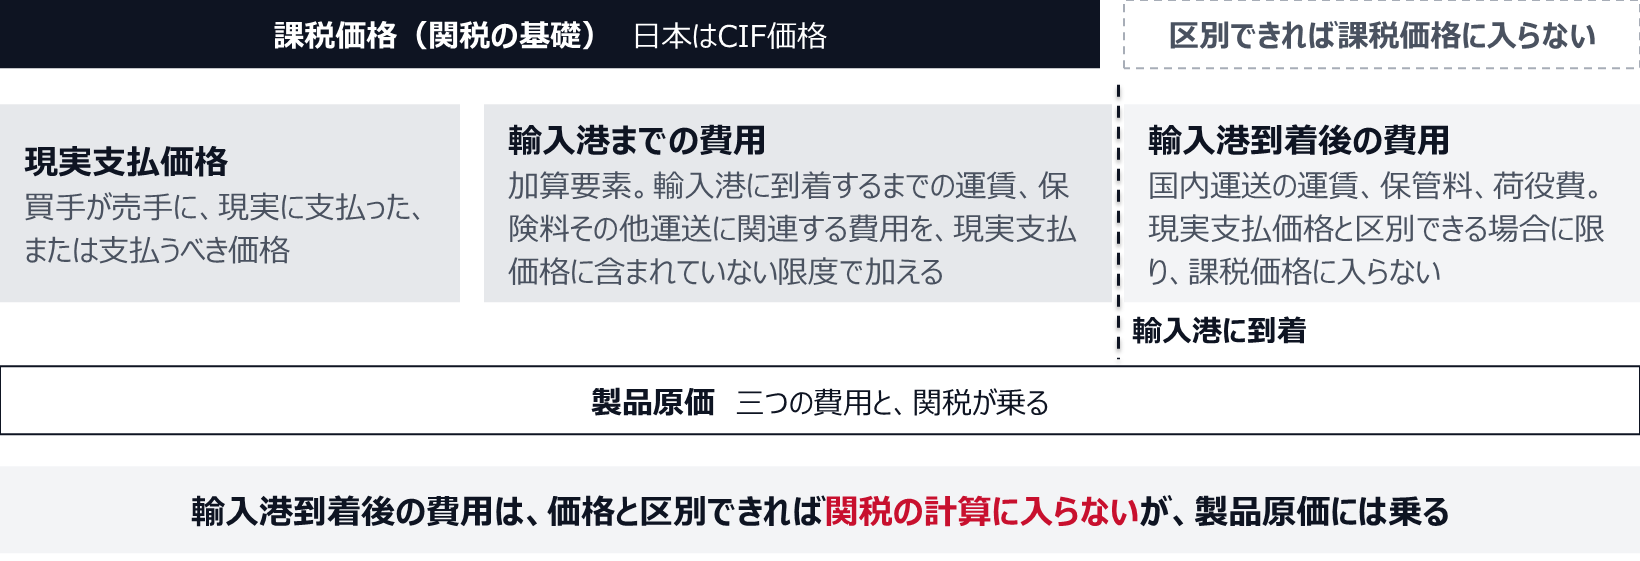
分ける単位は、輸入申告の一件である。輸入許可通知書には、税番、課税価格、関税額、消費税額、数量が明細で記載されている。この明細は、通関業者から会社に届いている。 届いたあと、経理が諸掛を一括で仕入に配賦した瞬間に、情報として捨てられているだけである。
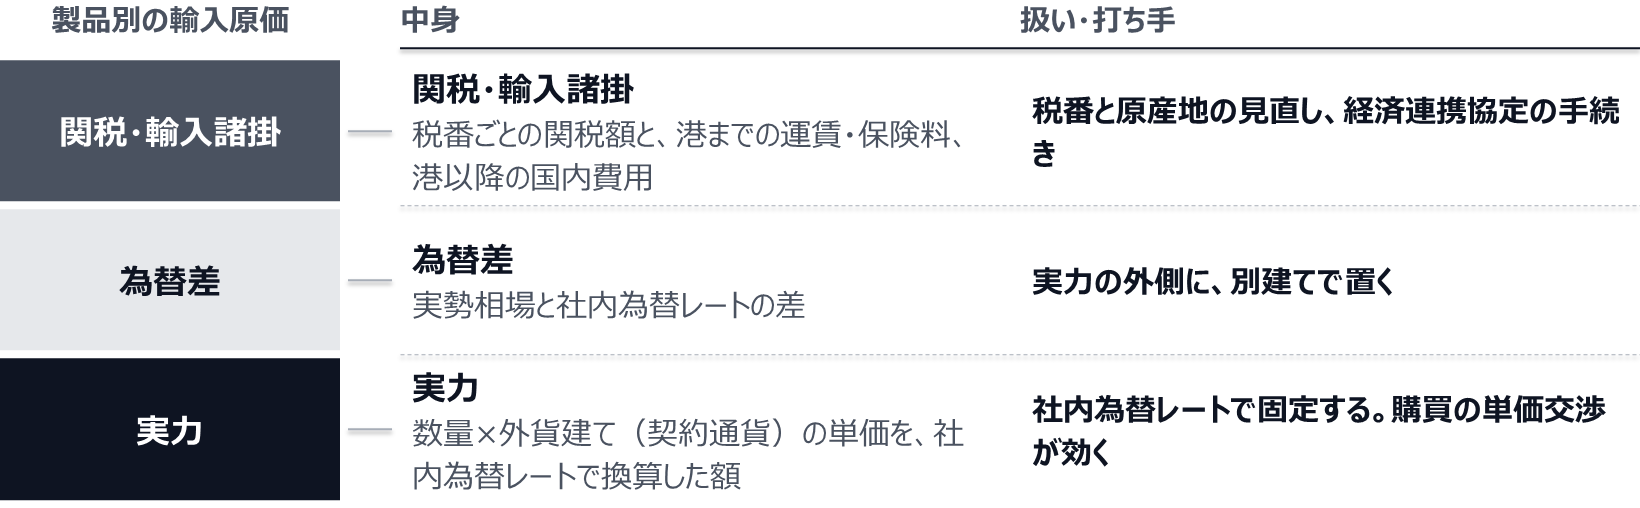
輸入品の製品原価を三層に割る。一本の「輸入コスト」で語るから、どこを誰に交渉させるかが決まらない。
従価税か従量税かで、購買の打ち手が反転する
関税率には、課税価格に対する率で課される従価税と、数量や重量に対して課される従量税、その両方を組み合わせたものがある。この違いが、単価交渉の効き目を左右する。
従価税の品目では、仕入先との交渉で単価を1割下げれば、課税価格が下がるため関税額もおおむね1割下がる。値引きが二重に効く。 ところが従量税の品目では、関税は数量に張り付いているため、単価をいくら下げても関税額は動かない。値引き交渉の効果は、単価部分にしか及ばない。
購買部門にコスト削減の目標を課すとき、この二種類を混ぜたまま金額だけで管理すると、従量税品目の担当者だけが構造的に不利になる。 同じ努力で同じ削減額に届かないからである。逆に言えば、従量税品目については単価交渉より先に、調達先の変更や原産地の見直しといった、税率そのものを動かす手を検討したほうが早い。
同じ値引きでも、従価税の品目には二重に効き、従量税の品目には関税まで届かない
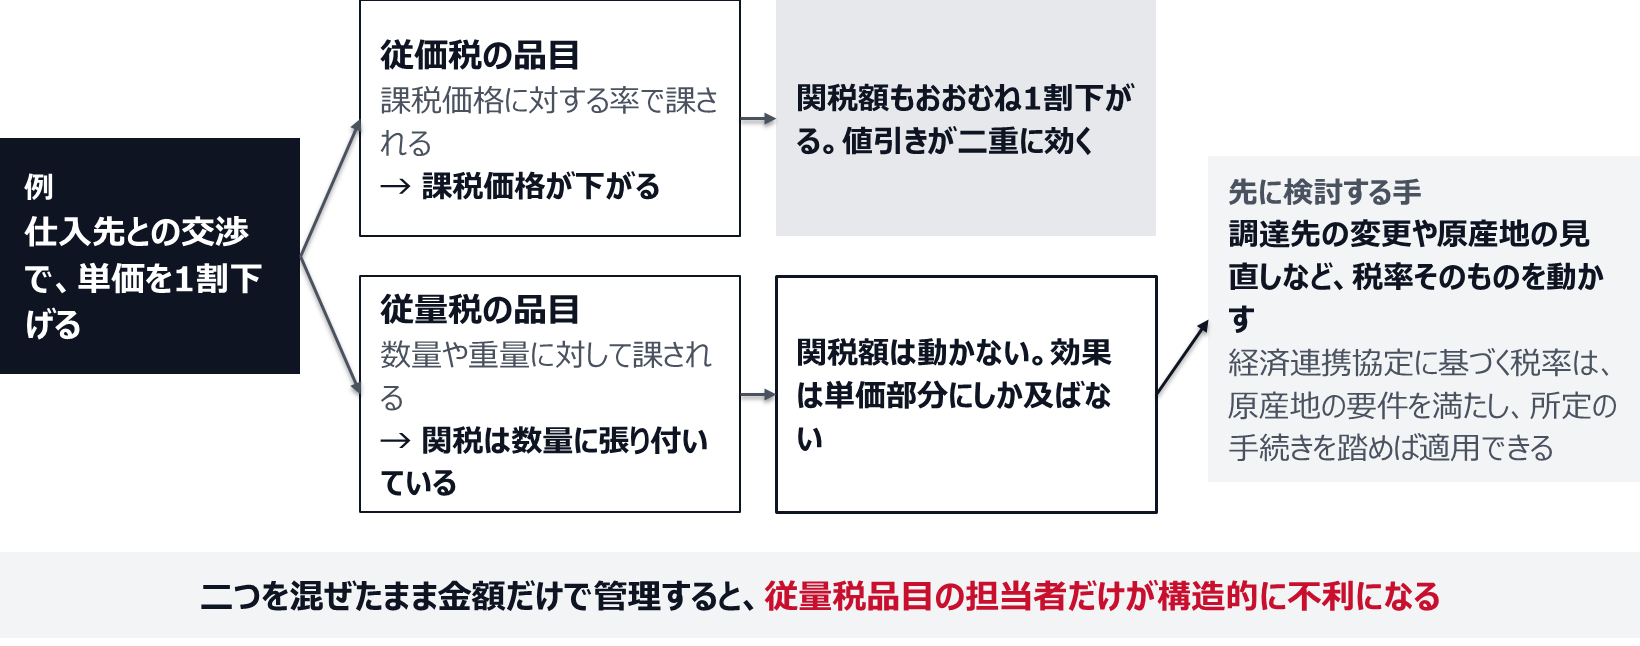
税率そのものを動かす手段は実在する。経済連携協定に基づく税率の適用は、原産地の要件を満たし、所定の手続きを踏めば適用できる。関税は、交渉と手続きで下がる余地があるコストである。 ここを購買の管理指標に載せている会社と、載せていない会社では、同じ調達をしていても着地する原価が違う。
もっとも、逆方向のリスクも同じ場所にある。輸入許可後に税関の調査を受け、税番の分類や課税価格の申告に誤りが指摘されれば、過去に遡って追徴される。税番は、購買が決めた仕様と、通関業者の判断と、税関の解釈が交わる場所にある。 ここを通関業者に任せきりにしている会社は、コスト削減の余地と追徴のリスクを同時に外へ預けていることになる。
為替は、関税と同じ行に入れてはいけない
三層に分けたとき、実務で最も揉めるのが為替の層である。
外貨建取引等会計処理基準は、外貨建取引を取引発生時の為替相場による円換算額で記録することを原則としている。同基準の注解は、取引発生時の相場として、取引が発生した日の直物相場のほか、合理的な基礎に基づいて算定された平均相場、たとえば取引の行われた月または週の前月・前週の直物相場を平均したものを認めており、直近の一定の日における直物相場によることも妨げないとしている。多くの会社が月次の平均相場を採用しているのは、この注解に依っている。
一方、関税額の中に入っている為替は、前述のとおり税関長が公示する相場である。輸入申告の日の属する週の前々週の実勢平均に基づくため、会計上の月次平均相場とは、参照している期間そのものが違う。 相場が短期間に動いた月ほど、この二つの乖離は大きくなる。
さらに支払時には、実際の決済相場が乗る。ここで生じる差額は為替差損益として営業外に出る。つまり、一つの輸入取引に、少なくとも三つの為替が関与している。 原価に埋まった為替、関税に埋まった為替、営業外に出た為替である。
一つの輸入取引には、相場の違う為替が少なくとも三つ入っている
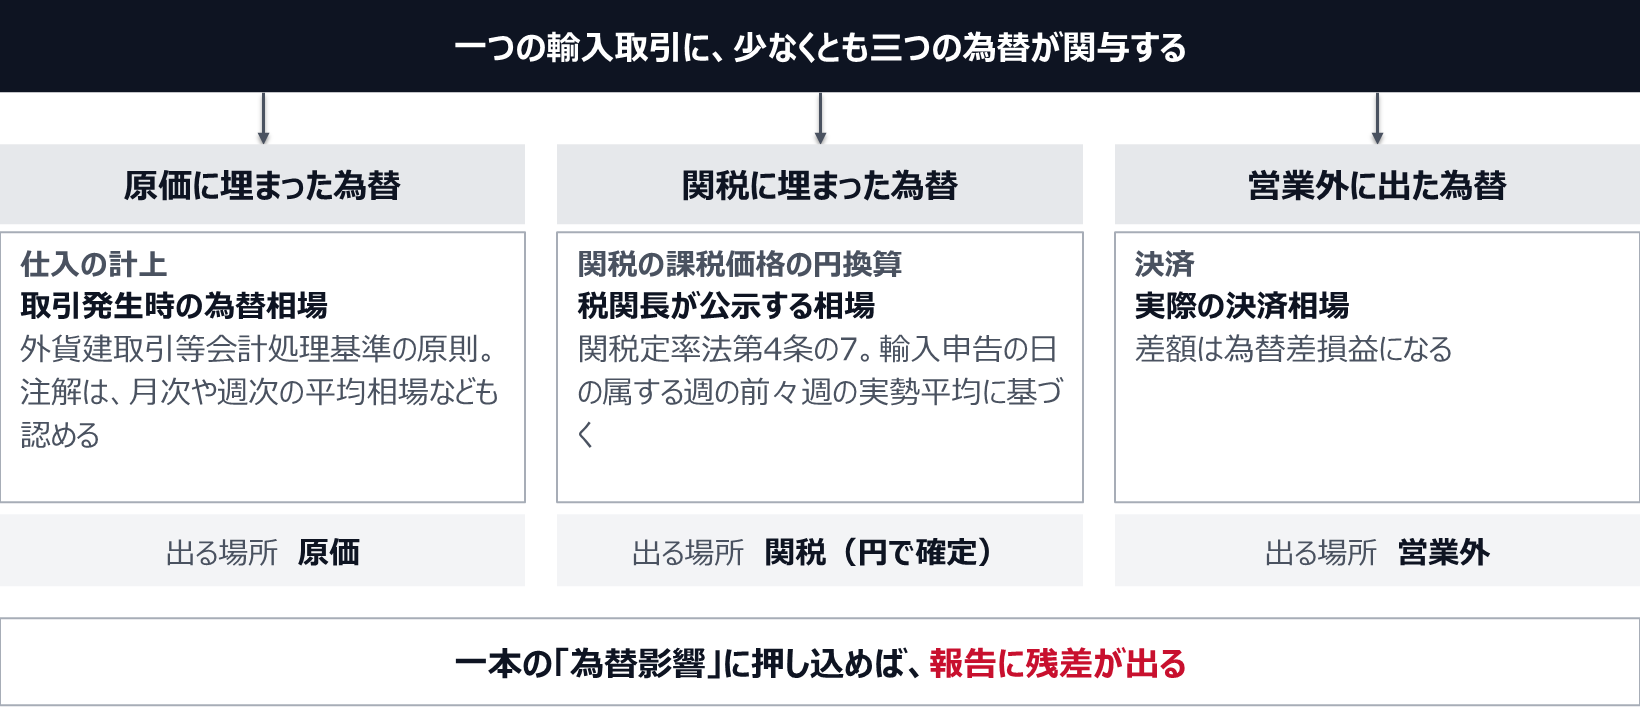
この三つを一本の「為替影響」として説明しようとするから、報告に残差が出る。整理の仕方は単純で、まず社内為替レートを一本立て、仕入の実力値はそのレートで固定する。 実勢との差は、実力の外側に為替差として別建てで置く。そして関税は、円建てで確定した金額として、為替の層とは別の行に置く。関税額はすでに円で確定しているのだから、そもそも為替の議論に混ぜる必要がない(社内為替レート(予算レート)の決め方、海外事業の実力と為替影響を切り分ける)。
建値の条件を変える議論も、同じ整理の中に置ける。運賃・保険料を売手負担にするか買手負担にするかで、現実支払価格に含まれる範囲が変わる。ただし、加算要素は「含まれていない限度で」加算されるものである。 条件を変えれば課税価格が単純に減るという理解は誤りで、そこに実際にいくらの運賃・保険料が発生しているかは変わらない。動くのは、どの金額がどの項目に現れるかである。
製品別に落とす鍵は、品目マスタと税番の接続にある
ここまでの整理を製品別採算に落とすには、実装の話が一つ残る。会計側の品目マスタに、税番と原産国の情報が入っていない。 これが、多くの会社で律速になっている。
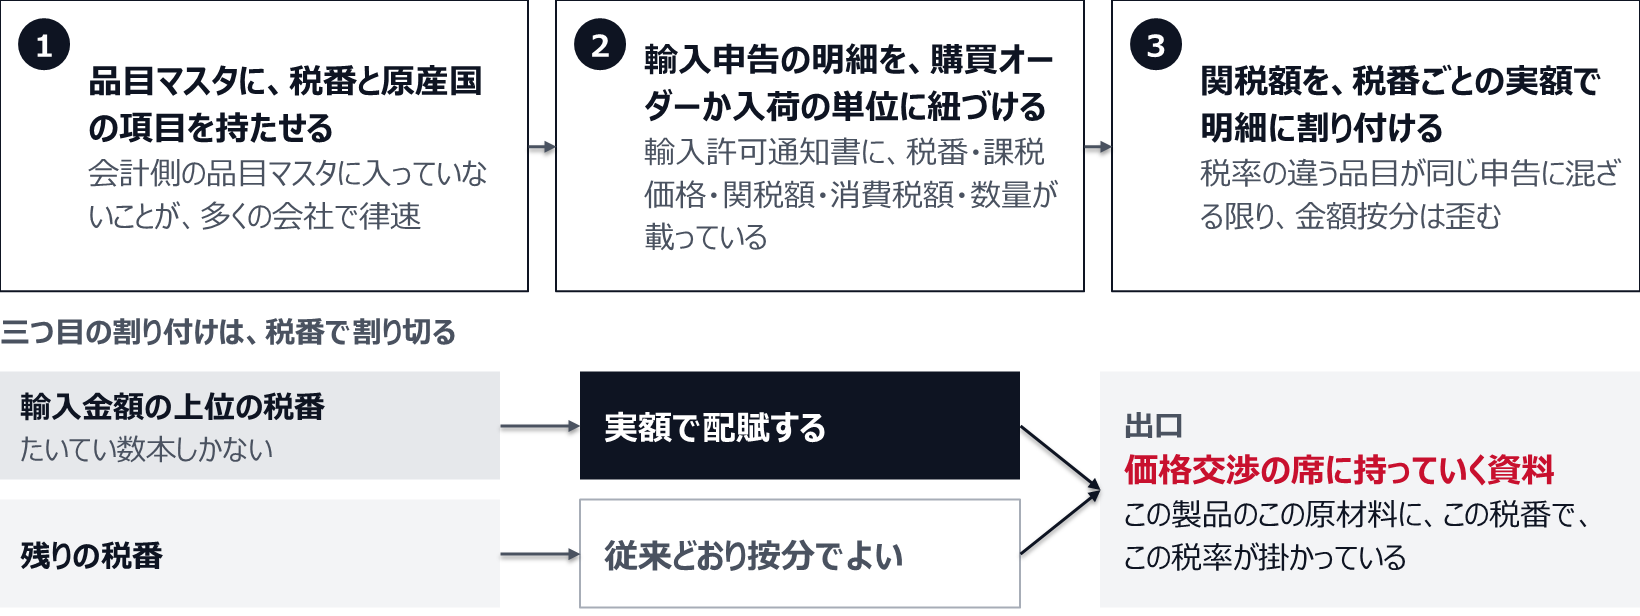
必要なのは三つの接続である。第一に、品目マスタに税番と原産国の項目を持たせること。第二に、輸入申告の明細を、購買オーダーまたは入荷の単位に紐づけること。第三に、関税額を、税番ごとの実額でその明細に割り付けること。
三つ目を金額按分で済ませようとする会社が多いが、税率の違う品目が同じ申告に混ざっている限り、金額按分は歪む。 無税の品目に関税が配賦され、税率の高い品目の関税が薄まる。そして薄まった結果は、採算の悪い製品を「まだ利益が出ている」ように見せる方向に働く。歪みの方向が、常に判断を誤らせる側を向いている。
とはいえ、全品目を実額配賦にする必要はない。輸入金額の上位に立っている税番は、たいてい数本しかない。 その数本だけを実額配賦にし、残りは従来どおり按分でよい。この割り切りを先に決めておかないと、システム改修の要件が膨らんで、結局どこにも着地しない。
そして最後に、この分解の出口を決めておく。製品別に関税を載せる目的は、精緻な原価計算をすることではない。顧客との価格交渉の席に、この製品のこの原材料に、この税番で、この税率が掛かっていると言える資料を持っていくことである。 相手が同じ品目を輸入している会社なら、この話は通じる。通じる粒度まで分解して初めて、転嫁の交渉が成立する(値上げの判断を利益で行う方法、限界利益から許容できる数量減を計算する)。
製品別に落とす鍵は、品目マスタと税番をつなぐ三つの接続にある
売上高410億円の産業用部品メーカーで、原材料と半製品の約4割を海外から調達していた。輸入コストの上昇で全社の売上総利益率が前年から1.8ポイント落ち、経営会議で説明が求められたが、経理から出てきたのは「為替と関税の影響」という一行だけだった。製品別の粗利表を見ても、輸入諸掛は売上高按分で全製品に薄く配賦されており、どの製品が本当に痛んでいるかが読めなかった。 CFOがまず確認させたのは、輸入諸掛勘定の中身である。年間の輸入申告は約1,100件、勘定の内訳は関税、海上運賃、保険料、通関手数料、国内横持ち運賃、保管料の六つが一本にまとまっていた。このうち関税は約3割を占めていたが、税番別の内訳は会計側にまったく残っていない。通関業者から届く輸入許可通知書には税番も税額も明細で載っていたにもかかわらず、経理は合計額だけを転記していた。次に行ったのが、税番の集計である。 通関業者に依頼して過去1年分の申告データを提供してもらい、税番別に関税額を積み上げたところ、上位5つの税番で関税総額の7割を占めていた。 そのうち一つは従量税の品目で、購買部門が前年に単価を6%引き下げた実績を出していたが、関税額はまったく減っていなかった。購買側はこの構造を認識しておらず、単価削減の努力が関税に及ばないことを、このとき初めて知ったという。CFOは三つの手を打っている。一つ目が、輸入諸掛勘定を、関税、港までの運送費、港以降の国内費用、通関手数料の四つに分割したこと。港到着を境にしたのは、課税価格の加算要素に入るかどうかがそこで切れるためである。二つ目が、品目マスタに税番と原産国の項目を追加し、上位5税番に該当する品目についてだけ、輸入申告明細から関税を実額で割り付ける運用に変えたこと。残りの品目は従来どおりの按分を続けている。三つ目が、社内為替レートを期初に一本決め、仕入の実力値をそのレートで固定したうえで、実勢との差を為替差として別の行に置いたことである。関税は円建ての確定額として、為替の行とは切り離した。 三か月後に出てきた製品別の表では、全社で1.8ポイントとされていた粗利率の低下が、製品群ごとに大きく違うことが見えた。落ち込みの大半は、上位2税番の原材料を使う二つの製品群に集中しており、それ以外の製品群はほぼ横ばいだった。この二つの製品群について、営業は税番と税率を明記した資料を持って価格改定の交渉に入っている。 経理部長はこう言っている。数字を細かくしたから通ったのではない。相手が検証できる形にしたから、交渉のテーブルに乗った、と。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
輸入コストを製品別に分解するために決める三つのこと
第一に、輸入諸掛の勘定を、輸入港到着を境に割る。 関税定率法第4条第1項の加算要素には輸入港に到着するまでの運賃・保険料が含まれ、到着後の国内運送費は含まれない。この境目が、関税に連動する費用としない費用の境目である。一本の勘定に入れている限り、コストが上がったときに関税も連動して増えているのかどうかが判定できない。分ける単位は勘定科目ではなく、輸入申告の一件である。 輸入許可通知書には税番・課税価格・税額・数量が明細で載っており、その情報はすでに会社に届いている。
第二に、関税を税番単位で持ち、従価税と従量税を区別する。 関税率は実行関税率表の品目番号ごとに決まるため、勘定でも部門でも取引先でもない単位で管理する必要がある。従価税の品目では単価交渉が関税額まで波及するが、従量税の品目では単価をいくら下げても関税は動かない。この区別をせずに購買へ金額目標だけを課すと、従量税品目の担当者が構造的に不利になる。 なお、法人税基本通達5-1-1の3%の少額基準は買入事務費等の列挙された費目に適用されるもので、関税はその対象ではない。金額の多寡にかかわらず取得価額に入る。
第三に、為替は関税と別の行に置く。 関税額の課税価格の円換算には関税定率法第4条の7に基づき税関長が公示する相場が使われ、これは輸入申告の日の属する週の前々週の実勢平均に基づく。仕入の計上には外貨建取引等会計処理基準の取引発生時相場が使われ、実務では月次または週次の平均相場が用いられる。決済時にはさらに実際の相場が乗る。一つの輸入取引に三つの為替が関与しているのだから、一本の「為替影響」に押し込めば残差が出るのは当然である。 社内為替レートで実力値を固定し、実勢との差を別建てにし、円で確定している関税はそもそも為替の議論に混ぜない。


