

原価差異分析を毎月実施している経理部は多い。だが「材料費差異がマイナス80万」「労務費差異がプラス30万」という数字を会議で読み上げた瞬間に、空気が止まる。誰も次の一手を持っていないからだ。差異分析が止まるのは計算が甘いからではない。差異を「誰の責任か・次に何をするか」に翻訳する工程が抜けているからだ。差異計算の先にある「改善行動への変換」を、責任の仕分け、有利差異の読み方、月次の型の順に、現場でどう設計するかに絞って見ていく。
差異の数字は、行動に変換されて初めて価値を持つ
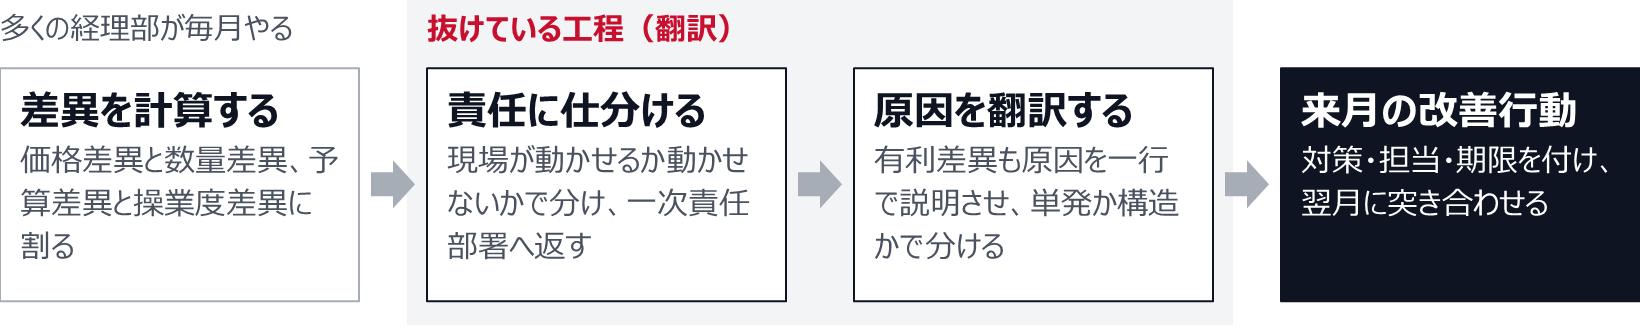
差異は「測定」ではなく「会話のきっかけ」だと割り切る
まず前提を一つ崩したい。原価差異は、誰かを評価するための採点表ではない。標準(あるべき姿)と実際のズレを、原因の議論につなぐためのトリガーだ。ここを採点表だと誤解すると、現場は差異が出ないよう標準を緩めに設定させようとする。すると標準原価計算(あらかじめ「これくらいで作れるはず」という基準原価を置き、実績との差を測る手法)そのものが形骸化する。
差異が改善に変わるかどうかは、計算式の精度ではなく「分解の粒度」と「翻訳のルール」で決まる。よくある失敗は、製造間接費差異を一本の数字で見て「今月はマイナスでした」で終えること。これは情報量がほぼゼロだ。間接費差異は最低でも予算差異と操業度差異(作る量が計画よりも少なく、固定費を吸収しきれなかった分)に割らないと、「コストの使いすぎ」なのか「単に量が出なかった」なのかすら分からない。
一本の差異は情報量がほぼゼロ。割って初めて手が打てる
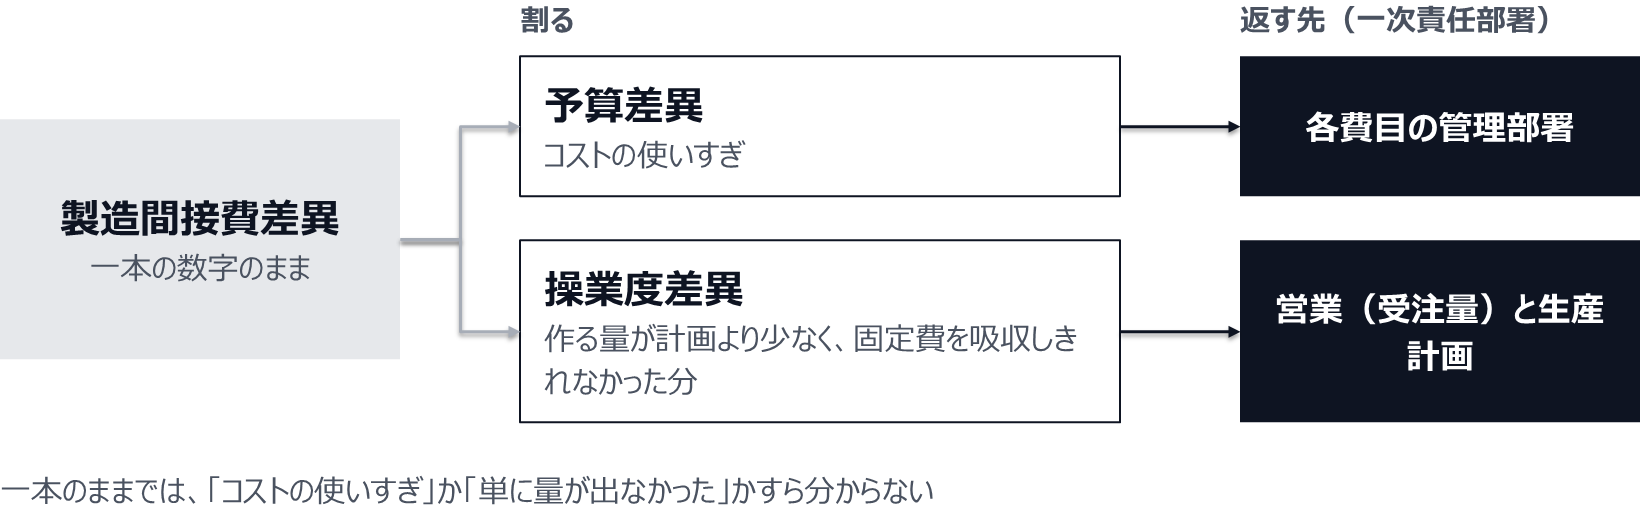
翻訳の出発点は、差異を「現場が動かせるもの」と「動かせないもの」に仕分けること。動かせないものを現場に詰めても、出るのは言い訳と防御だけで、改善は一歩も進まない。
価格差異と数量差異を分け、責任の所在を先に決めておく
材料費差異は、必ず価格差異と数量差異の二つに割る。これが翻訳の土台になる。なぜ割るかというと、この二つは責任を負う部署が原則として違うからだ。価格差異は購買・調達の話。仕入先の値上げ、相場変動、為替、発注ロットの組み方が効く。一方の数量差異は製造現場の話。歩留まり(投入した材料のうち製品になった割合)、不良、ライン停止、段取りロスが効く。この切り分けは原価計算の実務で定石とされ、受入価格差異は購買部、消費数量差異は製造部が責任部署、という整理が広く使われている(mcframe、お名前.com ビジネスコンシェルジュ)。価格差異は、材料を消費した時点で測るなら標準単価と実際単価の差に実際消費数量を掛け、受け入れた時点で測る受入価格差異なら実際受入数量を掛けて算定する(原価計算基準 四六)。
材料費差異は二つに割り、原則としてそれぞれ別の部署に返す
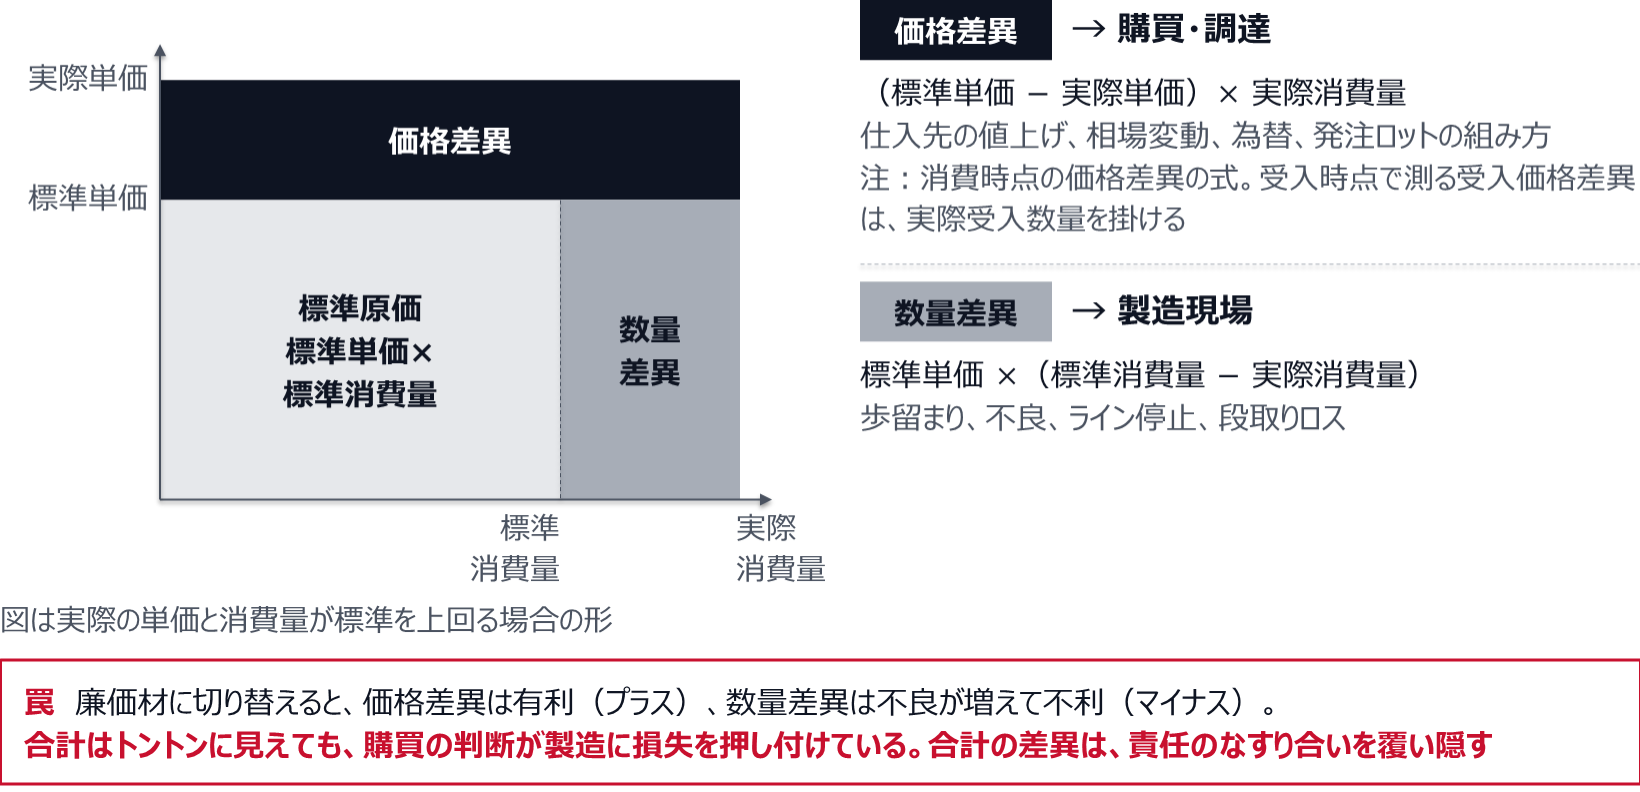
ここで現場がつまずきやすい罠を一つ挙げる。価格差異と数量差異は、片方が黒字でもう片方が赤字、ということが平気で起こる。例えば購買が「安いから」と規格ギリギリの廉価材に切り替えると、価格差異はプラス(有利)に出る。だが廉価材は不良が増え、数量差異が大きくマイナス(不利)になる。合計だけ見ると「トントン」に見えて、実は購買の判断が製造に損失を押し付けている。合計の差異は、責任のなすり合いを覆い隠す。だからこそ分解して、それぞれの所在に返す。
実務での組み方はこうだ。月次の差異分析を始める前に、差異科目ごとに「一次責任部署」を台帳で固定しておく。この対応表を先に合意しておかないと、差異が出るたびに「それはうちの責任じゃない」から会議が始まり、毎回ゼロから揉める。責任の地図を事前に描いておくことが、翻訳を高速化する最大のレバーだ。
- 価格差異 → 購買
- 消費数量差異 → 製造
- 賃率差異 → 人事・労務
- 作業時間差異 → 製造
- 間接費の予算差異 → 各費目の管理部署
- 操業度差異 → 営業(受注量)と生産計画
「符号」を読み違えない:有利差異がむしろ赤信号のことがある
差異の符号(プラス・マイナス)の扱いは、現場で驚くほど混乱している。原価が標準より少なく済めば有利差異、超えれば不利差異。原価差異は原則として当年度の売上原価に賦課するので、損益計算書では不利差異を売上原価に加算し、有利差異を減算する(原価計算基準 四七)。ここまでは教科書どおりでいい。
問題は、有利差異を無条件に「良いこと」として流してしまう運用だ。これは危ない。有利差異は、改善の成果であることもあれば、標準が甘い・実態とズレているサインであることもある。毎月どの月も材料価格差異が安定して有利に出続けるなら、それは購買が優秀なのではなく、標準単価が古い相場のまま放置されている可能性が高い。標準が現実から乖離すると、差異は「ノイズ」になり、本当に注目すべき異常が埋もれる。
だから翻訳のルールに「有利差異も原因を一行で説明させる」を入れる。「なぜ得したのか」が言語化できない有利差異は、改善ではなく標準の陳腐化を疑う。逆に、原因が明確な有利差異(例:購買が長期契約で単価を固定した)は、その打ち手を横展開する候補になる。有利差異は、賞賛か、警告か、横展開ネタか。三つに仕分ける。これを習慣にするだけで、差異表の解像度が一段上がる。
有利差異は無条件に良いことではない。三つに仕分ける
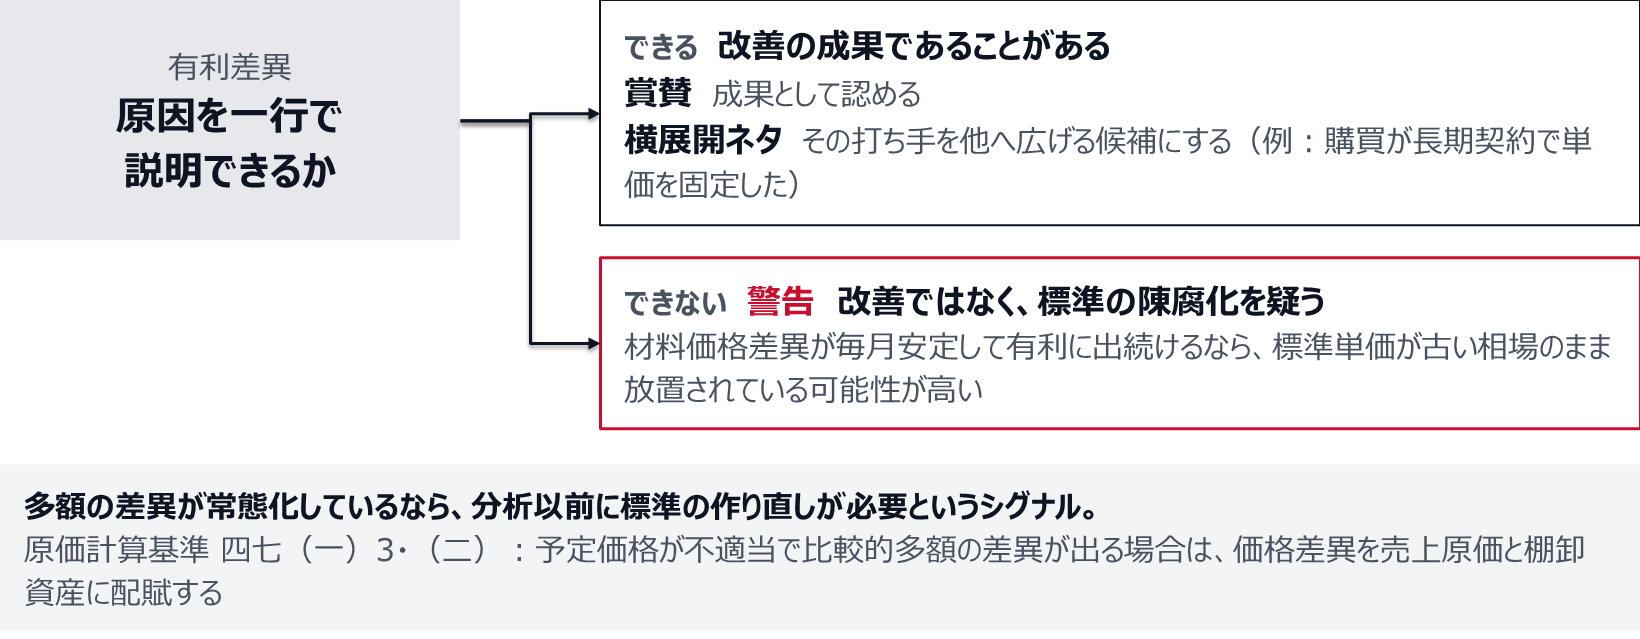
なお、予定価格が不適当で比較的多額の差異が出る場合は、会計上も価格差異を売上原価と棚卸資産に配賦する扱いになる(原価計算基準 四七(一)3・(二))。多額の差異が常態化しているなら、それは分析以前に標準の作り直しが必要というシグナルだと受け止めたい。期末に賦課と配賦のどちらを選ぶかで工場の成績がどう変わるかは、原価差異の期末処理、売上原価への賦課と在庫への配賦で工場の成績はどう変わるかで扱っている。
差異表を「アクションリスト」に変換する月次の型
ここまでを、毎月続けられる手順にまとめる。差異分析を改善に変えるための、最小限の型を示す。
差異表をアクションリストに変える5段の型
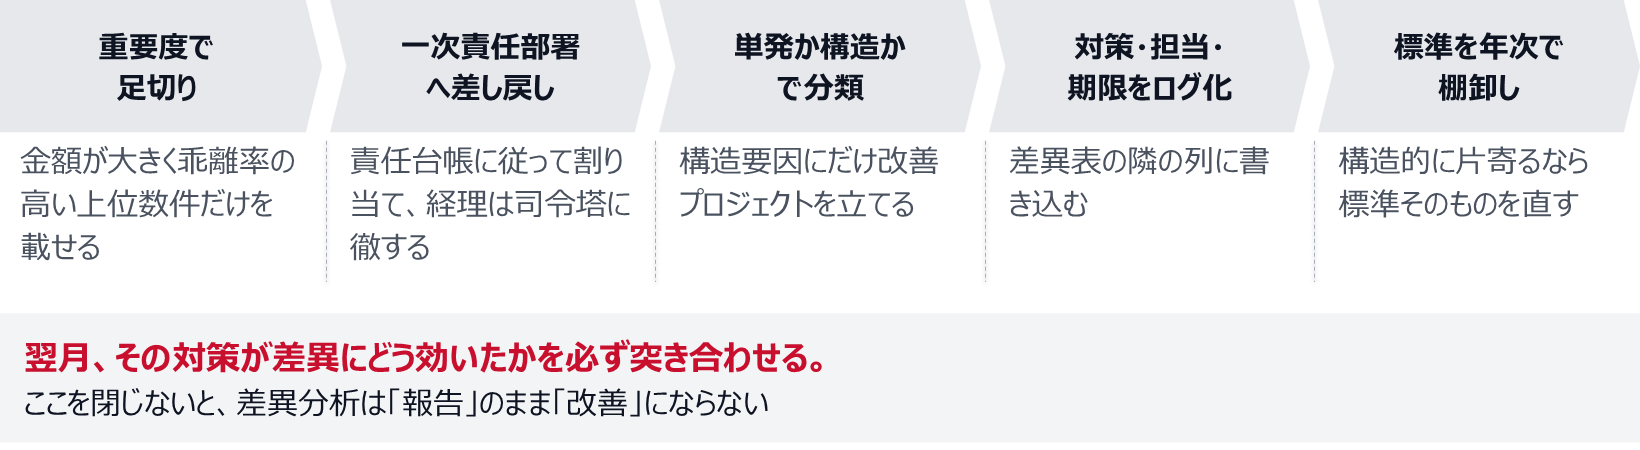
足切りの基準は決め打ちでよい。すべての差異を等しく追わない——「重要性の閾値(例:1件あたり○万円以上、または標準比○%以上)」を決め打ちし、金額の大きい順・標準比の乖離率が高い順に上位数件だけを載せる。小さな差異まで全件詰めると、会議は消耗し、肝心の大物が薄まるからだ。
差し戻しのとき、経理は犯人探しをしない。前述の責任台帳に従って上位の差異を担当部署に割り当て、「この差異の原因と対策を、来週までに一行ずつ」と依頼する司令塔に徹する。さらに原因は「単発か・構造か」で分類する。今月だけの一時要因(特注対応、設備の一時停止)か、毎月効く構造要因(歩留まりの慢性的悪化、仕入先の恒常的値上げ)か。構造要因にだけ、改善プロジェクトを立てる。単発を恒久対策しようとすると、現場は疲弊する。
そして対策には期限と担当を付けてログに残す。「歩留まり改善:製造2課・○○、来月末まで」のように、差異表の隣の列に対策・担当・期限を書き込み、翌月、その対策が差異にどう効いたかを必ず突き合わせる。最後に、差異が構造的に片寄っているなら、現場ではなく標準そのものを年次で棚卸しして直す。標準が現実を映している限り、差異は素直に異常を教えてくれる。
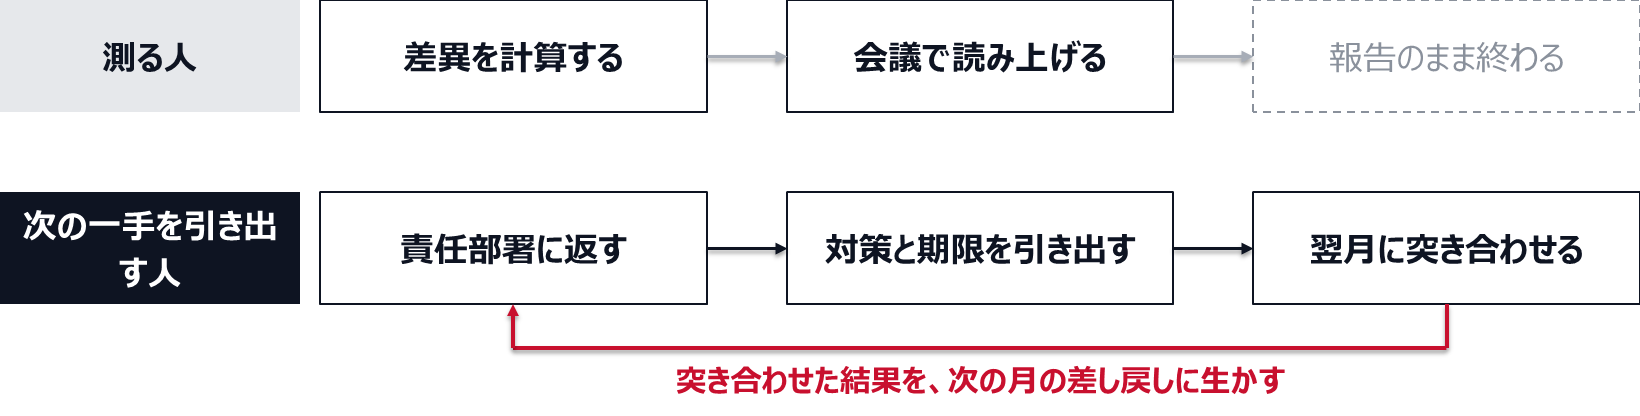
経理の役割を「測る人」から「次の一手を引き出す人」へ
この型をひと言で言えば、経理のポジションを動かす話だ。差異の数字は、出した時点では何の価値もない。それが誰かの来月の行動に変換されて、初めて原価が動く。
差異分析の成否は、経理がどこに立つかに大きく左右される
土台:基幹システムの移行期こそ、形骸化した運用を作り直す好機
最後に、土台の話を一つ。標準原価計算は、システム(多くの製造業ではSAPをはじめとするERPで運用される)の中で標準単価マスタを持って初めて安定して運用できる。そのSAP ERP(ECC 6.0)は標準保守が2027年末に終了し、追加料金を払っても延長保守は2030年末までとされる、いわゆる「2027年問題/2030年問題」を抱える(電通総研、ビジネスonIT)。
基幹システムの移行期は、標準原価マスタや差異の集計ロジックを引き継ぎ損ねやすい。移行を、形骸化していた標準と差異運用を作り直す好機として使えるかどうか。それも、CFO・経理財務部門が差異分析を「報告」で終わらせないための、もう一つの分岐点だ。


