

材料価格が上がり続けた期の原価会議は、どこも同じ景色になる。材料費差異が毎月大きな不利に出て、製造部長が「値上がりです」と言い、購買部長が「相場です」と言い、そこで終わる。誰も嘘をついていない。ただ、その差異表からは現場が良くなったのか悪くなったのかが読めない。標準が古いだけで出る差異と、現場が生んだ差異が、同じ一つの数字に混ざっているからだ。 そして多くの会社は、この状態を「来期の標準改訂まで」と言って一年間そのまま流す。だが年1回という周期に制度上の根拠はない。では、何を条件に、どの層を、どう改訂すればよいのか。
「年1回」は基準のどこにも書かれていない
原価計算基準は、標準原価の改訂について独立した項を置いている。四二(標準原価の改訂)である(企業会計基準委員会「原価計算基準」)。読むと、周期の指定がないことに気づく。
書かれているのは二つだけだ。第一に、標準原価は原価管理のためにも予算編成のためにも棚卸資産価額および売上原価算定のためにも「現状に即した標準」でなければならないこと。第二に、常にその適否を吟味し、機械設備・生産方式等の生産の基本条件、ならびに材料価格・賃率等に重大な変化が生じた場合には、現状に即するように改訂すること。
トリガーは事象である。年度末という時点ではない。年1回改訂は、事象が年1回しか起きない時代の運用が、そのまま残っているだけだ。 材料価格が半年で二桁動く局面では、基準の側が期中改訂を求めていると読むほうが素直である。
もう一つ、四〇(標準原価算定の目的)も確認しておきたい。基準は目的を四つ挙げ、その筆頭に「原価管理を効果的にするための原価の標準として標準原価を設定する。これは標準原価を設定する最も重要な目的である」と置いている。棚卸資産価額の算定は二番目だ。原価管理に使えなくなった標準を、棚卸資産評価の都合だけで据え置くのは、基準が置いた優先順位と逆になる。
自社の標準が現実的標準原価なのか正常原価なのかを言えるか
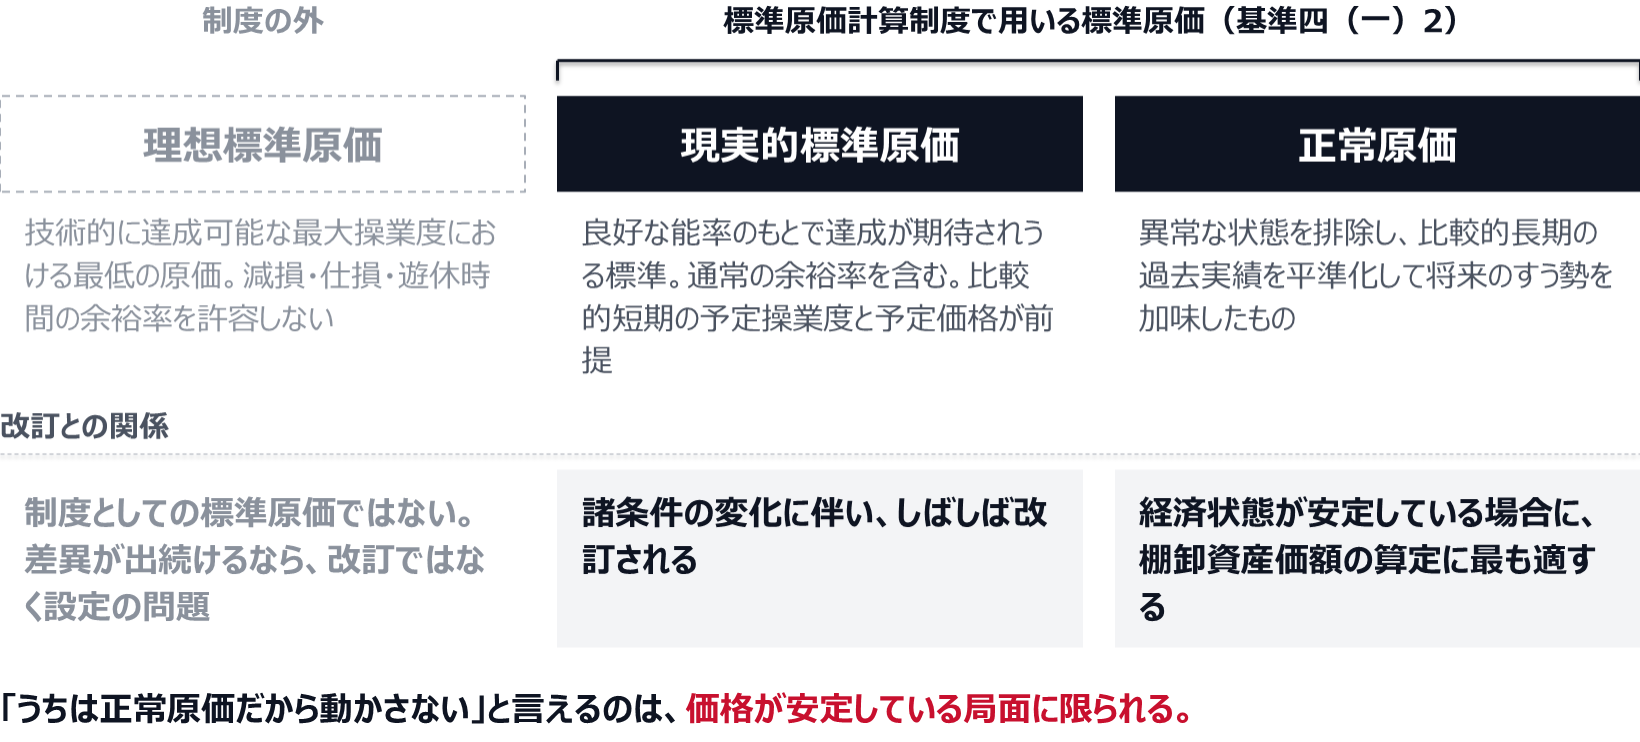
改訂周期の議論が噛み合わないのは、そもそも自社の標準がどの種類なのかを誰も言えないからだ。基準は、標準原価計算制度で用いる標準原価を現実的標準原価または正常原価に限定している(四(一)2)。この二つは性格が違う。
現実的標準原価は、良好な能率のもとで達成が期待されうる標準で、通常生ずると認められる程度の減損・仕損・遊休時間等の余裕率を含む。そして「比較的短期における予定操業度および予定価格を前提として決定され、これら諸条件の変化に伴い、しばしば改訂される標準原価」と説明されている。基準の側が、しばしば改訂されることを前提にしている。
正常原価は、異常な状態を排除し、比較的長期の過去実績を統計的に平準化して将来のすう勢を加味したものだ。こちらは「経済状態の安定している場合に、たな卸資産価額の算定のために最も適する」とされる。裏を返せば、経済状態が安定していない局面では、棚卸資産価額の算定においても最適とは書かれていない。
「うちは正常原価だから動かさない」と言えるのは、価格が安定している局面に限られる。 材料価格や賃率が動いている期に据え置きを正当化する根拠にはならない。まずここを社内で言語化する。自社の標準がどちらで、なぜその選択なのか。ここが決まっていない会社では、改訂の議論が毎回「去年もそうだったから」で終わる。
なお、理想標準原価(技術的に達成可能な最大操業度における最低の原価で、減損・仕損・遊休時間の余裕率を許容しないもの)は、基準にいう制度としての標準原価ではないと明記されている。達成不能な標準を置いて差異を出し続けている場合、それは改訂の問題ではなく設定の問題である。
制度で使える標準は2種類。正常原価を据え置く根拠は、価格が安定している局面にしかない
期中に動かしてよいのは価格標準だけ
ここが実務の核心になる。標準原価は、価格標準と物量標準の積で決まる。基準四一(標準原価の算定)も「原価要素の標準は、原則として物量標準と価格標準との両面を考慮して算定する」としている。改訂の議論は、この二つを分けないと行き詰まりやすい。
標準は二つの層でできている。期中に動かしてよい層と、動かしてはいけない層がある。
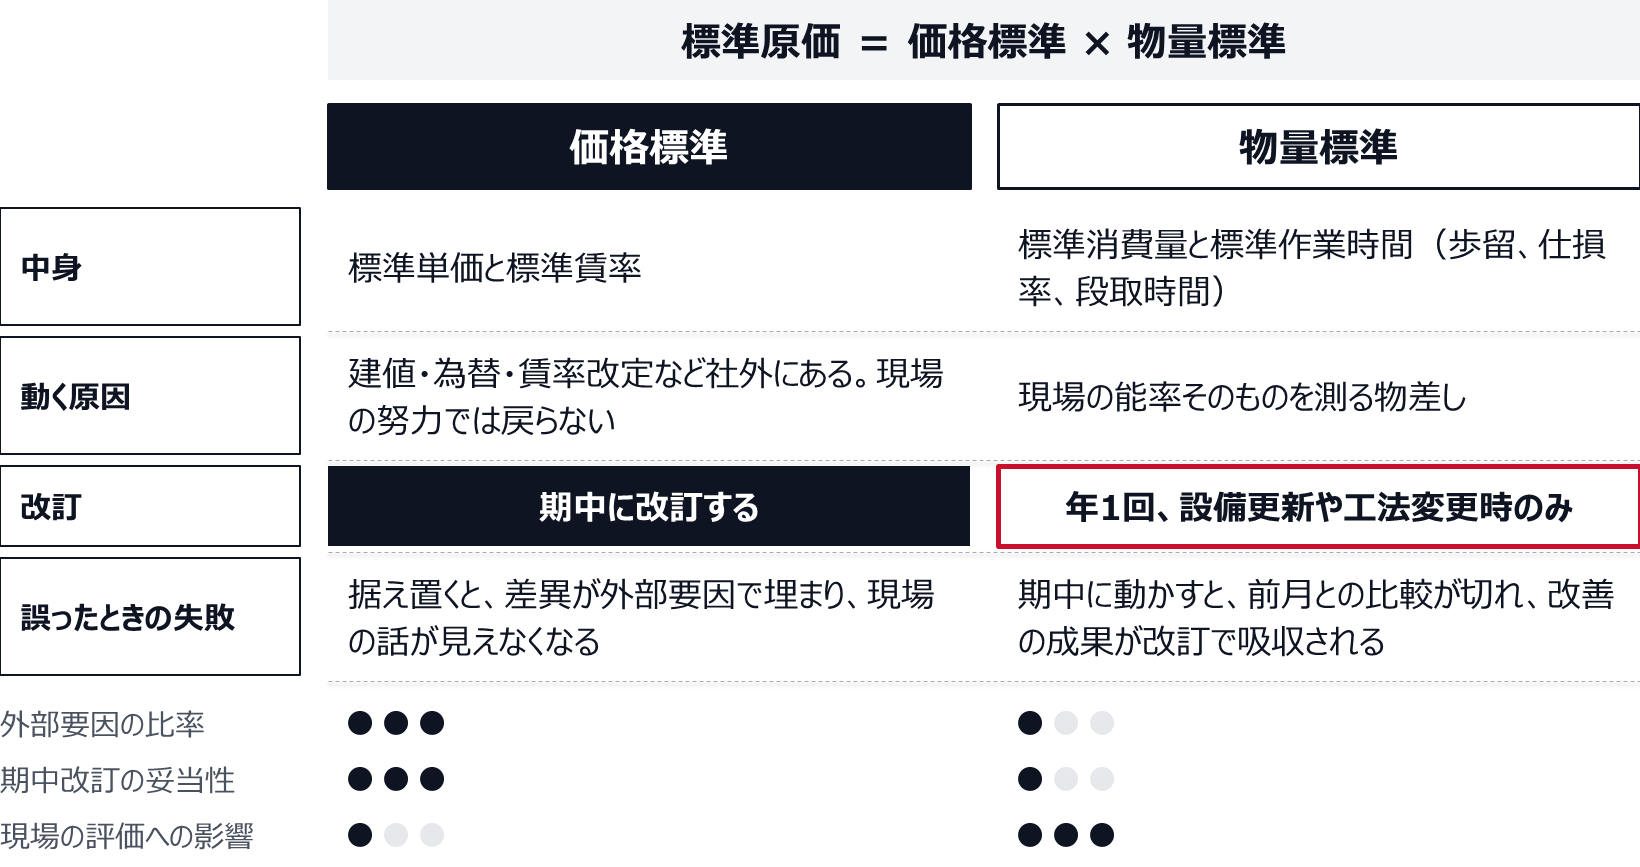
物量標準を期中に動かしたくなる場面は、いずれ来る。歩留が慢性的に悪く、毎月大きな数量差異が出ているときだ。だが、そこで標準を実績に寄せると、差異はゼロに近づき、問題そのものが数字から消える。悪い実績に合わせて標準を下げる改訂は、改善の放棄を会計処理の形で追認することになる。 物量標準の改訂は年1回、設備更新や工法変更のような生産の基本条件の変化を根拠にするときだけに限る。
逆に価格標準を据え置くと、材料費差異のほぼ全部が価格差異で埋まり、購買の交渉力も現場の歩留も読めなくなる。差異の中身を見たいなら、価格の層は実勢に寄せておくほうがよい。差異を責任部署に返す作法そのものは別稿で整理している(標準原価と原価差異分析の使い方、差異を責任部署と改善行動に変える読み方)。
発動条件は外部指標で書き、判断の場を作らない
期中改訂を「必要に応じて」と決めると、実務ではまず動かない。改訂には作業が伴い、作業には言い出す人が要るからだ。だから条件を先に数値で書き、超えたら自動的に発動する形にする。
書き方は三点でいい。第一に、監視する外部指標を選ぶ。主要材料の建値または指数、為替、賃率改定率。品目単位ではなく、原価に効く上位の材料に絞る。第二に、閾値と判定時点を決める。四半期末に、標準単価と直近の実勢単価の乖離が一定率を超えたら改訂、超えなければ据え置き。率は自社で決めるが、決め打ちでよい。第三に、改訂の適用開始月を固定する。判定した翌四半期の初月から。遡及適用はしない。
改訂を年1回のイベントから、四半期の定型作業に変える
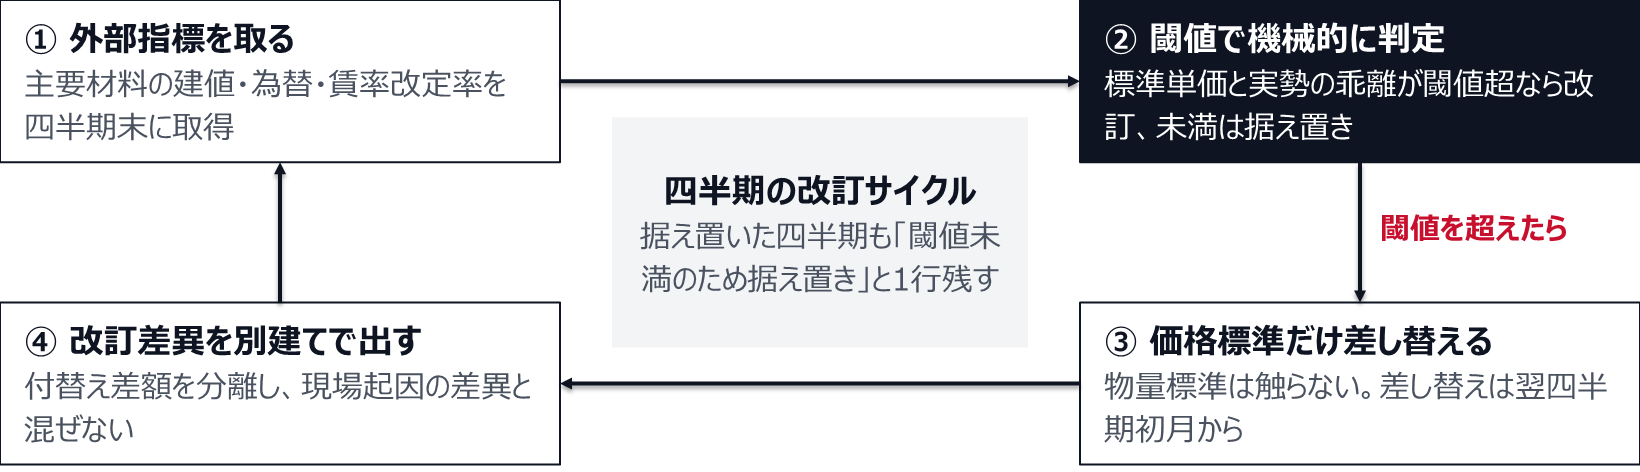
判定の記録は残す。据え置いた四半期についても「閾値未満のため据え置き」と一行書く。この記録が、期末に監査法人から標準の妥当性を問われたときの説明になる。据え置いた事実より、据え置くと判断した根拠が残っていないことのほうが問題になる。
据え置きの代償は、期末の配賦作業として跳ね返る
標準を動かさない選択には、会計処理上の代償がある。ここは意外に知られていない。
原価計算基準四七(原価差異の会計処理)は、標準原価計算制度における原価差異について、異常な状態に基づくと認められる数量差異・作業時間差異・能率差異等を非原価項目とし((二)1)、それ以外は実際原価計算制度における処理の方法に準じて処理するとしている((二)2)。そして準用される(一)3は、予定価格等が不適当なため比較的多額の原価差異が生ずる場合の処理を定めており、直接材料費・直接労務費・直接経費および製造間接費に関する原価差異を、当年度の売上原価と期末における棚卸資産に配賦するとしている。個別原価計算では指図書別または科目別、総合原価計算では科目別である。
つまり、標準が実勢からずれたまま多額の差異を出し続けると、期末に差異の配賦作業が発生し、棚卸資産の金額まで動く。期中改訂をしない判断は、作業を減らす判断ではない。作業を期末に寄せる判断である。 しかも期末に寄せた作業は、決算のクリティカルパス上で発生する。月次の締め日数を削る努力をしている会社ほど、この構造は割に合わない(決算早期化はなぜ頭打ちになるのか、締め日数の限界と次の投資先)。
据え置いた標準が生む多額の差異は、期末に売上原価と棚卸資産へ配賦する作業になる
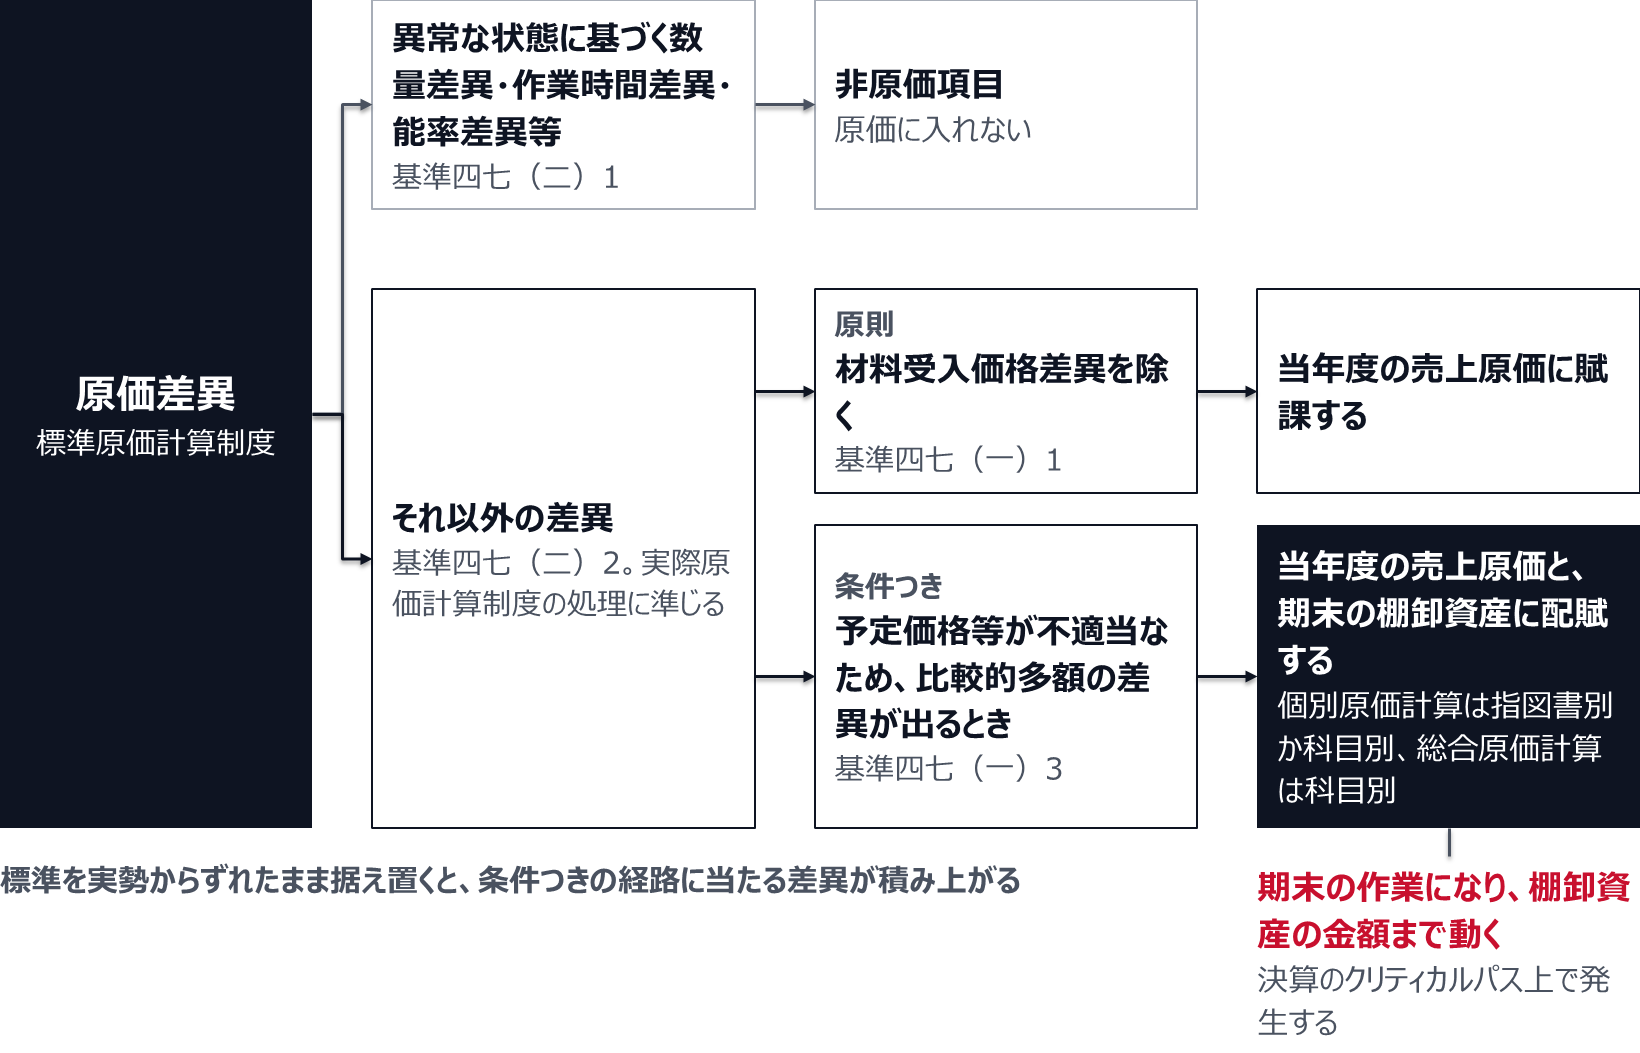
なお、異常な仕損・減損等は基準五(非原価項目)でも原価に算入しない項目とされている。標準が古いことによる差異と、異常事象による差異は、最初から別のバケツに入れる。混ぜると、標準の適否を判断する材料そのものが濁る。
改訂は「指示」まで終えて初めて改訂になる
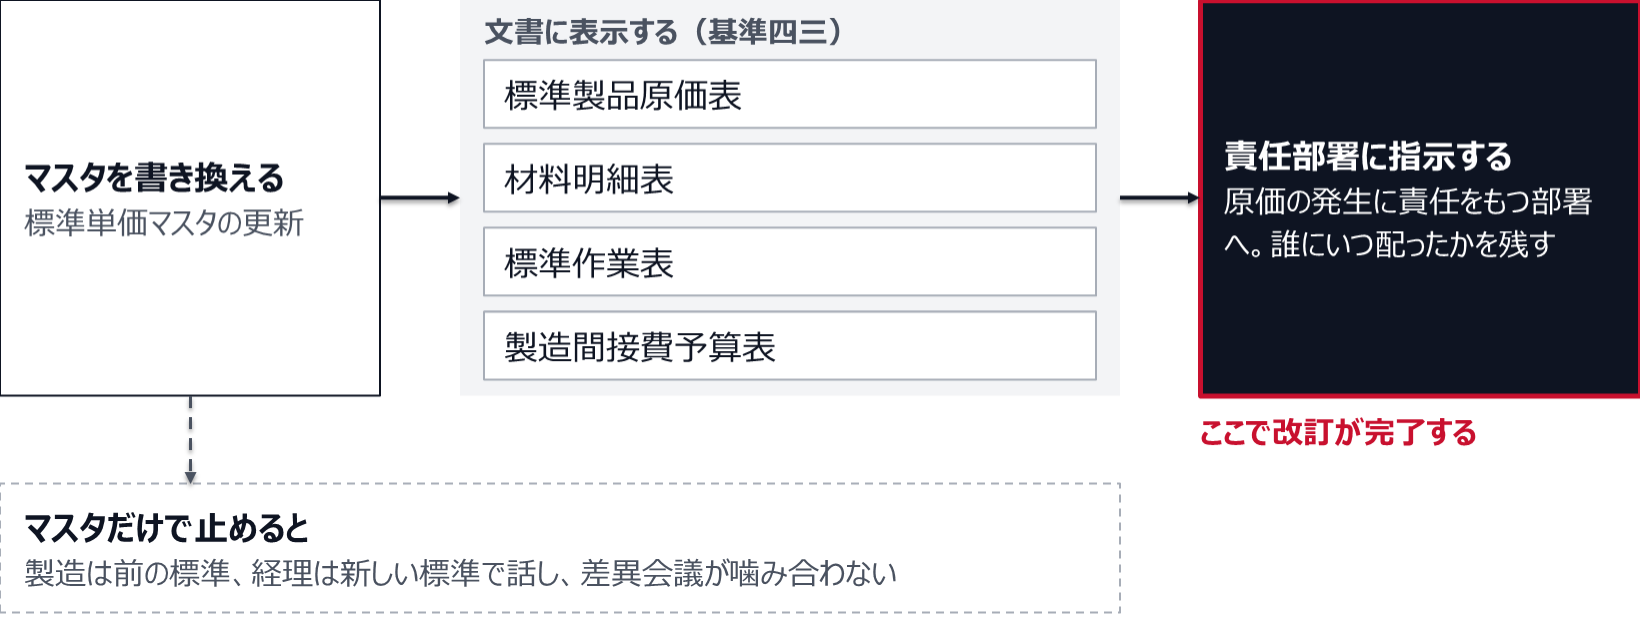
システムの標準単価マスタを書き換えた時点で改訂が終わったと考えている会社は多い。基準の立て付けは違う。
基準四三(標準原価の指示)は、標準原価が「一定の文書に表示されて原価発生について責任をもつ各部署に指示される」ものであり、その文書が標準原価会計機構における補助記録になると定めている。例示されているのは標準製品原価表、材料明細表、標準作業表、製造間接費予算表である。
ここが実務で最も落ちる。マスタだけ変えて現場に伝えないと、翌月の差異会議で製造部門は前の標準を前提に話し、経理は新しい標準で計算した差異を出す。噛み合わないまま一時間が過ぎる。改訂の作業は、マスタ更新ではなく、責任部署への指示で完了する。 改訂のたびに、どの文書を誰にいつ配ったかを残す。ERPで運用している場合も同じで、マスタ変更の承認フローと現場への通知は別の工程として設計する(製造業のSAP原価計算(製品原価管理)で、標準原価の差異を経営判断に返す方法)。
改訂はマスタの更新では終わらない。責任部署への指示で完了する
樹脂成形部品を主力とする部品メーカーで、原価差異の会議が形骸化していた。標準原価の改訂は毎年3月の一度だけ。原料樹脂の建値が期中に大きく動いた年で、材料費差異は毎月不利に振れ、上期だけで前年通期を超えた。経理は「価格要因です」と説明し、それ以上は誰も踏み込まなかった。実際には、同じ期間に主要ラインの歩留が悪化していた。だが数量差異は価格差異と合算された材料費差異の中に埋もれ、誰の目にも留まっていなかった。翌期から変えたのは二点だけだ。ひとつは、標準単価を四半期ごとに見直す運用にしたこと。監視するのは原料樹脂の建値と為替の二つに絞り、乖離が一定率を超えた四半期の翌初月に差し替える。もうひとつは、歩留と標準作業時間は年1回のまま動かさないと明文化したこと。改訂を始めた期の材料費差異は、金額としては前年より小さくなったが、重要なのはそこではなかった。数量差異が単独で読めるようになり、歩留の悪化が二か月目に議題として立った。原因は前年に切り替えた再生材の混合比率だった。標準を動かした結果として問題が見つかったのではない。標準を動かしたことで、隠れていた差異が表に出ただけである。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
差異表に「改訂差異」の列を1本足す
期中改訂を始めると、たいてい一度は混乱が起きる。改訂した月の差異が、前月までと比べて不連続に動くからだ。ここで説明を用意していないと、「経理が数字をいじった」という受け取られ方をする。
対処は単純で、差異表に改訂による付替え差額を別列で表示する。改訂前の標準で計算した差異と、改訂による差額を分けて並べる。現場が見るのは改訂前基準の列で、経営が見るのは合計の列になる。同じ月の差異を、能率を測る目的と損益を確定する目的で二通り出す。 これを最初の改訂のときに用意しておけば、以後の説明は要らない。
改訂した月は、差異表に「改訂差異」の列を1本足して二通りに見せる
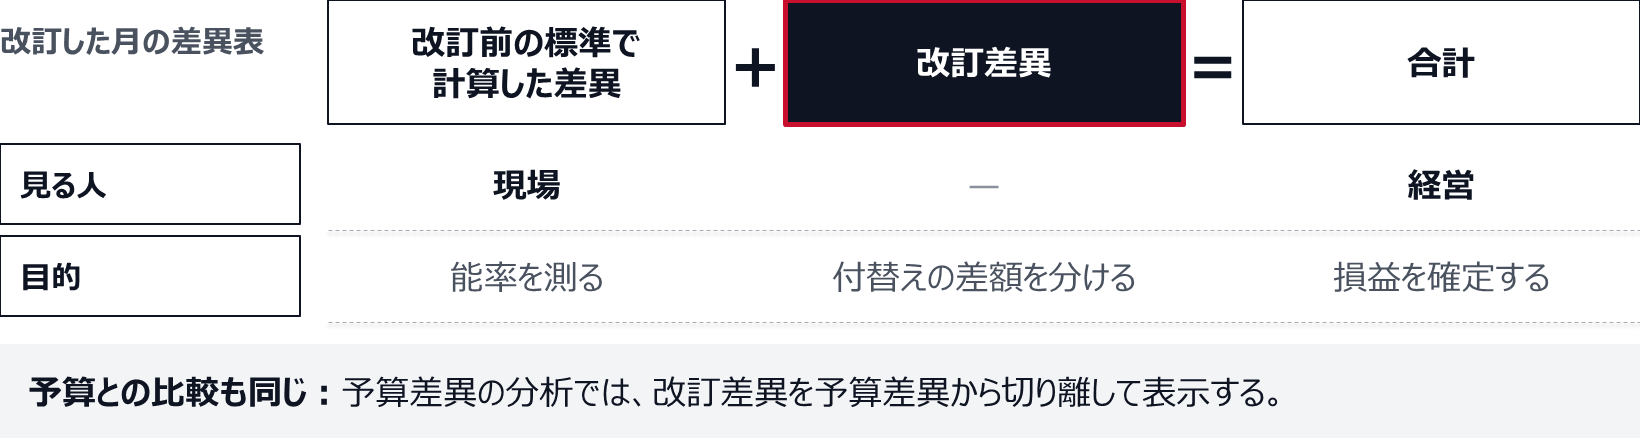
もうひとつ、期首の予算との関係も先に決めておく。標準を期中に改訂すると、予算編成時の標準原価と実績の標準が食い違う。予算差異の分析では、改訂差異を予算差異から切り離して表示する。これを決めずに走ると、予実会議で「予算のときの原価と違う」という指摘が毎回入る(予実管理が形骸化する3つの理由と、差異を打ち手につなぐ進め方)。
標準は「正しい原価」ではなく「今期の物差し」である
標準原価を精緻に作ろうとする会社ほど、改訂に慎重になる。正しい原価を一度決めたのだから軽々に動かすべきでない、という感覚だ。だが基準が求めているのは正しさではなく、現状に即していることだった。
物差しは、測る対象が変わったら目盛りを合わせ直す。合わせ直さない物差しで測り続けると、測定値は対象の変化ではなく物差しのずれを映すようになる。原価差異が毎月大きく出るのに誰も動けない会社で起きているのは、これである。次の四半期に向けてやることは三つある。自社の標準が現実的標準原価なのか正常原価なのかを言語化する。価格の層と物量の層を分ける。そのうえで、価格の層だけを外部指標の閾値で四半期ごとに合わせ直す。これで差異表は、現場の話ができる資料に戻る。


