

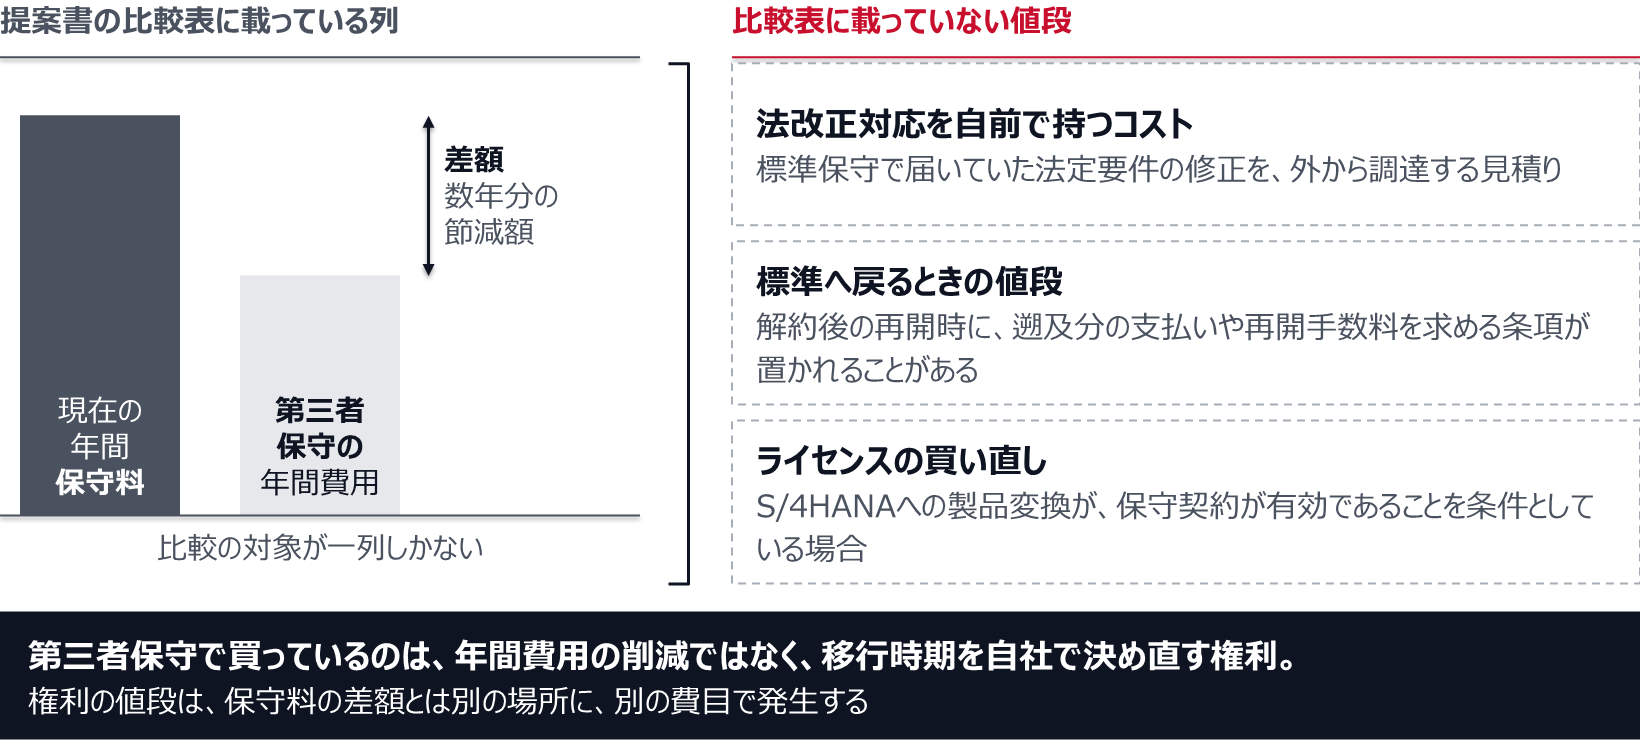
保守料の稟議に、見慣れない比較表が添えられてくることがある。左に現在の年間保守料、右に第三者保守に切り替えた場合の年間費用。差額に矢印が引かれ、数年分を積み上げた節減額が太字になっている。情報システム部門から上がってきた資料ではなく、たいてい提案してきた事業者の資料をそのまま貼ったものだ。
この表は間違ってはいない。ただ、比較の対象が一列しかない。第三者保守で買っているのは年間費用の削減ではなく、移行時期を自社で決め直す権利である。 権利には値段がついていて、その値段は保守料の差額とは別の場所に、別の費目で発生する。稟議で判断すべきはそちらの見積りであって、差額の大きさではない。
保守料の比較表には、権利の値段が載っていない
期限は動かない。動かせるのは自社の位置だけである
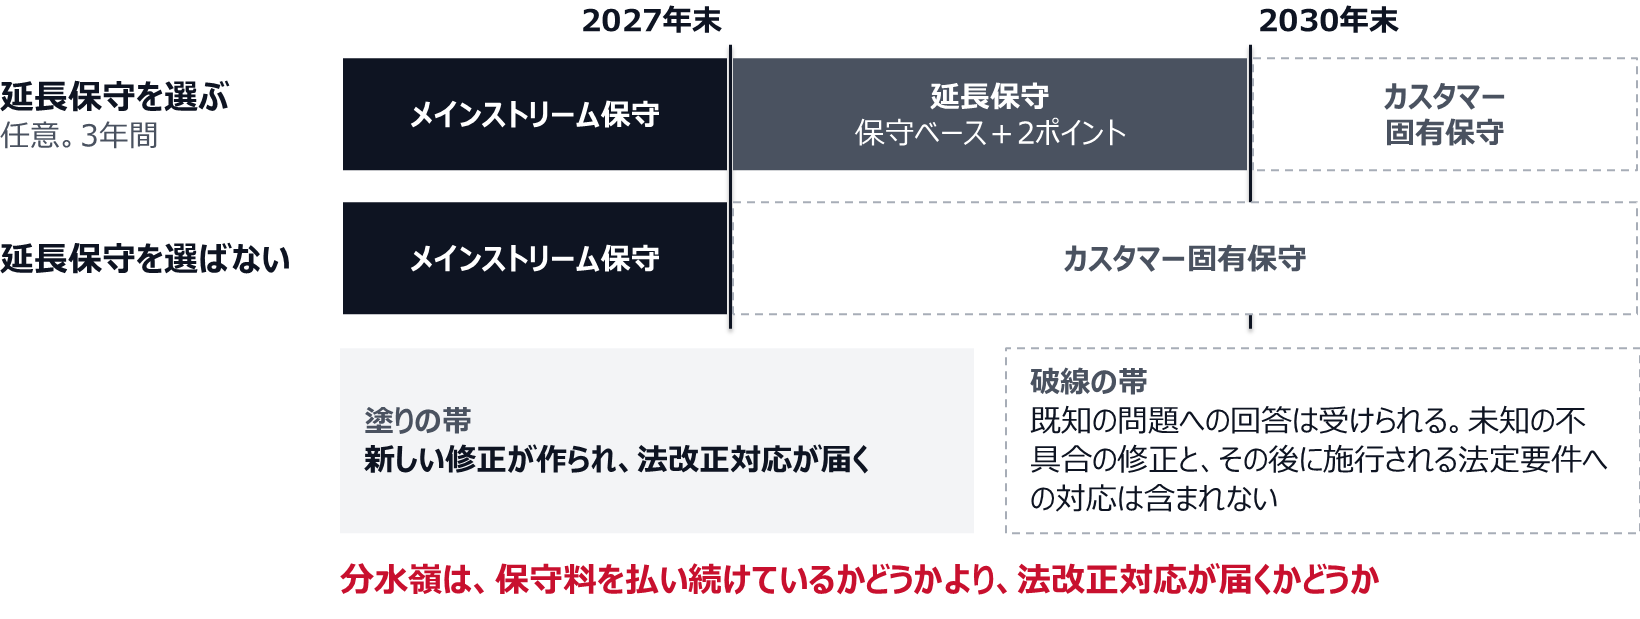
まず事実関係を固定する。SAPは、Business Suite 7の中核アプリケーションについてメインストリーム保守を2027年末までとした。より長い移行期間を必要とする顧客向けに、2028年初から2030年末までの3年間、延長保守を用意している。この延長保守には、Business Suite 7の対象範囲に係るサポート提供に対して2パーセントポイントのプレミアムが乗る。延長保守を選ばない場合、あるいは延長保守が終了した後は、カスタマー固有保守に移行する。
カスタマー固有保守という名称は穏やかだが、中身は「新しい修正はもう作られない」という状態を指す。既知の問題への回答は受けられても、未知の不具合の修正や、その後に施行される法定要件への対応は含まれない。ここが分水嶺で、保守料を払い続けているかどうかではなく、法改正対応が届くかどうかで会社の状態が変わる。
延長保守を選んでも選ばなくても、その先はカスタマー固有保守に移る
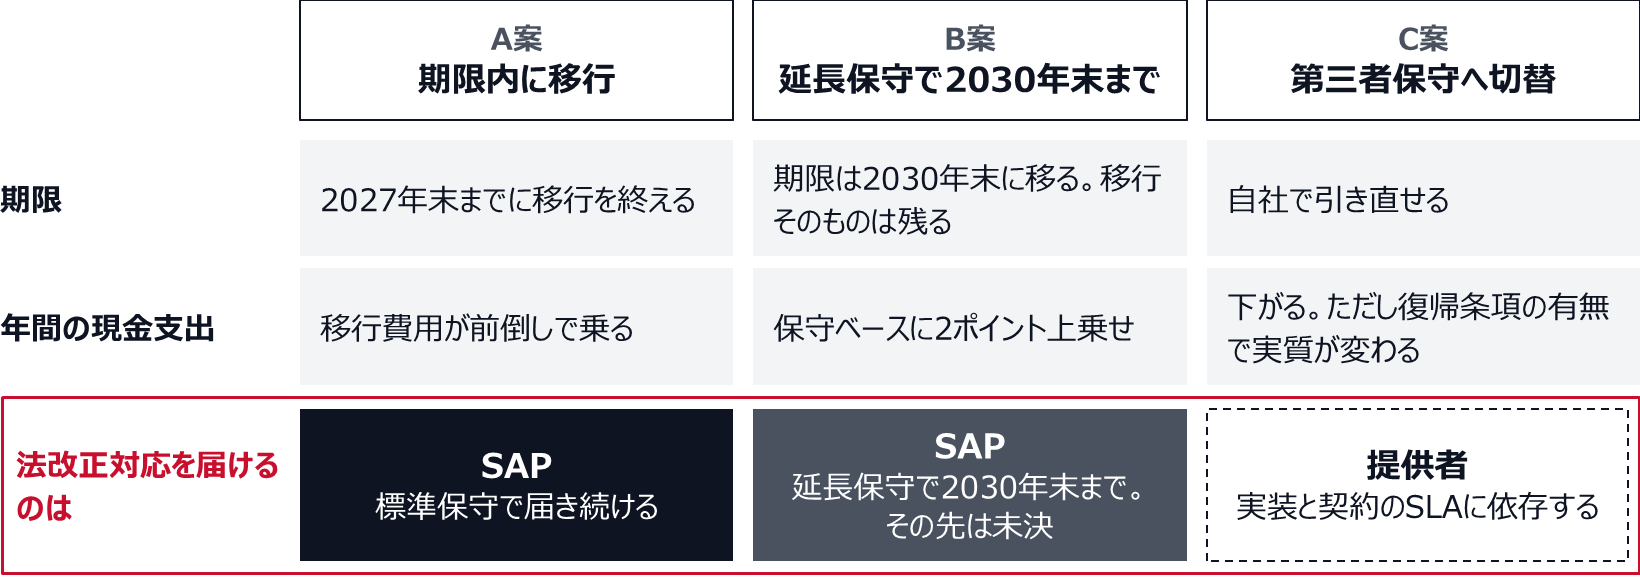
この構図を踏まえると、選択肢は三つに整理できる。期限内に移行する。延長保守で2030年末まで引き延ばす。第三者保守に切り替えて、期限を自社の都合で引き直す。三つ目は、二つ目の代わりでもあり、二つ目の後の受け皿でもある。
2027年という数字そのものの整理は別稿に譲る(SAP ERP 2027年問題とは何か、保守期限までに決めることと移行の全体像)。ここで扱うのは、三つを財務の同じ土俵に載せる方法である。
三案の違いは費用の大小でなく、誰が法改正対応を持つかで決まる
比較表の一列目に置くべきは、法改正対応の自力調達コストである
日本で会計システムを動かしている以上、法定要件は毎年どこかが動く。消費税の区分と税率、インボイスの登録番号まわりの処理、電子帳簿保存法に基づく保存要件、源泉徴収と法定調書の様式、社会保険料率。標準保守を払っている間、これらは「いつの間にか届いているもの」であって、費用として意識されない。第三者保守に切り替えた瞬間に、これが調達すべき役務に変わる。
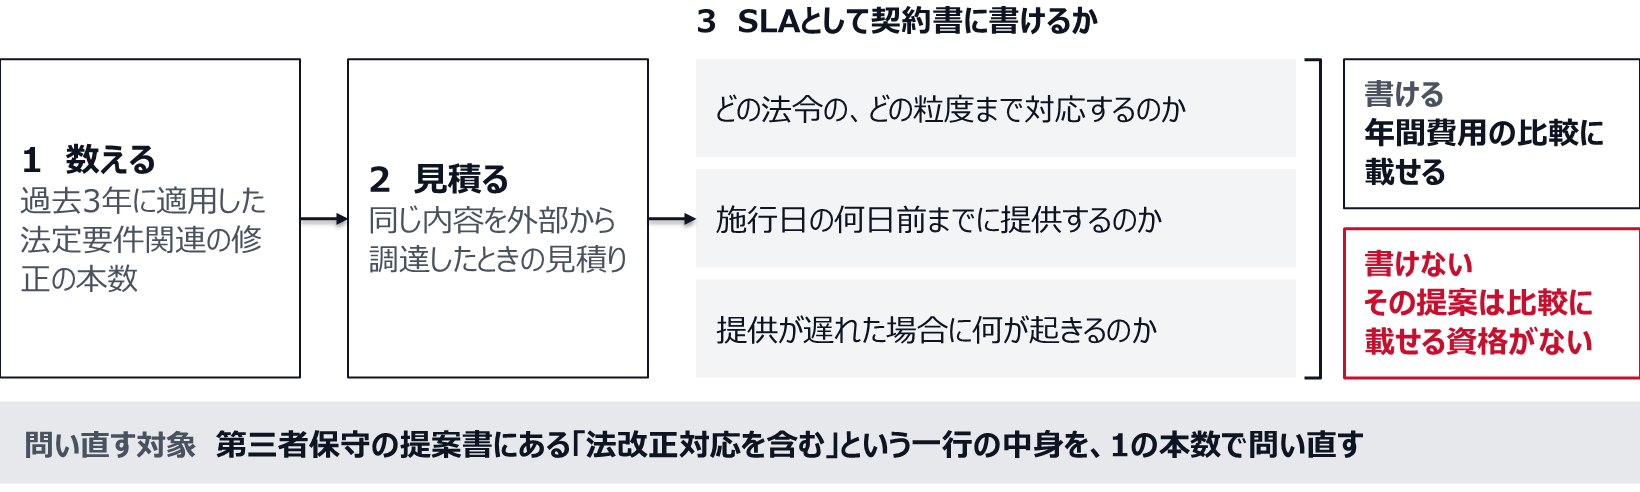
したがって比較表の一列目には、年間保守料ではなく「過去3年に自社が適用した法定要件関連の修正の本数」を置く。 自社の移送履歴から、法改正を理由とする変更リクエストを抜き出して数える。10本なのか60本なのかで、話がまったく変わる。そのうえで、同じ内容を外部から調達したときの見積りを取る。第三者保守の提案書に書かれた「法改正対応を含む」という一行の中身を、この本数で問い直す。
問い方は三つでよい。どの法令の、どの粒度まで対応するのか。施行日の何日前までに提供するのか。提供が遅れた場合に何が起きるのか。この三つがSLAとして契約書に書けないなら、その提案は年間費用の比較に載せる資格がない。 日本固有の要件をどこまで作り込むかという判断は、標準保守を前提にしていても難所である(SAPで日本固有の要件をどこまで作り込むか、インボイスと電子帳簿の落とし所)。
「法改正対応を含む」の中身は、本数と三つの問いで確かめる
もう一点。保守料で買っているものは更新そのものではなく、更新を取り込む権利である。取り込む工程を社内に持っていない会社は、標準保守を払っていても権利を毎年流している(SAPの年間保守料に見合う価値が出ない原因、標準機能の更新に追従できない体制)。すでに流している会社にとって、第三者保守への切替は「使っていないものを解約する」判断に近い。逆に、年次で取り込む工程を持っている会社にとっては、動いている装置を止める判断になる。 同じ提案でも、自社がどちらかで意味が反転する。
2030年の先の延長策は増えたが、法改正対応の問いは残る
SAPは2025年2月4日、「SAP ERP, private edition, transition option」の提供を予告し、2025年第2四半期に正式に発表するとした。SAP ERPからクラウドERPへ向かうRISE with SAPの途上にある、大規模で複雑な構成を持つ顧客に向けた提供で、対象のシステムを2030年末までにSAP ERP, private editionへ移すことが条件になる。購入は2028年から可能で、利用期間は2031年から2033年。料金は、2031年より前の同等のクラウドサブスクリプションより高く設定される(SAP News Center)。
これはオンプレミスのまま延長保守を買う道とは別物で、SAPのクラウド契約に乗ることと引き換えに最大3年を足す仕組みである。期限そのものを動かしたのではなく、契約の形を変えた顧客にだけ別の期限を用意したと読むのが正確だ。この記事の三案の外にある選択肢で、B案の先に「クラウド契約へ移り、ECCを2033年まで使う」という列を足すかどうかの判断材料になる。この列の費用は保守料ではなく、クラウドのサブスクリプションとして毎期の費用に乗る。
第三者保守の側でも、同じ年に保証期間が延びた。日本リミニストリートは2025年6月10日、SAP ECC 6.0とS/4HANAの全バージョンについて、第三者保守のサポートを2040年まで延長すると発表した。それまでは利用開始から15年間のサポートを保証していた(IT Leaders)。
これでC案の「いつまで使えるか」という不安は小さくなった。だが、比較表の一列目に置いた法定要件対応の粒度と期限は、保証期間とは別の問題として残る。SAPの移行オプションは法改正対応の修正を含むとされるので、この問いが残るのは第三者保守の側である。2040年まで保守を受けられることと、2040年まで日本の法改正に施行日前に追随できることは同じではない。 保証期間の長さを提案書で示されたら、同じ期間について、先に挙げた三つの問いへの書面の回答を求める。SAPの保守契約を離れたあと、セキュリティ上の脆弱性をどの方法で塞ぐのかも、あわせて確かめておく。
標準へ戻るときの値段を、切り替える前に読む
第三者保守の検討で最も抜けやすいのが、復帰の条件である。ここは一般論では決まらず、自社が結んだ契約の条項が答えを持っている。読むべき箇所は三つある。
第一に、保守契約を解約した後に再開する場合の条件。ソフトウェア保守の契約では、解約期間中の遡及分の支払いや再開手数料を求める条項が置かれることがある。自社の契約書に該当条項があるかどうかを、提案を受けた週のうちに法務と確認する。 ないなら復帰は軽い。あるなら、その金額は第三者保守の年間節減額から差し引いて評価すべき将来債務になる。
第二に、既存ライセンスをS/4HANAへ持ち込む仕組みの前提条件。ライセンスの製品変換は、保守契約が有効であることを条件としている場合がある。これが該当すると、第三者保守に切り替えた数年後に移行を決めたとき、ライセンスを買い直すことになる。年間の節減額と、買い直しの一時金を並べて初めて比較が成立する。ライセンス体系の読み方は別稿で扱っている(SAPのライセンスとデジタルアクセスを棚卸しする手順、未使用権限と外部連携)。
第三に、提供者側の適法性。第三者保守の領域には訴訟の歴史がある。オラクルは2007年、SAPが買収したTomorrowNowがオラクル製品のサポート提供にあたって不正なダウンロードを行ったとして提訴し、SAPは責任を認めて損害額のみが争点となった。陪審の13億ドルの評決は覆され、第9巡回区控訴裁判所は3億5,670万ドルへの減額を示し、オラクルは2014年11月にこの金額と利息250万ドルを受け入れて決着した。この事件が示しているのは、第三者保守という業態そのものの是非ではなく、修正パッチをどう作り、どの資料を根拠にしているかという内部プロセスが法的リスクの本体だという点である。 デューデリジェンスの質問は、価格でなくそこに向ける。
会計は「費用が減る」とは教えない。「費用の形が変わる」と教える
ここから財務の側に降りる。三案の比較で、損益計算書に現れる姿はかなり違う。
保守料は発生した期の費用である。移行に投じた支出のうち、資産計上の要件を満たすものは無形固定資産となり、償却を通じて複数年に配分される。研究開発費等実務指針第11項は、自社利用のソフトウェアについて、その利用により将来の収益獲得または費用削減が確実であることが認められるという要件を満たすか否かを判断し、確実と認められる場合は無形固定資産に計上し、確実であると認められない場合または確実であるかどうか不明な場合には費用処理するとしている。
資産計上の開始時点は、将来の収益獲得または費用削減が確実であると認められる状況になった時点であり、そのことを立証できる証憑に基づいて決定する。同第12項は、証憑の例として制作予算が承認された社内稟議書や、制作原価を集計するための制作番号を記入した管理台帳を挙げている。移行を先送りするという判断は、この稟議の日付を後ろへ動かす判断でもある。 償却の開始も、同じ幅だけ後ろへ動く。
償却期間は、同第21項により、自社利用のソフトウェアは利用可能期間によるべきだが原則として5年以内の年数とし、5年を超える年数とするときには合理的な根拠に基づくことが必要とされる。税務上も、ソフトウエアの耐用年数は複写して販売するための原本または研究開発用のものが3年、その他のものが5年である(国税庁タックスアンサーNo.5461)。
保守料は発生した期の費用、移行の支出は要件を満たせば資産になる
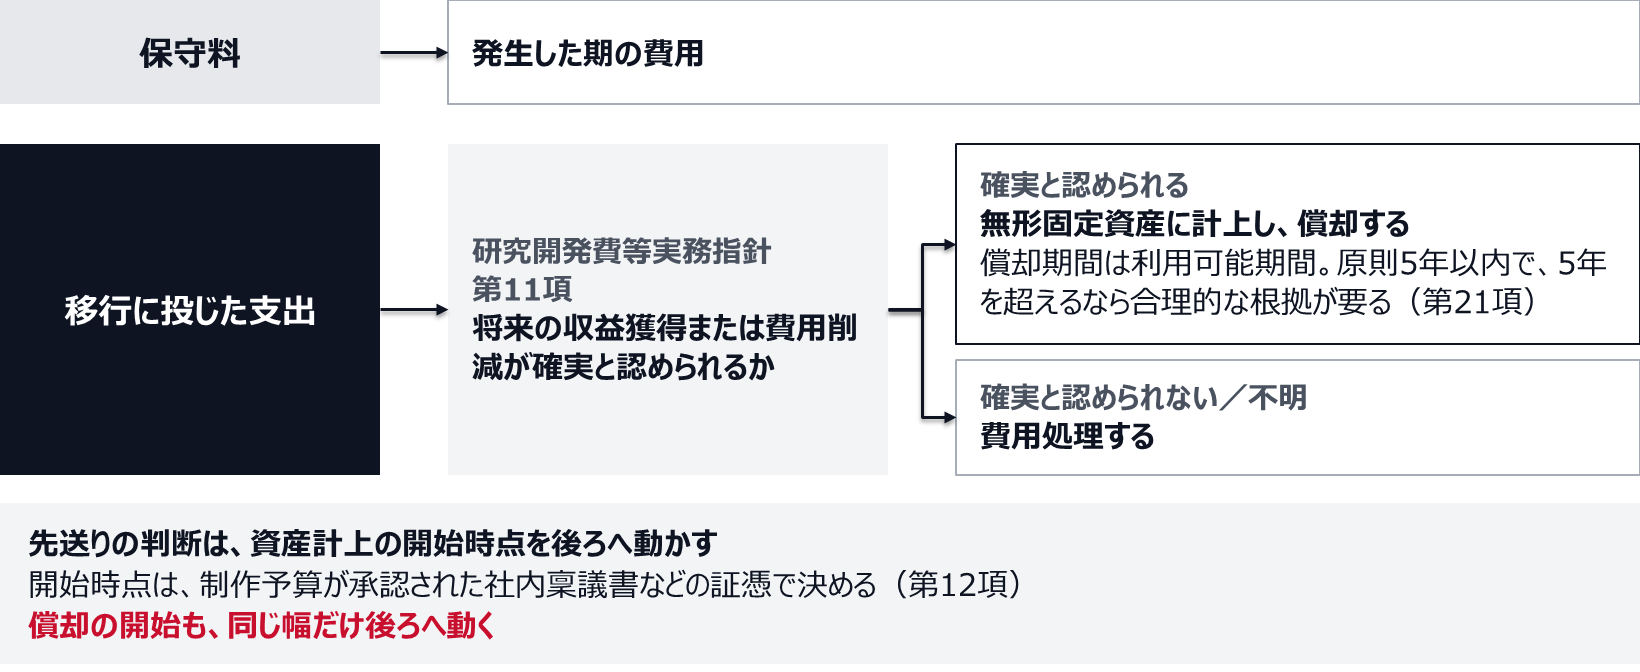
つまり、第三者保守で年間の現金支出を下げても、それは投資の総額を減らしたのではなく、費用計上の形と時期を変えただけである。稟議で「何年でいくら浮く」と書くなら、同じ表の下に「償却の開始が何年後ろへ動くか」を並べておく。 そこを並べないと、後年度の損益で説明のつかない段差が出る。投資の効果を試算する型そのものは別稿にまとめてある(SAP導入の費用対効果(ROI)の見積もり方、延命投資を経営に説明する手順)。
先送りを決めた瞬間に、旧システムの見積りが動く
ここが実務で最も見落とされる。そして、監査法人から最初に質問が来る箇所でもある。
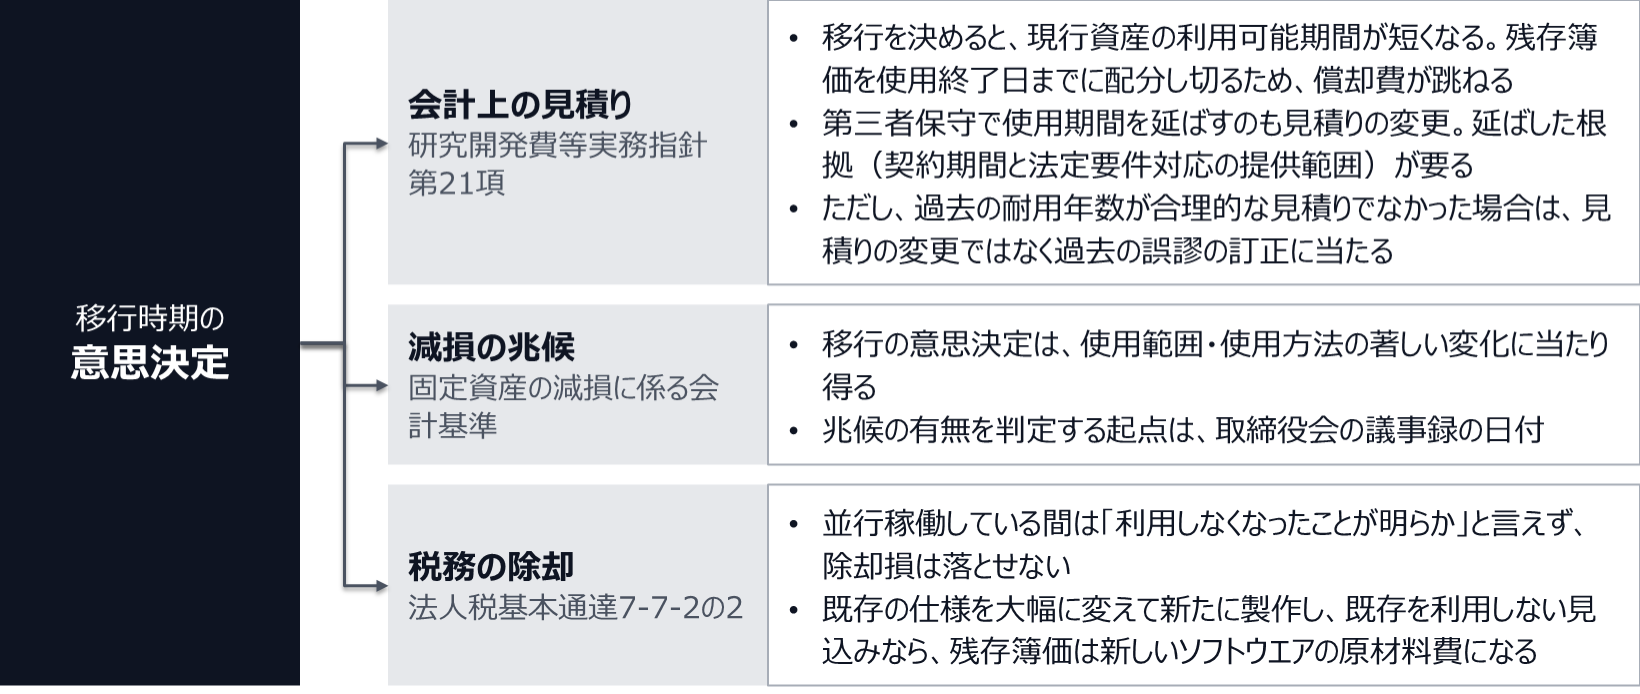
研究開発費等実務指針第21項は、自社利用ソフトウェアの利用可能期間について適宜見直しを行うことを求めている。見直しの結果として耐用年数を変更した場合は、当期および翌期以降の償却額を変更後の残存耐用年数に基づいて算定する。ただし、過去に定めた耐用年数がその時点での合理的な見積りに基づくものでなく、これを事後的に合理的な見積りに基づいたものに変更する場合には、会計上の見積りの変更ではなく過去の誤謬の訂正に該当する点に留意するとされている。
この規定は、三案のいずれを選んでも効いてくる。
移行を決めれば、現行システムに紐づく資産の使用終了日が決まる。残存簿価をその日までに配分し切る必要があり、償却費が跳ねる。逆に、第三者保守で使用期間を延ばすと決めた場合も見積りの変更であり、延ばした根拠の説明が要る。 その根拠は、第三者保守契約の期間と、法定要件対応の提供範囲である。契約書がそのまま監査の証憑になる。ここを口頭の方針だけで済ませると、翌期の監査で耐用年数の妥当性が論点化する。
減損の側も見ておく。固定資産の減損に係る会計基準は、減損の兆候の例示として、資産または資産グループが使用されている営業活動から生ずる損益またはキャッシュ・フローの継続的なマイナス、使用範囲・使用方法の著しい変化(事業のリストラなど)、市場価格の著しい下落を挙げている(企業会計審議会、2002年8月9日)。移行の意思決定は、使用方法の著しい変化に当たり得る。兆候の有無を判定する起点は、取締役会の議事録の日付になる。
税務では除却の要件が別に立つ。法人税基本通達7-7-2の2は、ソフトウエアにつき物理的な除却、廃棄、消滅等がない場合であっても、今後事業の用に供しないことが明らかな事実があるときは、帳簿価額(処分見込価額がある場合にはこれを控除した残額)をその事実が生じた日の属する事業年度の損金の額に算入することができるとする。挙げられている場合の一つが、自社利用のソフトウエアについて、そのソフトウエアによるデータ処理の対象となる業務が廃止され、当該ソフトウエアを利用しなくなったことが明らかな場合、またはハードウエアやオペレーティングシステムの変更等によって他のソフトウエアを利用することになり、従来のソフトウエアを利用しなくなったことが明らかな場合である。
含意ははっきりしている。並行稼働している間は「利用しなくなったことが明らか」とは言えないため、除却損は落とせない。 並行稼働を半年取るか3か月で切るかは、システム部門のリスク許容度の話に見えて、損金算入の期を動かす財務の話でもある。加えて、既存ソフトウエア等の仕様を大幅に変更して新たなソフトウエアを製作する場合で、製作後に既存ソフトウエア等を利用することが見込まれないときは、その既存ソフトウエア等の残存簿価は新たなソフトウエアの製作のために要した原材料費となる(同No.5461)。除却損として一度に落ちるのか、新資産の取得価額に乗って5年に伸びるのかは、移行の型によって変わる。移行方式を決める会議に経理が入っていないと、この分岐は誰も検討しないまま通過する(S/4HANA移行の3つのアプローチ、新規構築・コンバージョン・選択的移行の違い)。
移行時期の意思決定は、会計上の見積り・減損・税務の除却の3か所を動かす
三案を、同じ紙の上に並べる
比較表の列は、金額だけでは足りない。次の六列で並べると、議論が価格交渉から意思決定に戻る。
| 比較の列 | A案(期限内に移行) | B案(延長保守で2030年末) | C案(第三者保守) |
|---|---|---|---|
| 年間の現金支出 | 移行費用が前倒しで乗る | 保守ベースに2ポイント上乗せ | 下がる。ただし復帰条項の有無で実質が変わる |
| 法定要件対応の担い手 | SAP | SAP | 提供者。粒度と期限をSLAで縛れるかが前提 |
| 2031年以降の姿 | 標準の更新を受け続ける | 未決。改めて同じ判断が来る | 未決。標準へ戻る値段が判断材料になる |
| 会計上の見積り変更 | 意思決定時に旧資産の利用可能期間を短縮 | 短縮の時期が最大3年後ろへ | 延長の合理的根拠を契約で示す必要 |
| 税務上の除却 | 並行稼働の終了日で損金算入時期が決まる | 同左。時期が後ろへ | 当面発生しない |
| 監査法人への説明 | 償却変更と減損の兆候 | 同左 | 耐用年数延長の根拠と保守提供範囲 |
この表を埋めていくと、多くの会社でB案とC案の差が「2030年末という他人が決めた期限を、自社の期限に置き換えるかどうか」に収斂する。 置き換えたいのは、たいてい別の投資と時期が重なっているからだ。それなら比較すべきは保守料でなく、投資の順番である。
産業機械の部品を扱う会社で、ECCの稼働から14年が経っていた。情報システム部門が持ってきた第三者保守の提案は、年間保守料をおよそ半分にするというもので、5年分の節減額が資料の表紙に載っていた。経理部長がまず出したのは金額の異議ではなく、二つの依頼だった。一つは、過去3年に本番へ入った移送のうち、法令改正を理由とするものを抜き出して数えること。もう一つは、保守契約書のうち解約と再開に関する条項の写しを持ってくること。 移送の集計には10日かかった。3年で法令起因の変更は31本、うち消費税とインボイスまわりが19本を占めていた。契約書のほうは、法務が読んで、解約後の再開時に遡及分の支払いを求める条項が存在することを確認した。この二つを提案書の隣に置いたところ、議論の焦点が価格から供給責任に移った。第三者保守の候補先に対して、31本の内訳をそのまま渡し、同じ範囲を何日前までに提供できるかを書面で回答するよう求めた。回答は、税率変更のような大きな改正には対応できるが、様式レベルの細かい改正は個別見積りになる、というものだった。個別見積りの部分を年間の想定本数で概算すると、節減額のおよそ4割が消えた。 最終的にこの会社が選んだのはB案の延長保守だった。決め手は残った6割の経済性ではなく、翌々年に予定していた基幹の物流システム更新と、移行の山が重ならない年に移すためだった。経理部長の言い方はこうだった。金の話に見えていたが、実際には工事の順番の話だった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決めるのは差額でなく、三つの前提
第一に、法定要件対応の本数を自社の移送履歴から数え、それを外部調達する見積りを取ってから比較表を作る。 年間保守料の差額だけの表は、比較になっていない。数えるのに要するのは10日程度で、この作業を飛ばした稟議は後で作り直しになりやすい。
第二に、復帰の値段を先に読む。 解約後の再開条件と、既存ライセンスをS/4HANAへ持ち込む前提条件。どちらも自社の契約書にしか答えがない。読むのは提案を受けた週で、比較表を作る前である。
第三に、先送りの判断が会計上の見積りを動かすことを、意思決定の議事録に書き込んでおく。 移行を決めれば現行資産の利用可能期間は短くなり、延ばすなら延ばした根拠が要る。除却損の期は並行稼働の終了日で決まり、移行の型によっては残存簿価が新資産の取得価額に乗る。この三つは決算の後で調整できない。決める会議に経理が同席していたかどうかで、翌々期の損益が変わる。


