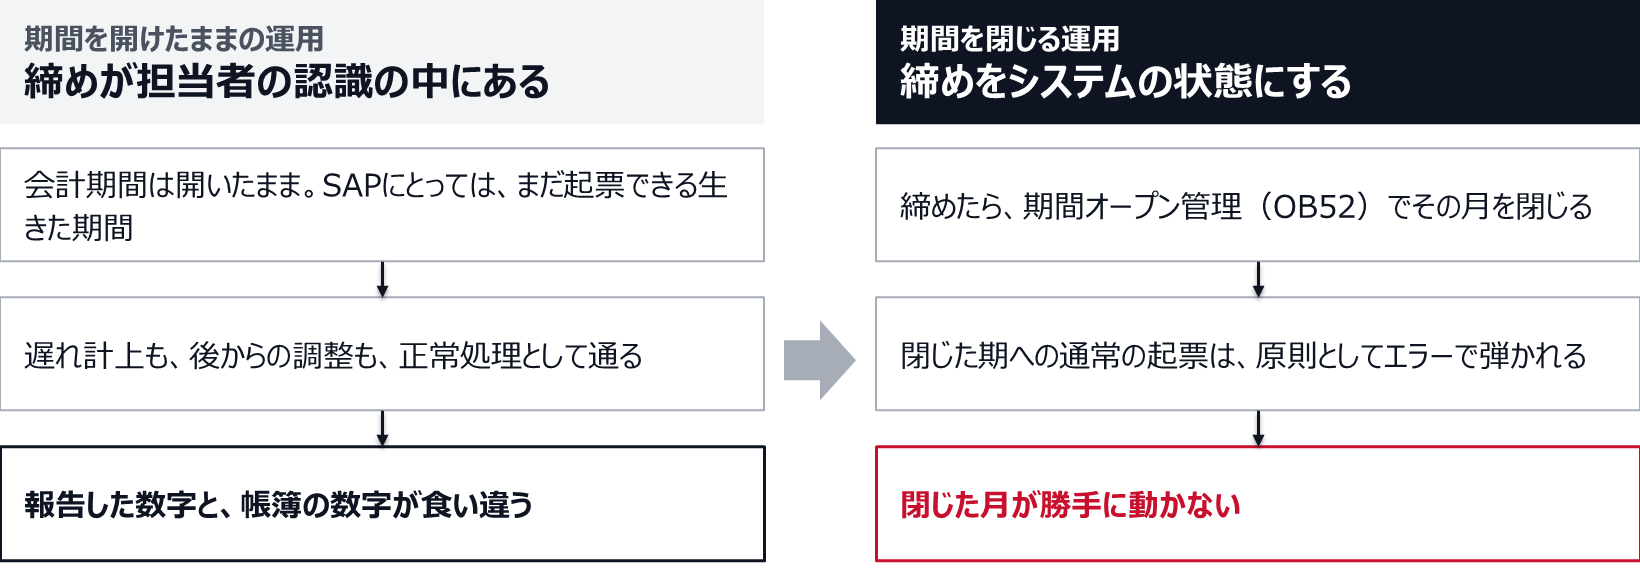
月次を締めて経営に数字を報告した。その数日後、別の担当者が「前月分の計上を忘れていた」と、締めたはずの月に伝票を起票する。SAPは何事もなく受け付ける。その月の残高は静かに変わり、経営に報告した数字と、いま帳簿に残っている数字が食い違う。監査の局面でこの差を問われて初めて、「あの月はいつ・誰が締めて、締めた後に何本の伝票が入ったのか」を誰も答えられないことに気づく。原因ははっきりしている。SAPの会計期間を開けっ放しにしているからだ。締めるという行為が、システム上の状態変化として存在せず、担当者の「もう締めたつもり」という認識の中にしかない。だから締めた後でも伝票が通り、報告した数字がいつのまにか動く。
「締めた」がシステムの状態になっていない
問題の根は、締めが担当者の頭の中の出来事にとどまっていることだ。会計期間が開いたままなら、SAPにとってその月はまだ起票可能な生きた期間であり、誰が何本入れても正常処理として通る。「締めた」という宣言が、伝票をブロックする状態変化に結びついていない。だから、うっかりの遅れ計上も、意図的な数字の後から調整も、同じように素通りする。
締めを担当者の認識から、システムの状態に移す
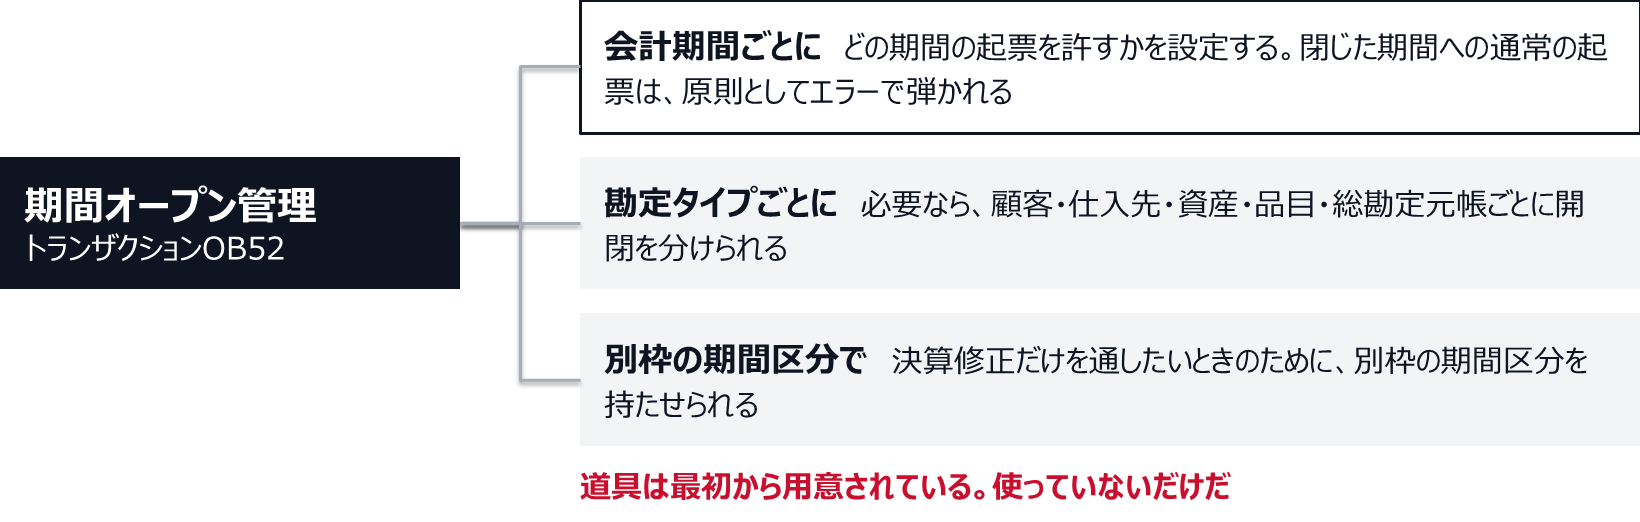
SAPにはこれを制御する仕組みがある。期間オープン管理(トランザクションOB52)で、会計期間ごとに「どの期間の起票を許すか」を設定できる。閉じた期間を指定すれば、その期への通常の伝票起票は原則としてエラーで弾かれる。加えて、必要なら特定の勘定タイプ(顧客・仕入先・資産・品目・総勘定元帳)ごとに開閉を分けられるし、決算修正だけを通したいときのために別枠の期間区分を持たせることもできる。道具は最初から用意されている。使っていないだけだ。
期間オープン管理(OB52)は、3つの単位で起票を制御できる
締めを「申請・承認・記録」のサイクルにする
期間を閉じる運用は、一度設定して終わりではない。毎月、開けて・締めて・必要なら限定的に再オープンする、というサイクルを統制の効いた形で運用する必要がある。
会計期間の開閉を、締めの承認と記録を伴うサイクルにする。
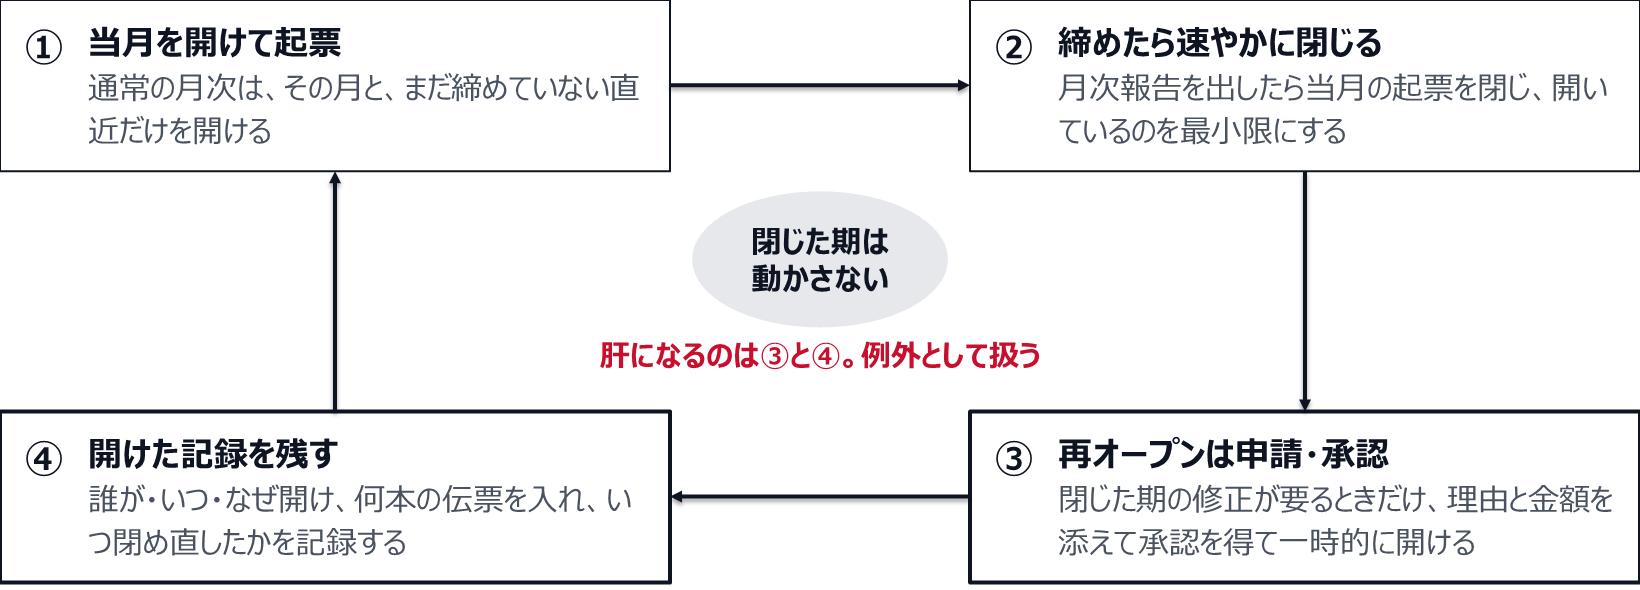
このサイクルで肝になるのは③と④だ。閉じた期を絶対に開けないのは非現実的で、監査対応や誤りの訂正でどうしても遡って直す場面はある。要は、それを例外として扱い、誰の承認で・なぜ開け・何を入れて・いつ閉め直したかを残すこと。再オープンが誰でも自由にできて記録も残らないなら、閉じている意味がない。逆に、再オープンに承認と記録の一手間を課すだけで、「とりあえず前月に入れておこう」という安易な遡り計上は大きく減る。
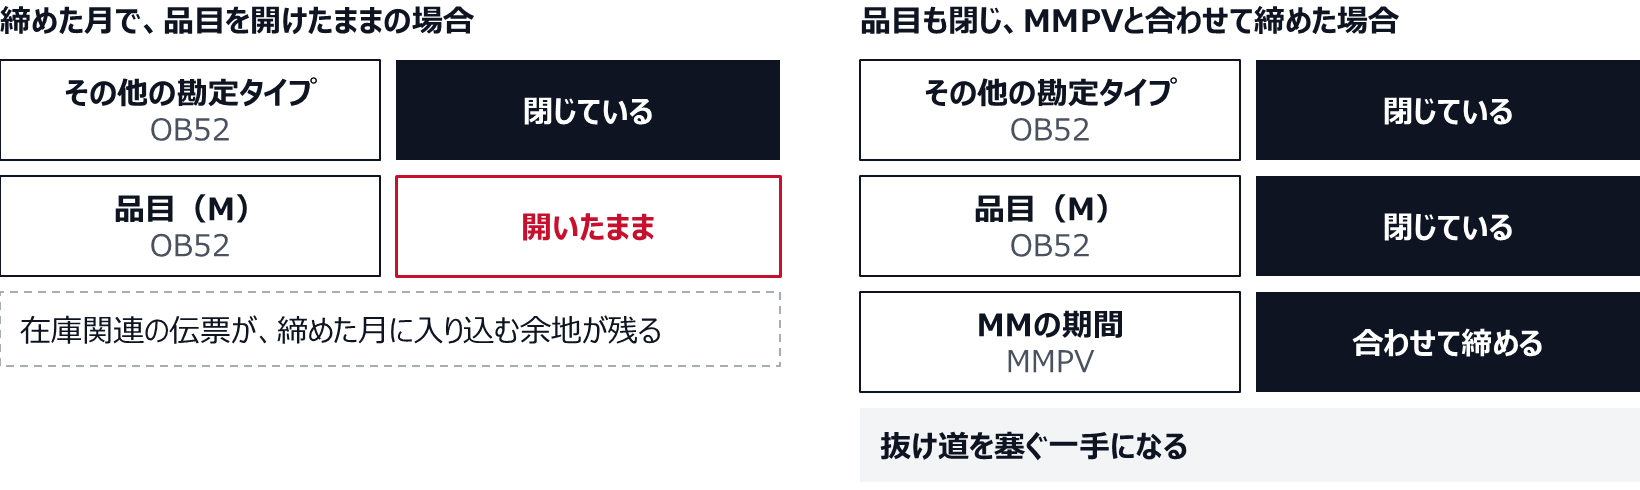
なお、SAPで在庫評価を扱う会社では、会計期間(FI側)とは別に、購買・在庫(MM側)の期間をずらす操作(MMPV)も月次で必要になる。OB52で品目の勘定タイプ(M)を開けたままにしておくと、在庫関連の伝票が締めた月に入り込む余地が残る。品目の勘定タイプもOB52で閉じ、MMPVと歩調を合わせて締めることも、抜け道を塞ぐ一手になる。
OB52で品目の勘定タイプを開けたままにすると、抜け道が残る
権限と分掌で「閉める鍵」を守る
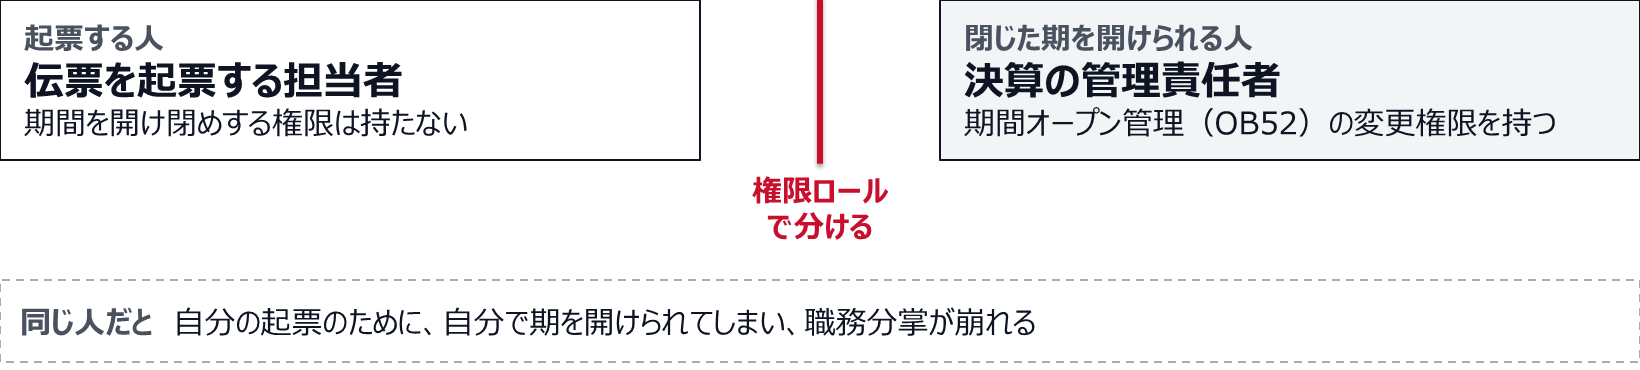
期間の開閉が統制として機能するには、その設定を変えられる人を絞る必要がある。OB52を誰でも触れるなら、閉じてもすぐ開けられてしまい、締めが形だけになる。期間オープン管理の変更権限は決算の管理責任者に限定し、伝票を起票する担当者からは分離する。起票する人と、閉じた期を開けられる人が同一だと、自分の起票のために自分で期を開けられてしまい、職務分掌が崩れる。この分離は、権限ロールの設計で物理的に担保するのが本筋だ(SAPの権限設計と職務分掌(SoD)、内部統制を仕組みで担保する実務と判断基準)。
起票する人と、閉じた期を開けられる人を分ける
ある会社は、月次を締めても会計期間を閉じておらず、報告後に「前月の費用を計上し忘れた」という遡り伝票が毎月数本入っていた。経営会議で使った数字と、後から見た帳簿の数字が合わず、差の説明に毎回時間を取られていた。対策は特別なものではなく、期間オープン管理で締めた月を確実に閉じ、再オープンは決算責任者の承認と記録を条件にしただけだ。閉じた月に入れたい修正は翌月の処理に回すか、承認を得て一時的に開ける運用に整理した。数か月で遡り伝票はほぼ消え、報告値と確定値が一致するようになった。締めるという行為を、認識からシステムの状態に移した効果だった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
締めたら、閉じる
決算を締めた後に数字が動くなら、まず確かめるのは、締めた月の会計期間がOB52で実際に閉じているかだ。SAPは期間オープン管理でこれを制御でき、閉じれば遡り起票は原則として弾かれる。締めたら速やかに閉じ、開けているのは必要最小限にし、再オープンは申請・承認・記録を伴わせ、開閉の権限は決算責任者に絞る。この運用が定着すれば、「締めたつもり」という認識依存の締めから、システムの状態と承認記録に裏打ちされた締めに変わる。内部統制をシステムの証跡で効かせる発想は、承認ワークフローや例外検知にも広がる(S/4HANAで内部統制を効かせる方法、証跡・承認ワークフロー・例外検知の設計)。