

連結決算のツールを選ぶとき、「SAPを入れているからGroup Reporting(GR)が当然」とは限らない。CCH Tagetik、Oracle FCCS、OneStreamといった専業の連結パッケージと比べて、GRが効く会社と、かえって負担が増える会社に分かれるからだ。判断軸は3つ——連結の規模、取引消去(インターカンパニー消去)の複雑さ、そして「単一台帳化」でどれだけ得をするか。本稿はこの3軸で、自社にGRが向くかを切り分ける。
まずGRの正体——「ERPの中で閉じる連結」
SAP S/4HANA for Group Reporting(以下GR)は、ERPと別建ての連結エンジンではない。S/4HANAの会計の心臓であるユニバーサルジャーナル(Universal Journal=全モジュールの仕訳を1本に束ねた明細テーブルACDOCA)から、消去も組替も同じ基盤の上で行う。連結後の数字は別テーブル(ACDOCU)に積まれるが、出発点の単体データはERPの実績そのものだ。
これが従来の連結との決定的な違いになる。旧来のBPCやFC(Financial Consolidation)、他社の連結パッケージは、各社の試算表をいったん吸い上げて(収集して)連結エンジンに流し込む「箱の外」のツールだった。GRは箱の中にいる。だから単体の実績が動けば連結側もリアルタイムに見え、月次の途中でも締め前でも連結ベースの数字を覗ける。SAP自身が「one version of the truth(真実は一つ)」と謳うのはこの構造を指している。
従来の連結とGRは、データの居場所が逆だ
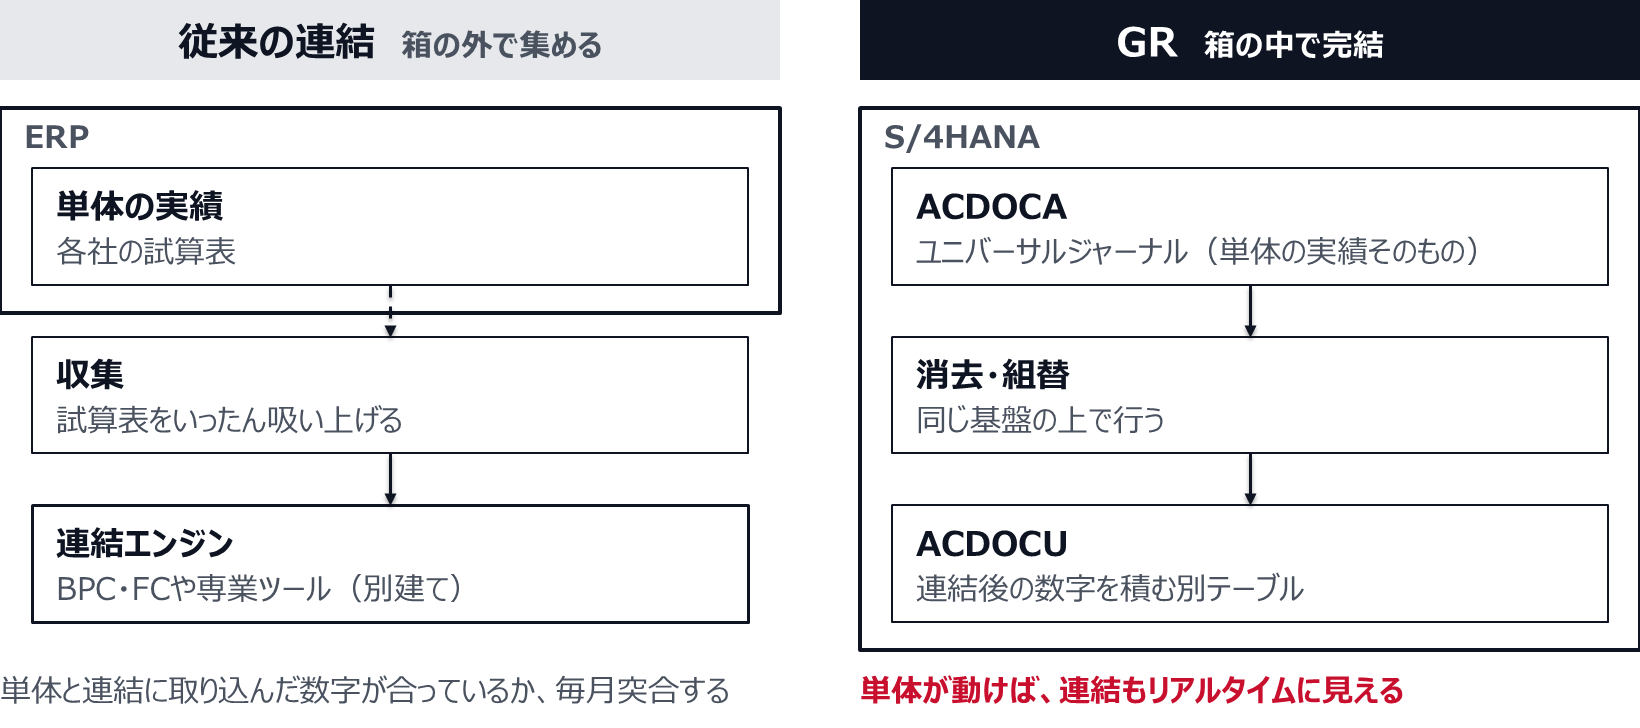
機能としては、インターカンパニー消去の自動化、マトリクス連結(法的な連結とセグメント・利益センター等の管理連結を同時に作る仕組み)、ICMR(インターカンパニー・マッチング&リコンシリエーション=相手会社との債権債務を1行単位で突合する照合エンジン)、マルチGAAP(IFRSとローカル基準の併走)、少数株主持分や投資消去の計算まで、連結の主要な型はひととおり載っている。機能の網羅性で専業ツールに大きく見劣りするわけではない。問題は「自社の連結で、その網羅性が活きるか」だ。そこを切り分けるのが、次の3軸である。
GRの向き不向きは、機能表ではなく3軸の掛け算で決まる
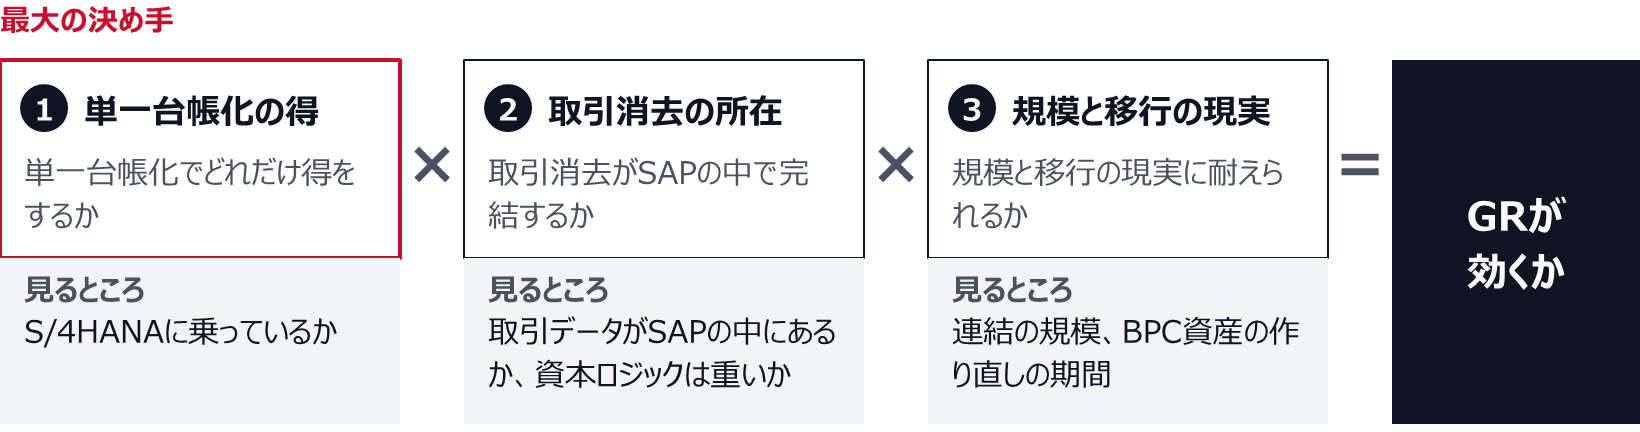
軸1:単一台帳化のメリット——ここがGRの最大の決め手
GRを選ぶ理由は、機能表の○×ではなく、連結が単体と地続きになることにある。
専業の連結パッケージを別建てで運用すると、「収集(データの吸い上げ)」と「リコンシリエーション(突合)」の工程が挟まる。単体の数字と連結に取り込んだ数字が合っているか、毎月チェックする。マッピング(勘定科目の読み替え)がずれれば差異の原因究明に半日を費やす。GRが効くのは、まさにこの収集・突合の往復をERPの中で消せる会社だ。
単一台帳化の恩恵を受けられる会社と、そのメリットがほとんど消える会社は、S/4HANAの有無で分かれる。
単一台帳化が効くかどうかは、S/4HANAに乗っているかで分かれる
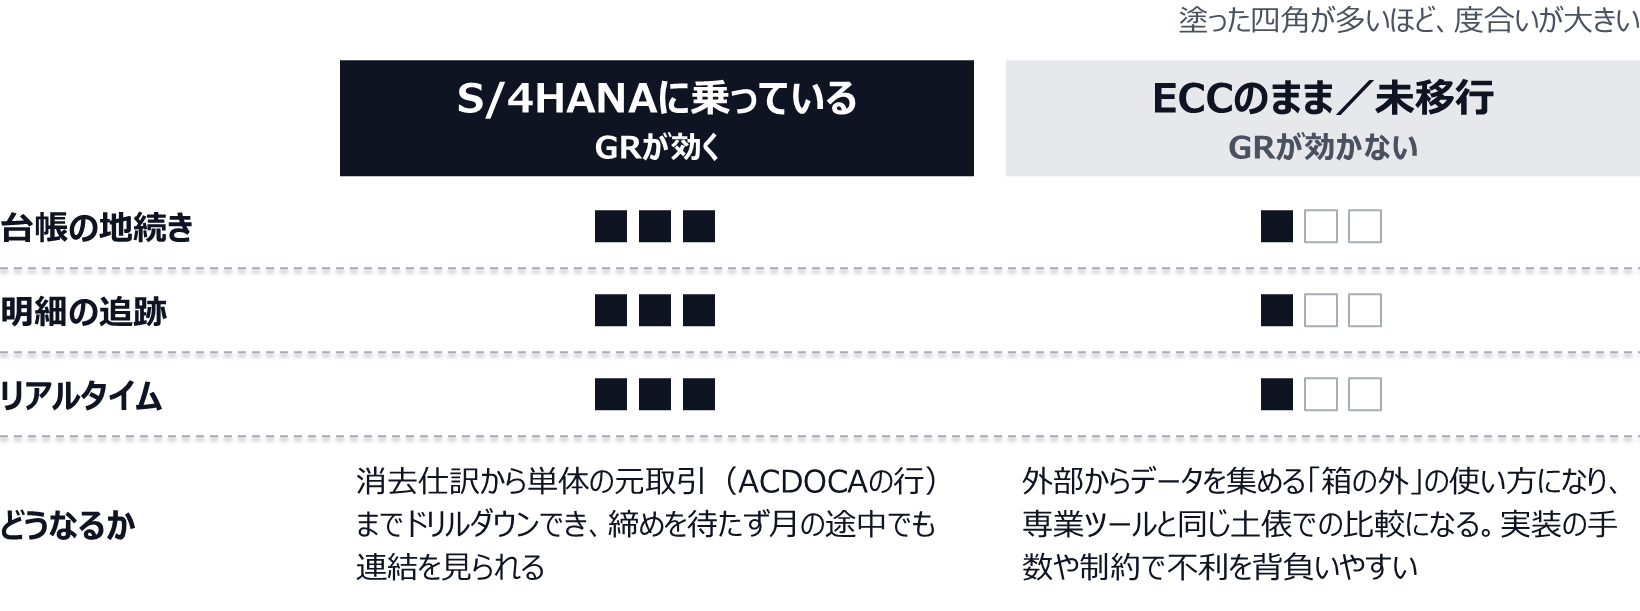
単一台帳化の効果が大きいのは、おおむね次の条件がそろう会社だ。
- グループの中核がすでにS/4HANAに乗っている、または移行が決まっている(GRはS/4HANAと一体なので、これが事実上の前提条件)
- 連結の明細まで遡って原因を追いたい(消去仕訳から単体の元取引まで画面で辿れる)
- 連結ベースの数字を月の途中でも見たい(リアルタイム性がそのまま意思決定の速さになる)
逆に言えば、まだS/4HANAに乗っていない、あるいは当面ECCのままというグループでは、この最大のメリットがまるごと効かない。GRだけを先行導入しようとすると、結局は外部からデータを集める「箱の外」の使い方になり、わざわざGRを選ぶ意味が薄れる。専業ツールと同じ土俵での比較になり、むしろ実装の手数や制約で不利を背負いやすい。GRはS/4HANAと一体で使う前提のツールだと割り切っておきたい。
軸2:取引消去(インターカンパニー)の複雑さ
連結の難所は、たいていインターカンパニー消去にある。ここの複雑さでGRの相性が変わる。
GRのICMRは強力だが、その威力は取引データがSAPの中に揃っているほど発揮される。相手会社コードや取引参照が単体の仕訳に乗っていれば、1行単位の自動マッチングがそのまま回る。グループの取引の大半がS/4HANA内で完結している会社にとっては、突合の手作業が大きく減る、ここはGRの強い領域だ。一方で、相性が問われる連結もある。取引消去を2つの軸で置くと、GRの効きどころが見える。
消去の「データの所在」と「資本ロジックの重さ」で相性が割れる
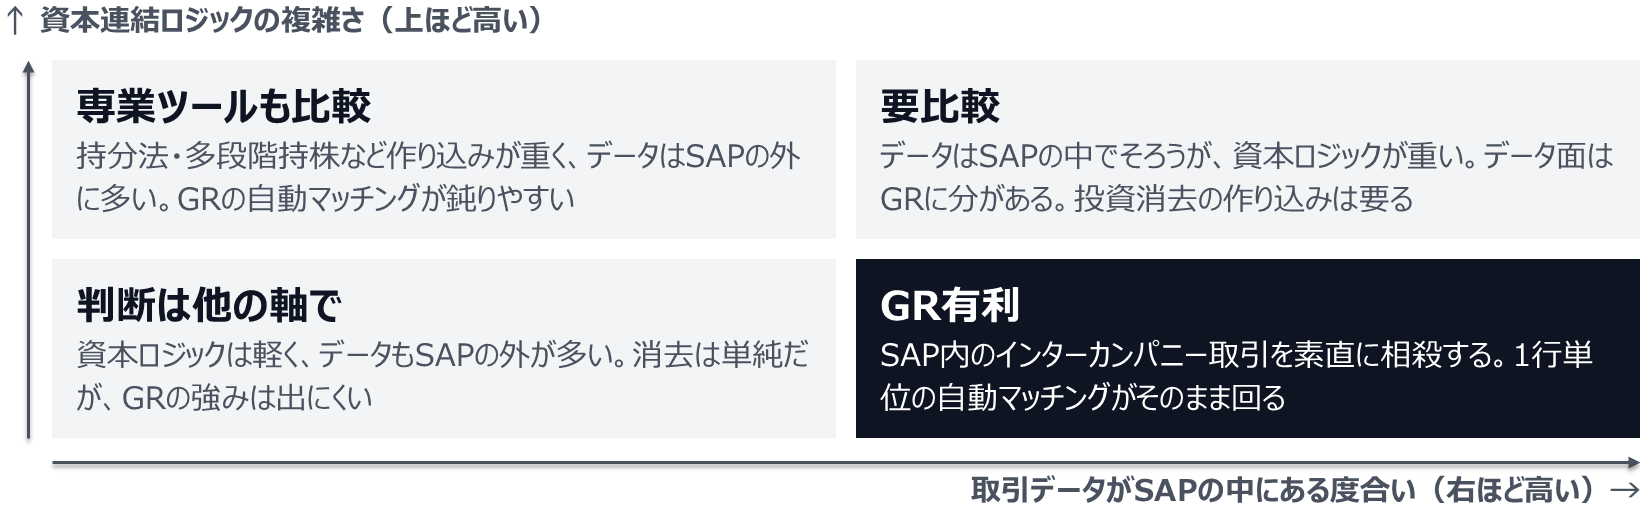
相性が問われるのは、具体的には次のような連結だ。
- グループ内に非SAPの子会社が多数ある(海外の小さな現地法人が現地パッケージや表計算で記帳、M&Aで入った会社が別ERPのまま)→突合に必要な情報がSAPの外にあり、前処理の負担が増える
- 持分法や複雑な資本連結の作り込みが重い(多段階の持株構造、期中の持分変動、複雑な投資消去)→標準機能だけでは設定の作り込みが要る。ここはCCH TagetikやOneStreamが連結ロジックの柔軟さで歴史的に分厚い領域
ざっくりした目安として、取引消去が「SAP内のインターカンパニー取引の素直な相殺」が中心ならGR有利、「外部から集めた多数の子会社を、複雑な資本ロジックで畳む」のが中心なら専業ツールも本気で比較対象、と捉えるとぶれにくい。
軸3:連結の規模と、移行の現実
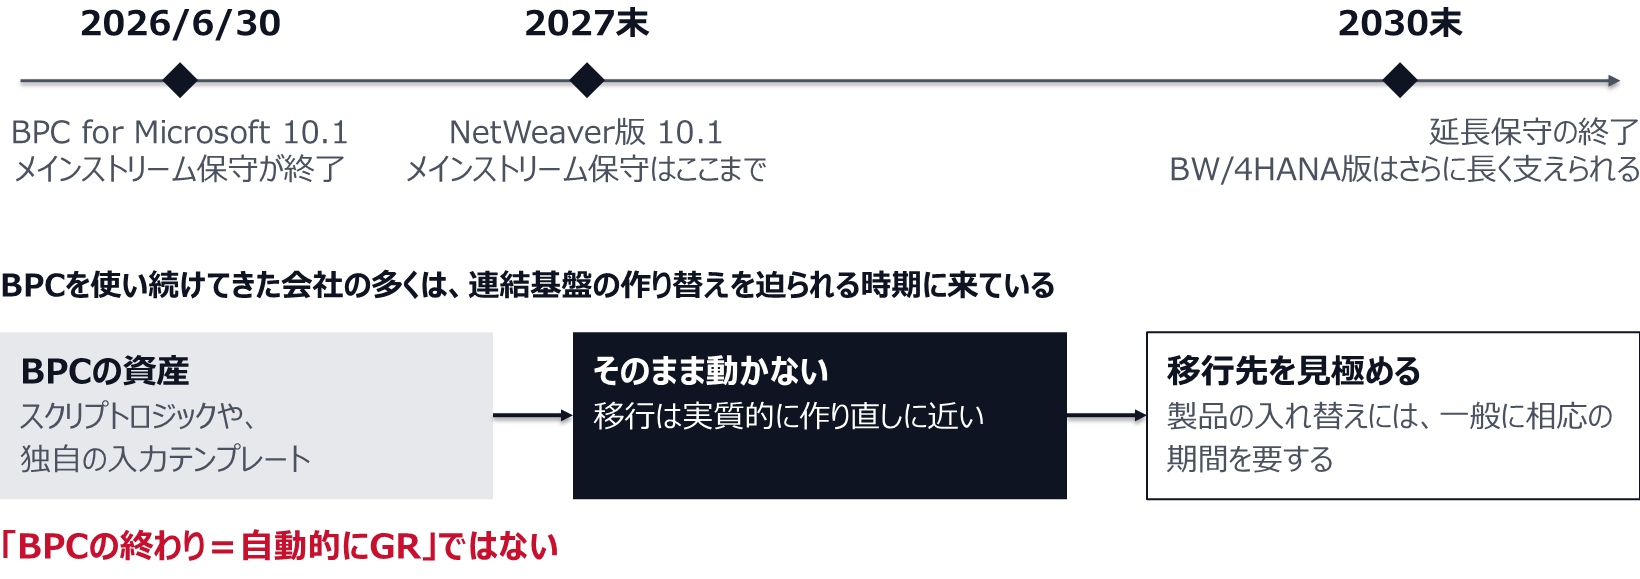
最後の軸は規模、そして見落とされがちな移行コストだ。ここで外せない事実がある。BPCを使い続けてきた会社の多くは、好むと好まざるとにかかわらず、連結基盤の作り替えを迫られる時期に来ている。
GRはその有力な移行先としてSAPが推す本命だが、「BPCの終わり=自動的にGR」ではない点は強調したい。BPCの資産(スクリプトロジックや独自の入力テンプレート)はそのまま動かない。移行は実質的に作り直しに近く、一般に製品の入れ替えには相応の期間を要する。
BPC→GRは延命ではなく、作り直しに近い
規模・状況別に整理すると、判断は3つのパターンに分かれる。自社がどこにいるかで、GR一択でよいか、比較が要るかが変わる。
規模・状況の3パターンで、GRの選び方は変わる
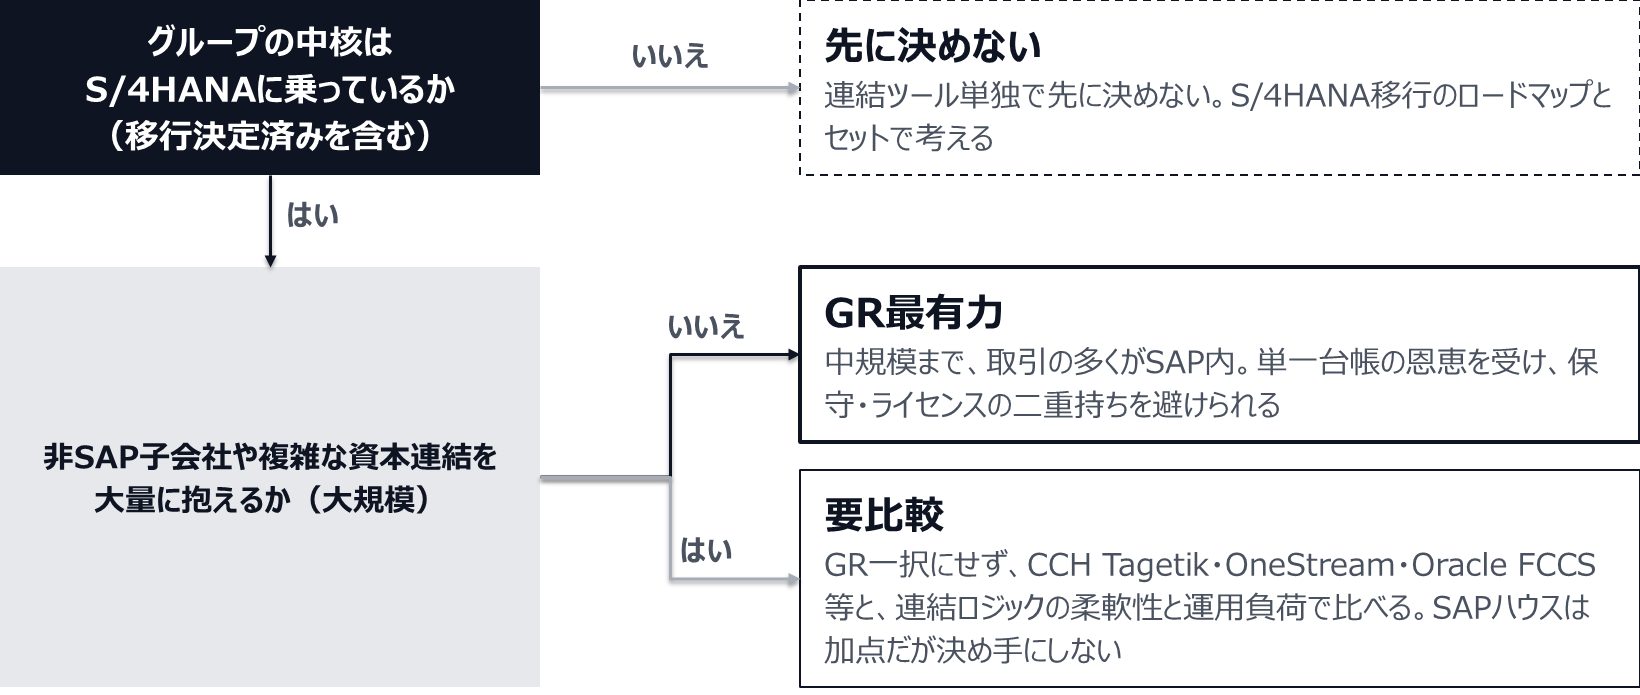
連結ツールの選定は「SAPだからGR」で済む話ではない。3つの軸——単一台帳化でどれだけ得をするか、取引消去がSAPの中で完結するか、規模と移行の現実に耐えられるか——を自社の連結の実像に当てて、GRが効く会社かどうかを見極めたい。最初に確かめるのは、グループの中核がS/4HANAに乗っているか、非SAPの子会社と資本連結の作り込みがどれだけあるか、BPC資産の作り直しにかかる期間を見込んでいるかの三点である。


