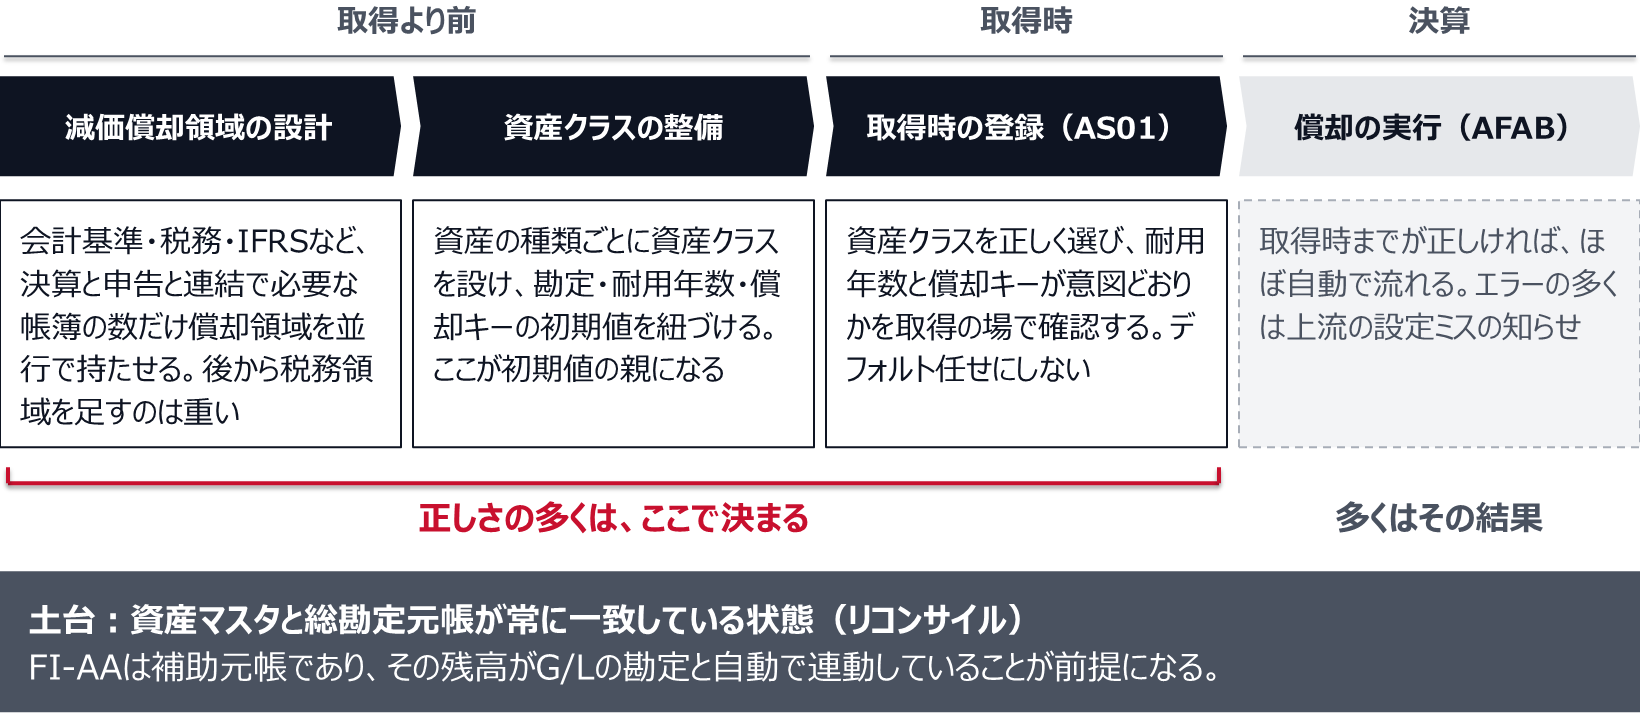
SAPの固定資産(FI-AA)で決算が詰まるとき、担当者は決算月の処理を疑う。減価償却の実行(AFAB)がエラーで止まった、資産台帳と総勘定元帳の残高が合わない、会計上の償却費と税務上の償却限度額がずれて別表の作成が苦しい——症状は決算に出るが、原因の多くはずっと前、その資産を取得したときのマスタ登録にある。資産クラスを取り違えた、耐用年数を間違えた、償却キー(償却方法の設定)が意図と違っていた。取得時の一つの選択ミスが、以後その資産が償却され続ける限り毎期の決算で顔を出す。FI-AAは「決算の道具」というより「取得時にどう登録したか」が結果を大きく左右する仕組みだと捉え直すのが、詰まりを止める起点になる。減価償却領域、資産クラス、取得時の登録の三つを順に見ていく。
会計と税務の減価償却は「別々の帳簿」で並行して計算する
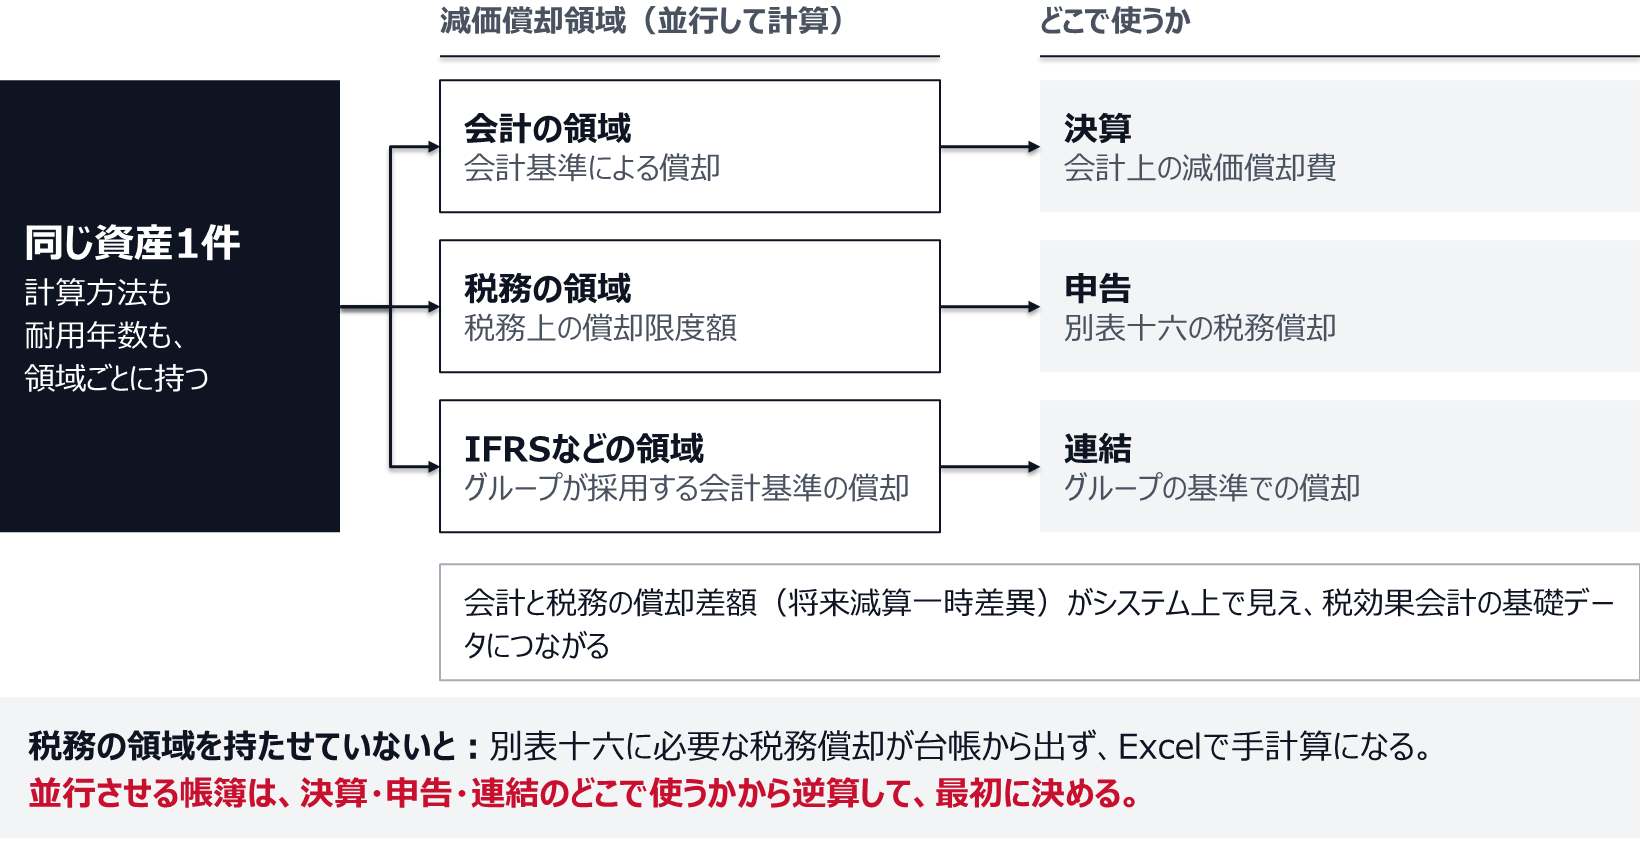
まず押さえるべきは、SAPが固定資産の償却を一つの数字で持たないことだ。会計上の減価償却と、税務上の償却限度額と、グループが採用する会計基準(IFRSなど)の償却は、それぞれ計算方法も耐用年数も違う。SAPはこれを減価償却領域(Depreciation Area)という複数の器で並行して管理する。会計基準会計の領域、税務の領域、といった具合に、同じ資産に対して領域ごとに別の償却を同時に計算させる。
この設計を最初に詰めておかないと、後で「税務の償却額が会計と別に取れない」という壁にぶつかる。税務専用の減価償却領域を持たせていなければ、別表十六の作成に必要な税務償却が台帳から出てこず、Excelで手計算する羽目になる。逆に、必要な領域を取得時から並行させておけば、会計と税務の償却差額(将来減算一時差異)がシステム上で見え、税効果会計の基礎データにもつながる(繰延税金資産の回収可能性、業績悪化の期に純利益が大きく振れる仕組み)。どの帳簿を並行させるかは、決算・申告・連結のどこで使うかから逆算して決める。
同じ資産の償却を、使う帳簿の数だけ領域に分けて並行で計算する
資産クラスが「初期値の親」になっている
減価償却領域という器を用意したら、次は個々の資産をどう登録するかだ。ここで中心になるのが資産クラス(Asset Class)である。建物、機械装置、車両運搬具、工具器具備品、ソフトウェア、といった資産の種類ごとに資産クラスを設け、そのクラスに「この種類の資産が使う総勘定元帳の勘定」「標準的な耐用年数」「償却キー(定額法・定率法などの償却方法)」の初期値を紐づけておく。資産を新規登録(AS01)すると、選んだ資産クラスの初期値が自動でセットされる。
資産クラスに紐づけた初期値が、AS01で登録する個々の資産にそのまま入る
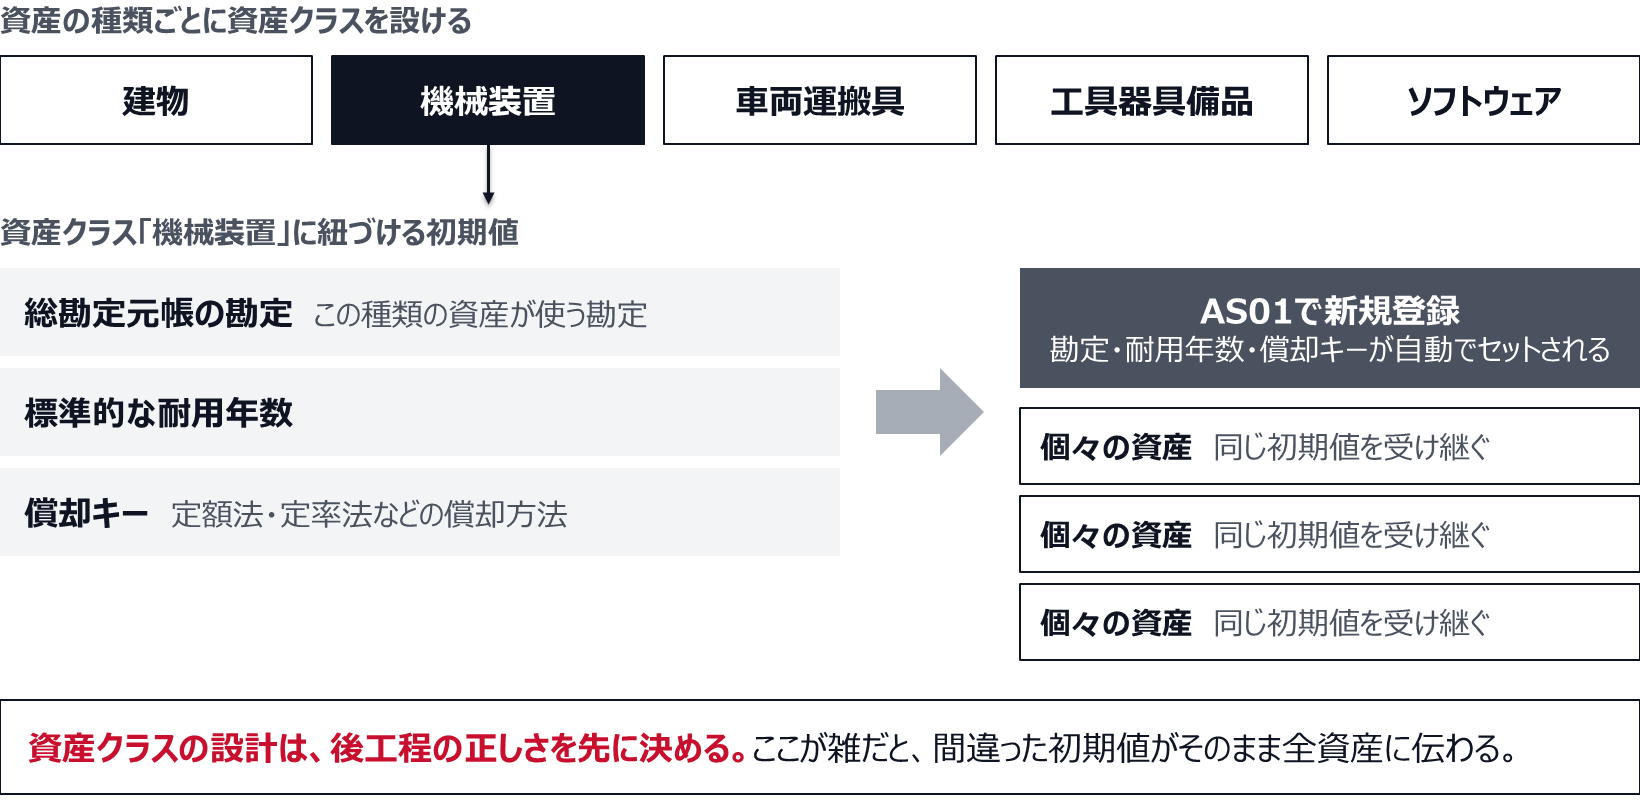
だから資産クラスの設計は、後工程の正しさを先に決める作業になる。ここが雑だと、初期値そのものが間違って全資産に伝播する。
FI-AAの正しさの多くは、取得より前の設計と取得時の登録で決まる。
詰まりの正体は「入口の一選択」
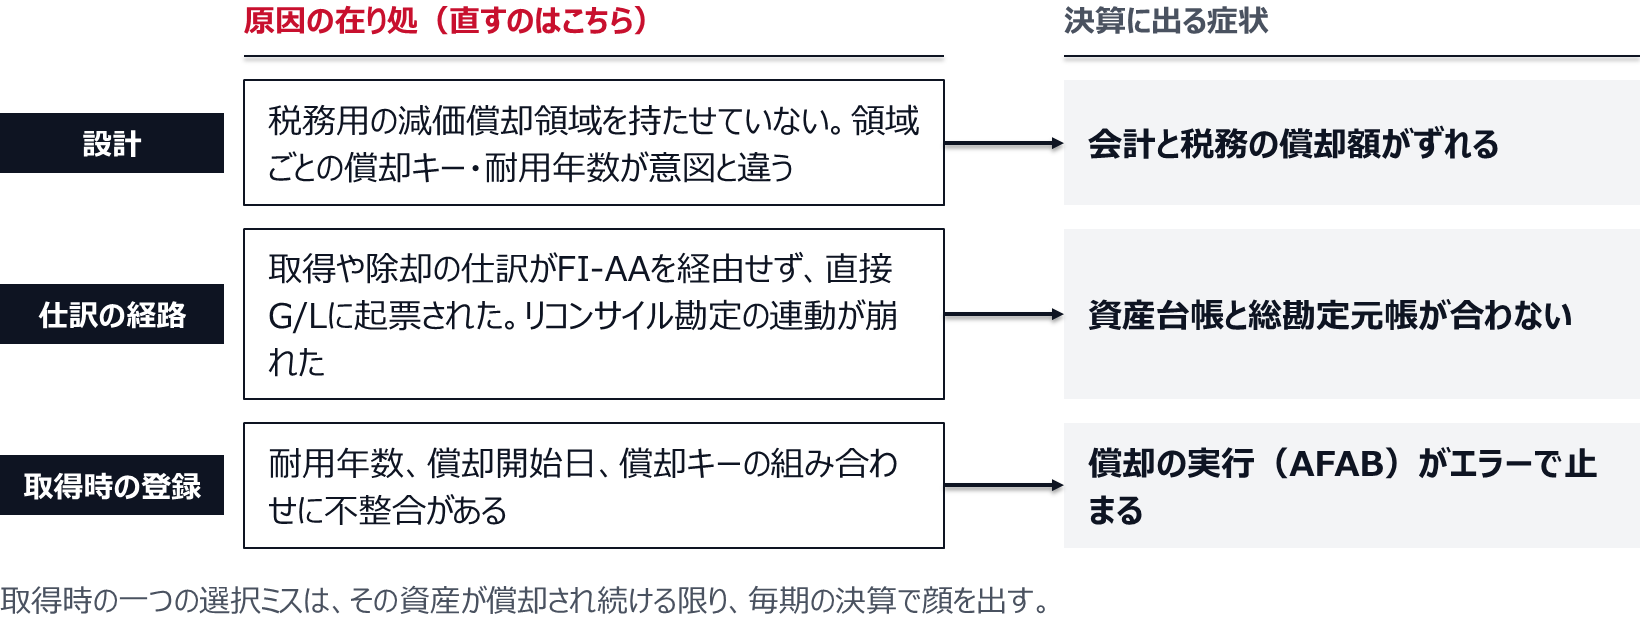
代表的な症状を、原因の在り処で分けておくと対処が速い。会計と税務の償却額がずれるのは、多くの場合、税務用の減価償却領域を持たせていないか、領域ごとの償却キー・耐用年数の設定が意図と違っているためだ。資産台帳と総勘定元帳が合わないのは、取得や除却の仕訳がFI-AAを経由せず直接G/Lに起票された、あるいはリコンサイル勘定の連動が崩れた場合が多い。償却実行がエラーで止まるのは、耐用年数や償却開始日、償却キーの組み合わせに不整合があるためで、これも取得時の登録に遡る。
決算に出る3つの症状は、多くが入口側の原因に行き着く
ある会社では、機械装置の一部で会計と税務の償却がずれ、毎期の別表作成が手作業になっていた。原因を追うと、導入時に一部の資産が誤った資産クラスで登録され、税務用の減価償却領域に想定と違う償却キーが割り当たっていた。決算のたびに担当者は「今期もずれた」と手で調整していたが、直すべきは決算処理ではなく資産マスタの側だった。該当資産の資産クラスと償却キーを正しい設定に是正し、以後の新規登録は資産クラスの初期値で正しく流れるようにした。決算月に触っていた作業は、取得時の設定を直したことで不要になった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決算月に償却を触る前に、取得時の設定を疑う
FI-AAで毎期同じ調整が発生しているなら、まず確かめたいのは、その資産が取得時にどう登録されたかである。必要な減価償却領域が並行で持てているか、資産クラスの初期値(勘定・耐用年数・償却キー)が正しいか、個々の資産が正しいクラスで登録されているか——この三点を遡ると、決算月の手作業の多くは入口の一選択に行き着く。取得時の登録を型に落とし、資産クラスの初期値を正して、AS01の場で耐用年数と償却キーを確認する運用にすれば、償却の実行は自動で流れる。導入・移行の局面なら、この設計は移行データの品質を作り込む工程で押さえておきたい(SAPのデータ移行で失敗しないために、マスタ品質を半年前から上げる進め方)。