本社費の配賦ロジックを組み替えた。役員報酬・管理部門人件費・全社システム費をまとめて各事業部へ人数割りで乗せる設定をSAPに入れ、月次の事業部別PLが一枚できれいに出るようになった。ところが最初の事業部長会議で、いちばん人を抱えている製造部門の長が黙り込む。「なんでうちが、営業も使う基幹システムの費用まで頭数で被るんだ」。数字は動く、伝票も正しく切れている。だが誰も納得していない。配賦の失敗は、たいていこの一言に凝縮される。設定に不備はないのに、運用が三ヶ月で形骸化する。なぜそうなるのか。方式と基準を分けて考えると見えてくる。
配賦(アロケーション)の設計相談を受けると、最初の三十分はたいてい方式の話に費やされる。アセスメントとディストリビューションのどちらを使うか、循環配賦をどう組むか、反復計算の閾値をいくつにするか。どれも大事だが、そこは本丸ではない。本丸は「基準値を何にするか」で、これは技術ではなく政治だ。順に解きほぐす。
アセスメントとディストリビューション——「何を配るか」は技術でしかない
SAPのCO(管理会計)でコストセンタ間・コストセンタから受益部門へ費用を流す代表的な手段が、アセスメント(Assessment)とディストリビューション(Distribution)だ。両者の違いは一点、配賦の途中で原価の出自をどう扱うかにある。
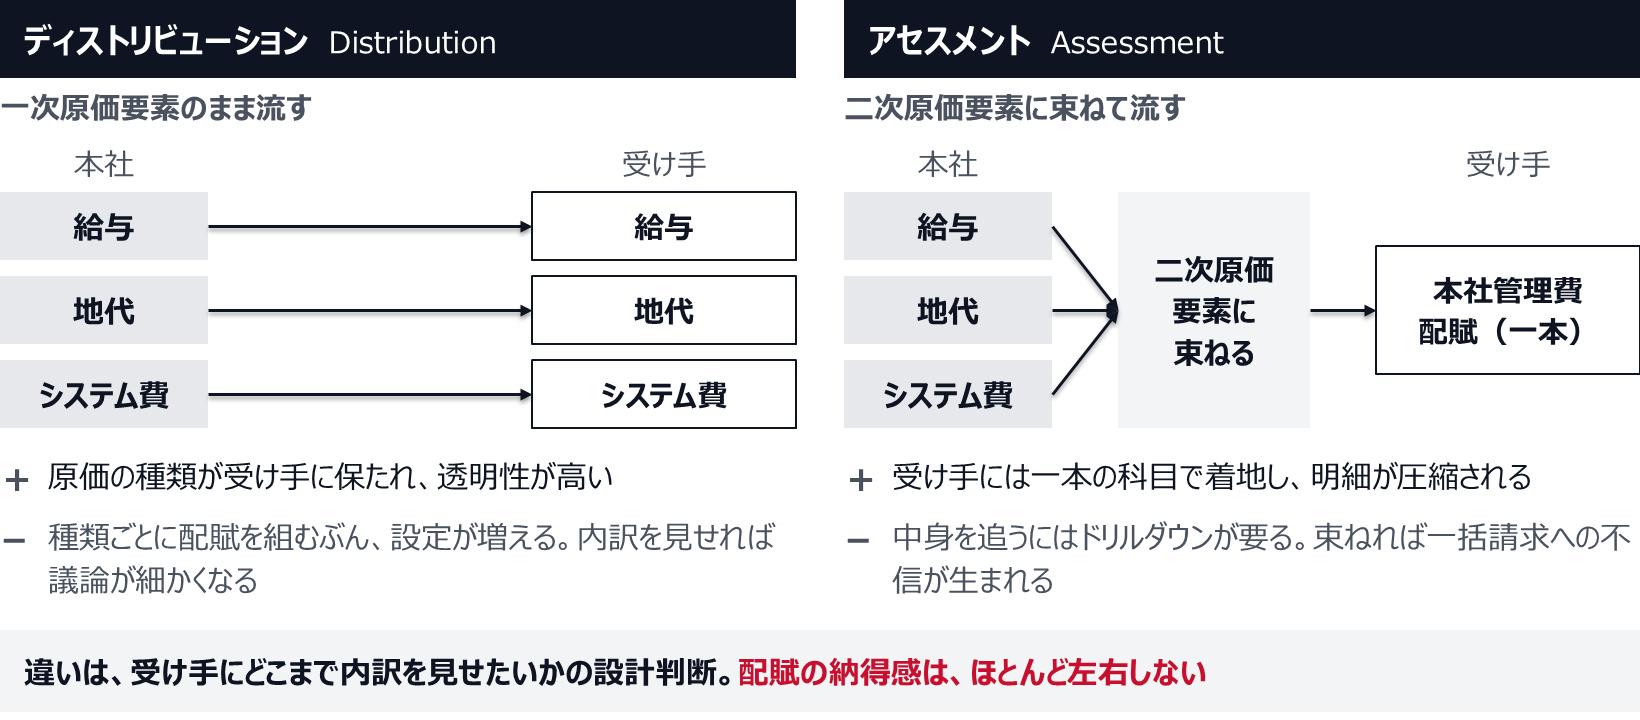
ディストリビューションは、給与なら給与、地代なら地代という一次原価要素(Primary Cost Element)のまま受け手に流す。受け手のコストセンタを見れば「本社から配賦された地代がいくら」と原価の種類が保たれる。透明性は高いが、種類ごとに配賦を組むぶん設定は増える。
アセスメントは、複数の一次原価をいったん二次原価要素(Secondary Cost Element。S/4HANAでは勘定タイプ「二次原価」のG/L勘定に、原価要素タイプ42〈アセスメント〉を設定したもの)に束ねて流す。受け手には「本社管理費配賦」といった一本の科目で着地するので、明細は圧縮される。逆に、受け取った側が「この金額の中身は何か」を追うにはドリルダウンが要る。どちらが優れているという話ではなく、受け手にどこまで内訳を見せたいかの設計判断でしかない。内訳を見せれば議論が細かくなり、束ねれば「よくわからない一括請求」への不信が生まれる。ここに正解はない。
強調したいのは、この選択が配賦の納得感をほとんど左右しない、という事実だ。製造部門の長が黙り込んだのは、システム費が一次原価で来たか二次原価で束ねられたかが理由ではない。頭数で割られたことが理由だ。方式論に時間を費やす設計は、たいてい本丸を避けている。
両者の違いは一点、原価の種類を保って流すか、束ねて流すかにある
本丸は配賦基準——人数・面積・売上のどれで割るかは政治である
配賦額を決めるのは、方式ではなく配賦基準(トレーシングファクタ)だ。そしてその基準を供給するのが統計キー(SKF=Statistical Key Figure)である。従業員数、専有面積、売上高、伝票件数、サーバ利用率。何をSKFに選ぶかで、同じ本社費が事業部間でまったく違う配分になる。
同じ本社費でも、どのSKFで割るかで負担する部門が変わる
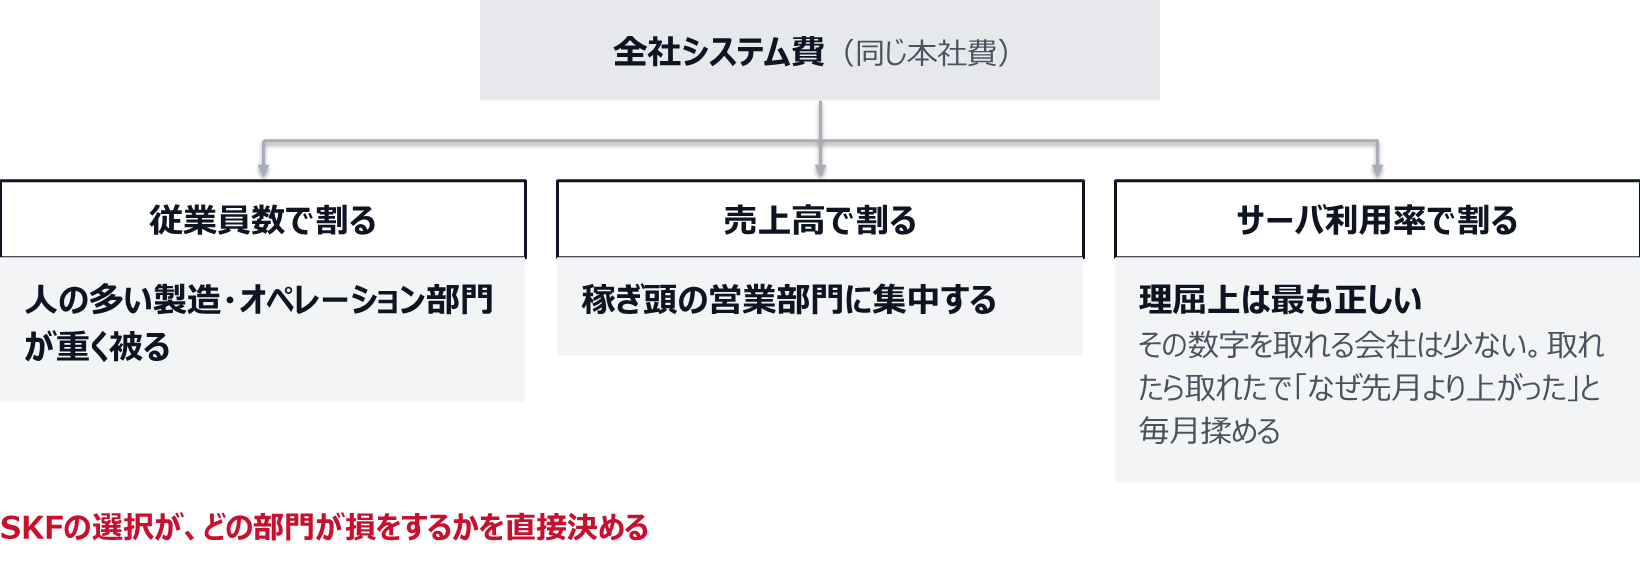
ここが政治になるのは、SKFの選択が「どの部門が損をするか」を直接決めるからだ。全社システム費を従業員数で割れば、人の多い製造・オペレーション部門が重く被る。売上高で割れば、稼ぎ頭の営業部門に集中する。実際のサーバ利用率で割るのが理屈上は最も正しいが、その数字を取れる会社は少ないうえ、取れたら取れたで「なぜ先月より上がった」と毎月揉める。理論的な正しさと運用の平穏は、しばしば逆を向く。
配賦設計は、方式選びより基準の合意に体重を乗せる
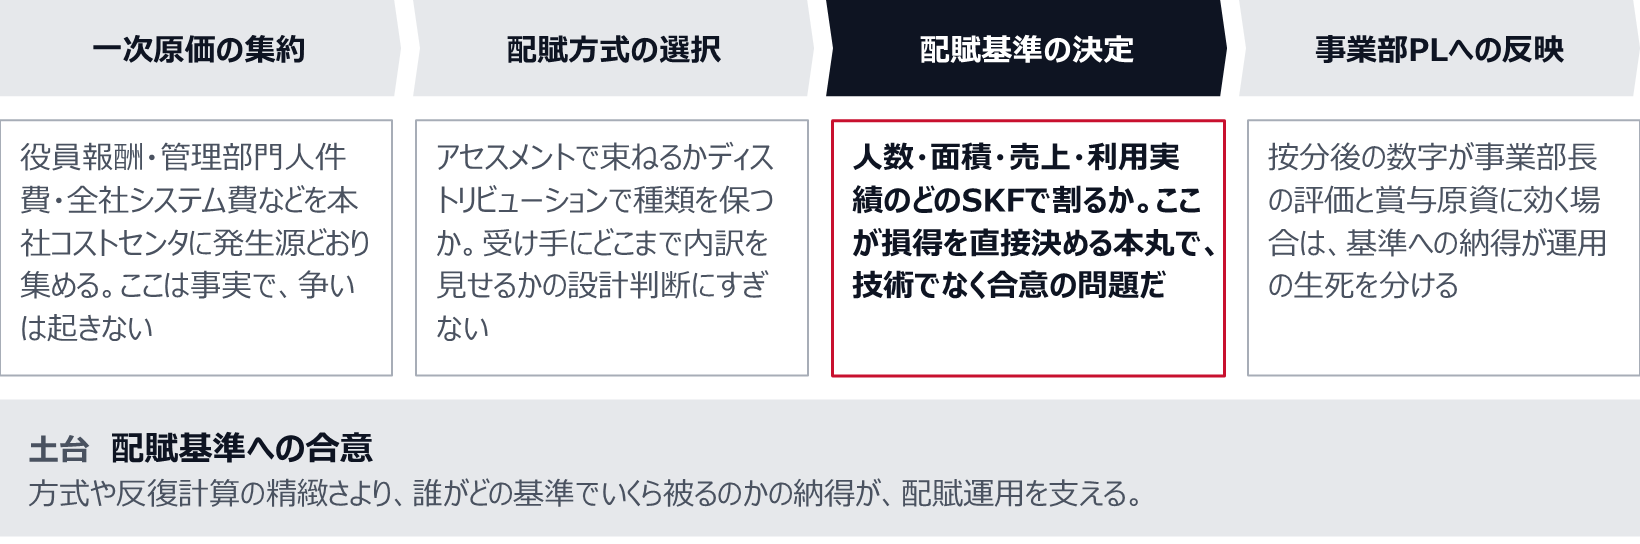
実務では、一つのSKFですべてを割ろうとしないことだ。システム費は利用実績、総務費は人数、地代は面積、というように費目ごとに基準を変える。SAPはサイクル・セグメント(Cycle/Segment)の構造で費目群ごとに別基準を組めるので、これは機能上まったく難しくない。難しいのは「なぜシステム費だけ利用実績で、総務費は人数なのか」を事業部長会議で説明し切ることのほうだ。基準を費目ごとに分けた瞬間、説明すべき論点も費目ごとに増える。それでも一律頭数割りよりは、費目ごとに筋の通った基準を設けるほうが、長い目で運用が続く。事業部別のPL設計そのものをどう組むかは部門別損益(事業部別P&L)の作り方、管理可能性で段階表示して共通費配賦の対立を防ぐも合わせて考えたい。
配賦基準は経理室の外で合意する——運用が始まる前に決着させる
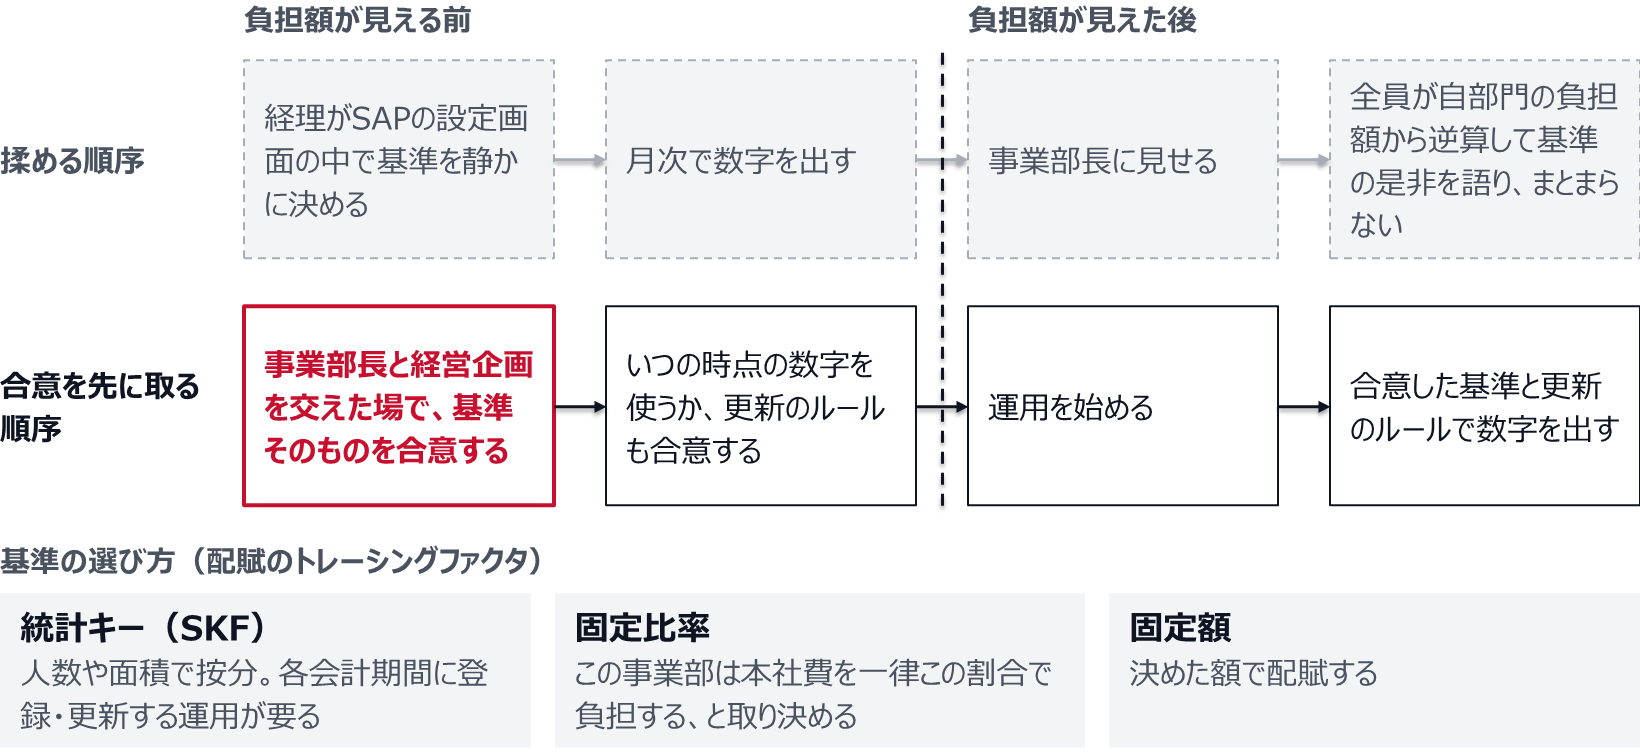
配賦基準が政治だと分かれば、次の問いは「その政治を誰が、いつ、どこで裁くか」になる。ここを設計に含めていない会社が驚くほど多い。経理がSAPの設定画面の中で配賦基準を静かに決め、月次で数字を出してから事業部長に見せる。この順序が、揉め事を最大化する。数字が出てから基準を議論すると、全員が自部門の負担額という結論から逆算して基準の是非を語り出す。損得が見えた後の合意形成は、まとまらない。
だから基準は、運用が始まる前に、経理室の外で合意しておく。事業部長と経営企画を交えた場で、「本社費のうちシステム費はこう、総務費はこう割る」という基準そのものを、まだ具体的な負担額が見えない段階で合意しておく。金額が見える前なら、人は比較的フェアな基準を選べる。負担額が確定した後の交渉より、はるかに筋の通った線が引ける。配賦設計の勘所は、SKFの技巧ではなく、この合意を取るタイミングの設計にある。
SAPの機能面でも、基準はSKFだけではないことを押さえておきたい。配賦のトレーシングファクタには、統計キー(SKF)による按分のほか、固定比率(パーセンテージ)や固定額での配賦も選べる。全社共通で動かしようのない費用は、いっそ固定比率で「この事業部は本社費を一律この割合で負担する」と取り決めてしまうほうが、毎月変動するSKFで揉めるより運用が安定する場合もある。加えてSKFを採る場合、その数値(人数や面積)は各会計期間に登録・更新する運用が要る。人員異動や増床のたびに配賦結果が動くので、いつの時点の数字を使うかまで含めて事業部長と合意しておかないと、「先月と基準が違う」という不信を毎月生む。基準は決めて終わりではなく、更新のルールまでが合意対象だ。
基準は、負担額が見える前に、経理室の外で合意する
循環配賦と反復計算——精緻さは、それ自体では納得を生まない
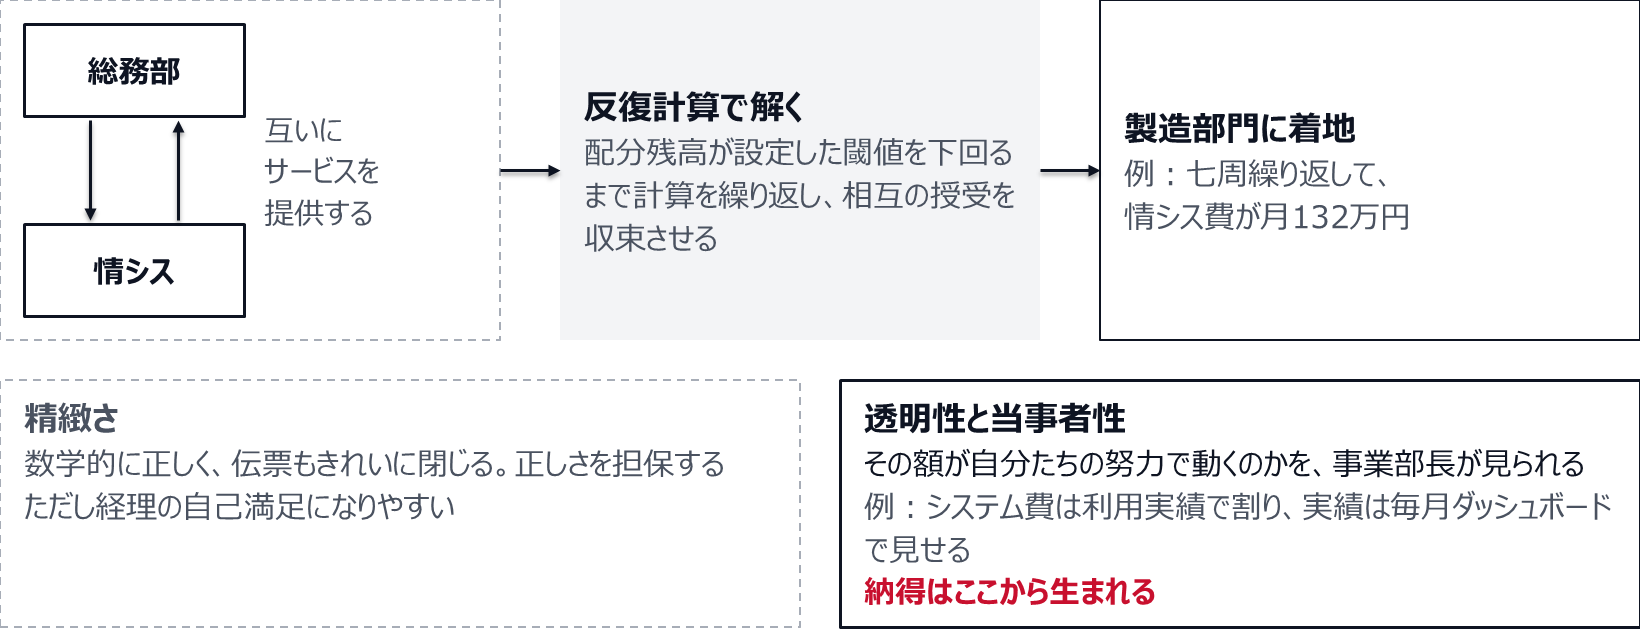
配賦を組み込むと、しばしば相互配賦の問題にぶつかる。総務部が情シスにサービスを提供し、情シスも総務にサービスを提供している。この相互依存を厳密に解くのが循環配賦(Reciprocal Allocation)で、SAPは反復計算(Iterative Processing)で、配分残高が設定した閾値を下回るまで計算を繰り返し、相互の授受を収束させる。
技術者はここに惹かれる。数学的に正しく、伝票もきれいに閉じる。だが問いたいのは、その精緻さが事業部長の納得をどれだけ生むか、だ。反復計算を七周繰り返して情シス費が製造部門に月百三十二万円着地したとして、その百三十二万円に納得が伴うわけではない。彼らが見ているのは、その額が自分たちの努力で動くのか、動かないのか、である。
精緻な配賦は、経理の自己満足になりやすい。反復計算の設定に一週間かけるより、「システム費は利用実績で割る、実績は毎月このダッシュボードで見える」と事業部長に一枚で示せるほうが、運用はよほど安定する。精緻さは正しさを担保するが、納得は透明性と当事者性からしか生まれない。この二つを取り違えると、正しいのに誰も信じない配賦ができあがる。
精緻さは正しさを担保するが、納得は透明性と当事者性から生まれる
配賦後PLは説明責任とセット——事業部長が動かせる余地を一つ残す
ここが筆者のいちばん言いたいことだ。配賦後の事業部PLは、それを受け取る事業部長への説明責任とセットでしか成立しない。配賦した数字が彼らの評価や賞与原資に効くなら、なおさらだ。
やってはいけないのは、事業部長が一切動かせないコストを、彼らの評価指標に据えることだ。役員報酬を頭数で配賦して事業部の営業利益に乗せ、その営業利益で事業部長を評価する。これは「お前の努力と無関係な数字でお前を裁く」と宣言しているに等しい。優秀な事業部長ほど、この不条理を敏感に嗅ぎ取り、配賦後PLそのものを信用しなくなる。一度失った数字への信頼は、設定を直しても戻らない。
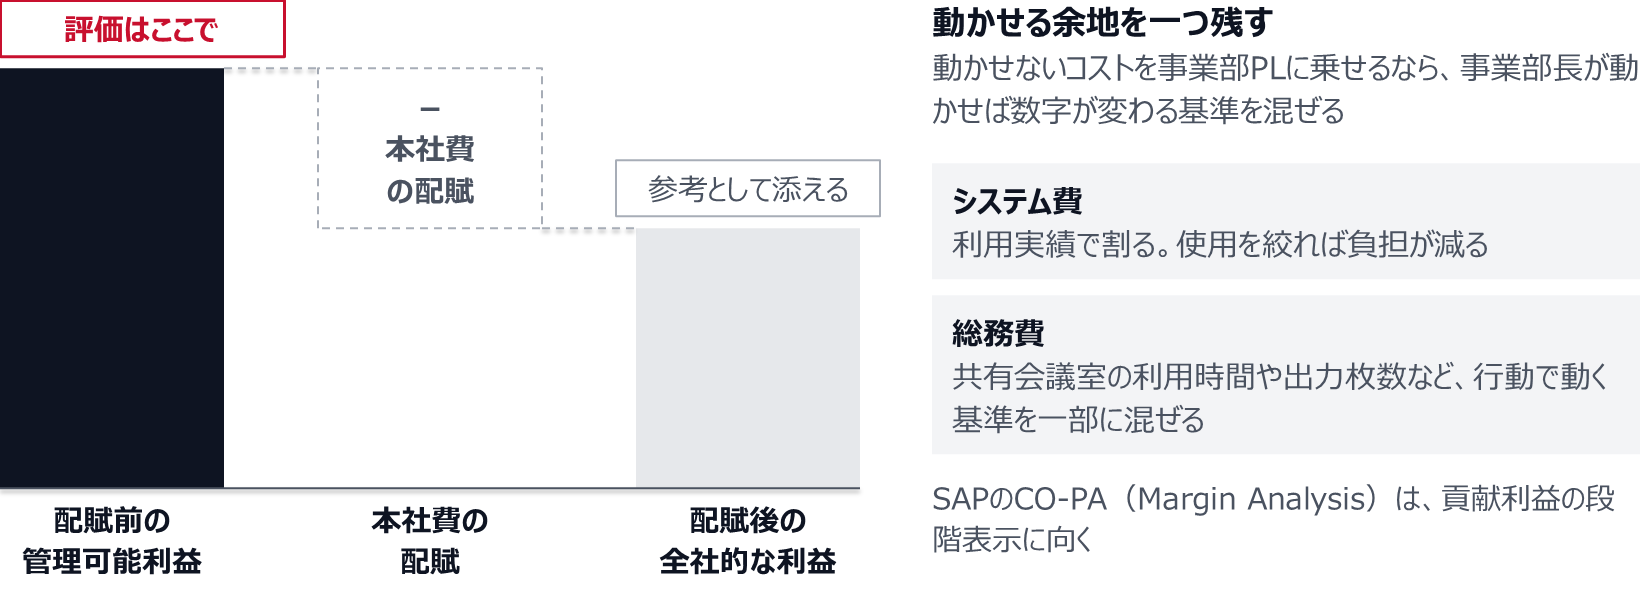
だから配賦を設計するときは、一つルールを置きたい。動かせないコストを事業部PLに乗せるなら、少なくとも一つ、事業部長が動かせば数字が変わる余地を残す。システム費なら利用実績で割り、「使用を絞れば負担が減る」構造にする。総務費でも、共有会議室の利用時間や出力枚数など、行動で動く基準を一部に混ぜる。全額が固定の頭数割りだと、事業部長にできるのは文句を言うことだけになる。動かせる余地は、配賦を「理不尽な課税」から「行動を促すシグナル」へ変える。
もう一段踏み込むなら、配賦前と配賦後の二段でPLを見せることだ。配賦前の管理可能利益(事業部長が動かせる範囲の利益)と、本社費配賦後の全社的な利益を分けて出す。評価は前者で行い、後者は「全社を賄うとこうなる」という参考として添える。SAPのCO-PA(収益性分析、S/4HANAのMargin Analysis)は貢献利益の段階表示に向いており、CO-PA(収益性分析)で、どの製品・どの顧客が儲かっているかをどう出すかを使えば、この二段構えは標準機能の範囲で組める。配賦は、乗せて終わりではない。乗せた数字を誰がどう使うかまで設計して、初めて配賦だ。
評価は配賦前の管理可能利益で行い、配賦後の利益は参考として添える
最後に、基準を一度合意したら、軽々に変えないことも納得の一部だ。毎期のように配賦基準を組み替えると、事業部長は自部門の利益を前年と比べられず、施策の効果を測れなくなる。「今年は負担が増えたが、それは業績が落ちたのか、基準が変わったのか」が切り分けられない数字は、評価にも計画にも使えない。基準の安定は、比較可能性という別の価値を生む。変えるなら、なぜ変えるかを事前に説明し、できれば新旧両基準の並行期間を設けて着地の差を見せる。配賦の信頼は、正しさよりも、この一貫性と説明の積み重ねから育つ。
配賦は正しさを競う技術ではない。共通費という、誰のものでもあり誰のものでもない費用を、納得できる線でどう分け合うかという合意形成である。方式と反復計算に時間を使う前に、SKFを何にするか、その基準を事業部長会議で説明し切れるか、そして彼らに動かせる余地を残したか——この三つに体重を乗せてほしい。技術だけで押し通した配賦は形骸化しやすく、納得を得て組んだ配賦ほど三年後も運用が続いている。