

「うちの主力製品は、実際に儲かっているのか?」——この問いに即答できるCFOは、案外少ない。全社の損益は会計(FI)が出してくれる。だが「製品Aを大口顧客Bに代理店経由で売ったときの利益」となると、総勘定元帳はぴたりと口を閉ざす。その死角を埋めるのがSAPのCO-PA(収益性分析)だ。
ただ、CO-PAは「設定すれば製品別利益が出る箱」ではない。何を見たいかを先に決め、そこから設計を逆算しないと、動いてはいるが誰も見ないレポートが量産される。扱うのは、製品×顧客×チャネルの貢献利益(売上から直接費を引いた、その取引が会社にいくら残したか)を切り出すための設計である。CO-PAの2つの型の選び方と、特性値の粒度・派生の勘所を順に見ていく。
まず「どの利益を、どの軸で見たいか」を言語化する
CO-PA設計の出発点は、システムではなく問いの言語化だ。CFOが欲しいのは、たいてい次のような表である。「製品ライン×主要顧客×販売チャネルで並べたとき、売上・原価・貢献利益がどう分布しているか」。儲かっていると思っていた大口顧客が、値引きと物流費を引くと薄利だった——CO-PAはこの不都合な真実を可視化するための道具だ。
FIの死角を、CO-PAが分析軸で照らす
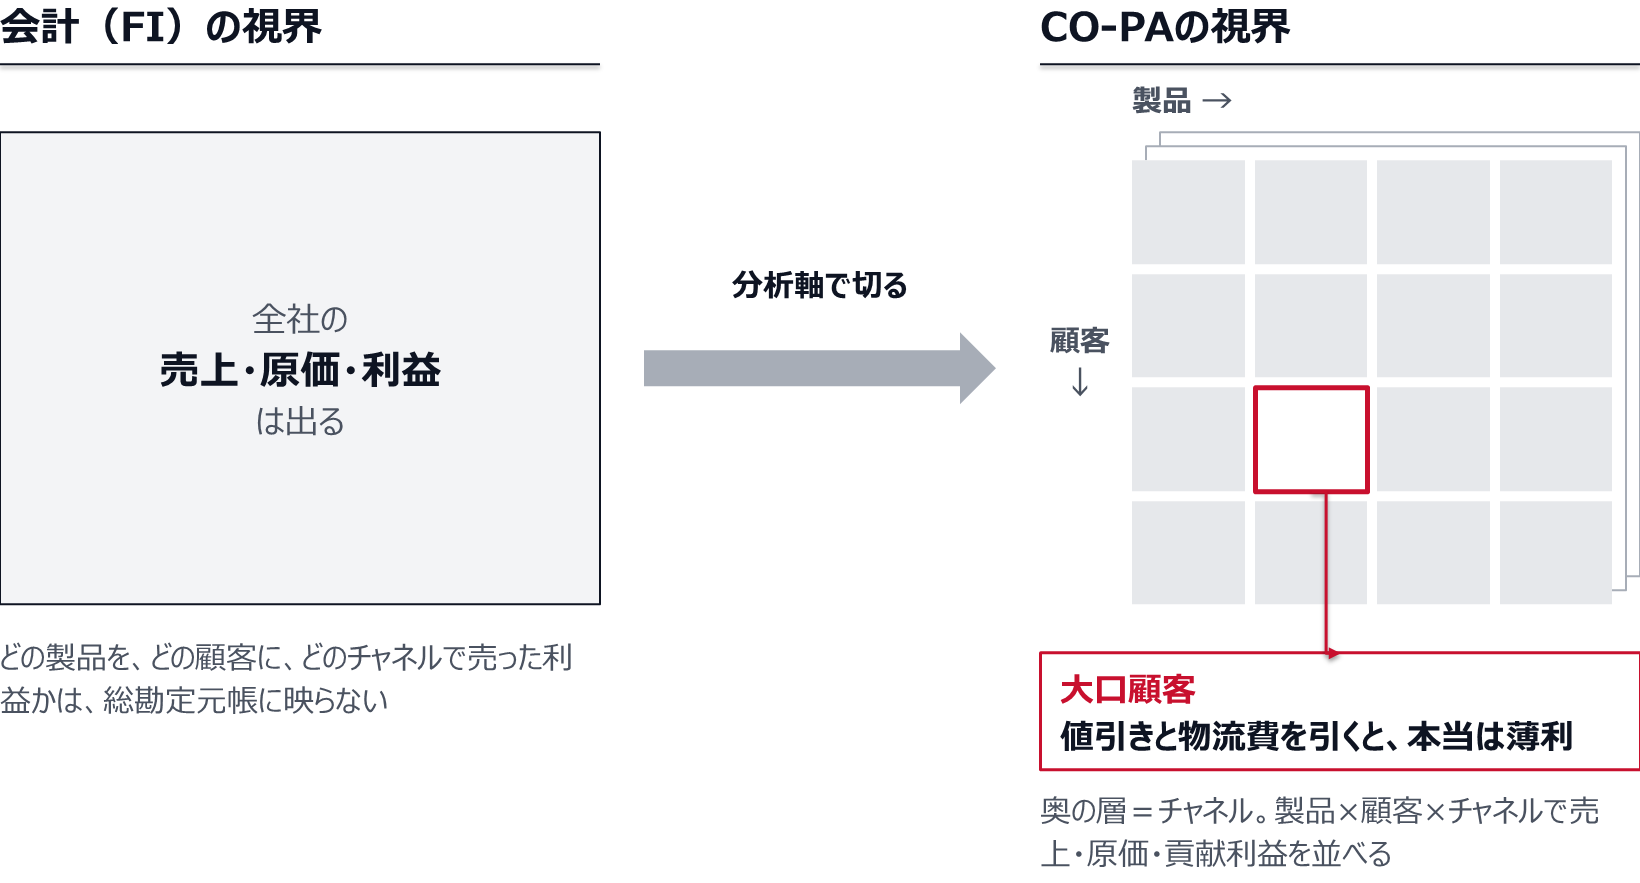
ここで決めるべきは2つ。「軸(characteristics、分析の切り口)」と「金額項目(何を足し引きするか)」である。
軸×金額項目の掛け合わせが解像度を決める
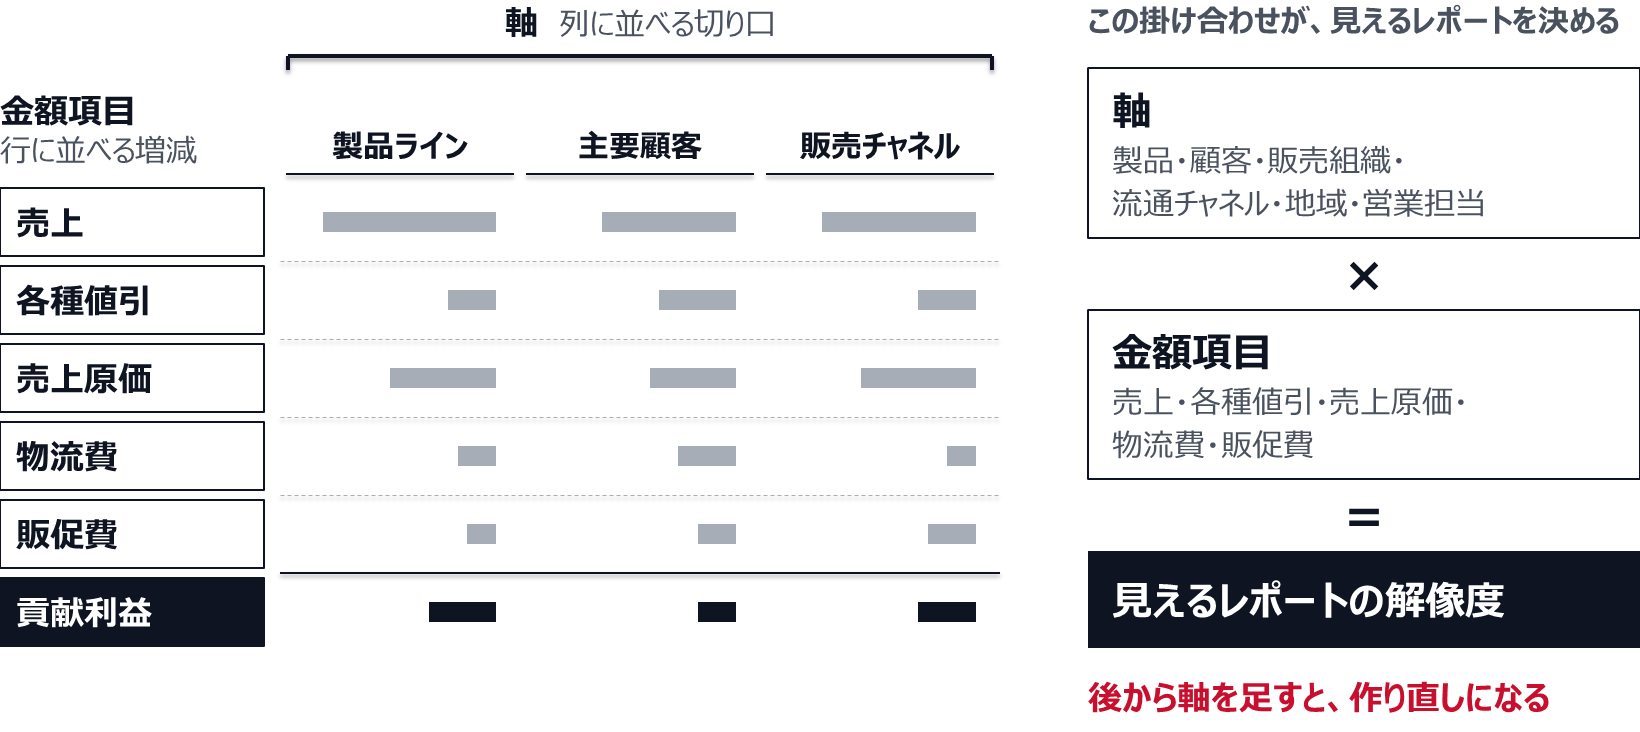
軸は製品・顧客・販売組織・流通チャネル・地域・営業担当など。金額項目は売上・各種値引・売上原価・物流費・販促費など。この2つの掛け合わせが、最終的に見えるレポートの解像度を決める。設計前に紙の上で理想のレポートを一枚描き切る——この地味な工程を飛ばすと、後から軸を足せず作り直しになる。理想表の列が「軸」、行に並ぶ金額が「金額項目」だと考えればよい。
勘定別CO-PAと明細別CO-PA——この選択が後を縛る
CO-PAには2つの型がある。ここを取り違えると設計全体がずれるので、目的から逆算して選びたい。
2つの型は『突合性』と『速さ・柔軟性』のトレードオフ
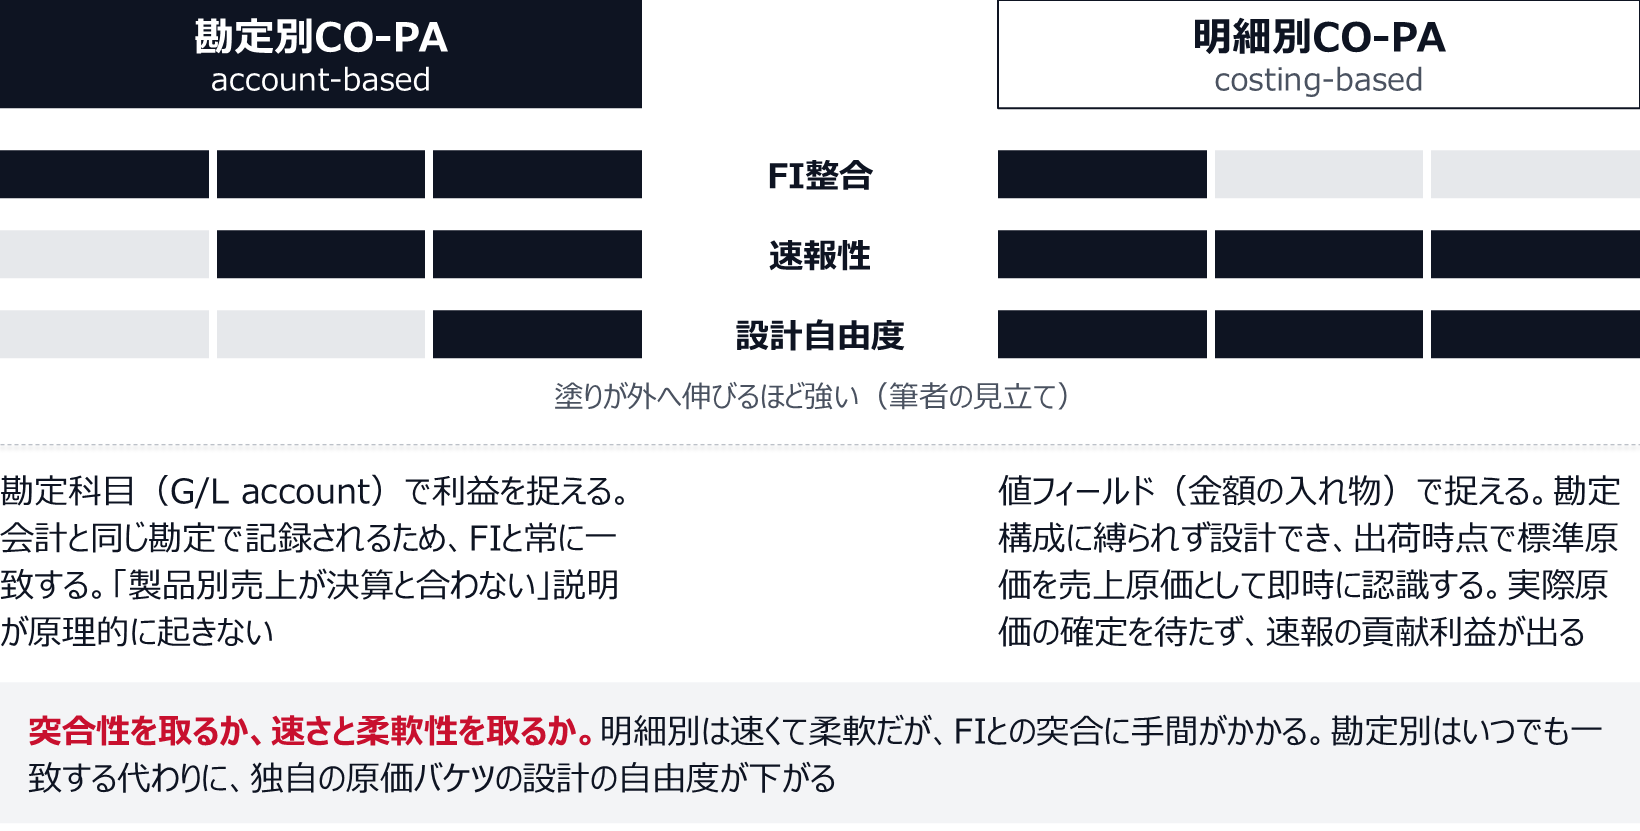
勘定別CO-PA(account-based)は、利益を総勘定元帳の勘定科目(G/L account)で捉える。売上も原価も、会計が使うのと同じ勘定で記録されるため、FIと常に一致する。「CO-PAの製品別売上合計と決算の売上が合わない」という、costing-based特有の説明地獄が原理的に起きない。経理にとって、この利点は大きい。
明細別CO-PA(costing-based)は、勘定科目ではなく「値フィールド(value field、金額の入れ物)」で利益を捉える。売上・値引・各種原価を独自に定義したバケツに振り分けるので、会計の勘定構成に縛られず柔軟に設計できる。さらに、出荷時点で標準原価を即座に売上原価として認識する(販売原価の自動推計)ため、月次の実際原価確定を待たずに速報の貢献利益が出せる。管理会計のスピード重視という思想だ。
両者の本質的な違いは記録のタイミングと突合性にある。明細別は管理会計の都合で値を作るぶん速くて柔軟だが、FIとの突合に手間がかかる。勘定別は会計と同じ言語で話すぶん、いつでも一致する代わりに、独自の原価バケツ設計の自由度は下がる。「速報性と柔軟性」を取るか「FI整合と説明のしやすさ」を取るか——昔はこのトレードオフを天秤にかけ、両方を並行稼働させる企業も多かった。
S/4HANAでの結論——マージン分析へ寄せる
ただ、SAP S/4HANAではこの天秤の前提が変わった。新しい基盤では、勘定別CO-PAが「マージン分析(Margin Analysis)」という名で全面に押し出され、これが推奨かつ戦略的な方向と明言されている。明細別CO-PAは引き続きオンプレミス版で利用は可能だが、SAPはこれ以上の機能拡張をしないと公言している。
なお、移行元となるSAP ECC(旧来のERP)の標準保守は2027年末で終了し、追加費用を払う延長保守でも2030年末までだ。新規にCO-PA設計をするなら、勘定別=マージン分析を主軸に据えるのが、おおむね素直な判断になる。
マージン分析は単一台帳ゆえ二重持ちが消える
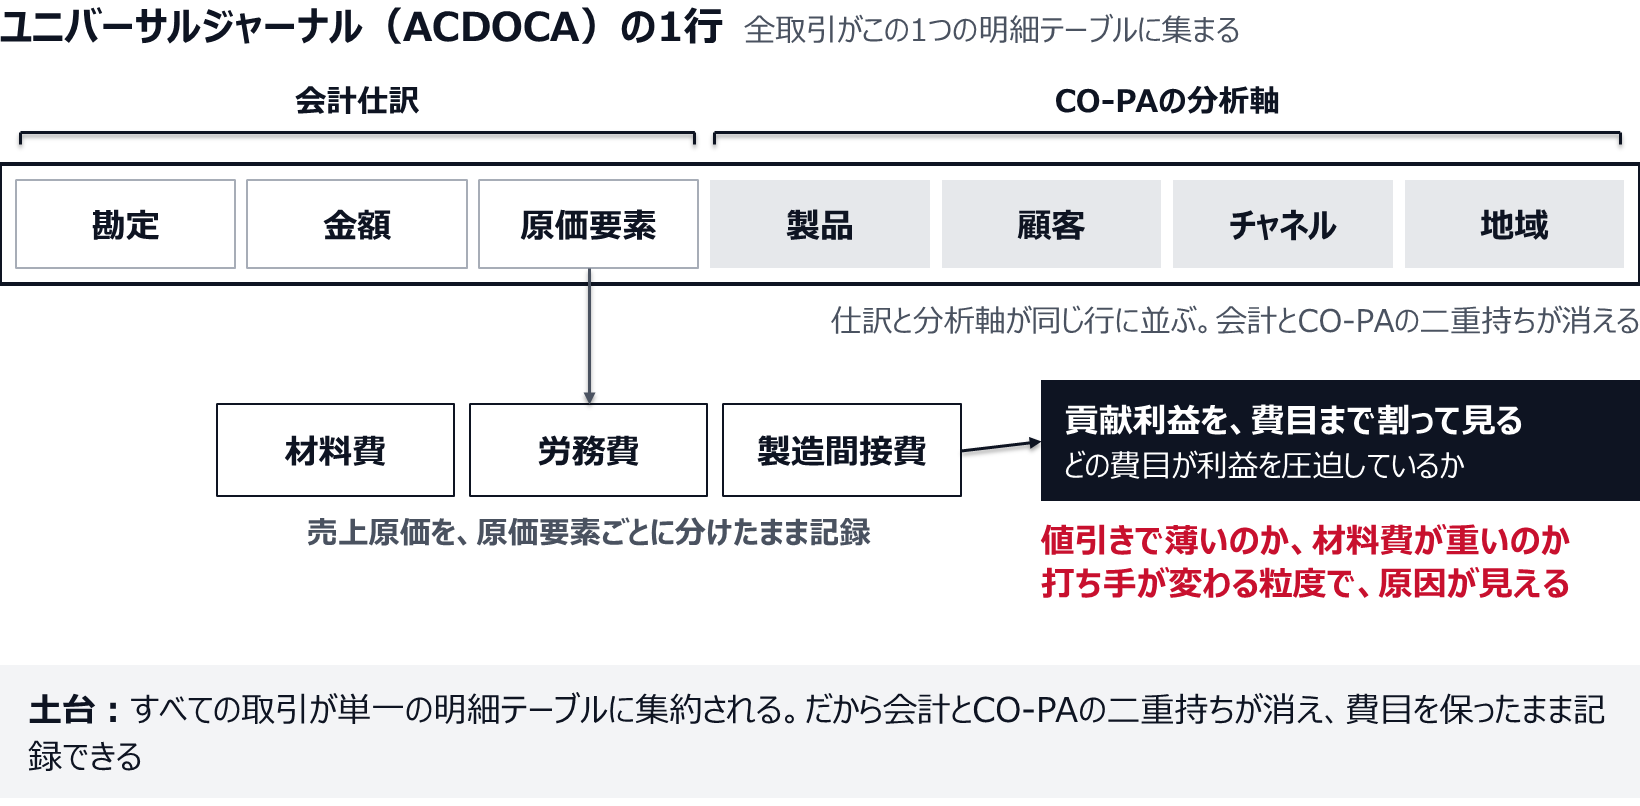
マージン分析が強いのは、すべての取引が「単一の明細テーブル(ユニバーサルジャーナル、ACDOCAと呼ばれる全取引の統合台帳)」に集約される点だ。会計仕訳とCO-PAの分析軸が同じ行に同居するため、二重持ちが消える。とりわけ実務で効くのが売上原価の費目分解である。出荷した製品の原価を「材料費・労務費・製造間接費」といった原価要素ごとに分けたまま記録できるため、貢献利益を「どの費目が利益を圧迫しているか」まで割って見られる。値引きで薄いのか、材料費が重いのか——打ち手が変わる粒度で原因が見える。
ただし万能ではない。複数の原価計算(標準原価・グループ原価・振替価格)を並行して持つ、あるいはCO-PA独自の見積原価・想定原価を計算するといった高度な評価は、明細別CO-PAの土俵だった。マージン分析に寄せるなら、こうした独自評価を実際に使っているかを移行前に棚卸ししておきたい。明細別を「念のため」残すと、二重メンテナンスの負担が後から効いてくる。
特性値設計——粒度と「派生」が運用を左右する
型を決めたら、いよいよ特性値(characteristics)の設計だ。ここが製品×顧客×チャネルの貢献利益を切り出せるかどうかの心臓部になる。
運用の質は粒度と派生の二本柱で決まる
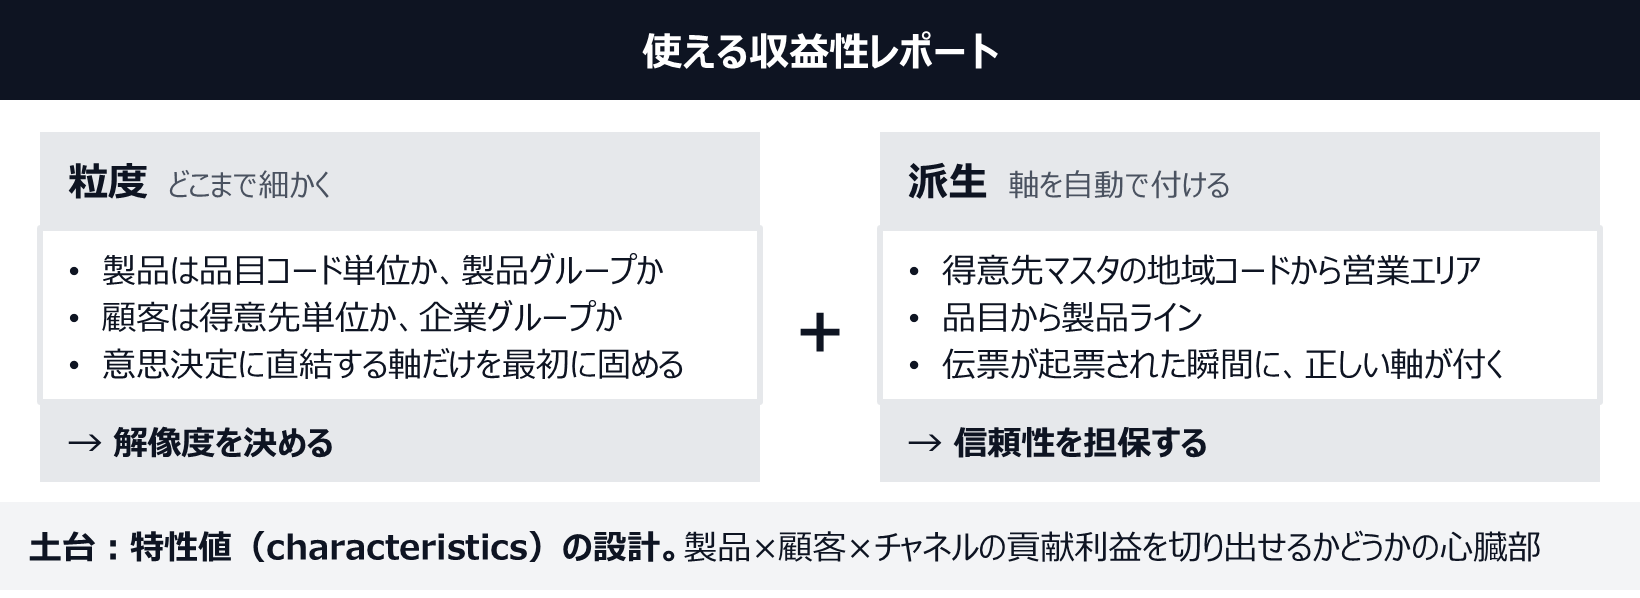
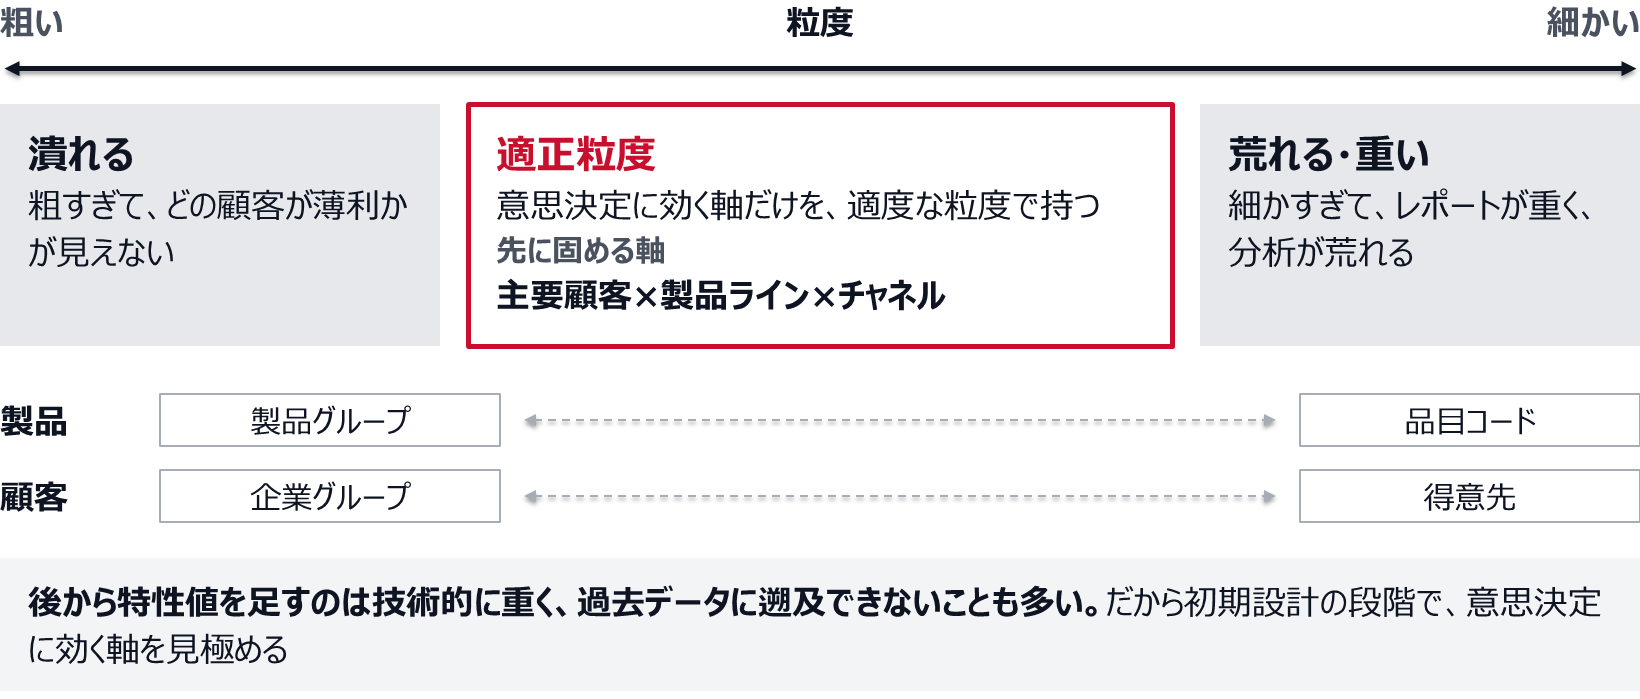
第一の勘所は粒度。製品は品目コード単位まで落とすか、製品グループで止めるか。顧客は得意先単位か、企業グループで束ねるか。細かすぎると分析が荒れてレポートが重くなり、粗すぎると肝心の「どの顧客が薄利か」が潰れる。CFOの意思決定に直結する軸(典型的には主要顧客×製品ライン×チャネル)だけを最初に固め、それ以外は欲張らない。後から特性値を足すのは技術的に重く、過去データに遡及できないことも多い——だから初期設計の段階で、意思決定に効く軸を見極めておく比重が大きい。
粒度は『細かすぎ』と『粗すぎ』の谷の間に正解がある
第二の勘所は特性値の派生(derivation、ある情報から別の軸を自動で導く仕組み)。
派生を組めば、起票の瞬間に正しい軸が付く
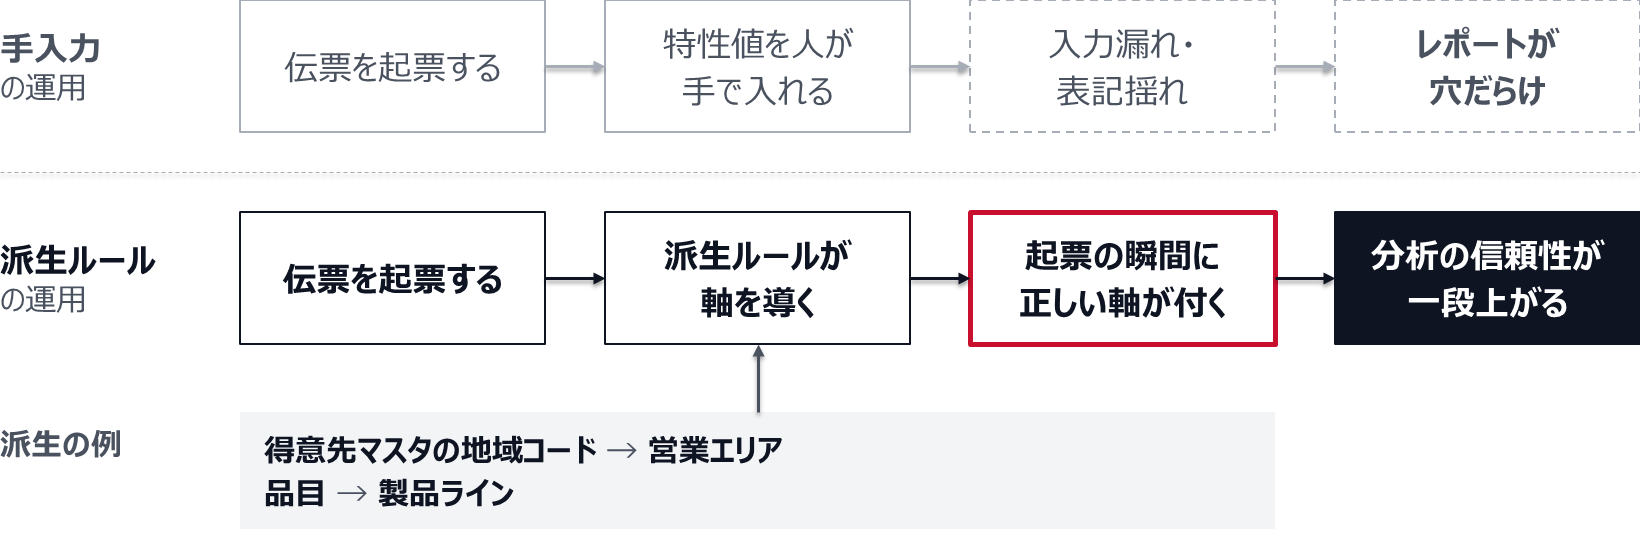
たとえば「得意先マスタの地域コードから営業エリアを自動付与する」「品目から製品ラインを引き当てる」といったルールだ。ここを設計せず手で値を入れる運用にすると、入力漏れや表記揺れでレポートが穴だらけになる。逆に派生ルールを丁寧に組めば、伝票が起票された瞬間に正しい軸が自動で付き、分析の信頼性が一段上がる。地味だが、ここの作り込みがレポートの寿命を決める。
利益センタ会計と、答える問いを分けておく
特性値と並んで先に決めておくのが、利益センタ会計との役割分担である。どちらも「どこで儲けたか」を出す仕組みなので、同じ問いを両方に答えさせる設計になりやすい。そうなると軸を二重に作り、二つの数字が合わない理由を毎月説明することになる。
| 観点 | 利益センタ会計 | CO-PA(マージン分析) |
|---|---|---|
| 切り口 | 事業部や拠点など、社内で損益責任を負う単位 | 製品・顧客・チャネル・地域など、市場の切り口 |
| 答える問い | その組織は任された損益を出したか | どの製品を、どの顧客に売って儲けたか |
| 1明細に持てる軸 | 利益センタを1つ | 複数の特性値を同時に |
| 貸借対照表 | 利益センタ別に資産・負債まで持てる | 損益だけ |
分担の原則は単純で、組織の評価は利益センタ会計で、市場の採算はCO-PAで見る。事業部長の業績評価や、事業ごとの投下資本からROICを出す用途は利益センタ会計の土俵になる。CO-PAは損益しか持たないので、事業別の資産効率までは答えられない。逆に、同じ事業部の中で「どの顧客が薄利か」を分けるのはCO-PAにしかできない。
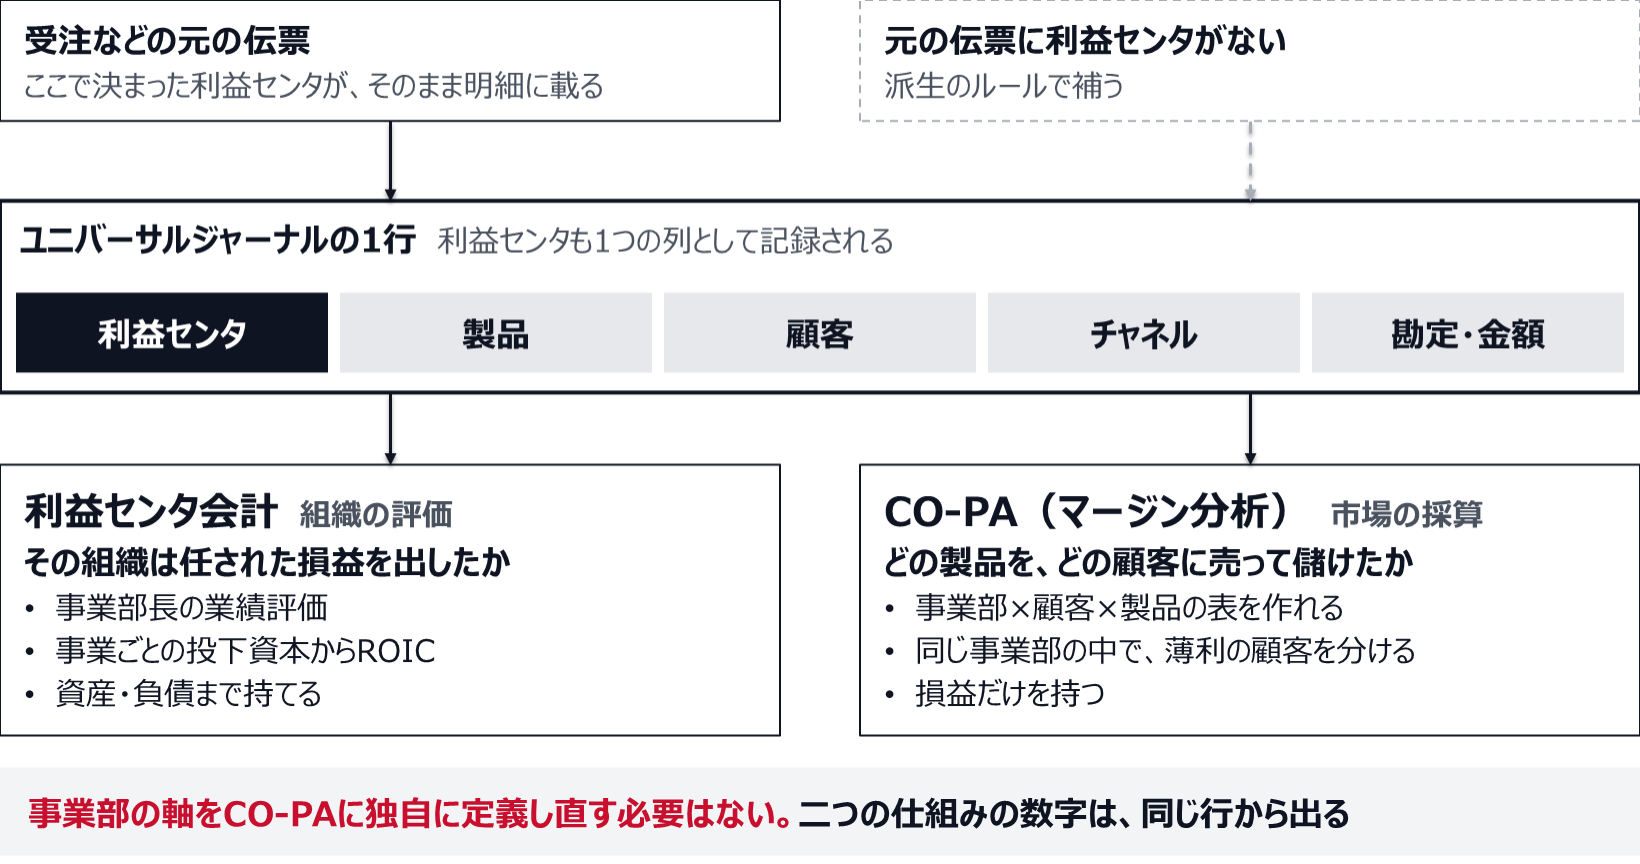
S/4HANAでは、旧来のEC-PCAのように利益センタ会計を別の台帳で持つ必要がなくなり、利益センタもユニバーサルジャーナルの一つの列として記録される。利益センタはCO-PAの特性値としても持てるので、「事業部×顧客×製品」の表はCO-PAの側で作れる。事業部の軸をCO-PAに独自に定義し直す必要はない。 販売の流れでは受注などの元の伝票で決まった利益センタがそのままCO-PAの明細に載り、元の伝票に利益センタがない場合は前の節で見た派生のルールで補える。そうしておけば、二つの仕組みの数字は同じ行から出る。利益センタの設計そのものは別稿で扱っている(SAPの利益センタ会計で部門別の儲けを損益責任の単位で見る設計と判断基準)。
利益センタ会計とCO-PAは、同じ1行を別の問いで読む
最後に一つ、実務で何度も繰り返されてきた助言を。CO-PAは「全部入りで作ると誰も見ない」。CFOが毎月開く一枚——製品ライン×主要顧客×チャネルの貢献利益マトリクス——をまず動かし、現場の問いに答えながら軸を足していく。設計の良し悪しは、仕様書の出来より、意思決定が変わったかどうかで測る。儲けの地図が描けて初めて、CO-PAは費用でなく投資になる。


