

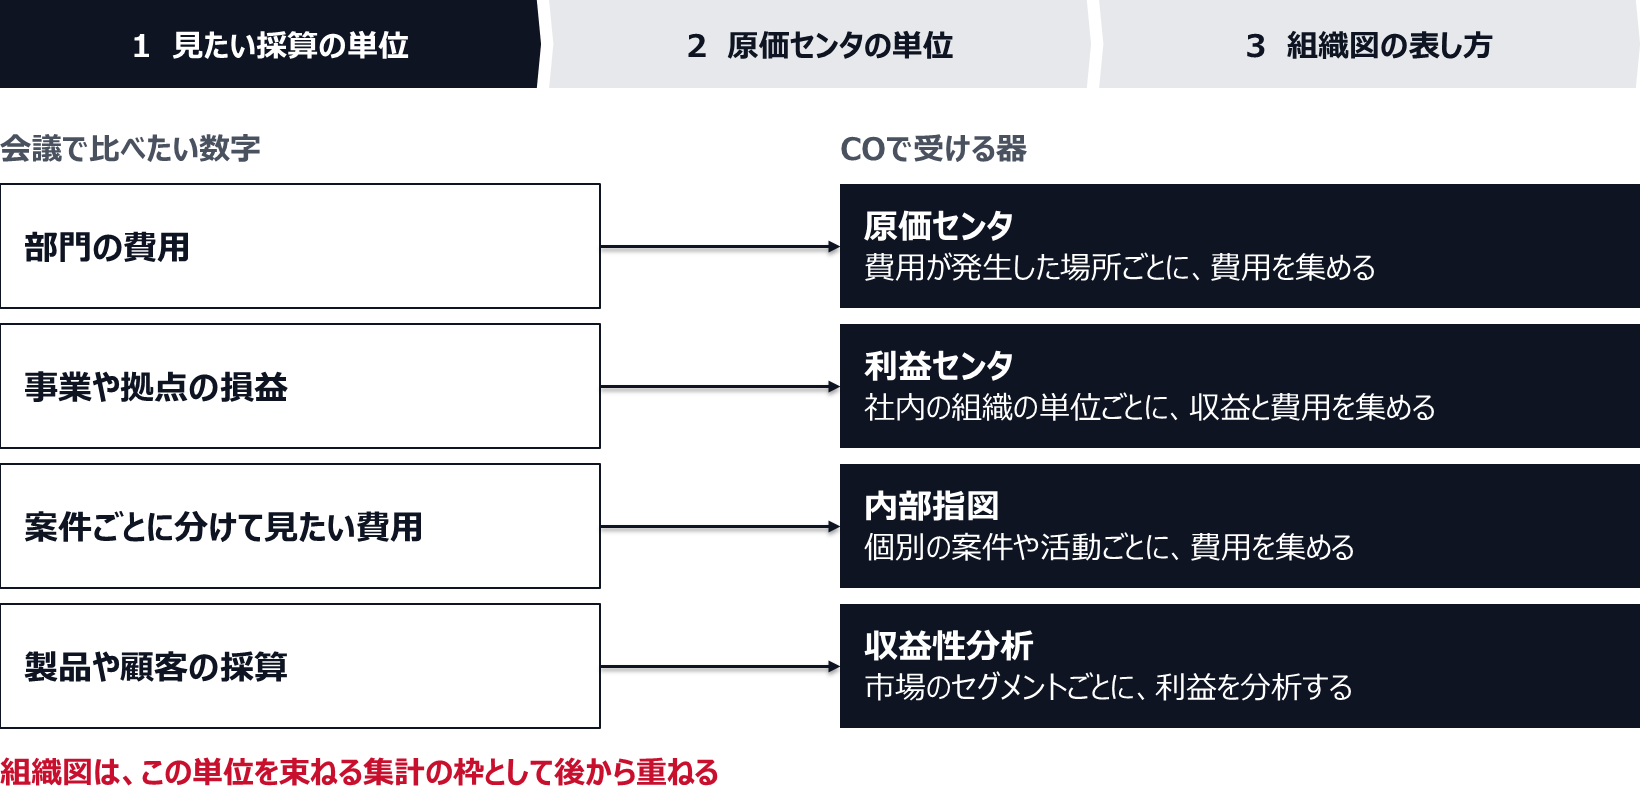
SAP COの設計を組織図から起こすと、組織変更のたびに過去の実績が読みにくくなる、と筆者は見ている。部や課をそのまま費用の集計単位にすると、部が分かれた年に、前年の数字を新しい組織の枠に分けにくくなるからだ。筆者は、COの設計は採算を見たい単位から起こすのがよいと考えている。製品系列、地域、事業といった単位を先に書き出し、組織図はその単位を束ねる集計の枠として後から重ねる。
- SAP COは、社内の管理のための会計を受け持つ領域である。社外に報告する数字を作るFIと同じ費用と収益を、原価センタや指図などの割当先ごとに集計する。
- 構成は、原価センタ、利益センタ、内部指図、製品原価管理、収益性分析に分かれる。
- 筆者は、設計は見たい採算の単位から決めるのがよいと考えている。組織図は、原価センタグループで後から重ねる。
SAP COとは
SAP COは、SAPのERPのうち、社内の管理のための会計を受け持つ領域(モジュール)である。COはControllingの略で、日本語では管理会計と呼ばれる。
SAPの管理会計を受け持つ領域
SAPの学習教材は、管理会計を、経営者が意思決定に使う情報を提供するものと説明している。費用と収益は、原価センタ、プロジェクト、指図といったCOの割当先に割り当てられる。管理会計そのものの考え方は、管理会計の始め方、導入の順序と意思決定に使う具体例にまとめている。
FIとの違い
FI(Financial Accounting、財務会計)は、社外への報告のための会計である。FIの単位である会社コードは、教材では、外部報告のための独立した会計の単位と説明されている。COは、FIの勘定に記録した費用と収益を、原価要素、収益要素として社内の管理の目的で扱う。
FIとCOは、同じ費用と収益を別の目的で集計する
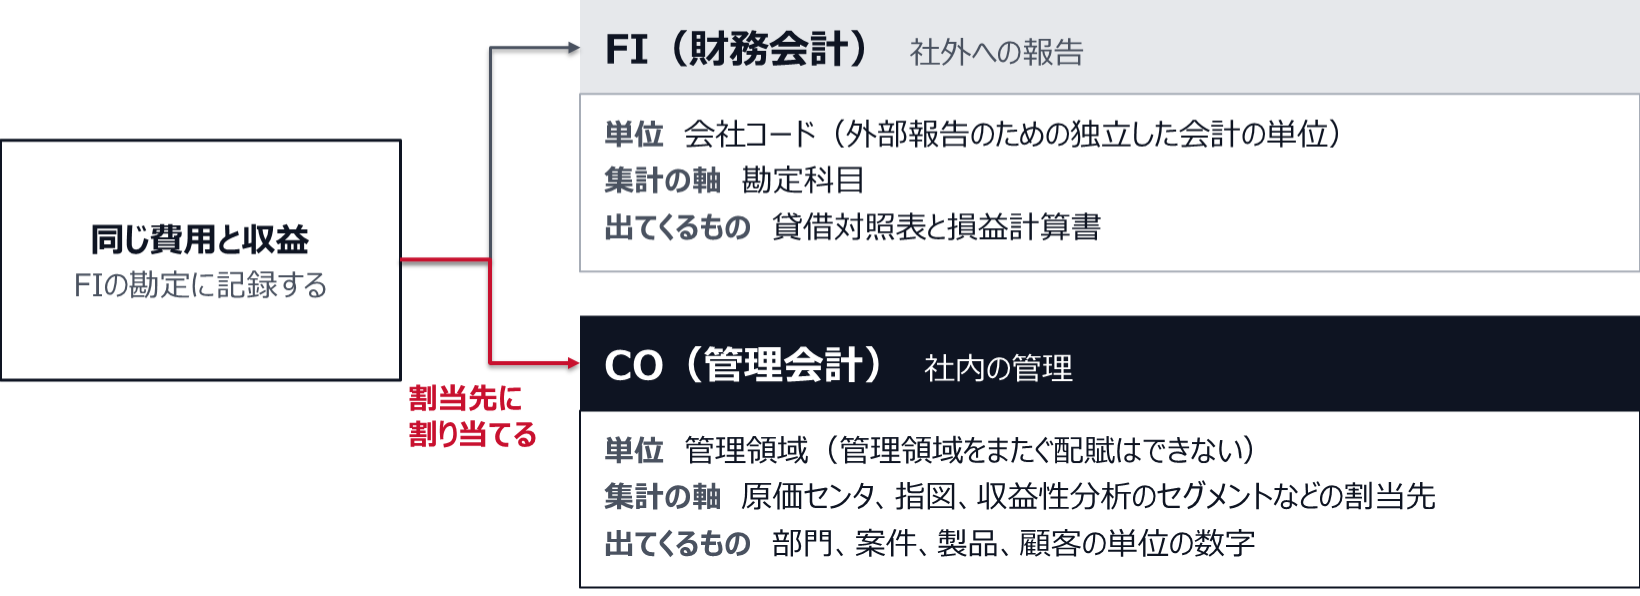
COには、FIの会社コードに当たる単位として管理領域がある。管理領域は、原価の管理をひとまとまりで完結させる組織の単位で、管理領域をまたぐ配賦はできない。
COの構成
SAPの教材は、管理会計の構成要素を、それぞれが答える問いとあわせて示している。
COの構成要素は、答える問いで分かれる
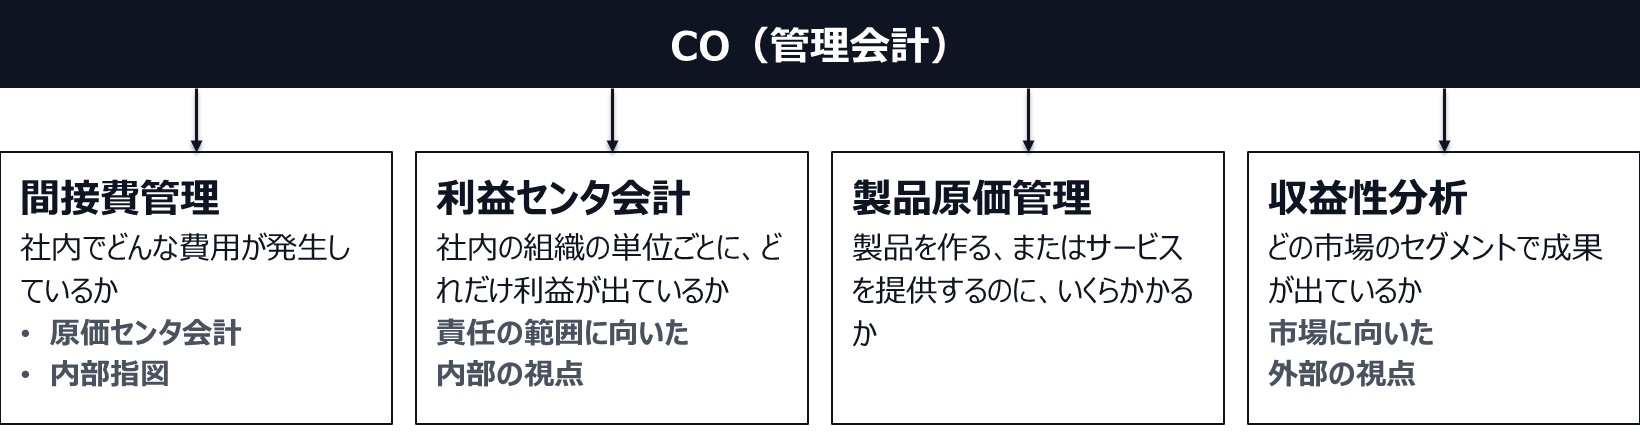
間接費管理には、原価センタ会計と内部指図が入る。構成要素ごとの役割と使いどころを、筆者の要約で表にする。
| 構成要素 | 役割 | 使いどころ |
|---|---|---|
| 原価センタ | 費用が発生した場所ごとに、費用を集める | 部門別の計画と実績の比較、間接費の配賦 |
| 利益センタ | 社内の組織の単位ごとに、収益と費用を集める | 事業部別、拠点別の損益の管理 |
| 内部指図 | 個別の案件や活動ごとに、費用を集める | 展示会など、案件ごとに分けて見たい費用の管理 |
| 製品原価管理 | 製品やサービスの原価を計算する | 製品別の原価の計算 |
| 収益性分析 | 市場のセグメントごとに、利益を分析する | 製品別、顧客別の採算の分析 |
SAPの原価センタ
原価センタは、管理領域の中で費用が発生する場所を表す単位である。コストセンタとも呼ばれる。機能、配賦の基準、提供する活動やサービス、所在地、責任の範囲といった基準で設定できる。
原価センタは標準階層に属する。標準階層は、管理領域の中のすべての原価センタを割り当てる構造である。標準階層のほかに、原価センタグループの機能で、代替の階層をいくつでも作れる。共通費を原価センタの間でどう配るかは、SAPの配賦(アロケーション)設計の実務と、共通費を納得感のある基準で割る考え方で扱った。
利益センタ
利益センタは、社内の管理のために置く、経営の視点に立った組織の単位である。会社を利益センタに分けると責任の範囲ごとに分析ができ、利益センタは会社の中の会社のようなものになる、と教材は説明している。
原価センタとの違いは、集める対象にある。原価センタは費用を集める。利益センタは収益と費用の両方を集め、貸借対照表の取引にも割り当てられる。原価センタや指図などのマスタを利益センタに割り当てておくと、そこに記録した数字が利益センタの単位でも集計される。切り方は、SAPの利益センタ会計で部門別の儲けを損益責任の単位で見る設計と判断基準にまとめている。
内部指図
内部指図は、個別の案件や活動の費用を集める器である。例として教材が挙げるのは展示会である。展示会ごとに内部指図を作れば費用を別々に集められ、決済の機能で担当の原価センタへ振り替えたあとも、展示会ごとの結果を比べられる。
製品原価管理
製品原価管理は、製品を作るとき、またはサービスを提供するときにかかる原価を計算する。標準原価と実績の差異の使い方は、製造業のSAP原価計算(製品原価管理)で、標準原価の差異を経営判断に返す方法で扱った。
収益性分析
収益性分析(CO-PA)は、市場のセグメントごとに利益や貢献利益を分析する。セグメントは、製品、顧客、受注、またはその組み合わせで分けられる。教材は、収益性分析を市場に向いた外部の視点、利益センタ会計を責任の範囲に向いた内部の視点と説明している。
収益性分析には2つの方式がある。マージン分析は、費用と収益を勘定に記録する方式で、SAPのヘルプは、FIと常に照合がとれた状態になると説明している。原価計算ベースの収益性分析は、費用と収益を、自社で定義できる値項目に分けて記録する。当サイトのほかの記事では、マージン分析を勘定別、原価計算ベースを明細別と書いている。方式の選び方は、CO-PA(収益性分析)で、どの製品・どの顧客が儲かっているかをどう出すかにまとめている。
S/4HANAで変わった点
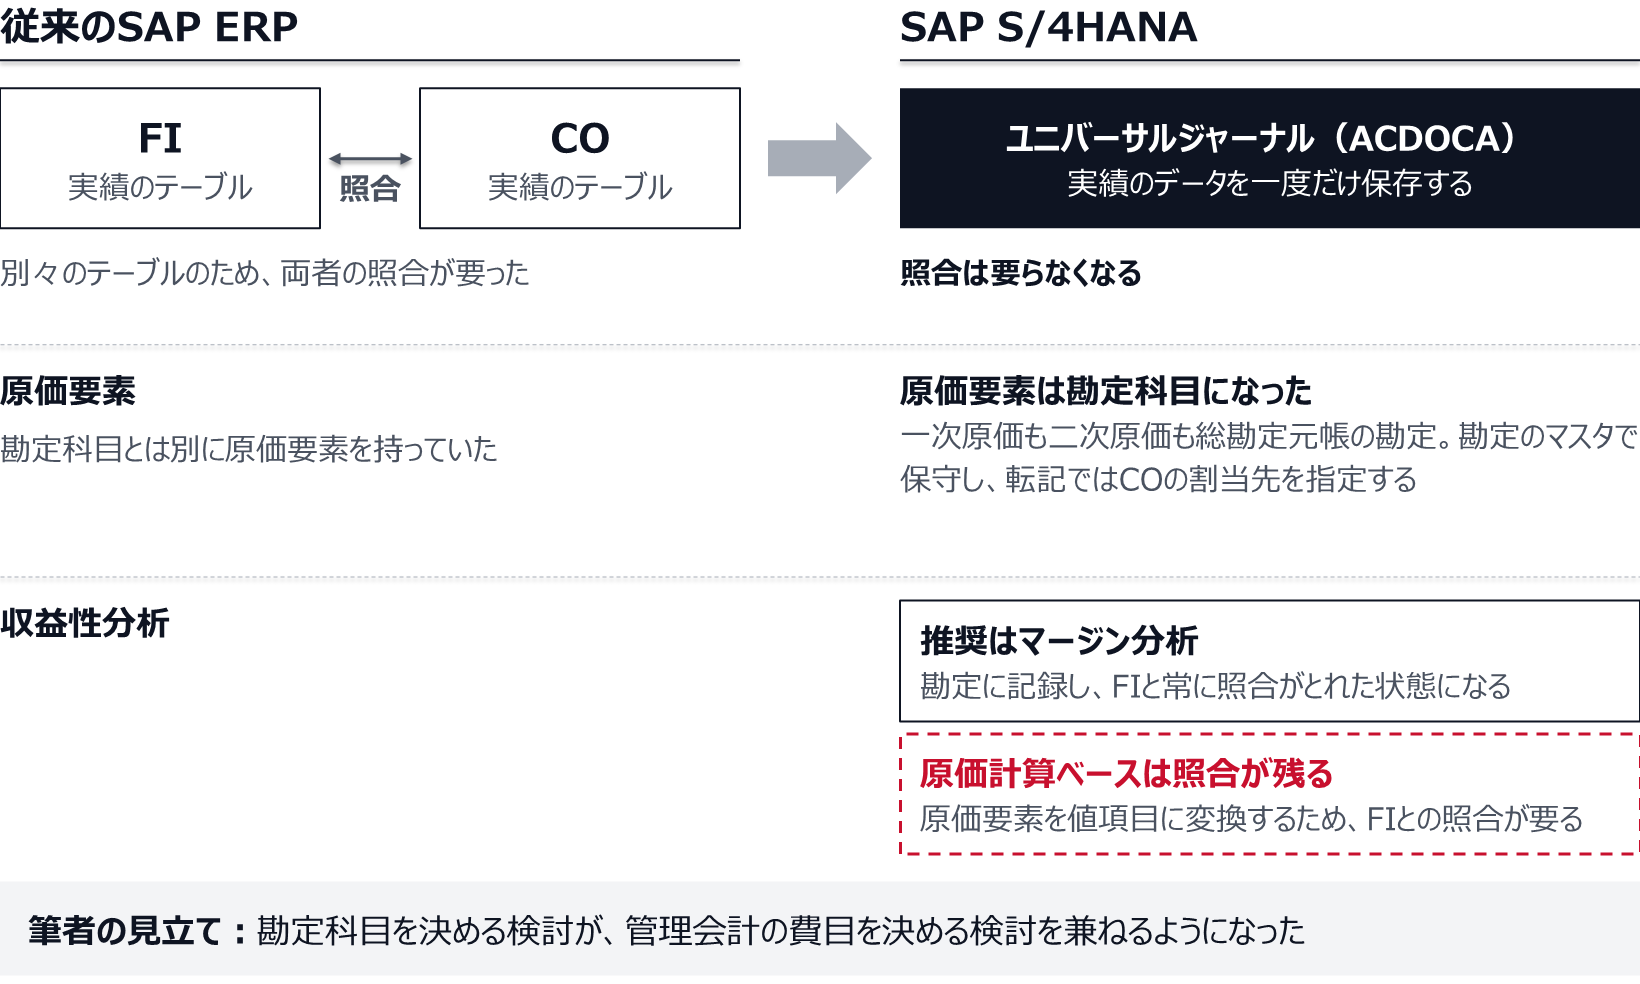
SAP S/4HANAで、FIとCOの関係は3つの点で変わった。
1つ目は、原価要素が勘定科目になったことである。教材は、SAP S/4HANAでは一次原価(給与などの事業の費用)も二次原価(配賦など社内の価値の流れから生じる原価)もすべて総勘定元帳の勘定であり、原価は勘定コード表の一部として、勘定のマスタで保守すると説明している。原価を表す勘定に転記するときは、原価センタ、プロジェクト、内部指図、収益性分析のセグメントといったCOの割当先を指定することになる。
2つ目は、実績のデータの持ち方である。教材によれば、従来のSAP ERPでは、FIとCOが別々の実績のテーブルを使っていたため、両者の結果の照合が要った。SAP S/4HANAでは、総勘定元帳がユニバーサルジャーナルを使い、実績のデータをACDOCAというテーブルに持つ。ユニバーサルジャーナルではデータが一度だけ保存されるので照合は要らなくなる、と教材は説明している。
3つ目は、収益性分析の方式である。SAPのヘルプは、SAP S/4HANAで推奨する方式はマージン分析だと明記している。原価計算ベースは、原価要素を値項目に変換するため、FIとの照合が要る。
筆者は、この変化で、勘定科目を決める検討が、管理会計の費目を決める検討を兼ねるようになったと見ている。照合のあとに残る統制の論点は、S/4HANAのユニバーサルジャーナルで消える作業と、FIとCOの照合後に残る責任で扱った。
S/4HANAでは、FIとCOの実績を1つのテーブルに一度だけ持つ
設計で先に決めること
筆者は、COの設計では、見たい採算の単位、原価センタの単位、組織図の表し方の順に決めるのがよいと考えている。
見たい採算の単位を書き出す
最初に、会議でどの単位の数字を比べたいかを書き出し、それぞれを受ける器を決める。筆者の整理では、部門の費用は原価センタ、事業や拠点の損益は利益センタ、案件ごとに分けて見たい費用は内部指図、製品や顧客の採算は収益性分析で受ける。
見たい採算の単位ごとに、COで受ける器を決める
原価センタの単位を、採算を見たい単位から決める
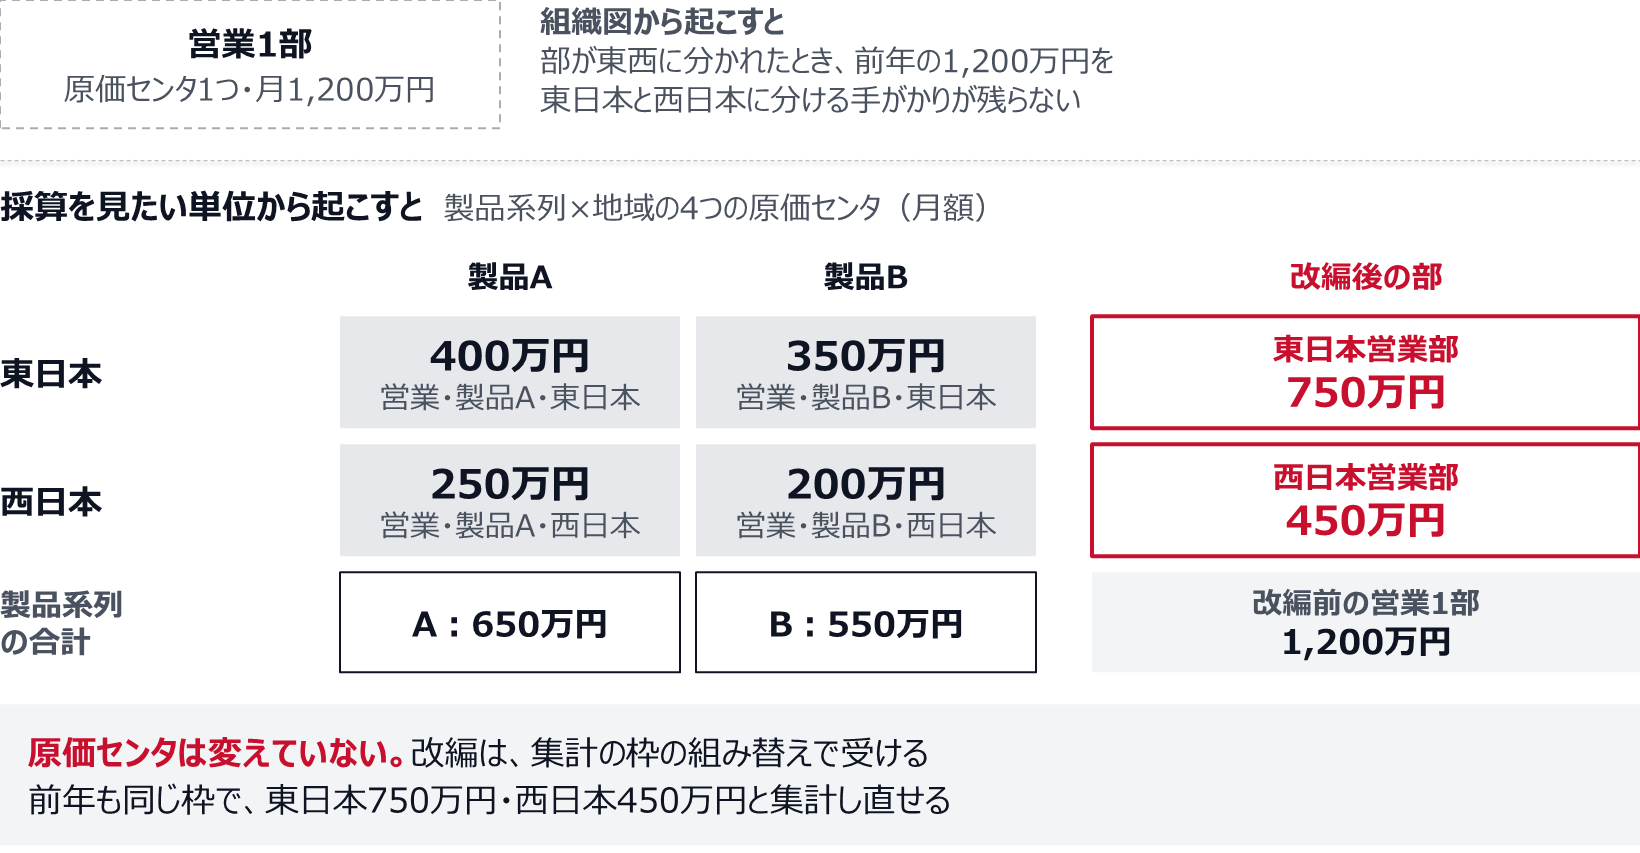
設例として、営業の費用を、製品系列(A、B)と地域(東日本、西日本)で見たい会社があり、営業の担当者は製品系列と地域ごとに分かれているとする。組織は営業1部だけで、翌年度に東日本営業部と西日本営業部に分かれる。
組織図から起こすと、原価センタは営業1部の1つになる。月額1,200万円の費用は1つの原価センタに集まり、改編後に、前年の費用を東日本と西日本に分ける手がかりは残らない。採算を見たい単位から起こすと、原価センタは次の4つになる。
| 原価センタ | 月額の費用 | 改編前に属する組織 | 改編後に属する組織 | 製品系列 |
|---|---|---|---|---|
| 営業・製品A・東日本 | 400万円 | 営業1部 | 東日本営業部 | A |
| 営業・製品A・西日本 | 250万円 | 営業1部 | 西日本営業部 | A |
| 営業・製品B・東日本 | 350万円 | 営業1部 | 東日本営業部 | B |
| 営業・製品B・西日本 | 200万円 | 営業1部 | 西日本営業部 | B |
4つの合計は1,200万円で、営業1部の費用と一致する。改編後は、東日本営業部が750万円(400万円と350万円)、西日本営業部が450万円(250万円と200万円)になる。原価センタは変えていないので、前年の費用も同じ枠で東日本750万円、西日本450万円と集計し直せる。製品系列で集計すれば、Aが650万円、Bが550万円である。
同じ改編でも、原価センタの単位の決め方で、前年との比較のしやすさが変わる
細かく分けるほどよいわけではない。筆者は、会議で実際に比べる単位までにとどめるのがよいと考えている。
組織図は原価センタグループで表す
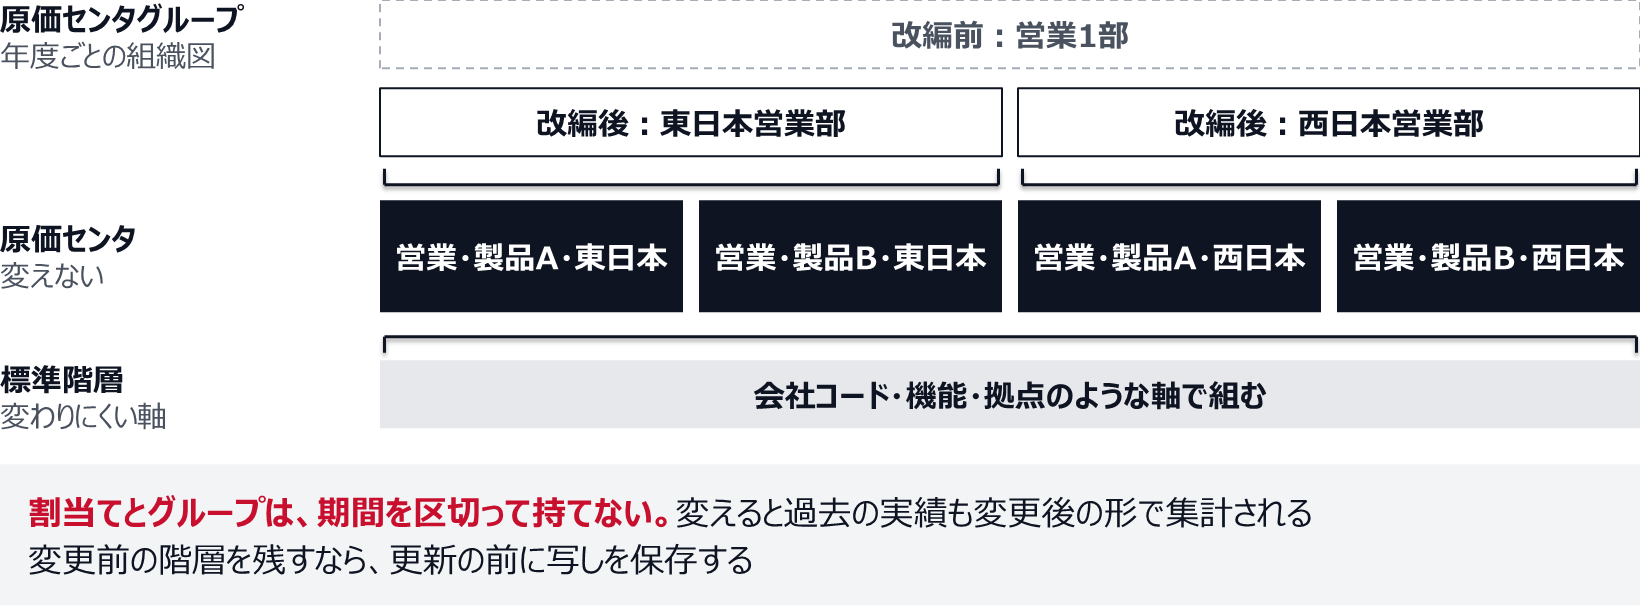
SAPの教材は、標準階層を、社内の責任の範囲と、管理や意思決定の構造を映す形にすることを勧めており、それは通常、組織図に描かれた機能別の区分と同じになると書いている。筆者の考えは、教材の勧めとは置き方が違う。標準階層は会社コード、機能、拠点のような変わりにくい軸で組み、組織図は年度ごとの原価センタグループ(代替の階層)で表すのがよいと考えている。
理由は、変えたときの動きにある。教材によれば、標準階層への割当てと原価センタグループは、期間を区切って持てない。割当てや構造を変えると、過去の実績も変更後の形で集計される。変更前の階層を残したいときは、更新の前に写しを保存しておく。
標準階層は変わりにくい軸で組み、組織図は年度ごとのグループで重ねる
改編のときの組み替え方は、組織改編のたびにSAPのコストセンタを作り直すと過去実績が読めなくなる理由で扱った。
原価と採算を見る使い方
COの数字は、購買、生産、販売の業務の伝票からも流れてくる。SAPのヘルプは、収益性分析への実績の流れとして、販売管理の請求伝票、原価センタ、指図、プロジェクトからの費用、FIの勘定への直接の転記などを挙げている。
| 数字の出どころ | COで受ける場所 | 見られるようになるもの |
|---|---|---|
| 購買管理(MM)や経費の伝票 | 原価センタ、内部指図 | 部門別、案件別の費用と、計画との比較 |
| 生産管理(PP)の製造指図 | 製品原価管理 | 製品別の原価 |
| 販売管理(SD)の請求伝票 | 収益性分析、利益センタ | 製品別、顧客別、事業別の売上と利益 |
割当先を誤ると、右の列の数字は実態とずれる。筆者は、導入のときに、購買や販売の伝票でどの割当先を指定させるかまで経理が決めておくのがよいと考えている。
よくある質問
SAP COとは
SAP COは、SAPのERPのうち、社内の管理のための会計(管理会計)を受け持つ領域である。費用と収益を、原価センタや指図などの割当先ごとに集計する。
FIとCOの違いは
FIは社外への報告のための会計で、会社コードごとに取引を記録し、貸借対照表と損益計算書を作る。COは同じ費用と収益を、社内の管理の目的で集計する。SAP S/4HANAでは、実績のデータを一度だけ保存するので、両者の照合は要らなくなるとSAPの教材は説明している。原価計算ベースの収益性分析は別に記録するため、FIとの照合が要る。
原価センタと利益センタの違いは
原価センタは、費用が発生した場所ごとに費用を集める単位である。利益センタは、社内の組織の単位ごとに収益と費用の両方を集める単位で、貸借対照表の取引にも割り当てられる。
CO-PAとは
CO-PAは収益性分析のことで、製品、顧客、受注などで分けた市場のセグメントごとに、利益や貢献利益を分析する。マージン分析と原価計算ベースの2つの方式がある。SAPは、SAP S/4HANAで推奨する方式はマージン分析だとしている。
- SAP COは、社内の管理のための会計を受け持つ領域である。FIと同じ費用と収益を、原価センタや指図などの割当先ごとに集計する。
- 構成は、原価センタ、利益センタ、内部指図、製品原価管理、収益性分析に分かれる。
- 筆者は、設計は見たい採算の単位から決め、組織図は原価センタグループで後から重ねるのがよいと考えている。


