

予実管理が形だけになる典型は、こうだ。月初に予算をExcelで配り、月末に「使ってしまった実績」を集計し、超過に気づいたときには発注も検収も終わっている。叱責はできても、お金はもう出ていったあとだ。SAPの予算統制(予算可用性管理、Availability Control=AVC)は、この順番をひっくり返す。請求でも検収でもなく「発注しようとした瞬間」に残予算を見て、足りなければ伝票を止める。本稿は、SAP標準のどの機能をどう組み合わせれば「使う前に止まる予実」になるのかを、設定の勘所と実務の落とし穴まで踏み込んで解説する。
事後集計は月末に気づき、予算統制は発注しようとした瞬間に止める
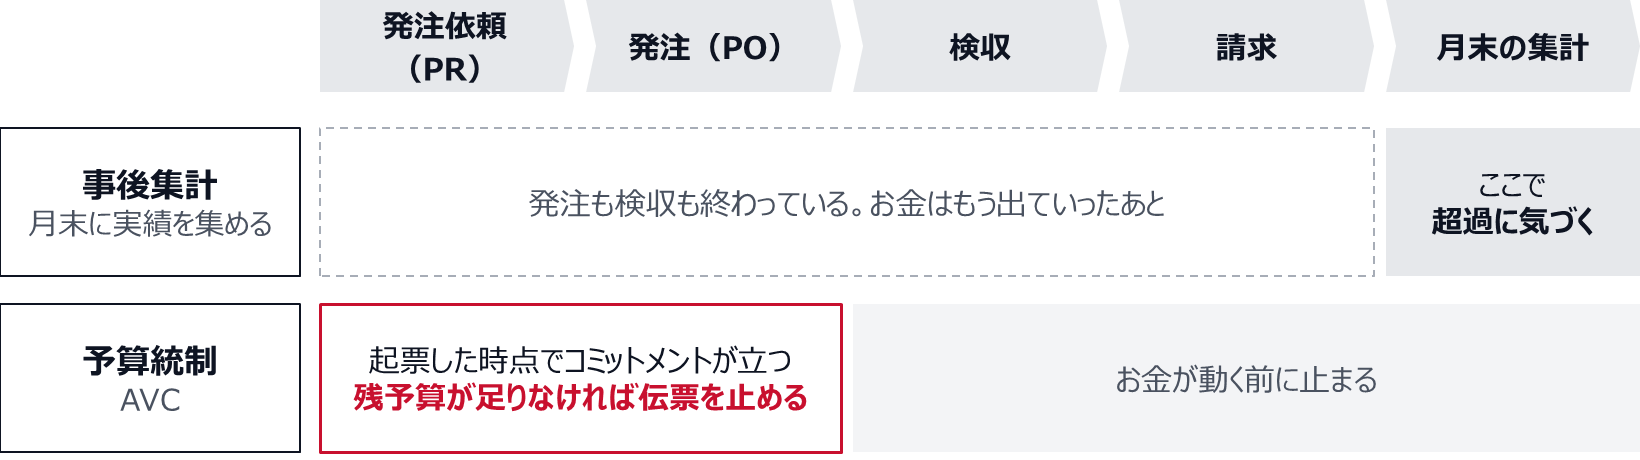
「止める」の正体は、コミットメント(先取り消費)にある
予算可用性管理が事後集計と決定的に違うのは、見ている数字が「実績」ではなく「アサインド額(assigned=割当済額)」である点だ。アサインド額とは、すでに計上した実績費用に、これから出ていく確定見込み=コミットメント(commitment=予算の先取り消費)を足したものを指す。
止める根拠は実績ではなく“先取り消費”を足した額だ。
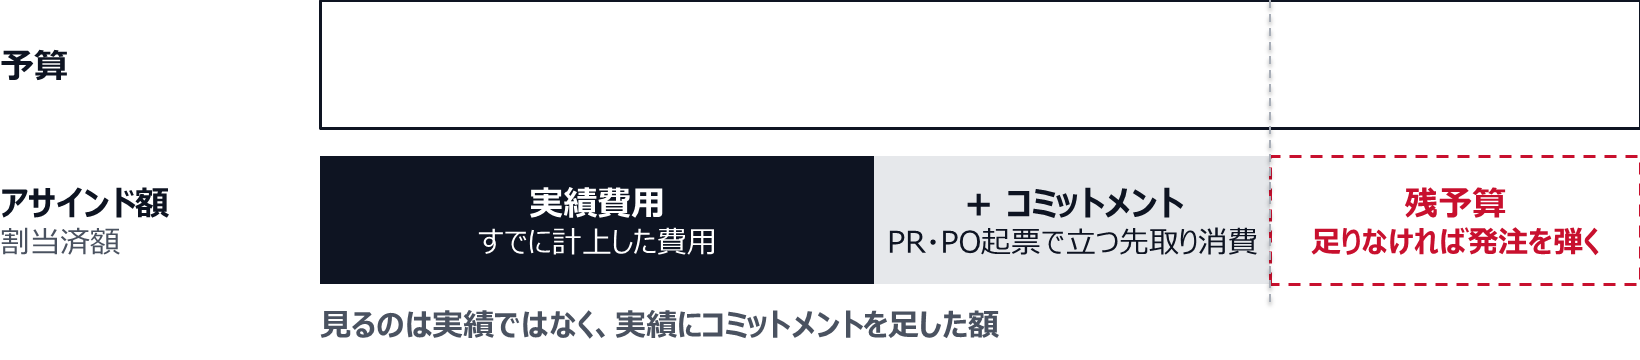
ここが核心になる。SAPでは、発注依頼(PR)や発注(PO)を起票した時点でコミットメントが立ち、その金額分だけ使える予算が即座に減る。請求書がまだ届いていなくても、検収が済んでいなくても、だ。だから「発注を作ろうとした瞬間」に残予算が足りなければ、AVCがその伝票を弾く。お金が出ていく前——意思決定をやり直せる最後のタイミング——で止まるのは、この先取りの仕組みがあるからだ。
逆に言えば、コミットメントが正しく立たない設定では予算統制は機能しない。発注に対してコミットメントが生成されるよう、購買伝票と原価対象(WBS要素・原価センタなど)が正しく紐づいていることが大前提になる。ここが抜けていると「予算を入れたのに止まらない」という最も多いトラブルが起きる。
三段階のしきい値(70/90/100)で「警告」と「ブロック」を撃ち分ける
予算可用性管理の運用設計でいちばん差がつくのが、許容限度(tolerance limit)の設計だ。SAPは使用率(割当済額÷予算)のしきい値ごとに、起こすアクションを3種類から選べる(SAP Help Portal)。実務でよく使う型は、使用率に合わせて次のように段階を踏ませる。
使用率に応じて気づき→説明責任→停止の三段で挟む。
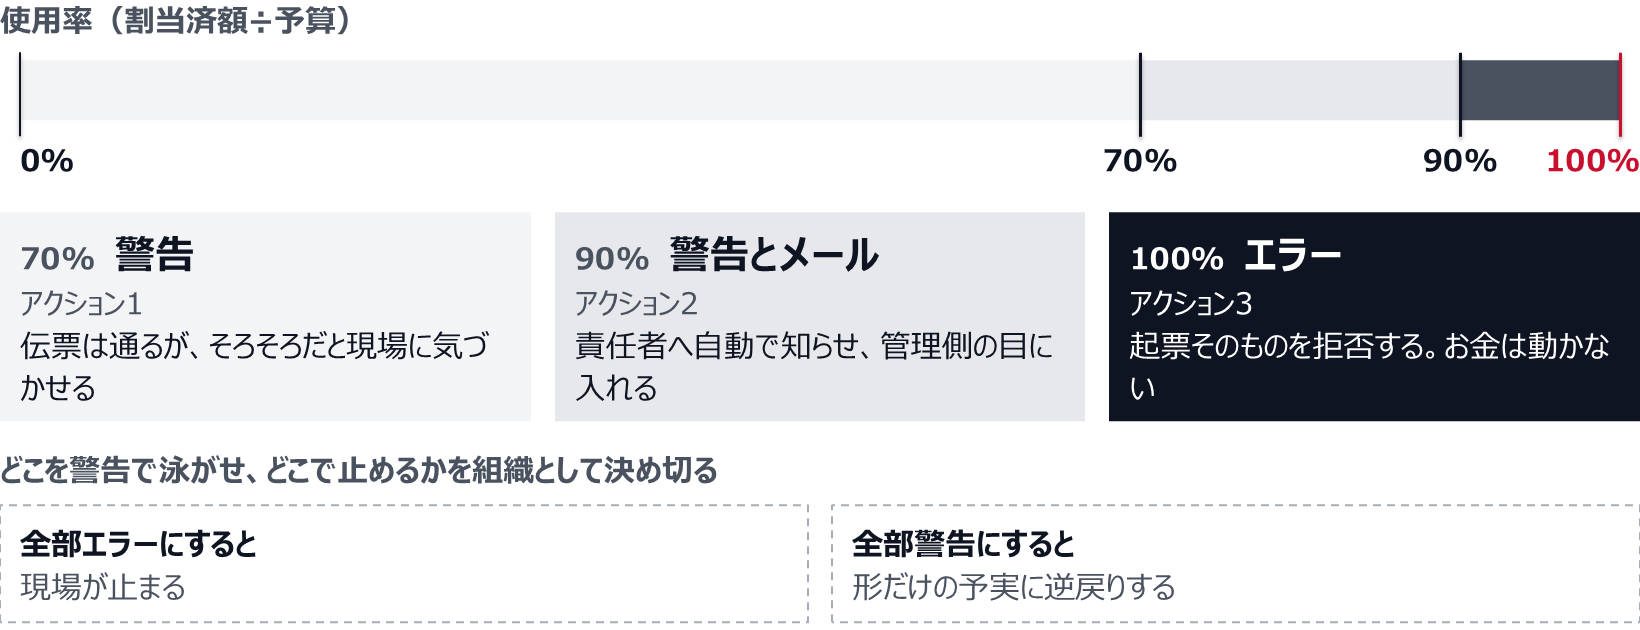
100%のエラーを置く以上、その手前の70/90を二段で挟むのが、止める統制と止まらない現場を両立させる現実解になる。しきい値の判断基準を曖昧にしたまま機能だけ有効化しても、現場が止まるか、形だけに戻るかのどちらかにしか転ばない。
入れ方は3通り——適用範囲を見て機能を選ぶ
「SAPで予算統制」と一口に言っても、入口は大きく3つある。範囲と重さが違うので、目的に合わせて選ぶ。立ち上げの速さと統制できる広さは、おおむねトレードオフの関係にある。
範囲が広いほど重く、軽いほど速い。目的で選ぶ。
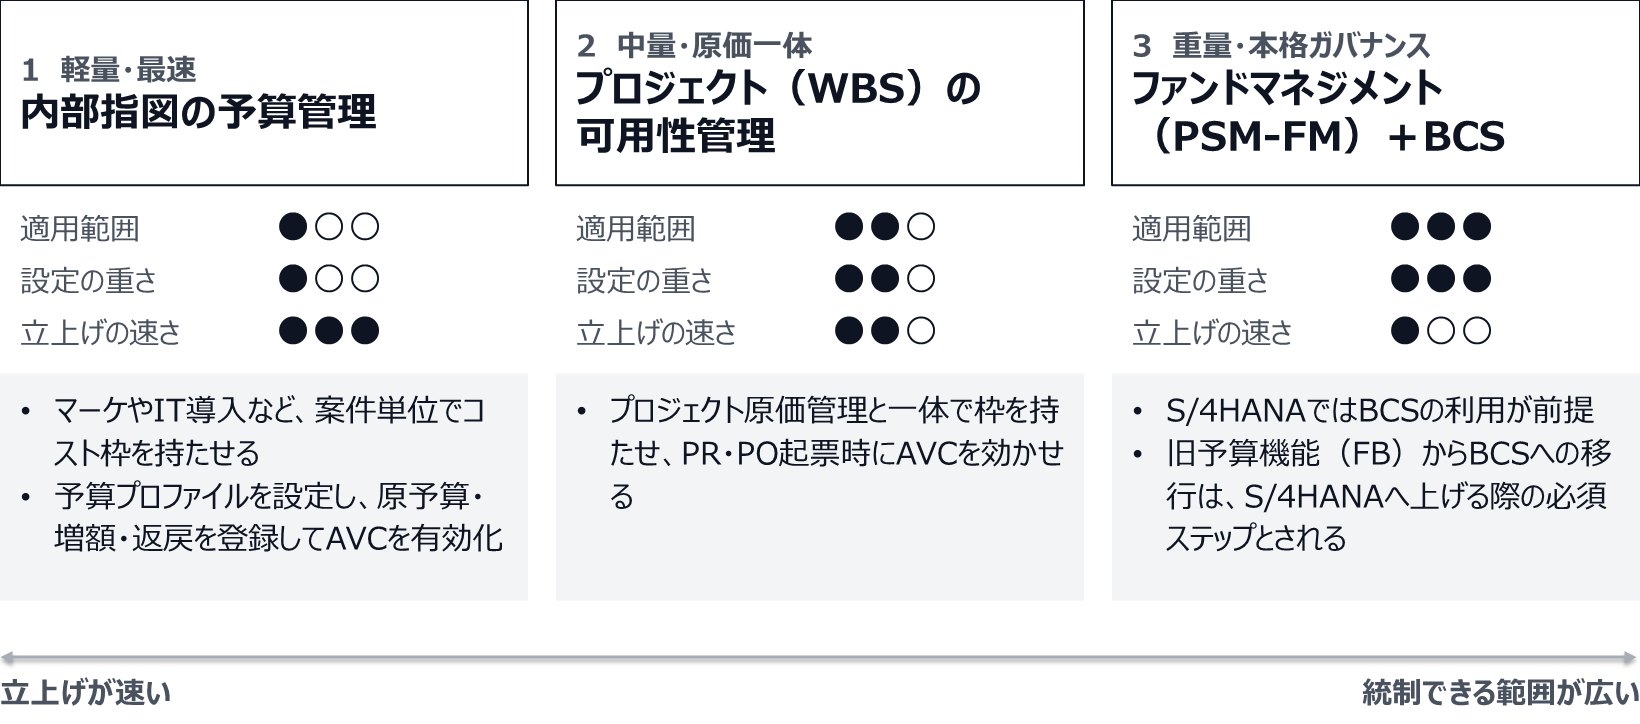
ファンドマネジメント(PSM-FM)を選ぶ場合の注意点として、SAPのファンドマネジメントを使うなら、S/4HANAでは予算管理システム(BCS:Budget Control System)の利用が前提となり、旧予算機能(FB:Former Budgeting)からBCSへの移行はS/4HANAへ上げる際の必須ステップとされている(SAP Community)。ECCからの移行案件では、この前提を見落とすと設計をやり直す羽目になる。なお内部指図/WBSの具体的な設定手順は各製品ドキュメントに整理されている(SAP PRESS/SAP Help Portal)。
つまずきどころ——「予算を入れたのに止まらない」の主因
設定そのものより、周辺の紐づけで問題が起きる。発注に紐づくはずのコミットメントが立たなければ、AVCは見るべき数字を持てず、当然止まらない。
止まらない原因は、設定でなく紐づけにある。
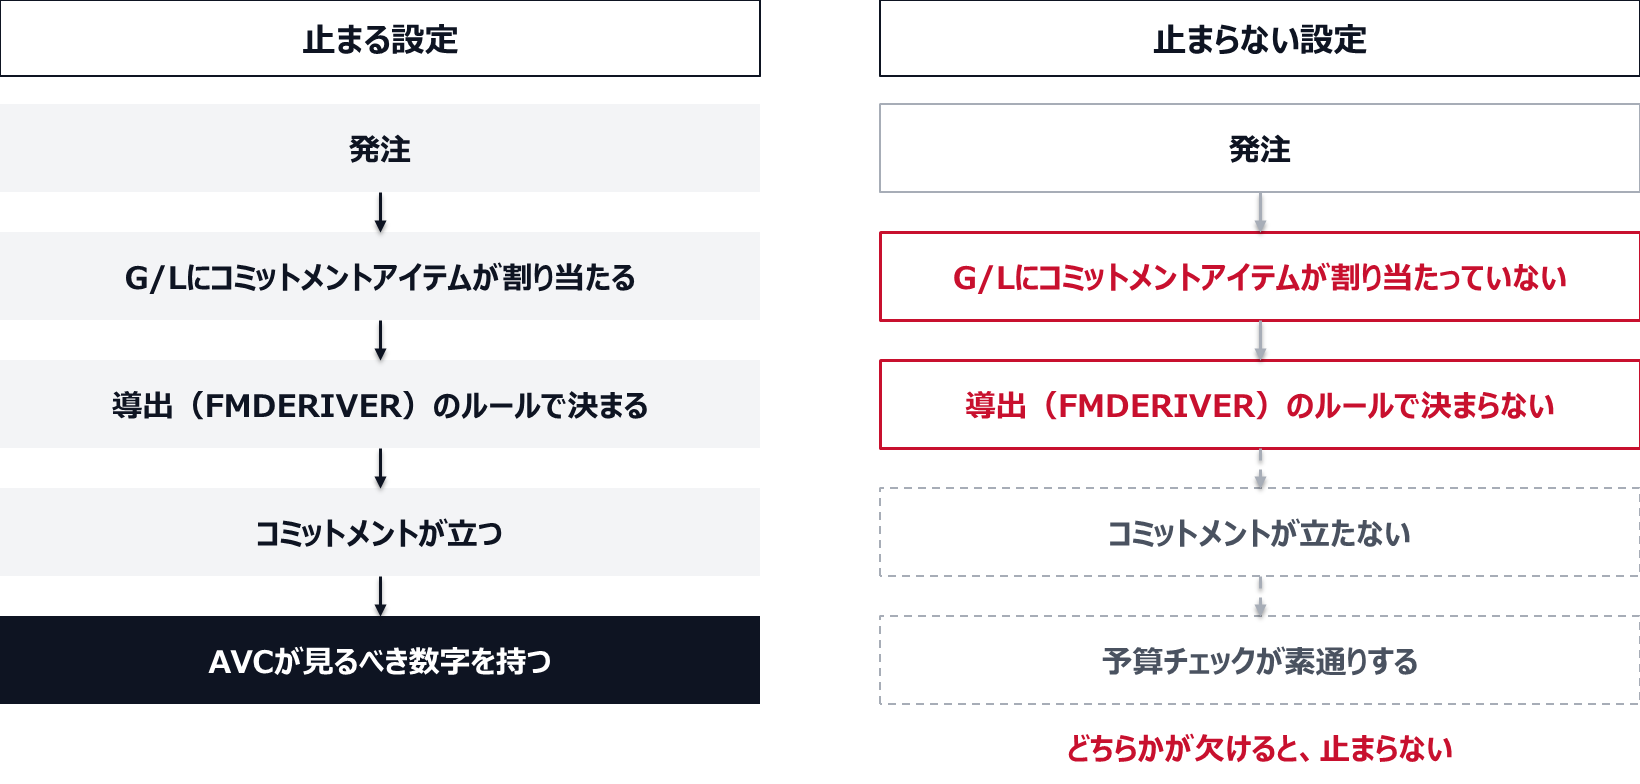
とくにファンドマネジメントでは、関与するすべての勘定(G/L)にコミットメントアイテムが割り当たっていること、そして導出(FMDERIVER)の導出ルールでコミットメントアイテムが正しく決まることが効く条件になる(SAP Community)。そのうえで、導入時に必ず潰しておきたい論点を挙げる。
- AVCの有効化タイプ ― 予算ゼロの段階から効かせるのか、一定の使用率(例:指定%超)で自動起動させるのかを決める。立ち上げ直後に全件エラーで業務が止まるトラブルは、ここの設定ミスで起きる
- 対象外にする費目 ― 特定の原価要素(コストエレメント)はAVCの計算から除外できる。何を統制対象にし、何を泳がせるかを最初に区分する
- 年度予算か総額予算か ― 期をまたぐプロジェクトでは、年度ごとに枠を切るか通期総額で持つかで、止まり方も予算繰越(carry forward)の扱いも変わる
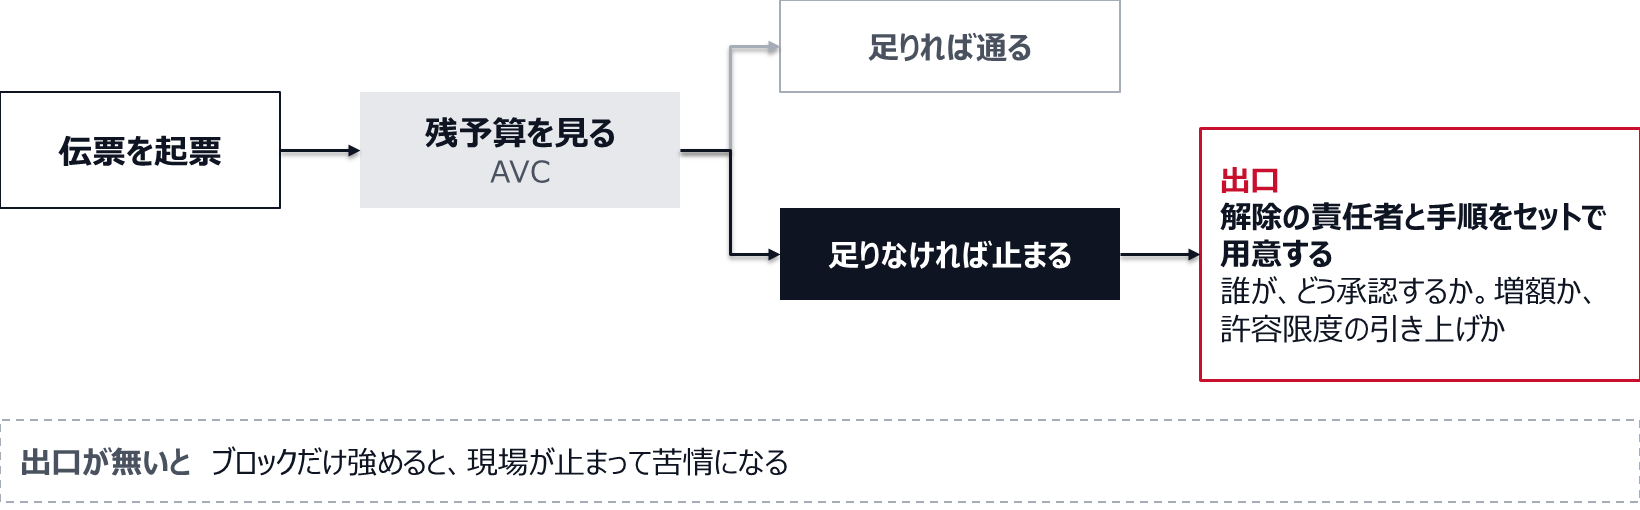
- 超過時の現場運用 ― エラーで止まったとき、誰がどう増額または許容限度の引き上げを承認するか。この出口を決めずにブロックだけ強めると、現場が止まって苦情になる
止めるなら、解除の責任者と手順をセットで用意する。予算統制は、機能を入れること自体が目的ではない。「使う前に止まり、止まったときに誰がどう判断するか」までを業務として設計して、はじめて形だけの予実から卒業できる。
止めるなら、止まったときの出口を先に決める
SAPはそのための強力な仕掛けを標準で持っているが、効かせるのは設定ではなく、しきい値と例外の判断基準、そして超過の出口を決め切る覚悟のほうだ。発注の瞬間に止める仕組みは、紐づけと判断基準が揃ってはじめて、叱責の予実から「使う前に止まる予実」へと変わる。


