

経営会議で売上の説明を求められたとき、返ってくる言葉はたいてい二つに収まる。前年比で何パーセント。受注件数が何件。この二つを聞いても、社長は次に何をすればいいかが分からない。値上げが効いたのか、単に安い商品が数多く売れただけなのか、どちらでも同じ「前年比プラス」になるからだ。打ち手が変わる分岐点は総額の外にはなく、総額の中にある。
三つの力に割る。数字で見ると、直感は簡単に裏切られる
抽象論を先に置いても伝わらないので、二品目だけの例で始める。以下はすべて説明のために作った数値である。
前年。製品Aは単価100円で1,000個、売上100,000円。製品Bは単価200円で1,000個、売上200,000円。合計300,000円、総数量2,000個、加重平均単価150円。
当期。製品Aは単価105円で1,400個、売上147,000円。製品Bは単価210円で700個、売上147,000円。合計294,000円、総数量2,100個、加重平均単価140円。
この会社は、AもBも5パーセント値上げした。総数量も2,000個から2,100個へ5パーセント増えた。それでも売上は6,000円減っている。前年比マイナス2パーセント。値上げに成功し、数を増やし、減収になった。
総額だけを見ている限り、この現象は説明できない。三つに割ると即座に説明がつく。
売上の増減は三つの力の合成である。総額はこの三つの和にしかならない。
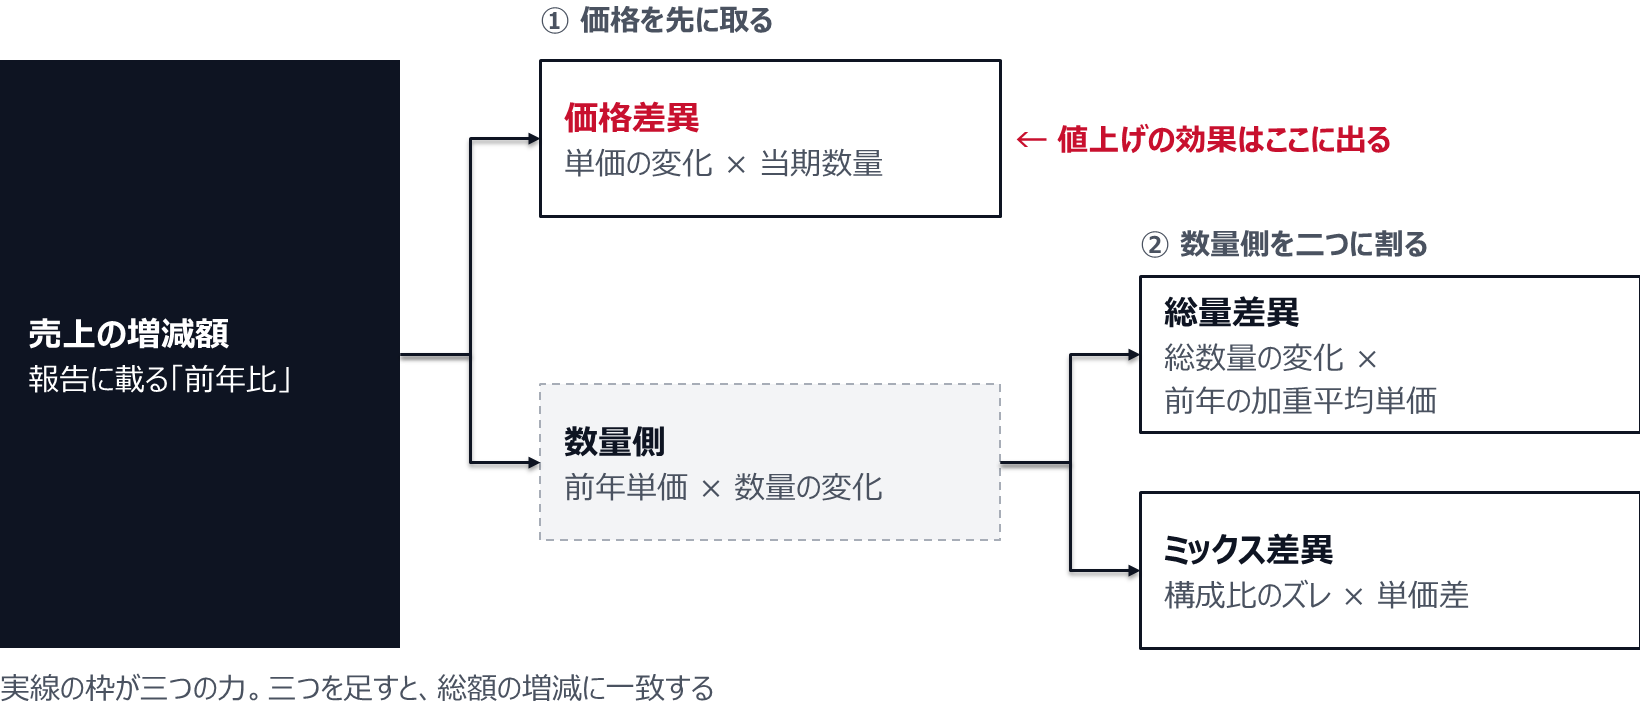
価格差異から取る。単価の変化に当期の数量を掛ける。製品Aは5円×1,400個で7,000円。製品Bは10円×700個で7,000円。合計14,000円のプラス。値上げは効いている。
次に、価格を前年で固定したまま数量の変化を評価する。製品Aは100円×400個の増で40,000円のプラス。製品Bは200円×300個の減で60,000円のマイナス。合計20,000円のマイナス。
14,000円と△20,000円で、△6,000円。総額と一致する。ここまでは多くの会社がやっている。問題は、この△20,000円が「数量が減った」ではないことだ。総数量はむしろ増えている。
そこで数量側をさらに二つに割る。総数量の変化に前年の加重平均単価を掛けたものが総量差異になる。100個×150円で15,000円のプラス。残りがミックス差異で、△35,000円。
つまりこの会社の売上は、値上げで14,000円、総量で15,000円押し上げられ、ミックスで35,000円引き下げられた。単価200円のBが300個減り、単価100円のAが400個増えた。個数は増えたが、中身が安いほうへ入れ替わった。打ち手は値上げでも拡販でもない。Bの数量が落ちた原因の特定である。
値上げで14,000円、総量で15,000円押し上げても、ミックスで35,000円引き下げられた(設例)
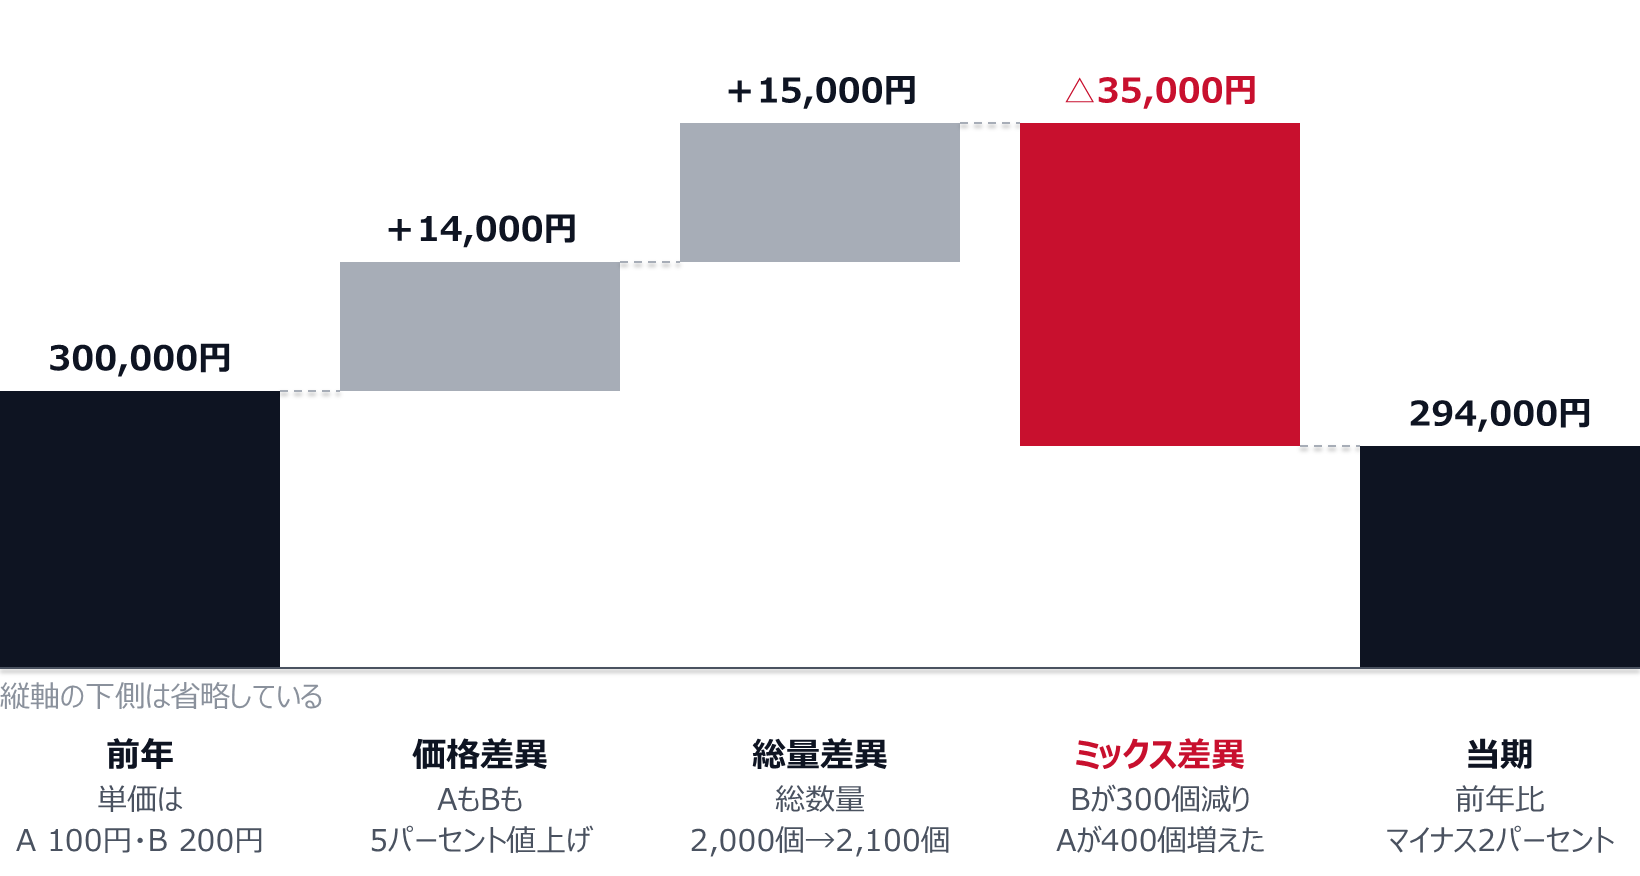
前年比マイナス2パーセントという一行からは、この結論は出てこない。
順序を決めないと、値上げの効果は毎回ちがう金額になる
ここが本稿でいちばん伝えたい部分になる。上の計算で、価格差異は「単価の変化 × 当期の数量」で取った。前年の数量で取ることもできる。
前年数量で取ると、製品Aは5円×1,000個で5,000円、製品Bは10円×1,000個で10,000円、合計15,000円になる。先ほどの14,000円ではない。差の1,000円は、単価の変化と数量の変化を掛け合わせた交差項の合計である。製品Aで5円×400個のプラス2,000円、製品Bで10円×△300個のマイナス3,000円、差引△1,000円。
そして、価格差異を15,000円で取った場合、数量側は当期単価で評価することになる。105円×400個で42,000円、210円×△300個で△63,000円、合計△21,000円。15,000円と△21,000円で△6,000円。合計はまた総額と一致する。
| 分解の流儀 | 価格差異の取り方 | 数量側の取り方 | 価格差異 | 数量側 | 合計 |
|---|---|---|---|---|---|
| 価格を先に取る | 単価の変化 × 当期数量 | 前年単価 × 数量の変化 | 14,000 | △20,000 | △6,000 |
| 数量を先に取る | 単価の変化 × 前年数量 | 当期単価 × 数量の変化 | 15,000 | △21,000 | △6,000 |
| 交差項を別建てにする | 単価の変化 × 前年数量 | 前年単価 × 数量の変化 | 15,000 | △20,000 | △6,000(交差△1,000を別掲) |
三つとも算術としては正しい。三つとも総額に一致する。だから、どれで計算しても検算では気づかれない。気づかれないまま、担当者が替わるたびに、あるいは資料を作る回ごとに、価格差異の金額が変わる。
交差項の寄せ先で、価格差異は14,000円にも15,000円にもなる(設例)
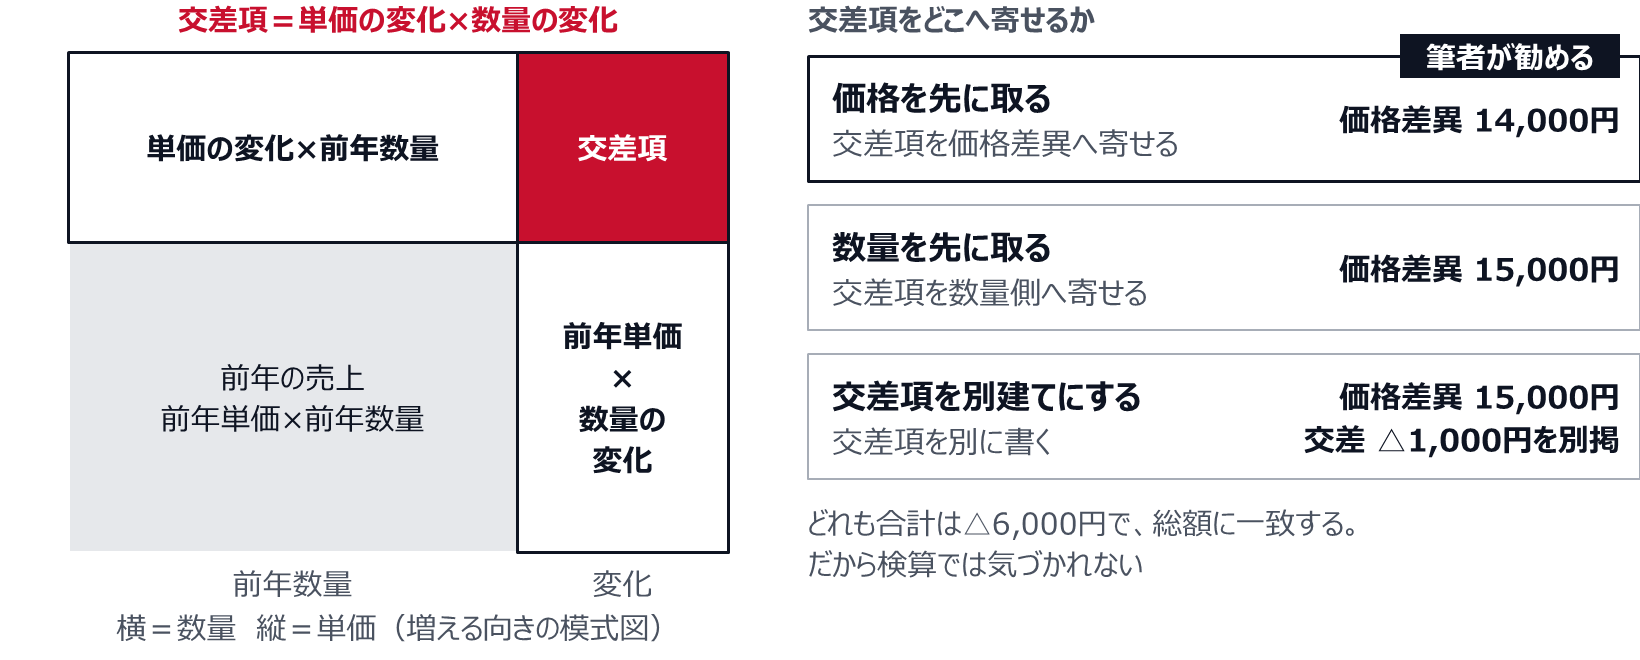
この例では差が1,000円、売上の0.3パーセントにすぎない。小さく見える。だが値上げの効果として報告される14,000円と15,000円の差は7パーセントある。値上げ幅が大きく、同時に数量の構成が大きく動いた期ほど、交差項は膨らむ。値上げの是非を議論している場で、7パーセント動く数字を毎回ちがう流儀で出しているなら、その議論は数字を根拠にしていない。
決めるべきは精度ではない。どの流儀が正しいかという問いに答えはない。あるのは、社内で一つに固定するかどうかだけである。
実務としては、価格差異を当期数量で取る一つ目の流儀を勧める。理由は二つある。第一に、価格差異が「いま売れている数量に対して、いくら単価を積んだか」という直感と一致する。第二に、交差項を独立の項目として残すと、経営会議でたいてい「これは何か」と聞かれ、説明に時間を取られるわりに打ち手に接続しない。
固定したら、報告様式の脚注に算式を一行で書く。価格差異=(当期単価−前年単価)×当期数量。この一行があるかどうかで、翌年の担当者が同じ数字を出せるかが決まる。
ミックス差異は「構成比のズレ × 単価差」で出る
数量側を総量とミックスに割る式は、多くの会社で曖昧なまま運用されている。残差として出しているだけ、という会社が実際には多い。残差で出しても金額は合うが、それでは「どの品目がミックスを壊したか」が出てこない。
品目ごとに出す式はこうなる。
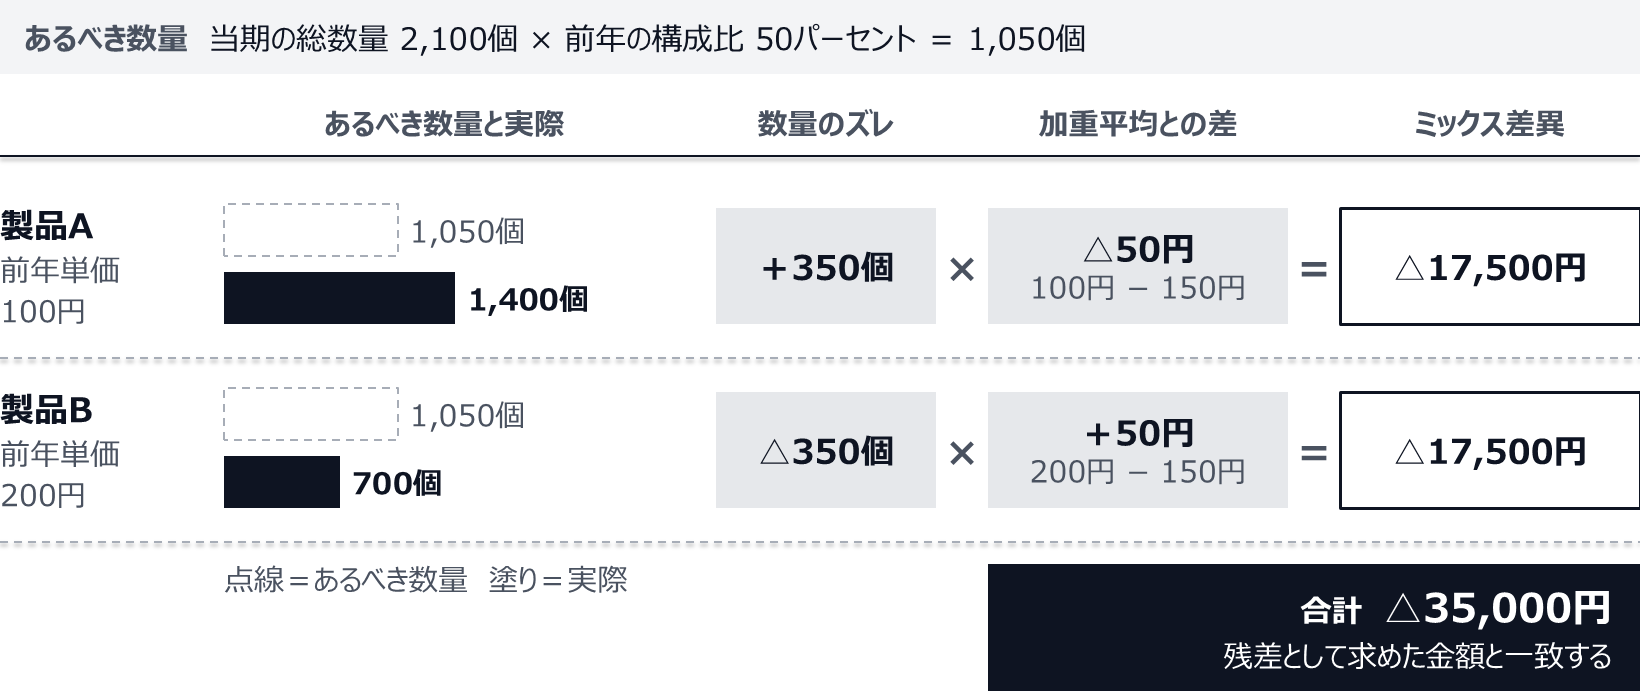
当期の総数量に前年の構成比を掛けた「あるべき数量」を作り、実際の当期数量との差を取る。それに、その品目の前年単価と全社の前年加重平均単価との差を掛ける。
先ほどの例で確かめる。前年の構成比はAが50パーセント、Bが50パーセント。当期の総数量2,100個をこの構成比で割り付けると、Aが1,050個、Bが1,050個になる。
製品A。実際は1,400個なので、あるべき数量より350個多い。製品Aの前年単価100円は、全社加重平均単価150円より50円低い。350個×△50円で、△17,500円。
製品B。実際は700個で、あるべき数量より350個少ない。製品Bの前年単価200円は、加重平均より50円高い。△350個×50円で、△17,500円。
合計△35,000円。残差として求めた金額と一致する。
ミックス差異は、構成比のズレと単価差の積で品目ごとに出る(設例)
この式の意味は明快だ。平均より安い品目が構成比を上げれば、その分だけミックスは悪化する。平均より高い品目が構成比を落としても、同じ方向に効く。言い換えれば、ミックス差異は「加重平均単価からどれだけ離れた品目が、どれだけ構成を動かしたか」を金額で表している。
品目単位でこの計算をすると、ミックスを壊した品目が名指しで出る。上の例では、AとBが正確に17,500円ずつ壊している。総量差異は全社で一つの数字にしかならないが、ミックス差異は品目ごとに配賦できる。報告に載せるべきは、ミックス差異の悪化上位五品目である。
残差の扱いも決めておく。品目ごとに計算したミックス差異の合計と、総額から逆算した残差は、単価を期中平均で置いているとわずかにずれる。返品や訂正伝票が翌月に入る品目でもずれる。このずれをどこに置くかで、また流儀が分かれる。ミックスへ寄せる。総量差異と価格差異は打ち手に直結するので、そこに丸め誤差を混ぜたくない。ミックスは元来「構成の話」であり、多少の残差を含んでも解釈が壊れない。
品目ミックスと顧客ミックスは、別々に出す
もう一段の分解を置いておく。同じ品目構成でも、買っている顧客の構成が変われば実効単価は動く。大口顧客の値引き率は小口より深いのが通例だから、大口の構成比が上がれば、品目ミックスが一切変わっていなくてもネット単価は下がる。
品目軸だけで分解している会社では、この動きが価格差異として出てくる。値引き方針を変えていないのに「値下げした」ように見える。逆に、大口の受注が落ちて小口が残った期には、実効単価が上がるので「値上げが効いた」と読めてしまう。受注が減ったのに値上げ成功と報告される。これは実際に起きる。
分けるには、同じ算式を顧客軸でもう一度当てはめる。顧客別の実効単価と数量を作り、顧客構成のズレと顧客別実効単価の差から顧客ミックス差異を出す。品目軸のミックス差異と顧客軸のミックス差異は独立ではないので、両方を足しても総額には合わない。合わせに行かなくていい。この二つは、合計するためではなく、原因を切り分けるために出す。
実務では、月次の定例報告は品目軸だけでよい。顧客軸のミックスは、四半期に一度、あるいは価格差異が説明のつかない動きをした月にだけ出す。二軸を毎月出すと、報告を作る側が先に疲れる。
チャネルを複数持っている会社では、顧客軸の前にチャネル軸を見たほうが速い。直販と代理店経由では実効単価の水準がそもそも違うので、チャネル構成の変化が最も大きい説明変数になることが多い。
分解できない売上を、先に外へ出す
ここまでの計算はすべて「単価×数量」が定義できることを前提にしている。この前提が成り立たない売上を混ぜたまま分解しようとして、頓挫する会社が多い。
成り立たないのは三つの型である。第一に、一品ごとに仕様が違う受注生産。同じ品目コードでも仕様が違えば単価の比較に意味がない。第二に、一定の期間にわたり充足される履行義務として収益を認識する長期契約。期間配分された収益に数量の概念がない。第三に、保守料・ライセンス料と物販が一本の契約に入っている複合契約。契約単位では単価が出るが、品目単位では出ない。
これらを無理に分解すると、品目マスタ上の「一式」という単位に、その期だけの金額が乗る。数量1個で単価が期ごとに何倍にも動く行が生まれ、その一行が全社の価格差異を支配する。分解の精度が落ちるのではなく、分解の意味が消える。
やることは単純で、分解対象を先に切ることだ。売上を「分解可能」と「分解不能」に二分し、それぞれの前年比を並べて示す。分解不能な売上については、価格・数量・ミックスではなく、案件別の増減リストで説明する。経営会議には二枚出す。一枚は分解可能売上の三分解、もう一枚は分解不能売上の案件別増減。
品目マスタが粗い会社は、さらに手前でつまずく。品目コードが「その他」「一般」「セット品」で数割を占め、その中で単価の異なる商品が混在している。この状態でミックス差異を計算すると、「その他」の中の入れ替わりが価格差異として出てくる。マスタを整備してから始めるべきだ、という結論になりがちだが、それでは着手が一年遅れる。
上位品目から始める。売上構成比で上位、累計で七割から八割に達するところまでの品目を対象にし、残りは一括で「その他」として総額の増減だけを見る。この形なら、マスタの整備を待たずに翌月から運用できる。対象を広げるのは、上位品目で運用が定着してからでいい。粒度を上げるほど分析の質が上がるという発想は、たいてい運用の停止で終わる。
分解の前に、単価が定義できない売上を外へ出す
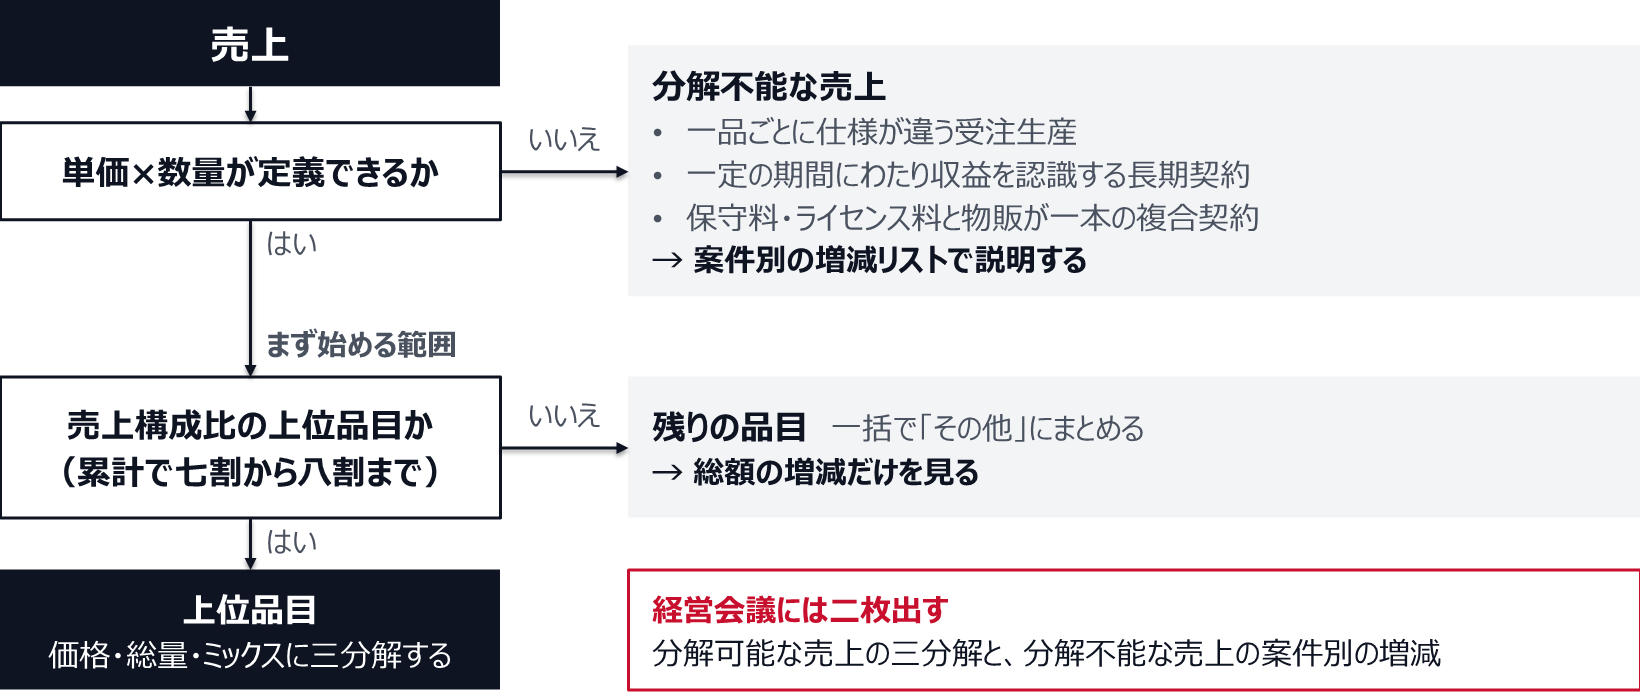
分析軸そのものの設計は、この判断の前提になる(管理会計の分析軸(ディメンション)設計、後から分解できない粒度を先に決める)。
分解の前に、二期間の売上の定義を揃える
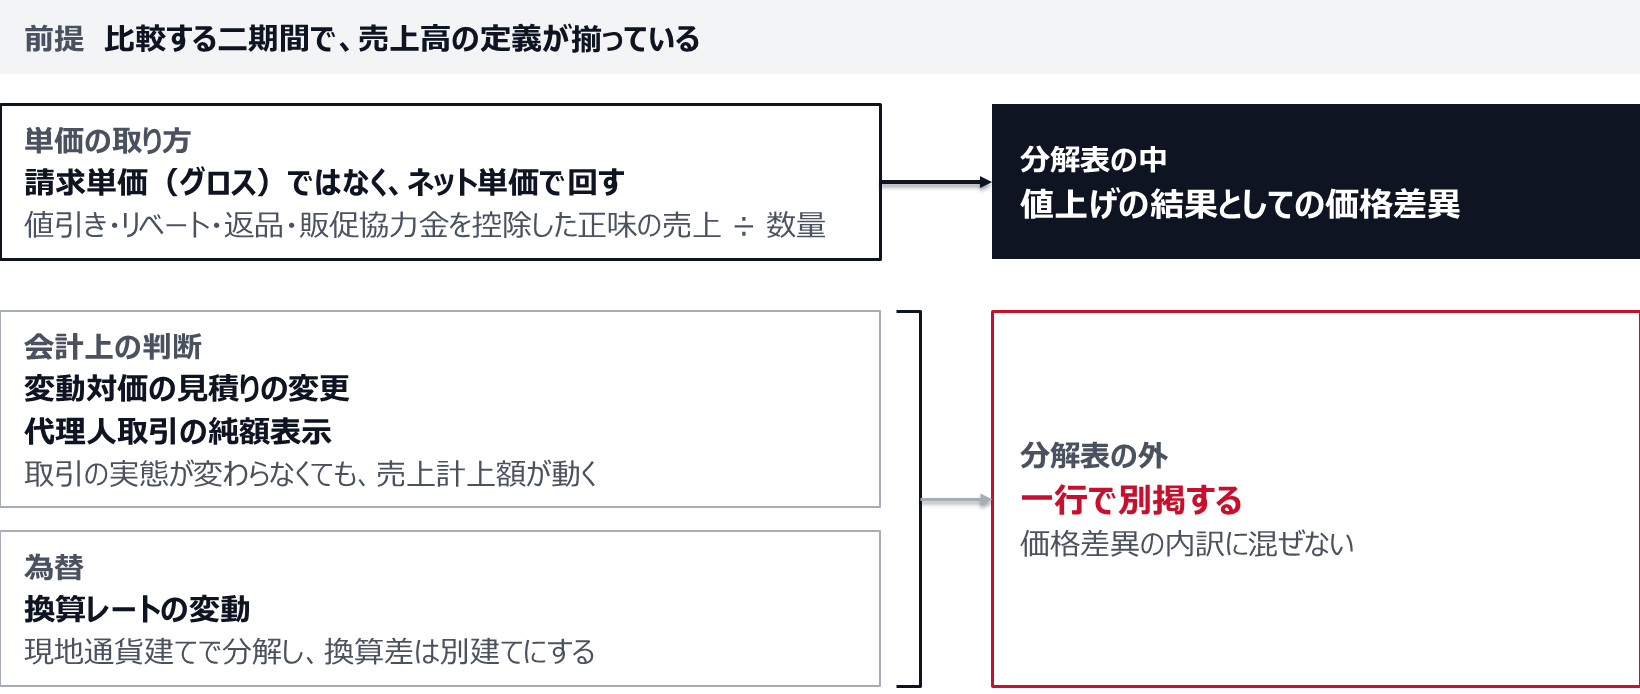
分解の技術より前に確認すべきことがある。比較する二期間で、売上高の定義が同じかどうかである。
収益認識に関する会計基準(企業会計基準第29号)は、2021年4月1日以後開始する連結会計年度および事業年度の期首から原則適用となった。この適用をまたぐ比較はもう過去の話だが、適用後も定義は動き続ける。値引き、リベート、販促協力金といった変動対価の見積りが変われば、同じ数量・同じ請求単価でも売上計上額が変わる。代理人取引に該当すると判断した取引は総額でなく純額で計上されるため、取引の性質が変わっていなくても売上が消える。
この状態で価格差異を計算すると、値上げの結果ではなく、会計上の判断の結果が価格差異として出てくる。しかも金額が大きい。
対処は二つある。ひとつは、分解を請求単価(グロス単価)でなくネット単価で回すこと。総額売上から値引き・リベート・返品・販促協力金を控除した正味の売上を分子にし、数量で割った単価で価格差異を取る。これなら値引き率の変動が価格差異に正しく反映される(値引き・リベート・販促費はネット売上で管理する、総額売上では顧客別の採算が読めない)。
もうひとつは、会計方針や見積りの変更による影響額を、分解表の外に一行で別掲すること。価格差異の内訳に混ぜてはいけない。「値上げによる価格差異」と「変動対価の見積り変更による影響」は、打ち手がまったく違う。
海外売上がある会社では、為替も同じ問題を起こす。現地通貨建ての単価が動いていなくても、換算レートが動けば円建ての単価は動き、それが価格差異として出る。分解は現地通貨建てで行い、換算差は別建てにする。社内レートを期中固定にしている会社なら、この分離は設計上すでに済んでいるはずだ(社内為替レート(予算レート)の決め方、海外事業の実力と為替影響を切り分ける)。
価格差異の中身を汚さない。会計上の判断と為替は分解表の外に出す
産業用部材を扱う中堅メーカーで、原材料高を受けて全品目に平均6パーセントの値上げを実施した年があった。半期が過ぎ、経営会議に上がった報告は「上期売上は前年同期比プラス1.8パーセント、値上げは概ね浸透」というものだった。社長が聞いたのは一問だけだった。値上げでいくら増えたのか。答えられる者がいなかった。経理が計算し、翌月の会議に価格差異を出した。値上げによる増収は約4.2億円。ところが同じ期の売上増加額は約1.1億円しかない。差の3億円強がどこへ消えたのかで、会議は二時間伸びた。分解し直すと、総量差異がマイナス1.4億円、ミックス差異がマイナス1.7億円だった。値上げ後、単価の高い高機能グレードから標準グレードへの切り替えが顧客側で進んでいた。数量は落ちたが、標準グレードの数量が伸びたため、総数量の減少は小さく見えていた。営業の月次報告では「値上げの影響は限定的、数量は概ね維持」となっていた。数量は維持されていたのだから、その報告は嘘ではない。だが単価の高い製品が単価の低い製品に置き換わっていることは、数量の報告からは絶対に出てこなかった。この会社はその後、三つを変えた。第一に、価格差異の算式を「(当期単価−前年単価)×当期数量」に固定し、報告様式の脚注に明記した。それまでは作る人によって前年数量で取ったり当期数量で取ったりしていた。第二に、ミックス差異を品目別に配賦し、悪化上位五品目を毎月の報告に載せた。第三に、売上を分解可能と分解不能に分け、特注品と長期契約を分解の対象から外した。特注品は品目コードが「特注一式」の一本で、数量1・単価が案件ごとという行になっており、それまで全社の価格差異を年によって数億円単位で歪めていた。半年後、経営会議の議題は「値上げが浸透しているか」から「高機能グレードの構成比をどう戻すか」に変わった。値上げは最初から浸透していた。浸透していなかったのは、値上げが顧客の選ぶグレードを変えるという想定のほうだった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
報告の一行を変える
売上の説明が打ち手に変わらないのは、分解していないからではない。分解の順序が決まっていないから、出てきた金額を誰も信用していないからだ。信用されない数字は議論の土台にならず、結局「前年比プラス」に戻る。
やることは三つに収まる。
第一に、算式を一つに固定して報告様式に書く。価格差異は(当期単価−前年単価)×当期数量。総量差異は(当期総数量−前年総数量)×前年加重平均単価。ミックス差異は残差、ただし品目別には(当期数量−当期総数量×前年構成比)×(その品目の前年単価−前年加重平均単価)で配賦する。この三行を脚注に置く。
第二に、分解の対象を切る。単価が定義できない売上を先に外へ出し、上位品目から始める。マスタの整備を待たない。
第三に、価格差異の中身を汚さない。ネット単価で分解し、会計方針や見積りの変更、為替換算の影響は別掲にする。
そのうえで、報告の一行を書き換える。「売上は前年比プラス1.8パーセント」ではなく、「値上げでプラス4.2億円、総量でマイナス1.4億円、ミックスでマイナス1.7億円、差引プラス1.1億円」と書く。同じ期の同じ売上でも、後者は次の議題を自動的に決める。マイナスが最も大きい項目が、次の議題である。


