

連結決算の早期化は、親会社の連結チームを増やすだけでは進まない。親会社が合算に取りかかれるのは、子会社の数字が全社分そろい、グループ内の取引の金額が合ってからである。筆者は、連結の日程を縮める近道は、内部取引の照合を月次で済ませ、期末の作業を最終月の差額の確認だけにすることだと考えている。本稿では連結決算の流れを確かめたうえで、遅れの原因を3つに分け、それぞれの対処を示す。
- 親会社が合算を始められるのは、子会社の数字が全社分そろってからである。筆者は、連結決算の日程は親会社の処理の速さより、そろうまでの時間に左右されると見ている。
- 遅れの原因は3つに分けられる。様式と科目の違い、内部取引の金額の不一致、決算日の違いである。
- 対処の起点は親会社にある。様式と提出期日を親会社が決め、内部取引の照合を月次に移す。
連結決算の流れ
連結決算は、親会社と子会社からなる企業集団を1つの組織とみなし、集団全体の財務諸表を作る手続きである。連結財務諸表に関する会計基準は、連結財務諸表を、支配従属関係にある2つ以上の企業からなる集団を単一の組織体とみなして、親会社がその財政状態、経営成績及びキャッシュ・フローの状況を総合的に報告するために作成するものと定めている(第1項)。
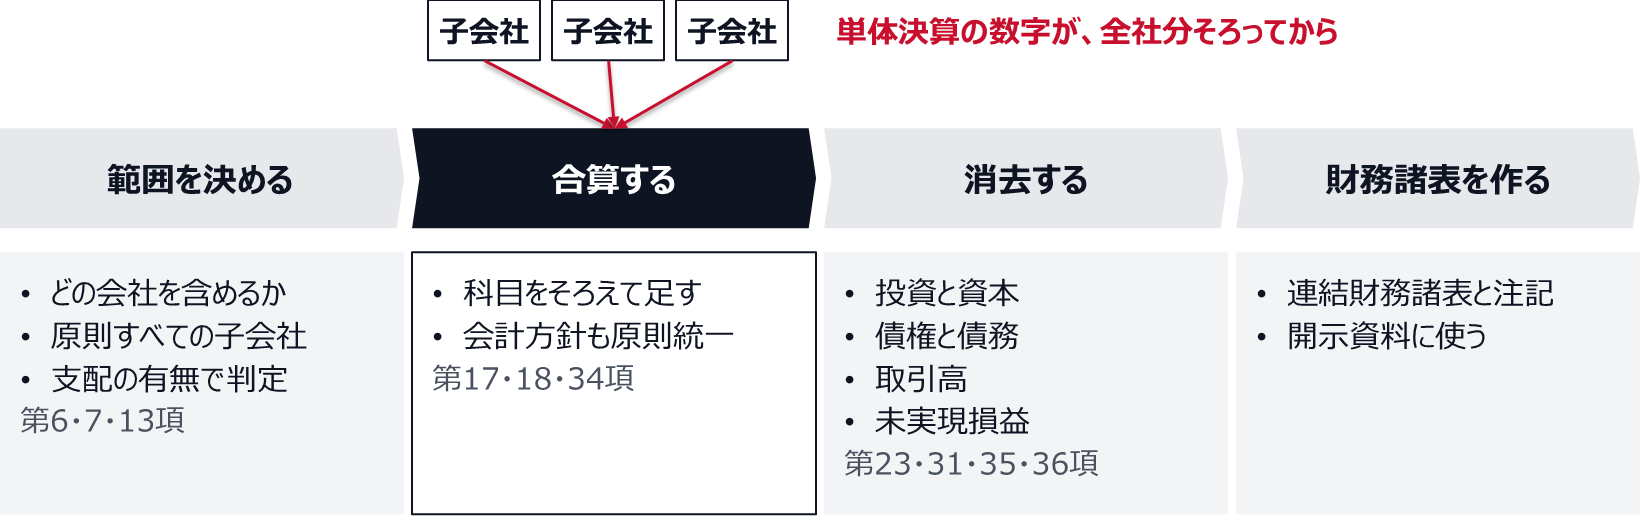
作業は次の順に進む。対象の範囲を決め、各社の数字を合算し、グループ内の取引を消去して、連結財務諸表を作る。
連結決算は、範囲の決定、合算、消去、財務諸表の作成の順に進む
対象の範囲を決める
同基準は、親会社は原則としてすべての子会社を連結の範囲に含めるとしている(第13項)。子会社とは、親会社が財務及び営業又は事業の方針を決定する機関を支配している企業をいう(第6項)。支配しているかどうかは、議決権の過半数を所有しているかに加えて、役員の構成、契約、融資などの事実からも判定する(第7項)。
例外もある。支配が一時的であると認められる企業などは連結の範囲に含めない(第14項)。また、資産や売上高などを考慮して重要性の乏しい子会社は、連結の範囲に含めないことができる(注3)。範囲の判定は期末にまとめて行うと事実の確認が間に合わないことがあるので、期中の異動のたびに確かめておく。判定の進め方は連結の範囲の判定は出資比率だけでは足りない、支配力基準の実務で扱った。
各社の数字を合算する
連結貸借対照表は、親会社と子会社の個別貸借対照表の金額を基礎として作る(第18項)。連結損益計算書も、各社の個別損益計算書の金額が基礎になる(第34項)。そのため、まず子会社の単体決算が締まり、その数字が親会社の科目に置き換えられている必要がある。
会計方針もそろえる。同基準は、同一環境下で行われた同一の性質の取引等について、親会社及び子会社が採用する会計方針は、原則として統一するとしている(第17項)。
グループ内の取引を消去する
合算しただけでは、グループの中で行われた取引が二重に載る。同基準は、次の消去を定めている。
- 親会社の子会社に対する投資と、これに対応する子会社の資本を相殺消去する(第23項)
- 連結会社相互間の債権と債務を相殺消去する(第31項)
- 連結会社相互間における商品の売買その他の取引に係る項目を相殺消去する(第35項)
- 連結会社相互間の取引によって取得した棚卸資産、固定資産その他の資産に含まれる未実現損益を消去する。ただし未実現損失のうち、売手側の帳簿価額の回収不能と認められる部分は消去しない(第36項)
消去するには、売った側と買った側、貸した側と借りた側の金額が一致していなければならない。一致していなければ、差額の原因を当事者に確かめる作業が加わる。連結決算の日程が延びる要因の多くは、この確認にあると筆者は見ている。
遅れる3つの原因
上場会社の場合、連結決算の後ろの日程には取引所が示す目安がある。法律上の期限ではなく、取引所による開示の要請である。東京証券取引所は、年度の決算について、遅くとも決算期末後45日以内に内容を取りまとめて開示することが適当であり、30日以内の開示がより望ましいとしている。50日を超えた場合は、その理由と翌年度以降の開示時期の見込みを開示するよう求めている。なお、上場規程が求めているのは決算の内容が定まったときの開示であり、同じ資料は、監査の手続の終了を開示の要件とはしていないと説明している。
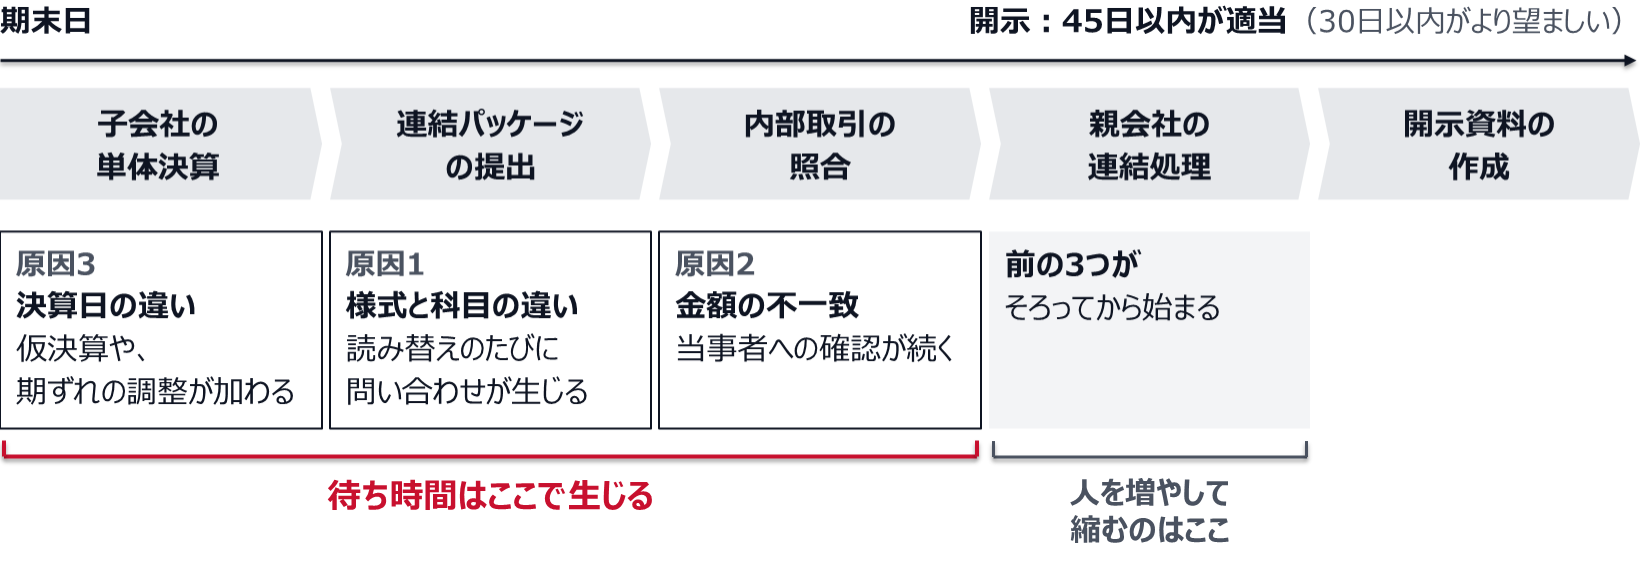
この日数の中で、子会社の単体決算、連結パッケージの提出、内部取引の照合、親会社の連結処理、開示資料の作成を進める。遅れの原因を工程の上に置くと、次のようになる。
3つの原因は、いずれも親会社の連結処理より前の工程で生じる
原因1:様式と科目が会社ごとに違う
子会社が自社の科目のまま数字を出すと、親会社が1社ずつ連結科目へ読み替えることになる。同じ費用が、ある子会社では販売手数料、別の子会社では支払手数料、さらに別の子会社では雑費に入っている、という状態では、読み替えのたびに問い合わせが生じる。様式が自由記入に近いほど、受け取った後の確認は増える。
原因2:内部取引の金額が相手と合わない
売った側が計上した売上と、買った側が計上した仕入が合わない。たとえばA社がB社向けの売上を100と報告し、B社がA社からの仕入を98と報告した場合、差額2の原因を確かめなければ消去の金額が決まらない。原因には、計上時期のずれ、為替換算の差、片方の計上漏れなどがある。期末にまとめて照合すると、1年分の取引が原因の候補になる。
原因3:決算日が違う
子会社の決算日が連結決算日と違うと、仮決算を行うか、決算日の差から生じる取引のずれを調整する作業が加わる。扱いが毎期その場で決まる状態だと、子会社も親会社も段取りを組めない。
3つの原因と対処、関わる部署を表にまとめた。
| 原因 | 対処 | 関わる部署 |
|---|---|---|
| 様式と科目が会社ごとに違う | 連結パッケージの様式を1つにし、科目の対応表と検算を組み込む | 親会社の連結担当、子会社の経理 |
| 内部取引の金額が相手と合わない | 相手別の残高と取引高を月次で照合し、期末は最終月の差額だけを確かめる | 取引の当事者である各社の経理と営業・購買、親会社の連結担当 |
| 決算日が違う | 決算日を統一するか、仮決算か、差異の調整かを子会社ごとに決めておく | 親会社のCFOと経理、子会社の経営者、監査人との協議 |
連結決算で子会社からの収集を早める
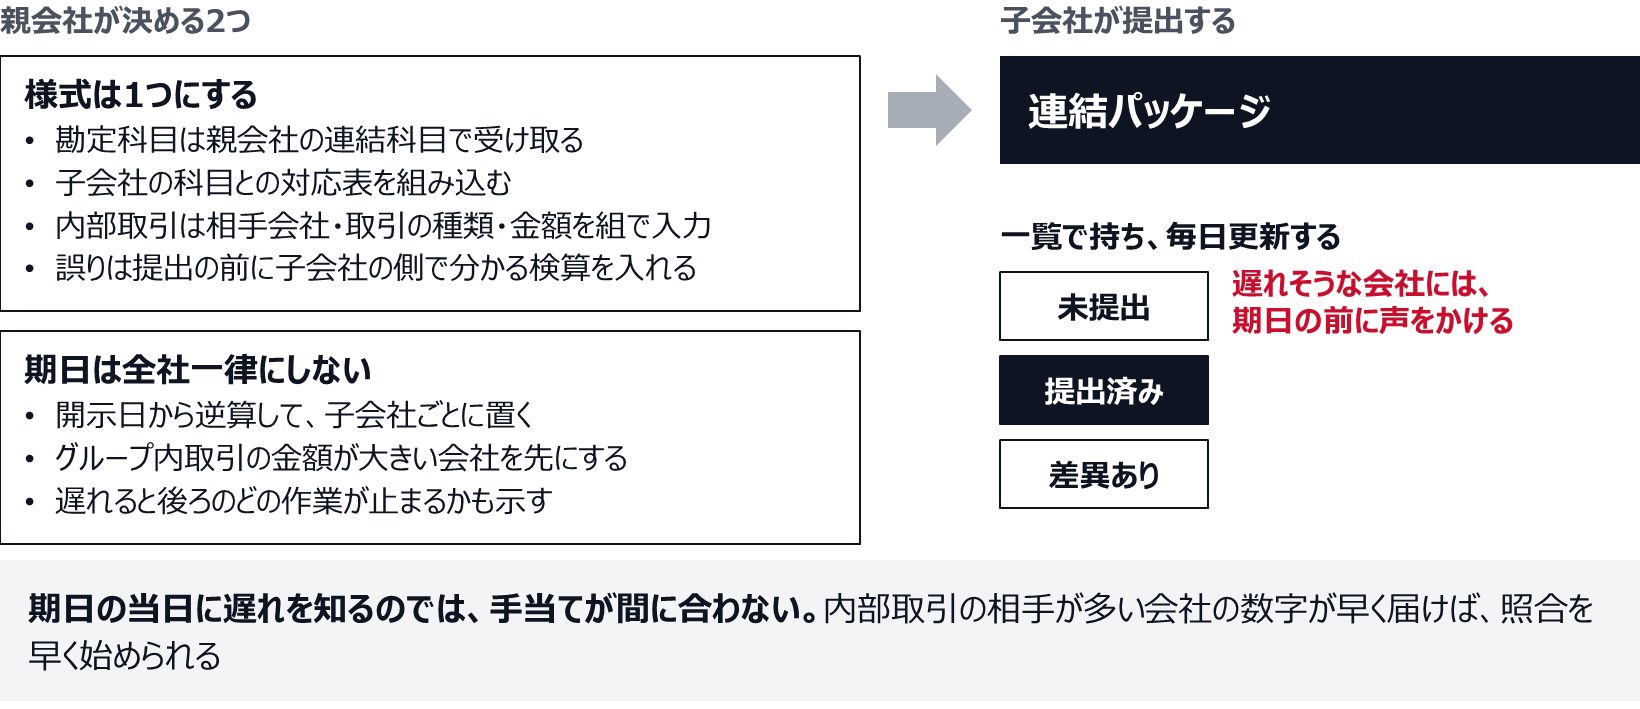
子会社から数字を集める入口が連結パッケージである。連結パッケージは、親会社が連結に必要な情報を子会社から集めるために定める共通の報告様式を指す。収集を早めるために親会社が決めることは、様式と期日の2つである。
様式は1つにする。勘定科目は親会社の連結科目で受け取り、子会社の科目との対応表を様式に組み込む。内部取引は、相手会社、取引の種類、金額を組で入力する欄を設ける。貸借が合わない、必須の欄が空いている、といった誤りは、提出の前に子会社の側で分かるように検算を入れておく。
期日は、開示日から逆算して子会社ごとに置く。全社一律にせず、グループ内取引の金額が大きい会社を先にする。内部取引の相手が多い会社の数字が早く届けば、照合を早く始められるからである。期日を伝えるときは、提出が遅れると後ろのどの作業が止まるかも併せて示す。
提出の状況は一覧で持ち、未提出、提出済み、差異ありを会社別に毎日更新する。期日の当日に遅れを知るのでは手当てが間に合わないので、遅れそうな会社には期日の前に声をかける。
連結パッケージで親会社が決めるのは、様式と期日の2つ
様式に載せる項目の選び方、検算の置き方、期日の決め方の詳細は連結パッケージの設計と回収、子会社の提出を遅らせない様式と期日にまとめた。
連結決算の早期化で先に直すこと
連結決算の早期化に取り組むとき、何から直すかで効果の出方が変わる。筆者は、次の順に進めるのがよいと考えている。
- 待ち時間を測る。期末日から連結処理の開始までの日数を、単体の締め、パッケージの提出、内部取引の照合に分けて記録する。
- 様式と期日を決める。前の章で述べた連結パッケージの統一と、子会社ごとの期日である。
- 内部取引の照合を月次に移す。次の章で述べる。
- 決算日の違いの扱いを子会社ごとに決める。
- そのうえで、連結会計システムと人員の配置を検討する。
親会社の連結処理そのものの効率化を後ろに置いたのは、前の工程の待ち時間は、親会社の処理を速くしても縮まらないからである。待ち時間のほうが長いなら、先にそちらを縮めるほうが開示日は早まると筆者は考えている。最初に測ることを勧めるのも同じ理由による。どの工程で何日待っているかが分からないままでは、手当ての効果を確かめられない。
連結に限らず、単体を含めた決算全体の進め方は決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所で扱っている。
内部取引の照合を期中に済ませる
3つの原因のうち、筆者が最も時間を左右すると見ているのが内部取引の不一致である。様式の違いは、そろえて対応表を保てば繰り返しにくい。一方、内部取引の差異は取引があるかぎり毎期新しく生じる。
対処は、照合の時期を期末から月次へ移すことである。毎月の締めの後に、グループ会社どうしで相手別の債権債務の残高と取引高を突き合わせる。差異が出たら、その月のうちに原因を確かめ、どちらの会社が直すかを決める。
照合を月次に移すと、期末に確かめる範囲が最終月に絞られる
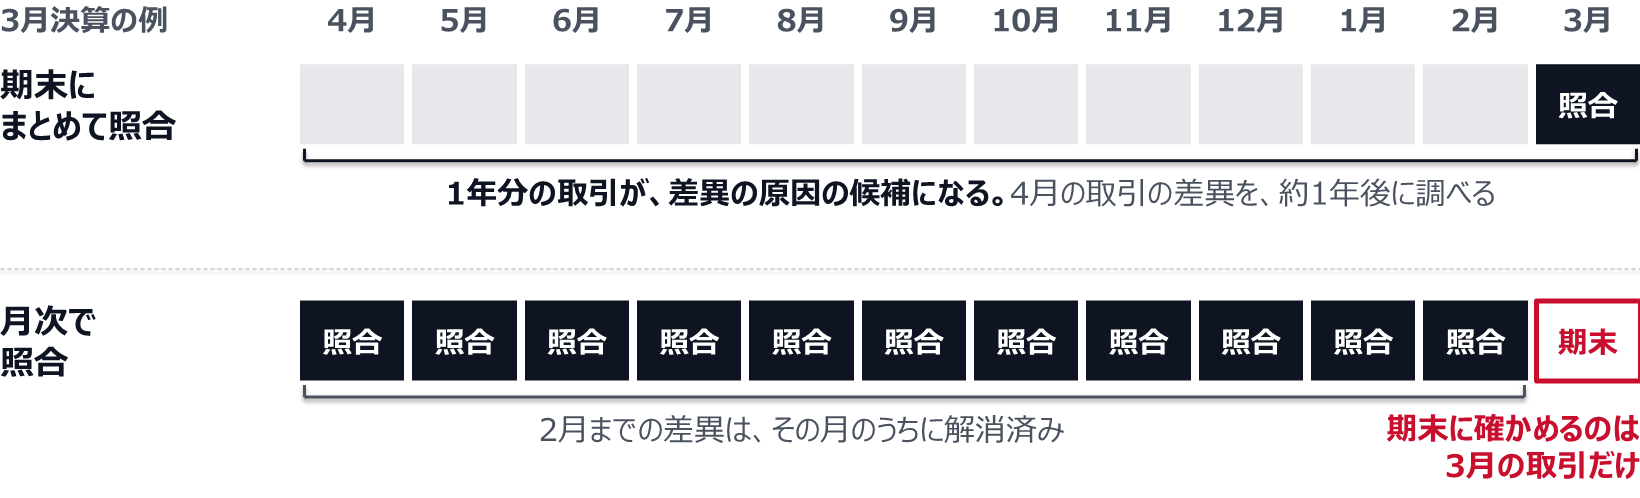
たとえば3月決算の会社が年度末にだけ照合すると、4月の取引で生じた差異を、約1年後に調べることになる。担当者が替わっていれば、経緯を知る人を探すところから始まる。月次で照合していれば、2月までの差異は解消されているので、年度末に調べるのは3月の取引に絞られる。
月次の照合を続けるには、決まりを3つ置く。
- 当事者どうしで照合する。親会社が1社で原因を探すより、売った側と買った側が直接確かめるほうが早い。親会社は、差異の一覧と期日を示す役に回る。
- 差異が残ったときに、どちらの数字に合わせるかを先に決めておく。たとえば「売った側の計上額に合わせ、買った側が翌月に修正する」という決まりである。どちらを基準にするかは取引の実態に合わせて選ぶ。
- 調査しない金額の基準を親会社が決める。少額の差異まで原因を追うと、調査の時間が増え続ける。基準に満たない差異を処理する科目も決めておく。
消去の仕訳そのものの進め方は連結消去仕訳が止まる原因は照合の段取り、内部取引と未実現利益の実務にまとめた。
決算日が違う子会社の扱い
連結財務諸表に関する会計基準は、子会社の決算日が連結決算日と異なる場合、子会社は連結決算日に正規の決算に準ずる合理的な手続により決算を行うとしている(第16項)。これが仮決算である。そのうえで、決算日の差異が3か月を超えない場合には、子会社の正規の決算を基礎として連結決算を行うことができるとしている(注4)。
実務で選ぶ扱いは3つある。
| 扱い | 内容 | 連結の日程への影響 |
|---|---|---|
| 決算日を統一する | 子会社の決算日を連結決算日に合わせる | 期ずれの調整がなくなる。子会社の締めが親会社と同じ時期に重なる |
| 仮決算を行う | 連結決算日に、正規の決算に準ずる手続で決算する(第16項) | 子会社は年に2回、決算の作業を行う |
| 正規の決算を基礎にする | 差異が3か月を超えない場合に、子会社の正規の決算を基礎にする(注4) | 子会社の数字は早く手に入る。重要な不一致の整理が要る |
決算日が違う子会社は、3つの扱いのどれで受けるかを先に決める
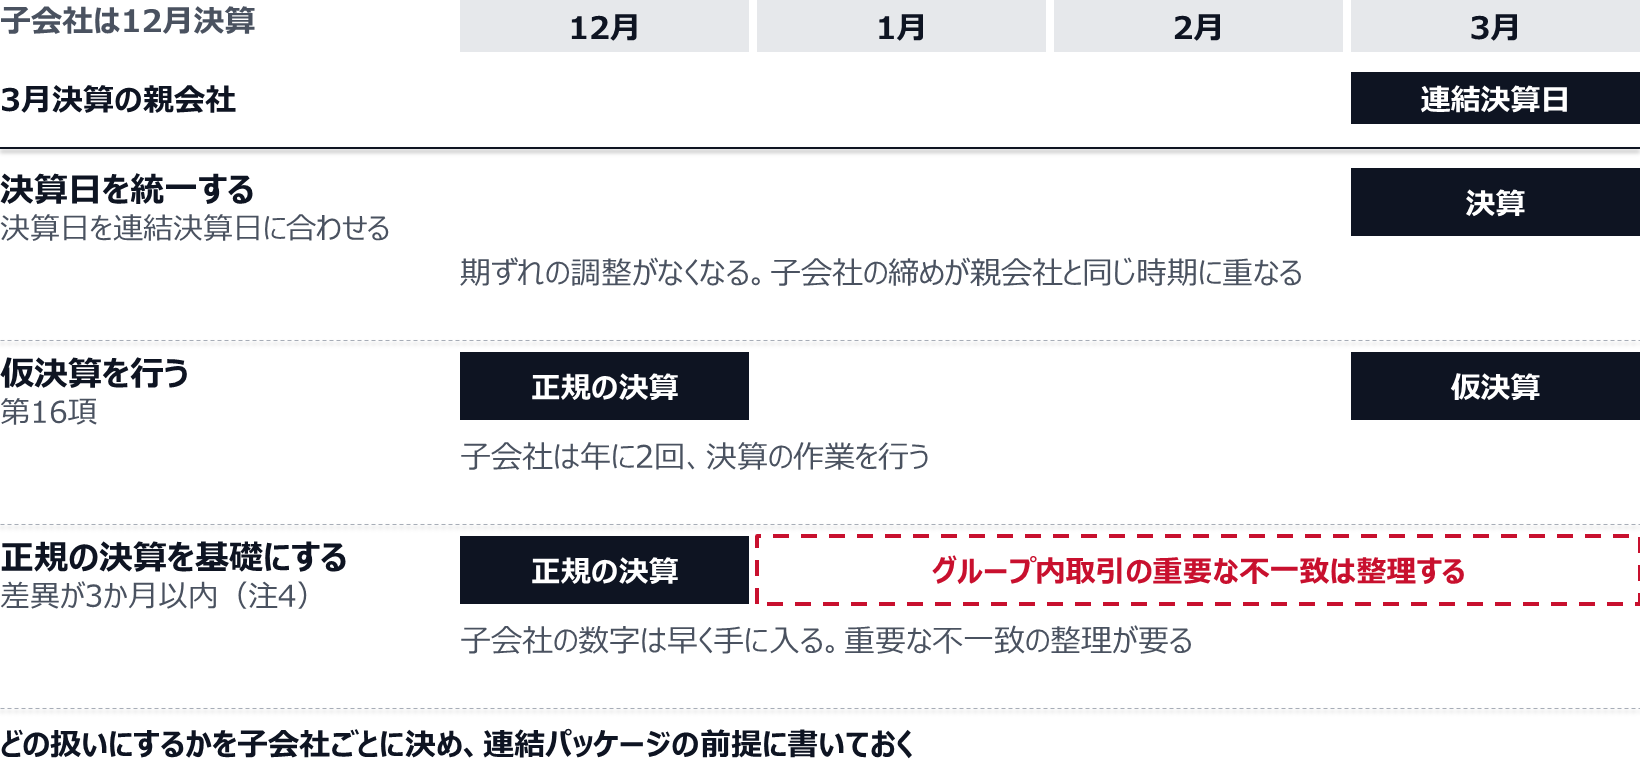
どの扱いにするかを、子会社ごとに決めて連結パッケージの前提に書いておく。決算日の変更は、現地の法令や税務、株主との関係にも関わるので、経理部門だけでは決められない。比較の詳細は子会社の決算日が親会社と違うとき、決算期の統一と仮決算の比較を参照してほしい。
連結会計システムで縮む部分
連結会計システムを入れると縮む作業と、入れても残る作業がある。分けて考える。
連結会計システムで縮む作業と、残る作業
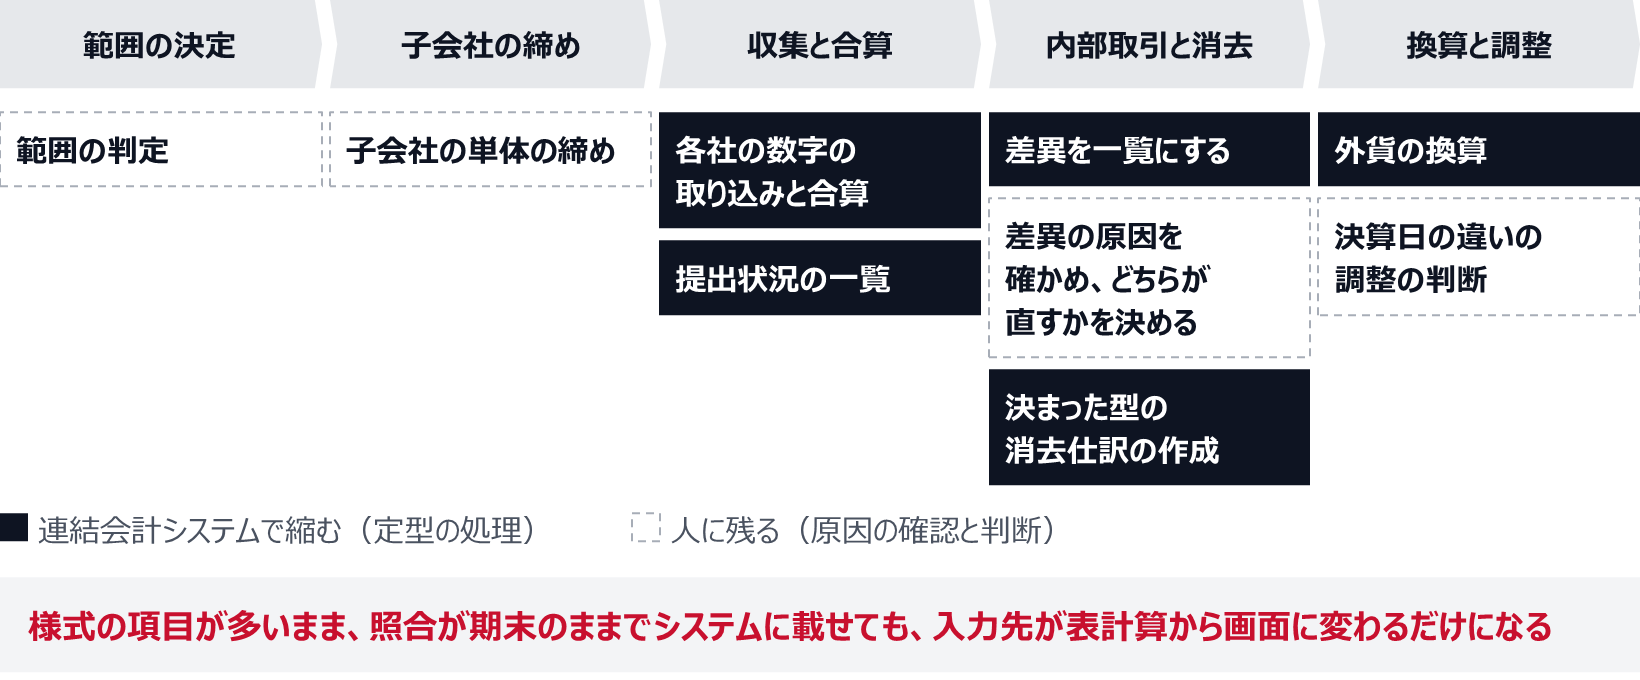
システムは、内部取引の差異を一覧にするところまでは担う。差異の原因を確かめて、どちらの会社が直すかを決めるのは人である。様式の項目が多いまま、照合が期末のままでシステムに載せても、入力先が表計算から画面に変わるだけになる。導入を検討するなら、様式の統一と月次の照合を先に済ませておくと、導入後に設定を作り直す手間を避けられる。
SAPの連結機能の位置づけはSAP Group Reportingの位置づけと、連結決算ツールとしての向き不向きで整理した。
子会社の経理体制
連結の日程は、最も遅い子会社の提出日に左右される。その子会社の経理が少人数で、単体の月次の締めにも時間がかかっているなら、連結パッケージの期日だけを早めても守れない。
親会社にできることは3つある。1つ目は、子会社の作業を減らすことである。様式の項目を絞り、記入の手引きを欄のそばに書く。2つ目は、単体の締めを支えることである。月次の締めが遅い子会社には、遅れの原因を一緒に確かめる。単体の締めの進め方は月次決算が遅い原因と、締め日を縮めるために最初に直す3か所と月次決算の早期化、5営業日で締めるための4つの打ち手が参考になる。3つ目は、担当者が交代したときの引き継ぎである。最初の決算の前に、様式と期日の理由を個別に説明する時間を取る。
子会社の経理を本社に集めるのか、出向者を置くのか、現地で採用するのかは、経理部門だけで決められる話ではない。決算日の統一と同じく、グループ全体の方針としてCFOが判断する。配置の考え方は子会社の経理をどう配置するか、本社集約・出向・現地採用の判断基準で扱った。
よくある質問
連結決算とは何か
親会社と子会社からなる企業集団を1つの組織とみなし、集団全体の財政状態、経営成績、キャッシュ・フローの状況を報告する連結財務諸表を作る決算である。各社の財務諸表を合算し、グループ内の投資と資本、債権と債務、取引高、未実現損益を消去して作る。
連結の対象になる子会社はどこまでか
企業会計基準第22号は、親会社は原則としてすべての子会社を連結の範囲に含めるとしている。子会社かどうかは、議決権の所有割合に加え、役員の構成や契約などの事実から、意思決定機関を支配しているかで判定する。支配が一時的と認められる企業などは含めない。重要性の乏しい子会社は含めないことができる。
連結決算は何日で締めるのが目安か
上場会社の年度の決算について、東京証券取引所は、遅くとも決算期末後45日以内に開示することが適当であり、30日以内の開示がより望ましいとしている。法律上の期限ではなく、取引所の要請である。社内の連結の締め日は、開示日から開示資料の作成などに要る日数を引いて決める。
連結会計システムは要るか
子会社の数、内部取引の量、様式の変更の頻度で変わり、一律には決められない。システムで縮むのは合算、換算、定型の消去といった処理である。内部取引の差異の原因の確認と、子会社の単体の締めは残る。様式の統一と月次の照合を先に済ませてから検討すると、効果を見極めやすい。
- 連結決算の日程は、子会社から数字がそろうまでの時間に左右される。親会社の連結担当を増やすだけでは、その待ち時間は縮まらない。
- 遅れの原因は、様式と科目の違い、内部取引の金額の不一致、決算日の違いの3つである。
- 筆者は、内部取引の照合を月次で済ませ、期末の作業を最終月の差額の確認にすることを勧める。様式と期日は親会社が決める。
次に読むなら、収集の入口を扱った連結パッケージの設計と回収、子会社の提出を遅らせない様式と期日と、決算全体の進め方を扱った決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所を勧める。


