

調達部門から一枚の紙が回ってくる。主要な仕入先三社から、支払条件の見直しについて協議したいという申し入れが来ている、という内容である。 部長の欄には「交渉方針をご相談したい」と書かれている。この紙が調達の稟議として回っている時点で、すでに一つ間違っている。 支払サイトを何日縮めるかは、価格の交渉ではない。縮めた日数に日商を掛けた金額が、その月から会社の資金繰りから出ていくという、資金計画の話である。 そして、その金額はたいてい、当年度の設備投資予算より大きい。
期限は二つあり、対象範囲が違う
まず整理しておくべきは、期限が一本ではないことである。二本あり、効く相手が違う。
期限は二本あり、効く相手が違う
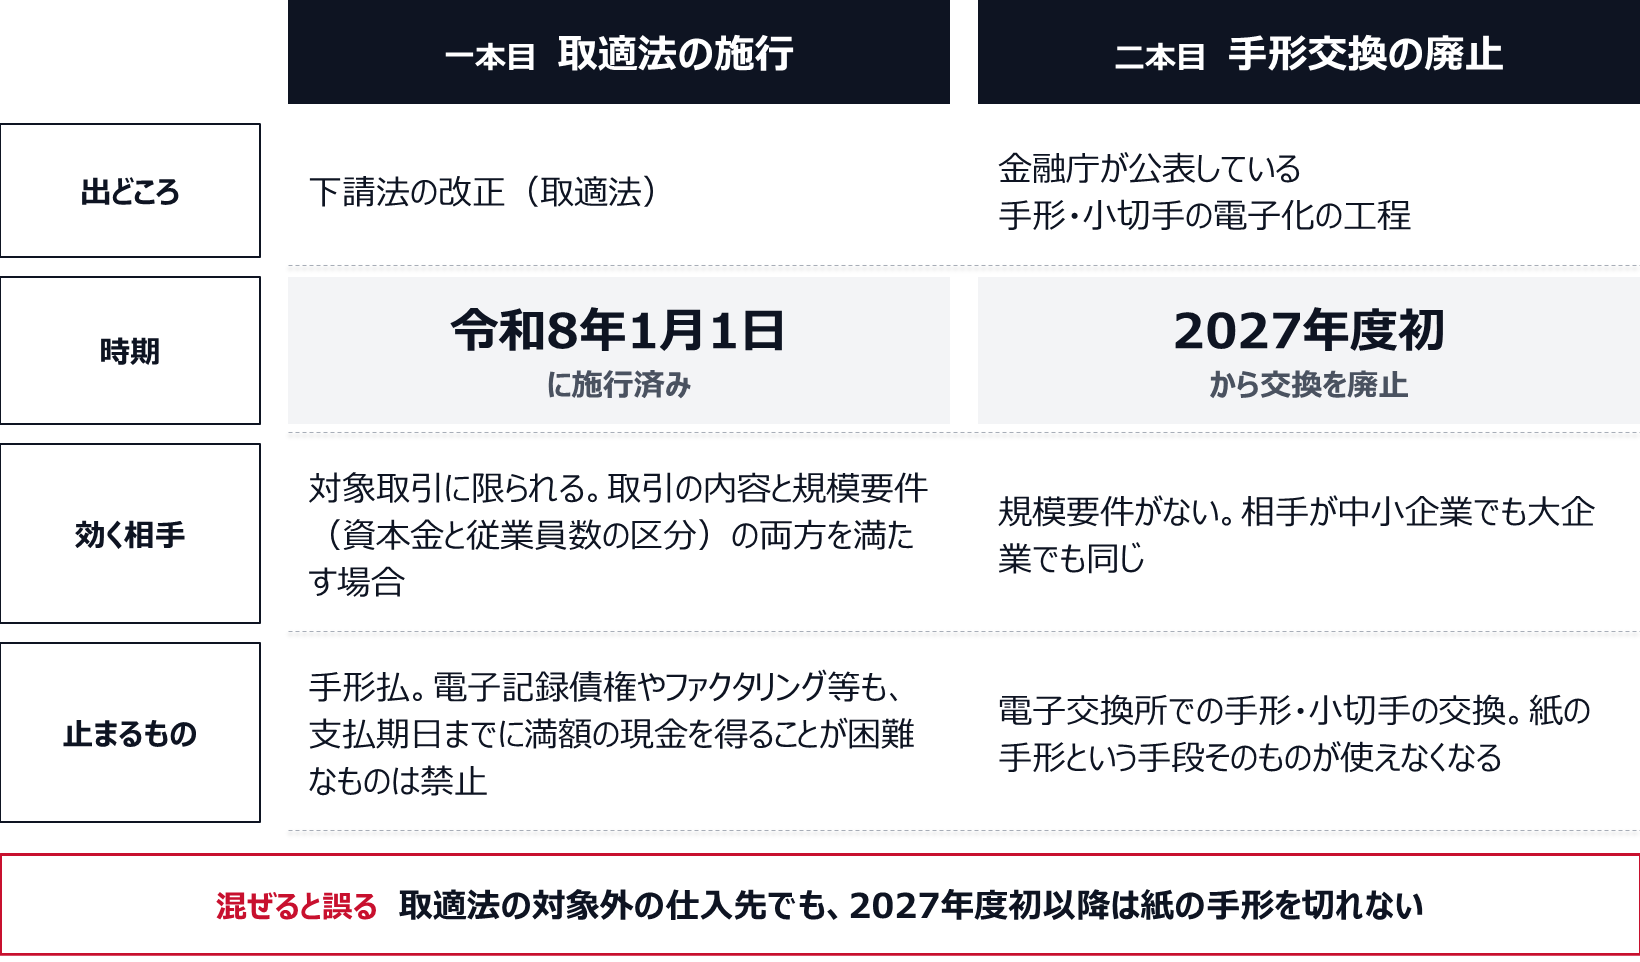
一本目が、下請代金支払遅延等防止法の改正である。 法律の名称は「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」で、略称は中小受託取引適正化法、通称は取適法。施行期日は令和8年1月1日で、禁止行為として「対象取引において、手形払を禁止。その他の支払手段(電子記録債権、ファクタリング等)についても、支払期日までに代金満額相当の現金を得ることが困難なものを禁止」が入った。 支払期日を定める義務のほうは従来と同じ枠組みで、発注した物品を受領した日から起算して60日以内のできる限り短い期間内に定めなければならない。 支払わなかった場合の遅延利息は年率14.6パーセントである。
効く相手は、対象取引に限られる。 適用されるのは取引の内容と規模要件の両方を満たす場合で、規模要件は資本金と従業員数の区分で置かれている。製造委託等では、資本金3億円超または常時使用する従業員300人超の委託事業者と、資本金3億円以下または従業員300人以下の中小受託事業者との組合せが区分の一つに入る。 従業員数の区分は今回の改正で新設されたもので、資本金だけを見ていた会社は、対象取引の範囲が前年と変わっている可能性がある。いずれにせよ、すべての仕入先に一律で効く法律ではない。
二本目が、手形・小切手そのものの終了である。 こちらは金融の側から来る。金融庁が公表している手形・小切手機能の全面的な電子化の工程では、2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすることが最終目標とされ、2027年度初から電子交換所における手形・小切手の交換が廃止されることとされている。 この期限には規模要件がない。相手が中小企業であろうと大企業であろうと、紙の手形という手段そのものが使えなくなる。
この二本を混ぜて議論している会社が多い。 混ぜると、令和8年1月1日の取適法の施行で手形の問題は片付いたと受け止め、対象取引に該当しない仕入先はいつまでも手形のままでよいという誤った結論になる。取適法の対象外であっても、2027年度初以降は紙の手形を切れない。 逆に、対象取引に該当する相手には、電子記録債権に切り替えたとしても、支払期日までに満額の現金を得ることが困難なものは認められない。逃げ道として電子記録債権を考えている会社は、ここで止まる。
動くのは日数ではなく、金額である
そのうえで、CFOが最初に出すべき数字は交渉方針ではない。いくら出ていくか、である。
計算は単純で、対象となる支払額の日商に、短縮される日数を掛ける。年間の仕入・外注費のうち、手形または長いサイトの支払手段で払っている金額を抜き出し、365で割って一日あたりの金額を出し、そこへ短縮日数を掛ける。 手形サイトが60日で、これがゼロになるなら、掛ける日数は60である。
縮むのは日数でも、資金繰りから出ていくのは金額である
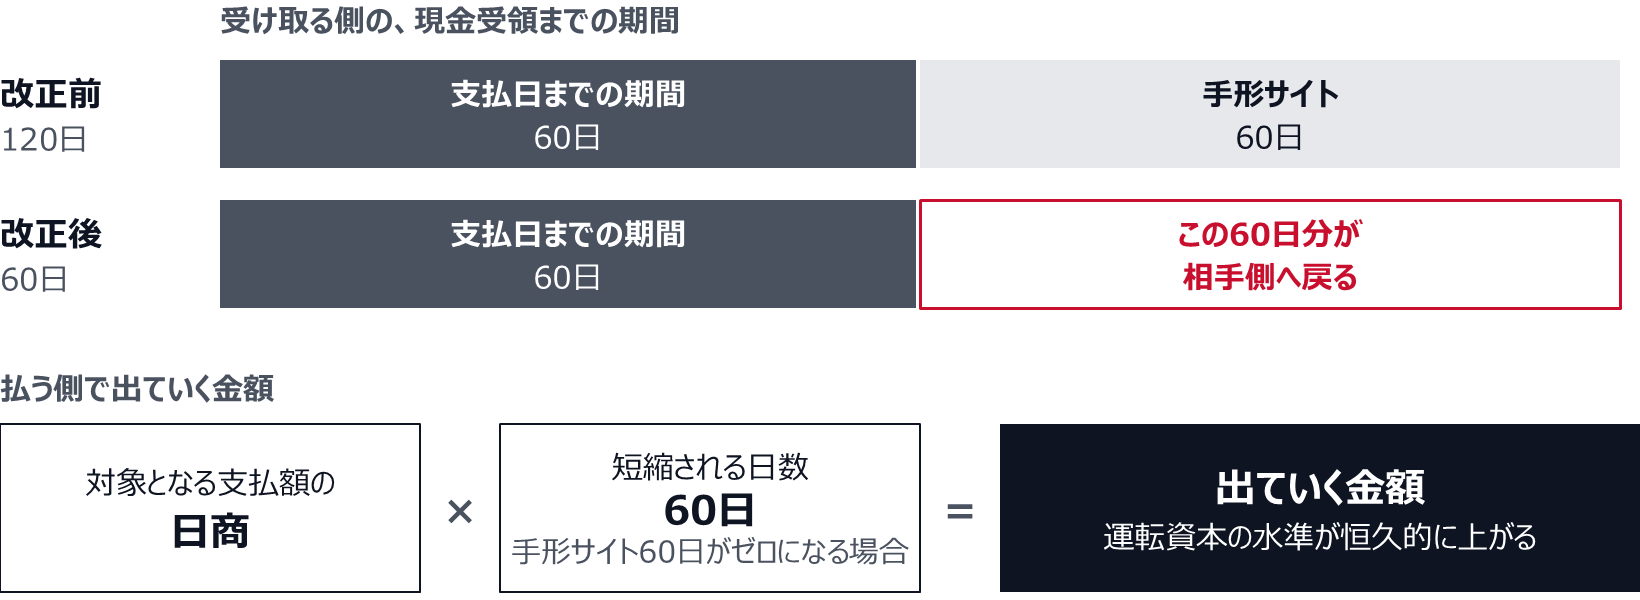
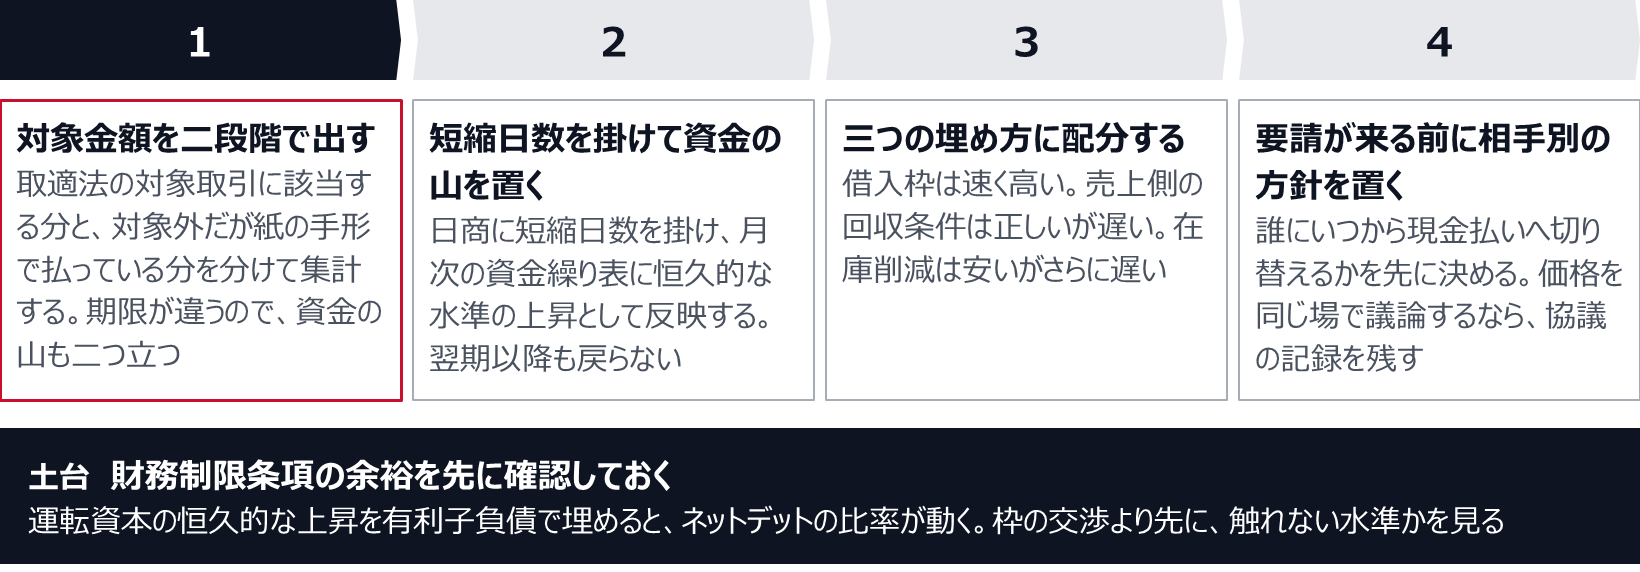
この計算をするときに、二段階に分けるのが実務上の要点になる。 第一段が、取適法の対象取引に該当する分。ここは令和8年1月1日の施行で、すでに期限を迎えている。第二段が、対象外だが紙の手形で払っている分。ここは2027年度初に期限が来る。 二つの金額と二つの期日を別々に置かないと、資金の山がいつ立つのかが分からなくなる。
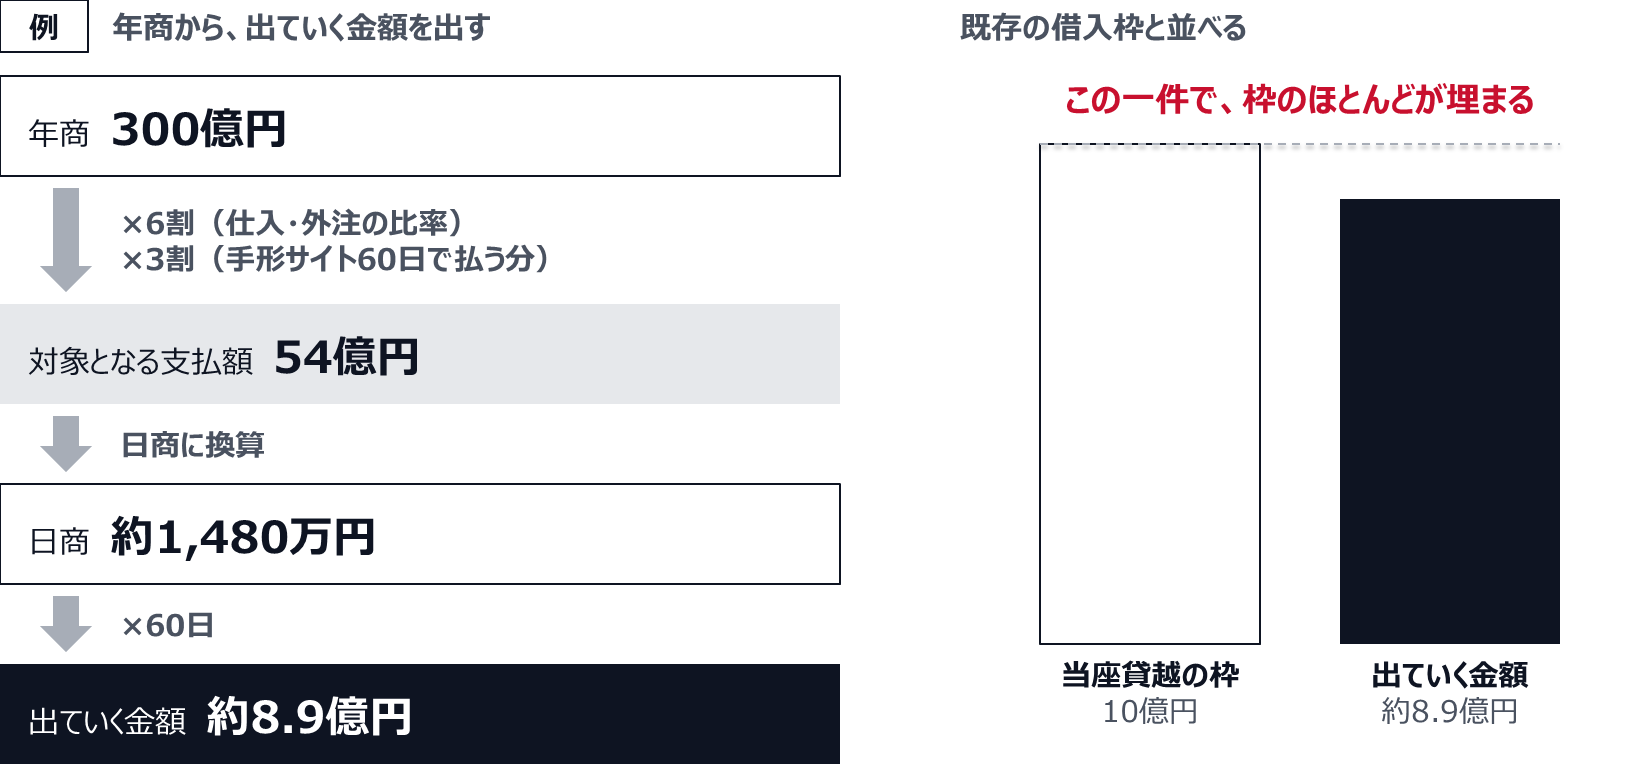
そして出てきた金額を、既存の借入枠と並べて見る。 ここで初めて、これが調達の話ではないことが誰の目にも明らかになる。年商300億円の会社で、仕入・外注が売上の6割、そのうち3割を手形サイト60日で払っているなら、対象となるのは54億円である。 日商換算で約1,480万円、60日分で約8.9億円。当座貸越の枠が10億円しかない会社なら、この一件で枠のほとんどが埋まる。
年商300億円の会社なら、約8.9億円が出ていく(例)
注意すべきは、これが一度きりの支出ではないことである。 運転資本の水準が恒久的に上がるので、埋めた資金は戻ってこない。一時的な立替として短期借入で処理すると、翌期以降も同額の借換えが続き、それが常態化する。短期で借りたつもりのものが、事実上の長期になる(借入は金額より組み方が効く、固定と変動の比率と返済期限の分散)。
埋め方は三つしかなく、どれも副作用がある
出ていく金額が出たら、次はどこから埋めるかである。選択肢は三つで、それ以外はない。
一つ目が、借入枠を積むこと。 最も速く、最も確実で、最も高い。恒久的に上がった運転資本を有利子負債で賄うので、支払利息が毎期乗る。そして財務制限条項を持っている会社では、有利子負債の水準やネットデットの比率に触れる可能性がある。枠の交渉より先に、条項の余裕を確認しておく必要がある。
二つ目が、売上側の回収条件を同じ幅だけ動かすこと。 理屈としては最も正しい。仕入側で60日早く払うなら、売上側で60日早く回収すればキャッシュ・コンバージョン・サイクルは変わらない(運転資本(CCC)の管理、在庫・売掛・買掛から黒字なのに資金が足りない原因を探る)。問題は速度で、既存契約の支払条件を動かすには、契約の更新時期を待つか、価格と引き換えにするしかない。 半年や一年では終わらない。だから、要請が来てから始めても間に合わない。
三つ目が、在庫を落とすこと。 借入も要らず、取引先との交渉も要らない。ただし効果が出るのが最も遅く、そして最も他部門の協力に依存する。 期限が一年半先にあるなら選択肢に入るが、三か月先なら入らない。
埋め方は三つで、どれにも副作用がある
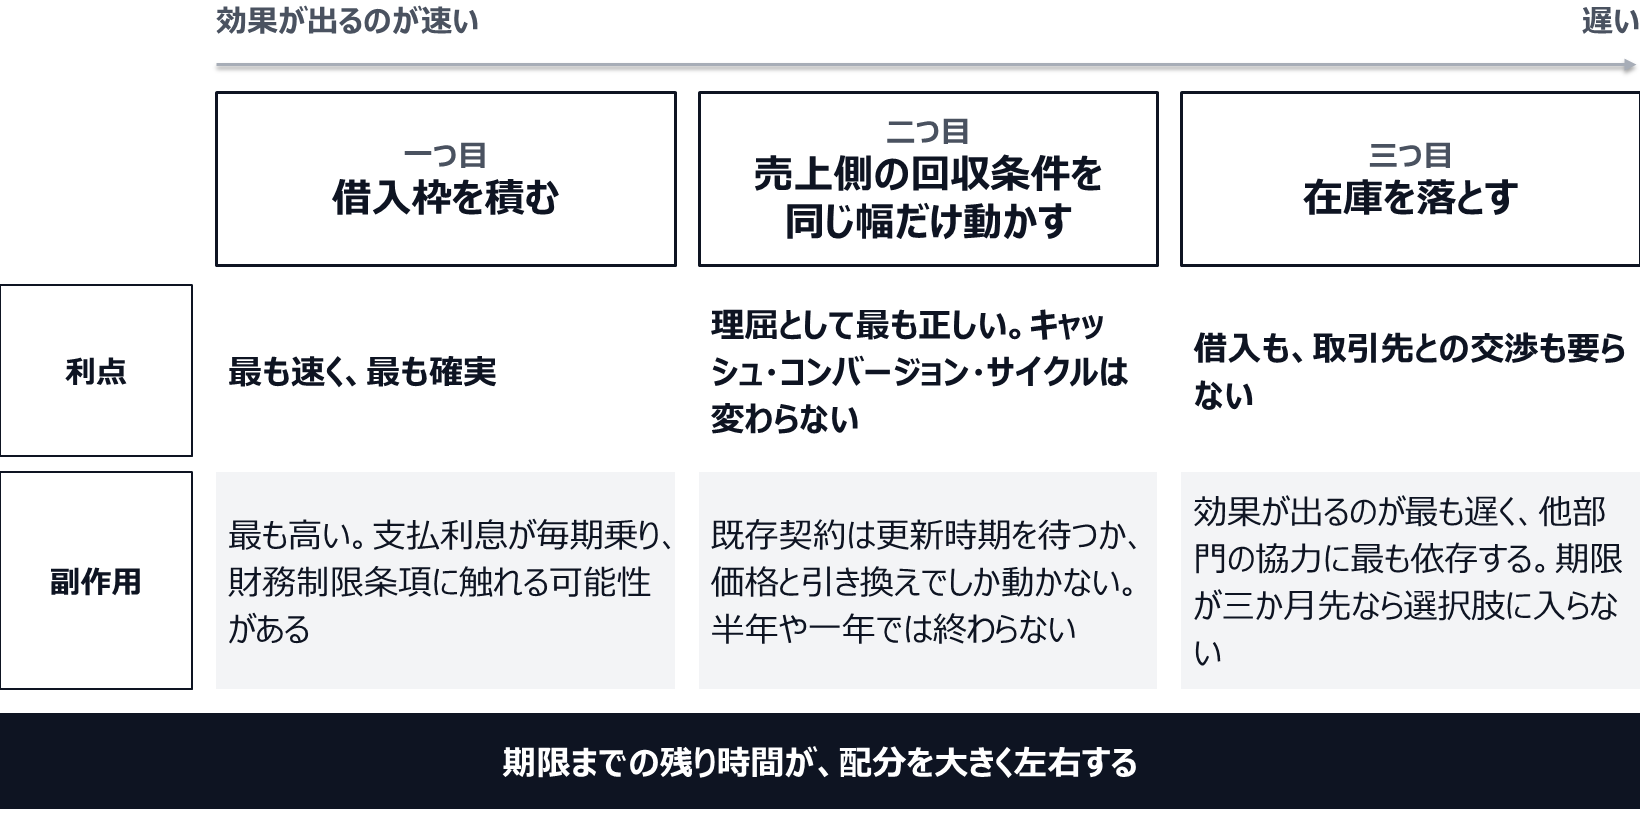
この三つの配分を、期限より前に決めておく。 決めていない会社は、要請が来た月に一つ目しか選べない。選択肢が一つしかない状態で銀行に行くと、条件は相手が決めることになる(銀行交渉の準備、CFOが事前に固める数字と金利・コベナンツの論点)。
支払条件の見直しは、交渉方針ではなく金額から入る。金額が出るまで、調達に方針は返せない。
支払サイトの短縮は、価格の議論と切り離せない
もう一つ、実務でよく起きることがある。支払条件を現金払いに変えるとき、仕入先から価格の据え置きを求められる、あるいはこちらから価格の見直しを持ち出したくなる、という局面である。
ここは慎重に扱う必要がある。取適法は、禁止行為として「協議に応じない一方的な代金決定の禁止」を新たに置いている。 代金に関する協議に応じない、必要な説明や情報提供をしないことによる一方的な代金額の決定が禁じられる。支払条件を短縮する代わりに単価を下げてほしいという要請は、協議の形を取らずに通せば、この規定に触れうる。
したがって、支払条件と価格を同じ交渉の場に載せるなら、協議の記録が残る形で行う。 どのような説明をし、どのような情報を提供し、相手が何を述べたか。記録が残っていない値下げは、後から説明できない。
そして、そもそも短縮分を単価で取り返そうとする発想が、この局面では割に合わない。60日分の運転資本は一度出ていけば戻らないが、単価は毎期の交渉で動く。 恒久的な資金の問題を、毎期変動する単価で埋めようとすると、翌期以降も同じ交渉を続けることになる。埋めるべき場所は資金調達の側であって、価格の側ではない。
売上高412億円の金属加工メーカーで、CFOが調達部門から回ってきた稟議を差し戻した。申し入れは主要な仕入先三社からの支払条件の見直しで、稟議の表題は「交渉方針について」だった。 差し戻しの指示は一つで、交渉方針の前に金額を出せ、というものである。経理部が集計した結果、年間の仕入・外注費248億円のうち、手形または電子記録債権で支払っているのは96億円だった。 ここから先の集計を、二段階に分けている。取適法の対象取引に該当するのが61億円、該当しないのが35億円である。 対象取引の61億円については、令和6年11月の要請を受けて、前年にサイトを120日から60日へ短縮済みだった。このとき出ていった資金は、日商換算で約1,671万円の60日分、およそ10億円である。 短期借入で埋め、翌期以降も借換えを続けていた。そして残る60日分が、令和8年1月1日の施行でもう一度来た。金額は同じく約10億円。 対象外の35億円は、サイト90日のまま動かしていない。こちらは規模要件と無関係に、2027年度初の交換廃止で期限が来る。日商換算で約959万円の90日分、およそ8.6億円である。 二つを合わせて18.6億円。当年度の設備投資予算は11億円だった。この二枚の紙が並んだ時点で、案件は調達の稟議から取締役会の議題に移っている。 埋め方の配分は三つに割った。借入枠を10億円、売上側の回収条件の見直しで6億円、在庫の削減で3億円である。 借入枠については、交渉に入る前に財務制限条項を確認している。ネットデットをEBITDAで除した値を3.0倍以内とする条項があり、条項に対する社内の運用上限を2.7倍に置いていた。現状が2.1倍で、10億円の追加で2.6倍になる計算である。 枠を12億円まで積む案も出ていたが、その場合は2.7倍に達して運用上限に並ぶため、10億円で止めている。売上側の6億円は、二年かけて回収条件を動かす計画とした。 既存契約の支払条件は更新時期にしか動かせないため、契約ごとの更新月を一覧にし、更新の三か月前に交渉を開始する運用を営業部門と決めている。そして価格については、様式を一枚作った。 支払条件の変更と単価を同じ場で議論する場合に、説明した内容、提供した情報、相手の発言を記録する欄を設けたものである。取適法が協議に応じない一方的な代金決定を禁止行為に加えたことを踏まえた対応だが、CFOが社内に説明した理由は別だった。 60日分の資金は一度出れば戻らないのに、単価は毎期の交渉で動く。恒久的に上がった運転資本を単価で埋めようとすれば、来期も再来期も同じ交渉を続けることになる、という説明である。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決めるのは三つ
第一に、期限を二本に分けて置き、それぞれの対象金額を出す。 一本目が取適法で、施行期日は令和8年1月1日、効くのは取引の内容と規模要件を満たす対象取引に限られる。二本目が手形・小切手そのものの終了で、金融庁が公表している電子化の工程では、2026年度末までに電子交換所における交換枚数をゼロにすることが最終目標とされ、2027年度初から交換が廃止されることとされている。こちらに規模要件はない。 二本を混ぜると、取適法の施行で片付いたと受け止め、対象取引に該当しない仕入先はいつまでも手形のままでよいという誤った結論になる。逃げ道として電子記録債権を考えても、対象取引では支払期日までに満額の現金を得ることが困難なものは認められない。
第二に、交渉方針より先に金額を出し、それが恒久的な水準の上昇であることを資金繰り表に反映する。 対象となる支払額の日商に短縮日数を掛ければ出る。この金額は一度きりの支出ではなく、翌期以降も戻らない。 短期借入で立て替えたつもりが借換えの常態化になるので、調達の期間構成を決めるところまでを一件として扱う。あわせて、財務制限条項の余裕を枠の交渉より先に確認する。
第三に、埋め方の配分を、要請が来る前に決めておく。 借入枠は速く高い、売上側の回収条件は理屈として正しいが既存契約の更新時期に縛られて遅い、在庫削減は安いがさらに遅い。期限までの残り時間が、配分を大きく左右する。 そして支払条件と価格を同じ場に載せるなら、協議の記録が残る形で行う。取適法は協議に応じない一方的な代金決定を禁止行為に加えており、記録の残らない値下げは後から説明できない。 そもそも恒久的な資金の問題を毎期動く単価で埋めようとすると、翌期以降も同じ交渉が続く。
手形の廃止と支払サイトの短縮は、期限の決まった資金調達である。取適法は令和8年1月1日から対象取引での手形払いを禁じ、電子交換所での手形交換は2027年度初に規模を問わず廃止される。
対象となる支払額の日商に短縮日数を掛け、取適法の対象分と、対象外だが紙の手形で払っている分に分けて期日を置く。埋めた資金は戻らない前提で資金繰り表に載せ、借入枠、売上側の回収条件、在庫の配分を、要請が来る前に決める。


