新リース会計基準の判定は、5つの問いをこの順に当てると迷わない。基準の範囲に入るか、契約がリースを含むか、対価のどこがリースか、借手のリース期間は何年か、短期・少額の簡便的な取扱いを使うか、の5つである。順番には理由がある。短期リースに当たるかどうかは、契約書の期間ではなく、4つ目の問いで決める借手のリース期間で決まる。期間を決める前に「1年契約だから短期」と片付けると、延長が合理的に確実な賃貸借まで貸借対照表から外れてしまう。筆者は、判定に使う表を作るとき、この5つの問いをそのまま左から列に並べておくのがよいと考えている。
- 判定は、範囲、リースの識別、対価の区分、借手のリース期間、短期・少額の簡便的な取扱い(資産と負債の計上の免除)の順に進める。とくに4つ目の答えが、5つ目の前提になる。
- 契約は、資産が特定され、かつ顧客が、使用から生じる経済的利益のほとんどすべてを享受する権利と、使用を指図する権利の両方を持つときにリースを含む。企業会計基準適用指針第33号の設例1が、この判断をフローチャートで示している。
- 短期リースは、借手のリース期間が12か月以内で購入オプションを含まないリースである。契約期間が1年の普通借家契約でも、延長が合理的に確実といえる事情があれば短期リースにならない。
新リース会計基準の判定フローは5つの問いでできている
新リース会計基準は、企業会計基準委員会(ASBJ)が2024年9月13日に公表した企業会計基準第34号「リースに関する会計基準」と、企業会計基準適用指針第33号「リースに関する会計基準の適用指針」からなる。2027年4月1日以後開始する連結会計年度と事業年度の期首から適用され、2025年4月1日以後開始する年度の期首から早期に適用することもできる(会計基準第58項)。
判定の流れは、5つの問いを順に当てる形に描ける。どこかで「対象外」に出た契約は、そこで判定を終える。
判定は5つの問いを順に当て、4つ目で決めた期間が5つ目の前提になる
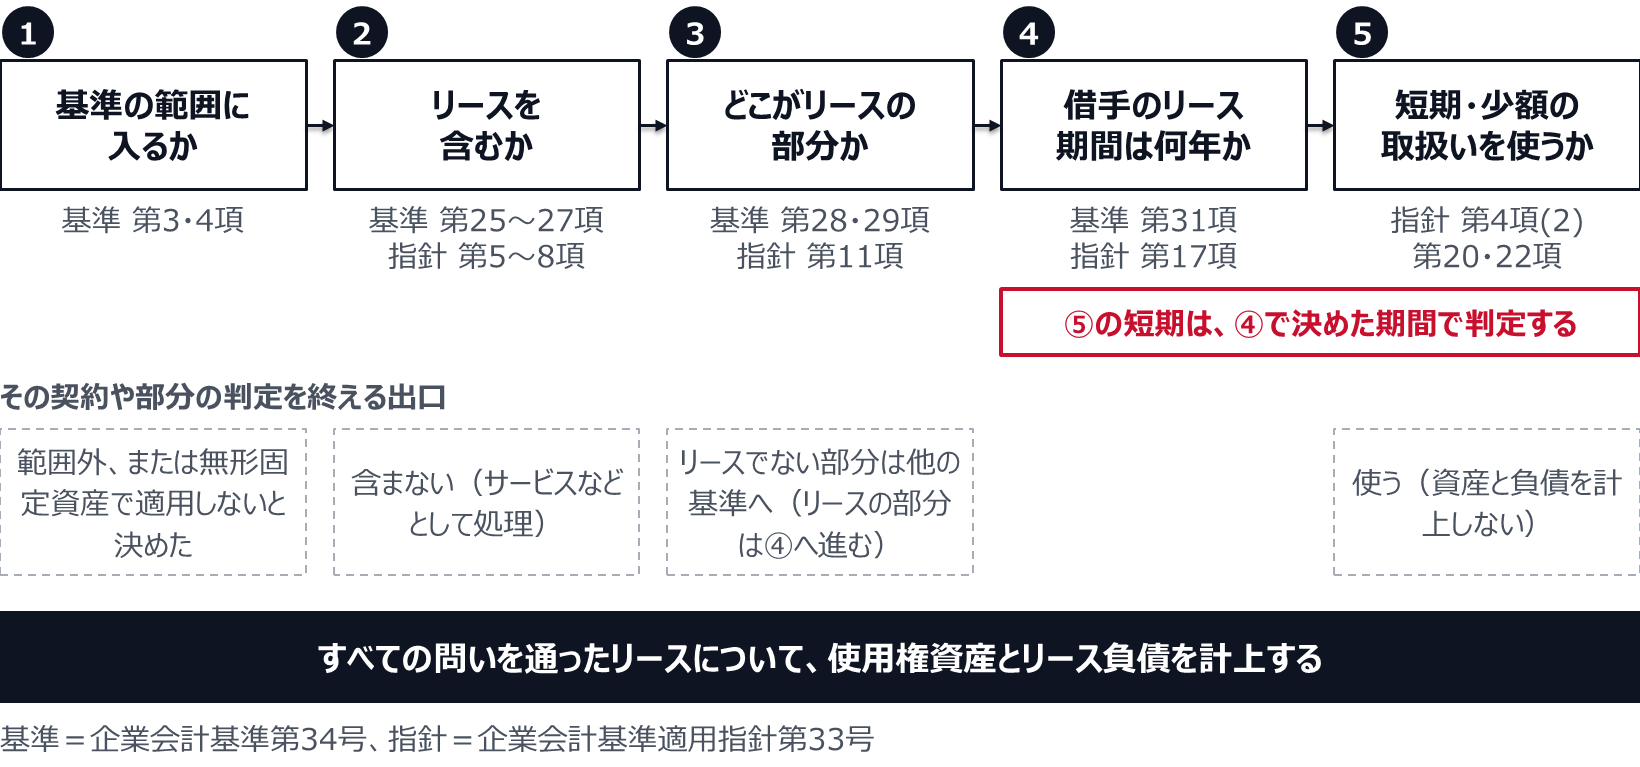
5つの問いのうち、判断が重いのは2つ目と4つ目である。リースを含むかどうかは契約書の名前では決まらず、借手のリース期間は契約書の期間では決まらない。どちらも、契約書の外にある事実を集めないと答えが出ない。残りの3つは、会社として方針を一度決めておけば、契約ごとの判断は軽くなる。契約を読む前に決めておく方針は、無形固定資産のリースを外すか(会計基準第4項)、リースの部分とそれ以外を分けるか合わせるかを科目ごとにどうするか(同第29項)、短期リースの取扱いをどの科目で使うか(適用指針第20項)、少額リースの基準を(2)の①と②のどちらにするか(同第22項)、適用初年度にどの経過措置を使うか(同第118項以下)の5つである。
1つ目の問い、無形固定資産を外すかは契約を読む前に決める
会計基準第3項は、公共施設等運営権の取得、収益認識会計基準の範囲に含まれる貸手による知的財産のライセンスの供与、鉱物や石油などの非再生型資源を探査する又は使用する権利の取得を、範囲から外している。借手の立場の多くの会社で論点になるのは、続く第4項である。無形固定資産のリースには、基準を適用しないことができる。ソフトウェアの使用許諾などをこの扱いにするかどうかは、会社の方針として先に決めておく。
2つ目の問い、リースを含むかは資産の特定と使用の支配で決める
会計基準第26項は、契約が特定された資産の使用を支配する権利を、一定期間にわたり対価と交換に移転する場合に、その契約はリースを含むとしている。判断は契約の締結時に行い(第25項)、契約条件が変わらない限り、契約期間中は見直さない(第27項)。ここでいう契約には、書面のほか、口頭や取引慣行も含まれる(会計基準第5項)。契約書が見当たらない取引も、判定の対象から外れない。
適用指針の設例1は、この判断を「リースの識別に関するフローチャート」として示している。大きな問いは三つで、資産は特定されているか、顧客は経済的利益のほとんどすべてを享受するか、使用を指図するのは誰か、の順に進む。使い方が事前に決まっている資産では、さらに二つの問いで判定する。
リースを含むかは、資産の特定、経済的利益、使用の指図の順に判定する
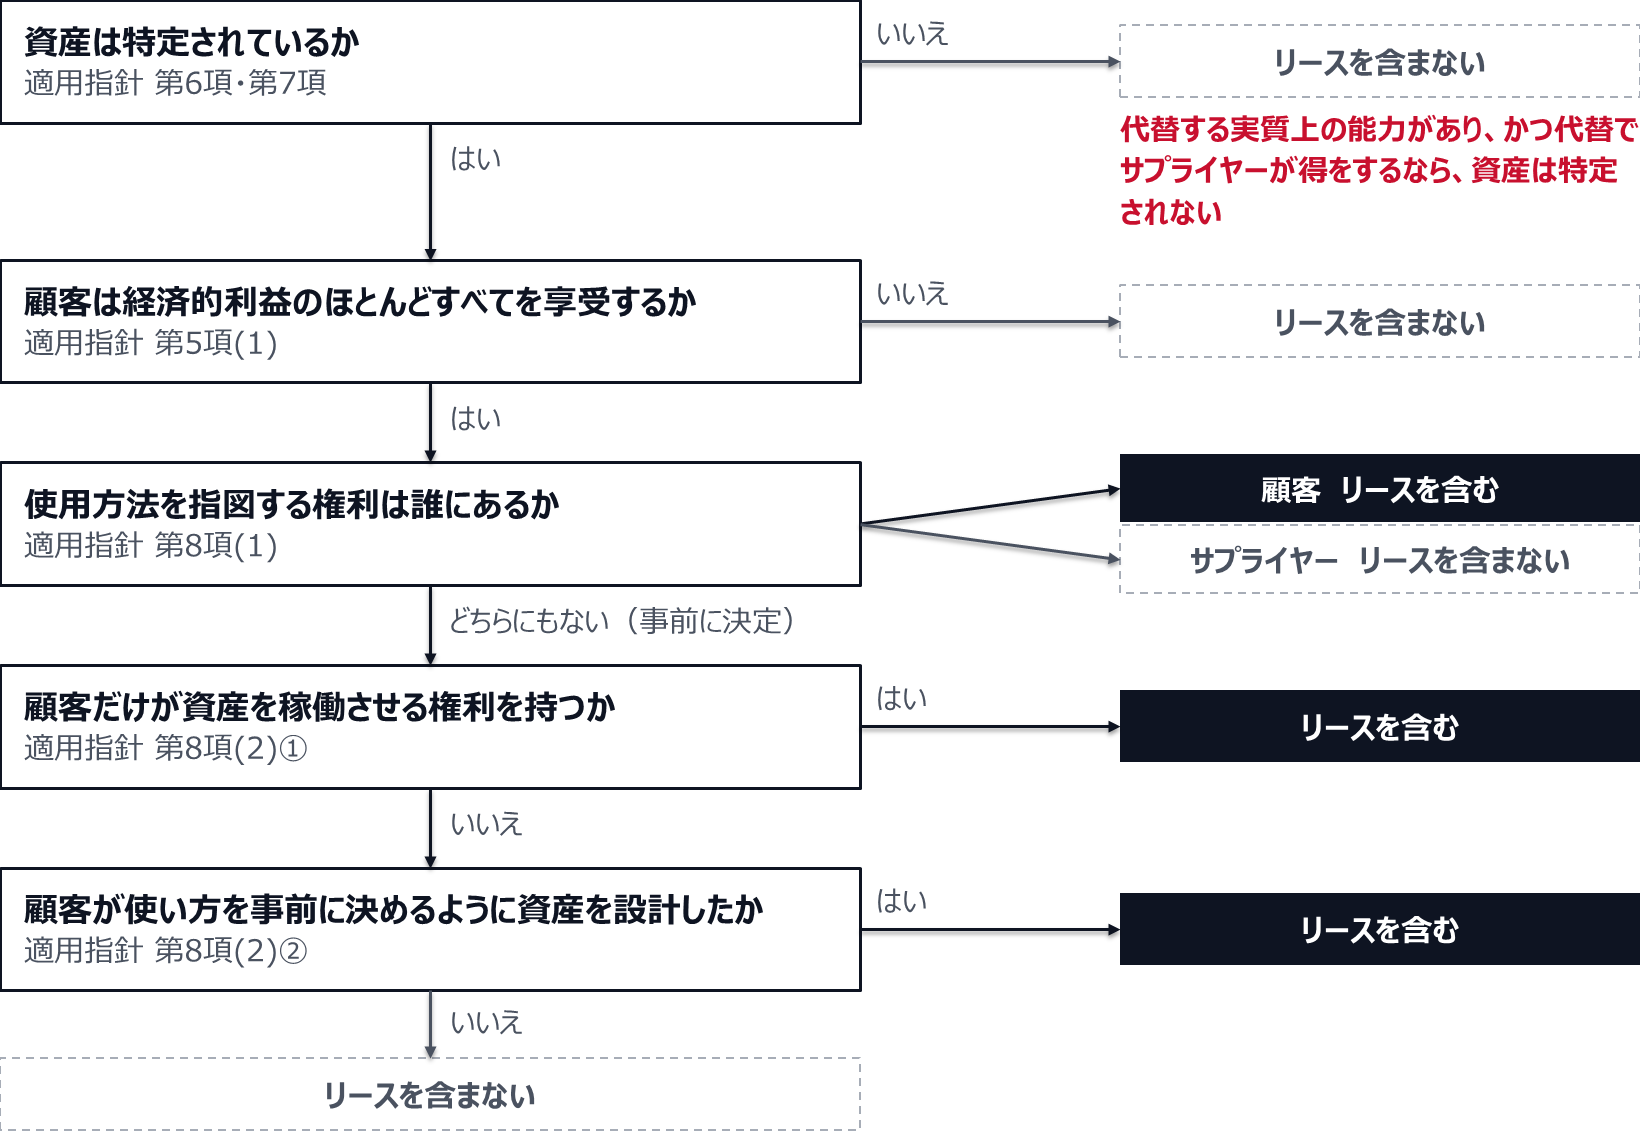
最初の分かれ目は、資産が特定されているかどうかである。資産は通常、契約に明記されることで特定される。例外は、資産を提供する側(サプライヤー)が代替の実質的な権利を持つ場合である。使用期間全体を通じて資産を他の資産に代替する実質上の能力を持ち、しかも代替から得る経済的利益が代替のコストを上回ると見込まれるなら、その資産は特定された資産に当たらない(適用指針第6項)。貯蔵タンクの容量の一部のように、物理的に別個でない資産の稼働能力部分も、原則として特定された資産に当たらない。顧客がその稼働能力のほとんどすべてを使える場合は、特定された資産に当たる(適用指針第7項、設例4)。区切られたフロアや区画は物理的に別個であり、特定された資産になりうる。
設例3の二つの小売区画が、この違いをよく表している。空港の搭乗エリアの区画を借りる設例3-1では、空港運営会社が、仕様を満たす多くの区画の中から、顧客の承認なしにいつでも区画を変えられる。売店は移動できるので、変更のコストも小さい。資産は特定されず、契約はリースを含まない。商業施設の区画Xを借りる設例3-2でも、所有者には区画を変える権利がある。ただし移転のコストを全額負担しなければならず、それを上回る利益が出るのは、新たな大口テナントと契約したときに限られる。契約の時点で、その可能性は高くないと見込まれている。こちらは資産が特定され、契約はリースを含む。二つの設例を分けたのは、代替の権利の有無ではなく、代替がサプライヤーの得になるかどうかだった。
資産が特定されたら、使用の支配に進む。顧客が使用期間全体を通じて、資産の使用から生じる経済的利益のほとんどすべてを享受する権利と、資産の使用を指図する権利の両方を持つ場合に、使用を支配する権利が移転している(適用指針第5項)。指図する権利は、資産の使い方を顧客が決められる場合に認められる。使い方が事前に決まっているときは、顧客だけが資産を稼働させる権利を持つ場合や、顧客が使い方を事前に決めるように資産を設計した場合に認められる(適用指針第8項)。
業務委託や保管の契約のように、リースと名の付かない契約に含まれるリースの拾い方は、新リース会計基準の契約の洗い出し、リースと名の付かない契約に含まれるリースを拾う手順で扱った。
3つ目の問い、サービスの部分を分けるか合わせるかは科目ごとに選ぶ
リースを含むと判定した契約は、原則として、リースを構成する部分と、構成しない部分に分けて会計処理する(会計基準第28項)。借手は、契約の対価を、それぞれの部分の独立価格の比率で配分する(適用指針第11項)。設備の保守や建物の管理のように、借手にサービスを移す部分が、リースを構成しない部分になる。
例外として、借手は、原資産の科目ごと、または性質と用途が似た原資産のグループごとに、両者を分けずに合わせてリースとして処理することを選べる(会計基準第29項)。この扱いを選ぶと、サービスの部分までリース負債に入る。IFRS第16号の結論の根拠は、サービスの部分が大きい契約でこの扱いを選ぶと負債が大きく増えるので、選ばれやすいのはサービスの部分が比較的小さい場合だと説明しており、会計基準の結論の背景もこれを紹介している(会計基準BC33項)。分けるか合わせるかは、科目やグループの単位で決める。
4つ目の問い、借手のリース期間は契約書の期間では決まらない
借手のリース期間は、借手が原資産を使用する権利を持つ解約不能期間に、行使することが合理的に確実な延長オプションの対象期間と、行使しないことが合理的に確実な解約オプションの対象期間を加えて決める(会計基準第31項)。「合理的に確実」について、適用指針の結論の背景は、蓋然性が相当程度高いことを示すとしている(適用指針BC29項)。
判定では、オプションを行使する経済的インセンティブを生じさせる要因を考える。適用指針第17項は例として、オプションの対象期間の契約条件(リース料、違約金、残価保証、購入オプションなど)、大幅な賃借設備の改良の有無、解約に関連して生じるコスト、企業の事業内容に照らした原資産の重要性、オプションの行使条件の5つを挙げる。年数を決める根拠は、経営者の意図や見込みよりも、こうした要因に置く(適用指針BC30項)。過去の慣行は参考になるが、焦点は将来の見積りに置く(適用指針BC33項)。
借手のリース期間は、解約不能期間に、合理的に確実な期間だけを足して決める
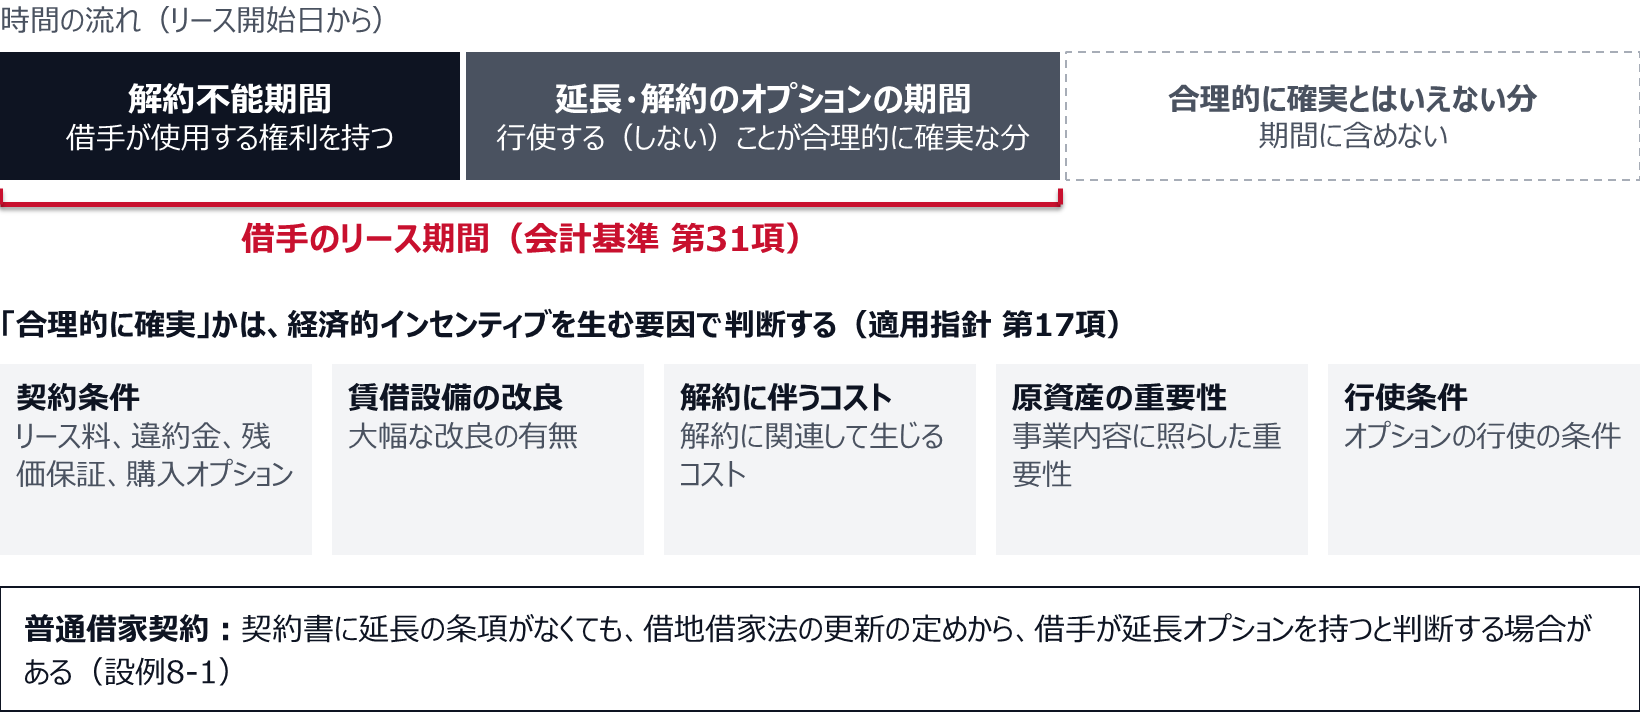
日本の不動産の賃貸借では、契約書に延長の条項がなくても、延長オプションを持つと判断する場合がある。設例8-1は、契約期間が1年で、借手が3か月前に通知すれば解約できる普通借家契約を取り上げる。3か月前の通知で解約できるので、解約不能期間は3か月である。借地借家法により、貸手は正当な事由がなければ更新を拒絶できず、この設例では正当な事由が認められるとは考えられない。そこで借手は、1年を超える期間について延長オプションを持つと判断し、解約不能期間の3か月を出発点に、延長と解約のオプションを考えて借手のリース期間を決める。
同じ1年契約の店舗でも、結論は事実によって変わる。設例8-2では、重要な建物附属設備を設けた一方、約5年でリニューアルが必要になり、戦略的に重要な店舗でもないことから、借手のリース期間を5年とした。設例8-3では、立地が事業にとって最良で、損益だけで撤退を決めない店舗と位置づけている。10年を超えて営業するには附属設備を全面的に設置し直す必要があり、そこから先は合理的に確実とはいえないとして、10年とした。オフィスを借りる設例8-5では、重要な建物附属設備を設けず、代わりの立地も探せることから、解約不能期間の5年をそのまま借手のリース期間とした。
オフィスと店舗の賃貸借に固有の論点、つまり共益費の区分、敷金と保証金、原状回復、賃料の改定は、新リース会計基準のオフィス賃料、普通借家のリース期間と敷金・原状回復の扱いで扱った。
5つ目の問い、短期の免除は期間を決めてから当てる
短期リースは、リース開始日において借手のリース期間が12か月以内で、購入オプションを含まないリースである(適用指針第4項(2))。借手は、短期リースについて使用権資産とリース負債を計上せず、リース料を原則として定額法で費用にできる。この扱いは、原資産の科目ごと、または性質と用途が似た原資産のグループごとに、使うかどうかを選ぶ(適用指針第20項)。
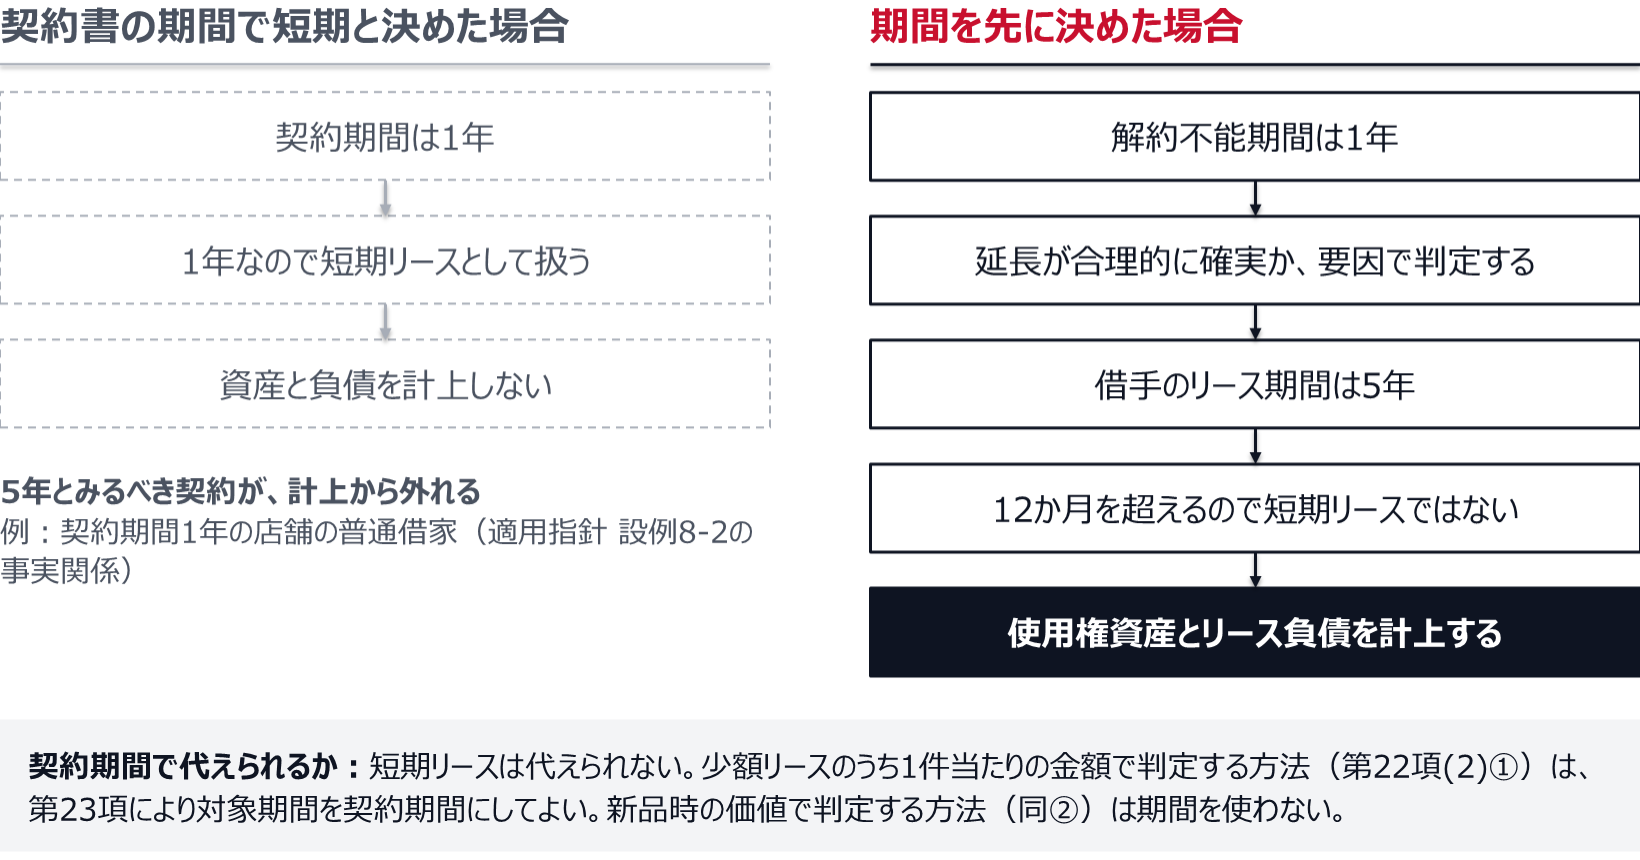
定義に借手のリース期間を使っている以上、短期リースかどうかは4つ目の問いの答えが出るまで決まらない。契約期間が1年の普通借家契約を、契約書の期間だけで短期リースとして扱うと、設例8-2のように5年とみるべき契約まで、資産と負債の計上から外れることになる。
少額リースの簡便的な取扱いには、次の三つの基準がある(適用指針第22項)。(2)の①と②はどちらかを選び、選んだ方法を首尾一貫して適用する。
- (1) 重要性が乏しい減価償却資産を購入時に費用処理している会社で、借手のリース料がその基準額以下のリース
- (2)① 事業内容に照らして重要性が乏しく、リース契約1件当たりの金額に重要性が乏しいリース
- (2)② 新品時の原資産の価値が少額のリース
②は原資産の新品時の価値で決まるので、期間の判定を待たずに当てられる。①の1件当たりの金額は、原則として借手のリース期間を対象期間として算定するが、契約に定められた期間で算定することもできる(適用指針第23項)。①は、旧適用指針の「リース契約1件当たりのリース料総額が300万円以下」という判定を踏襲する目的で取り入れられた(適用指針BC43項)。現行の基準で300万円以下の判定を使ってきた会社は、①を選んで対象期間を契約期間にすれば、少額かどうかの判定では、延長や解約のオプションを見積る手間を省ける(適用指針BC44項)。ただし、新しい適用指針の本文に300万円という金額は書かれておらず、事業内容に照らして重要なリースには使えない。短期リースの判定には、契約期間で代える扱いがない。
契約書の期間で短期と決めると、5年とみるべき契約が計上から外れる
各簡便的な取扱いの要件と項番号の一覧は、新リース会計基準の影響、借手が契約の洗い出しより先に見る財務指標の表にまとめてある。
適用初年度は、経過措置で判定の一部を省ける
適用初年度の期首に累積的影響額を利益剰余金に加減する方法(適用指針第118項ただし書き)を選ぶ会社は、判定の一部を省ける。前期末に企業会計基準第13号を適用していたリース取引は、リースを含むかどうかの判断をやり直さずに新しい基準を適用できる(適用指針第119項(1))。それ以外の契約は、期首時点の事実と状況で判断してよい(同(2))。
期間と免除の判定にも手当てがある。旧基準でオペレーティング・リース取引としていたリースと、新たに識別されたリースについて、第123項の方法を選んだ借手は、期首から12か月以内に借手のリース期間が終わるものを、短期リースと同じ方法で処理できる(適用指針第124項(2))。同じく第123項の方法を選んだリースでは、延長や解約のオプションがあるとき、リース開始日より後に入手した情報を使って借手のリース期間を決めてよい(同(4))。旧適用指針で、個々のリース資産に重要性が乏しいとして賃貸借の処理をしていたリースは、その処理を続けられる(適用指針第122項)。
軽くなるのは、2つ目の問いのやり直しと、4つ目の問いで過去の時点に戻って見積る手間である。5つ目も、期首から12か月以内に終わるものと、旧基準で重要性が乏しいとしていたものは軽くなる。範囲、対価の区分、期間の判定そのものは残る。
判定の結果は、問いごとに理由を残す
判定の記録は、1契約を1行にし、5つの問いを左から列に並べる。各列には、答えと、答えの根拠にした事実と、項番号を書く。リースを含まないと判定した契約も、2つ目の問いの列で理由を残す。監査では、含まないとした根拠も問われる。
4つ目の問いの列は、とくに丁寧に書く。適用指針第17項の5つの要因のそれぞれについて、どの事実を見てどう判断したかを残す。借手のリース期間は、借手の統制下で起きた重要な事象や状況が、オプションを行使するかどうかの判断に影響するときに見直す(会計基準第41項)。根拠にした事実が記録にあれば、拠点の改装や移転の計画が変わったときに、見直しの要否をすぐ判断できる。判断の記録を毎年の議論の土台にする考え方は、会計処理の判断メモはなぜ必要か、毎年同じ論点を議論し直さないための記録で扱った。
精密部品のメーカー(売上高420億円、3月決算)が、適用の準備として4つの契約を5つの問いに当てた。
本社のオフィスは普通借家契約で、契約期間は2年、期間中の解約はできず、更新ができる。区画は契約で決まり、自社だけが使い、使い方も自社が決めるので、リースを含む。会社は建物の賃貸借で分けて処理する方針を選び、賃料と共益費を合わせた対価を、区画の使用と、建物の管理・清掃の独立価格の比率で配分した。入居時に内装へ多額の投資をしており、主要な内装は6年後に入れ替える予定である。移転には内装の除却と新しい拠点の工事が伴う。本社は事業にとって重要な拠点だが、同じ地域で代わりのフロアも探せるので、内装を入れ替えてまで借り続けるかは、その時点の事業の状況で決めることになる。会社は、内装の入替えまでの6年は延長が合理的に確実で、入替えの後はそうとはいえないとみて借手のリース期間を6年とし、12か月を超えるので短期リースには当たらないと判定した。
地方の営業所も普通借家契約で、契約期間は1年、期間中の解約はできない。内装の投資はほとんどなく、近くに代わりの物件が複数ある。会社は、経済的インセンティブとして考える要因が特にないとして、借手のリース期間を解約不能期間の1年とし、短期リースの取扱いを使った。
倉庫会社との保管契約では、倉庫会社が多くの区画の中から自社の都合で保管の場所を日々決めており、場所を移すコストは小さく、入れ替えることで倉庫全体を効率よく使える。会社は資産が特定されないと判断し、2つ目の問いで判定を終えた。
社員が使うノートパソコン120台のリースは、リースを含むと判断したうえで、少額リースの基準として新品時の原資産の価値が少額のリースを選び、資産と負債を計上しない扱いにした。
4つの契約のうち、使用権資産とリース負債を計上するのは本社の1件になった。 同じ普通借家で本社と営業所の結論を分けたのは、内装の投資と移転のコストという事実の違いだった。会社は判定の表に、5つの問いの列と、期間の根拠にした事実の列を設け、本社の内装の入替え計画が変わったときに期間を見直すと記録した。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
よくある質問
新リース会計基準の判定フローの公式の図はあるか
企業会計基準適用指針第33号の設例1「リースの識別に関するフローチャート」が、契約がリースを含むかどうかの判断を図で示している。図が扱うのは、この記事の5つの問いのうち2つ目にあたる部分である。範囲、対価の区分、借手のリース期間、短期・少額の簡便的な取扱いは、会計基準と適用指針のそれぞれの項で判断する。
契約書のない取引もリースの判定の対象か
対象になる。企業会計基準第34号第5項は、契約には書面のほか、口頭や取引慣行も含まれるとしている。
契約期間が1年の賃貸借は短期リースか
契約期間だけでは決まらない。短期リースは、借手のリース期間が12か月以内で購入オプションを含まないリースであり、借手のリース期間には、行使することが合理的に確実な延長オプションの対象期間が加わる。普通借家契約では、借地借家法の更新の定めから、借手が延長オプションを持つと判断する場合がある。
クラウドサービスの契約はリースになるか
共用の基盤の上で提供されるサービスは、多くの場合、資産が特定されず、リースを含まない。ほかの利用者と共用する設備の能力の一部を使う契約は、顧客がその能力のほとんどすべてを使える場合を除いて、特定された資産に当たらないからである(適用指針第7項)。顧客の敷地にサーバーが置かれていても、データの送り方などの使い方をサプライヤーが決め、顧客は契約の時点でサービスの水準を決めるだけで、サーバーを稼働させる権利も設計への関与もないなら、顧客に使用を指図する権利はなく、契約はリースを含まない(適用指針設例5-1)。これとは別に、ソフトウェアの使用許諾のような無形固定資産のリースは、会社の方針で基準の適用から外すことができる(会計基準第4項)。