本社オフィスや店舗の賃料は、新リース会計基準の下で、その多くが使用権資産とリース負債として貸借対照表に載る。負債の額を左右するのは、月々の賃料と割引率、そして何年借りるとみるかである。契約期間との差が最も大きく出るのは、この年数だ。契約期間が3年の普通借家契約でも、借地借家法が借手の更新を守っているため、3年で終わるとは限らない。年数は、内装への投資、移転にかかるコスト、その拠点の事業上の重要性から決める。筆者は、オフィス賃料の対応では、契約書と並べて、拠点ごとの内装の投資額と使用可能期間、移転にかかるコストを最初に集めるのがよいと考えている。
- オフィスの賃貸借は、区画が特定され、借手が使用から生じる経済的利益のほとんどすべてを享受し、使い方を決めていれば、リースを含む。企業会計基準委員会は、日本の事務所等の不動産賃貸借契約について、IFRS第16号と異なる扱いを設けないとした。
- 借手のリース期間は、解約不能期間に、行使することが合理的に確実な延長の期間などを加えて決める。経営者の意図だけでは決めず、内装の投資、移転のコスト、拠点の重要性といった経済的な要因に焦点を当てる。
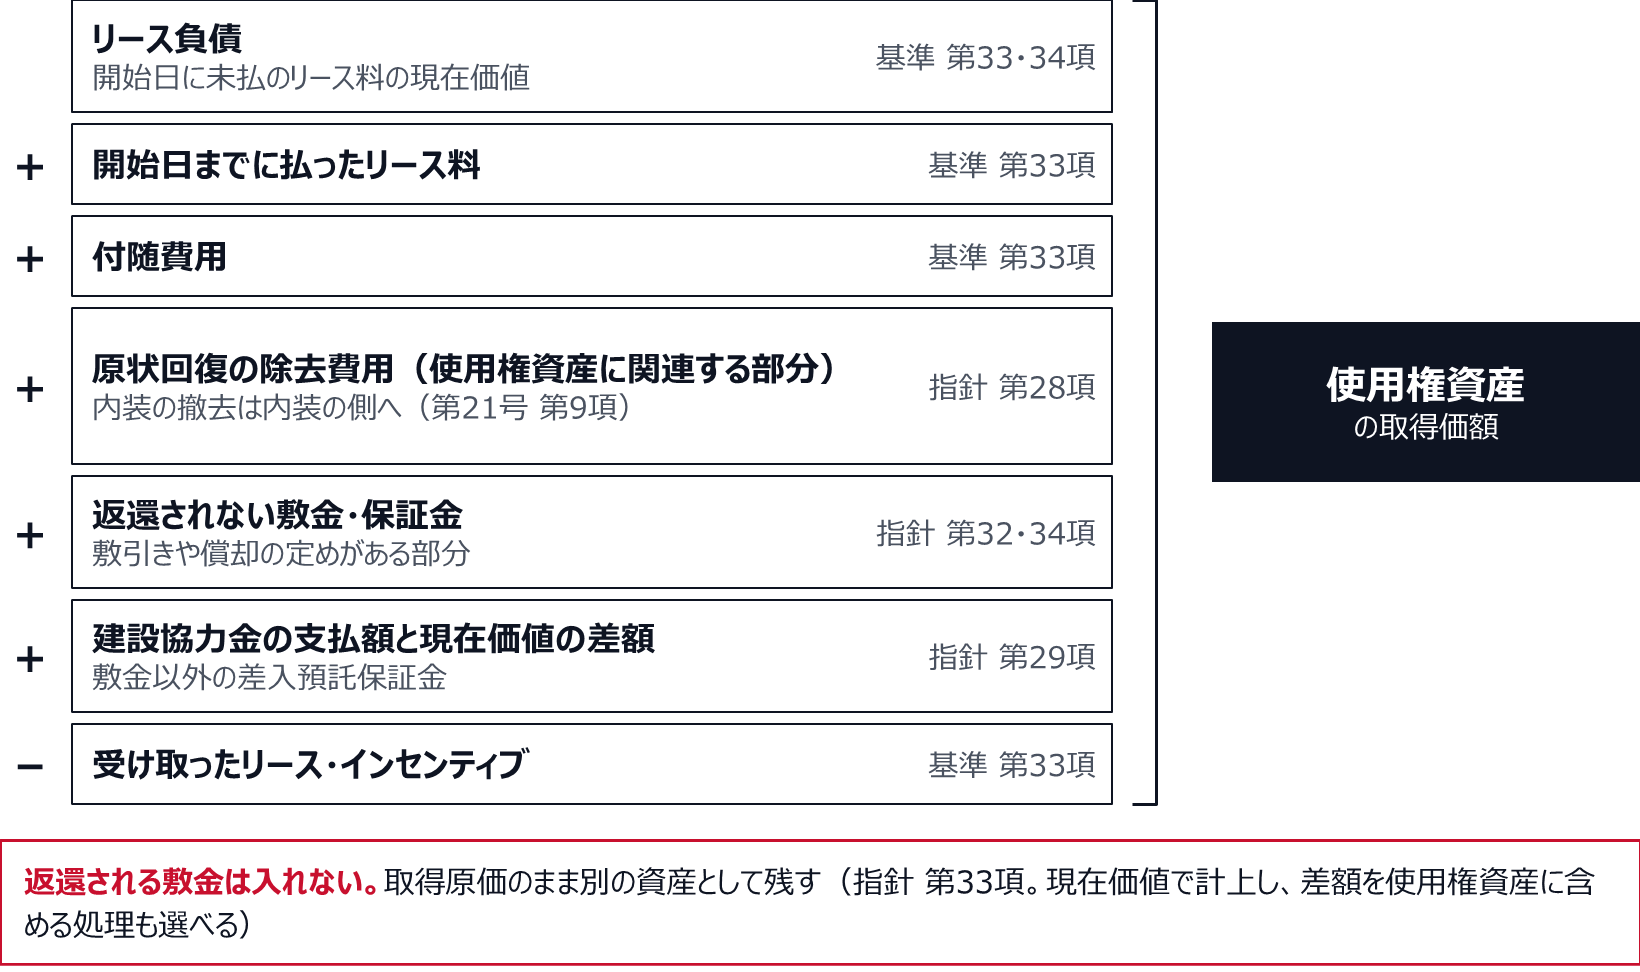
- 返還される敷金は資産のまま残し、返還されない部分は使用権資産に含める。原状回復の除去費用は関連する有形固定資産に加える。借手が設けた内装の撤去なら内装に、使用権資産に関連するものなら使用権資産に加える。敷金がある場合は、敷金の範囲で別の方法も選べる。
新リース会計基準では、オフィス賃料の多くがリースになる
新リース会計基準は、企業会計基準第34号「リースに関する会計基準」と企業会計基準適用指針第33号「リースに関する会計基準の適用指針」からなる。2027年4月1日以後開始する連結会計年度と事業年度の期首から適用され、2025年4月1日以後開始する年度の期首からの早期適用もできる(会計基準第58項)。借手は、短期リースと少額リースの簡便的な取扱いを除いて、リースを含む契約について使用権資産とリース負債を計上する。
オフィスの賃貸借も、ほかの契約と同じ物差しで判断する。契約が特定された資産の使用を支配する権利を、一定期間にわたり対価と交換に移転していれば、リースを含む(会計基準第26項)。ビルの何階の何号室かが契約で決まり、借手だけがその区画を使い、使い方も借手が決めているなら、通常この条件に当てはまる。適用指針の設例3-2は、商業施設の区画を5年間借りる契約を取り上げる。所有者には区画を変える権利があるが、移転のコストを全額負担しなければならず、代替で得をする見込みは低い。設例は、資産が特定され、契約はリースを含むと判断している。
日本の事務所等の不動産賃貸借契約にも、IFRS第16号と異なる扱いは設けられなかった(会計基準BC31項)。審議では、サービスの性格が強いとしてリースとして扱うことを懸念する意見や、借手が無条件の支払義務を負わない場合もあるという意見が出た。それでも企業会計基準委員会は、サービスの要素を区分した後に、リースの定義を満たす部分が含まれる場合があると判断した。
例外になりうるのは、借りる場所を貸す側が決める契約である。たとえばシェアオフィスで、運営会社が日々の利用者の数に合わせて多くの席や部屋から割り当て、割り当てを変えるコストも小さく、変えることで運営会社が施設を効率よく使える契約がある。筆者は、こうした契約では適用指針第6項の代替の権利によって、資産が特定されない場合があると整理している。オフィス以外の、リースと名の付かない契約まで含めた洗い出しの進め方は、新リース会計基準の契約の洗い出し、リースと名の付かない契約に含まれるリースを拾う手順で扱った。
共益費は名前でなく中身で、リースの部分とそれ以外に分ける
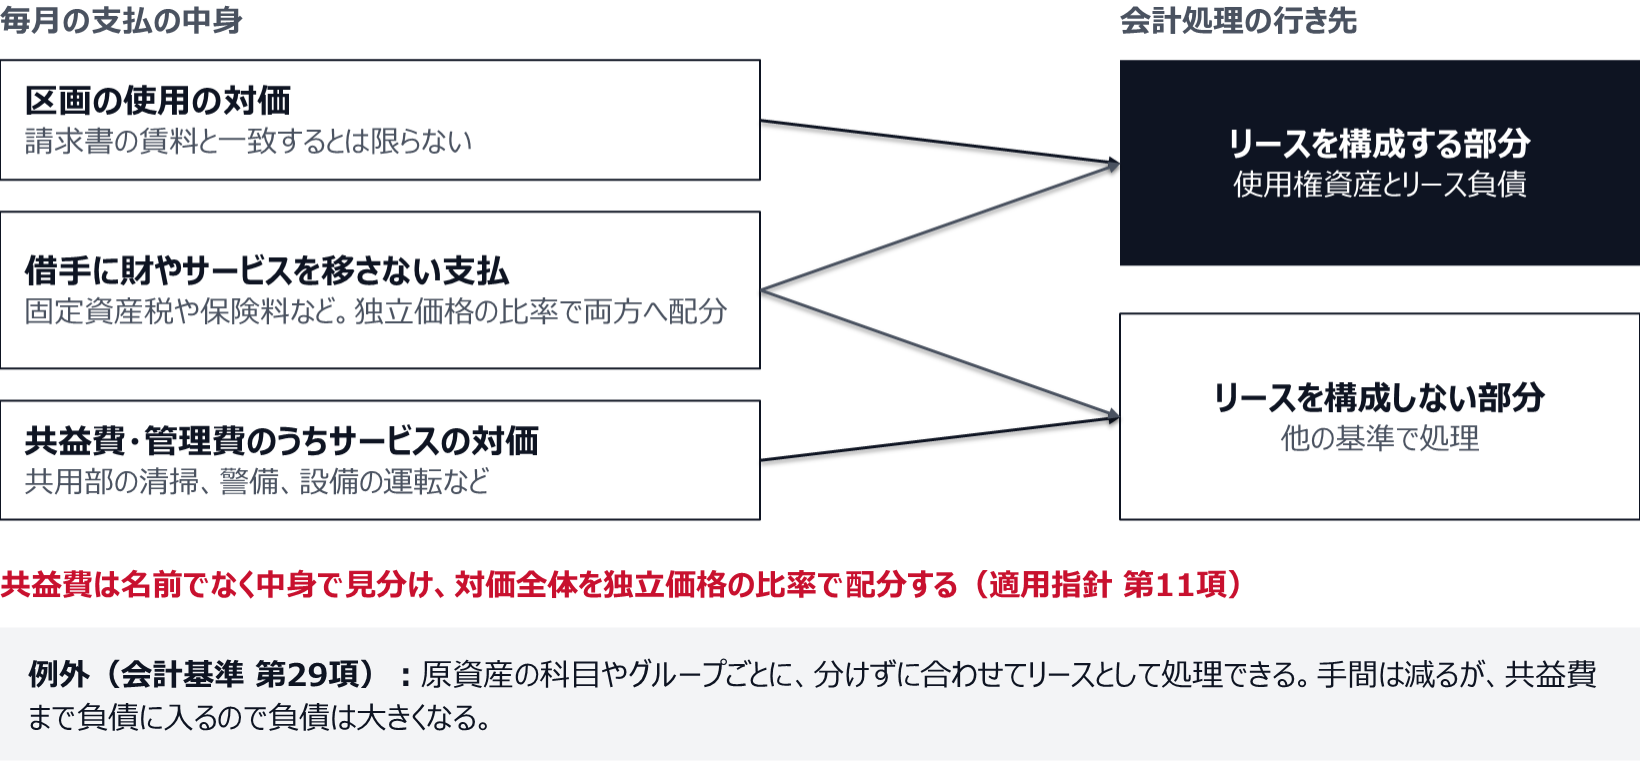
リースを含む契約は、原則として、リースを構成する部分と構成しない部分に分けて会計処理する(会計基準第28項)。借手は、賃料と共益費を合わせた契約の対価を、それぞれの部分の独立価格の比率で配分する(適用指針第11項)。請求書の共益費の額を、そのままリースでない部分にするわけではない。旧適用指針でリース料に含まれる役務の提供として扱ってきた金額は、新しい基準ではリースを構成しない部分に含まれることになる、と適用指針の結論の背景は説明している(適用指針BC16項)。
オフィスの共益費や管理費は、契約上の名前である。中身は、共用部の清掃、警備、設備の運転、共用部の光熱費、建物の固定資産税や保険料の負担分などが混ざっている。名前で一括りにせず、費目ごとに中身を見るのがよい、と筆者は考えている。清掃や警備のように借手にサービスを移すものは、リースを構成しない部分の独立価格の手がかりになる。固定資産税や保険料のように借手に財やサービスを移さない支払は、契約の対価から控除せず、リースを構成する部分と構成しない部分の両方に配分する(適用指針第11項)。旧適用指針にあった、維持管理費用相当額をリース料から控除する定めは、借手には引き継がれていない(適用指針BC21項)。
分ける手間を省く方法もある。借手は、原資産の科目ごと、または性質と用途が似た原資産のグループごとに、両者を分けずにリースとして処理することを選べる(会計基準第29項)。共益費まで含めて負債を計上するので、手間は減るが負債は大きくなる。建物の賃貸借をまとめてこの扱いにするかどうかは、共益費の割合と、指標への影響を見て決める。
毎月の支払は、中身ごとにリースの部分とそれ以外に振り分ける
借手のリース期間は、内装の投資、移転のコスト、拠点の重要性で決まる
借手のリース期間は、借手が原資産を使用する権利を持つ解約不能期間に、行使することが合理的に確実な延長オプションの対象期間と、行使しないことが合理的に確実な解約オプションの対象期間を加えて決める(会計基準第31項)。
普通借家契約では、契約書に延長の条項がなくても、延長オプションを持つと判断する場合がある。借地借家法は、期間の定めがある建物の賃貸借で、期間満了の1年前から6か月前までに更新しない旨の通知などがないとき、従前の契約と同一の条件で更新したものとみなし、その後は期間の定めがない契約になるとする(第26条)。貸手が更新しない旨を通知するには、正当の事由が要る(第28条)。適用指針の設例8-1は、契約期間1年の普通借家契約について、貸手に正当な事由があるとは考えられないことから、借手は1年を超える期間について延長オプションを持つと判断している。
延長が「合理的に確実」かどうかは、蓋然性が相当程度高いかどうかである(適用指針BC29項)。判断には、オプションを行使する経済的インセンティブを生じさせる要因を使う。適用指針第17項は、オプションの対象期間の契約条件、大幅な賃借設備の改良の有無、解約に関連して生じるコスト、企業の事業内容に照らした原資産の重要性、オプションの行使条件を例に挙げる。年数は経営者の意図や見込みだけでは決めず、こうした要因に焦点を当てて決める(適用指針BC30項)。筆者は、オフィスでは、内装と設備にいくら投じ、それが何年使えるか、移転するときに原状回復と新しい拠点の工事でいくらかかるか、その拠点に代わりがきくか、の三つが中心になると考えている。
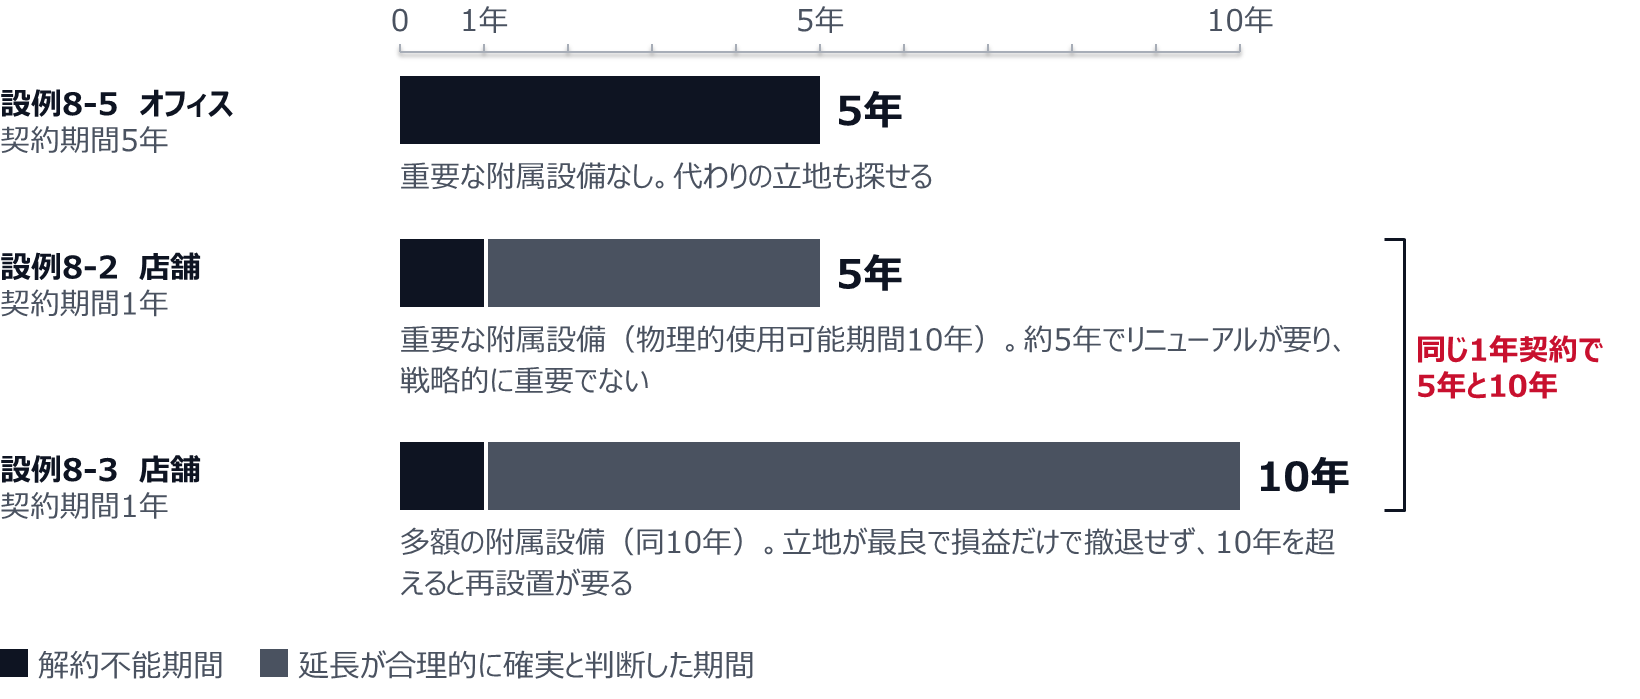
設例を並べると、何が年数を動かすかが見える。設例8-5のオフィスは契約期間5年で、重要な建物附属設備を設けず、代わりの立地も探せる。過去に別の立地でオフィスを10年借りていたが、考えるべき要因が特にないとして、借手のリース期間は5年になった。設例8-2と8-3は、どちらも契約期間1年の店舗である。8-2は重要な附属設備を設けたが約5年でリニューアルが要り、戦略的に重要でもないので5年とした。8-3は立地が最良で、損益だけで撤退を決めない店舗であり、10年を超えて営業するには附属設備を全面的に設置し直す必要があることから、10年とした。
借手のリース期間は、内装の投資、移転のコスト、拠点の重要性で決まる
内装の耐用年数と借手のリース期間は、互いに影響しうるが、判断の基準が違うので、必ずしも一致しない。附属設備について、期間中の除去も期間後の使用も見込んでいないなら、両者がそろう場合もある(適用指針BC34項)。
定期建物賃貸借(定期借家)は、期間を定め、書面(電磁的記録を含む)で契約の更新がない旨を定めた賃貸借である(借地借家法第38条第1項、第2項)。貸手は、あらかじめ書面を交付して(借手の承諾があれば電磁的方法でもよい)、更新がなく期間の満了で終了することを説明しなければならず、説明しなかった場合、更新がない旨の定めは無効になる(同条第3項から第5項)。筆者は、定めが有効な定期借家には、普通借家のように法律の更新の定めから延長オプションを読み取る根拠はないと考えている。再契約の条項があるなら、借手がそれを求める権利を持つのかどうかを契約書で確かめる。
一度決めた期間も、見直すことがある。借手の統制下にあり、オプションを行使するかどうかの判断に影響する重要な事象や状況が生じたら、借手のリース期間を変えて、リース負債を計上し直す(会計基準第41項)。本社の大規模な改装や移転を決めた月は、期間の見直しを検討する月でもある。
敷金と保証金は、返ってくる部分と返らない部分で扱いが分かれる
差し入れた敷金のうち、将来返還される部分は、取得原価で計上する(適用指針第33項)。取得原価のままにするのは、敷金が賃料と修繕の担保の性格を持ち、通常は無利息で、契約の満了時に返還されるからである(適用指針BC64項)。建設協力金と同じように、現在価値で計上し、差額を使用権資産に含める処理を選ぶこともできる(適用指針第33項ただし書き)。
返還されないことが契約で決まっている金額は、使用権資産の取得価額に含める(適用指針第34項)。毎月の賃料と同じく、原資産を使う権利への支払だからである(適用指針BC65項)。敷引きや償却の定めがある契約では、その部分が使用権資産に入る。
敷金以外の差入預託保証金、たとえば建設協力金は扱いが違う。将来返還される部分は、返済期日までのキャッシュ・フローを割り引いた現在価値で計上し、支払った額との差額を使用権資産の取得価額に含める(適用指針第29項)。返済までの期間が短いものなど、影響額に重要性がないものは、この処理を省ける(適用指針第31項)。返還されないことが契約で決まっている金額は、使用権資産に含める(適用指針第32項)。オフィスの契約書で「保証金」と呼ばれていても、敷金と同じ性格のものか、返済の期日と方法が決まった預託金かで、使う項が変わる。仕分けは返還の条件を見て行うのがよい、と筆者は考えている。
原状回復の除去費用は、関連する有形固定資産に加える
退去するときに内装を取り除き、借りたときの状態に戻す義務があれば、資産除去債務を計上し、対応する除去費用を関連する有形固定資産の帳簿価額に加える。関連する有形固定資産が使用権資産のときは、資産除去債務の計上額と同じ額を使用権資産の帳簿価額に加える(適用指針第28項)。使用権資産の取得価額は、リース負債に、開始日までに払ったリース料、付随費用、資産除去債務に対応する除去費用を加え、受け取ったリース・インセンティブを差し引いた額である(会計基準第33項)。
一方、借手が自ら設けた内装を撤去する義務について、資産除去債務の適用指針は、賃借建物等に係る有形固定資産(内部造作等)に関連する資産除去債務として扱っている(企業会計基準適用指針第21号第9項)。筆者は、オフィスの原状回復の多くは借手が設けた内装の撤去なので、除去費用は内装の帳簿価額に加わることが多いと見ている。使用権資産に加えるのは、使用権資産そのものに関連する部分である。どちらに当たるかは、原状回復の中身を項目ごとに見て決める。
使用権資産に関連する除去費用と返らない敷金は使用権資産に入り、返る敷金は入らない
敷金があるオフィスでは、別の方法も選べる。資産除去債務を負債として計上する代わりに、敷金の回収が最終的に見込めないと認められる金額を合理的に見積り、そのうち当期の負担に属する金額を費用に計上する方法である。この方法を選ぶ場合は、資産除去債務の適用指針の定めに従って差入敷金を処理する(適用指針第35項)。この方法で代えられるのは、敷金の計上額に関連する部分までである(企業会計基準適用指針第21号第9項)。原状回復の見積りが敷金を上回るなら、上回る部分は原則どおり資産除去債務として計上するのがよい、と筆者は考えている。
見積りの漏れが起きやすい場所は、資産除去債務の計上漏れはなぜ店舗と工場で起きるのかで扱った。
賃料の改定条項は、改定のたびに負債を測り直す
日本のオフィスの契約には、賃料を市場の水準に合わせて協議で見直す条項がよくある。こうした条項で決まるリース料は、指数又はレートに応じて決まる借手の変動リース料に含まれる(適用指針第24項)。リース開始日には、開始日の水準のリース料で、借手のリース期間全体を計算する(適用指針第25項)。合理的な根拠をもって将来の変動を見積れる場合は、見積った水準で計算することを、リースごとに開始日に選ぶこともできる(適用指針第26項)。改定で今後支払うリース料が変わったら、残りの期間にわたってリース負債を修正し、修正額を使用権資産に加減する(適用指針第48項)。第26項の方法を選んだリースは、改定を待たず、決算日ごとに将来の変動を見積り直して、リース負債を修正する(適用指針第49項)。
改定が決まるたびに、計算をやり直す作業が発生する。 総務が賃料の改定を合意したら、経理に知らせる流れを作っておく。改定や期間の見直しが多い会社で、計算をどの道具に持たせるかは、新リース会計基準の計算システム、ERP標準・専用システム・表計算の比べ方で比べた。
適用初年度は、本社と店舗の数字を期首で置き直す
適用初年度の期首に累積的影響額を利益剰余金に加減する方法を選ぶ会社には、経過措置がある。前期末に企業会計基準第13号を適用していた賃貸借は、リースを含むかどうかの判断をやり直さなくてよい(適用指針第119項(1))。それ以外の契約は、期首時点の事実と状況で判断してよい(同(2))。
旧基準でオペレーティング・リース取引としていた賃貸借と、新たに識別されたリースは、期首時点の残りのリース料を、期首の借手の追加借入利子率で割り引いてリース負債を計上できる(適用指針第123項(1))。この方法を選ぶ借手は、使用権資産をリース1件ごとに二つのどちらかで計上する。一つは、基準を開始日から適用していたかのような帳簿価額を、期首の追加借入利子率で割り引いて求める方法。もう一つは、リース負債と同額に、前期末の前払・未払の賃料を加減する方法である(同(2))。
期間の判断にも手当てがある。第123項の方法を選んだリースでは、延長や解約のオプションがあるとき、リース開始日より後に入手した情報を使って借手のリース期間を決めてよい(適用指針第124項(4))。期首から12か月以内に借手のリース期間が終わるものは、短期リースと同じ方法で処理できる(同(2))。保証金については、将来返還される建設協力金等(敷金を除く)と、返還されない敷金や保証金について、適用前の会計処理を続けられる。建設協力金について計上していた長期前払家賃と、返還されない額の前期末の帳簿価額は、期首の使用権資産に含めることもできる(適用指針第130項)。
専門商社(売上高900億円、3月決算)の本社は、都心のビルの2フロアを普通借家契約で借りている。契約期間は3年で、期間中の解約はできず、更新ができる。賃料は共益費を除いて月800万円である。入居の際に内装と設備へ大きく投資しており、主要な内装の物理的使用可能期間は8年とみている。8年を超えて使うには、内装を全面的に設置し直す必要がある。移転するときは、原状回復と新しい拠点の工事に大きな費用がかかる。
経理部は、まず賃料と共益費を合わせた対価を、区画の使用と、清掃・警備・設備の運転の独立価格の比率で配分した。配分した結果、リースを構成する部分は月800万円になったとする。そのうえで、契約期間の3年でリース負債を試算した。追加借入利子率を年1.5%と置き、リースを構成する部分を毎月末に払うとして割り引くと、負債は約2.8億円だった。続いて、内装の投資と使用可能期間、移転のコスト、本社という拠点の重要性を、適用指針第17項の要因に沿って整理した。内装を使い切る8年までは延長が合理的に確実で、内装の再設置が要る8年を超える期間はそうとはいえない、と判断した。経営会議が本社を当面移さない方針を決めていることは、補強の材料として記録した。期間を8年とすると、負債は約7.2億円になり、3年の場合の2.5倍を超えた。 簡便のため、二つの試算では同じ利率を使っている。
差し入れた保証金は賃料の10か月分の8,000万円で、退去時に1か月分を償却し、残りを返還する定めである。会社は、名前は保証金でも敷金と同じ性格と判断し、償却される800万円を使用権資産に含め、返還される7,200万円を取得原価のまま資産に残した。原状回復は、会社が設けた内装の撤去が中心である。会社は、見積りが返還される保証金の範囲に収まることを確かめたうえで、回収が見込めない金額を見積って費用にする方法を選んだ。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
よくある質問
新リース会計基準でオフィス賃料はすべてリースになるか
すべてではない。区画が特定され、借手が使用から生じる経済的利益のほとんどすべてを享受し、使い方を決めている賃貸借がリースを含む。借りる場所を貸す側が自由に変えられ、変えることで貸す側が得をする契約は、資産が特定されず、リースを含まない場合がある。
3年契約のオフィスは3年分の賃料で負債を計算すればよいか
契約期間だけでは決まらない。借手のリース期間は、解約不能期間に、行使することが合理的に確実な延長オプションの対象期間などを加えて決める。普通借家契約では借地借家法の更新の定めから延長オプションを持つと判断する場合があり、内装への投資や移転のコストが大きいほど、期間は契約期間より長くなりやすい。
敷金は使用権資産に含めるか
返還される敷金は含めず、取得原価で資産に計上する。返還されないことが契約で決まっている金額は、使用権資産の取得価額に含める。
定期借家のオフィスはどう扱うか
定期建物賃貸借は、契約の更新がない旨を書面で定めた賃貸借である。筆者の見方では、普通借家のように法律の更新の定めから延長オプションを読み取る根拠はないので、契約に再契約などの条項があるかを確かめたうえで、借手のリース期間を決める。