

経営会議で「今月の営業利益は1.2億」と報告した。三カ月後、確定した決算の営業利益は0.9億。差は3,000万。経営陣から「どちらが本当なんだ」と問われ、経理は冷や汗をかきながら差の中身を一つずつ手で拾い直す——この光景は、規模を問わず驚くほど多くの会社で毎月繰り返されている。
結論から言う。管理会計と財務会計の数字は、原理的に一致しない。一致させようとするから苦しくなる。正しいゴールは「ゼロにする」ことではなく、「差を毎月、誰でも、同じ手順で説明できる状態」を恒久的に作ることだ。その実装が、地味だが効くブリッジ表(差額を一本ずつ橋渡しする突合表)である。
なぜ数字は構造的にズレるのか——差の正体は3つしかない
まず押さえたいのは、ズレは無限の謎ではなく、出どころがほぼ3種類に集約されるという事実だ。これが分かると、ブリッジ表は一気に設計できる。
ズレは無限の謎ではない。出どころは3種類に集約される。
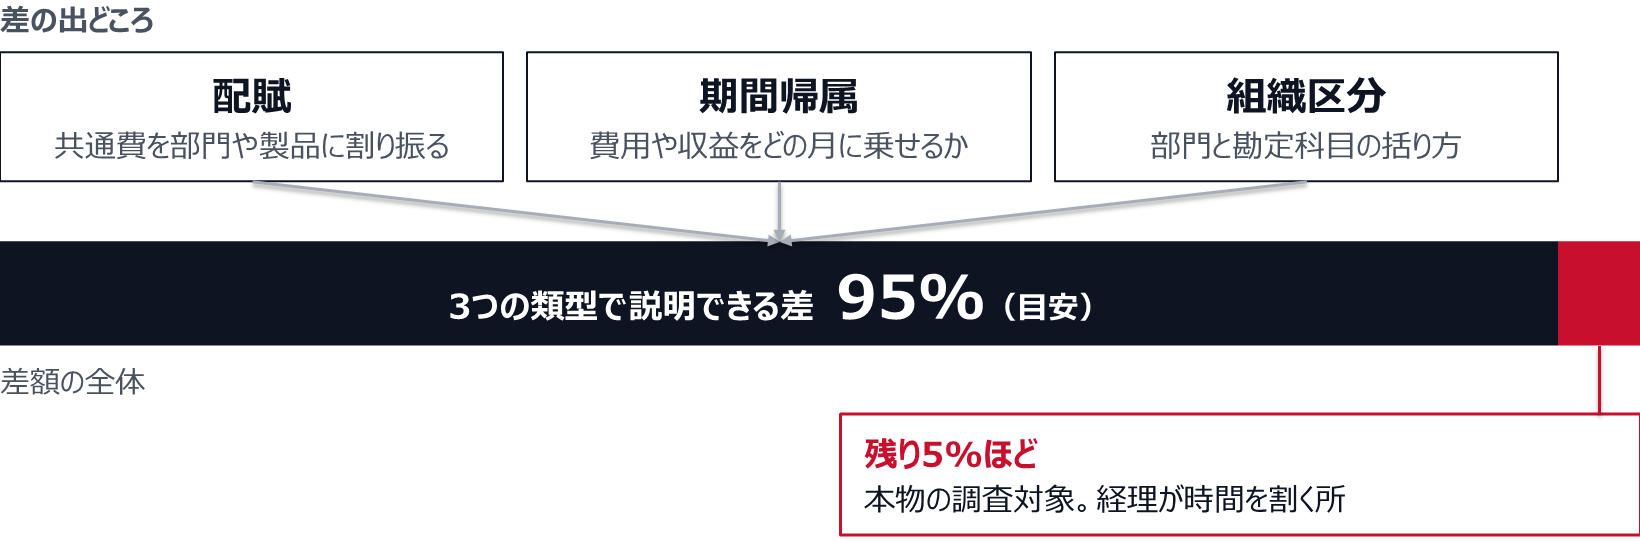
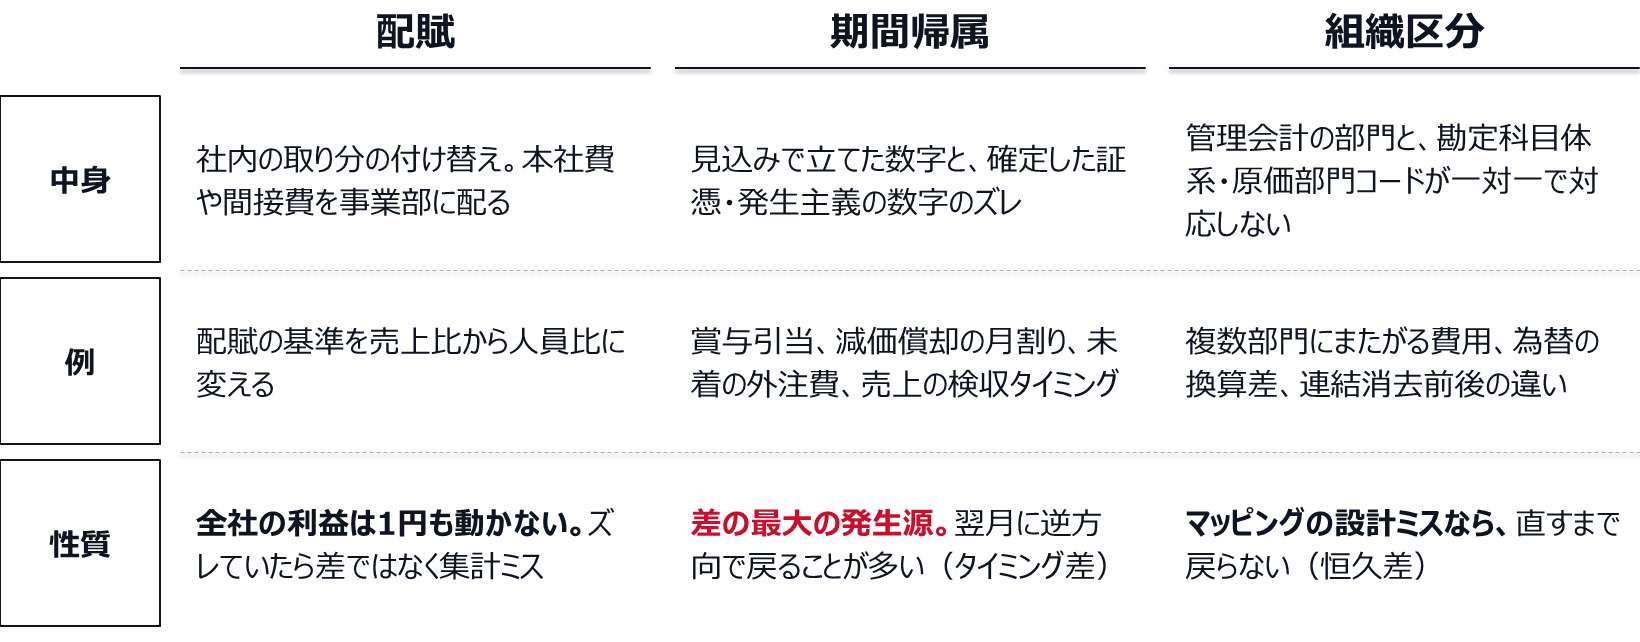
1つ目は配賦(はいふ=共通費を一定の基準で各部門・製品に割り振ること)。 管理会計では本社費・間接費を事業部に配賦して「事業部営業利益」を出す。一方、財務会計の損益計算書(P/L)は会社全体が単位で、内部の配賦は外には出ない。配賦基準を売上比から人員比に変えれば事業部の利益は動くが、全社の利益は1円も動かない。つまり配賦は「社内の取り分の付け替え」であって、合計は常に一致するはずの項目だ。ここがズレているなら、それは差ではなく単なる集計ミスである。
2つ目は期間帰属(その費用・収益をどの月に乗せるか)。 経営会議は速報性が命なので、請求書が届く前に見込みで費用を立てる。だが財務会計は、確定した証憑(しょうひょう=取引を裏づける書類)と発生主義のルールに従う。賞与引当、減価償却の月割り、未着の外注費、売上の検収タイミング——管理会計が「今月分」とみなした数字と、財務会計が「正しくはこの月」と判定した数字がズレる。これが差の最大の発生源で、しかも翌月に逆方向で戻ることが多い(タイミング差)。
3つ目は組織区分・勘定の括り方。 管理会計の「マーケティング部」と、財務会計の勘定科目体系・原価部門コードが一対一で対応していない。複数部門にまたがる費用、為替の換算差、連結消去前後の違いなどがここに入る。
3つの差は性質が違う。混ぜると原因不明になる。
この3つを意識すると、差額の95%(目安)は説明可能になる。残り5%ほどが本物の調査対象——それこそが経理が時間を割くべき領域だ。
ブリッジ表とは何か——「滝」で上から下へ橋を架ける
ブリッジ表は、ウォーターフォール(滝)の形で作る。一番上に管理会計の営業利益、一番下に財務会計の営業利益を置き、その間に差の要因を一行ずつ階段状に積んでいく。下の例では、管理会計の1.2億(120,000千円)から、賞与引当の漏れ▲8,000、外注費の未計上▲12,000、減価償却の月割差▲5,000、為替・部門マッピング差▲5,000を順に橋渡しし、財務会計の0.9億(90,000千円)に着地する。本社費配賦の戻しは全社では相殺され、合計は動かない(検算項目)。
管理会計の利益から、差を一行ずつ橋渡しして決算値へ降ろす。
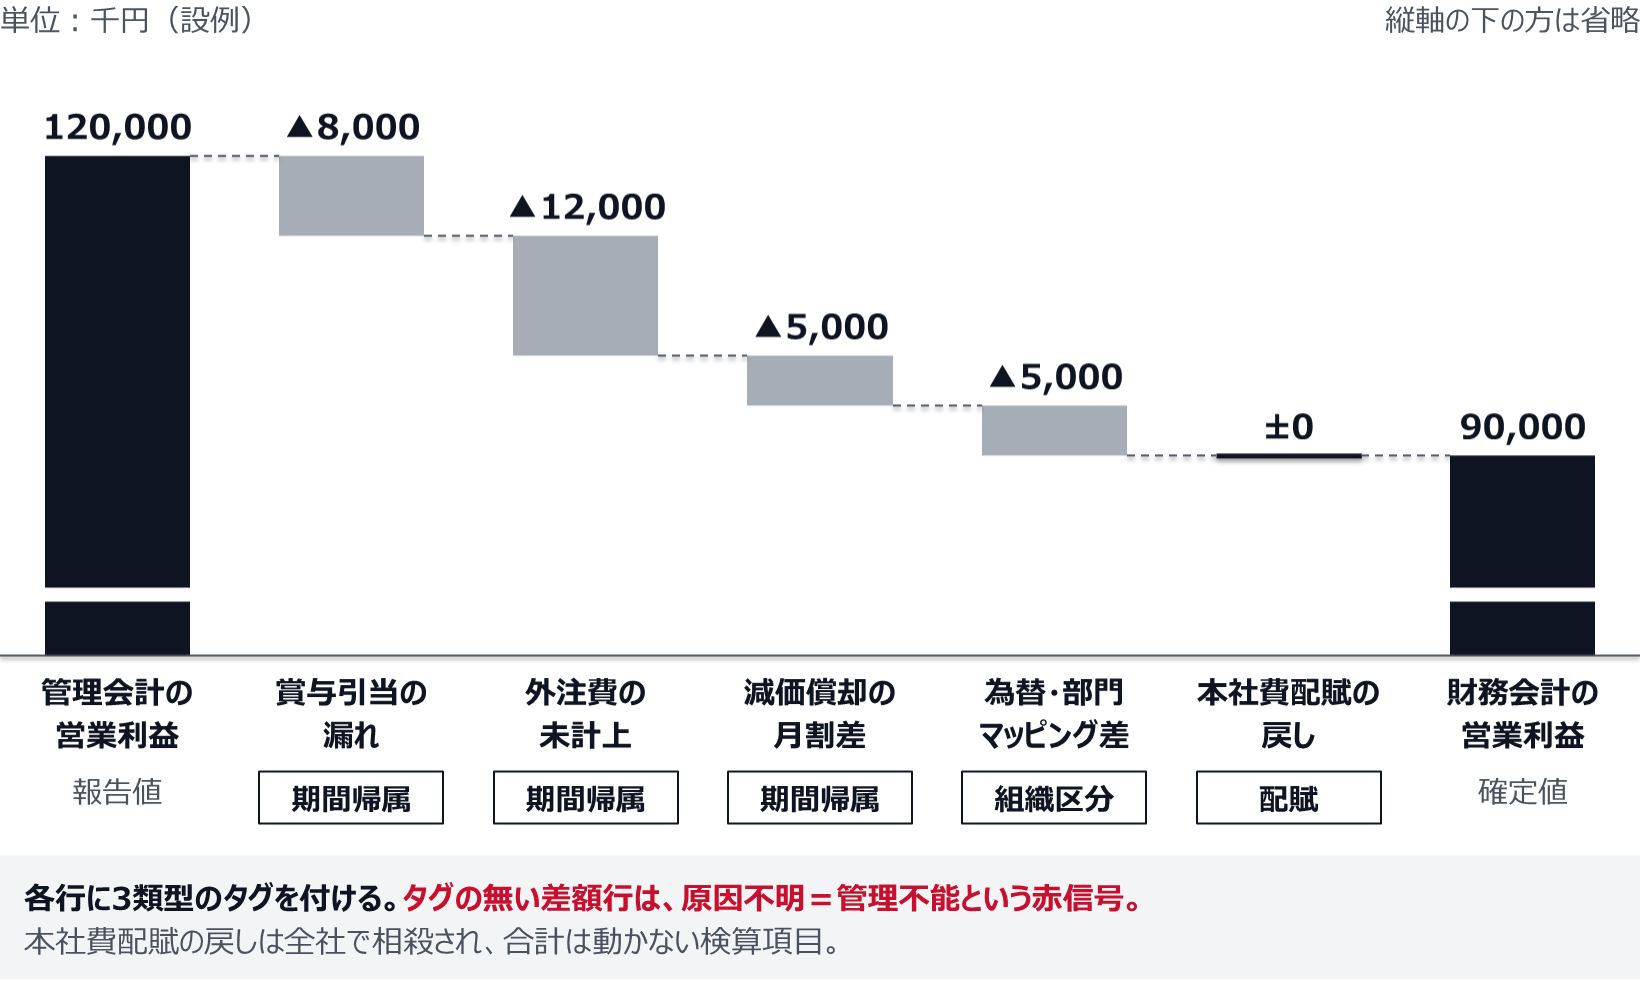
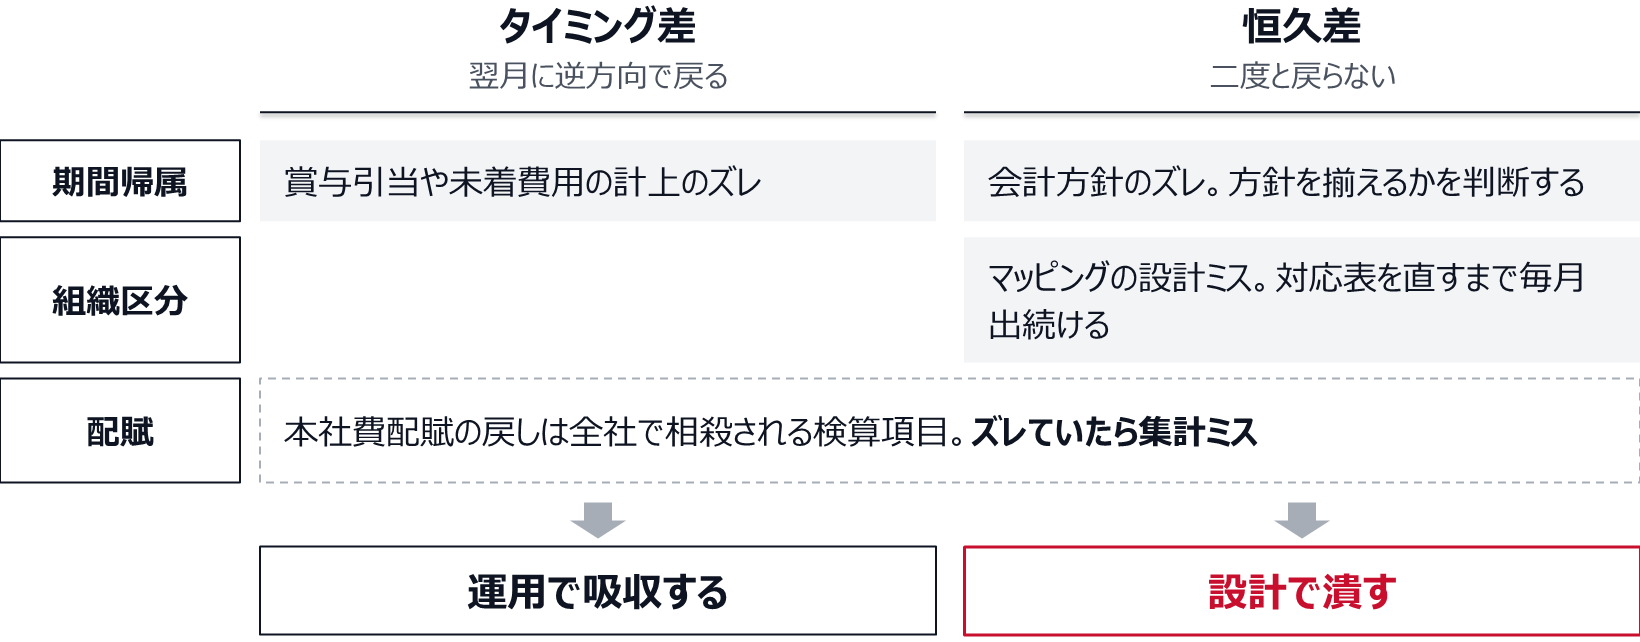
ポイントは3つある。第一に、各行に「3類型のどれか」のタグを付けること。タグがない差額行は、原因不明=管理不能という赤信号だ。第二に、金額の符号と向きを固定する。常に「管理会計→財務会計」の一方向に統一し、増減の向きを混在させない。第三に、タイミング差と恒久差を分ける。翌月戻る差(賞与引当のズレなど)と、二度と戻らない差(マッピングの設計ミスなど)は、経営への意味がまったく違う。
差は「3類型」と「戻るか否か」の二軸で仕分ける。
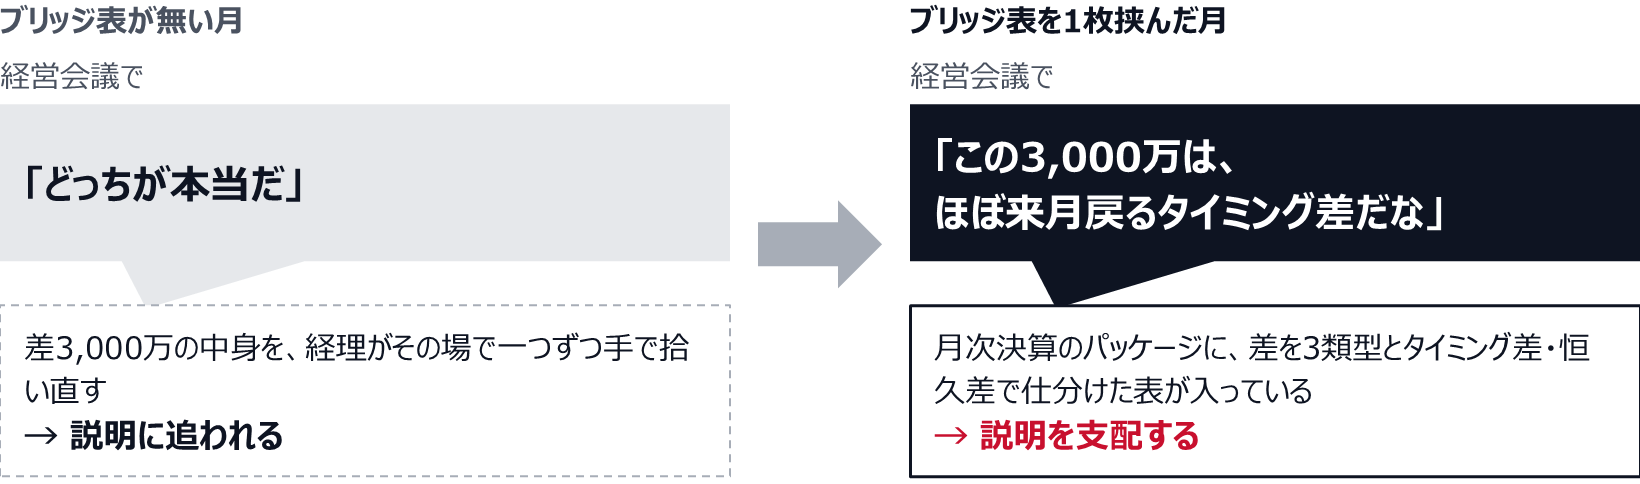
このブリッジ表を毎月、月次決算のパッケージに1枚挟むだけで、経営会議の「どっちが本当だ」という問いは「なるほど、この3,000万はほぼ来月戻るタイミング差だな」という会話に変わる。説明に追われる側から、説明を支配する側に回れる。
ブリッジ表が1枚あるだけで、経営会議の会話の質が変わる。
恒久的に運用できる仕組みにする——一度作って終わりにしない設計
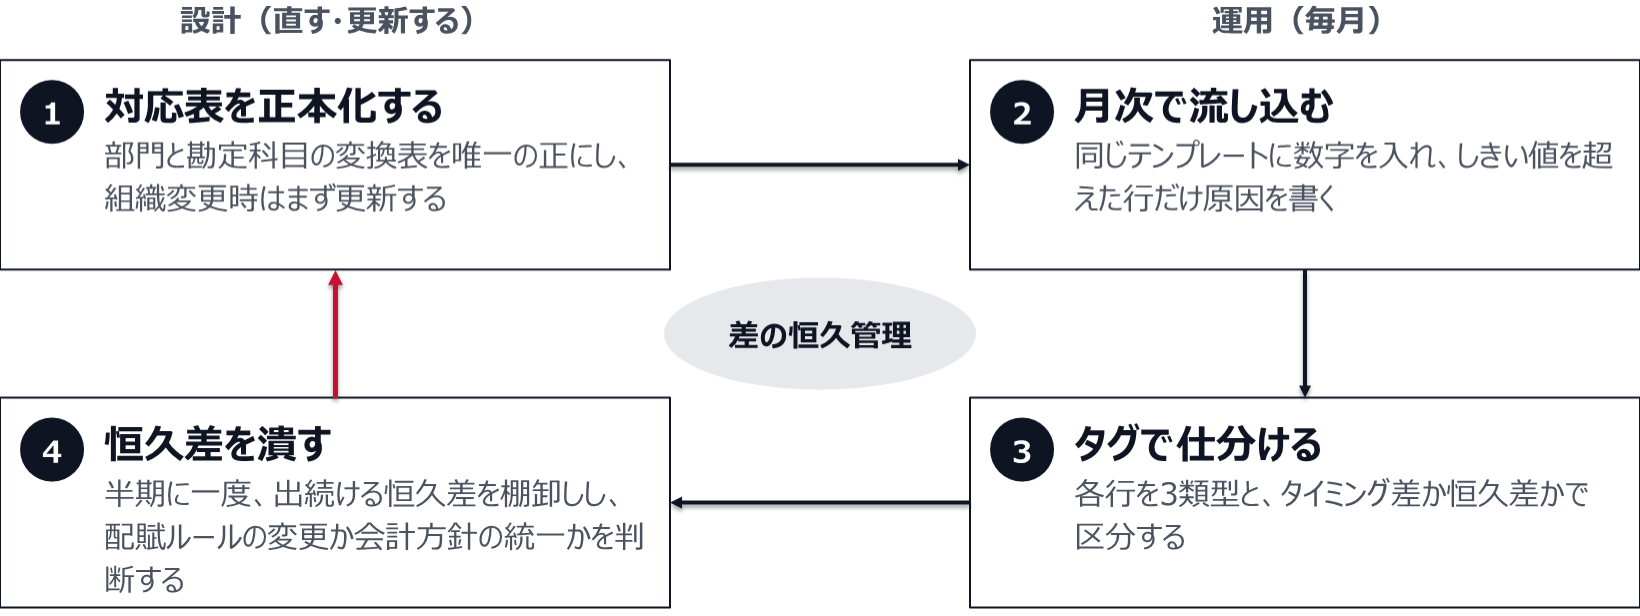
問題は、ブリッジ表を毎月ゼロから手で作っていたら、結局その作業自体が新しい残業になることだ。恒久化のために、設計段階で次の三手を打っておく。
- マスタの対応表(マッピングテーブル)を正本化する。 管理会計の部門・セグメントと、財務会計の勘定科目・原価センタを突き合わせた変換表を一枚作り、これを唯一の正(しょう)とする。組織変更や新規事業が出たら、まずこの表を更新してから運用に乗せる。差が膨らむ会社の大半は、この対応表が個人のExcelに散らばっているか、そもそも存在しない。
- 差額には許容範囲(しきい値)を設ける。 全差額を1円まで追うのは不経済だ。「総額の±0.5%、または50万円を超えた行だけ原因を記述する」といったルールを決め、それ以下は「許容差・調査不要」と明示する。経理の時間は、金額の大きい恒久差に集中させる。
- 月次でブリッジ表を作成し、半期に一度、構造を見直す。 毎月は同じテンプレートに数字を流し込むだけにする。そのうえで、半期に一度、恒久差として出続けている行を棚卸しし、配賦ルールを変えれば消えるか、会計方針を揃えるべきかを判断する。
この三手を、月次の運用と半期ごとの見直しという一つのサイクルに乗せると、ブリッジ表は「毎月の手作業」から「精度が上がっていく定常運用」に変わる。タイミング差は運用で吸収し、恒久差は設計で潰す——この切り分けが効く。
月次は流し込むだけ、半期に一度、恒久差を棚卸しして潰す。
ここでシステムの話を正直にしておく。SAPのような統合ERPでは、かつて財務会計(FI)と管理会計(CO)がそれぞれ別のテーブルに数字を持ち、両者の突合(FI-CO整合性チェック)が締めの恒例作業だった。S/4HANAのユニバーサルジャーナル(ACDOCA という単一の仕訳明細テーブル)では、FIとCOが同じ一本のデータに統合され、この種の突合作業は大きく軽減される(出典: SAP News Center Japan、SAPラボ)。なお、現行のSAP ERP(ECC 6.0)の標準保守は2027年末で終了し、追加料金で2030年末まで延長できる——いわゆる「2027年問題」だ(出典: 日経クロステック、NECソリューションイノベータ)。
ただし誤解してはいけない。システムを新しくしても、配賦基準の違いと期間帰属の判断という「ズレの本体」は消えない。 速報で見込みを立てる経営会議と、証憑ベースで確定する決算がある限り、差は生じ続ける。ツールはブリッジ表の作成を速くしてくれるが、どの行に何のタグを付け、しきい値をどう引くかという設計は、人間——経理の頭の中にしか作れない。
まず明日から動かす一手
大がかりなシステム改修を待つ必要はない。今月の月次から、たった2列を足すだけでいい。
- ①差額の発生行に「配賦/期間帰属/組織区分」のタグ列を付ける。
- ②同じ行に「タイミング差/恒久差」の区分列を付ける。
これだけで、来月の経営会議の景色が変わる。数字が合わない問題の本質は、精度の不足ではなく、差の翻訳装置がないことだ。ブリッジ表という一枚の橋を架ければ、二つの会計は対立するものではなく、同じ事業を別の角度から照らす二つの光になる。経理が「言い訳をする部署」から「数字を説明し切る部署」へ変わる、その最初の一段が、この地味な表である。
管理会計と決算の営業利益は、原理的に一致しない。目指すのは、差を毎月同じ手順で説明できる状態である。差の出どころは配賦・期間帰属・組織区分の三つで、管理会計の利益から一行ずつ決算値へ降ろすブリッジ表に載せる。タイミング差は運用で吸収し、恒久差は対応表や配賦ルールを直して潰す。
着手は小さくてよい。今月の月次の差額行に、三つの類型のタグ列と、タイミング差か恒久差かの区分列を足す。


