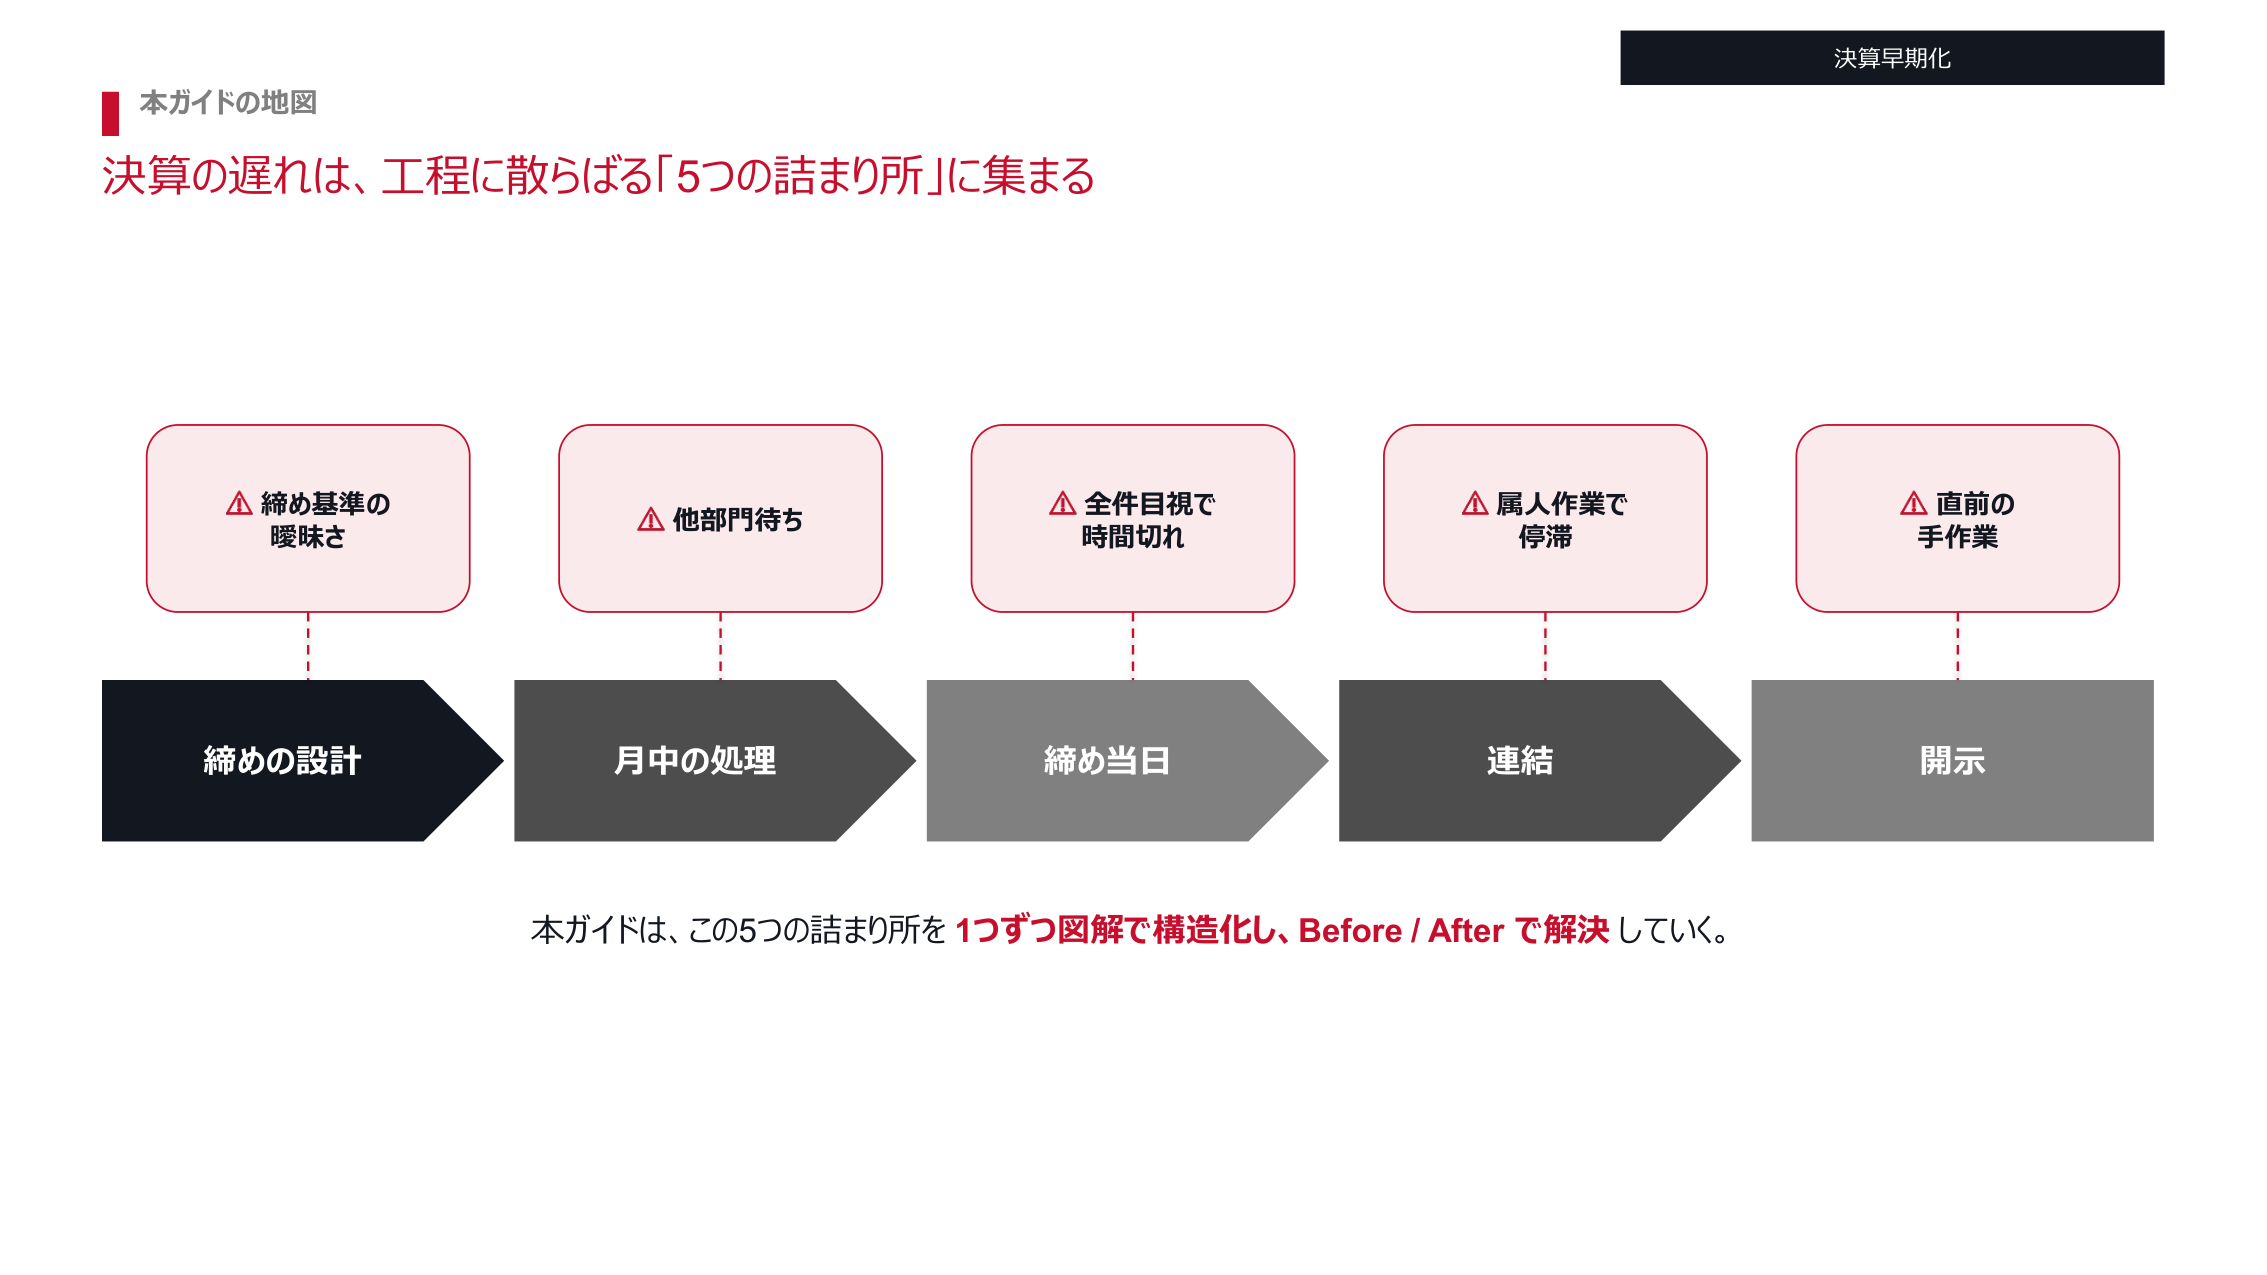
決算早期化は、経理の作業を速くするだけでは進みにくい。締めの日数の中には、経理が手を動かしている時間のほかに、経理の外から数字が届くのを待っている時間が含まれているからだ。営業部門の売上の確定、購買部門の検収、子会社の報告、役員の承認を待つあいだ、経理は次の作業に進めない。筆者は、最初にやるべきことは、この待ち時間を工程表で測ることだと考えている。どこで何日待っているかが分かれば、縮める場所が決まる。
- 決算が遅れる原因は、経理の作業の遅さより、待ち時間にあることが多いと筆者は見ている。まず工程表で待ち時間を測る。
- 進め方は4段階である。現状把握、前倒し、標準化と自動化、定着の順に進める。
- システムを入れても縮まない部分がある。他部署の締めの遅れ、判断が要る処理、確認の階層は、業務の決まりを変えないと残る。
決算早期化の目的
決算早期化とは、決算の数字が確定するまでの日数を縮める取り組みである。月次決算、四半期決算、年度決算のどれについても使う。日数を縮めること自体は目的ではない。目的は、数字を使う人が判断に間に合うように数字を受け取れることである。
誰が何を早く知りたいのかで、目指す姿は変わる。
| 数字を使う人 | 早く知りたいこと | 早期化で変わること |
|---|---|---|
| 経営者、事業部長 | 先月の実績と、計画との差 | 月の前半のうちに打ち手を決められる |
| 投資家 | 四半期と年度の業績 | 決算発表が早まり、情報が早く届く |
| 金融機関 | 月次の試算表、資金繰りの状況 | 報告の期日を守りやすくなる |
| 経理部門 | 締めた後に使える時間 | 分析と予測に時間を割ける |
上場会社の決算発表には、取引所が示す時期の目安がある。東京証券取引所は、年度の決算について、遅くとも決算期末後45日以内に内容を取りまとめて開示することが適当であり、30日以内の開示がより望ましいとしている。法律上の期限ではなく、取引所による開示の要請である。50日を超えた場合は、その理由と翌年度以降の開示時期の見込みを開示するよう求めている。
四半期については実績の集計がある。東京証券取引所によると、2024年6月30日に終了する第1四半期または第3四半期の決算短信を四半期末後45日以内に開示した上場内国会社2,438社の、開示までの所要日数は平均37.0日だった。年度の決算の数字ではなく、1回の四半期を対象にした集計である。
この要請は決算短信の開示についてのもので、月次決算の日数を示したものではない。金融機関などへ月次の報告の期日を約束している場合は、それを守ることが前提になる。そのうえで、何営業日で締めるかは、数字を使う会議の日程から逆算して自社で決める。経営会議が毎月第8営業日にあるなら、その前日までに数字が要る。目標の日数は、他社の水準より、自社の会議と報告の期日から置くほうが社内で合意しやすい。
遅れの原因
締めの日数は、作業の時間と待ち時間の合計である。遅れの原因を、待ち時間が生まれる場所で3つに分ける。
締めの日数は、作業の時間と待ち時間の合計である
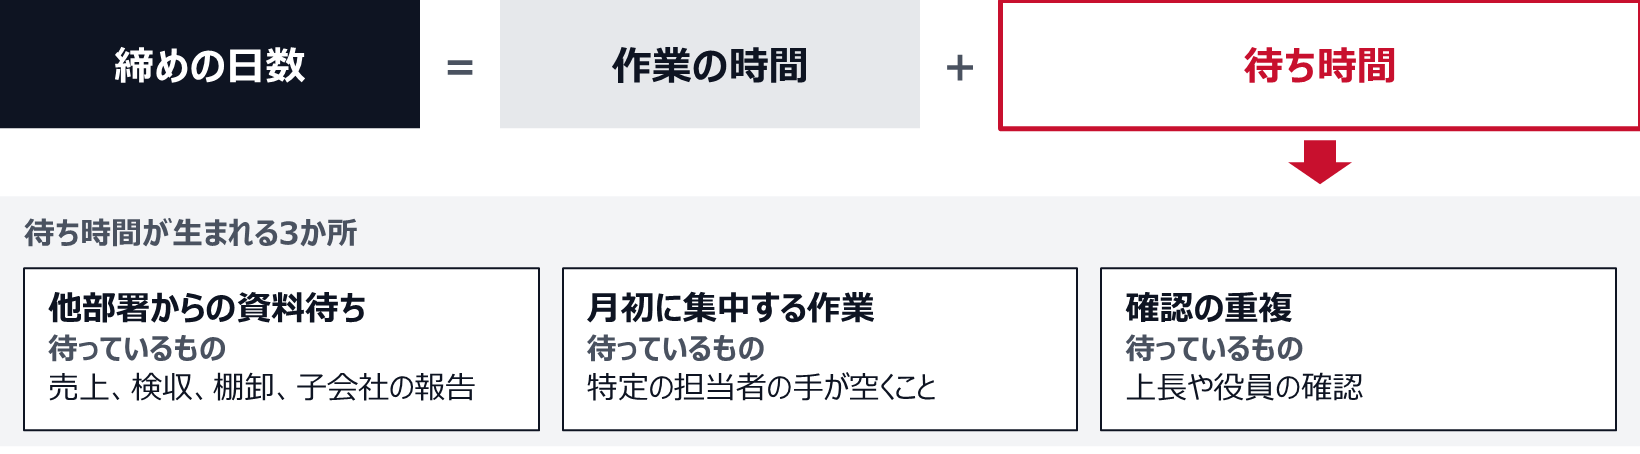
他部署からの資料待ち
経理の締めは、他部署の締めの後に始まる。売上は営業部門や販売管理システムの締めを待ち、仕入と経費は検収と請求書の到着を待ち、在庫は棚卸の結果を待つ。子会社がある会社では、子会社の報告を待つ。
この待ち時間は、経理の中からは見えにくい。経理の担当者は「まだ届いていない」と認識しているが、何日待っているかを記録していないからである。記録すれば、遅れる資料が毎月同じものかどうかを確かめられる。相手の部署にとっては、経理へ渡す期日が自分の業務の締めとして認識されていないこともある。
月初に集中する作業
締めの作業の中には、月末を待たなくてもできるものがある。固定資産の登録、前払費用や未払費用の計算、定例の振替、月中の取引の照合である。これらを月初にまとめて行うと、月初の数日に作業が重なり、1人の担当者の手が空くのを別の作業が待つことになる。
待っているのは人である。作業そのものは短くても、同じ人に作業が積み上がると、後ろの作業は着手できない。
確認の重複
締めの終盤には確認が続く。担当者の自己点検、上長の確認、経理部長の確認、場合によっては役員への事前説明である。確認は必要だが、同じ内容を複数の階層で順に見ていると、そのたびに待ち時間が生じる。確認する人が不在なら、そこで止まる。
確認で差し戻しが出ると、さらに延びる。差し戻しの原因を記録しておくと、毎月同じ種類の誤りが繰り返されていないかを確かめられる。
3つの原因と打ち手の対応を表にまとめた。
| 遅れの原因 | 待っているもの | 打ち手 |
|---|---|---|
| 他部署からの資料待ち | 売上、検収、棚卸、子会社の報告 | 渡す期日を相手の部署と合意する。届く前に概算で計上し、後で差額を直す |
| 月初に集中する作業 | 特定の担当者の手が空くこと | 月末を待たずにできる作業を月中へ移す。担当を分ける |
| 確認の重複 | 上長や役員の確認 | 確認する項目を階層ごとに分ける。金額の小さい差異は確認を省く基準を置く |
連結決算で子会社の報告を待つ場合の進め方は連結決算が遅れる3つの原因、子会社のデータを早く集める仕組みで、月次決算に絞った原因の見方は月次決算が遅い原因と、締め日を縮めるために最初に直す3か所で扱った。
4段階の進め方
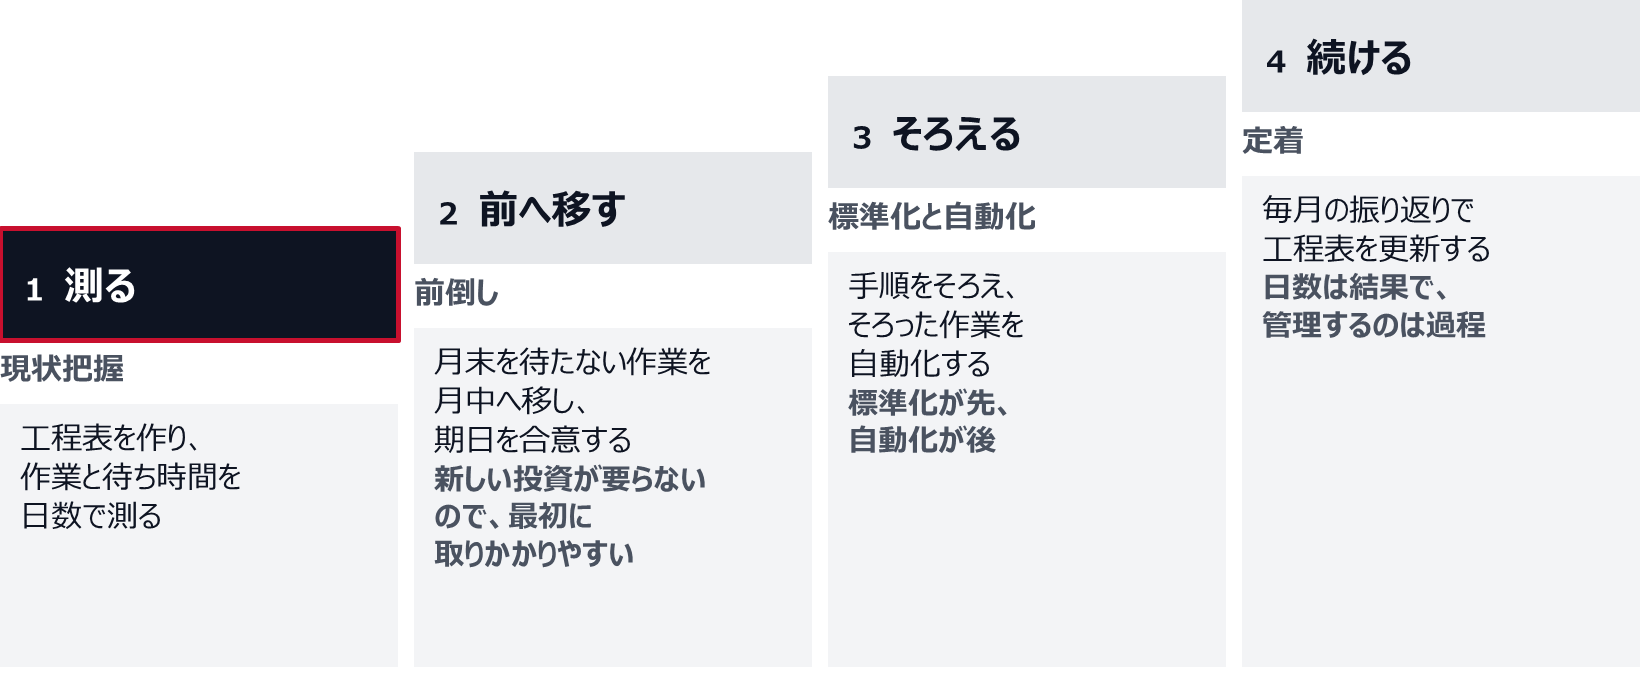
早期化は、現状把握、前倒し、標準化と自動化、定着の4段階で進める。順番に意味がある。
決算早期化は、測る、前へ移す、そろえる、続けるの順に進める
現状把握:工程表と所要日数
最初に、いまの締めを工程表に書き出す。縦に作業、横に営業日を並べる。作業ごとに、着手した日、終えた日、担当者、前提になる作業を書く。ここまでは一般的な工程表と同じである。
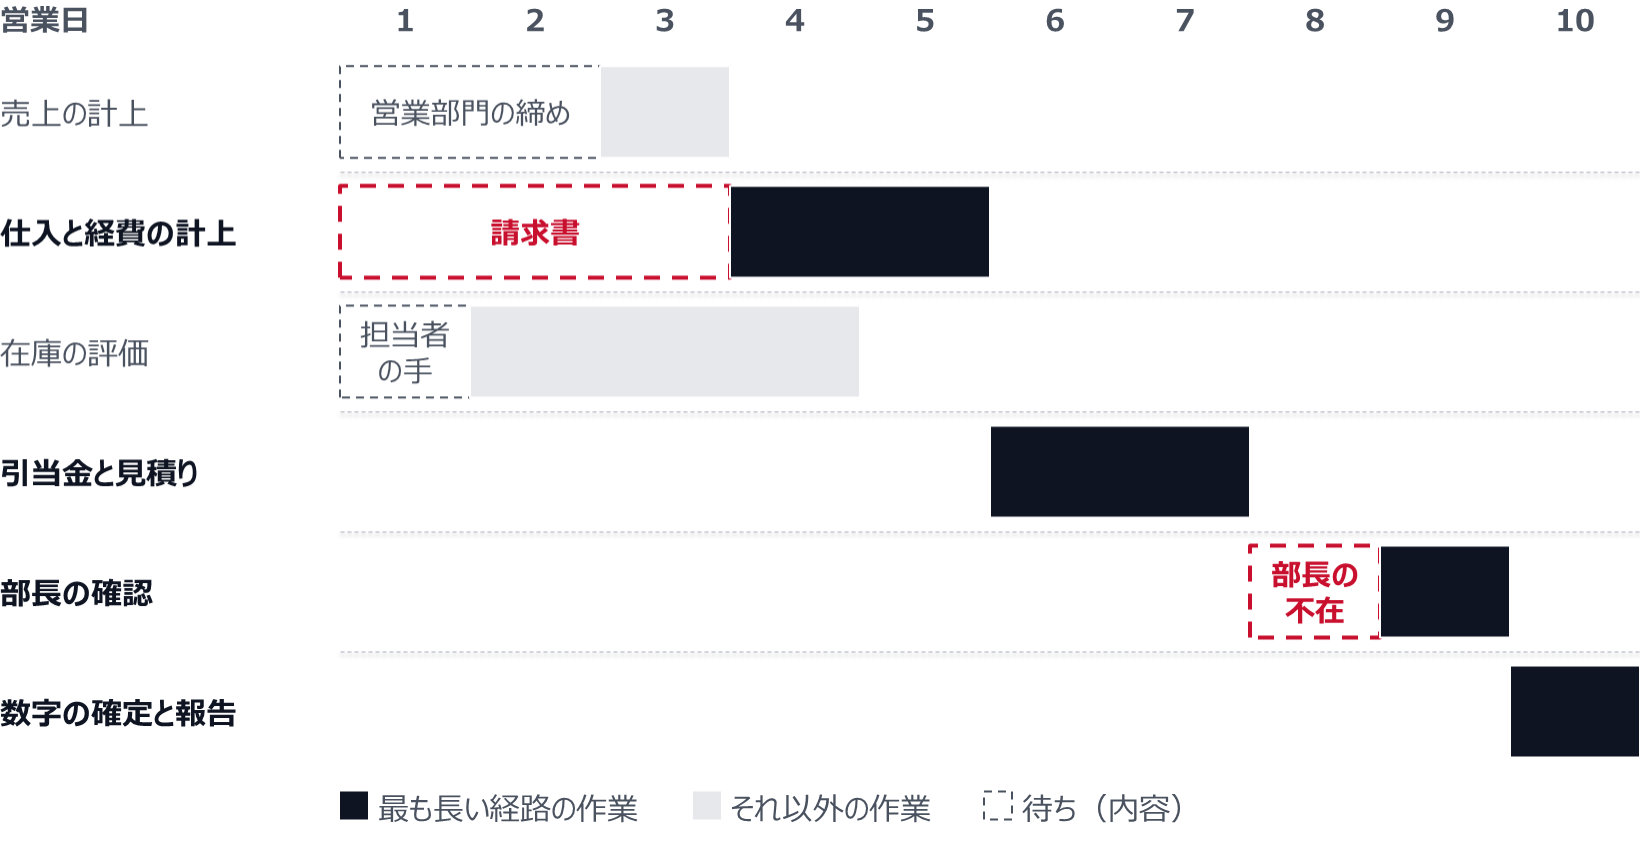
加えるのは、待ち時間の記録である。作業ごとに「資料と前提がそろった日」と「実際に着手した日」を分けて書く。資料が届くのを待っていたのか、担当者の手が空くのを待っていたのか、確認する人を待っていたのかも書く。次の表は工程表の設例である。前の作業を終えた日の翌営業日から、次の作業に着手できるものとして書いている。
| 作業 | 前提 | 資料と前提がそろった日 | 実際に着手した日 | 終えた日 | 待ちの日数と内容 |
|---|---|---|---|---|---|
| 売上の計上 | 営業部門の締め | 第3営業日 | 第3営業日 | 第3営業日 | 2日(営業部門の締めが届くのを第1営業日から待った) |
| 仕入と経費の計上 | 検収、請求書 | 第4営業日 | 第4営業日 | 第5営業日 | 3日(請求書が届くのを第1営業日から待った) |
| 在庫の評価 | 棚卸の結果 | 第1営業日 | 第2営業日 | 第4営業日 | 1日(担当者の手が空くのを待った) |
| 引当金と見積り | 売上、仕入と経費、在庫の完了 | 第6営業日 | 第6営業日 | 第7営業日 | なし |
| 部長の確認 | 引当金と見積りの完了 | 第8営業日 | 第9営業日 | 第9営業日 | 1日(部長の不在) |
| 月次の数字の確定と報告 | 部長の確認 | 第10営業日 | 第10営業日 | 第10営業日 | なし |
この設例では、締めに10営業日かかっている。待ちの記録を合わせると7日分ある。作業が並行しているので、7日がそのまま縮むわけではない。締めの日数を決めているのは、前提の作業が連なった最も長い経路である。この設例では、請求書の到着、仕入と経費の計上、引当金と見積り、部長の確認、数字の確定という経路がそれに当たる。売上の計上と在庫の評価は、引当金に着手する第6営業日より前に終わっているので、少し早めても全体は縮まない。手を付けるのは、最も長い経路の上にある待ち時間、つまり請求書の3日と部長の不在の1日である。工程表の作り方は決算スケジュール表の作り方、5日締めを支えるWBSとクリティカルパスにまとめた。
最も長い経路の上にある待ちは、請求書の3日と部長の不在の1日
前倒し
2段階目は、月末を待たずにできることを前へ移すことである。新しい投資が要らないので、最初に取りかかりやすい。
経理の中では、月初に集中している作業を月中へ移す。固定資産の登録、定例の振替、月中の取引の照合を、週ごとや日ごとに分ける。本締めの前に仮の締めを行い、差異を先に出しておく方法もある。進め方は仮締め(プレクローズ)の実務、本締め前に差異を出し切る運用設計で扱った。
経理の外に対しては、資料を渡す期日を合意する。期日は、経理の都合としてではなく、経営会議の日から逆算した結果として伝える。期日までに確定しない数字は、概算で計上して翌月に差額を直す決まりを作る。概算でよいかどうかは、誤差が翌月に消えるかどうかで分け、金額の基準はその次に置く。分け方は月次決算はどこまで正確にすべきか、概算でよい項目と実額に寄せる項目で扱った。
標準化と自動化
3段階目は、手順をそろえ、そろった作業を自動化することである。順番は、標準化が先で、自動化が後になる。
標準化では、担当者によって違っている手順を1つにする。仕訳の起こし方、勘定科目の使い方、見積りの計算の根拠を手順書に書く。子会社や他部署から受け取る資料の様式もそろえる。担当者が休むと止まる作業は、手順書と交代の担当を用意する。
自動化は、手順がそろった作業に対して行う。照合、転記、定例の仕訳は自動化しやすい。手順がそろっていない作業を先に自動化すると、担当者ごとの違いがそのまま仕組みに入り、後で直すのが難しくなる。
定着
4段階目は、縮んだ日数を毎月保つことである。一度縮んでも、担当者の交代や取引の変化で元に戻ることがある。
毎月の締めの後に、短い振り返りを行う。工程表の予定と実績を比べ、遅れた作業と理由を記録し、翌月の工程表に反映する。見る指標は、締めの日数だけにしない。資料が期日どおりに届いた割合、確認での差し戻しの件数、締めた後に入れた修正の仕訳の件数も見る。日数は結果で、管理するのは過程である。
段階ごとに、各作業を終える日がどう変わるかを設例で示す。前の節の工程表の続きである。
| 作業を終える日 | 現状 | 前倒しの後 | 標準化と自動化の後 |
|---|---|---|---|
| 売上の計上 | 第3営業日 | 第2営業日 | 第2営業日 |
| 仕入と経費の計上 | 第5営業日 | 第2営業日 | 第2営業日 |
| 在庫の評価 | 第4営業日 | 第3営業日 | 第2営業日 |
| 引当金と見積り | 第7営業日 | 第5営業日 | 第4営業日 |
| 部長の確認 | 第9営業日 | 第7営業日 | 第5営業日 |
| 月次の数字の確定と報告 | 第10営業日 | 第8営業日 | 第6営業日 |
システムで縮む部分と残る部分
会計システムや周辺の仕組みを入れ替えると、縮む部分と残る部分がある。分けて考えておくと、投資の期待を置きすぎずに済む。
縮みやすいのは、経理の中の機械的な作業である。銀行の入出金との照合、システム間の数字の転記、定例の仕訳、配賦の計算、帳票の作成がこれに当たる。手順が決まっていて、判断が要らない作業は、仕組みに任せやすい。
残りやすいのは、経理の外で決まることと、判断が要ることである。他部署の締めが遅ければ、会計システムが速くても数字は届かない。引当金や見積りは、人が前提を決める。確認と承認の階層は、システムを入れ替えても業務の決まりを変えない限り同じ数だけ残る。
システムで縮む部分と、業務の決まりを変えないと残る部分
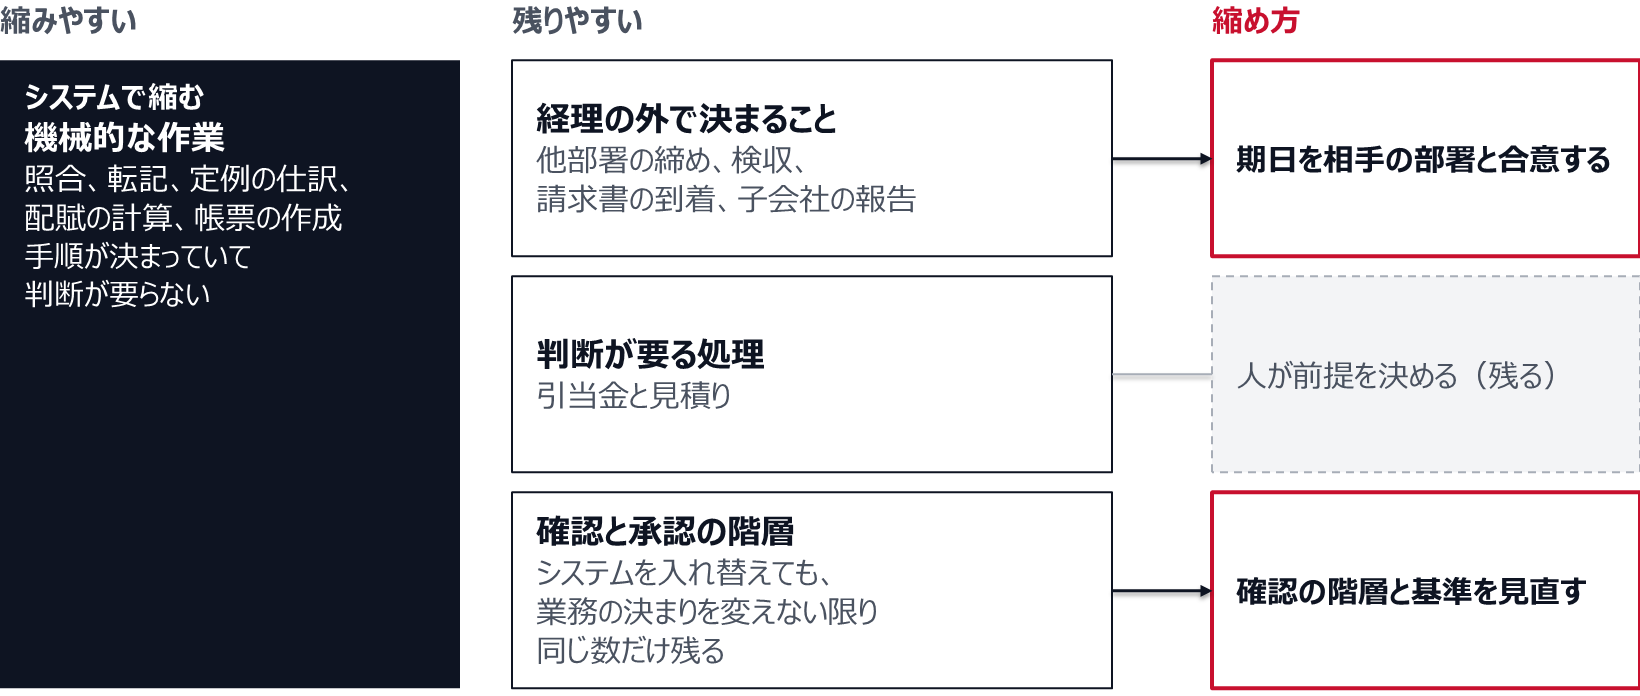
基幹システムの刷新で締めがどこまで変わるかはS/4HANAで月次決算はどこまで早くなるか、締め作業の縮む部分と残る部分で扱った。
頭打ちになったとき
前倒しと標準化が進むと、ある日数から縮まらなくなる。残っているのは、経理の外で決まる期日と、判断が要る処理である。ここから先は、同じやり方を強めても効果が出にくい。
打つ手は3つある。1つ目は、上流の締めそのものを動かすことである。営業部門の売上の締めや購買部門の検収の期日を、会社の決まりとして前へ移す。経理部門だけでは決められないので、経営者の決定として進める。2つ目は、速報と確定を分けることである。経営会議には主要な数字の速報を先に出し、確定の数字は後で届ける。3つ目は、縮める対象を変えることである。締めの日数がこれ以上縮まらないなら、締めた後の分析と報告の時間を縮める。
これ以上縮めるための投資が、得られる効果に見合うかも確かめる。締めを1日縮めるために必要な費用と、1日早く数字が届くことで変わる判断を比べる。頭打ちの見極めと次の投資先は決算早期化はなぜ頭打ちになるのか、締め日数の限界と次の投資先にまとめた。
取り組みの例
4段階の流れを、設例でたどる。月次の締めに10営業日かかっている製造業の会社を考える。経営会議は毎月第8営業日にあるが、数字の確定が第10営業日なので、前月分の報告が翌月の会議に回っている。
設例:待ち時間から手を付けて、締めを10営業日から6営業日に縮める
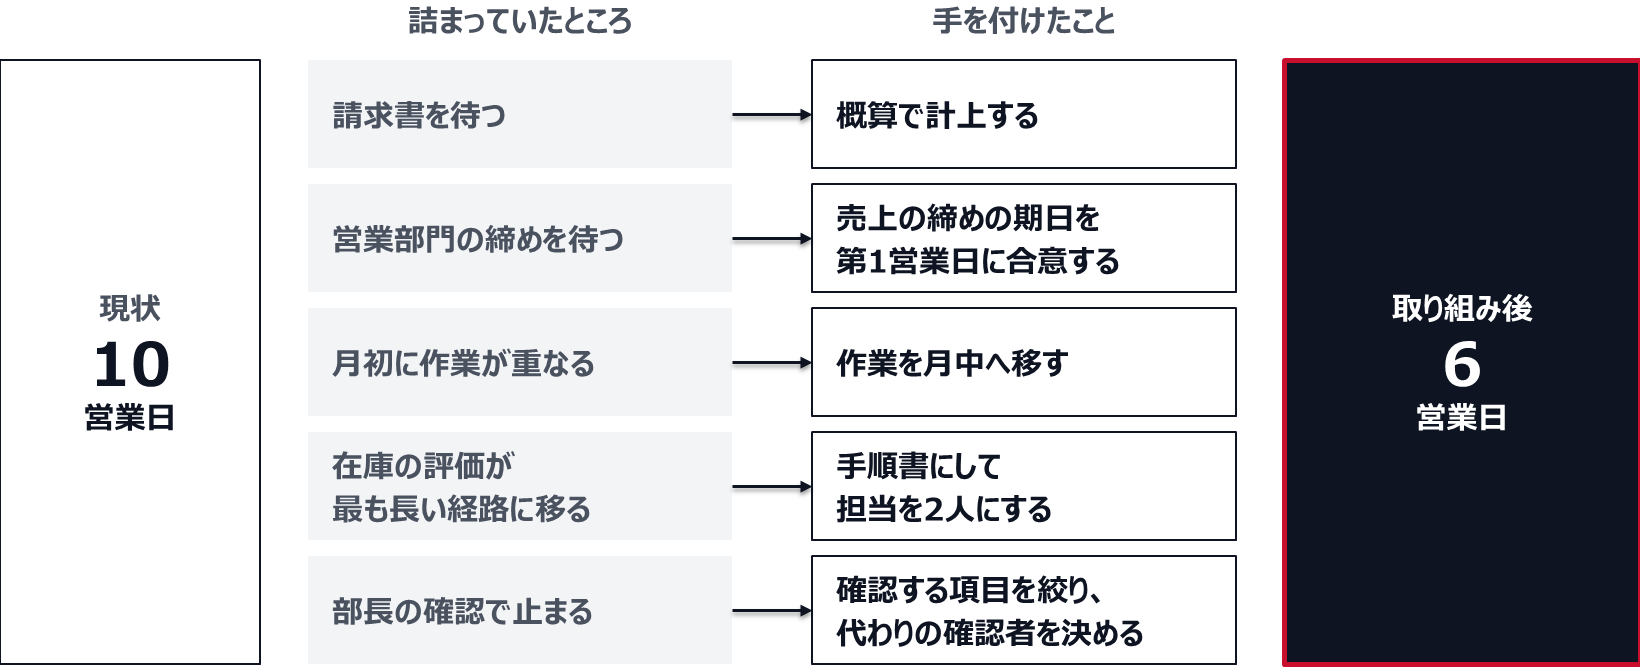
現状把握では、前の節の工程表を作った。最も長い経路の上にある待ちは、請求書の到着の3日と、部長の不在の1日だと分かった。
前倒しでは、3つのことを行った。請求書が届いていない経費は、発注の記録から概算で計上し、翌月に差額を直す決まりにした。これで仕入と経費の計上は第1営業日に着手でき、第2営業日に終わる。営業部門とは売上の締めの期日を第1営業日に合意し、売上の計上は第2営業日に終わるようになった。固定資産の登録と定例の振替を月中へ移したので、在庫の担当者は第1営業日から評価に着手でき、第3営業日に終わる。この時点で最も長い経路は在庫の評価に移り、引当金と見積りは第5営業日、部長の確認は不在の1日を挟んで第7営業日、数字の確定は第8営業日になった。
標準化と自動化では、在庫の評価の手順を手順書にして担当を2人にし、評価を第2営業日に終えるようにした。引当金と見積りは第4営業日に終わる。部長の確認は、差異が基準の金額を超えた項目だけに絞り、不在のときの代わりの確認者を決めたので、第5営業日に終わる。数字の確定は第6営業日になり、第8営業日の経営会議に余裕を持って間に合う。
定着では、毎月の締めの後に30分の振り返りを置いた。期日どおりに届かなかった資料と、差し戻しの件数を記録し、翌月の工程表を直している。
5営業日での月次決算を目指す場合の打ち手は月次決算の早期化、5営業日で締めるための4つの打ち手で扱った。
よくある質問
決算早期化のメリットは
数字を使う人が、判断に間に合う時期に数字を受け取れることである。経営者は月の前半に打ち手を決められ、投資家には決算の情報が早く届く。経理部門にとっては、締めた後に分析と予測に使える時間が増える。締めの工程を見直す過程で、属人化していた作業や重複していた確認を見つける機会にもなる。
何営業日が目安か
数字を使う会議の日程から逆算して、自社で決める。金融機関などへ月次の報告の期日を約束している場合は、それを守ることが前提になる。上場会社の年度の決算発表については、東京証券取引所が、遅くとも決算期末後45日以内の開示が適当で、30日以内がより望ましいとしている。
何から始めるか
締めの工程表を作ることから始める。作業ごとに、資料と前提がそろった日と実際に着手した日を分けて記録し、何を待っていたかを書く。目標の日数を先に掲げるより、待ち時間がどこにあるかを先に測る。
システムを入れれば早くなるか
照合、転記、定例の仕訳のような機械的な作業は縮みやすい。一方、他部署の締めの遅れ、判断が要る見積り、確認の階層は、システムを入れ替えても残る。手順をそろえてから自動化するという順番を守り、残る部分は期日の合意と確認の基準の見直しで縮める。
- 決算早期化は、経理の外から数字が届くのを待つ時間を工程表で測るところから始める。
- 進め方は、現状把握、前倒し、標準化と自動化、定着の4段階である。前倒しは投資が要らないので、最初に取りかかりやすい。
- システムで縮むのは機械的な作業である。他部署の締めと判断が要る処理は、業務の決まりを変えて縮める。
次に読むなら、工程表の作り方を扱った決算スケジュール表の作り方、5日締めを支えるWBSとクリティカルパスと、月次に絞った月次決算が遅い原因と、締め日を縮めるために最初に直す3か所を勧める。