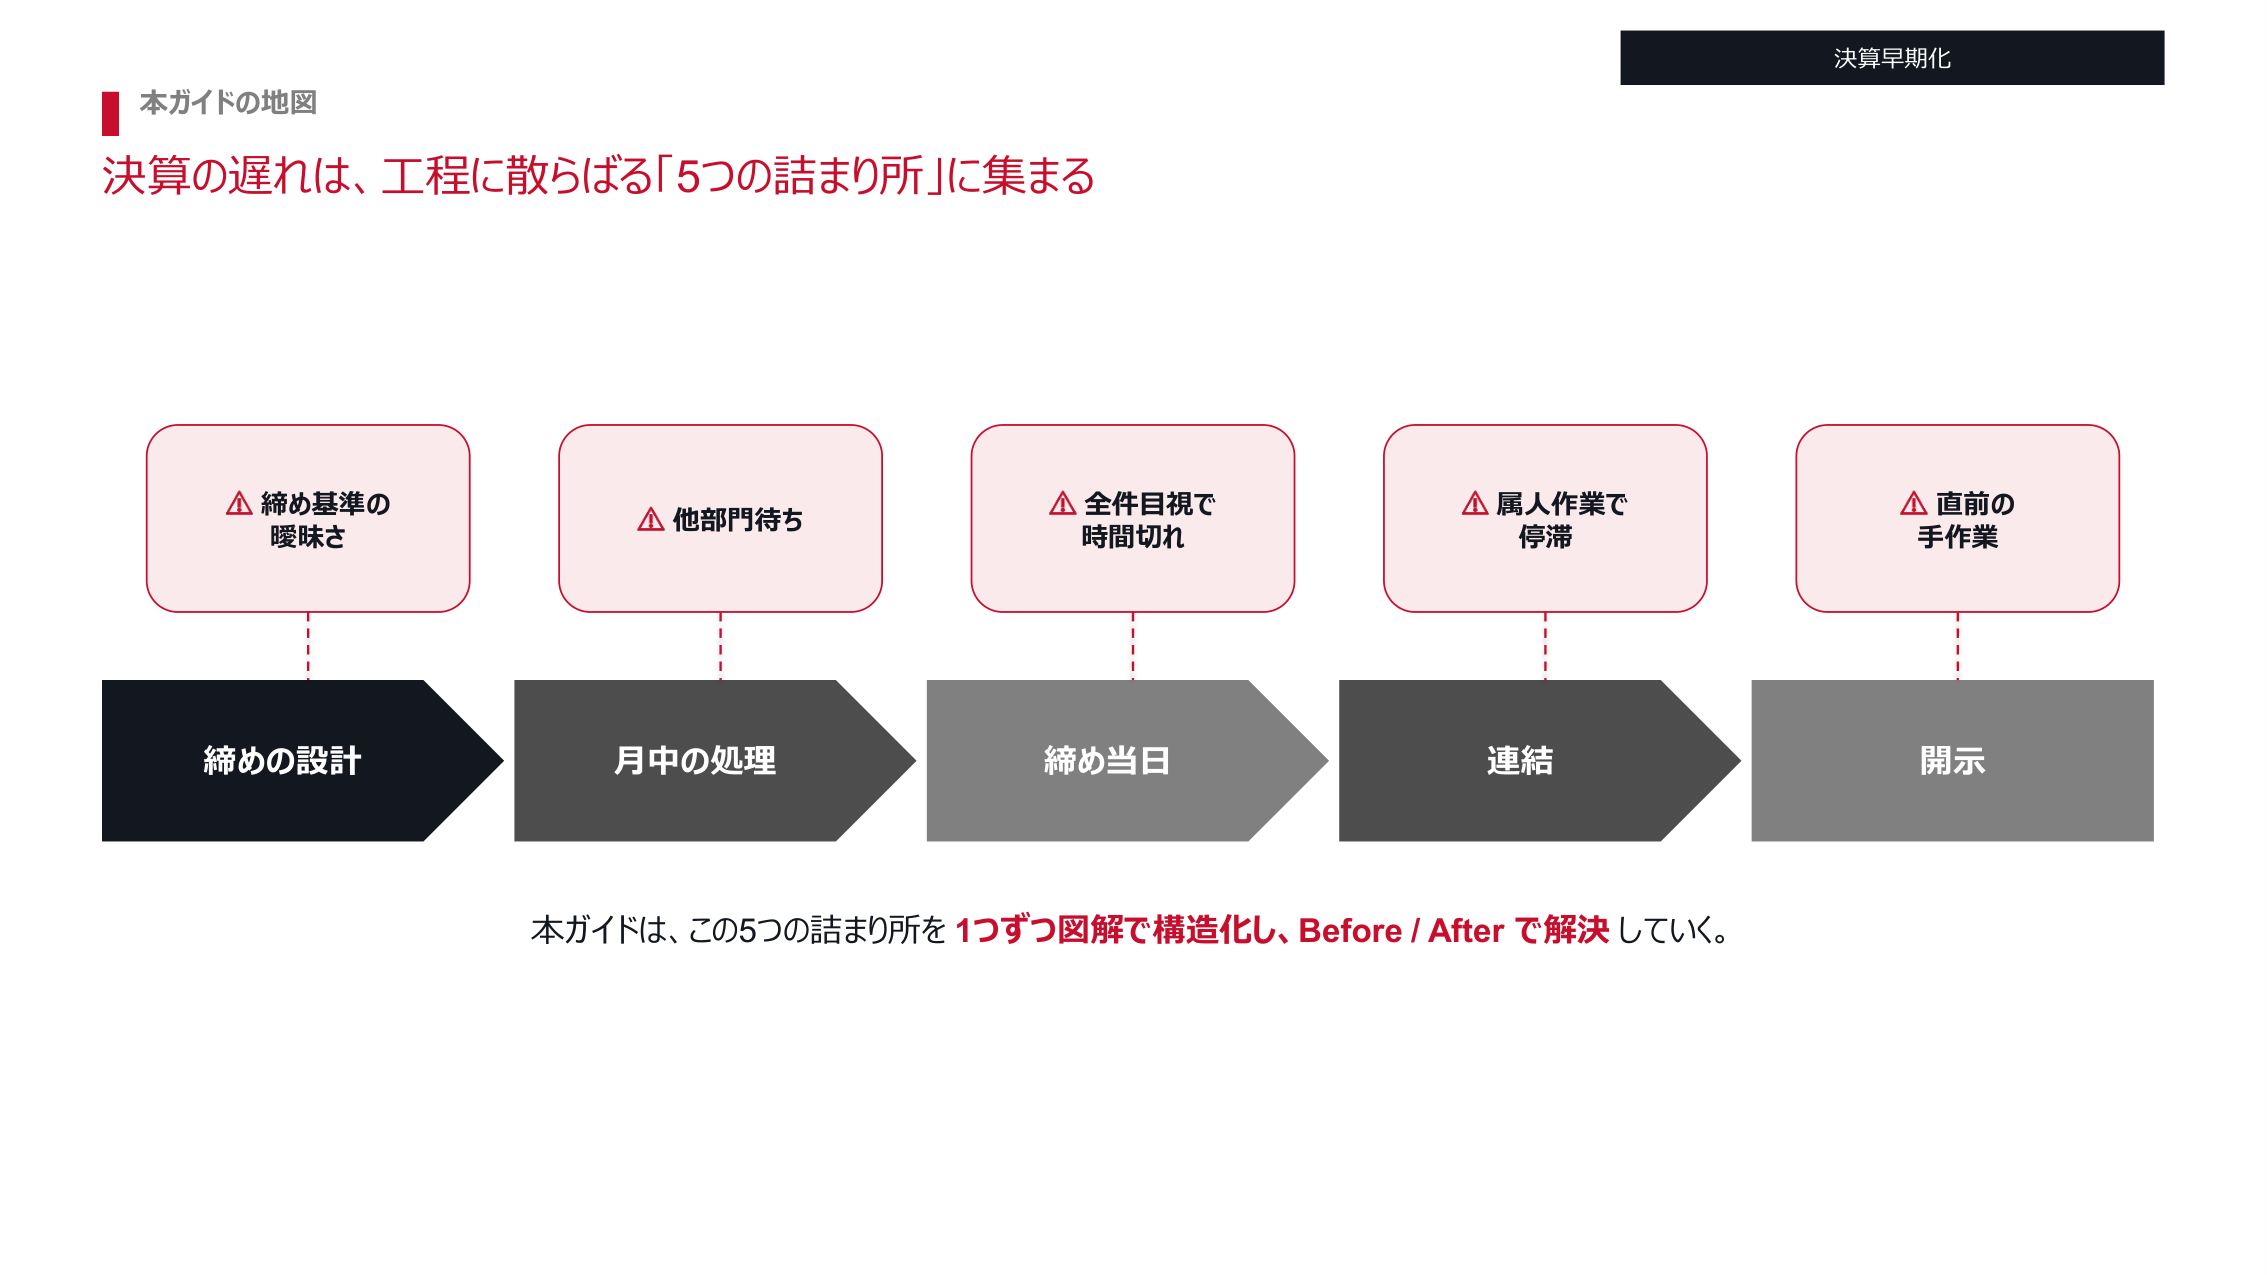
月次決算の5営業日は、経理の残業では届かない。筆者はそう考えている。締めの日数には、経理が手を動かしている時間のほかに、請求書や経費精算が経理に届くのを待っている時間が含まれる。残業で縮められるのは手を動かしている時間だけである。5営業日を目指すなら、売上、経費精算、請求書の締切を全社で前に動かすことが中心になる。後の設例では、経理が残業で作業を速めても、数字の確定は第8営業日までしか早まらない。
- 筆者は、5営業日は工程の組み替えで目指すものだと考えている。経理の作業を速めるだけでは、待ち時間が残る。
- 打ち手は4つある。前倒し、概算計上、締切の統一、確認の一本化である。
- 日ごとの工程表を作り、第1営業日から第5営業日まで、誰が何を終えるかを決める。
月次決算の早期化で目指す5営業日とは
月次決算の早期化とは、月が終わってから月次の数字が確定するまでの日数を縮める取り組みである。5営業日で締めるとは、翌月の第5営業日に数字を確定し、経営者へ報告できる状態にすることを指す。
目標の日数は会議の日程から決める
月次決算を何営業日で締めるかは、数字を使う会議の日程から逆算して、自社で決める。金融機関などへ月次の報告の期日を約束している場合は、それを守ることが前提になる。経営会議が毎月第7営業日にあり、資料の準備に1日かけるなら、第5営業日に数字が確定している必要がある。5営業日という目標は、こうした逆算の結果として置くものである。
上場会社の年度の決算には、取引所が示す時期の目安がある。東京証券取引所は、年度の決算について、遅くとも決算期末後45日以内に内容を取りまとめて開示することが適当であり、30日以内の開示がより望ましいとしている。法律上の期限ではなく、取引所による開示の要請である。この要請は決算短信の開示についてのもので、月次決算の日数を示したものではない。
決算全体を早める進め方は決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所にまとめた。この記事は、月次決算を5営業日まで縮める場合に絞る。
日ごとの工程の例
5営業日で締める月の工程を、設例で示す。在庫を持たないサービス業の会社を置いた。決算早期化のロードマップの記事で使った製造業の設例とは、別の会社である。営業部門の売上の締め、各部門の経費精算、各部門が取引先から受け取った請求書を経理へ渡す期日は、すべて月末の最終営業日である。
設例:5営業日で締める月の流れ
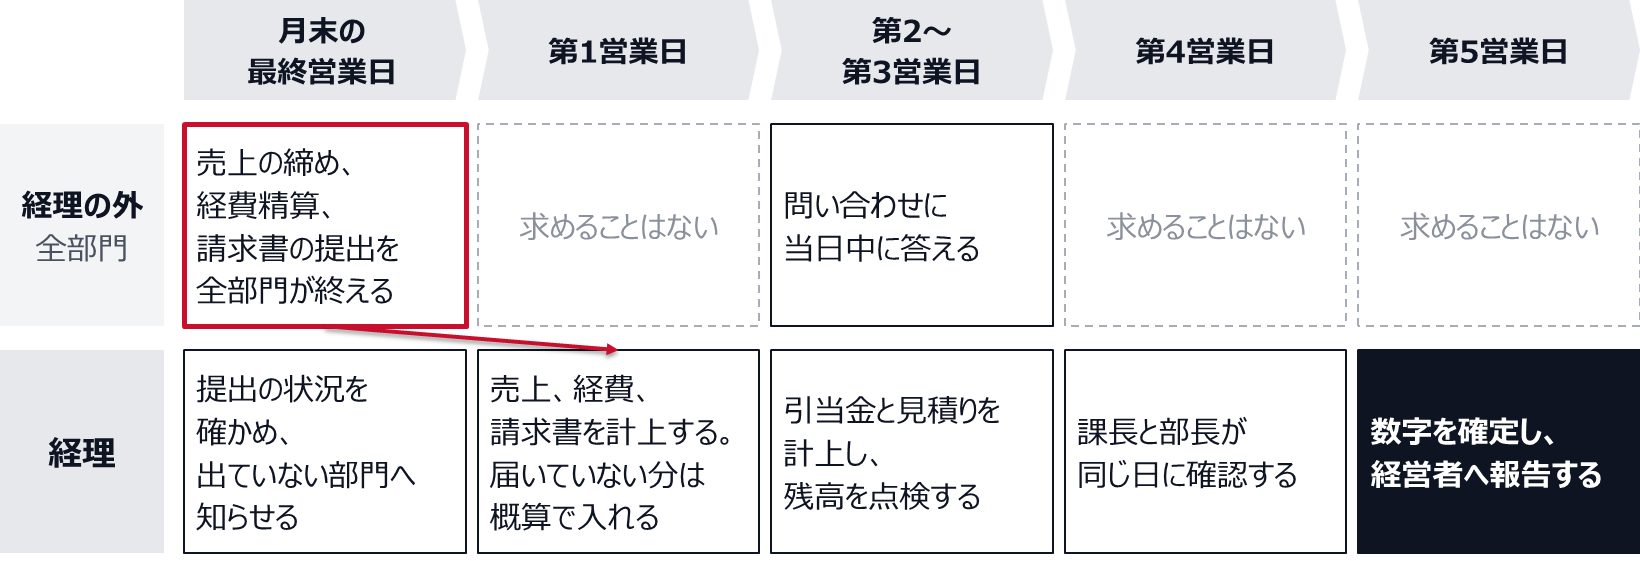
日ごとの作業と担当を表にすると、次のようになる。
| 日 | 経理の作業 | 担当 | 経理の外に求めること |
|---|---|---|---|
| 月中から月末まで | 減価償却や前払費用の振替など定例の仕訳を入れる。届いた請求書はその週のうちに計上する | 各科目の担当者 | 請求書を受け取った部門は、その週のうちに経理へ渡す |
| 月末の最終営業日 | 提出の状況を確かめ、出ていない部門へ知らせる | 経理課長 | 営業部門は売上を締める。全部門が経費精算と請求書の提出を終える |
| 第1営業日 | 売上、経費精算、残りの請求書を計上する。届いていない請求書は発注と契約の記録から概算で計上する | 売上、経費、支払の各担当者 | なし |
| 第2営業日 | 引当金と見積りを計上する | 決算の担当者 | 見積りに要る情報の問い合わせに当日中に答える |
| 第3営業日 | 残高を点検し、前月や予算と比べて差の大きい科目の理由を確かめる | 決算の担当者 | 差異の理由の問い合わせに当日中に答える |
| 第4営業日 | 課長が全科目を確認する。部長は基準の金額を超える差異だけを同じ日に確認する | 経理課長、経理部長 | なし |
| 第5営業日 | 数字を確定し、経営者へ報告する | 経理部長 | なし |
この表で、経理の外に求める数字と書類の提出は、月末の最終営業日までに集まっている。月初に求めるのは、問い合わせへの回答だけである。5営業日の工程は、月初に経理が何をするかより、月末までに全社が何を終えるかで形が決まる。工程表そのものの作り方は決算スケジュール表の作り方、5日締めを支えるWBSとクリティカルパスで扱った。
残業では5営業日に届かない理由
同じ会社が、いまは10営業日で締めているとする。現状の工程を、資料がそろった日と着手した日を分けて書き出す。前の作業を終えた日の翌営業日から、次の作業に着手できるものとする。
| 作業 | 前提 | 資料と前提がそろった日 | 着手した日 | 終えた日 | 待ちの日数と内容 |
|---|---|---|---|---|---|
| 定例の仕訳 | なし | 第1営業日 | 第1営業日 | 第2営業日 | なし |
| 売上の計上 | 営業部門の売上の締め | 第2営業日 | 第2営業日 | 第2営業日 | 1日(営業部門の締めを第1営業日から待った) |
| 経費精算の計上 | 各部門の経費精算 | 第3営業日 | 第3営業日 | 第3営業日 | 2日(締切が最も遅い部門を第1営業日から待った) |
| 請求書の計上 | 各部門が渡す請求書 | 第4営業日 | 第4営業日 | 第5営業日 | 3日(部門から請求書が届くのを第1営業日から待った) |
| 引当金と見積り、残高の点検 | 上の4つの完了 | 第6営業日 | 第6営業日 | 第7営業日 | なし |
| 課長の確認 | 引当金と見積り、残高の点検の完了 | 第8営業日 | 第8営業日 | 第8営業日 | なし |
| 部長の確認 | 課長の確認 | 第9営業日 | 第9営業日 | 第9営業日 | なし |
| 数字の確定と報告 | 部長の確認 | 第10営業日 | 第10営業日 | 第10営業日 | なし |
締めの日数を決めているのは、前提の作業が連なった最も長い経路である。この設例では、請求書が届く第4営業日から、請求書の計上、引当金と見積り、課長の確認、部長の確認、数字の確定へと続く経路がそれに当たる。
ここで経理が残業を増やし、2日かかっている作業を1日で終えたとする。請求書の計上は第4営業日に、引当金と見積りは第5営業日に終わる。課長の確認が第6営業日、部長の確認が第7営業日で、数字の確定は第8営業日になる。作業の日数を半分にしても2日しか縮まず、5営業日には3日足りない。請求書が届く第4営業日より前には、経理は計上に着手できないからである。
残業で作業を半分にしても、請求書を待つ3日は縮まない
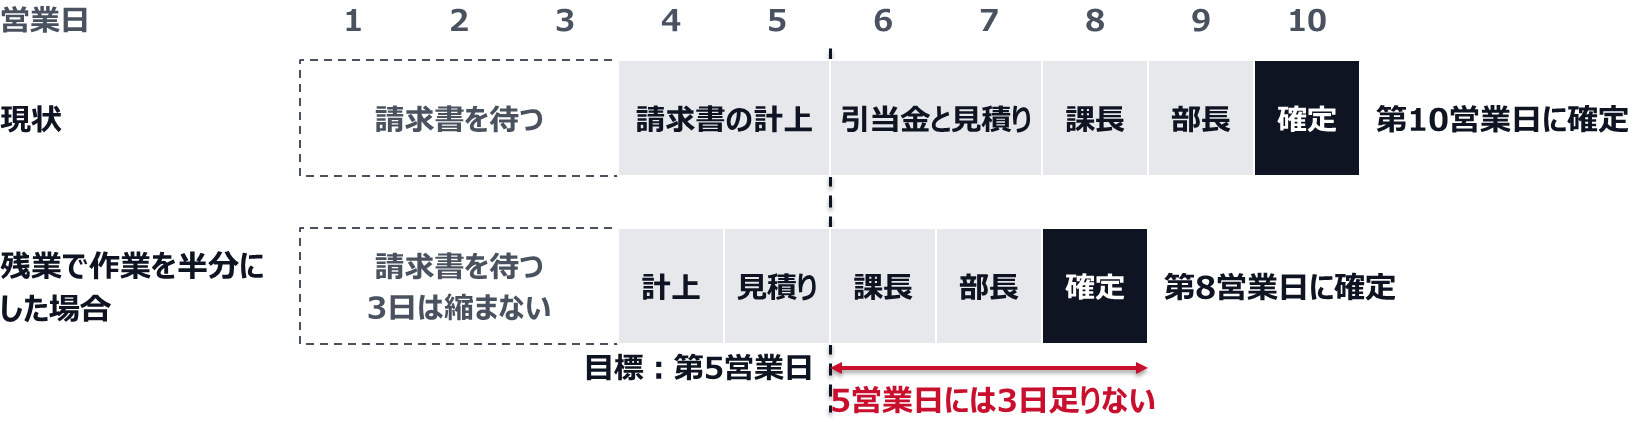
残っているのは待ち時間である。請求書を待つ3日と、確認を2回に分けている1日は、経理の担当者が長く働いても減らない。遅れの原因の見分け方は月次決算が遅い原因と、締め日を縮めるために最初に直す3か所に書いた。
月次決算の早期化に効く4つの打ち手
待ち時間を減らす打ち手は4つある。前倒し、概算計上、締切の統一、確認の一本化である。
月次決算の早期化に効く4つの打ち手
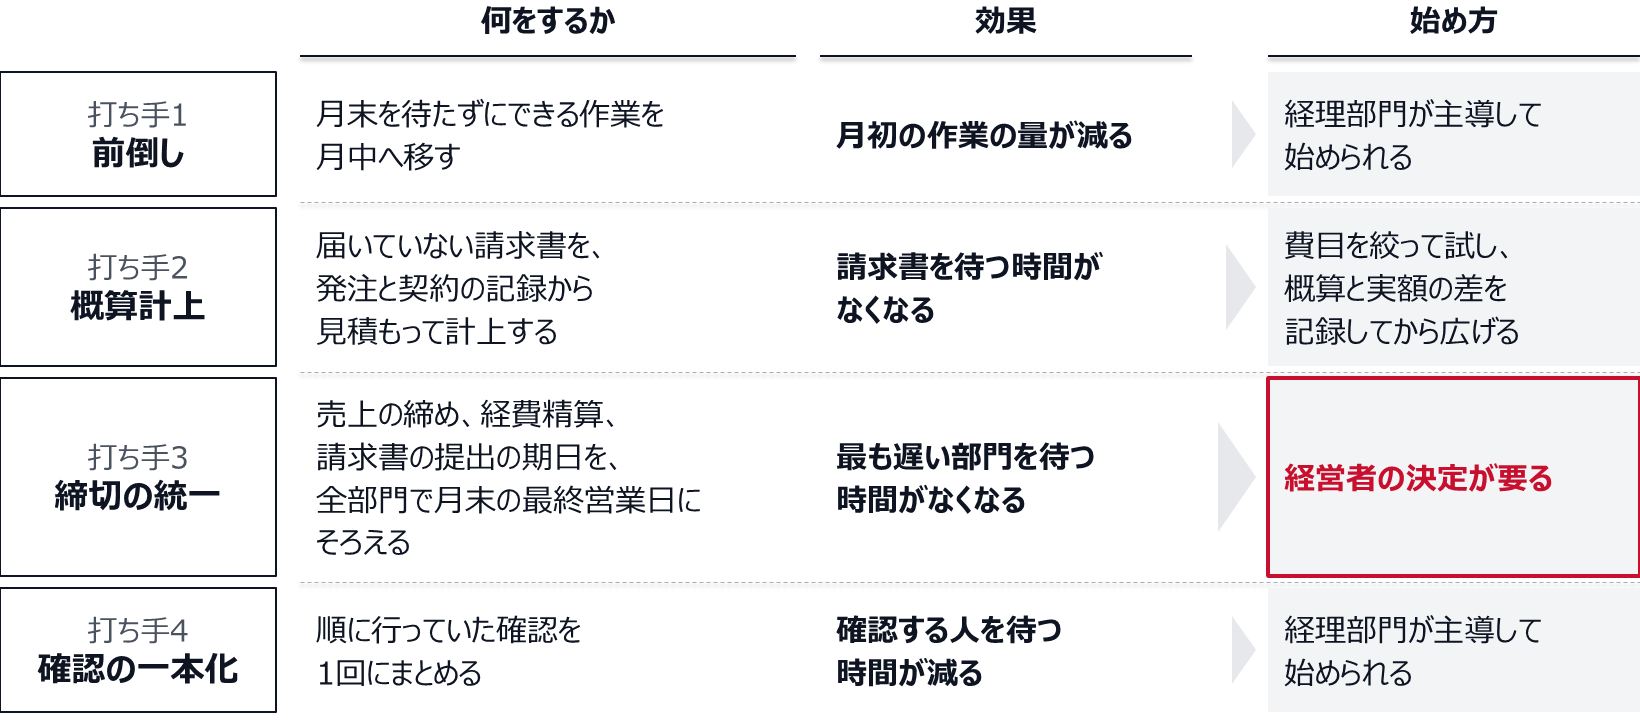
前倒し
前倒しは、月末を待たずにできる作業を月中へ移すことである。減価償却、前払費用や未払費用の振替といった定例の仕訳は、金額が月末を待たずに決まるので、月末までに入力を終えておく。月中に届いた請求書は、月初にまとめず、届いた週のうちに計上する。
設例では、請求書の計上に月初の2日を使っていた。月中に届いた分を先に計上しておけば、月初に残るのは月末の前後に届いた分だけになり、1日で終わる。前倒しだけを行った場合、請求書の計上は第4営業日に終わり、数字の確定は第9営業日になる。
本締めの前に仮の締めを行い、差異を先に出しておく方法も前倒しに含まれる。進め方は仮締め(プレクローズ)の実務、本締め前に差異を出し切る運用設計で扱った。
概算計上
概算計上は、請求書が届いていない費用を、発注や契約の記録から見積もって計上することである。翌月に請求書が届いたら、概算との差額を直す。請求書の到着を待たずに計上に着手できるので、待ち時間がなくなる。
設例で概算計上だけを行うと、請求書の計上は第1営業日に着手でき、第2営業日に終わる。ただし、数字の確定は第8営業日までしか縮まない。最も長い経路が、締切が第3営業日の経費精算へ移るからである。1つの待ち時間をなくすと、次に長い待ち時間が締めの日数を決める。
締切の統一
締切の統一は、経理へ数字と書類を渡す期日を、全部門でそろえて前に動かすことである。対象は3つある。営業部門の売上の締め、社員の経費精算、各部門が取引先から受け取った請求書を経理へ渡す期日である。設例では、3つとも月末の最終営業日に置く。月末の最終営業日を過ぎて取引先から届いた請求書は、届いた日に経理へ渡す決まりにする。
締切が部門ごとに違うと、経理は最も遅い部門を待つことになる。設例の経費精算は、締切が最も遅い部門に合わせて第3営業日まで計上を終えられなかった。ほかの部門が月末に出していても、経理の工程は1つの部門の締切で決まる。
前倒しと概算計上を済ませた状態に、締切の統一を重ねた場合を図にした。
設例:前倒しと概算計上の後に、締切の統一を重ねる
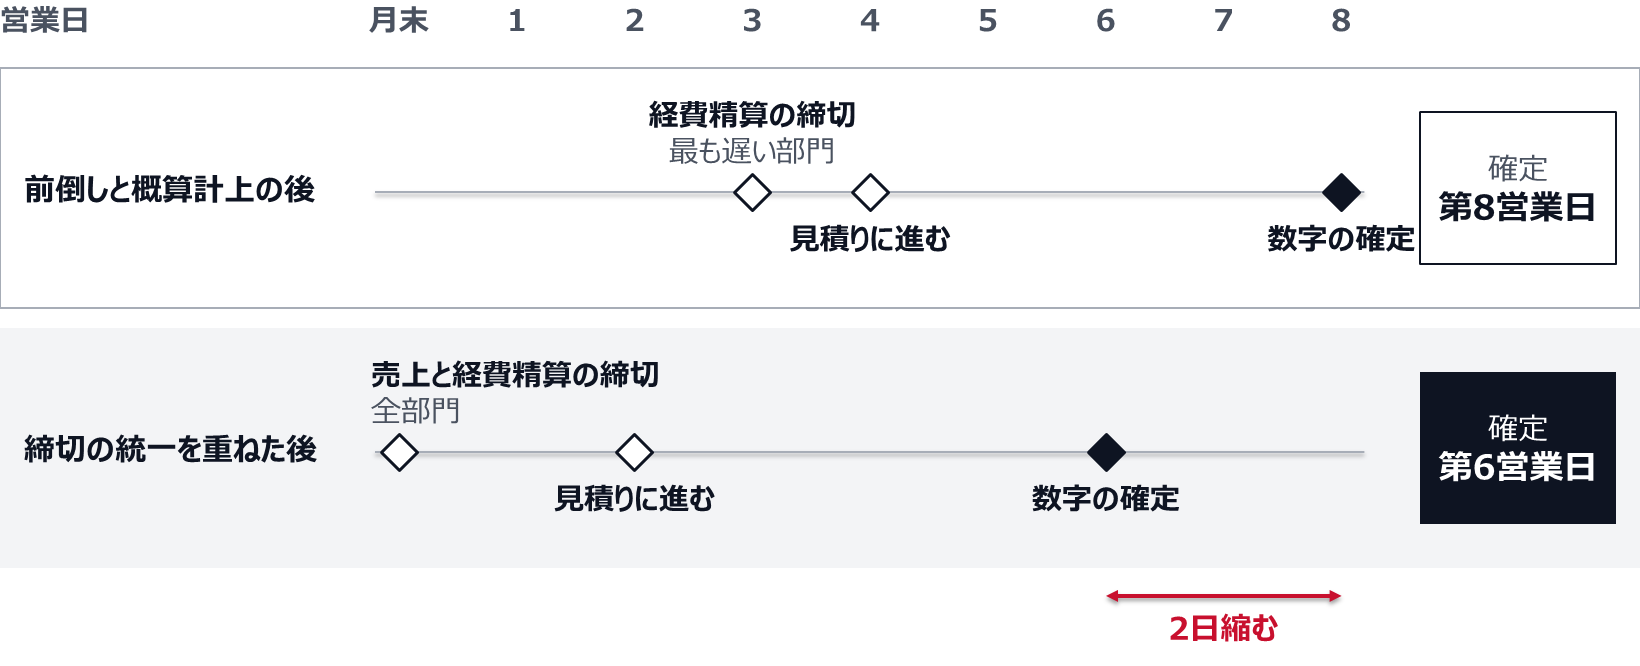
締切の統一は、概算計上の範囲を小さくする効果もある。部門が持っている請求書が月末までに経理へ渡れば、概算に頼るのは取引先からまだ届いていない分だけになる。
この打ち手は、経理部門だけでは決められない。営業部門や各部門の仕事の期日を変えるので、経営者の決定として伝える必要がある。筆者が、5営業日は経理の残業では届かないと考える理由はここにある。
確認の一本化
確認の一本化は、順に行っていた確認を1回にまとめることである。設例では、課長が確認した翌日に部長が同じ資料を確認していた。これを、課長が全科目を確認し、部長は基準の金額を超える差異だけを同じ日に確認する形に変える。確認する人が不在のときの代わりの確認者も決めておく。
確認を減らすのが目的ではない。同じ内容を2人が順に見る重複をなくし、部長の確認を金額の大きい差異に集める。基準の金額は、月次の数字を使う経営者と合意して決める。
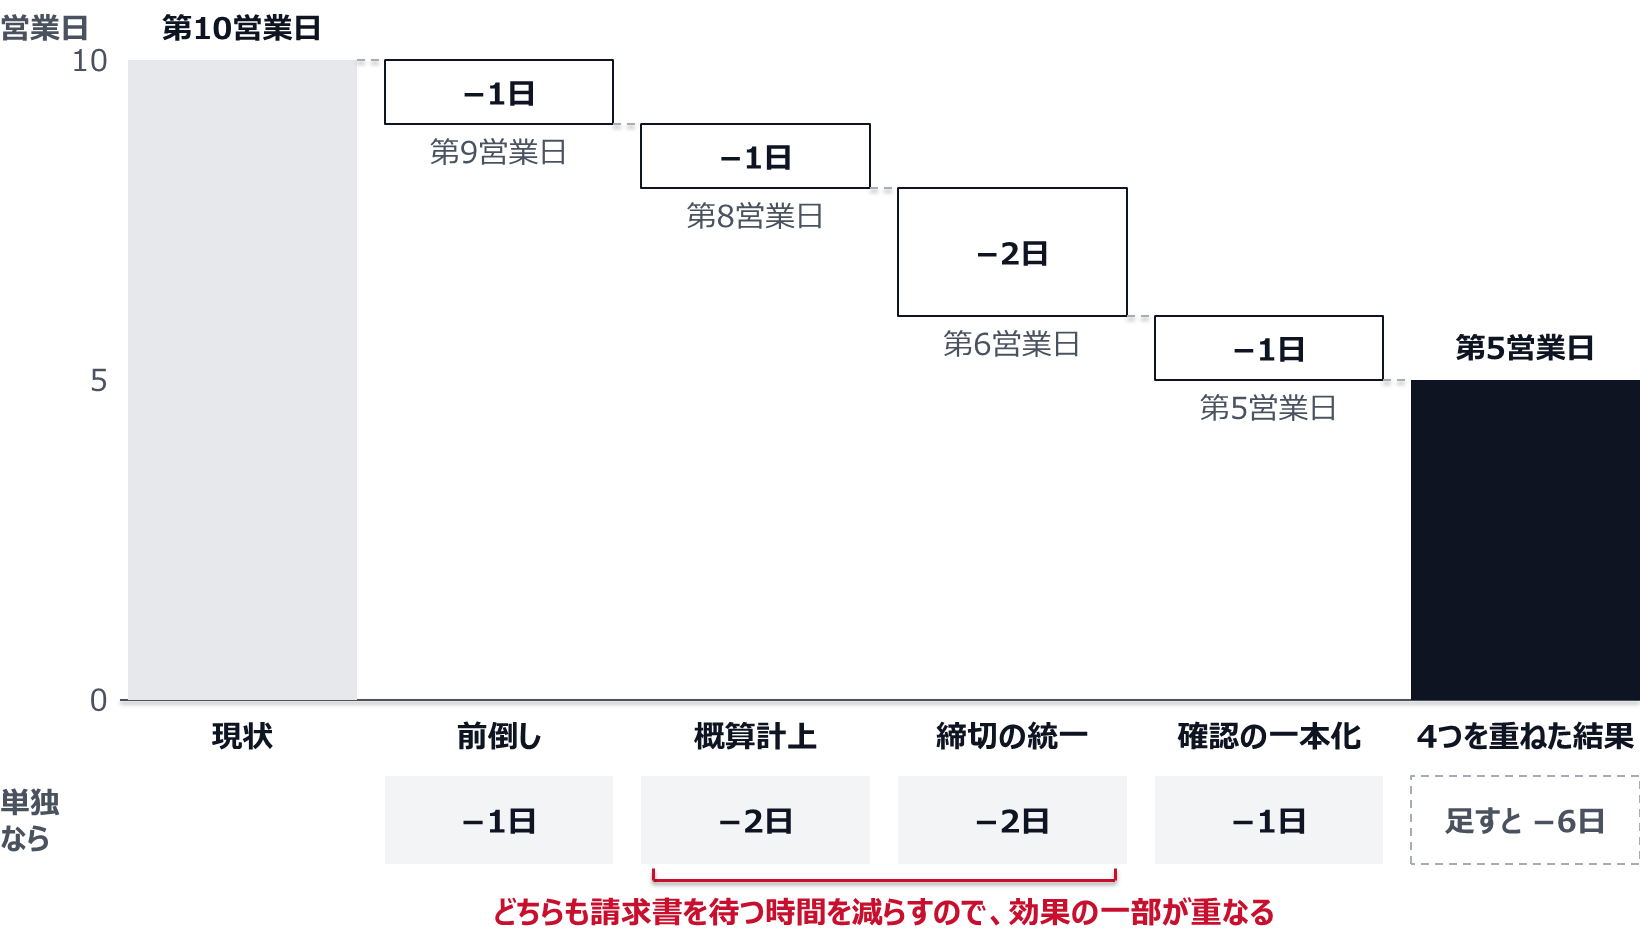
4つの打ち手を、単独で行った場合と、順に重ねた場合の結果を表にまとめた。
| 打ち手 | 単独で行った場合の数字の確定 | 上から順に重ねた場合の数字の確定 |
|---|---|---|
| 現状 | 第10営業日 | 第10営業日 |
| 前倒し | 第9営業日 | 第9営業日 |
| 概算計上 | 第8営業日 | 第8営業日 |
| 締切の統一 | 第8営業日 | 第6営業日 |
| 確認の一本化 | 第9営業日 | 第5営業日 |
単独で行った場合は、概算計上と締切の統一がどちらも2日、前倒しと確認の一本化がどちらも1日縮む。単独で縮む日数を足すと6日になるが、4つを重ねて縮むのは5日である。概算計上と締切の統一は、どちらも請求書を待つ時間を減らすので、効果の一部が重なる。打ち手ごとの効果は、自社の工程表に当てて、最も長い経路がどこへ移るかを確かめながら見積もる。在庫の評価や子会社の報告がある会社では、最も長い経路が請求書や経費精算とは別の場所にあることがある。
4つを重ねると、数字の確定は第10営業日から第5営業日になる
システムで縮む部分
4つの打ち手は、業務の決まりを変えるもので、新しいシステムがなくても始められる。そのうえで、システムの導入で縮む部分と、導入しても残る部分を分けておく。
縮みやすいのは、入力と転記である。経費精算のシステムを使い、申請されたデータを仕訳へ連携する設定にしておけば、経理が手で入力する作業が減る。締切の前に、未提出の社員へ自動で知らせることもできる。SAPなどのERPで販売、購買、会計が1つの仕組みにつながっていれば、売上や仕入のデータを会計へ転記する作業は要らなくなる。銀行の入出金との照合、定例の仕訳、帳票の作成も、手順が決まっていれば仕組みに任せやすい。
残るのは、決まりの側である。締切を何日に置くか、概算でよい範囲をどこまでにするか、確認を誰が何回行うかは、システムを入れ替えても変わらない。締切が部門ごとに違うままシステムを導入しても、経理は最も遅い部門を待つ。筆者は、締切と確認の決まりを先に変え、その決まりを守りやすくする道具としてシステムを使う順番がよいと考えている。
基幹システムの刷新で締めがどこまで変わるかはS/4HANAで月次決算はどこまで早くなるか、締め作業の縮む部分と残る部分で扱った。
現場の抵抗と進め方
締切を前に動かすと、相手の部門の負担が増える。営業部門は月末の最終営業日まで受注と売上の処理が続き、同じ日に締めるのは難しいと感じる。経費精算を月末までに出すよう求められる社員には、手間が増えるだけに見える。経理部門の中でも、概算で計上することや、部長の確認を絞ることに不安が出る。こうした反応を前提に、進め方を組む。
第一に、締切の変更は経営者の名前で伝える。経理部門からの依頼として出すと、各部門は自分の仕事の都合と比べて判断する。経営会議の日から逆算した期日であること、数字が早く出れば月の前半のうちに打ち手を決められることを、経営者の決定として伝える。
第二に、締切を過ぎた分の扱いを先に決める。締切に間に合わなかった経費精算は翌月の費用として処理し、支払も翌月にする、といった決まりである。この扱いを月次で認めるかどうかは、金額の基準と合わせて決める。年度末の月は翌月に送れないので、別の期日と手順を用意する。
第三に、一度に5営業日を目指さない。最初の月は、現状の工程表を作って待ち時間を測る。次に、経理部門が主導できる前倒しと確認の一本化から始める。締切の統一と概算計上は、範囲を一部の部門や費目に絞って試し、概算と実額の差を記録してから広げる。
第四に、提出の状況を見えるようにする。部門ごとに、期日どおりに届いた割合を毎月まとめて経営会議に出す。遅れた部門を責めるためのものではない。期日を守りにくい理由が部門の側にあるなら、それを聞いて決まりを直す材料にする。
よくある質問
月次決算は何日が目安か
数字を使う会議の日程から逆算して、自社で決める。経営会議が第7営業日にあり、資料の準備に1日かけるなら、第5営業日が目標になる。金融機関などへ月次の報告の期日を約束している場合は、それを守ることが前提になる。上場会社の年度の決算については、東京証券取引所が、遅くとも決算期末後45日以内の開示が適当で、30日以内がより望ましいとしているが、これは決算短信の開示についての要請で、月次決算の日数を示したものではない。
5営業日は現実的か
工程を組み替えれば届く場合がある。この記事の設例では、定例の仕訳と月中に届いた請求書の計上を月末までに済ませ、売上の締め、経費精算、請求書の提出を月末の最終営業日にそろえ、届いていない請求書を概算で計上し、確認を1回にまとめることで、10営業日から5営業日になった。経理の残業だけで作業を速めた場合は、第8営業日までしか縮まなかった。在庫の評価や子会社の報告がある会社では、最も長い経路が別の場所にあることがあるので、自社の工程表で確かめる。
何から始めるか
現状の工程表を作ることから始める。作業ごとに、資料がそろった日と着手した日を分けて書き、何を待っていたかを記録する。次に、最も長い経路の上にある待ち時間を特定する。経理部門が主導できる前倒しと確認の一本化から着手し、締切の統一は経営者の決定として進める。
システムを導入しないと5営業日は無理か
4つの打ち手は業務の決まりを変えるもので、新しいシステムがなくても始められる。システムで縮みやすいのは入力と転記である。締切の日付、概算でよい範囲、確認の回数は、システムを入れ替えても変わらないので、先に決まりを変える。
- 筆者は、月次決算の5営業日は経理の残業では届かないと考えている。残業で縮むのは作業の時間で、請求書や経費精算を待つ時間は残る。
- 打ち手は、前倒し、概算計上、締切の統一、確認の一本化の4つである。中心は、締切を全社で前に動かすことである。
- 日ごとの工程表を作り、最も長い経路がどこにあるかを確かめながら、打ち手を順に重ねる。
次に読むなら、決算全体の進め方を扱った決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所と、工程表の作り方を扱った決算スケジュール表の作り方、5日締めを支えるWBSとクリティカルパスを勧める。