

決算短信と有価証券報告書の工程表は、たいていどの会社にもある。開示のルールが明確で、担当も決まっていて、毎年同じ形で運用される。ところが計算書類と事業報告になると、工程表が急に粗くなる。「五月中に監査役へ」「六月頭に取締役会」。この二行で毎年しのいでいる会社は少なくない。そして毎年ぎりぎりになる。理由は仕事が重いからではない。期日が条文で決まっているのに、その条文から逆算していないからだ。逆算すると、実質の締切が決算日の数週間後にしかないことが分かる。
総会日は動かない。だから渡す日が決まる
工程表を「作成→監査→取締役会→総会」の順で引くと、毎年ずれる。順序としては正しいが、可変の項目が先頭に来るからだ。実務では最後から引く。
出発点は基準日である。会社法124条2項が、基準日株主が行使することができる権利を基準日から3か月以内に行使するものに限るとしている以上、期末日を基準日とする定款の定めがある会社の総会日は、その3か月の中に入る。3月決算なら6月末までだ。
次が招集である。299条1項は公開会社について総会の日の2週間前までの通知を求め、437条は取締役会設置会社の取締役に対し、招集の通知に際して436条3項の承認を受けた計算書類及び事業報告を株主に提供することを求めている。監査報告または会計監査報告も、この提供に含まれる。
電子提供措置をとる会社では、締切がさらに一週間早まる。325条の3第1項は、電子提供措置開始日を株主総会の日の3週間前の日または299条1項の通知を発した日のいずれか早い日と定め、電子提供措置期間を総会の日後3か月を経過する日までとしている。同項5号が437条の計算書類及び事業報告に記載され、又は記録された事項を対象に含めているので、総会の3週間前には、監査済み・取締役会承認済みの計算書類と事業報告が確定していなければならない。
3月決算で総会を6月26日に置く会社なら、6月5日が実質の締切になる。取締役会の承認(436条3項)はその前。監査報告の受領はさらにその前。ここまでは多くの会社が把握している。問題は、その先だ。
監査の期限は「受領した日」から数える
ここが工程設計の急所になる。監査報告の通知期限は、監査の開始日でも決算日でもなく、書類を受領した日から数える。
会社計算規則130条1項1号は、各事業年度に係る計算書類及びその附属明細書についての会計監査報告について、次に掲げる日のいずれか遅い日までに特定監査役及び特定取締役へ通知しなければならないとする。当該計算書類の全部を受領した日から4週間を経過した日。当該附属明細書を受領した日から1週間を経過した日。特定取締役、特定監査役及び会計監査人の間で合意により定めた日があるときは、その日。
「いずれか遅い日」という書き方に注意したい。合意により定めた日を4週間より手前に置いても、法定の期限は4週間の側に残る。合意で動かせるのは期限を後ろにする方向であって、監査に必要な時間そのものではない。工程表に書いた「五月十五日までに会計監査報告」は、会社と監査法人の約束であって、法的な期限ではない。約束が守られなかった年に効いてくるのは、条文のほうである。
通知期限は「いずれか遅い日」。合意日を手前に置いても、4週間の側が残る
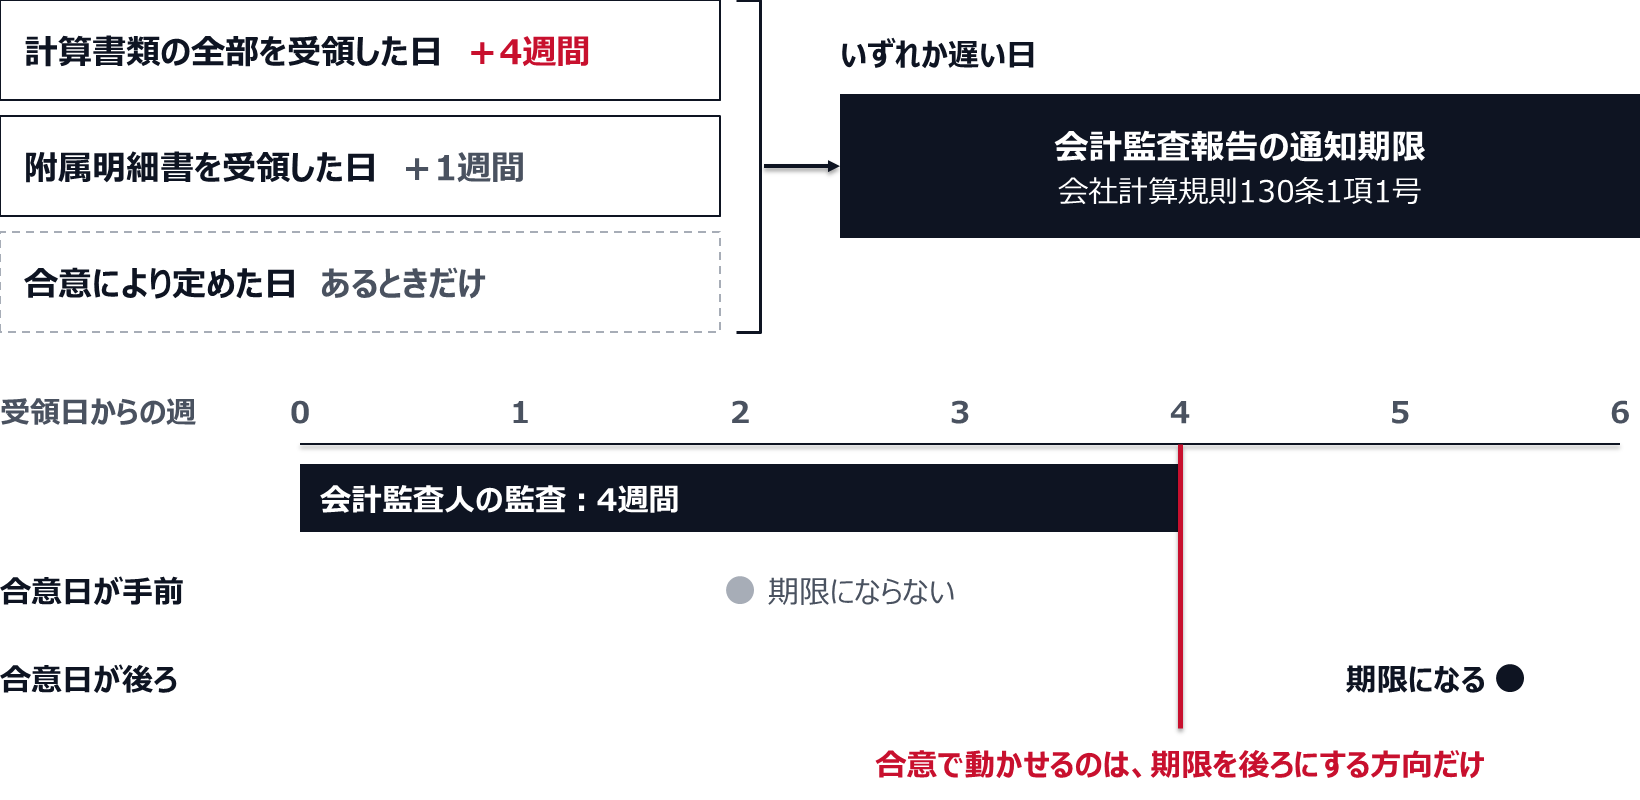
会計監査人設置会社の監査役等については、同規則132条1項1号が、会計監査報告を受領した日から1週間を経過した日と、特定取締役及び特定監査役の間で合意により定めた日があるときはその日の、いずれか遅い日までとしている。会計監査報告が出てから監査役等の監査報告まで、法定では1週間の枠がある。
提供の順序も条文で決まっている。同規則125条は、計算関係書類を作成した取締役(指名委員会等設置会社では執行役)が、会計監査人に対して計算関係書類を提供しようとするときは、監査役(監査等委員会設置会社では監査等委員会の指定した監査等委員、指名委員会等設置会社では監査委員会の指定した監査委員)に対しても提供しなければならないとする。会計監査人にだけ先に渡す運用は、条文が認めていない。
事業報告には、別の時計が動いている
計算書類の工程だけを見て安心する会社が多い。だが毎年ぎりぎりになる会社をたどると、遅れの発生源は事業報告の側にあることが多い。
会社法施行規則132条1項は、特定監査役が、事業報告を受領した日から4週間を経過した日、事業報告の附属明細書を受領した日から1週間を経過した日、特定取締役及び特定監査役の間で合意した日の、いずれか遅い日までに監査報告の内容を通知しなければならないとしている。
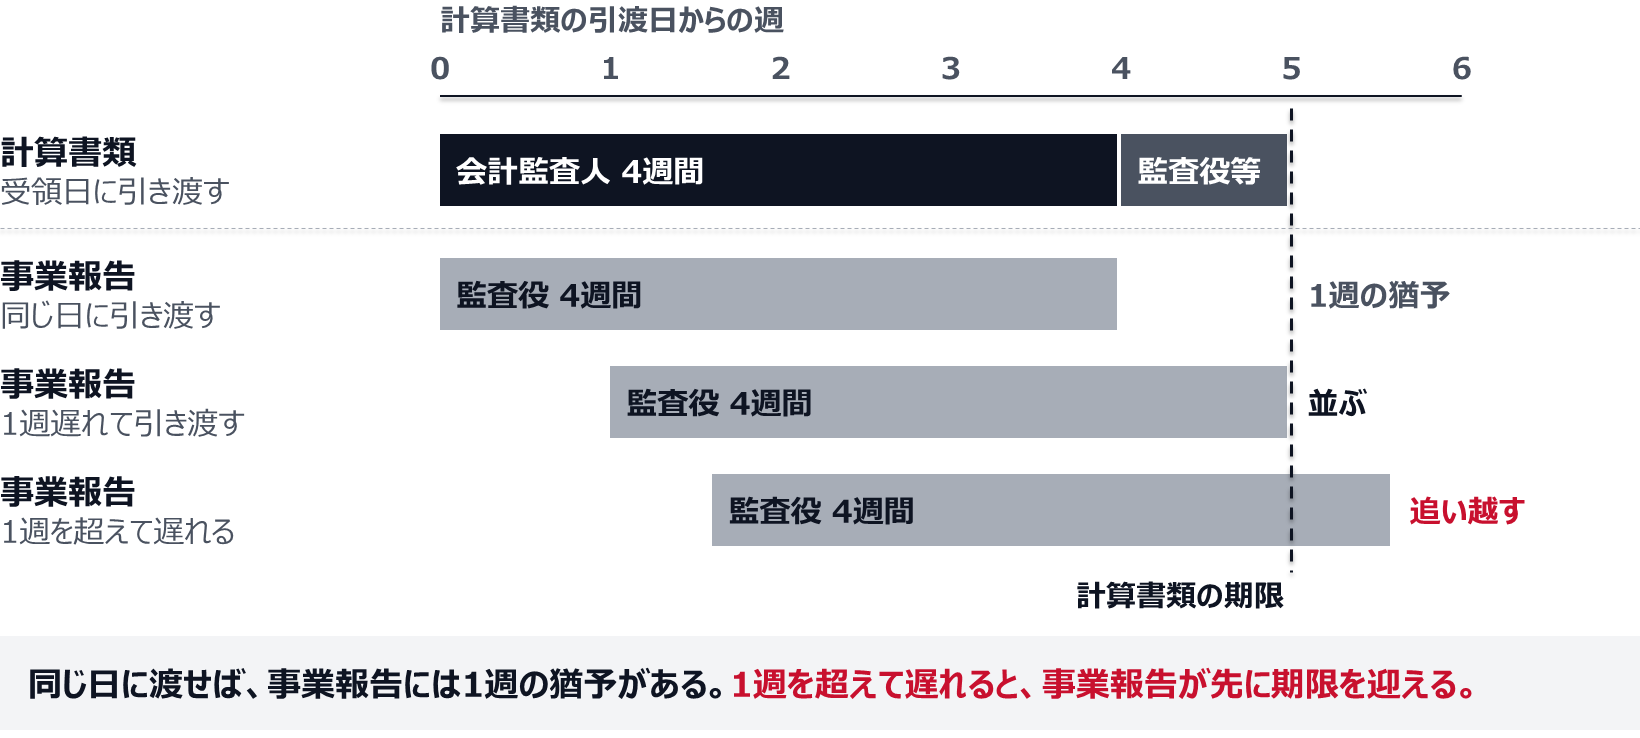
計算書類と比べてほしい。計算書類は、会計監査人が4週間、そのあと監査役等が1週間である。事業報告は、会計監査人の監査対象ではない(会社法436条2項2号は事業報告及びその附属明細書の監査を監査役等のみとしている)ため、監査役の4週間が直接効く。
同じ日に渡した場合、計算書類は4週間+1週間で五週間、事業報告は4週間になる。つまり事業報告には、計算書類より1週間だけ猶予がある。危ういのは、この1週間を過信することだ。事業報告の引渡しが計算書類より1週間遅れれば猶予は消えて両者の通知期限が並び、それを超えて遅れると事業報告の側が計算書類の側を追い越す。監査役の4週間の起点が後ろにずれるからである。
事業報告の時計は監査役の4週間だけ。引渡しが遅れると、計算書類を追い越す
事業報告が遅れる理由は決まっている。中身が経理の外にあるからだ。事業の経過及び成果、対処すべき課題、主要な借入先、役員の状況、株式の状況。作成の主管が総務や経営企画に散っていて、しかも他部門からの原稿待ちになる。計算書類の工程表には載っているが、事業報告の工程表がない会社は多い。
もう一段、忘れられがちな制約がある。監査役会設置会社では、監査役会の監査報告を作るために会議体が要る。会社計算規則128条3項は、会計監査人設置会社の監査役会が監査役会監査報告を作成する場合に、1回以上、会議を開催する方法又は情報の送受信により同時に意見の交換をすることができる方法により、その内容を審議しなければならないとしている。会社法施行規則130条3項も、事業報告に係る監査役会監査報告について同じ定めを置く。日程表には、社外監査役を含む会議を一回、確実に入れる必要がある。社外役員のスケジュールは、決算工程の中で最も動かしにくい変数のひとつだ。
逆算は四段で引く
ここまでの条文を、実際の工程表の形に落とす。
工程は作成から引かない。総会日から四段で戻す。可変なのは監査に渡す日だけである。
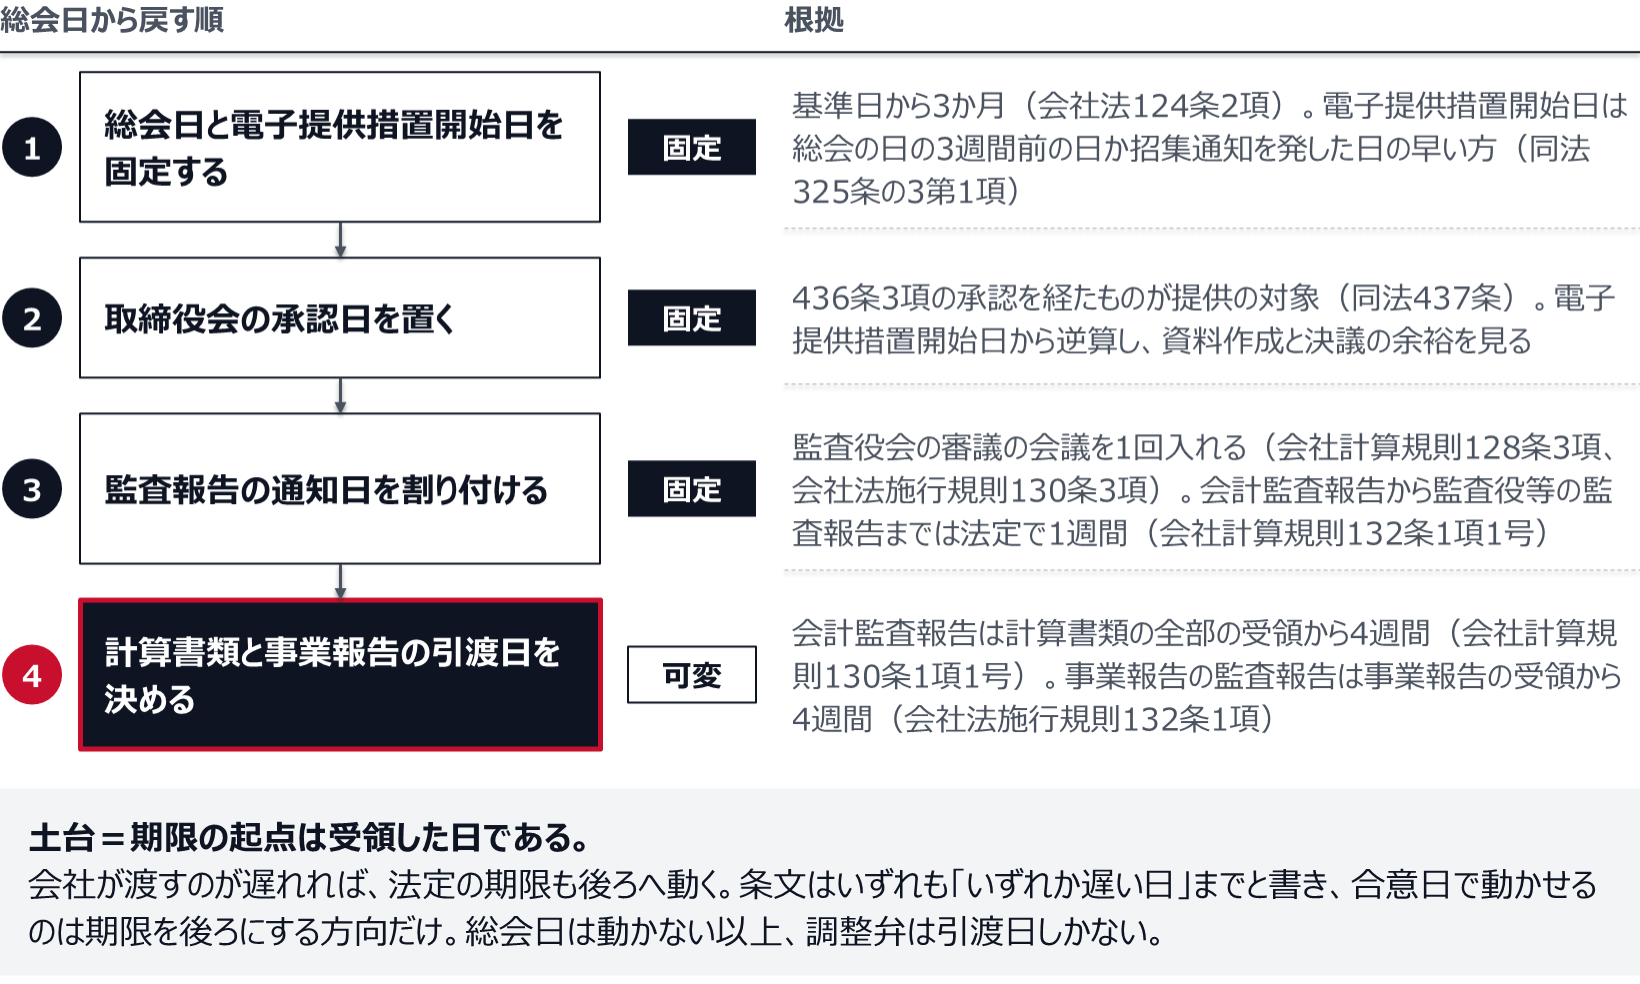
数字を当てるとこうなる。総会を6月26日に置く。電子提供措置開始日は6月5日。取締役会の承認を6月3日に置くとして、監査役会の監査報告はその前、5月下旬。会計監査報告はさらにその前、5月中旬。ここから4週間戻すと、計算書類の全部を会計監査人と監査役へ渡す日は4月中旬になる。事業報告も、監査役の4週間を確保するなら4月下旬が限界だ。
6月26日の総会から戻すと、監査へ渡す限界は4月中旬と4月下旬になる
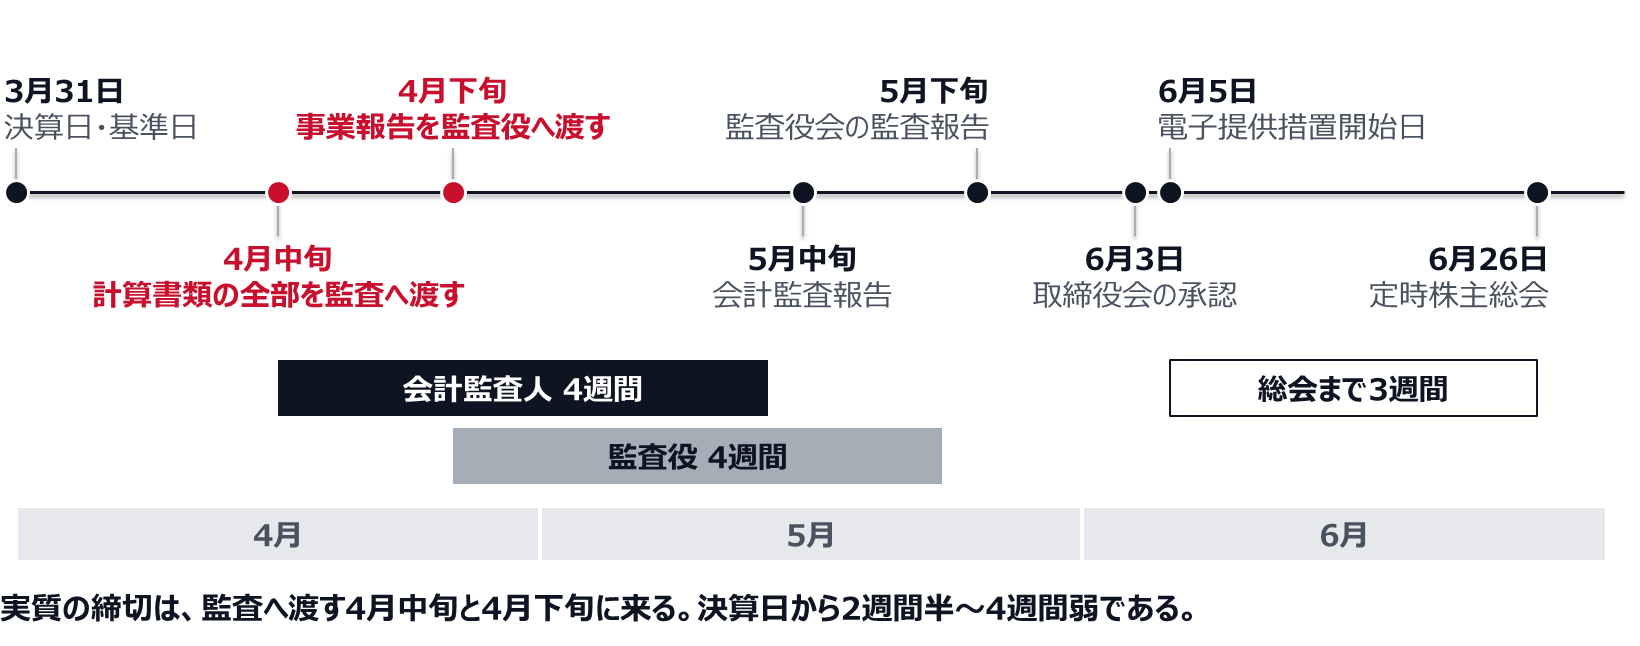
決算日から数えて二週間半から四週間弱。実質の締切はそこにある。単体の締めを五営業日で終える会社にとっては現実的な日程だが、締めに二週間かかっている会社にとっては、着地した瞬間が引渡日になる。工程表のクリティカルパスは、この一点に集約される(決算スケジュール表の作り方、5日締めを支えるWBSとクリティカルパス)。
遅れたときに何が起きるかを、先に見ておく
期限を守れなかった場合の効果まで条文に書いてある。ここを知らないまま「監査役会に頭を下げて待ってもらう」運用をしている会社がある。
| 文書 | 誰の監査を受けるか | 通知期限の起点と長さ | 期限を過ぎるとどうなるか |
|---|---|---|---|
| 計算書類・その附属明細書(会計監査人) | 会計監査人 | 計算書類の全部を受領した日から4週間、附属明細書を受領した日から1週間、合意日のいずれか遅い日(会社計算規則130条1項1号) | その日に会計監査人の監査を受けたものとみなされる(同条3項) |
| 計算書類・その附属明細書(監査役等) | 監査役・監査役会・監査等委員会・監査委員会 | 会計監査報告を受領した日から1週間、合意日のいずれか遅い日(同規則132条1項1号) | その日に監査役等の監査を受けたものとみなされる(同条3項) |
| 事業報告・その附属明細書 | 監査役等のみ(会社法436条2項2号) | 事業報告を受領した日から4週間、附属明細書を受領した日から1週間、合意した日のいずれか遅い日(会社法施行規則132条1項) | その日に監査役等の監査を受けたものとみなされる(同条3項) |
| 連結計算書類 | 監査役等及び会計監査人 | 会計監査報告は連結計算書類の全部を受領した日から4週間(合意日があればその日)(会社計算規則130条1項3号) | 同様にみなし監査となる |
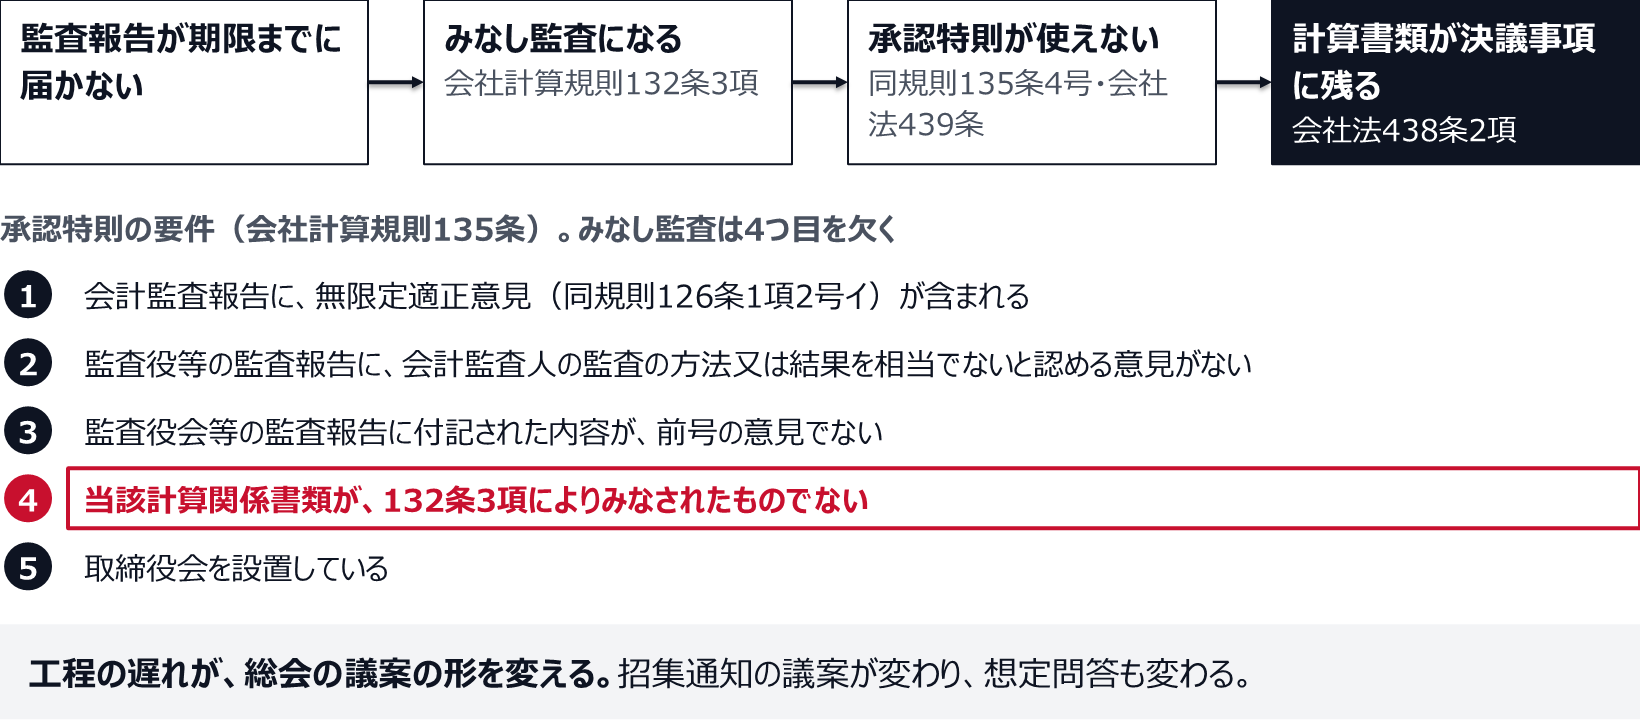
みなし監査は、その場では書類が揃うので便利に見える。だが会社法439条の承認特則を落とす。
同条は、会計監査人設置会社について、436条3項の承認を受けた計算書類が法令及び定款に従い株式会社の財産及び損益の状況を正しく表示しているものとして法務省令で定める要件に該当する場合には438条2項(計算書類は定時株主総会の承認を受けなければならない)を適用しないとし、この場合に取締役は当該計算書類の内容を定時株主総会に報告しなければならないとする。その法務省令の要件が、会社計算規則135条である。
要件は五つある。会計監査報告の内容に、同規則126条1項2号イに定める事項(無限定適正意見)が含まれていること。その会計監査報告に係る監査役等の監査報告の内容として、会計監査人の監査の方法又は結果を相当でないと認める意見がないこと。監査役会等の監査報告に付記された内容が前号の意見でないこと(監査役設置会社であって監査役会設置会社でない株式会社では、この第3号は要件から外れる)。当該計算関係書類が132条3項の規定により監査を受けたものとみなされたものでないこと。取締役会を設置していること。
四つ目が効く。監査役等の監査報告が期限までに届かず、みなし監査で通した年は、計算書類が総会の報告事項に落ちない。438条2項が生き、決議事項として残る。招集通知の議案が変わり、想定問答も変わる。工程の遅れが、そのまま総会運営の変更になる。
みなし監査で通すと承認特則を落とし、計算書類は総会の決議事項に残る
属人化しているのは、作業ではなく期日の根拠
計算書類と事業報告の工程が毎年ぎりぎりになる会社を見ていくと、作業そのものが遅いわけではないことが多い。遅いのは、期日の根拠が一人の頭の中にしかないことだ。
「五月中旬までに会計監査報告」という日付は工程表に載っている。だが、その日付がどこから来たのかを説明できる人は一人しかいない。その人が異動すると、日付だけが残る。翌年、事業報告の原稿が遅れたときに「一週間ずらしても大丈夫か」を判定できる人がいなくなる。判定できないから、全部を前倒しで押し込むか、根拠なく遅らせるかの二択になる。
直し方は簡単で、工程表の各行に条文を書き添えるだけでいい。この日は会社法325条の3第1項の3週間前。この日は会社計算規則130条1項1号の4週間の起点。この日は会社法施行規則132条1項の4週間の起点。根拠が書いてあれば、遅れが出たときに、どこまでなら動かせるかを誰でも判定できる。
作成の側の分担も同時に決める。計算書類は経理、事業報告は総務・経営企画・人事・法務からの寄せ集めになる。誰がどのパートをいつまでに出すか、締切を工程表の上に載せる。事業報告の遅れの大半は、原稿の遅れである(注記情報の収集設計、開示に必要なデータを期中の入口で取る仕組み)。
期中に前倒しできるものも洗い出しておきたい。役員の状況、株式の状況、主要な借入先。これらは期末を待つ必要がない項目が多い。四半期のうちに骨格を作り、期末で差分を当てる形にすれば、4週間の起点を前へ動かせる(決算チェックリストの設計は網羅より順序と粒度、形骸化させない原則)。
3月決算の上場会社で、計算書類と事業報告の工程が毎年ぎりぎりになっていた。決算短信は40日台で出せており、有価証券報告書も遅れたことがない。詰まるのは会社法決算のほうだった。総会は6月下旬、電子提供措置の開始は3週間前。取締役会は6月第1週に置いていたが、その一週間前になっても事業報告の最終稿が固まらない年が続いていた。監査役会には毎年「明日には出しますので」と頭を下げ、社外監査役の日程を後ろにずらしてもらっていた。ある年、社外監査役の一人から質問が出た。監査報告の通知期限は法令上いつなのか、という問いである。誰も即答できなかった。経理部長が調べ、会社法施行規則132条1項が事業報告を受領した日から4週間を起点にしていることを確認した。前年、事業報告の最終稿を監査役へ渡したのは5月20日だった。4週間後は6月17日である。取締役会は6月4日に開いていた。法定の期限より前に監査報告をもらっていたことになる。つまり毎年、監査役側の好意で成立していた工程だった。翌期、CFOは工程表を作り直した。各行に根拠条文を書き添え、事業報告の引渡日を4月25日に固定した。そこから逆算して、事業報告の各パートの原稿締切を4月中旬に置き、役員の状況と株式の状況と主要な借入先については第3四半期のうちに骨格を作る運用に変えた。計算書類の全部の引渡しは4月17日。会計監査人との合意日も、法定の4週間を前提に置き直した。監査役会の審議のための会議は、社外監査役の日程を1月の段階で押さえた。初年度は、事業報告の原稿が二本、締切を三日超過した。それでも工程は崩れなかった。4週間の枠に余裕があることを、工程表を見れば誰でも判定できたからである。経理部長は後にこう言った。変えたのは日程ではなく、日程の根拠を書いたことだけだ、と。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
条文を工程表に書き込む
会社法決算の期日設計は、難しい判断をほとんど含まない。総会日が基準日から3か月で決まり、電子提供措置開始日が3週間前で決まり、監査報告の通知期限が受領日から4週間で決まる。決まっていないのは、書類をいつ渡すかだけである。
そして渡す日は、条文の側からほぼ一義的に定まる。3月決算で6月下旬の総会なら、計算書類と事業報告を監査へ渡す実質の締切は4月のうちに来る。決算日から二週間半から四週間弱。ここを守れるかどうかが、会社法決算の工程を大きく左右する。
工程表に書き込むべきことは三つある。第一に、各行の根拠条文。日付の出どころが書いてあれば、遅れが出たときに動かせる幅を誰でも判定できる。第二に、事業報告の各パートの作成主管と原稿締切。事業報告は経理の書類ではないのに、遅れの責任だけが経理に来る構造になっている。第三に、監査役会の審議のための会議日。会社計算規則128条3項と会社法施行規則130条3項が会議体を要求している以上、社外役員の日程は決算工程の一部である。
最後に、遅れの代償を明示しておく。監査報告が期限までに届かなければ計算関係書類はみなし監査となり、会社計算規則135条4号により会社法439条の承認特則が使えなくなる。計算書類は総会の報告事項に落ちず、決議事項として残る。工程の遅れが、総会の議案の形を変える。この一文を工程表の最後に書いておけば、期日の意味は誰にでも伝わる。


