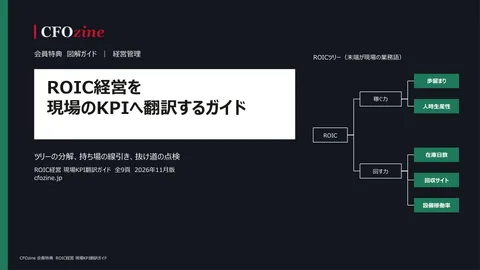
「ROIC経営」を掲げ、事業別のP/Lも整えた。それなのに、どの事業が資本効率を稼ぎ、どの事業が資本を多く抱え込んでいるのかが見えない。理由は単純で、ROICの分母である投下資本——売掛金、在庫、設備——を事業に割り付けていないからだ。多くの会社は事業別の損益(分子側)までは作るが、事業別のバランスシート(分母側)を作らない。すると資本効率は全社の一本値でしか出せず、「営業利益は稼いでいるが在庫と設備を過剰に抱えている事業」と「利益は薄いが資本をほとんど使っていない事業」の区別がつかない。ROICを事業の言葉で語るには、まず事業に資本を負わせる必要がある。P/Lだけでは、稼ぐ力の半分しか見ていない。
P/Lだけでは「資本を抱え込む事業」が見えない
事業別P/Lは、売上・原価・販管費を事業に割り付けて営業利益まで出す。ここまでで分かるのは「どの事業がいくら稼いだか」だけだ。だが同じ営業利益10億円でも、その利益を生むために売掛金と在庫と工場に100億円を寝かせている事業と、20億円しか使っていない事業では、資本効率がまるで違う。前者のROICは1割、後者は5割。P/Lはこの差を映さない。差が出るのはバランスシート側——事業がどれだけの資本を抱えて営まれているか——だからだ。
投下資本は、大づかみには「事業を営むために抱えている資産」だ。運転資本(売掛金+在庫-買掛金)に、その事業が使う設備などの固定資産を足したもの、と捉えると実務に乗りやすい。この運転資本と固定資産を事業ごとに切り出せれば、事業別ROICの分母が立つ。運転資本の管理そのものがROICを動かすレバーになる(運転資本(CCC)の管理、在庫・売掛・買掛から黒字なのに資金が足りない原因を探る)。
資産を「直課・按分・未配賦」で仕分ける
事業別B/Sを作る肝は、資産・負債を事業にどう割り付けるかのルールだ。すべてをきれいに配ろうとすると破綻する。三つの箱に仕分けるのが現実的だ。
- 直課できるもの:特定の事業に明確にひも付く資産・負債。事業専用の売掛金・在庫・製造設備、専用の買掛金など。これは迷わず該当事業に負わせる。売掛・在庫・買掛は取引に事業コードが付いていれば機械的に集計できる。
- 按分するもの:複数の事業で共有する資産。共通の物流センター、共用の生産ライン、本社建物の一部など。使用度(面積・稼働時間・売上比など、資産の性質に合った基準)で事業に配る。基準は毎期一貫させる。
- 未配賦に隔離するもの:どう割っても恣意的になる本社機能の資産や、事業に負わせると比較を歪めるもの。無理に配らず「全社・未配賦」として一箇所に置く。事業別ROICは配賦済み部分で比較し、未配賦は全社の効率として別に見る。
現金・有利子負債・繰延税金・法人税といった全社で管理する項目は、原則として事業に配らず全社に残す。事業に必要な最小限の運転現金だけは投下資本に含める考え方もあるが、余剰現金や資金調達は財務(トレジャリー)の領分で、事業の資本効率とは切り離すのが素直だ。ここを配り込むと、事業のROICが財務判断のノイズで揺れる。
完璧な配分でなく、一貫した比較を狙う
事業別B/Sで陥りやすいのは、配賦の精緻さを追い求めて作れなくなることだ。目的は会計的に完璧な事業別貸借対照表を作ることではなく、事業間の資本効率を同じ物差しで比べ、資本の入れ先・引き先を判断することにある。
ある中堅メーカーは、二つの主力事業がともに営業利益を出しており、P/L上はどちらも「稼ぐ事業」だった。事業別B/Sを組んで投下資本を割り付けると、片方は在庫を厚く持ち専用設備も大きく、投下資本が利益に対して過大でROICは資本コストを割っていた。もう片方は運転資本が軽く、少ない資本で同水準の利益を出していた。P/Lで並べていた間、両者は同格の主力だったが、資本効率で見ると資本を入れるべき事業と、資本を引くか回転を上げるべき事業に分かれた。打ち手は在庫の圧縮と遊休設備の見直しに向かい、事業ポートフォリオの議論が「利益額」から「資本効率」に移った(事業ポートフォリオの見直し方、ROICと成長性で事業を仕分ける手順)。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
まず、売掛・在庫・設備を事業に貼る
事業別ROICが全社一本でしか出せないなら、着手点は分子ではなく分母だ。売掛金・在庫・買掛金・主要な固定資産を事業に割り付け、共有資産は一貫した基準で按分し、本社機能や全社の財務項目は未配賦・全社に隔離する。まずは大きい塊——運転資本と主要設備——だけでも事業に貼れば、事業別ROICの粗い姿が立ち上がる。精緻さは後から足せばよく、最初に要るのは「事業に資本を負わせる」という一歩だ。この分母が立って初めて、ROIC経営は全社スローガンから事業の意思決定に降りてくる(ROICツリーで現場の行動につなぐ方法、在庫・回収・粗利までの分解)。