

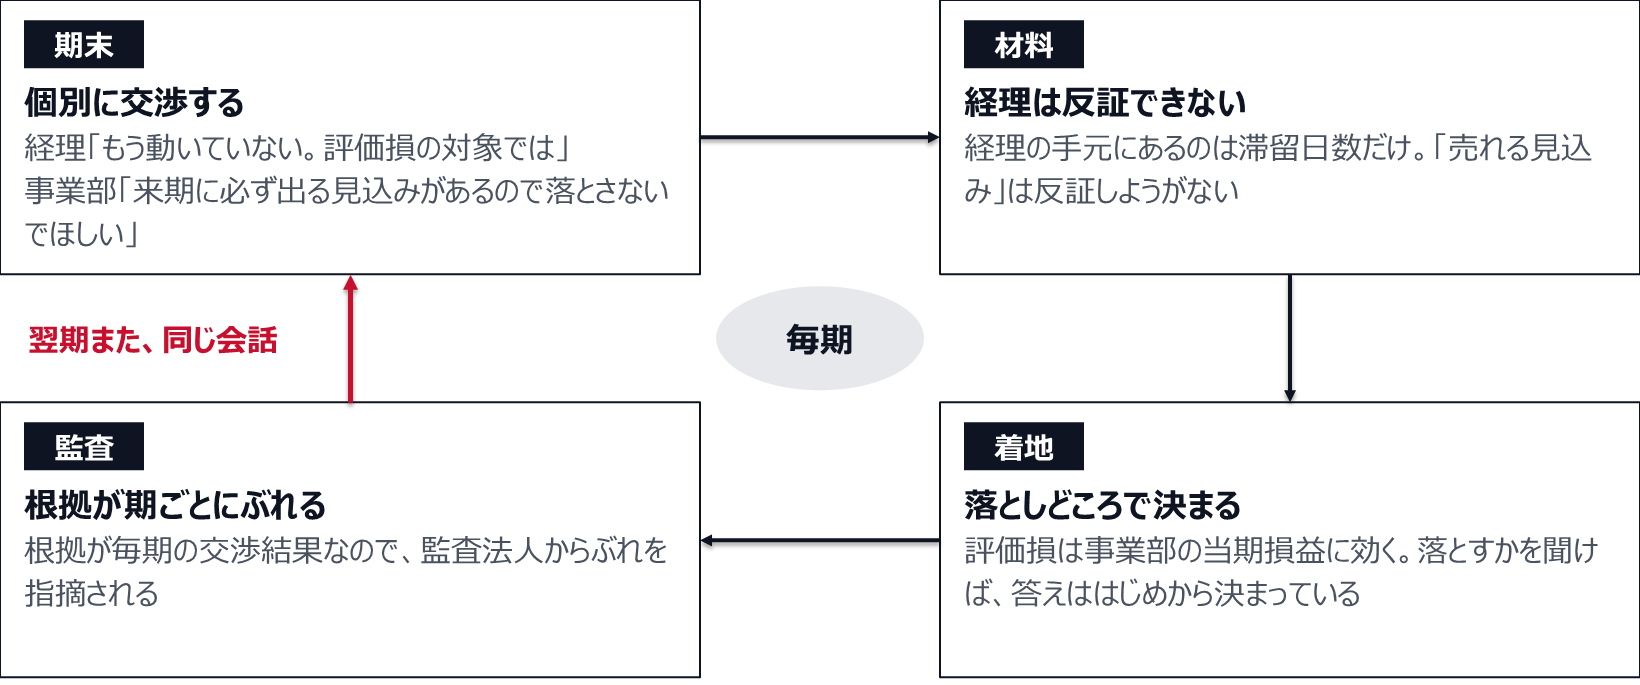
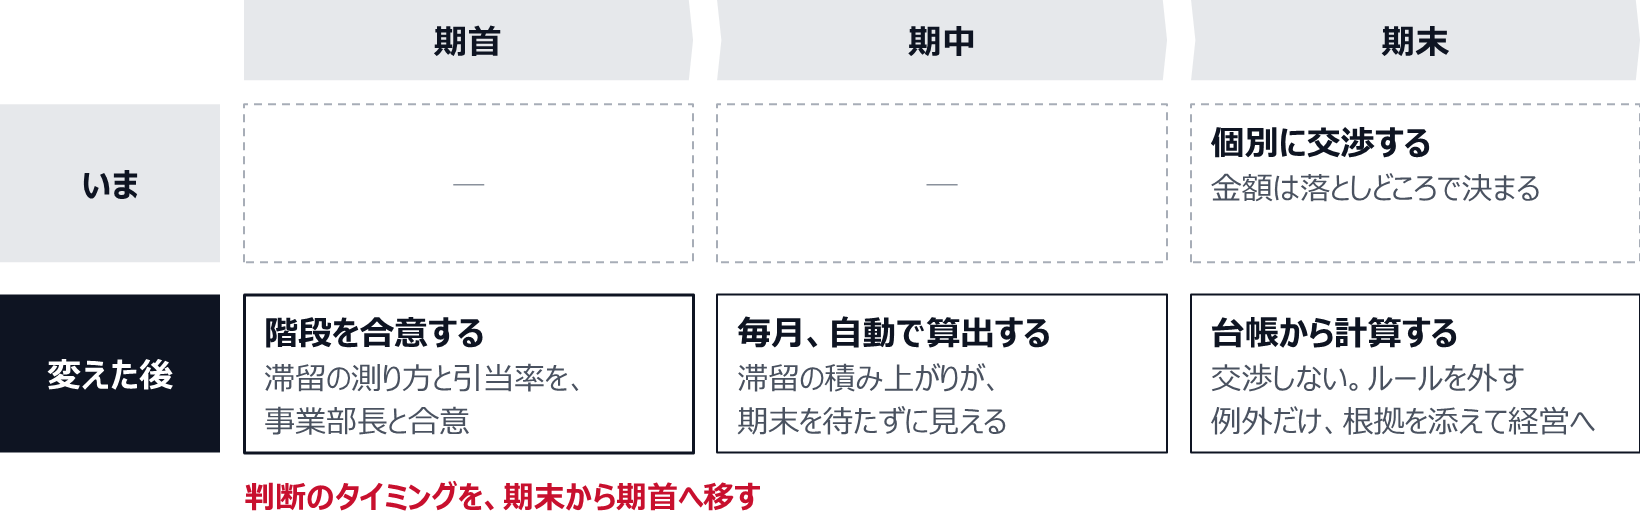
期末が近づくと、経理と事業部の間で同じやり取りが始まる。「この在庫はもう動いていない。評価損の対象では」「来期に必ず出る見込みがあるので落とさないでほしい」。押し問答の末、金額は落としどころで決まり、翌期また同じ会話が繰り返される。期末に個別交渉で評価損を決めている限り、この揉め事は構造的に毎期起きる。 経理の手元にある材料は在庫の滞留日数だけで、事業部は「売れる見込み」という反証しようのない主張ができる。勝てない議論を毎期やっているだけだ。止め方は、評価の厳しさを上げることではない。判断のタイミングを期末から期首へ移し、階段を先に合意しておくことだ。
期末の交渉では、経理の主張は構造的に通らない
会計基準の側は明快だ。企業会計基準第9号「棚卸資産の評価に関する会計基準」では、通常の販売目的で保有する棚卸資産について、期末の正味売却価額が取得原価より下落している場合には、正味売却価額をもって貸借対照表価額とすると定めている。理屈は一行で終わる。
実務で詰まるのは、正味売却価額の見積りが将来の販売見込みに依存するところだ。将来の見込みを把握しているのは事業部であって、経理にはそれを否定する材料がない。だから期末の個別交渉は、会計判断の場ではなく交渉の場になる。監査法人から「見積りの根拠が期ごとにぶれている」と指摘されるのも、根拠が毎期の交渉結果だからだ。
さらに構造を悪くしているのが、評価損が事業部の当期損益に効くことだ。落とせば当期の部門利益が下がり、落とさなければ翌期以降に先送りできる。事業部に「今期落としますか」と聞けば、答えは人柄によらず決まる。これは担当者の姿勢の問題ではなく、聞き方の問題だ。
期末に個別交渉で決める限り、同じ揉め事が毎期くり返す
階段を先に決め、期末は計算するだけにする
期末の判断を、台帳から計算できる形に落とす。
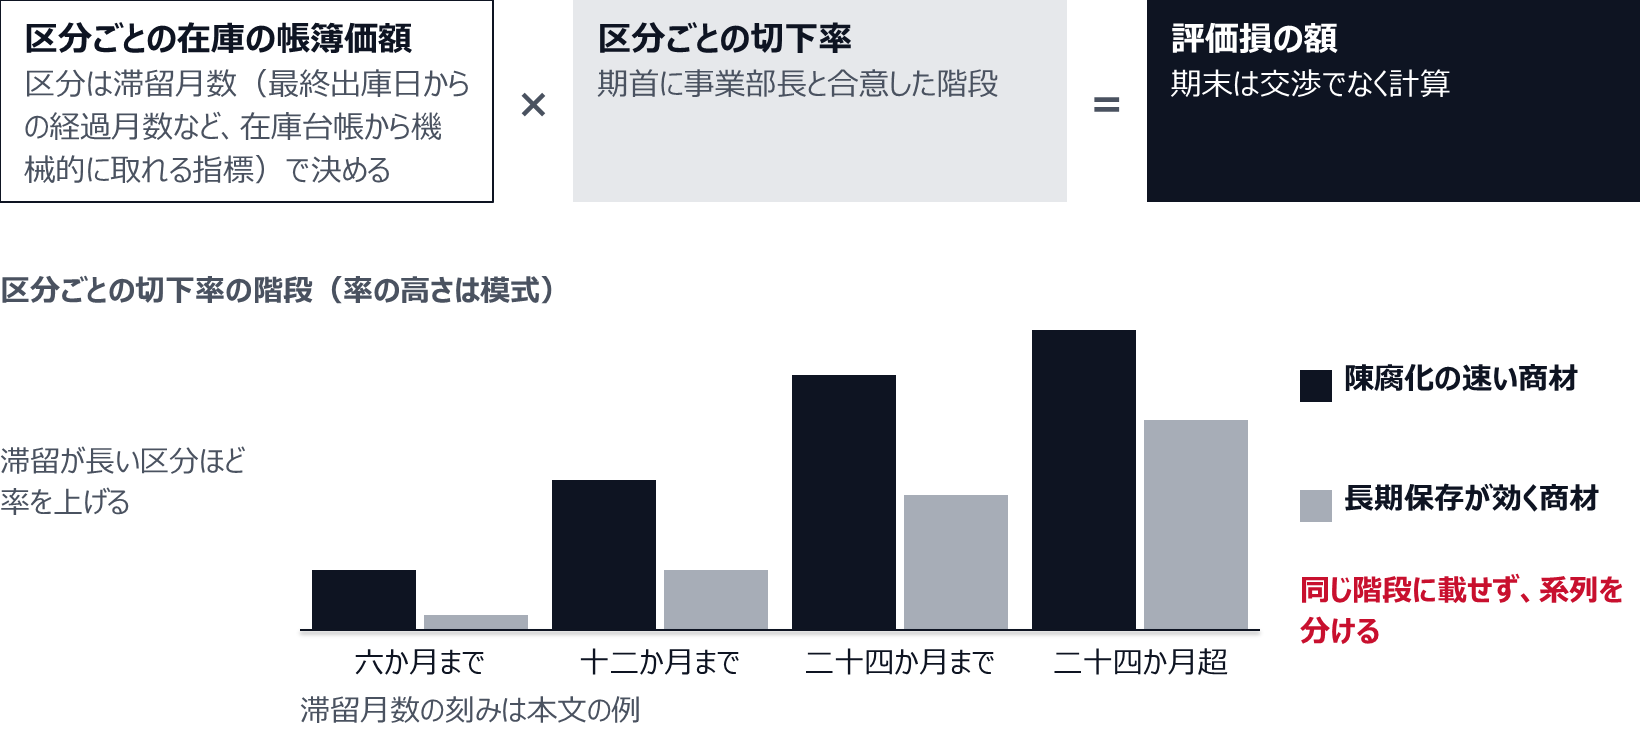
用語をひとつ整理しておく。会計上、収益性の低下による処理は引当金の計上ではなく簿価の切下げだ。ただし実務では、滞留区分ごとに一律の切下率を当てる仕組みを「引当ルール」と呼ぶことが多く、以下もその用法で書く。
階段を作る時に決めておく論点は五つある。ここを曖昧にしたまま率だけ決めても、期末に「その在庫は対象外では」という別の交渉が始まる。
| 決めること | 論点 |
|---|---|
| 滞留の測り方 | 最終出庫日からの経過月数か、直近実績に基づく回転期間か。在庫台帳と品目マスタから自動で取れる指標に限る。人が判定する指標を混ぜた瞬間に交渉に戻る |
| 区分の刻みと率 | 六か月・十二か月・二十四か月といった刻みと、各区分の引当率。陳腐化の速い商材と長期保存が効く商材は、同じ階段に載せず系列を分ける |
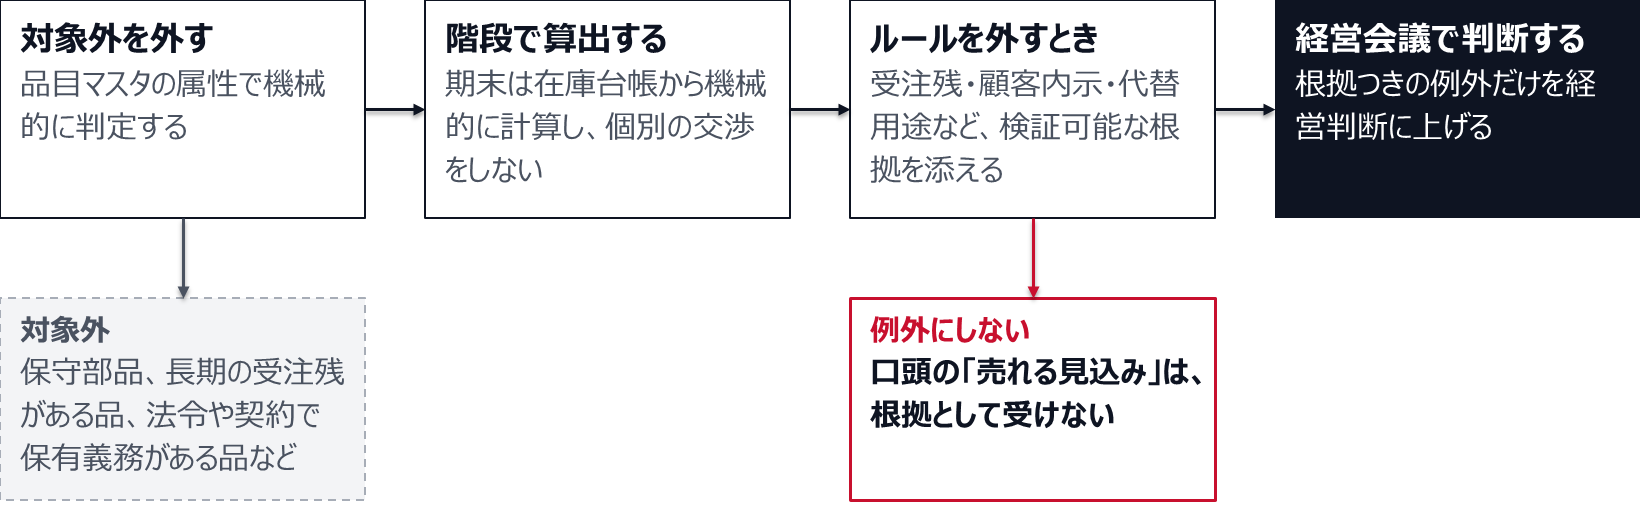
| 対象外の定義 | 保守部品、長期の受注残がある品、法令や契約で保有義務がある品など。除外は口頭でなく、品目マスタの属性で機械的に判定できる形にする |
| 例外の出し方 | ルールを外すには受注残・顧客内示・代替用途など検証可能な根拠を添え、経営会議に上げる。口頭の「売れる見込み」は根拠として受けない |
| 洗い替えか切放しか | 引当を毎期洗い替えるか、簿価を切り下げて戻さないか。会計処理と税務上の取扱いを含めて先に決める |
対象外は品目マスタで落とし、ルールを外す場合だけ根拠を求める
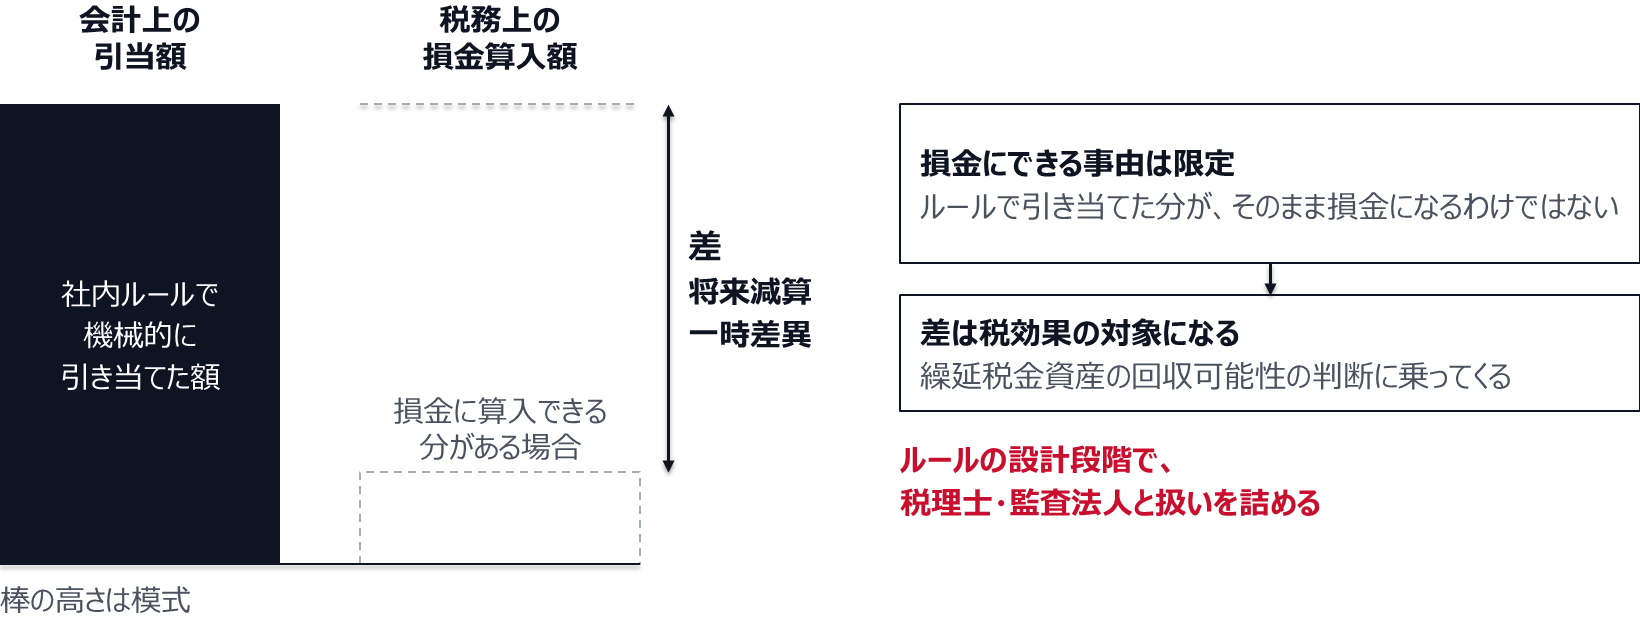
税務の扱いは会計と一致しない点に注意がいる。法人税法上、棚卸資産の評価損を損金に算入できる事由は限定されており、社内ルールで機械的に引き当てた分がそのまま損金になるわけではない。会計上の引当額と税務上の損金算入額の差は将来減算一時差異として税効果の対象になり、その回収可能性の判断に乗ってくる(繰延税金資産の回収可能性、業績悪化の期に純利益が大きく振れる仕組み)。ルールを設計する段階で、税理士・監査法人と扱いを詰めておく。
社内ルールで引き当てた額が、そのまま損金になるわけではない
ルールは「甘い方から」始めてよい
期首に合意することの効用は、水準の厳しさではなく、決着することにある。だから初年度は、事業部が飲める緩い引当率から始めて構わない。合意できずに交渉へ戻すより、緩くても機械的に運用できる階段があるほうが強い。
緩い階段でも、効果は水準とは別のところに出る。引当額が毎月自動で算出されるようになると、滞留の積み上がりが期末を待たずに見えるようになる。滞留在庫は評価損の論点である前に、運転資本と保管コストの論点でもある(運転資本(CCC)の管理、在庫・売掛・買掛から黒字なのに資金が足りない原因を探る)。引当ルールを入れる主な効果は、損失の認識が前倒しになることより、滞留が発生した時点で数字として現れることにある。数字が先に見えれば、処分や値引き販売の判断も期末の駆け込みでなくなる。
判断を期首へ移すと、期中も滞留が数字で見えるようになる
ある機械部品の商社では、期末ごとに滞留在庫の評価損をめぐって営業部門と経理が交渉していた。着地額は毎期ばらつき、監査法人からは見積りの根拠が一貫していないという指摘が続いていた。翌期から、最終出庫からの経過月数で在庫を四区分し、区分ごとの引当率を期首に営業部門長と合意した。保守部品と受注残のある品は品目マスタの属性で対象外に落とし、例外はそれ以外に限って根拠書類を添えて経営会議に上げる運用にした。引当率の水準は初年度は緩めに置いた。それでも期末の交渉は無くなり、監査対応もルールと計算結果を示すだけで済むようになった。予想外だったのは翌期以降で、月次で滞留額が見えるようになったことで、営業側から在庫の処分提案が出るようになった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決めるのは金額でなく、決め方
滞留在庫の評価損で毎期同じ議論が起きているなら、争点になっているのは金額の水準ではなく、決める順番だ。期末に個別で交渉する限り、見積りの根拠は交渉結果になり、監査でも同じ指摘を受け続ける。滞留の測り方と引当率の階段を期首に合意し、期末は台帳から計算するだけにして、ルールを外す案件だけを検証可能な根拠とともに経営に上げる。決算整理の中で見積りが絡む項目は、どれも同じ構造で揉める(決算整理仕訳の全体像と、見落としやすい決算特有の仕訳のチェックリスト)。期末に決める項目を一つ減らすことが、締めの実務では最も効く。
※本稿は一般的な実務動向を整理したものです。棚卸資産の評価に関する会計処理および税務上の取扱いは、自社の状況や適用する基準により異なります。具体的な適用にあたっては監査法人・税理士等の専門家にご確認ください。


