

海外子会社の予実会議は、たいてい同じところで止まる。現地は「現地通貨では計画を超えている」と言い、本社の資料は未達で埋まっている。どちらも正しい。ここで決まって出てくるのが「社内レートを見直そう」という提案だ。だがこの一語が、多くの会社で二つのまったく別のものを指したまま使われている。片方は自由に決められず、もう片方は完全に自由に決められる。混ぜたまま議論するから、毎年同じ会話が繰り返される。
会計に使うレートは、会社が自由に決められない
社内レートを「経理の事務規定だから、うちで決めればいい」と説明されることがある。記帳に使うレートについては、これは正しくない。
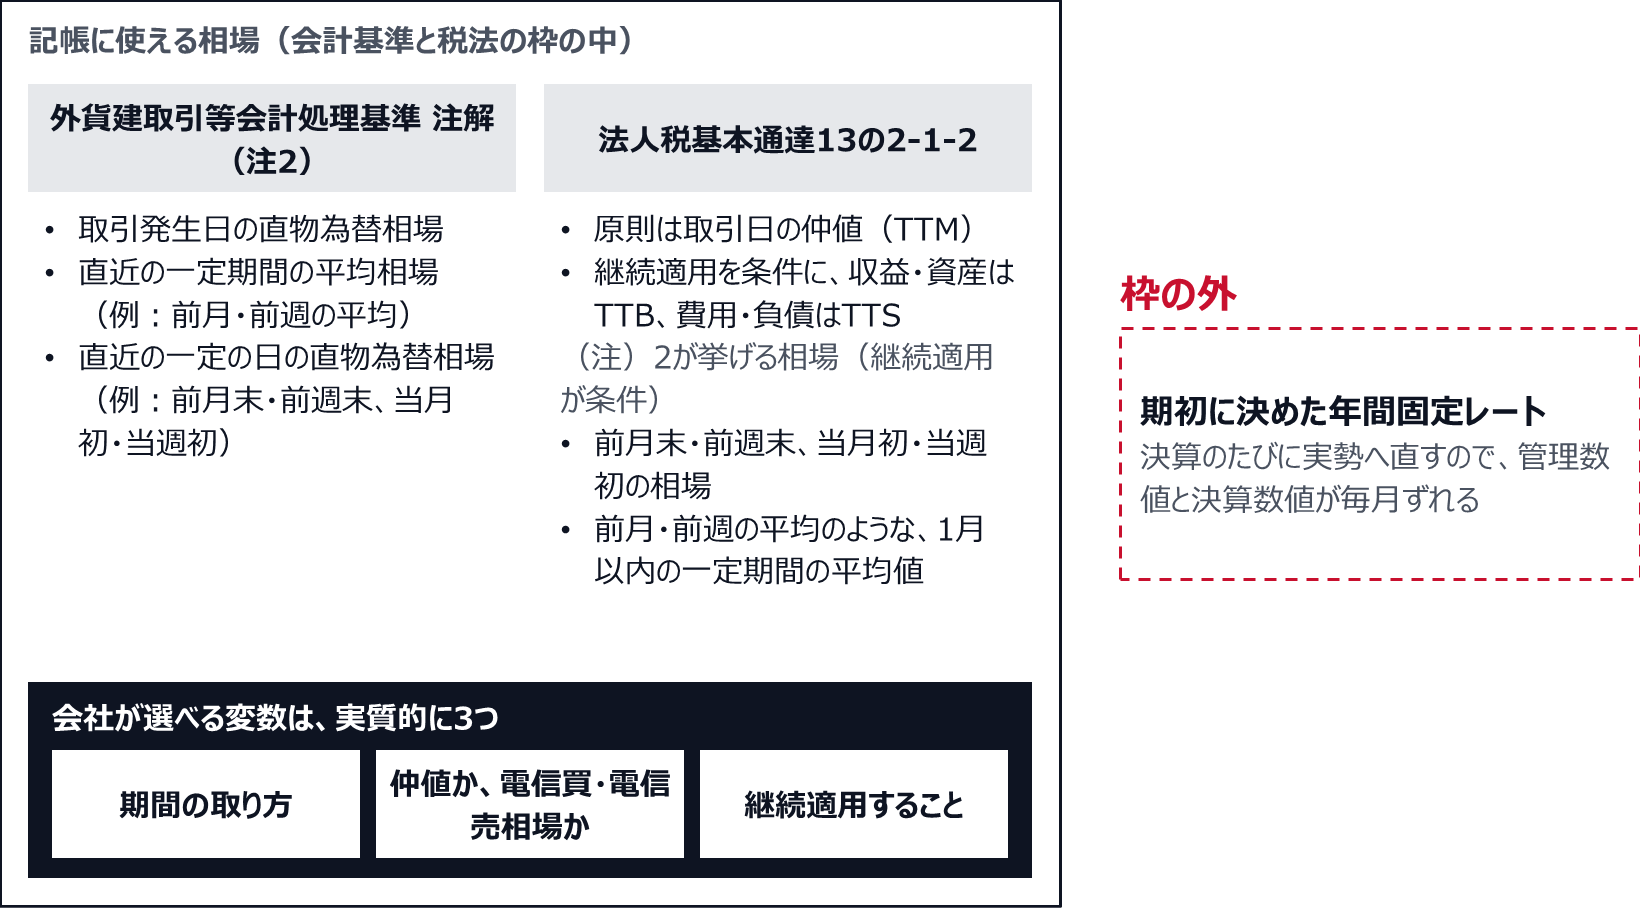
外貨建取引等会計処理基準の注解(注2)は、取引発生時の為替相場について、取引が発生した日における直物為替相場か、合理的な基礎に基づいて算定された平均相場、たとえば取引の行われた月または週の前月または前週の直物為替相場を平均したものなど、直近の一定期間の直物為替相場に基づいて算出されたものによる、と定めている。あわせて、取引が発生した日の直近の一定の日における直物為替相場、たとえば前月もしくは前週の末日または当月もしくは当週の初日の直物為替相場によることも妨げないとしている(金融庁「外貨建取引等会計処理基準」)。外国通貨で記録する方式を採る場合も、注解(注3)により、各月末等一定の時点で、その時点の直物為替相場か合理的な基礎に基づいて算定された一定期間の平均相場で円換算することになる。
税務も同じ方向で縛っている。法人税基本通達13の2-1-2は、外貨建取引の円換算を原則として取引日の電信売買相場の仲値(TTM)によるとし、継続適用を条件として、売上その他の収益または資産は電信買相場(TTB)、仕入その他の費用または負債は電信売相場(TTS)によることができるとする。そのうえで(注)2が、継続適用を条件に使える相場として、取引日の属する月もしくは週の前月もしくは前週の末日または当月もしくは当週の初日の相場と、前月または前週の平均相場のような1月以内の一定期間における平均値を挙げている(国税庁「第1節 外貨建取引に係る会計処理等」)。多通貨会計を採る場合も、13の2-1-3が認めるのは各月末等の規則性を有する1月以内の一定期間ごとの換算である。
つまり会計換算レートで会社が選べる変数は、実質的に三つしかない。期間の取り方(前月平均か、前月末か、当月初か)、仲値か電信買・電信売相場か、そして継続適用すること。 規程には、どの銀行の、どの時点の、どの相場を使うかまで書いておく。 年間固定レートはこの選択肢に入っていない。ここを取り違えて期初固定レートで記帳している会社は、決算のたびに実勢へ直す作業が発生し、期中に見ている管理数値と決算数値が毎月ずれる。ずれの原因が設計にあるのに、担当者の集計ミスを疑うところから毎月が始まる。
記帳に使うレートは、基準と通達が認める相場から選ぶ。期初に決めた年間固定レートは枠の外にある
予算レートは制度の外にある。だから評価制度として設計する
一方、予算レートには会計基準にも税法にも定めがない。何を選んでも会計上の誤りにはならない。だからこそ、選択の中身は経理の話ではなく、評価制度の話になる。
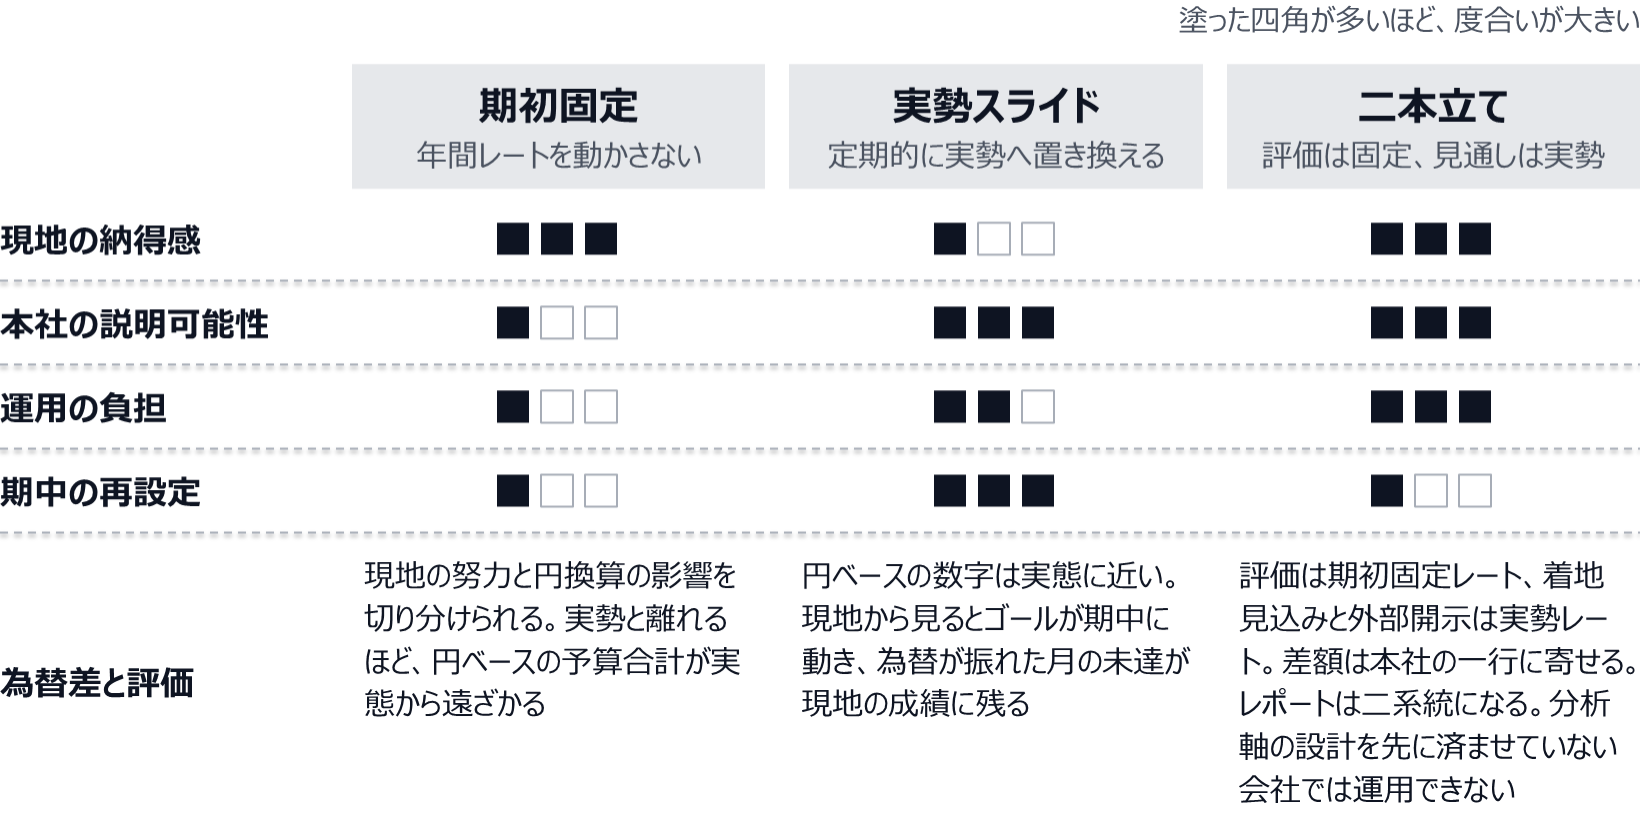
具体的には、レートを決めることは「現地が背負う為替」と「本社が背負う為替」の境界を決めることに等しい。現地に円換算後の数字で目標を与えれば、現地は自分で動かせない変数で評価されることになる。逆に期初固定レートで現地を評価すれば、円ベースの全社予算は実勢から離れていき、取締役会で着地の説明が付かなくなる。どちらを取るかの話であって、正解のレート水準があるわけではない。
三つの型は、為替差を誰に背負わせるかが違う
予算書には、レートの水準より感応度を書く
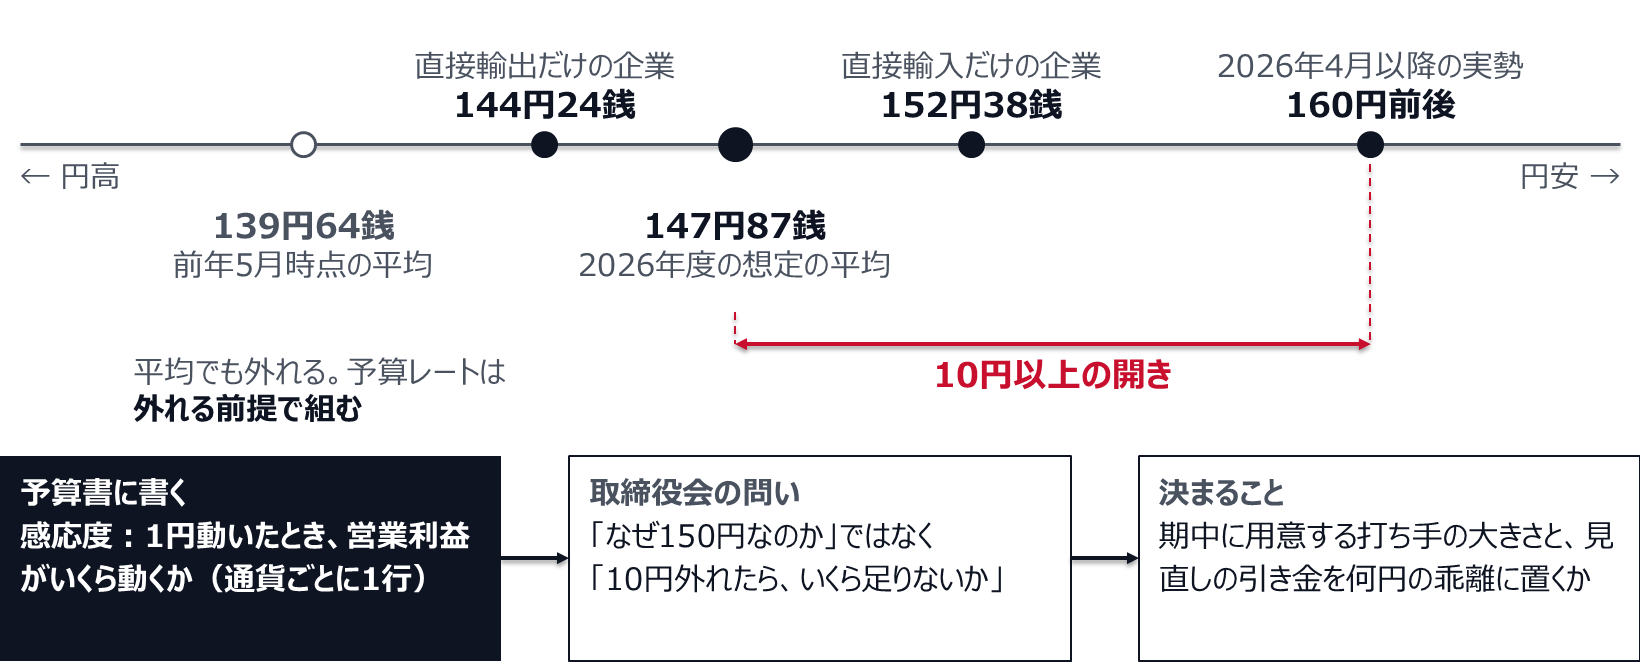
予算レートの水準に正解はないと書いたが、企業が実際にどこへ置いているかは調査で分かる。帝国データバンクが2026年5月18日から31日に行った調査(有効回答1万521社、うち想定為替レートを設定している2,290社を分析)では、2026年度の想定為替レートの平均は1ドル147円87銭で、前年5月時点の139円64銭より8円23銭円安の水準になった。直接輸入だけを行う企業は152円38銭、直接輸出だけを行う企業は144円24銭で、8円14銭の差がある。同じ調査は、2026年4月以降の実勢レートが160円前後で推移し、想定との間に10円以上の開きが残っているとも書いている(帝国データバンク「企業の想定為替レートに関する動向調査(2026年度)」)。
輸入企業と輸出企業で置き方が逆に振れるのは、為替が収益に効く向きが逆だからだ。それでも平均で10円外れている。水準の議論にどれだけ時間を使っても、予算レートは外れる前提で組むしかない。
だから予算書に載せるべきは、レートの水準より感応度である。1円動いたときに営業利益がいくら動くかを、通貨ごとに一行で添えておく。感応度が書いてあれば、取締役会は「なぜ150円なのか」ではなく「10円外れたらいくら足りないか」を議論できる。その金額が、期中に用意しておくべき打ち手の大きさになり、見直しの引き金を何円の乖離に置くかを決める材料にもなる。
想定レートは平均でも実勢と10円以上離れている。予算書には水準より感応度を書く
為替差の帰属先を、先に一行で決める
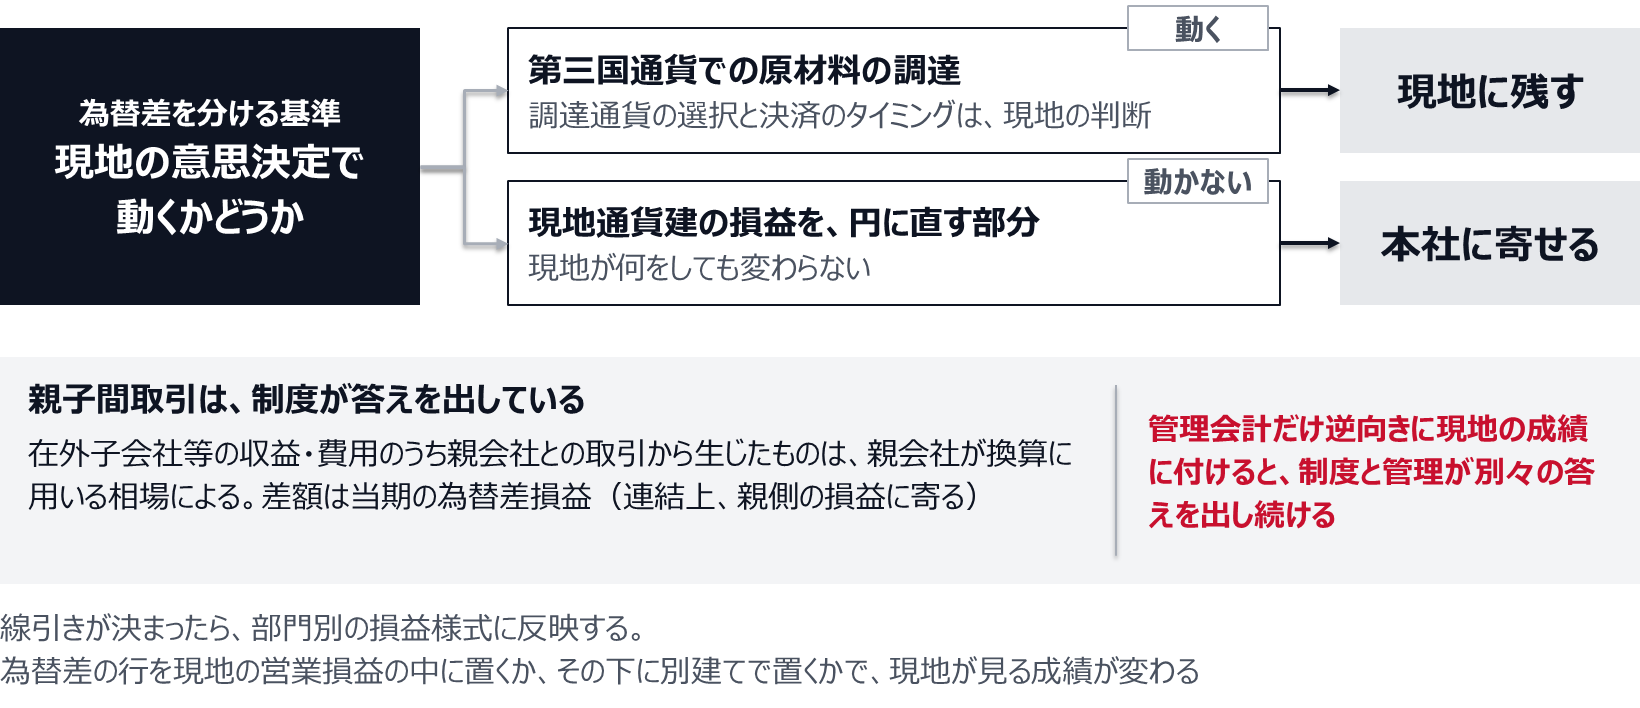
三つの型のどれを選ぶにせよ、その前に決めておくものがある。為替差のうち、現地に負わせる部分と本社が負う部分の境界だ。
分け方の基準は、現地の意思決定で動くかどうかに置く。現地が第三国通貨で原材料を調達している場合、その調達通貨の選択と決済のタイミングは現地の判断だから、生じた差は現地に残す。一方、現地通貨建の損益を円に直す部分は現地が何をしても変わらないので、本社に寄せる。
親子間取引の扱いは、制度の側がすでに答えを出している。外貨建取引等会計処理基準は、在外子会社等の収益・費用のうち親会社との取引から生じたものについて、親会社が換算に用いる為替相場によることとし、その結果生じる差額は当期の為替差損益として処理すると定めている。つまり親子間の換算差は、連結上すでに親側の損益へ寄せられている。管理会計だけ逆向きに、親子間取引の為替差を現地の成績に付ける運用にすると、制度と管理が別々の答えを出し続ける。 グループ内の価格そのものをどう決めるかは、この帰属先の判断と一体で設計する必要がある(グループ内取引価格の決め方、移転価格と管理会計を二本立てにして評価をずらさない)。
線引きが決まったら、部門別の損益様式に反映する。為替差の行を現地の営業損益の中に置くのか、その下に別建てで置くのかで、現地が見る「自分の成績」が変わる(部門別損益(事業部別P&L)の作り方、管理可能性で段階表示して共通費配賦の対立を防ぐ)。
為替差は、現地の意思決定で動く部分は現地に、動かない部分は本社に寄せる
見直しの引き金を、文章ではなく数字で書く
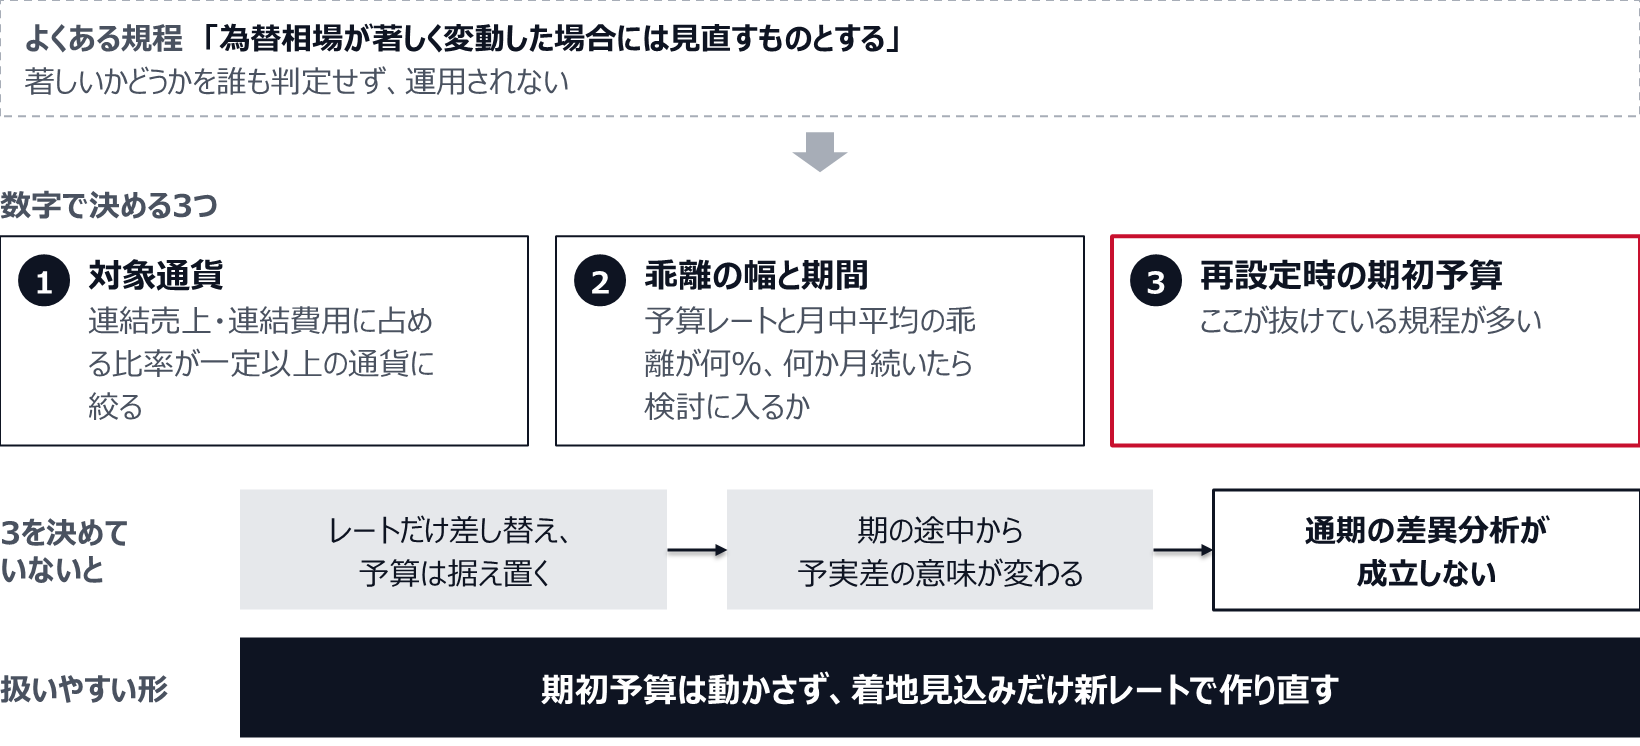
社内レートの規程でいちばん多い書き方が「為替相場が著しく変動した場合には見直すものとする」だ。これは運用されない。著しいかどうかを誰も判定しないまま、為替が落ち着いてから議論が始まる。
決めるのは三つでいい。第一に、対象通貨。全通貨を対象にすると事務が破綻するので、連結売上または連結費用に占める比率が一定以上の通貨だけに絞る。第二に、乖離の幅と期間。予算レートと月中平均の乖離が何パーセント、何か月続いたら再設定の検討に入るか。第三に、再設定したときに期初予算をどうするか。ここが抜けている規程が多い。
三つ目を決めていないと、レートだけ差し替えて予算を据え置く運用になり、期の途中から予実差の意味が変わる。前半の未達と後半の未達が別物になるので、通期の差異分析が成立しない。実務的には、期初予算は動かさず、着地見込みだけ新レートで作り直すのが扱いやすい。予算と見通しを別の帳票として持っている会社なら、追加の設計はほとんど要らない(予算を人事評価に紐づけると予測が歪む、目標と予測を分けて持つ予算設計)。四半期ごとに見通しを作り直す運用と組み合わせると、レート変更が特別なイベントでなくなる(ローリングフォーキャストと年度予算の違い、予算を残して予測を併走させる導入手順)。
見直しの引き金は、対象通貨、乖離の幅と期間、再設定したときの期初予算の扱いの3つを決める
「15%ルール」は、社内レートの見直し基準を定めた規定ではない
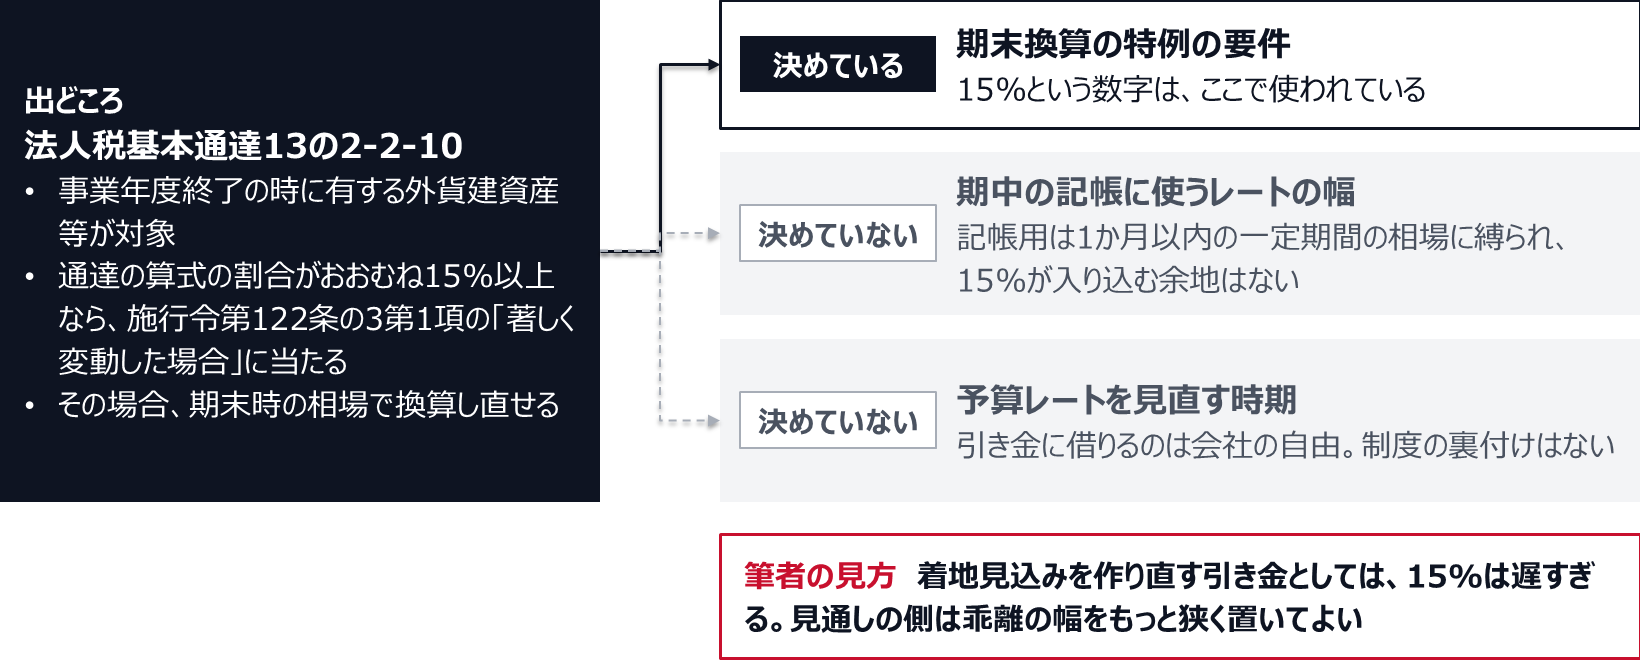
社内レートを調べると、「15%ルール」という言葉が一緒に出てくる。社内レートを見直す目安のように読めるが、出どころの規定は決算期末の換算を扱っている。
法人税基本通達13の2-2-10は、事業年度終了の時に有する外貨建資産等について定めた通達である。通達の算式で計算した割合がおおむね15%に相当する割合以上となるものは、法人税法施行令第122条の3第1項にいう「外国為替の売買相場が著しく変動した場合」に当たる。その場合は、期末時の相場で円換算し直せる(国税庁「第2節 外貨建資産等の換算等」)。15%という数字は期末換算の特例の要件であり、期中の記帳に使うレートの幅も、予算レートを見直す時期も決めていない。
記帳用のレートは、会計に使うレートの節で見たとおり1か月以内の一定期間の相場に縛られていて、15%という数字が入り込む余地はない。予算レートの見直しの引き金に15%を借りてくるのは会社の自由だが、制度の裏付けがあるわけではない。着地見込みを作り直す引き金としては、15%は遅すぎると筆者は考える。為替が15%動くまで見通しを据え置けば、取締役会に出す着地見込みは、その間ずっと実勢から離れた数字のままになる。現地の評価を固定レートで守ることと、見通しを早めに実勢へ寄せることは両立するので、見通しの側は乖離の幅をもっと狭く置いてよい。
「15%ルール」が決めているのは期末換算の特例の要件で、期中の記帳レートも予算レートの見直し時期も決めていない
評価は現地通貨で、投資判断は円で
最後に、レート以前の話を一つ。海外子会社の業績評価は現地通貨ベースで行い、増資・追加投資・撤退の判断は円で行う。この二つを分けておく。
現地の評価を円換算後の数字で行うと、現地が動かせない変数で評価することになり、目標が実質的に抽選になる。逆に投資判断を現地通貨だけで行うと、親会社が出しているのは円だという事実が抜け落ちる。現地通貨では毎年伸びているのに、円では一度も回収できていない子会社に、資本を入れ続ける会社がある。 二つの物差しを分けていない会社ほど、この状態に長く気づかない。
円ベースで何が起きているかを分解して見せるには、為替が財務諸表のどこから入ってくるかを整理しておく必要がある(為替差損益と為替換算調整勘定の違い、外貨建取引と在外子会社の換算)。そのうえで、エクスポージャーそのものを減らすかどうかは、社内レートの設計とは別の意思決定になる(為替ヘッジ会計を使わないという判断、計上済みの債権債務への予約なら期ズレは残らない)。
アジアに三つの販売子会社を持つ部品メーカーで、社内レートの規程を作り直したケースがある。それまでは期初に決めた年間レートを、記帳にも予算にも同じように使っていた。決算では実勢に直すため、月次で見ている数字と決算数値が毎月ずれ、経理はそのずれを「換算調整」という一行で処理していた。この一行の中身を説明できる人が社内にいなかった。作り直しでは、まず記帳用のレートを前月末の仲値に固定し、継続適用することを規程に書いた。次に予算レートを期初固定のまま残し、評価は現地通貨と固定レート円の二つで行うことにした。実勢との差は本社の管理部門に一行で寄せ、現地の損益からは外した。最初の反応は経理からの反発だった。レポートが二系統になるからだ。ただし半年後の予実会議では、議題から「レートの話」が消えていた。現地の未達が為替のせいかどうかを議論する必要がなくなったためで、代わりに値引きの話が最初の議題になった。本社に寄せた一行の金額は、その期の後半で当初想定を大きく超えて膨らんだ。誰の成績でもない場所に置いたことで、初めてその大きさが見えた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決めるのは水準ではなく、置き場所
社内レートの議論が毎年ふりだしに戻るのは、水準を決めようとしているからだ。何円が正しいかという問いに答えはない。答えがあるのは、為替差を誰の成績に置くかという問いのほうで、これは経理ではなく経営が決める。
着手するなら順序は決まっている。まず記帳用のレートが基準と通達の枠に収まっているかを確認する。次に予算レートを、記帳用とは別の規程として切り出す。そのうえで為替差の帰属先を一行で書き、見直しの引き金を数字で定める。この四つが揃えば、レートの議論は年に一度で終わる。揃っていない会社は、毎月やることになる。


