海外販売子会社のP&Lを何年か並べると、営業利益率がほぼ同じ幅に収まっていることに気づく。現地の責任者は「今期は販管費を絞った」と言うが、利益率は動かない。動かないのが正しい。その利益率は現地の実力ではなく、移転価格の設計値だからだ。限定的な機能しか負わない販売子会社に一定の営業利益率を残す前提で価格を決め、レンジを外れそうなら期末に仕入価格を調整して戻す——そう設計しているなら、子会社の営業利益は定義上ほぼ固定される。それを業績評価に使うと、現地は「何をやっても数字は変わらない」と学ぶ。税務のための価格を、そのまま経営管理の物差しに流用したことによるねじれである。
利益率が動かないのは、そう設計したから
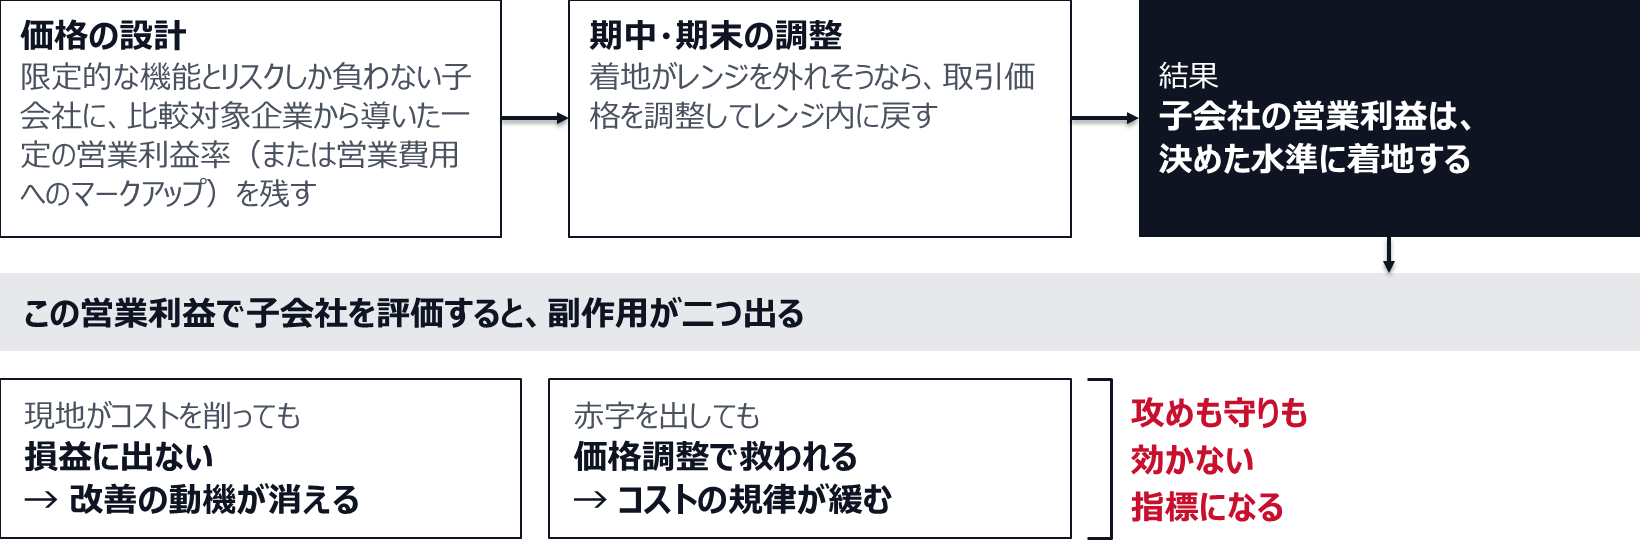
移転価格税制は、国外の関連会社との取引を独立企業間価格で行ったものとみなして課税する仕組みだ(日本では租税特別措置法66条の4)。算定方法のうち実務で多く使われるのが取引単位営業利益法(TNMM)で、限定的な機能とリスクしか負わない販売子会社や受託製造子会社に、比較対象企業から導いた一定の営業利益率——あるいは営業費用に対する一定のマークアップ——を残す形をとる。年度の着地がレンジを外れそうなら、期中や期末に取引価格を調整してレンジ内に戻す。
この設計の帰結は明快だ。子会社の営業利益は、あらかじめ決めた水準に着地する。ここを理解しないまま営業利益で子会社を評価すると、副作用が二つ出る。現地がコストを削っても損益に出ないので改善の動機が消え、逆に赤字を出しても価格調整で救われるためコストの規律が緩む。攻めも守りも効かない指標で評価していることになる。
子会社の営業利益率が動かないのは、そう設計したからだ
なお、一の国外関連者との前事業年度の取引金額(受払合計)が50億円以上、または無形資産取引が3億円以上なら、ローカルファイルを確定申告期限までに作成する同時文書化の義務がかかる。この文書と社内資料の整合は、後で効いてくる。
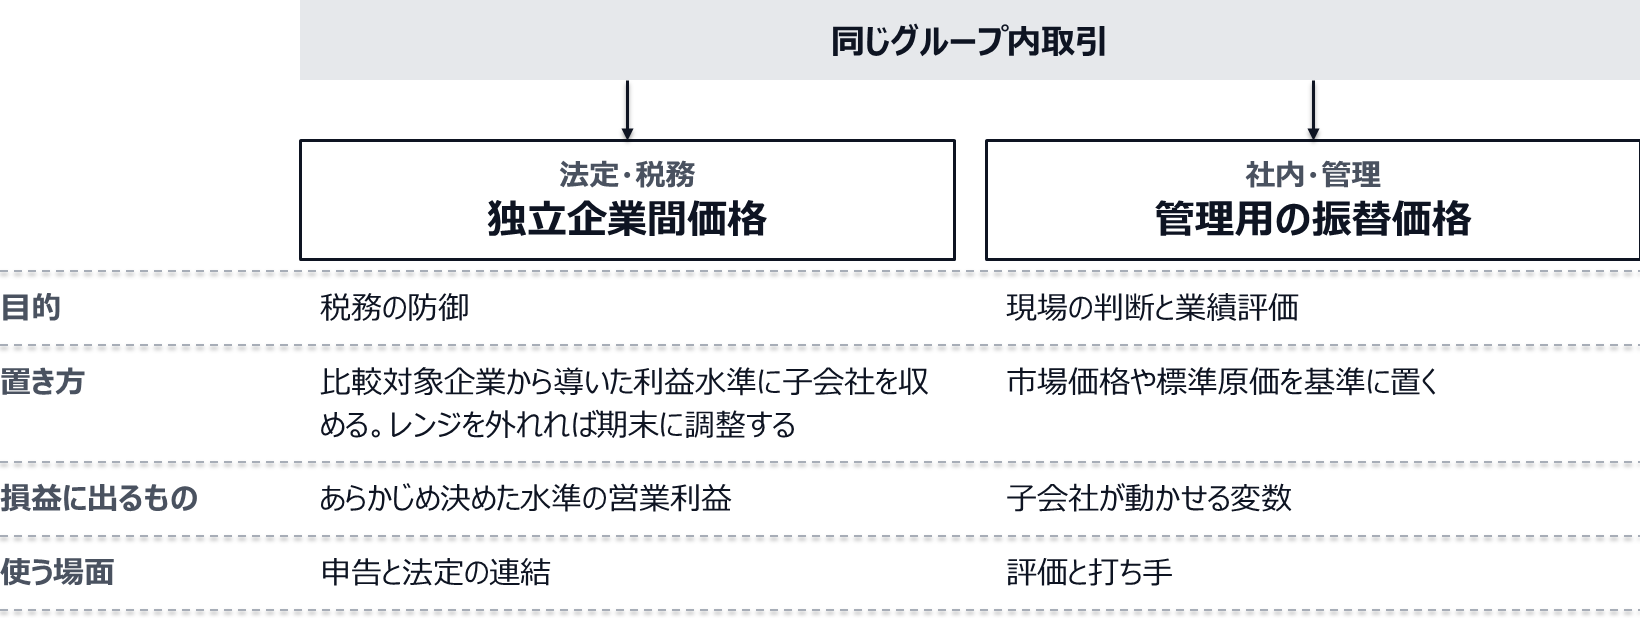
税務用と管理用を、目的で割る
同じグループ内取引に、目的の違う二つの価格を設ける。
管理用の価格を何で置くか
管理用の振替価格には、実務上おおむね三つの置き方がある。
| 置き方 | 向く場面 | 注意点 |
|---|---|---|
| 市場価格 | 同じ製品を外部にも売っている | 外販が無い製品には使えない |
| 標準原価+一定マージン | 製造親会社から子会社へ供給する | 標準の改定ルールを先に決める |
| 全部原価(マージンなし) | 子会社をコストセンターと位置づける | 子会社側の採算は見えなくなる |
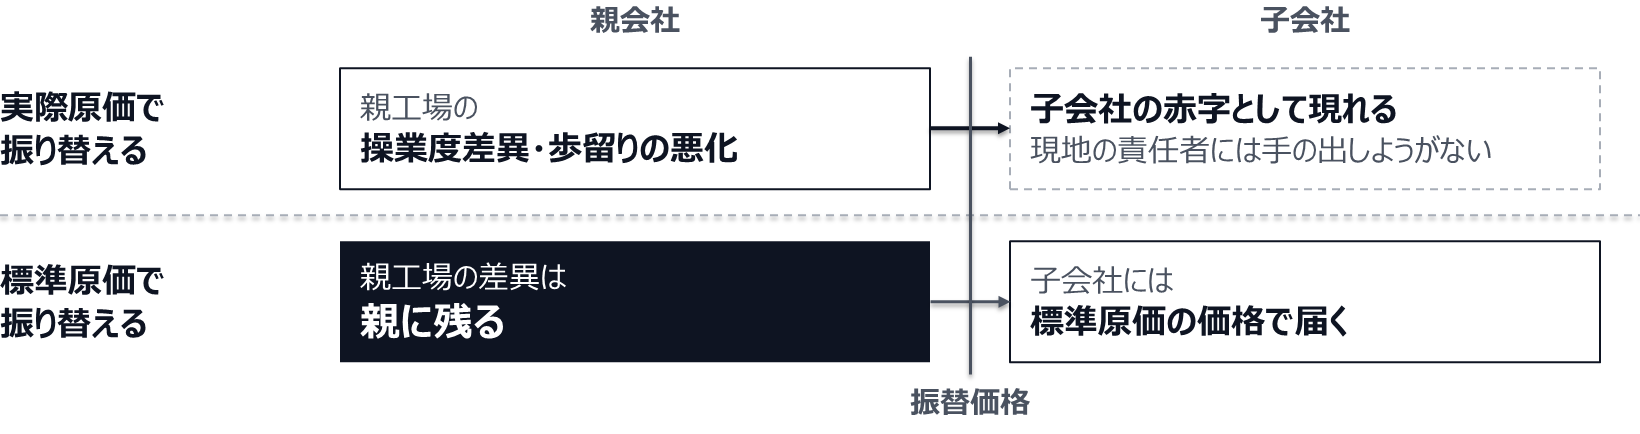
選ぶ基準は精緻さではない。その価格で、子会社が動かせる変数だけが損益に出るかの一点だ。実際原価をそのまま振り替えると、親工場の操業度差異や歩留りの悪化が子会社の赤字として現れ、現地の責任者には手の出しようがない。標準原価で振り替えれば、親工場の非効率は親に残る。責任と数字を一致させる考え方は、部門別損益で管理可能費と管理不能費を分けるのと同じ構造だ(部門別損益(事業部別P&L)の作り方、管理可能性で段階表示して共通費配賦の対立を防ぐ)。
標準原価で振り替えれば、親工場の非効率は親に残る
ブリッジがないと、二本立ては信用されない
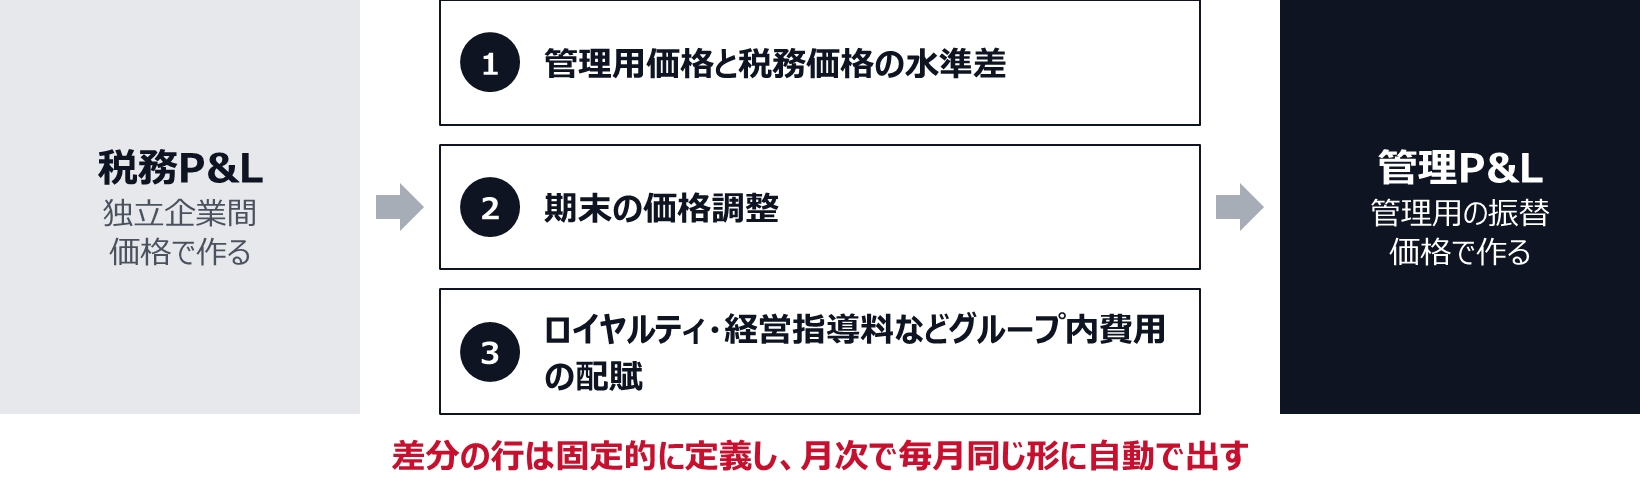
二本立てが社内で受け入れられるかどうかは、二つのP&Lの差を毎月同じ形で説明できるかにかかっている。差分の行はだいたい三つに収まる。①管理用価格と税務価格の水準差、②期末の価格調整、③ロイヤルティ・経営指導料などグループ内費用の配賦。この三行が固定的に定義され、月次で自動的に出るなら、「どちらの数字が本当なのか」という不毛な議論は起きない。逆にブリッジを用意しないまま二本目を作ると、会議は数字の正しさを争う場に変わる(管理会計と財務会計の数字が合わない原因と、毎月説明できるブリッジ表の作り方)。
二つのP&Lの差は、固定の三行で毎月説明する
もう一点、税務側の注意がある。管理用の資料が移転価格文書と矛盾する主張を含んでいると、調査の場でそれを突かれる。たとえば文書上は在庫リスクを親が負う前提なのに、社内資料では子会社の判断で在庫を持たせている、といった食い違いだ。管理用P&Lには業績評価目的であることを明記し、機能とリスクの記述——誰が価格決定権を持ち、誰が在庫と信用のリスクを負うか——は文書と揃えておく。二本立ては、税務上の主張を弱めるためではなく、経営判断を取り戻すために作るものだ。
評価は、損益でなく動かせる変数で
管理用価格を用意しても、評価指標が営業利益率のままでは意味が薄い。販売子会社が実際に動かせるのは、販売数量、値引きとリベートの水準、販管費、売掛の回収、在庫の日数だ。だからKPIはネット売上、値引き率、販管費率、キャッシュ・コンバージョン・サイクル(CCC)に置き換える。値引きとリベートを差し引いたネットの売上で見ないと、顧客別の採算も現地の努力も読めない(値引き・リベート・販促費の管理|ネット売上で見ないと顧客別の採算は読めない)。営業利益率が設計値である以上、評価に使うべき数字はその手前にある。
評価は、子会社が動かせる変数に置く
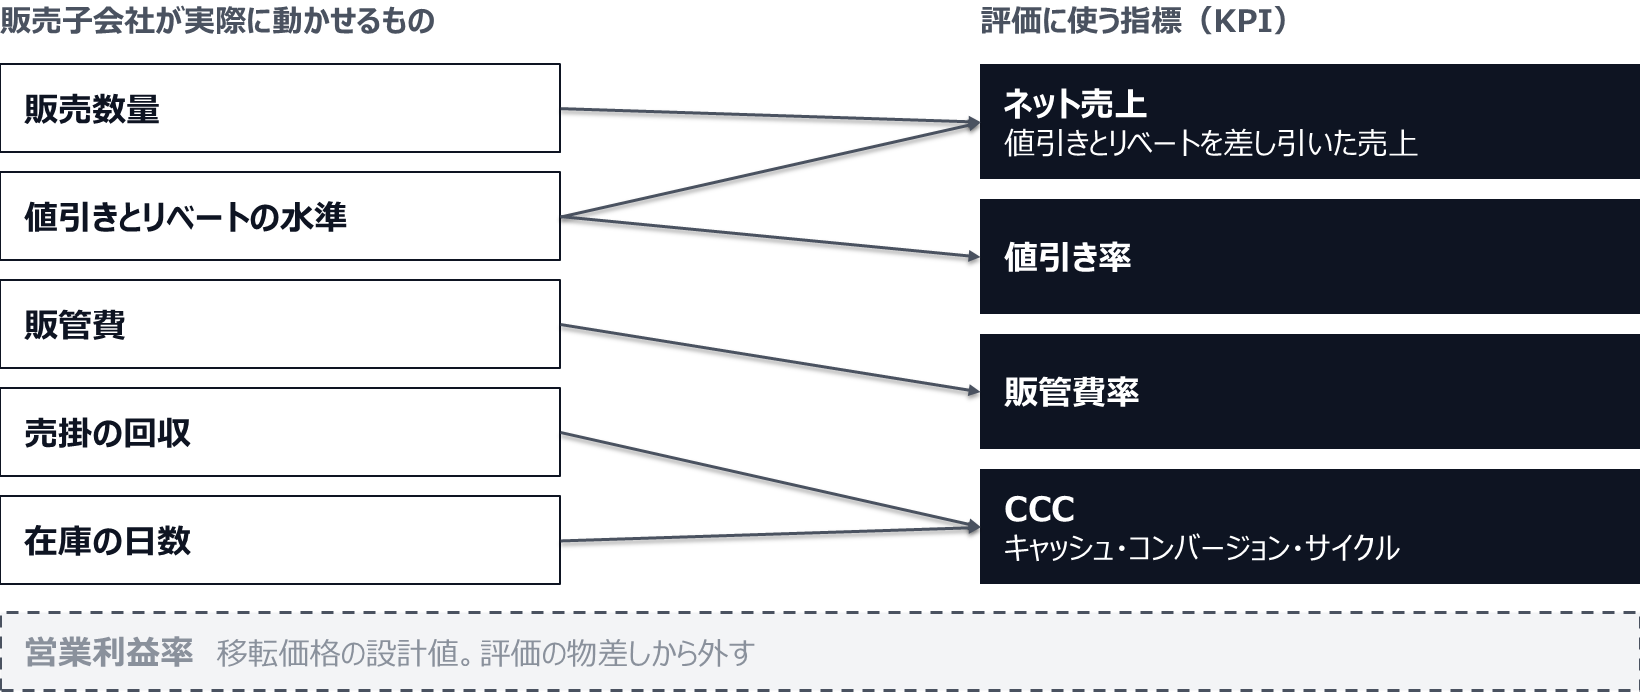
ある製造業では、アジアの販売子会社3社の営業利益率がいずれも数年にわたり狭いレンジに収まっていた。本社は「現地の経営力に差がない」と受け止めていたが、実態は期末の価格調整で揃えていただけだった。現地の責任者からは「損益に出ないのに費用削減を求められる」という声が上がり、値引きの承認も緩んでいた。対策として、管理用の振替価格を標準原価に一定マージンを乗せた水準で固定し、期末の価格調整は管理P&Lに反映させない運用に変えた。差分は「価格水準差」「期末調整」「ロイヤルティ配賦」の三行で毎月出す形にした。管理P&Lで見ると、3社の実力差ははっきり分かれた。値引き率と販管費率をKPIに据え直したところ、翌年度に1社の値引き率が目に見えて下がった。税務側の申告と文書は従来どおりで、変えたのは社内で見る数字だけだ。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
税務の価格で、経営を評価しない
グループ内取引の価格は、税務の要請で決まる。それは避けられないし、避ける必要もない。問題は、その価格で作った損益をそのまま経営管理に持ち込むことだ。子会社の営業利益率が動かないのは実力ではなく設計であり、そこに評価をぶら下げれば、現地は数字を諦める。管理用の振替価格を別に置き、子会社が動かせる変数だけが損益に出る形にして、税務P&Lとの差は固定の三行で橋渡しする。評価指標は営業利益率から、値引き率・販管費率・回収と在庫に移す。税務で守る数字と、経営で見る数字を分けたときに、海外子会社の実力が初めて比較できる形で並ぶ。