需要が落ちて工場の稼働率が下がった。すると原価計算が奇妙な信号を出す。作る量が減ったのに、製品一個あたりの原価が上がっているのだ。営業は「原価が上がったから値上げしたい」と言い、経営は「この製品はもう採算が合わない、撤退では」と身構える。だが冷静に見ると、材料費も加工の手間も一個あたりは何も変わっていない。上がったのは、使われなかった設備の固定費が、少なくなった生産量に厚く乗ってきた分だけだ。稼働の低下という設備側の問題を、製品の採算問題と取り違えている。この取り違えは、値上げ・受注・撤退という重い判断を連鎖的に誤らせる。
なぜ稼働が落ちると単価が上がるのか
製品原価は、大きく変動費と固定費でできている。材料費や外注加工費のような変動費は、作る量に比例して総額が動くので、一個あたりは生産量が変わってもほぼ一定だ。問題は固定費——減価償却費、工場の賃料、常用の人件費など——で、これは生産量がゼロでも発生し、総額が動かない。この固定費を「その月に作った量」で割って製品に乗せると、生産量が減ったときに一個あたりが膨らむ。
製品単価は、変動費に加えて『固定費÷生産量』が乗る。生産量が減ると後者が膨らむ。
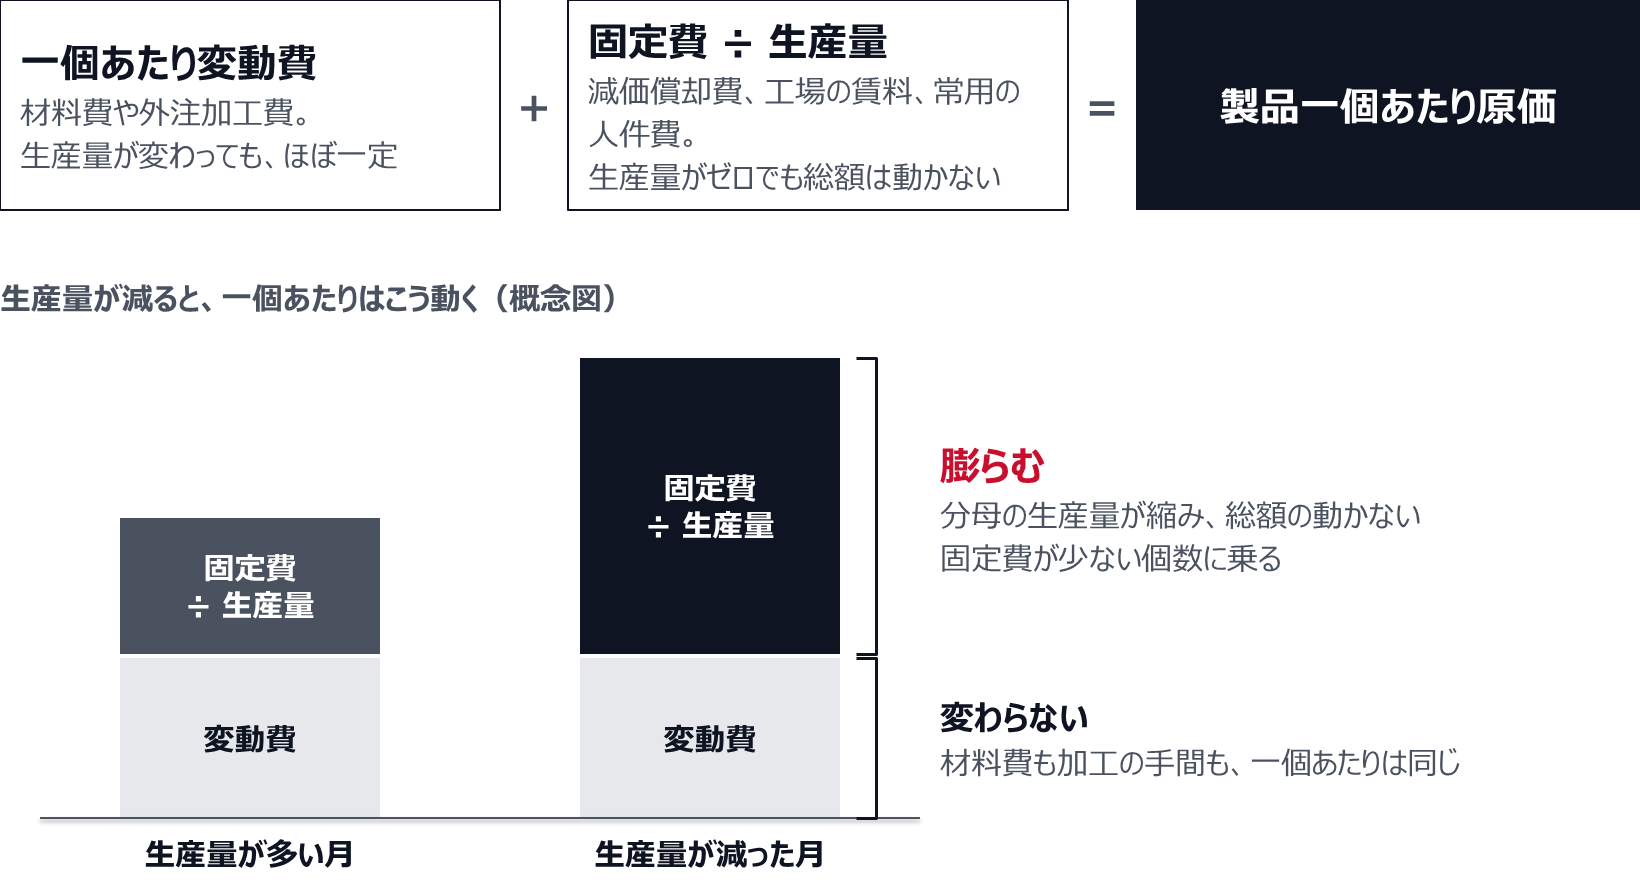
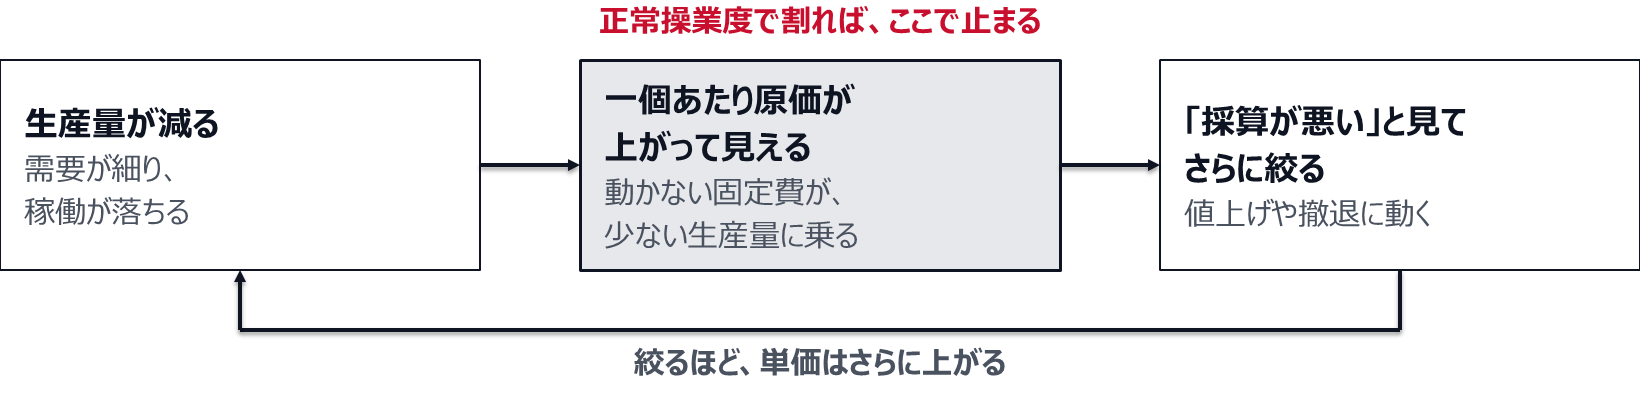
つまり稼働が落ちたときに上がって見える単価は、製品の実力ではなく、その月にたまたま設備が遊んでいたという事実を映している。この数字をそのまま使うと、需要が細っている製品ほど原価が高く見え、「採算が悪いからさらに絞る」→「絞るとますます単価が上がる」という悪循環に入る。値決めの土台がこれでは、判断が歪む(限界利益と貢献利益の違いと使い方、値引きの下限と撤退ラインを決める)。
上振れした単価を製品の採算と読むと、絞るほど単価が上がる輪に入る
遊休分を「操業度差異」として切り出す
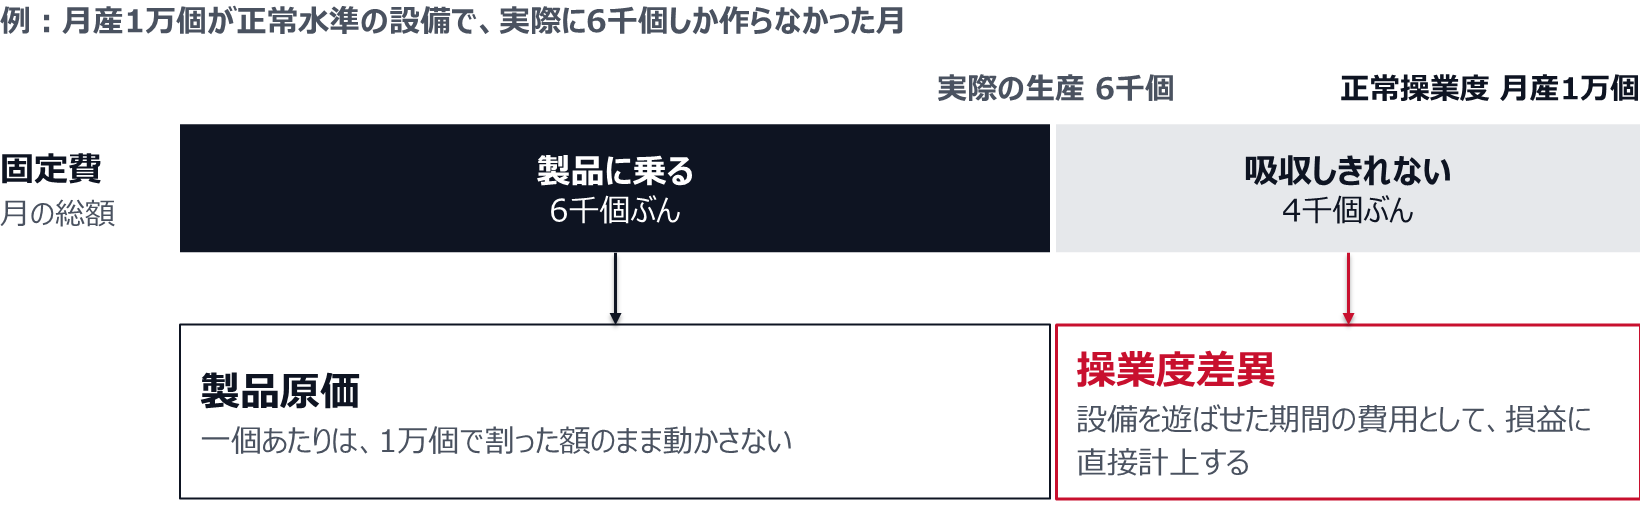
歪みを止める考え方は決まっている。固定費を「実際に作った量」で割るのをやめ、正常な操業度(あるべき稼働水準)で割る。正常操業度で割った固定費だけを製品原価に乗せ、実際の稼働がそれに満たなかったために吸収しきれなかった固定費は、製品ではなく期間の費用として別建てにする。この吸収しきれなかった分が操業度差異(キャパシティ差異)だ。
- 正常操業度で製品原価を計算する:たとえば月産1万個が正常水準の設備なら、固定費は常に1万個で割った額を一個に乗せる。実際に6千個しか作らなくても、製品原価は1万個ベースのまま動かさない。
- 遊休分は操業度差異に落とす:正常なら1万個ぶん吸収できた固定費のうち、6千個ぶんしか製品に乗らなかった差額(4千個ぶんの固定費)は、その月に設備を遊ばせたコストとして損益に直接計上する。
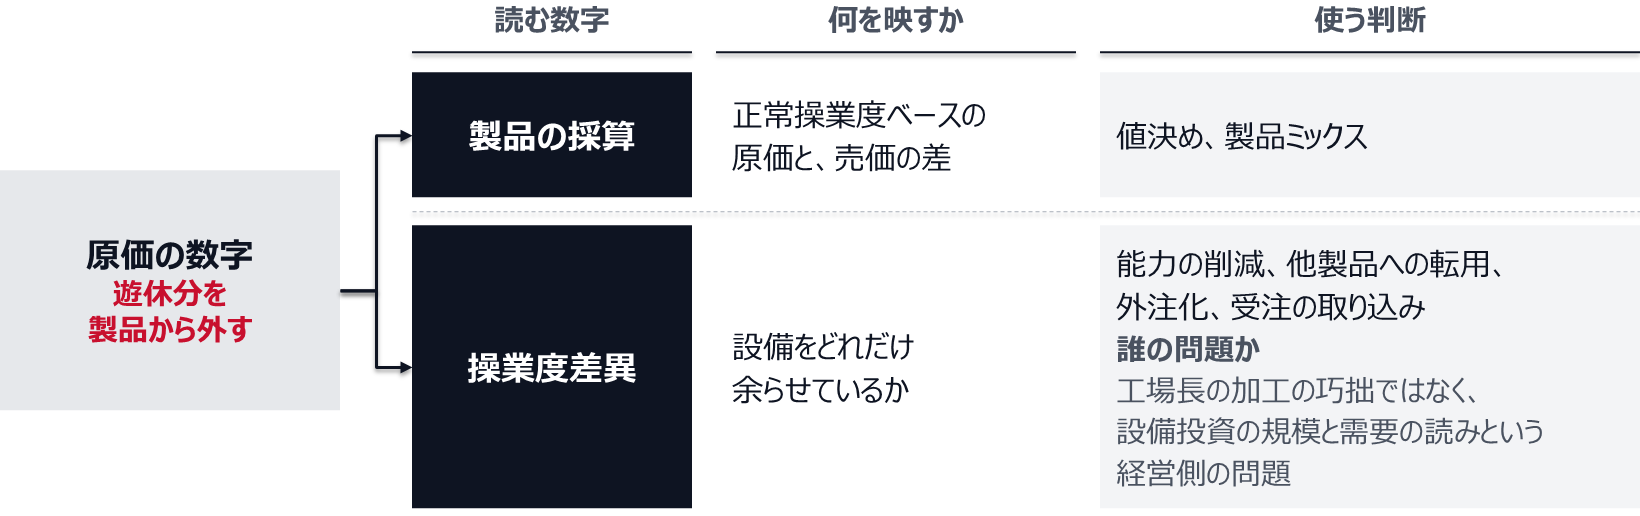
- 責任の所在が変わる:製品原価が稼働に振られなくなると、操業度差異は「設備をどれだけ遊ばせたか」を単独で映す指標になる。これは工場長の加工の巧拙ではなく、設備投資の規模と需要の読みという経営側の問題だ。
製品には正常操業度で割った固定費だけを乗せ、吸収しきれない分は期間の費用にする
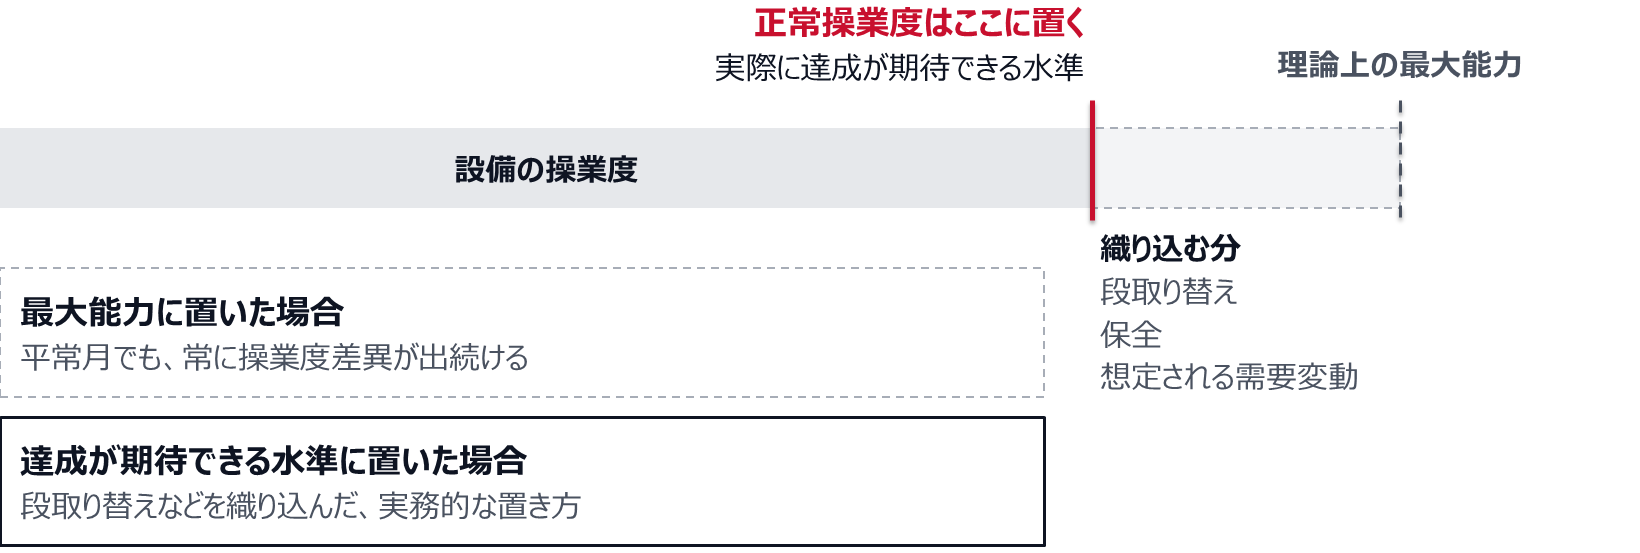
正常操業度をどこに置くかには幅がある。設備の理論上の最大能力より、段取り替えや保全・想定される需要変動を織り込んだ「実際に達成が期待できる水準」に置くのが実務的だ。ここを最大能力で置くと、平常月でも常に操業度差異が出続けてしまう。
正常操業度は、理論上の最大能力より手前の、実際に達成が期待できる水準に置く
判断を「工場の巧拙」でなく「設備の持ち方」に戻す
この切り出しがなぜ効くか。遊休分を製品から外すと、経営が見る二つの数字が別々に読めるようになる。一つは製品そのものの採算——正常操業度ベースの原価と売価の差で、これは値決めと製品ミックスの判断に使う。もう一つは操業度差異——設備をどれだけ余らせているかで、これは能力の削減、他製品への転用、外注化、あるいは受注の取り込みといった、キャパシティ側の判断に使う。
遊休分を外すと、製品の採算と設備の余りを別々の判断に使える
ある部品メーカーは、主力製品の受注が細り、原価計算上の単価が上がったのを見て「不採算品」として値上げに動いた。だが値上げで受注はさらに逃げ、単価はもっと上がった。原価の中身を分解すると、上振れのほとんどは実際生産量で割った減価償却費で、正常操業度ベースに引き直すと製品自体は依然として貢献利益を稼いでいた。真の問題は製品でなく、需要に対して設備が過大だったことだった。打ち手は値上げではなく、遊休ラインの一部を別製品の生産に振り替え、埋まらない分を操業度差異として可視化して設備計画の議論に載せることだった。製品と設備の問題を分けた瞬間に、打つべき手が入れ替わった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
まず、原価が「作った量」で割られていないか確かめる
自社の製品原価が稼働の波で上下しているなら、固定費を実際生産量で割っている可能性が高い。まず確かめるのは、製品原価が「その月に作った量」で計算されているか、「正常な操業度」で計算されているかだ。前者なら、遊休分が製品に紛れ込み、値決めと撤退判断を稼働の波にさらしている。正常操業度を一つ定め、そこで割った固定費を製品に乗せ、吸収しきれない分を操業度差異として損益に出す。この一手で、製品の採算と設備の余りを別々に読めるようになる。標準原価と差異分析の運用に組み込むと、毎月の差異が改善行動に翻訳しやすい(標準原価と原価差異分析の使い方、差異を責任部署と改善行動に変える読み方)。
稼働が落ちると単価が上がって見えるのは、動かない固定費を減った生産量で割っているからだ。この数字で値上げや撤退を決めると、「不採算だから絞る→絞るとさらに単価が上がる」という悪循環に入る。
自社の製品原価は、固定費をその月に作った量と正常な操業度のどちらで割っているか。前者なら、実際に達成が期待できる水準で正常操業度を一つ定め、吸収しきれない遊休分を操業度差異として期間費用に切り出す。その差異は工場長の巧拙の評価ではなく、設備の持ち方の議論に回す。