

「うちの投資判断のハードルレートは何%ですか」と聞かれて、即座に根拠を語れるCFOは意外と少ない。多くの会社が「全社WACC(資本コスト)をそのまま使っています」と答える。だが、この答え方が投資判断を静かに歪めている。WACCは過去の平均値であって、これから打つ一手のリスクを映していない。本稿は、なぜ全社一律WACCが危険なのか、そして事業リスク別・案件別にレートを刻む実務手順を、現場でそのまま動かせる粒度で書く。
なぜ全社一律WACCが投資を歪めるのか
WACC(Weighted Average Cost of Capital=株主と銀行に払うコストを加重平均した、会社全体の資金調達コスト)は、定義からして「今ある事業ポートフォリオの平均リスク」を表す。問題はここにある。あなたが次に検討している投資は、その平均とは違うリスクを背負っているからだ。
例を挙げる。既存設備の更新投資と、未進出の海外市場への新規参入。この二つにまったく同じ割引率を当てれば、何が起きるか。
同じ割引率を当てると、低リスクと高リスクで逆向きの誤判定が起きる
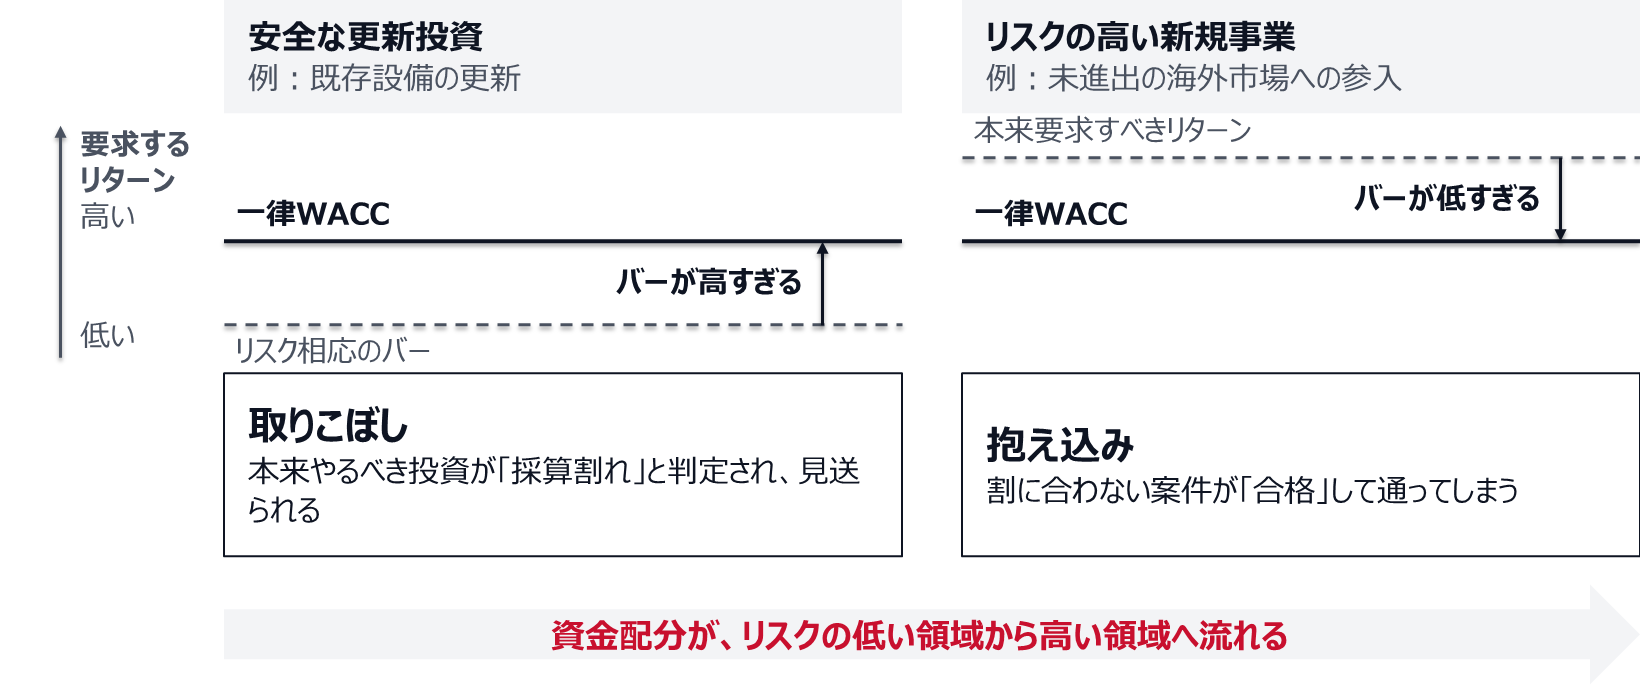
安全な更新投資には高すぎるハードルが課され、本来やるべき投資が「採算割れ」と判定されて見送られる。逆に、リスクの高い新規事業には低すぎるハードルしか課されず、本来はもっと高いリターンを要求すべき案件が「合格」して通ってしまう。
結果として、低リスク事業では価値を生む投資を取りこぼし、高リスク事業では割に合わない投資を抱え込む。社内の資金配分が、リスクの低い領域から高い領域へと、じわじわと間違った方向に流れていく。一件ごとの誤差は小さくても、毎期積み重なれば資本効率を蝕んでいく。これは判断ミスではなく、ものさしの設計ミスだ。
ハードルレートはWACCより高くて当たり前
もう一つ、WACCをそのまま使ってはいけない理由がある。実務のハードルレートは、理論上のWACCより構造的に高くあるべきだからだ。
オーストラリア準備銀行(RBA)が2021年に公表した分析が、この実態をはっきり示している。
しかも金利低下でWACCが2014年から約2ポイント下がった後も、企業はハードルレートをほとんど動かさなかった――いわゆる「ハードルレートの粘着性(stickiness)」だ。
この上乗せは、必ずしも不合理ではない。床(WACC)の上に、三つの根拠で上乗せが積まれている。
ハードルレートは、WACCの床に三つの上乗せを積んだもの
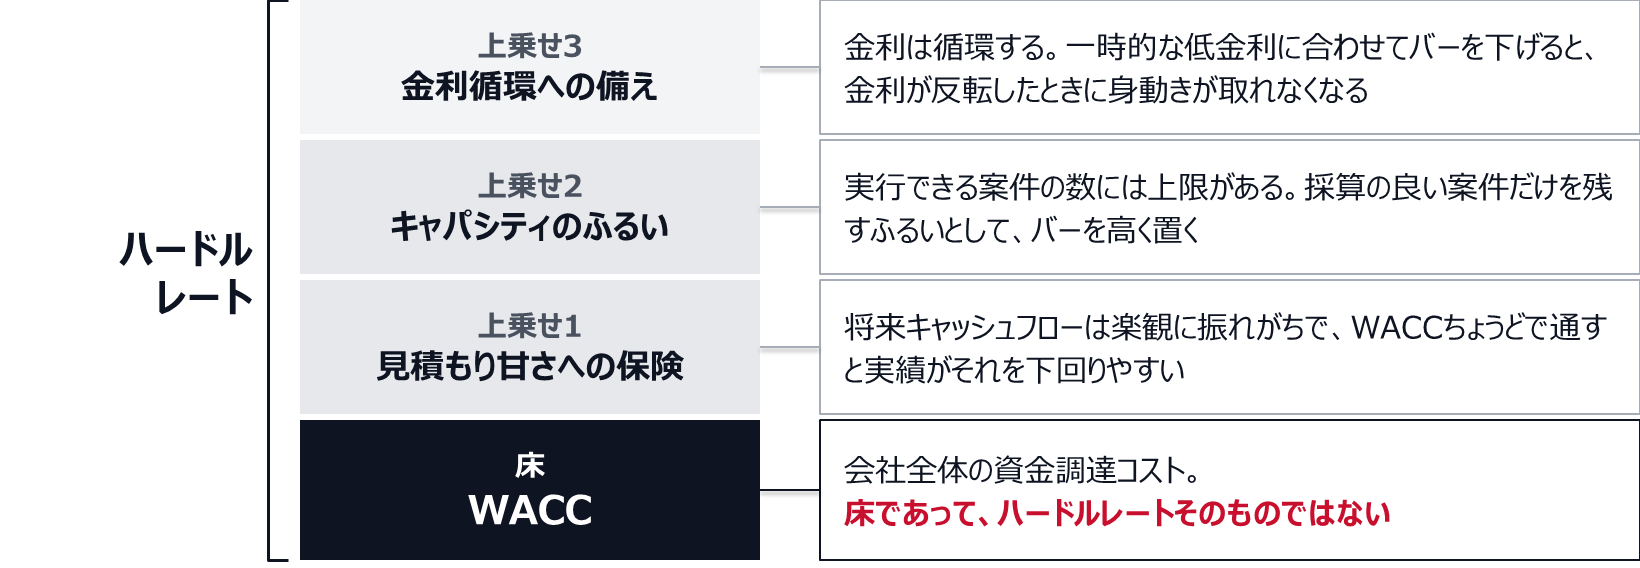
第一に、見積もりは外れる。将来キャッシュフローは楽観に振れがちで、WACCちょうどで通すと実績がそれを下回りやすい。上乗せは見積もり甘さへの保険だ。第二に、経営の手が足りない。実行できる案件の数には上限があるため、採算の良い案件だけを残す「ふるい」としてバーを高く置く(資本制約・キャパシティ制約への対応)。第三に、金利は循環する。一時的な低金利に合わせてバーを下げると、金利反転時に身動きが取れなくなる。
ここでCFOが取るべき姿勢は明確だ。「WACCが計算上6%だから6%で足切りします」では、上の三つのリスクを丸裸で受けることになる。WACCは床(フロア)であって、ハードルレートそのものではない。床の上に、どれだけの上乗せを、どんな根拠で積むのか。それを説明できることが、根拠を持った足切りラインの第一歩だ。
事業リスク別にレートを刻む――純粋プレイ法
では、事業ごとに違うレートをどう作るか。実務の王道は「純粋プレイ法(ピュアプレイ法)」だ。自社の事業に近い、その領域だけをやっている上場企業(純粋プレイ企業)の数字を借りてくる、という発想である。手順を分解する。
他社の市場データを借りて、事業ごとのリスクを再現する五段階
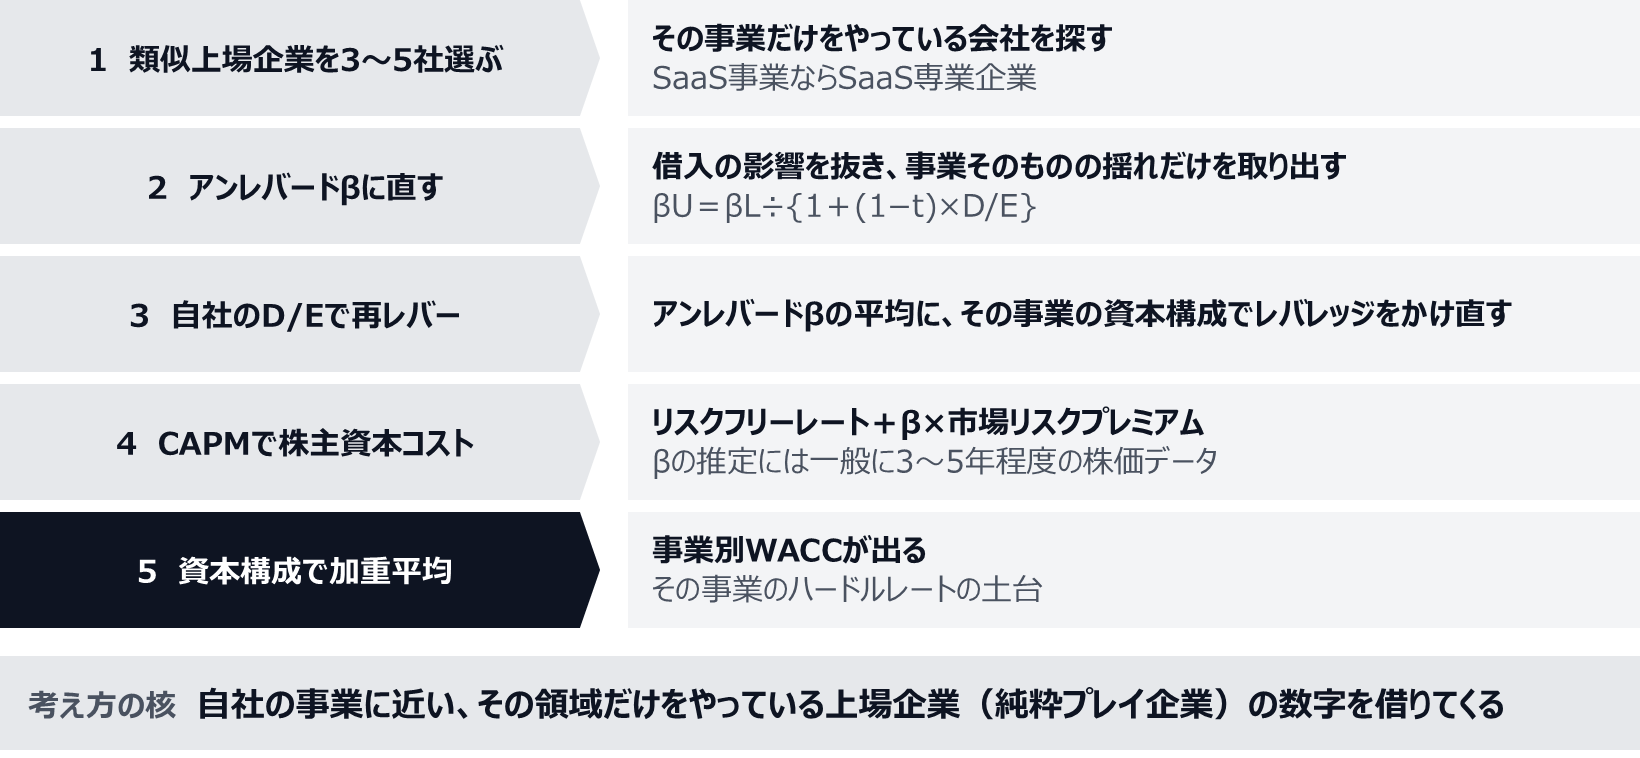
第一に、対象事業と似た上場企業を3〜5社選ぶ。SaaS事業を評価したいなら国内外のSaaS専業企業、不動産事業なら不動産専業、という具合に「その事業だけ」をやっている会社を探す。
第二に、各社のベータ(β=株価が市場全体に対してどれだけ振れるかを示すリスク指標。市場平均が1.0)を取得し、財務レバレッジ(借入の効き)を除いた「アンレバードβ」に直す。計算式は βU = βL ÷ {1+(1−t)×D/E}(tは実効税率、D/Eは負債÷株主資本)。借入の量は会社ごとに違うので、いったん借入の影響を抜いて「事業そのものの揺れ」だけを取り出す、という作業だ。
第三に、抜き出したアンレバードβの平均を、自社のその事業の資本構成(D/E)で再びレバレッジをかけ直す。
第四に、得られたβをCAPM(資本資産価格モデル)に入れて、その事業の株主資本コストを出す。式は 株主資本コスト = リスクフリーレート + β×(市場リスクプレミアム)。ベータの推定には一般に3〜5年程度の株価データを使う。
第五に、その事業の資本構成で加重平均し、事業別WACCを得る。これがその事業のハードルレートの「土台」になる。
案件別に最後の上乗せを足す――現場の運用設計
事業別WACCが出ても、まだ終わりではない。同じ事業の中でも案件ごとにリスクは違う。ここで「足切りライン=事業別WACC+案件リスクプレミアム」という二段構えにする。
足切りラインは、事業別WACCに案件のリスク区分プレミアムを足した二段構え
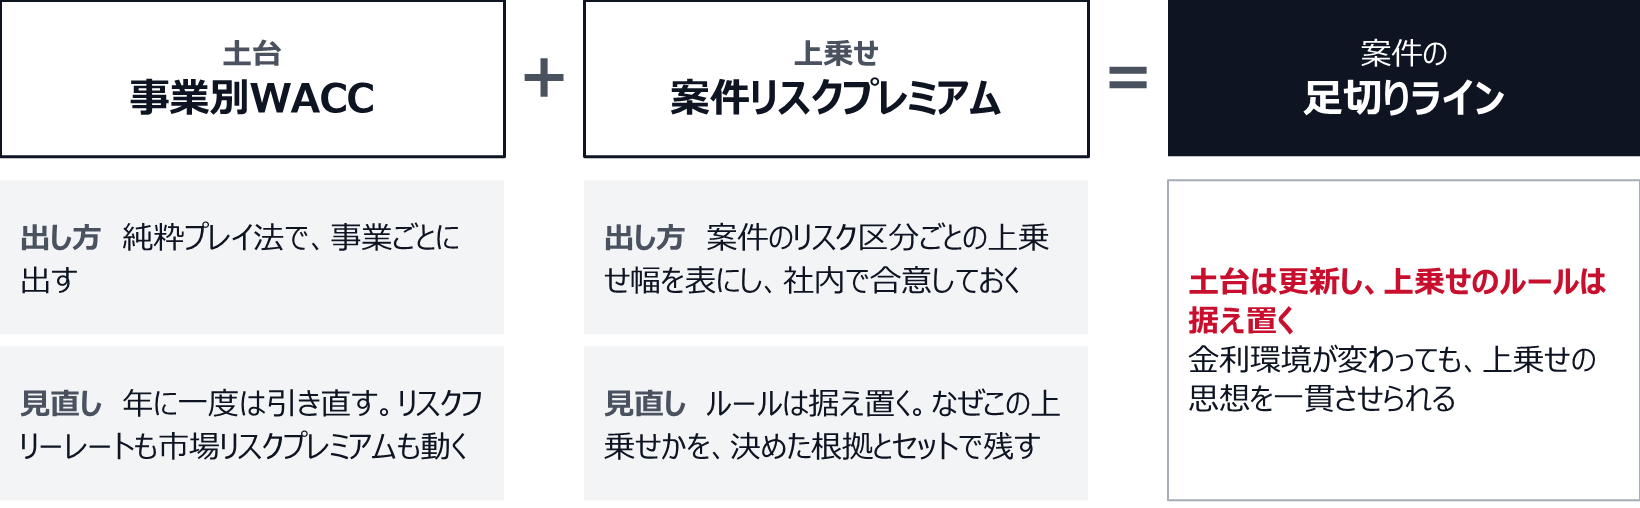
実務では、事業別WACCを基準に、案件のリスク区分に応じた上乗せをルール化しておくのが扱いやすい。区分と上乗せ幅をあらかじめ表にして社内で合意しておけば、案件ごとの「えいやっ」をなくせる。
案件のリスク区分が上がるほど、上乗せプレミアムを大きくする
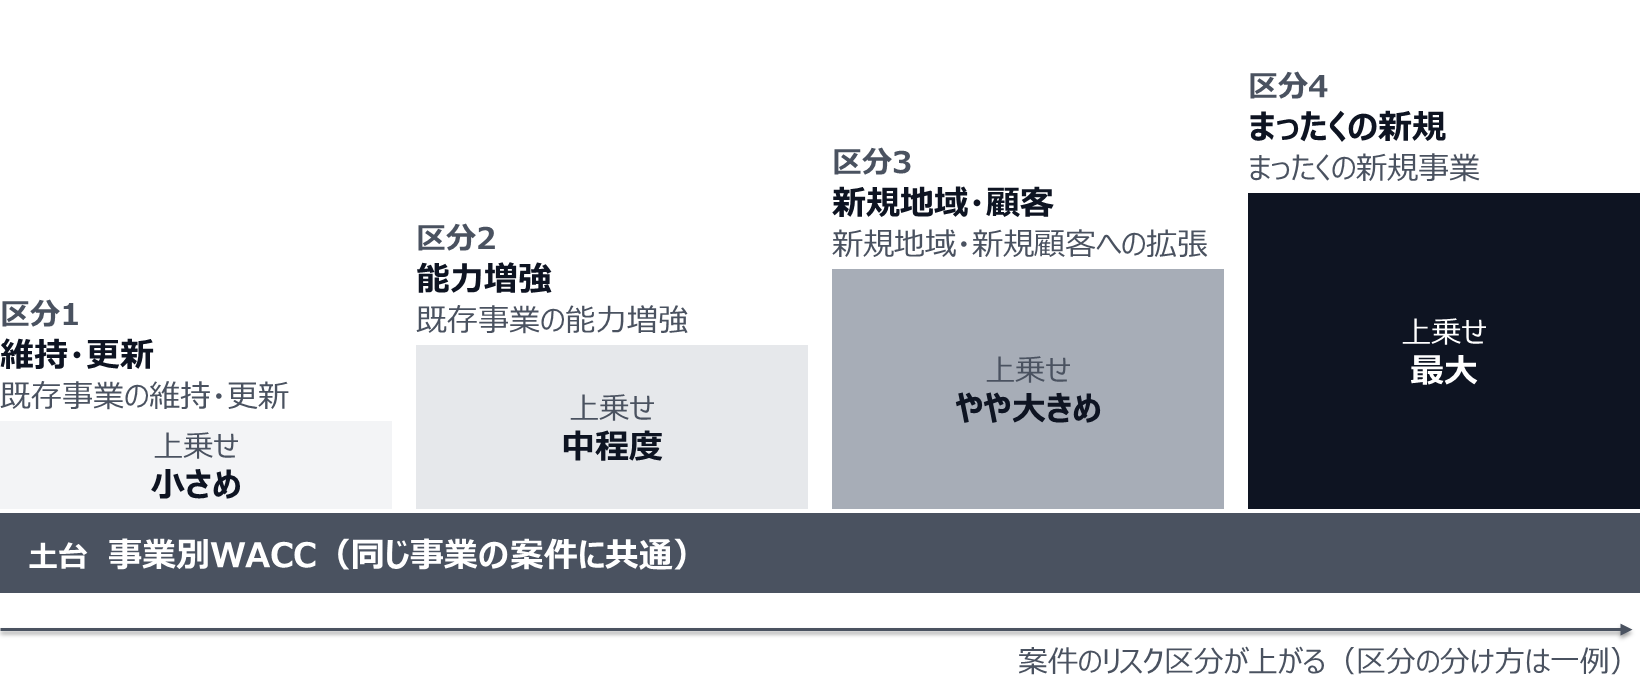
この運用には三つの勘所がある。
- 決めた根拠をセットで残す——なぜこの上乗せか一行で書けないレートは放置され、新たな「一律レート」と化す(RBAの粘着性はこの放置の産物)
- 刻みすぎない——事業を10も20も割ると現場は数字いじりに走る。数個の事業区分と4段階程度の案件区分に絞る
- 年に一度は床を引き直す——リスクフリーレートと市場リスクプレミアムは動く。土台のWACCは更新し、上乗せルールは据え置く二層構造にする
一つ目。レートは「決めた根拠」をセットで残す。なぜこの上乗せなのかを一行で書けないレートは、次の更新時に誰も触れなくなり、結局それが新しい「一律レート」と化す。RBAの粘着性の指摘は、まさにこの放置の産物だ。
二つ目。刻みすぎない。事業を10にも20にも割って別レートを当てると、現場は数字をいじって案件を通すゲームに走る。リスク特性が本当に異なる単位――せいぜい数個の事業区分と、4段階程度の案件区分――に絞る。客観性と実務性のバランスがここにある。
三つ目。年に一度は床を引き直す。リスクフリーレートも市場リスクプレミアムも動く。土台のWACCは更新し、上乗せルールは据え置く――この二層構造にしておくと、金利環境が変わっても上乗せの思想だけは一貫させられる。
ハードルレートは、CFOがリスクと資本配分に対する哲学を一枚で表明する場所だ。全社一律WACCは、その哲学を放棄して平均値に判断を委ねた状態にすぎない。「なぜこの%なのか」を事業と案件の言葉で語れること。それが、根拠を持った足切りラインの正体だ。


