「子会社ごとに口座と借入が散らばっていて資金効率が悪い。CMSを入れましょう」——銀行やコンサルからそう勧められて、導入に踏み切ろうとするCFOは多い。グループの余剰資金を親会社に集約し、借入と預金を相殺すれば、支払利息が減り、遊んでいる現金が減る。理屈は正しい。だが資金を親会社に集めるほど良いわけではない。 キャッシュプーリングやCMS(キャッシュマネジメントシステム)が手数料と運用の手間を上回って効くのは、子会社の数・海外比率・借入コストという三つの条件がそろった会社だけだ。条件を欠いたまま導入すると、システム費用と管理工数が節約額を上回り、資金効率を上げるつもりが固定費を増やして終わる。
「集約すれば得」は、なぜ会社によって崩れるのか
キャッシュプーリングの効果は、突き詰めれば二つしかない。ひとつは、ある子会社が借入をし、別の子会社が預金を寝かせている状態を相殺して、支払利息を減らすこと。もうひとつは、グループ全体の手元資金を親会社に集めることで、各社がバラバラに持っていた予備の現金を減らし、余剰を運用や返済に回すことだ。どちらも、会社ごとに資金の過不足がばらついていて、はじめて効く。
集約の効果は相殺と集約の2つで、どちらも資金の過不足のばらつきの上に立つ
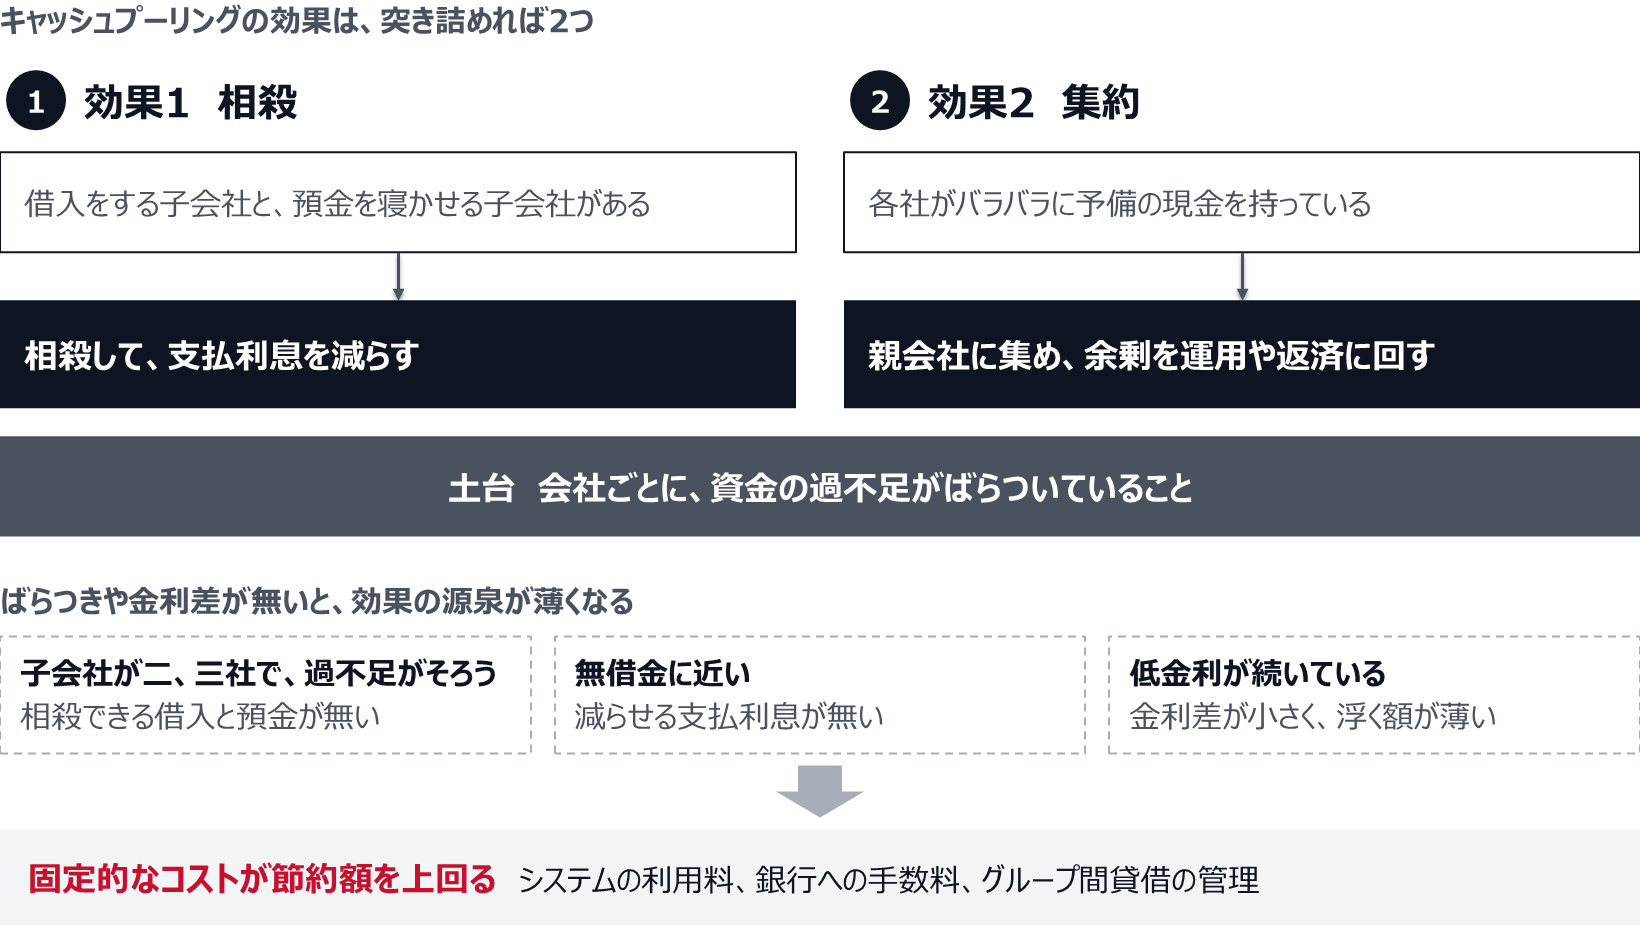
ここが会社によって崩れる分かれ目だ。子会社が二、三社しかなく、どこも同じように資金が足りない、あるいはどこも同じように余っているなら、相殺できる借入と預金がそもそも存在しない。借入がほとんど無く無借金に近い会社では、減らせる支払利息が無い。低金利が続く局面では、借入金利と預金金利の差が小さく、相殺で浮く額も薄い。効果の源泉が薄い会社に集約の仕組みだけを載せても、システムの利用料、銀行への手数料、グループ間貸借の管理という固定的なコストが、節約額を上回ってしまう。
三条件を二軸で見る——「資金のばらつき」と「金利差」
導入が効くかどうかは、資金の過不足が会社ごとにどれだけばらついているかと、借入と預金の金利差がどれだけ大きいかの、二軸で整理できる。海外比率は、このばらつきと金利差の両方を押し上げる要因として効く。
全面導入で効くのは、資金のばらつきと金利差の両方が大きい会社。
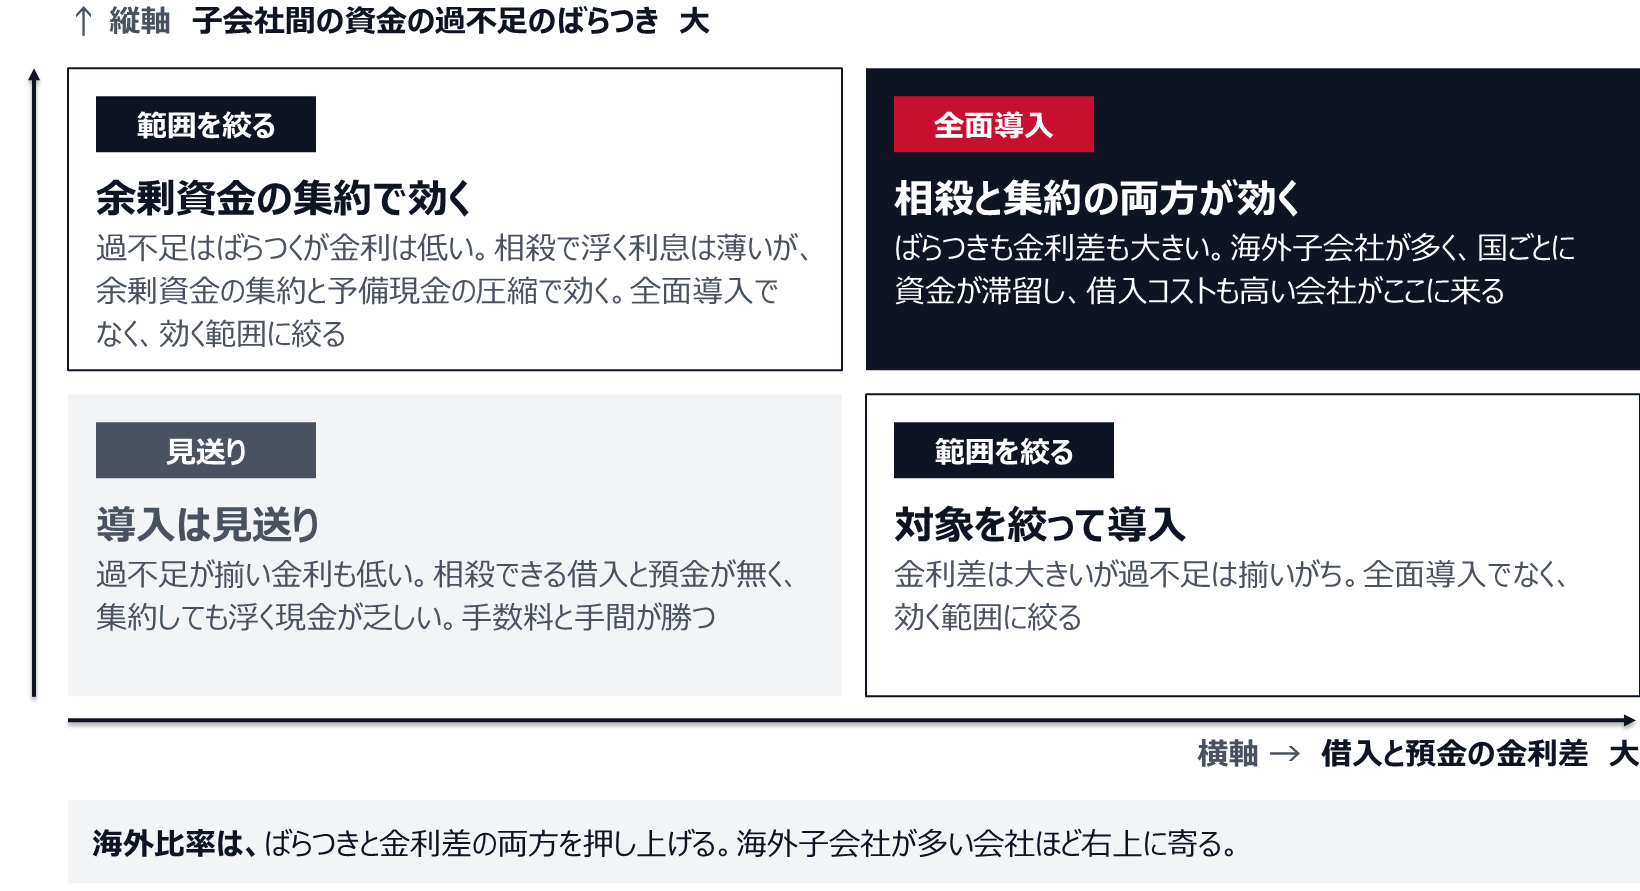
右上——子会社間の資金の過不足がばらつき、かつ借入と預金の金利差が大きい会社は、相殺と集約の両方が効く。海外子会社が多く、国ごとに資金が滞留し、借入コストも国内より高い会社がここに来る。逆に左下——過不足が揃っていて金利も低い会社は、集約しても浮く現金がほとんど無く、手数料と管理工数だけが残る。左上と右下は、全面導入でなく効く範囲を絞る判断になる。運転資本そのものを圧縮できていない会社は、資金を集約する前に各社のキャッシュコンバージョンサイクルを見直すほうが先に効くこともある(SAPで運転資本(CCC)を縮める手順、伝票と支払条件から回収・在庫・支払を動かす)。
導入前に、効果額を金額で試算する
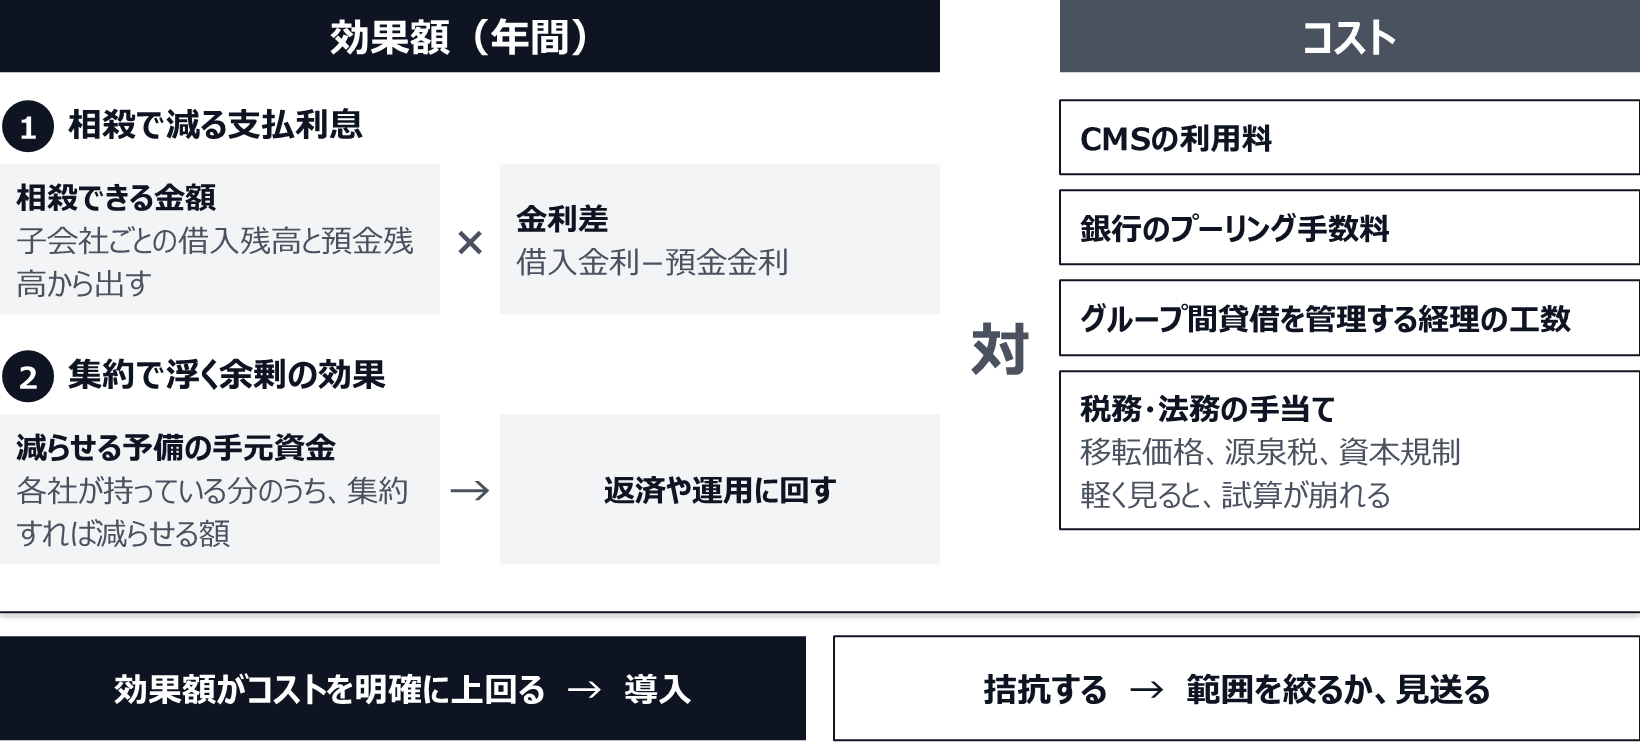
判断の順序として、仕組みの検討より前に効果額を試算する。まず、子会社ごとの平均的な借入残高と預金残高を並べ、グループ内で相殺できる金額を出す。そこに借入金利と預金金利の差を掛ければ、相殺で減る支払利息の概算が出る。次に、各社が保有している予備的な手元資金のうち、集約すれば減らせる余剰を見積もり、それを返済や運用に回したときの効果を足す。この二つが、集約で生まれる年間の効果額だ。
それに対して、コスト側を並べる。CMSの利用料、銀行のプーリング手数料、グループ間貸借を管理する経理の工数、そして税務・法務の手当てだ。国をまたぐプーリングでは、グループ間の貸付利率を独立企業間価格に合わせる移転価格の論点や、国によっては源泉税や資本規制が絡む。この税務・法務コストを軽く見ると、試算が崩れる。効果額がコストを明確に上回るなら導入し、拮抗するなら範囲を絞るか見送る。資金の使い道を全社でどう配分するかという、より上位の意思決定の一部として捉えるのが本筋だ(キャピタルアロケーション(資本配分)の決め方、原資と使い道の優先順位)。
効果額とコストを同じ年間の金額にそろえてから、導入するかを決める
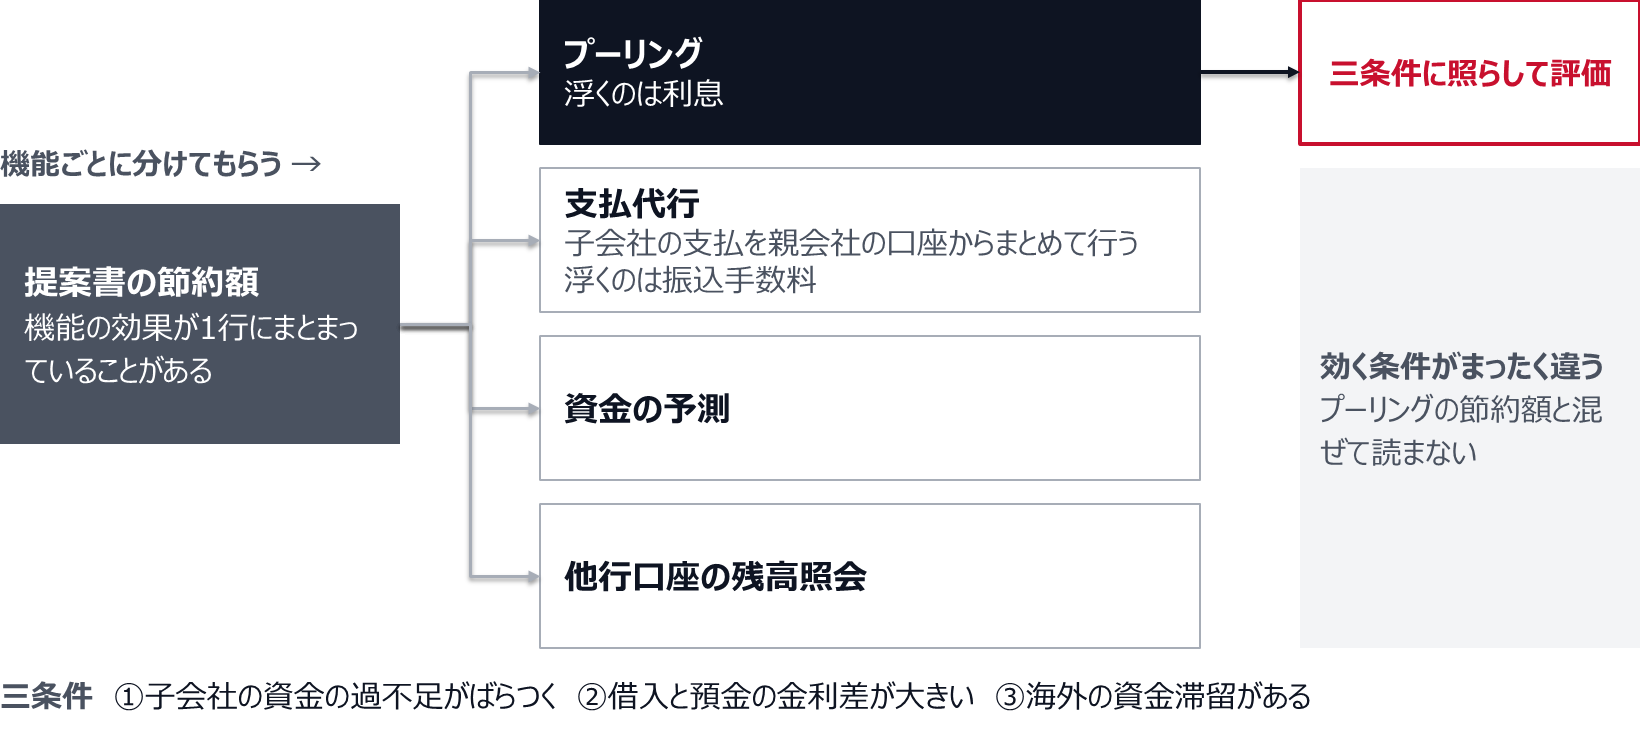
銀行やベンダーの提案書に載っている節約額は、この試算と同じ土俵で読み直す。CMSにはプーリングのほかに、子会社の支払を親会社の口座からまとめて行う支払代行、資金の予測、他行口座の残高照会といった機能が並び、提案書の節約額はそれらの効果を一行にまとめていることがある。支払代行で浮く振込手数料と、プーリングで浮く利息は、効く条件がまったく違う。節約額を機能ごとに分けてもらい、プーリングの部分だけを三条件に照らして評価する。
提案書の節約額は機能ごとに分けてもらい、プーリングの分だけを三条件で評価する
海外を含む十数社を抱えるグループが、国内三社だけで先行してプーリングを組んだ。国内は金利が低く、相殺で浮く利息は年間で数百万円にとどまったが、各社が別々に持っていた予備現金を親会社に集約したことで、手元資金の総量が目に見えて減り、短期借入の一部を返済できた。一方、当初は海外を含めた一斉導入を勧められていたが、通貨の異なる子会社を巻き込むと移転価格と源泉税の手当てが重く、効果額に見合わないと判断して見送った。効くところ(余剰資金の集約)から始め、コストが勝つところ(低金利下の海外相殺)は範囲に入れない。導入は全部か無かではなく、効果額で線を引く問題だった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
方式は、子会社の口座にいくら残すかで選ぶ
効果額の試算が通ったら、次はプーリングの方式を決める。三井住友銀行の解説は、代表的な方式として三つを挙げている(三井住友銀行「プーリングとは?」)。
- ゼロバランス方式:子会社の資金を親会社へ一元的に集める
- ターゲットバランス方式:子会社ごとに目標残高を決め、超えた分だけを集める
- 一定残高方式:一定の残高を子会社に持たせ、超過分を移す
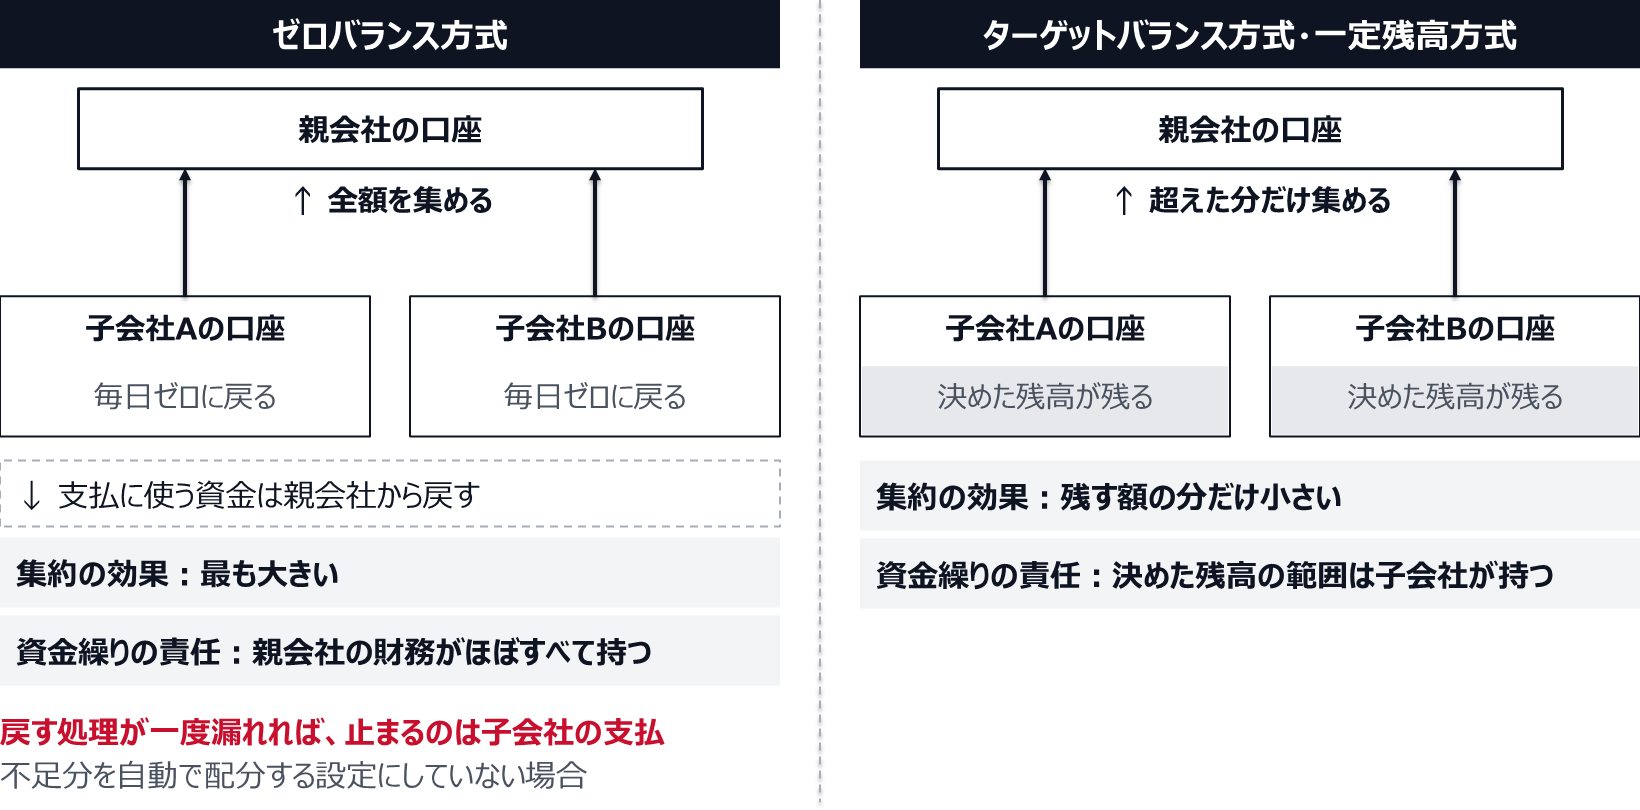
後の二つは、子会社の口座に決めた額を残す方式で、実務上はほぼ同じ考え方である。三つの違いは、子会社の口座に毎日いくら残すかに集約される。
| 方式 | 子会社の口座に残る現金 | 集約の効果 | 子会社の資金繰りの責任 |
|---|---|---|---|
| ゼロバランス方式 | 毎日ゼロに戻る | 最も大きい | 親会社の財務がほぼすべて持つ |
| ターゲットバランス方式・一定残高方式 | 決めた残高が残る | 残す額の分だけ小さい | 決めた残高の範囲は子会社が持つ |
表の右端の列が、CFOが実際に決めていることである。ゼロバランスにすれば集約の効果は最大になる。その代わり、子会社が支払に使う資金は親会社から戻してもらう形になり、資金を見る役割は子会社から親会社の財務へ移る。不足分を自動で配分する設定にしていない場合、親会社側で戻す処理が一度漏れれば、止まるのは子会社の支払である。ターゲットバランスは効果が目減りする代わりに、子会社に運転資金の責任を残せる。方式を選ぶ基準は、効果額の大きさより、資金繰りの責任をどこに置くかである。
口座に残す額を決めると、資金繰りの責任の置き場所も決まる
どの方式でも、資金が動くたびにグループ内の貸借が立つ。試算のコスト側に置いたグループ間貸借の管理工数は、中身の多くがこの残高の月次照合であり、子会社の数と資金移動の回数が増えるほど重くなる。同じ解説は、資金管理が統括会社に集中する分だけ依存度が高まることを課題に挙げ、統括会社へのモニタリング体制が重要だとしている。筆者はそこにもう一点足したい。資金が一か所に集まるほど、その口座を動かせる人の権限と承認は厳しく設計しておく必要がある。
「勧められたから」でなく「効果額で」決める
CMS・キャッシュプーリングは、資金効率を上げる有力な打ち手だが、どの会社にも効く万能薬ではない。効くのは、子会社の資金の過不足がばらつき、借入と預金の金利差が大きく、海外の資金滞留がある会社だ。この源泉が薄い会社では、集約の仕組みが生む固定費が節約額を上回る。だから判断は、銀行やコンサルに勧められて決めるのでなく、相殺で減る利息と集約で浮く現金を金額で試算し、システム費用・手数料・管理工数・税務対応と突き合わせて決める。攻めの財務に踏み出すCFOほど、こうした仕組みの導入判断を効果額で律したい(CFOの役割は守りから攻めへ、攻めの時間を作る順番)。