

十月の連結決算の作業中に、子会社の一社が棚卸資産の評価方法を変えていたことが分かる。変えたのは四月で、理由は現場から見れば合理的である。親会社の承認は取っていない。規程を確認すると、承認が必要なのは一件五千万円以上の取引と、三千万円以上の設備投資と、新規の借入である。評価方法の変更は、金額がゼロなので、どの条項にも当たらない。 規程は正しく運用されていた。取りこぼしたのは規程の側である。
金額基準だけの規程は、二方向に壊れる
金額基準は分かりやすく、運用も軽い。壊れ方にも型があり、二方向に分かれる。
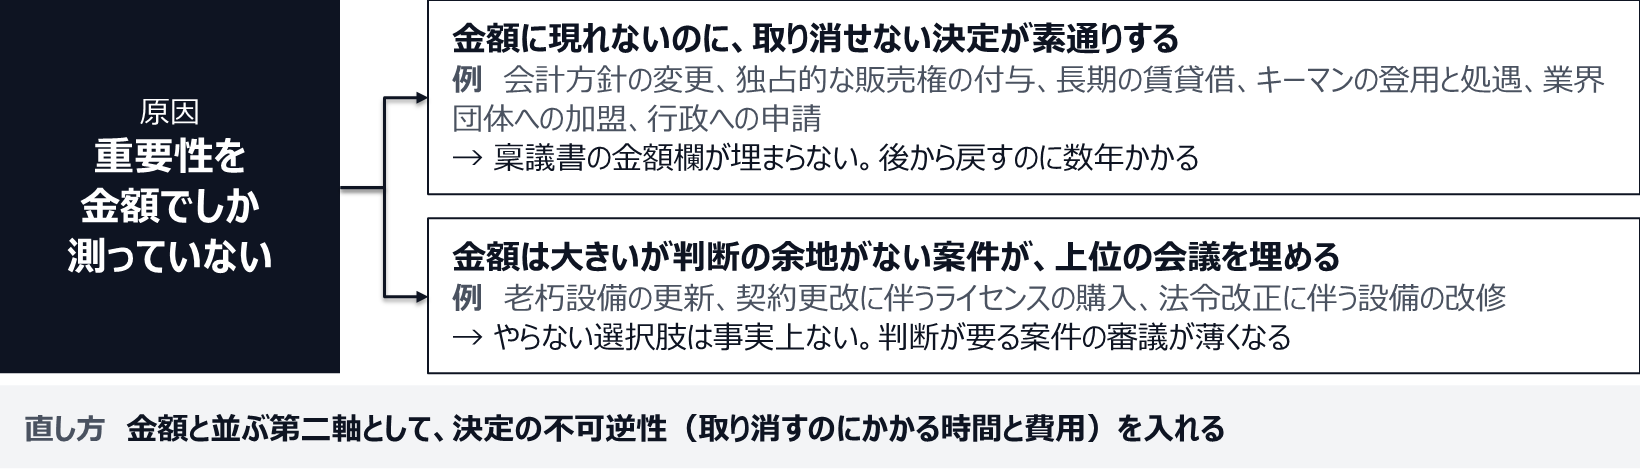
ひとつは、金額に現れないのに取り消せない決定が素通りする方向である。 会計方針の変更、独占的な販売権の付与、長期の賃貸借、キーマンの登用と処遇、業界団体への加盟、行政への申請。いずれも稟議書の金額欄に書ける数字が小さいか、そもそも欄が埋まらない。しかし後から戻すのに数年かかる。冒頭の評価方法の変更が四か月見つからなかったのは、社内の誰かが怠けたからではない。金額という一本の物差しに、その事象を測る目盛りがなかったからである。
もうひとつは、金額は大きいが判断の余地がない案件が、上位の会議を埋める方向である。 老朽設備の更新、契約更改に伴うライセンスの購入、法令改正に伴う設備の改修。金額が基準を超えるので取締役会に上がるが、やらない選択肢は事実上ない。ここに時間を使うほど、判断が要る案件の審議が薄くなる。
二つの壊れ方は逆方向に見えるが、原因は同じである。重要性を金額でしか測っていない。 直すには、金額と並ぶ軸をもう一本入れる。実務で最も機能する第二軸は、決定の不可逆性である。取り消すのにどれだけの時間と費用がかかるか。この軸を入れると、金額の小さい不可逆な決定と、金額の大きい可逆な決定が、別の扱いに分かれる。
重要性を金額だけで測ると、規程は二方向に壊れる
親会社の規程は、それだけでは子会社を縛らない
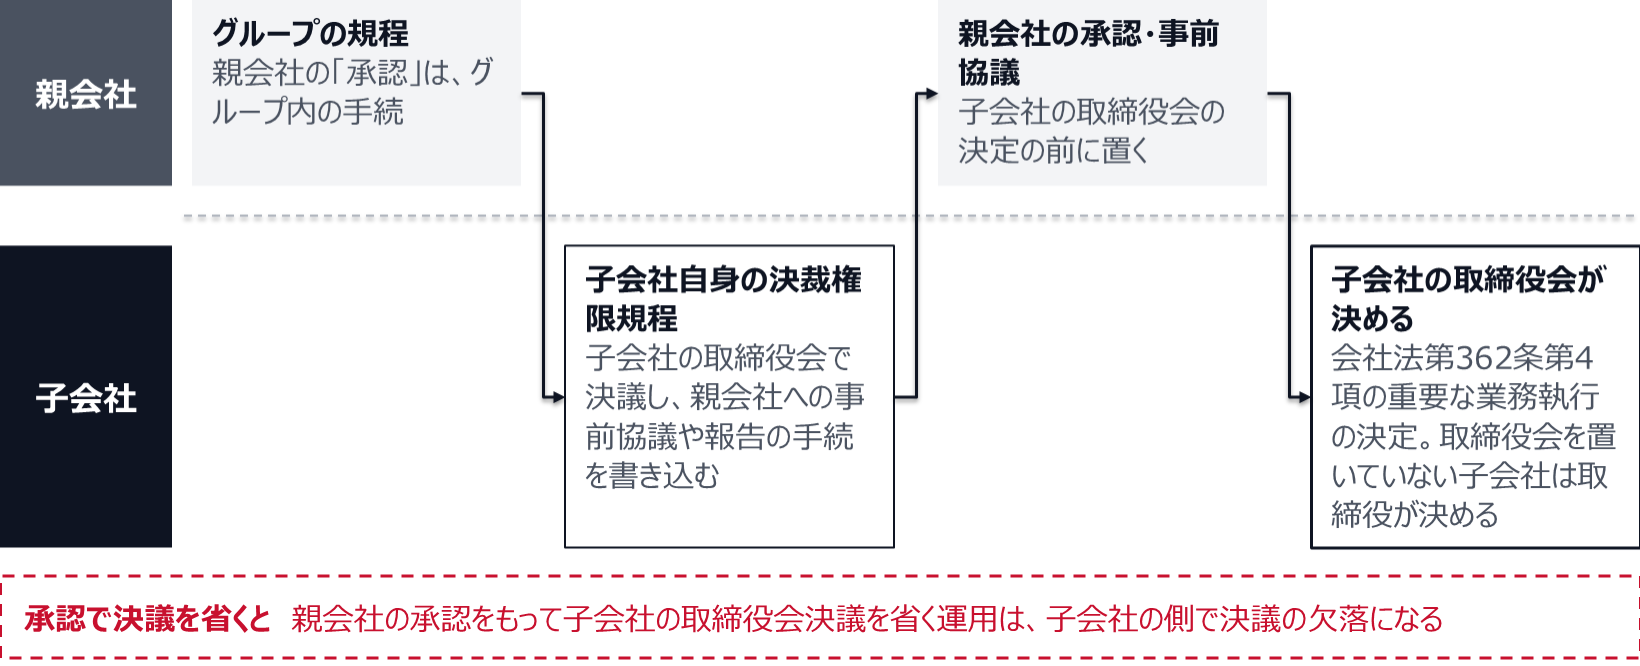
事項の切り分けに進む前に、一つ前提を確かめておく。親会社がどれだけ精緻な決裁権限規程を作っても、それだけでは子会社を縛らない。子会社は別の会社だからだ。
会社法第362条第4項は、重要な財産の処分や多額の借財などの重要な業務執行の決定を、取締役に委任できないと定めている。子会社が取締役会設置会社であれば、これらの事項を決めるのは子会社の取締役会である(取締役会を置いていない子会社なら、子会社の取締役が決める)。グループの規程を実際に効かせるには、子会社の取締役会で子会社自身の決裁権限規程を決議し、その中に親会社への事前協議や報告の手続を書き込む必要がある。親会社の「承認」は、子会社の取締役会の決定に代わるものではなく、その前に置くグループ内の手続である。 親会社の承認を得たことをもって子会社の取締役会決議を省く運用は、子会社の側で決議の欠落になる。
グループの規程は、子会社の取締役会で決議して初めて効く
投資・人事・契約・会計方針の四類型で切り直す
軸を二本にしたうえで、事項を四つの類型に分ける。類型ごとに、金額基準が効くかどうかが違う。
四つの類型で、金額基準が効くかどうかが違う
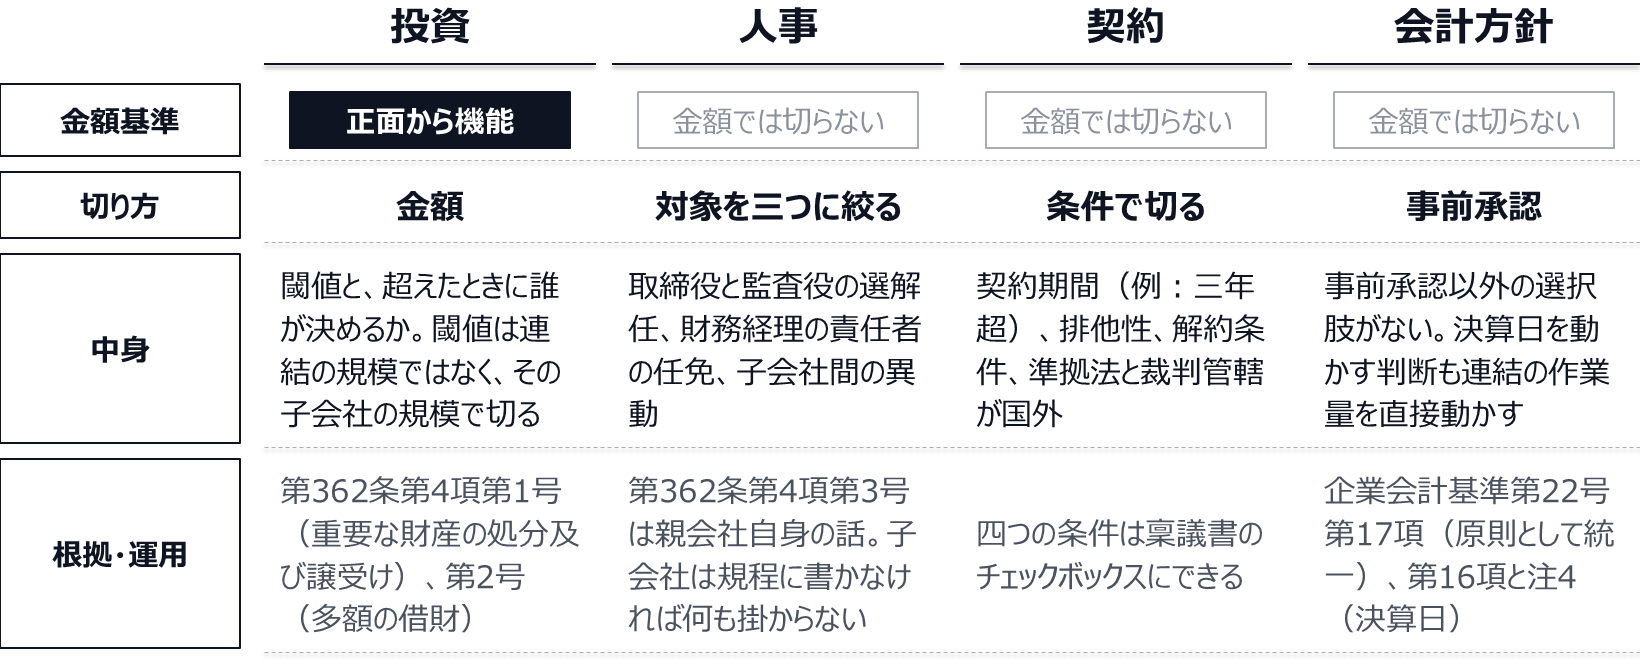
投資 は、金額基準が正面から機能する唯一の類型である。設備投資、出資、M&A、貸付。親会社側の物差しも法律に書かれている。会社法第362条第4項は、取締役会が取締役に委任できない事項として第1号に重要な財産の処分及び譲受け、第2号に多額の借財を挙げる。子会社の投資についても、金額の閾値と、閾値を超えた場合に誰が決めるかを書けば足りる。ただし閾値は連結の規模ではなく、その子会社の規模で切る。 親会社の基準を横に置くと、小さな子会社では全件が上がり、大きな子会社では何も上がらない。
人事 は、金額に現れない。会社法第362条第4項第3号は支配人その他の重要な使用人の選任及び解任を取締役会の専決事項としているが、これは親会社自身の話である。子会社については、規程に書かなければ何も掛からない。押さえる対象は三つでよい。取締役と監査役の選解任、財務経理の責任者の任免、そして子会社間の異動である。三つ目を入れる理由は、人が動くと管理の水準が動くのに、辞令のどこにもその情報が載らないからである。
契約 は、金額ではなく条件で切る。閾値にすべきは四つ。契約期間(たとえば三年を超えるもの)、排他性(独占的な権利の付与または取得)、解約条件(違約金または中途解約不可の定め)、そして準拠法と裁判管轄が国外にあるもの。金額の小さい独占契約は、金額の大きい単発の売買より取り消しにくい。 四つの条件は稟議書のチェックボックスにできるので、運用は重くならない。
会計方針 は、事前承認以外の選択肢がない類型である。企業会計基準第22号「連結財務諸表に関する会計基準」第17項は、「同一環境下で行われた同一の性質の取引等について、親会社及び子会社が採用する会計方針は、原則として統一する」 と定める。統一が原則である以上、子会社が単独で変えられる余地は初めから小さい。決算日も同じで、第16項は子会社の決算日が連結決算日と異なる場合に連結決算日に正規の決算に準ずる合理的な手続により決算を行うとし、注4は決算日の差異が3か月を超えない場合に子会社の正規の決算を基礎として連結決算を行うことができるとしたうえで、決算日の相違から生じる連結会社間の取引に係る会計記録の重要な不一致について必要な整理を行うものとする としている。子会社が決算日を動かす判断は、連結の作業量を直接動かす。
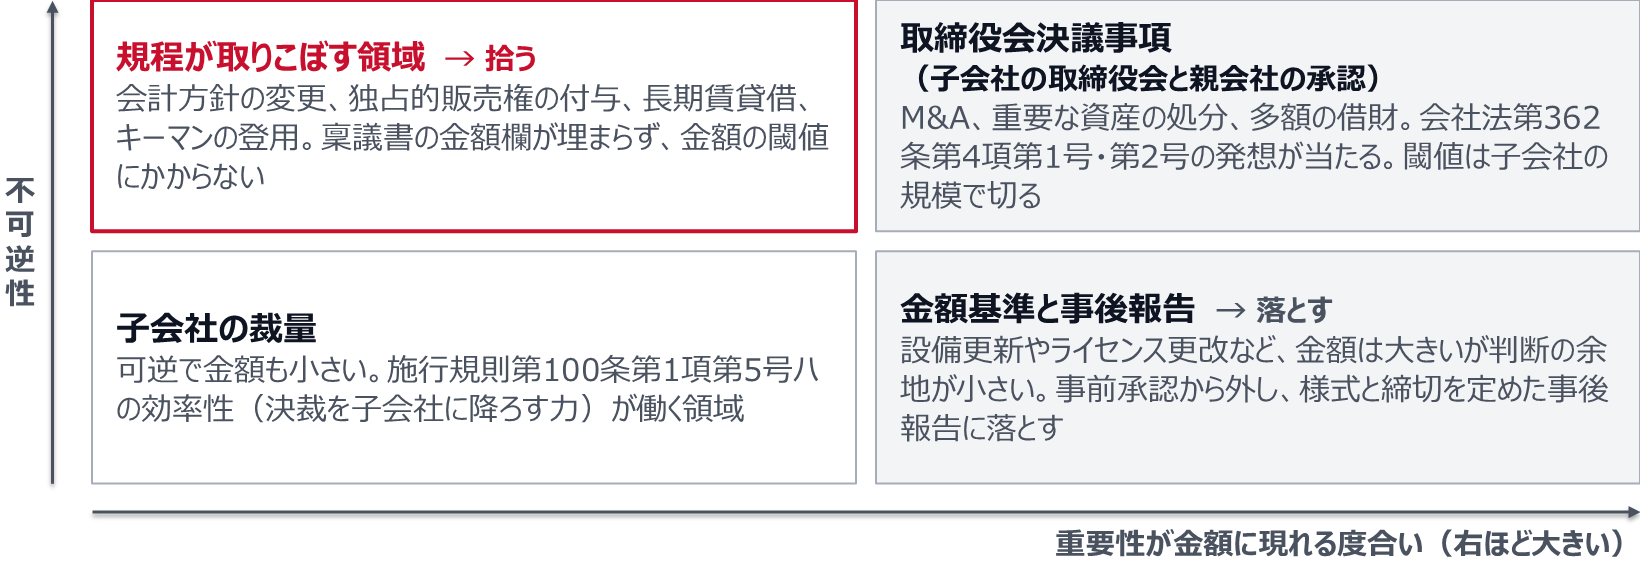
事項を金額と不可逆性の二軸に置くと、規程が取りこぼしている領域が一つの象限に集まる
決裁権限表の列に、親会社の関与を書き込む
四類型で事項を切り直したら、次は書式である。決裁権限規程は、目的や用語を定める本文と、事項ごとに誰が何をするかを並べた別表(決裁権限表)の二つで作ることが多い。現場が稟議を起こすときに開くのは、別表のほうだ。
別表は、行に決裁事項、列に関与する役職や会議体を並べ、各マスに関与の種類を書く。関与の種類は、起案、審査、協議、決裁、報告の五つに絞る。グループの規程で効くのは、この列に親会社の関与を入れる書き方である。子会社の決裁権限表に「親会社との事前協議」「親会社の承認」「親会社への事後報告」の三つの列を設ける。四類型の各事項がどの列に印を持つかを見れば、親会社がどこまで関わるかが一枚で分かる。本文の条文をいくら書き直しても、別表の列に親会社がいなければ、現場の稟議は親会社を通らない。
別表(決裁権限表)の列に、親会社の関与を書き込む
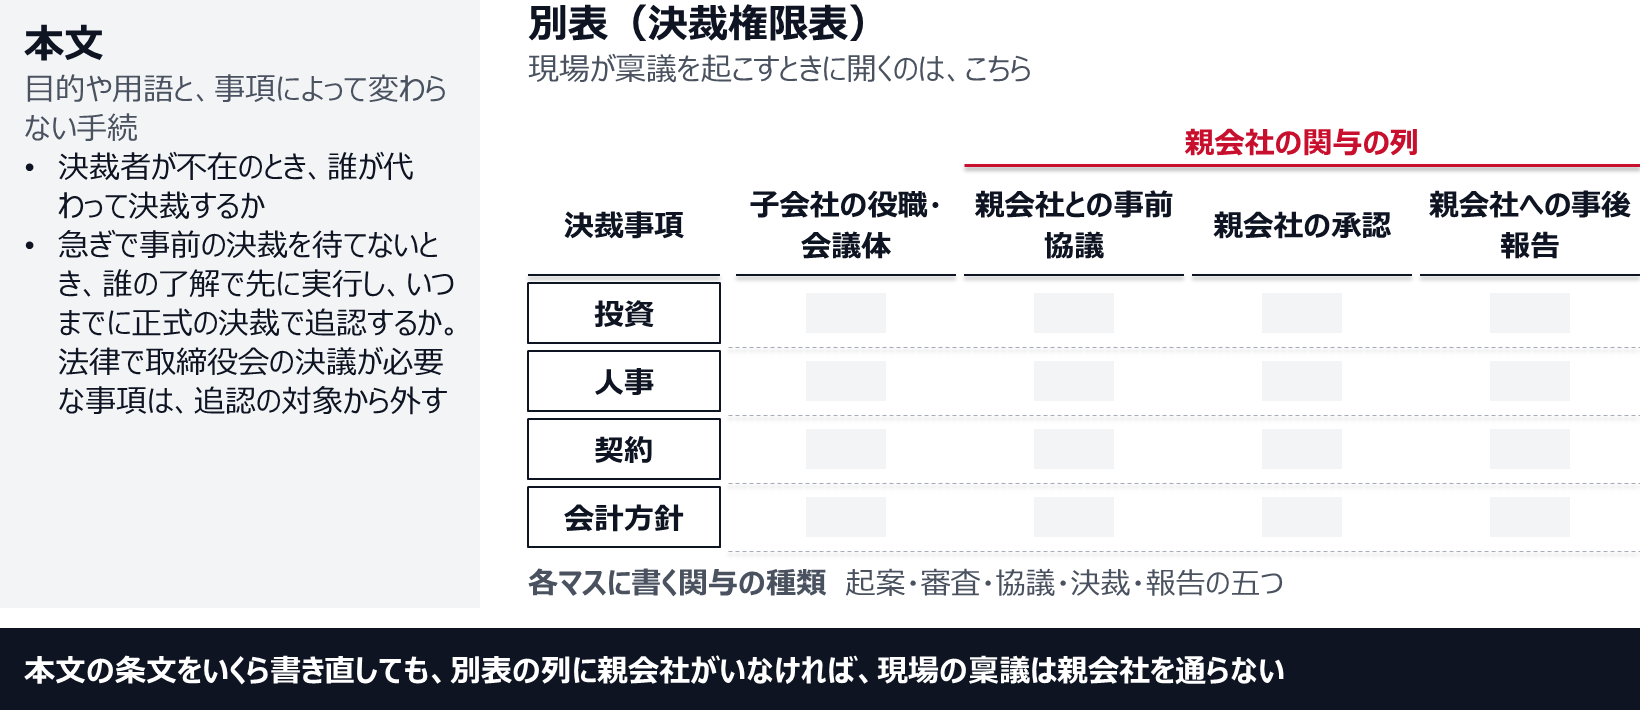
一方で、事項によって変わらない手続は本文に置く。決裁者が不在のときに誰が代わって決裁するか。急ぎの案件で事前の決裁を待てないとき、誰の了解で先に実行し、いつまでに正式の決裁で追認するか。法律で取締役会の決議が必要な事項は、この追認の対象から外しておく。この二つを本文に書いていない規程では、口頭の了解が積み重なり、後から見て誰が決めたのか分からない案件が残る。
事後報告は、様式と締切を書かなければ届かない
事前承認を減らすと決めた事項は、そのまま放置されるわけではない。事後報告に移る。そしてほとんどの規程は、この移し替えのところで失敗する。
失敗の形はよく似ている。規程に「速やかに親会社に報告するものとする」と書き、様式を定めず、期限を書かない。子会社側は月次の報告資料に一行加えて済ませ、親会社側は誰がそれを読むかを決めていない。半年後、誰も知らなかったことが判明する。
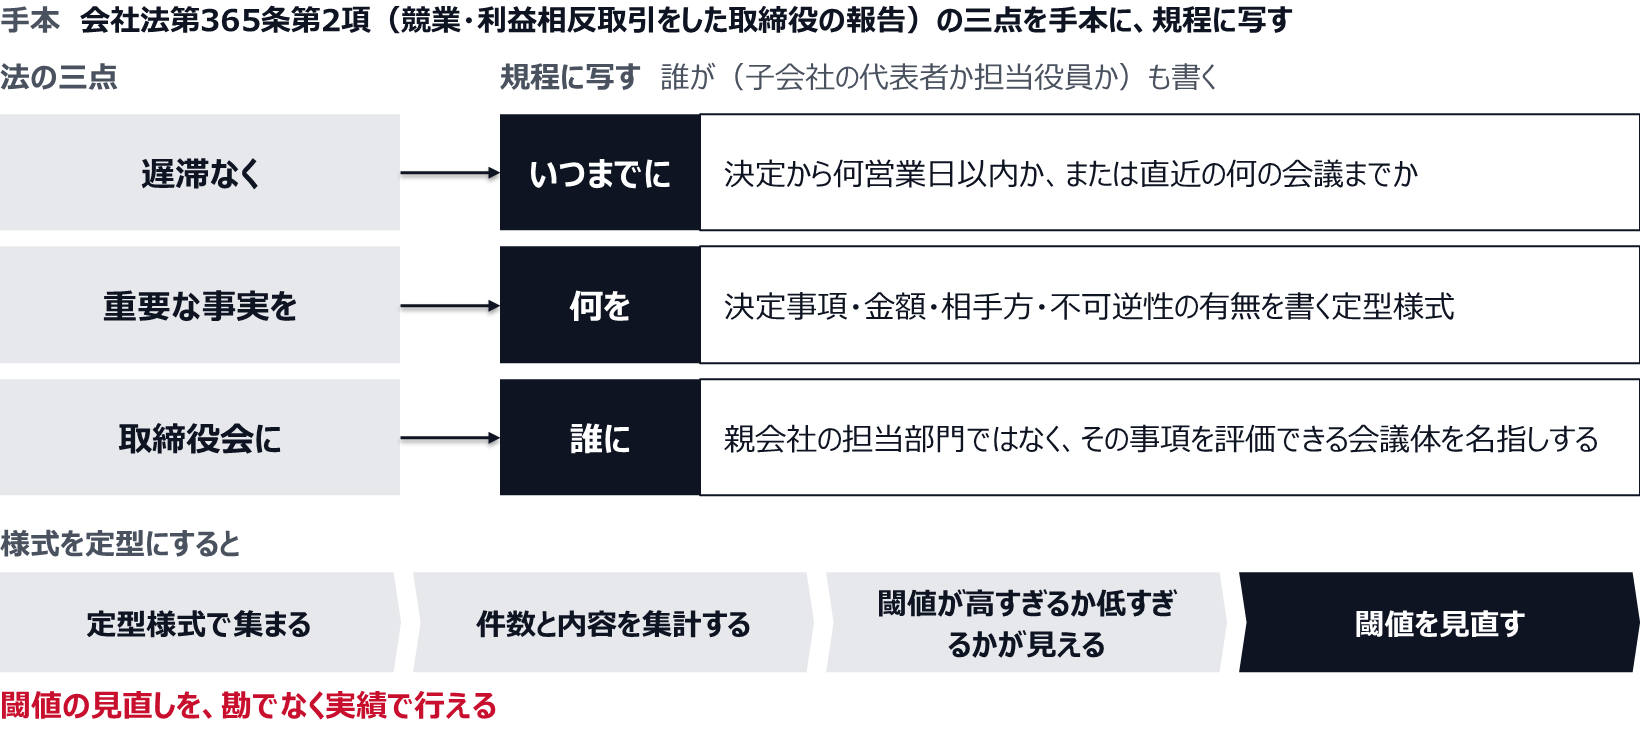
法律の側は、この点をもう少し具体的に書いている。会社法施行規則第100条第1項第5号イは、体制の対象を「子会社の取締役等の職務の執行に係る事項の当該株式会社への報告に関する体制」 とする。報告する体制であって、報告する努力ではない。親会社自身についても、会社法第365条第2項は、競業や利益相反の取引をした取締役に対し当該取引後、遅滞なく、当該取引についての重要な事実を取締役会に報告しなければならない とする。事後報告は、法の側でも「遅滞なく」「重要な事実を」「取締役会に」という三点で特定されている。
規程に写すなら、同じ三点でよい。誰が(子会社の代表者か担当役員か)、いつまでに(決定から何営業日以内か、または直近の何の会議までか)、何を(決定事項・金額・相手方・不可逆性の有無を書く定型様式)。 そして受け手を明記する。親会社の担当部門ではなく、その事項を評価できる会議体を名指しする。
もう一つ、事後報告の設計には副次的な効果がある。様式を定型にすると、事後報告の件数と内容が集計できる。 集計すると、事前承認の閾値が高すぎるか低すぎるかが実績から見える。閾値の見直しを勘でやらずに済む唯一の材料が、この集計である。
事後報告は法と同じ三点で規程に写し、様式を定型にして集計する
情報を取る手段は、規程の外にもう二本ある
規程で報告体制を作ったうえで、法律が別に用意している経路を知っておくと、設計の余白が分かる。
ひとつが監査役である。会社法第381条第3項は、監査役はその職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる とする。ただし同条第4項は、その子会社は、正当な理由があるときは、報告又は調査を拒むことができる としている。無条件ではない。それでも、業務執行のラインとは別に、子会社の実態へ届く経路が一本用意されていることの意味は大きい。規程で押さえられていない領域があるなら、監査役の往査の対象に入れておく。
もうひとつが会計帳簿である。会社法第433条第1項は、総株主の議決権の百分の三以上の議決権を有する株主又は発行済株式の百分の三以上の数の株式を有する株主が、株式会社の営業時間内はいつでも会計帳簿又はこれに関する資料の閲覧又は謄写を請求できるとし、この場合においては、当該請求の理由を明らかにしてしなければならない とする。親会社は子会社の株主なので、この規定を使える。ただし理由を明らかにする必要があり、第2項は請求者が業務と実質的に競争関係にある事業を営む場合など五つの拒否事由を置く。日常の情報取得の道具ではない。 そして第3項は、株式会社の親会社社員 については、その権利を行使するため必要があるときに裁判所の許可を得て 請求できるとする。親会社そのものは株主として第1項で請求できるが、親会社の株主が子会社の帳簿を見ようとすれば、裁判所を一度通すことになる。
この二本を並べると、規程で作るべきものの位置が見える。株主権も監査役の調査権も、事が起きてから使う道具である。 平時に情報が上がってくる仕組みは、施行規則第100条第1項第5号イを受けた自社の規程にしか存在しない。
線を引き直す理由は、責任の側にもある
決裁権限の設計を「管理の強弱」の問題として議論すると、たいてい結論が出ない。強めれば遅くなり、弱めれば怖い、という循環になる。議論を動かすには、責任がどこまで来るかを先に確認するほうが早い。
会社法第847条の3は、最終完全親会社等の株主による特定責任追及の訴え、いわゆる多重代表訴訟を定める。六箇月前から引き続き最終完全親会社等の総株主の議決権の百分の一以上の議決権を有する株主等が、子会社に対して特定責任追及の訴えの提起を請求できる制度である。ここで効くのが第4項の「特定責任」の定義で、発起人等の責任の原因となった事実が生じた日において、最終完全親会社等及びその完全子会社等における当該株式会社の株式の帳簿価額が、当該最終完全親会社等の総資産額として法務省令で定める方法により算定される額の五分の一を超える場合における当該発起人等の責任 をいう。
総資産の五分の一。 この閾値を超える完全子会社は、たいていのグループで一社か二社である。逆に言えば、その一社か二社については、子会社の取締役の責任が親会社の株主から直接追及され得る。決裁権限の設計で最初に手当てすべき対象は、売上の大きい子会社でも、赤字の子会社でもなく、この基準に当たる子会社である。
そして親会社側の義務は第362条第5項に戻る。大会社である取締役会設置会社では、取締役会は第4項第6号の体制の整備について決定しなければならない。決定した内容は事業報告に記載され、運用状況も記載される。規程を書き換えるという作業は、開示の文言を書き換える作業でもある。
売上高520億円の産業機器メーカーで、CFOが決裁権限規程を四類型に組み替えた。連結子会社は国内五社、海外三社。きっかけは二つ重なっている。ひとつは、国内子会社の一社が棚卸資産の評価方法を期首に変更していたことが十月の連結作業で判明したこと。もうひとつは、海外子会社が現地の販売代理店と結んだ五年間の独占販売契約を、締結から七か月後に本社が知ったことである。独占販売契約の年間取引額は8千万円で、既存の規程の稟議閾値である2億円に届いていなかった。 着手はまず実績の棚卸しからで、過去二年に親会社の会議へ上がった子会社案件を全件並べ直した。件数は187件、うち取締役会に上がったものが41件である。41件を分類すると、老朽設備の更新と法令改正対応が23件を占めていた。41件のうち23件、審議時間にして5時間半が、やらない選択肢の事実上ない案件に使われている。 一方で、同じ二年間に発生した「金額に現れない不可逆な決定」を洗い出すため、子会社の議事録・契約台帳・辞令を突き合わせたところ、規程のどの条項にも当たらないまま実行された決定が31件見つかった。内訳は、契約期間三年超が12件、独占的な権利の付与又は取得が4件、財務経理責任者の交代が6件、会計方針又は決算日に関するものが3件、残る6件が行政への届出や業界団体への加盟である。組み替えは四類型で行った。投資については金額基準を残したが、閾値を親会社の規模ではなく各子会社の直近三期平均の売上高に対する比率で置き直した。設備更新と法令改正対応は事前承認から外し、様式と締切を定めた事後報告に落とした。この一手で取締役会の子会社案件は年間20件から9件に減っている。 人事は、取締役・監査役の選解任、財務経理責任者の任免、子会社間の異動の三つを事前協議の対象にした。契約は金額を閾値にせず、期間三年超・排他性・中途解約不可又は違約金・準拠法が国外の四条件のいずれかに該当するものを事前協議とし、稟議書にチェックボックスを追加した。会計方針は、企業会計基準第22号第17項が同一環境下の同一の性質の取引等について親会社及び子会社の会計方針を原則として統一すると定めていることを規程に明記したうえで、変更は金額の多寡にかかわらず全件を事前承認とした。決算日の変更も同じ扱いにしている。事後報告の側は、様式を一枚に固定した。決定事項、決定日、金額、相手方、そして「元に戻す場合に要する期間と費用」の欄 を設けている。締切は決定から十営業日以内、受け手は親会社の経営会議と明記した。運用一年目、事後報告は年間64件集まった。CFOはこの64件を件数と類型で集計し、投資の閾値を二か所引き上げている。閾値を勘で動かさずに済んだのは、事後報告の様式を定型にしていたからである。 そして最初に手を付けた子会社は、売上が最大の会社ではなかった。会社法第847条の3第4項の特定責任の定義に照らして、株式の帳簿価額が親会社の総資産額の五分の一を超えていた一社である。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
決裁権限規程を組み替える三つの手順
第一に、金額と並ぶ第二軸として、決定の不可逆性を入れる。 会社法施行規則第100条第1項第5号が挙げる四つの体制は、イが子会社の取締役等の職務の執行に係る事項の親会社への報告、ロが子会社の損失の危険の管理に関する規程その他の体制、ハが子会社の取締役等の職務の執行の効率性、ニが子会社の取締役等及び使用人の職務執行の法令定款適合であり、金額は一度も出てこない。ハの効率性は決裁を降ろす力、ロとニは引き上げる力として働くため、両者を事項ごとに配分するのが規程の設計である。 金額の小さい不可逆な決定を拾い、金額の大きい可逆な決定を落とす。
第二に、投資・人事・契約・会計方針の四類型で閾値を書き分ける。 投資は金額基準が機能する唯一の類型で、閾値は親会社の規模ではなく各子会社の規模で切る。人事は取締役と監査役の選解任、財務経理責任者の任免、子会社間の異動の三点。契約は金額ではなく期間・排他性・解約条件・準拠法の四条件で切り、稟議書のチェックボックスにする。会計方針は事前承認以外の選択肢がない。 企業会計基準第22号第17項は同一環境下で行われた同一の性質の取引等について親会社及び子会社の会計方針を原則として統一するとし、第16項と注4は決算日の差異が3か月を超えない場合の取扱いと、決算日の相違から生じる会計記録の重要な不一致の整理を定めている。
第三に、事後報告に様式と締切と受け手を書く。 会社法施行規則第100条第1項第5号イが求めているのは報告に関する体制であり、努力ではない。親会社自身についても会社法第365条第2項は、取引後遅滞なく重要な事実を取締役会に報告することを求めている。誰が、いつまでに、何を、誰に。様式を定型にすると件数と内容が集計でき、閾値の見直しを勘でやらずに済む唯一の材料になる。 そのうえで、手当ての順番は会社法第847条の3第4項に従う。株式の帳簿価額が最終完全親会社等の総資産額の五分の一を超える完全子会社から先に着手する。監査役の子会社調査権(第381条第3項、ただし第4項により子会社は正当な理由があるときは拒める)と、株主としての会計帳簿閲覧請求(第433条第1項、請求の理由を明らかにすることを要する)は、いずれも事が起きてから使う道具であって、平時の情報経路にはならない。
決裁権限規程は、金額という一本の物差しをやめ、投資・人事・契約・会計方針の四類型と、取り消しにくさという第二の軸で組み直す。会社法施行規則第100条第1項第5号が並べる子会社管理の体制にも、金額は一度も出てこない。
最初の作業は、現行規程の事項を四類型に振り分け、金額に現れない不可逆な決定が素通りしていないかを確かめること。事後報告に移す事項は「速やかに報告するものとする」で済ませず、様式と締切と受け手まで書く。


