

月次決算に年次決算と同じ精度を求めると、締めは遅れる。請求書が全部届くまで待ち、1円まで合わせ、上長が全項目を見直すという年次の進め方を、毎月そのまま繰り返すことになるからだ。筆者は、月次決算が遅い会社には、概算で締める項目の決まりが要ると考えている。概算で計上し、翌月の初めに全額を振り戻して、届いた実額を計上する。見積りとの差額は翌月の損益に出る。この決まりがあれば、届かない資料を待たずに締められる。
- 月次決算の目的は、翌月の判断に数字を間に合わせることである。年次決算と同じ精度を全項目に求めるものではないと筆者は考えている。
- 筆者は、遅れの原因を、他部署からの資料待ち、月初に集中する作業、確認の重複の3つに分けて見ている。
- 最初に直すのは、請求書と経費精算の締切、概算計上の決まり、確認の一本化の3か所である。
月次決算の締め日が遅い会社に共通する3つの原因
月次決算は、経営者と事業部長が翌月の打ち手を決めるための数字を、毎月届ける社内の決算である。前月の売上と利益、予算との差、資金の状況を把握し、経営判断に使う。数字が届く日が遅いほど、判断も遅れる。
月末から数字の確定までの流れは、次の6つの工程に分けられる。
月次決算の流れ。経理が手を動かせるのは、資料が届いてからである
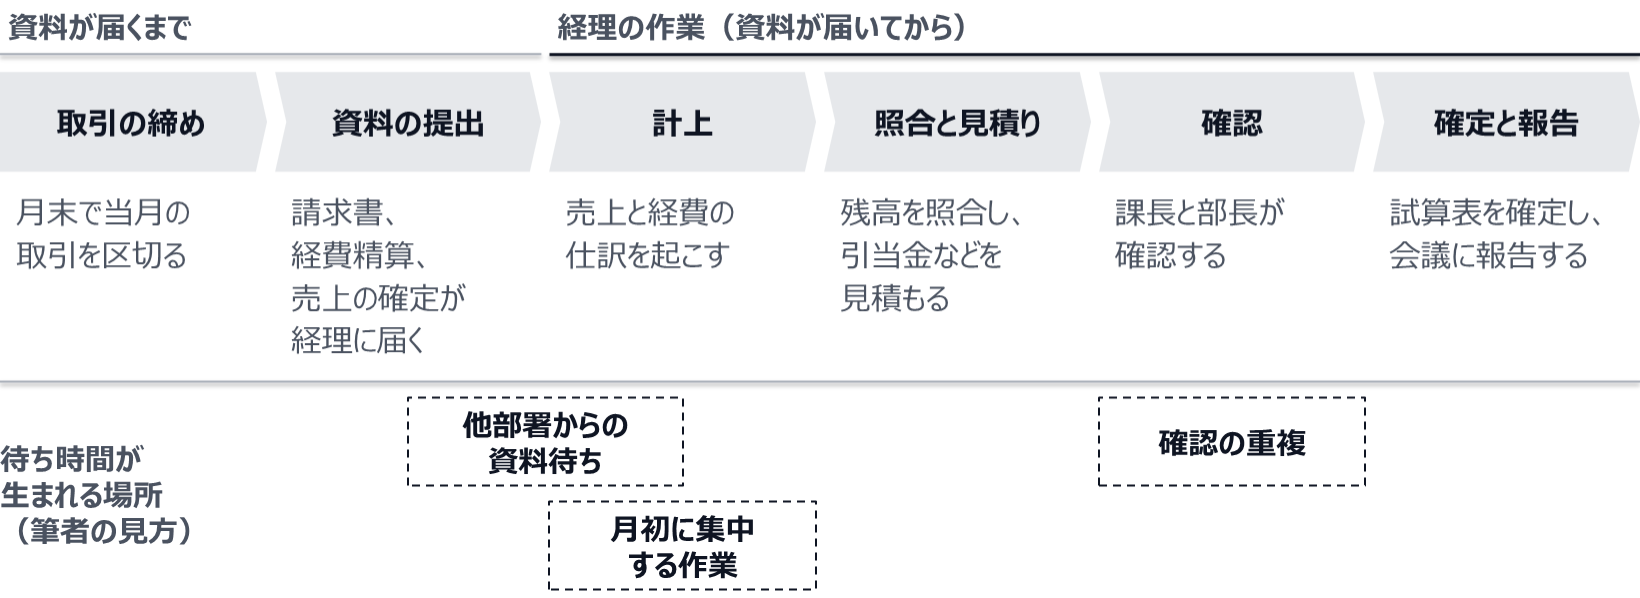
締めにかかる日数は、作業の時間と待ち時間の合計である。筆者は、月次決算が遅い原因を、待ち時間が生まれる場所で3つに分けて見ている。
他部署からの資料待ち
経理の作業は、資料が届いてから始まる。仕入と経費は取引先の請求書と社員の経費精算を待ち、売上は営業部門や販売管理システムの締めを待つ。入金の消込が終わらなければ、売掛金の残高も固まらない。経理の担当者の処理が速くても、届いていない請求書の仕訳は起こせない。
待っている日数は、経理の中からは見えにくい。「まだ届いていない」ことは分かっていても、何日待ったかを記録していないからである。入金の消込で止まる場合の原因は入金消込が月次決算を止める原因、消込できない入金と滞留売掛金で扱った。
月初に集中する作業
締めの作業には、月末を待たなくてもできるものがある。前払費用と未払費用の振替、賞与の月割り、定例の配賦といった、毎月同じ手順で行う計算である。これらを月初にまとめて行うと、同じ担当者に作業が重なり、後ろの作業はその人の手が空くのを待つことになる。
確認の重複
締めの終盤には、担当者の自己点検、課長の確認、部長の確認が続く。同じ試算表の同じ項目を複数の階層が順に見ていると、階層の数だけ日数がかかる。確認する人が不在なら、そこで止まる。
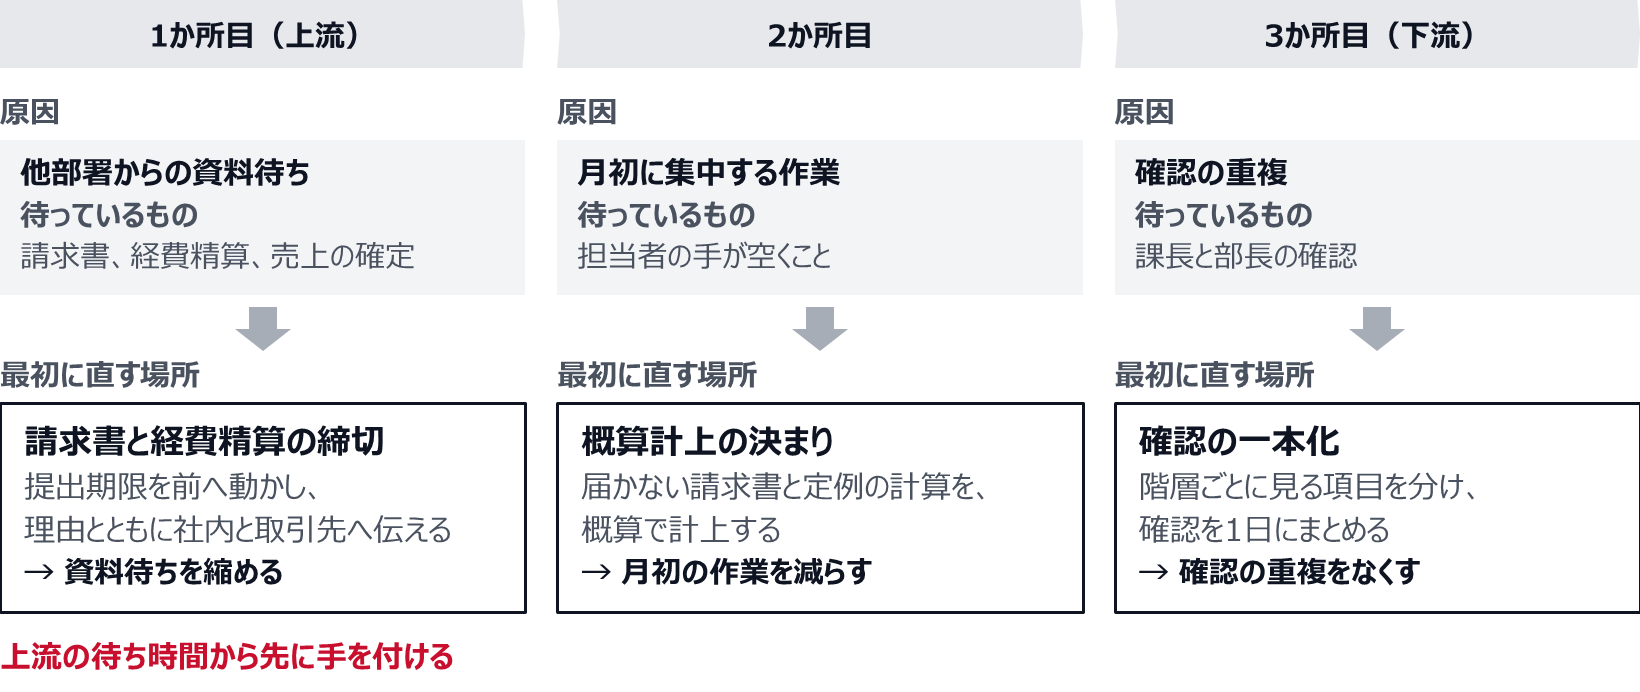
3つの原因と、最初に直す場所の対応を表にまとめた。
| 遅れの原因 | 待っているもの | 最初に直す場所 |
|---|---|---|
| 他部署からの資料待ち | 請求書、経費精算、売上の確定 | 請求書と経費精算の締切 |
| 月初に集中する作業 | 担当者の手が空くこと | 概算計上の決まり |
| 確認の重複 | 課長と部長の確認 | 確認の一本化 |
月次に限らず、四半期と年度を含めた決算全体の進め方は決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所にまとめた。
月次決算の締め日を何営業日に置くか
「締め日」という語は、2つの意味で使われる。1つは取引を区切る日で、月末で区切る会社なら月末がこれに当たる。請求書や経費精算の提出期限を指して締め日と呼ぶこともある。もう1つは、月次決算の数字を確定する日である。翌月の何営業日目に確定するかを指す。この記事で「何営業日に置くか」と書くときは、後者を指している。
会社法に期限の定めはなく、自社で決める
月次決算をいつまでに締めるかを定めた法令は、筆者が確かめた範囲では見当たらない。会社法は、株式会社に対して、適時に正確な会計帳簿を作成することと、各事業年度に係る計算書類を作成することを求めている。作成を求められている計算書類は事業年度ごとのもので、会社法の条文に、月ごとの決算を求める規定は置かれていない。月次決算は、会社が自社の管理のために行う任意の手続である。ただし、業種ごとの法令や、金融機関との契約で月次の報告を求められている会社は、その期日に従う。
年次決算には、外部が示す時期の目安がある。上場会社の場合、東京証券取引所は、年度の決算について、遅くとも決算期末後45日以内に内容を取りまとめて開示することが適当であり、30日以内の開示がより望ましいとしている。法律上の期限ではなく、取引所による開示の要請である。月次決算は社内向けの決算なので、この要請の対象ではない。
数字を使う会議の日から逆算する
月次決算の締め日は、数字を使う会議の日から逆算して決める。たとえば経営会議が毎月第7営業日にあるなら、資料を整える1日を見て、第6営業日には数字を確定しておきたい。金融機関へ試算表を出す期日が決まっている会社は、その期日も逆算の起点になる。
他社が何日で締めているかを目標にすると、社内で合意しにくい。資料を出す側の部署にとって、他社の日数は自分の締切を早める理由にならないからである。「経営会議に前月の数字を間に合わせる」という理由なら、提出期限を前へ動かす話がしやすい。
会議の日までに確定が間に合わない場合は、速報と確定を分ける方法がある。売上と主要な費用の速報を先に出し、確定の数字は後で届ける。
最初に直す3か所
3つの原因のそれぞれに、最初に直す場所がある。順番は、請求書と経費精算の締切、概算計上の決まり、確認の一本化である。上流の待ち時間から先に手を付ける。
最初に直す3か所。原因ごとに、直す場所が1つずつある
請求書と経費精算の締切
1か所目は、資料の提出期限である。経費精算の期限が「翌月の第3営業日」なら、経理が経費の計上に着手できるのは第4営業日になる。期限を第1営業日に動かせば、着手は2日早まる。
期限は、日付と理由をセットで伝える。経営会議の日から逆算した月次のスケジュールを1枚にまとめ、提出が遅れると後ろのどの作業が止まるかを示す。取引先には、請求書を月末締めで発行し、翌月の第1営業日までに届けてもらえるかを依頼する。応じてもらえない取引先の分は、次に述べる概算計上で受ける。
提出期限は経理部門だけでは決められない。経費精算の期限は全社の社員に関わるので、経営者か管理部門の責任者の名前で周知するほうが守られやすいと筆者は見ている。
概算計上
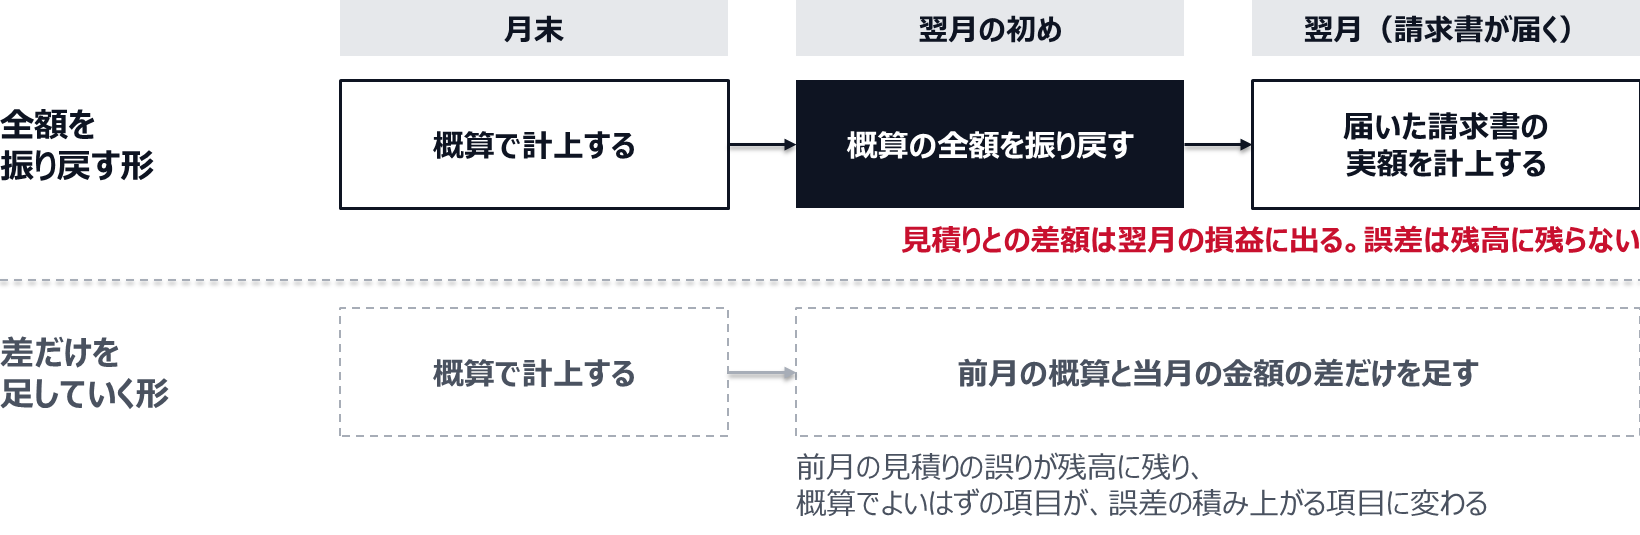
2か所目は、概算で計上する決まりである。期限までに届かなかった請求書は、発注の記録や前月の実績から金額を見積もって計上する。翌月の初めに概算の全額を振り戻し、届いた請求書の実額を計上する。見積りとの差額は翌月の損益に出る。これで、期限を過ぎた資料を待つ時間がなくなる。
概算は、翌月の初めに全額を振り戻してから実額を計上する
月初に集中していた定例の計算にも、同じ考え方を使える。前払費用の月割りや、毎月ほぼ同じ金額になる費用の未払計上は、月末を待たずに概算で計上しておく。月初の作業が減り、担当者は月初から売上や経費の計上に取りかかれる。どの項目を概算にしてよいかは、次の節で扱う。
確認の一本化
3か所目は、確認の進め方である。課長と部長が同じ項目を順に見ているなら、見る項目を階層で分ける。たとえば課長は全項目の残高と仕訳を確認し、部長は前月や予算との差が基準の金額を超えた項目だけを見る。見る項目が分かれていれば、2人の確認を同じ日に行える。
確認する人が不在のときの代わりの確認者も決めておく。差し戻しが出たときは、原因を記録する。毎月同じ種類の誤りで差し戻しが出ているなら、確認の前の工程にチェックを移す。
概算でよい項目、実額に寄せる項目
概算でよいかどうかは、誤差が翌月に消えるかどうかで分ける。筆者はこの基準を、金額の大小より先に当てている。
概算で計上した未払費用は、翌月に実額が届けば置き換わる。見積りが外れていても、誤差は翌月の損益で打ち消され、残高には残らない。一方、棚卸資産の評価や貸倒引当金の見積りが外れると、誤差は貸借対照表の残高に残り、誰かが直すまで消えない。小さな誤差でも、同じ方向に毎月積み上がれば、年度末にまとめて戻すことになる。
概算でよい項目と、実額に寄せる項目。誤差が翌月に消えるかどうかで分ける
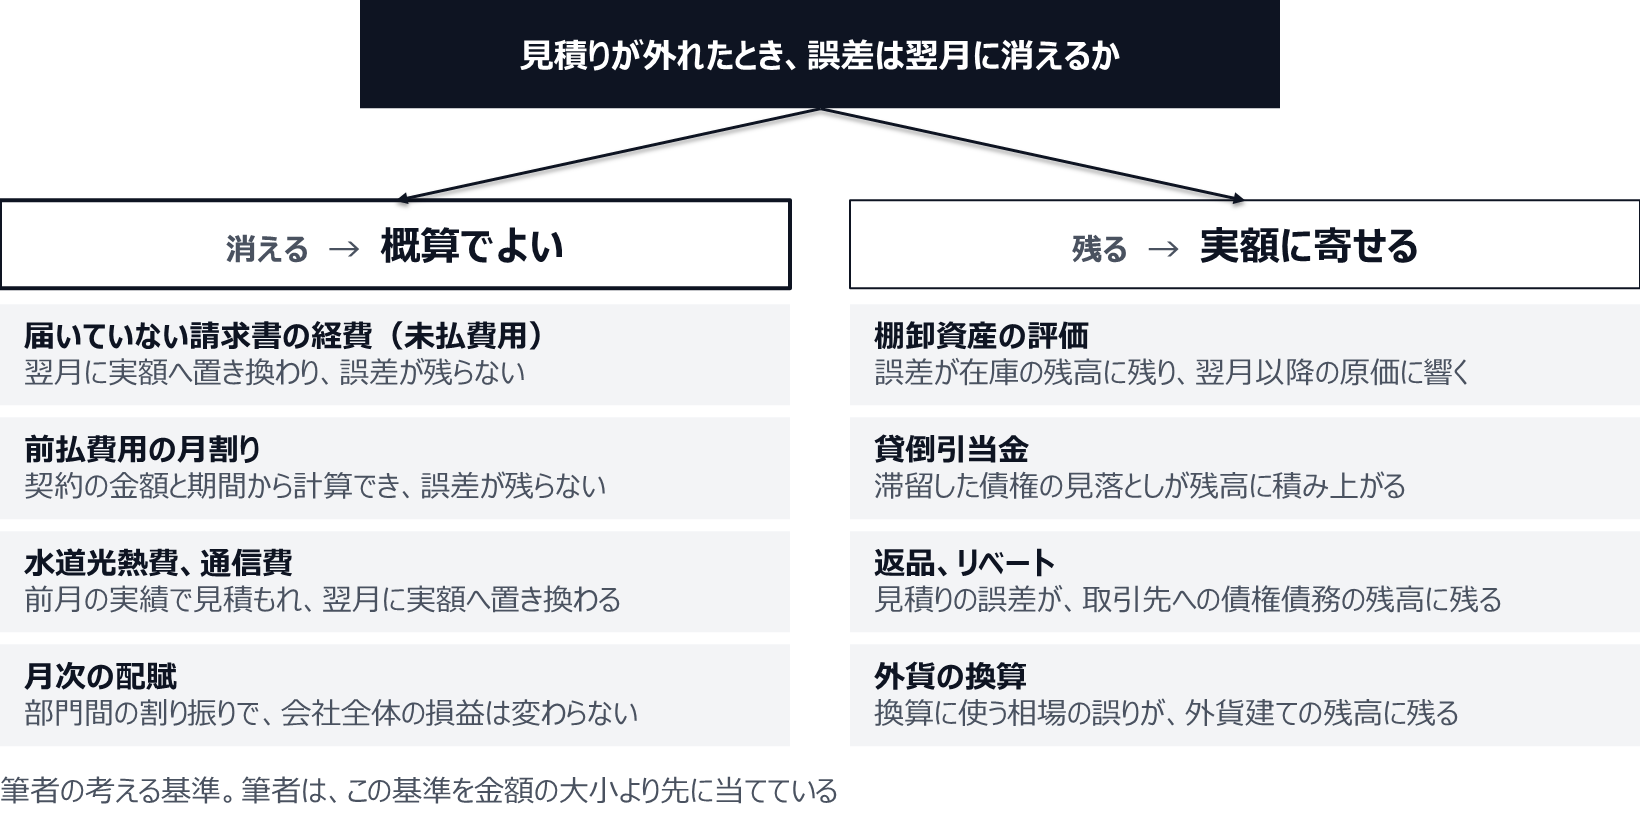
項目ごとの基準を表にまとめた。
| 項目 | 月次の精度 | 理由 |
|---|---|---|
| 届いていない請求書の経費(未払費用) | 概算 | 翌月に実額へ置き換わり、誤差が残らない |
| 前払費用の月割り | 概算 | 契約の金額と期間から計算でき、誤差が残らない |
| 水道光熱費、通信費 | 概算 | 前月の実績で見積もれ、翌月に実額へ置き換わる |
| 月次の配賦 | 概算 | 部門間の割り振りで、会社全体の損益は変わらない |
| 棚卸資産の評価 | 実額 | 誤差が在庫の残高に残り、翌月以降の原価に響く |
| 貸倒引当金 | 実額 | 滞留した債権の見落としが残高に積み上がる |
| 返品、リベート | 実額 | 見積りの誤差が、取引先への債権債務の残高に残る |
| 外貨の換算 | 実額 | 換算に使う相場の誤りが、外貨建ての残高に残る |
金額の基準は、この分け方の次に置く。たとえば「1件あたり一定の金額に満たない経過勘定は月割りしない」と決めておけば、担当者が現場で迷わない。考え方の詳細は月次決算はどこまで正確にすべきか、概算でよい項目と実額に寄せる項目で扱った。売上と仕入の計上時期が毎月ずれる場合の原因は決算のカットオフ(期ズレ)が毎月出る原因、入荷データと請求書のずれにまとめている。
月次のスケジュールの組み方
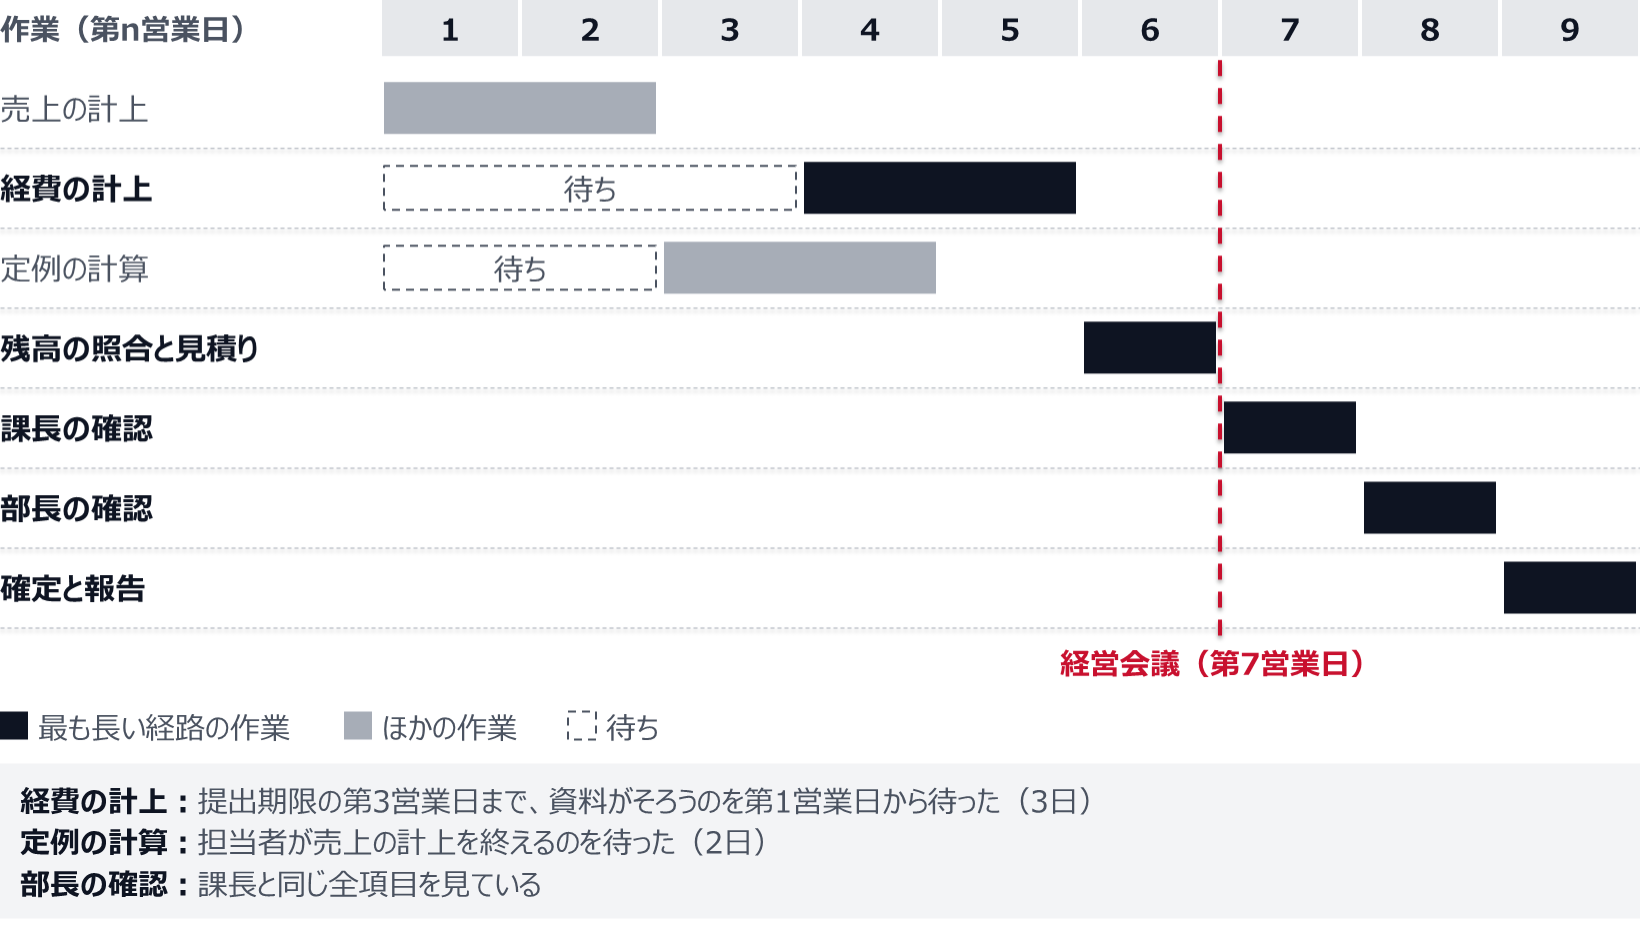
3か所を直すと締めの日程がどう変わるかを、設例で確かめる。経営会議が毎月第7営業日にあり、月次の数字の確定が第9営業日になっている会社を考える。前の作業を終えた日の翌営業日から、次の作業に着手できるものとする。売上の計上と定例の計算は同じ担当者が、経費の計上は別の担当者が行っている。
| 作業 | 前提 | 資料と前提がそろった日 | 着手した日 | 終えた日 | 待ちの日数と内容 |
|---|---|---|---|---|---|
| 売上の計上 | 販売管理の締め | 第1営業日 | 第1営業日 | 第2営業日 | なし |
| 経費の計上 | 請求書、経費精算 | 第4営業日 | 第4営業日 | 第5営業日 | 3日(提出期限が第3営業日で、そろうのを第1営業日から待った) |
| 定例の計算 | なし | 第1営業日 | 第3営業日 | 第4営業日 | 2日(担当者が売上の計上を終えるのを待った) |
| 残高の照合と見積り | 上の3つの完了 | 第6営業日 | 第6営業日 | 第6営業日 | なし |
| 課長の確認 | 残高の照合と見積りの完了 | 第7営業日 | 第7営業日 | 第7営業日 | なし |
| 部長の確認 | 課長の確認 | 第8営業日 | 第8営業日 | 第8営業日 | なし(課長と同じ全項目を見ている) |
| 確定と報告 | 部長の確認 | 第9営業日 | 第9営業日 | 第9営業日 | なし |
締めの日数を決めているのは、前提の作業が連なった最も長い経路である。この設例では、経費の計上、残高の照合と見積り、課長の確認、部長の確認、確定と報告という経路がそれに当たる。
設例:締めの日数は、経費の計上から確定と報告までの最も長い経路で決まる
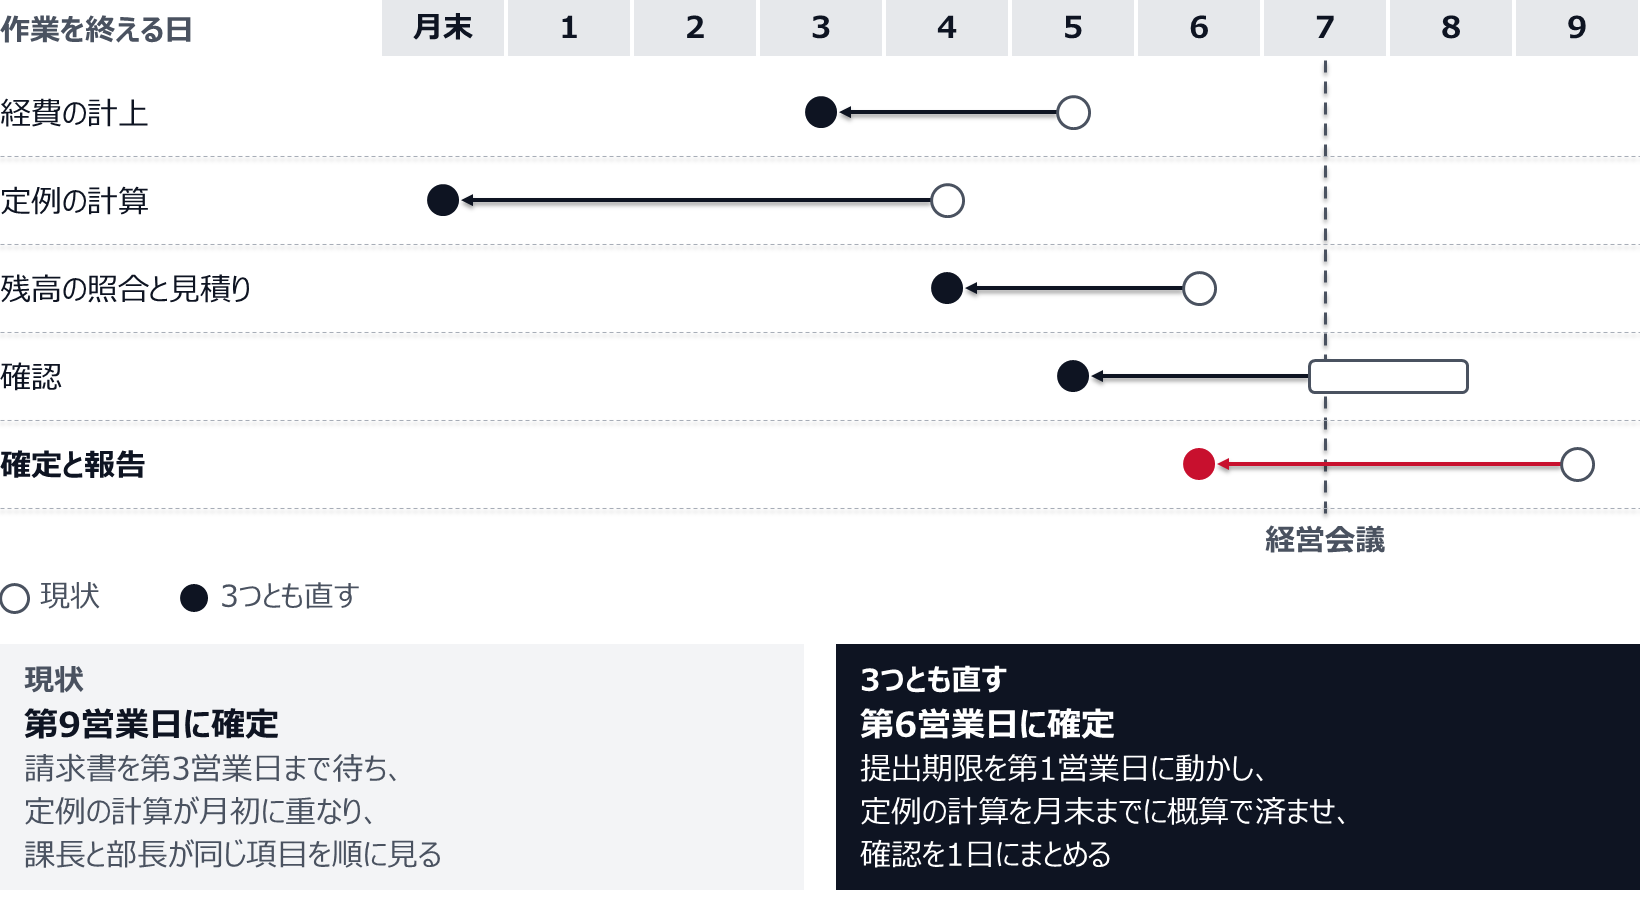
3か所の手当てを次のように置く。1か所目は、請求書と経費精算の提出期限を第3営業日から第1営業日に動かす。2か所目は、定例の計算を月末までに概算で済ませ、期限に届かなかった請求書も概算で計上する。3か所目は、課長と部長の見る項目を分け、確認を同じ日に行う。手当てを1つだけ行った場合と、3つとも行った場合の、各作業を終える日は次のとおりである。
| 手当て | 経費の計上 | 定例の計算 | 残高の照合と見積り | 確認 | 確定と報告 |
|---|---|---|---|---|---|
| 現状 | 第5営業日 | 第4営業日 | 第6営業日 | 第7〜第8営業日 | 第9営業日 |
| 締切だけを直す | 第3営業日 | 第4営業日 | 第5営業日 | 第6〜第7営業日 | 第8営業日 |
| 概算計上だけを直す | 第5営業日 | 月末まで | 第6営業日 | 第7〜第8営業日 | 第9営業日 |
| 確認だけを直す | 第5営業日 | 第4営業日 | 第6営業日 | 第7営業日 | 第8営業日 |
| 3つとも直す | 第3営業日 | 月末まで | 第4営業日 | 第5営業日 | 第6営業日 |
概算計上だけを直しても、確定の日は変わらない。最も長い経路の上にあるのは経費の計上で、定例の計算を早めても、残高の照合は経費の計上が終わるまで始められないからである。締切だけを直した場合は、今度は定例の計算が最も遅い作業になり、縮むのは1日にとどまる。概算計上の決まりは、単独では日数を縮めないが、ほかの2つを支えている。期限に届かなかった請求書を概算で受けられるので、第1営業日の提出期限を過ぎて待たずに済む。定例の計算が月末までに終わっているので、経費の計上を終えた翌日の第4営業日に残高の照合へ進める。3つを組み合わせると、確定は第6営業日になり、第7営業日の経営会議に間に合う。
設例:3か所を直して、確定を第9営業日から第6営業日に早める
自社のスケジュールを組むときは、まず現状を同じ形の表に書き出す。作業ごとに、資料と前提がそろった日と、実際に着手した日を分けて記録する。待ちの日数が見えれば、3か所のうちどこから直すかが決まる。この表に担当者の列を足せば、締めのチェックリストの下書きにもなる。筆者は、チェックリストはよその様式を借りるより、自社の締めの作業を順に並べて作るほうが使いやすいと考えている。締めの作業を一覧にして抜けを防ぐ方法は決算チェックリストの設計は網羅より順序と粒度、形骸化させない原則で、5営業日での締めを目指す場合の打ち手は月次決算の早期化、5営業日で締めるための4つの打ち手で扱った。
月次決算の手順そのものを初めから確かめたい場合は、経理代行シメゴのコラム月次決算とは?流れ・早期化のやり方と、締めが遅れる会社の共通点が参考になる。
よくある質問
月次決算は何日で締めるか
会社法に月次決算の期限の定めはなく、数字を使う会議の日から逆算して自社で決める。経営会議が毎月第7営業日にあるなら、その前日までに数字を確定できる日程を組む。会議に確定が間に合わない場合は、売上と主要な費用の速報を先に出し、確定の数字を後で届ける方法がある。
年次決算との違いは
年次決算は、会社法が株式会社に作成を求める各事業年度の計算書類を作る手続である。月次決算は、経営者と事業部長が翌月の判断に使う数字を届ける社内の手続である。目的が違うので、月次では誤差が翌月に消える項目を概算で計上し、速さを優先できる。
月次決算は義務か
会社法が作成を求めている計算書類は事業年度ごとのもので、会社法の条文に月ごとの決算を求める規定は置かれていない。月次決算は、会社が自社の管理のために行う任意の手続である。ただし、業種ごとの法令や金融機関との契約で月次の報告を求められている会社は、その期日に従う。
チェックリストはあるか
自社の締めの作業を順に並べて作る。作業ごとに、前提になる資料、担当者、終える営業日を書く。この記事の設例の表に担当者の列を足して現状を書き出せば、チェックリストの下書きになる。
- 月次決算の目的は、翌月の判断に数字を間に合わせることである。締め日は、数字を使う会議の日から逆算して決める。
- 筆者は、遅れの原因を、他部署からの資料待ち、月初に集中する作業、確認の重複の3つに分けて見ている。
- 最初に直すのは、請求書と経費精算の締切、概算計上の決まり、確認の一本化の3か所である。概算でよい項目は、誤差が翌月に消えるかどうかで決める。
次に読むなら、決算全体の進め方を扱った決算早期化の進め方、現状把握から定着までの4段階と詰まる箇所と、概算の基準を扱った月次決算はどこまで正確にすべきか、概算でよい項目と実額に寄せる項目を勧める。


