

FP&Aを新しい部署として作る前に、着地見込みを誰が作るかを決める。筆者はこの順番が大事だと考えている。着地見込みとは、期末の業績がいくらになりそうかの予測である。これを作る人が決まらないまま部署を作ると、経理の数字と経営企画の数字に加えて、FP&Aの報告書が一つ増える。この記事では、FP&Aの仕事の中身と、経理・経営企画・管理会計との違いを整理し、日本企業での置き方と立ち上げの順番を示す。
- FP&Aは、計画・予測・分析を通じて、事業の意思決定を数字で支える機能である。
- 経理は実績を確定させ、経営企画は会社の方向を示し、FP&Aは予測と、資源配分の判断材料を担う。
- 立ち上げは、着地見込みの一本化から始める。作る人を決めるのが、部署を作るより先だと筆者は考えている。
FP&Aとは
FP&Aは Financial Planning & Analysis の略で、財務の計画と分析と訳される。職種の名前としても、部門の名前としても使われる。
米国の財務専門家の団体AFP(Association for Financial Professionals)は、FP&Aを、CFOの組織の中にあって、計画・予算・予測の統合、業績管理、財務分析を通じて戦略的な意思決定を支える機能と定義している。日本CFO協会は、分析、予測、計画の策定、業績報告を通じて経営や事業の意思決定に貢献することを、FP&Aの主な業務として説明している。どちらの説明でも、目的は意思決定への貢献に置かれている。筆者は、集計や報告をそのための手段と読んでいる。
日本CFO協会の同じページは、日本ではこの機能を経営企画部門や社長室が担う場合もあれば、経営管理部門や事業部の企画・管理部門が担う場合もあり、様々であるのが実情だとしている。FP&Aという名前の部署が無い会社でも、仕事そのものはどこかで行われていることになる。
FP&Aの導入を考えるときの問いは、新しい仕事を足すかどうかよりも、いま複数の部署に分かれている仕事を誰の責任にまとめるかである、と筆者は見ている。
仕事の中身
FP&Aの仕事は、計画、予測、分析と提案の3つに分けて考えると整理しやすい。
計画
年度予算の数字を組む仕事である。中期計画については、数字の前提を経営企画と合わせる。売上の数量と単価、原価率、人員、投資といった前提を事業部と決め、損益と資金の年度の計画に落とす。FP&Aが責任を持つのは、前提どうしの整合である。販売数量を増やす計画なのに人員と設備が増えていない、といった食い違いを、数字が固まる前に見つける。
予測
期の途中で、期末の着地見込みを更新する仕事である。予算は期初に決めた目標で、着地見込みはいまの情報で見た予測であり、役割が違う。実績が出るたびに前提を見直し、予算との差がどこから生じるかを示す。予算と分けて毎月更新する進め方はフォーキャスト(着地見込み)の精度を上げる、予算と分けて毎月更新する予測で扱った。
分析と提案
予算と実績の差、着地見込みと予算の差を分解し、打ち手の選択肢を事業の責任者に示す仕事である。値下げをした場合の粗利の変化、投資を半年遅らせた場合の資金の変化といった試算を出し、資源をどこに振り向けるかの判断材料にする。差の理由を説明するところで終えず、次に何を選ぶかの材料まで出す点に、集計との違いがある。
FP&Aと経理・経営企画・管理会計の違い
FP&Aの役割が曖昧になりやすいのは、隣り合う機能と扱う数字が重なるからである。経理、経営企画、FP&Aの3つを、役割、成果物、時間軸で比べる。
| 経理 | 経営企画 | FP&A | |
|---|---|---|---|
| 役割 | 取引を記録し、実績を確定させる | 会社の方向を示し、全社の調整を担う | 予測を更新し、資源配分の判断材料を出す |
| 主な成果物 | 月次決算、決算書、税務申告 | 中期経営計画、経営会議の議題と資料 | 年度予算の数字、着地見込み、差異の分析と打ち手の試算 |
| 時間軸 | 過去(確定した実績) | 3年から5年先 | 当期の残りと翌期 |
| 拠りどころ | 会計基準と税法 | 経営の方針 | 事業の前提(数量、単価、原価率など) |
3つの機能は、扱う数字の時間軸と、数字の拠りどころが違う
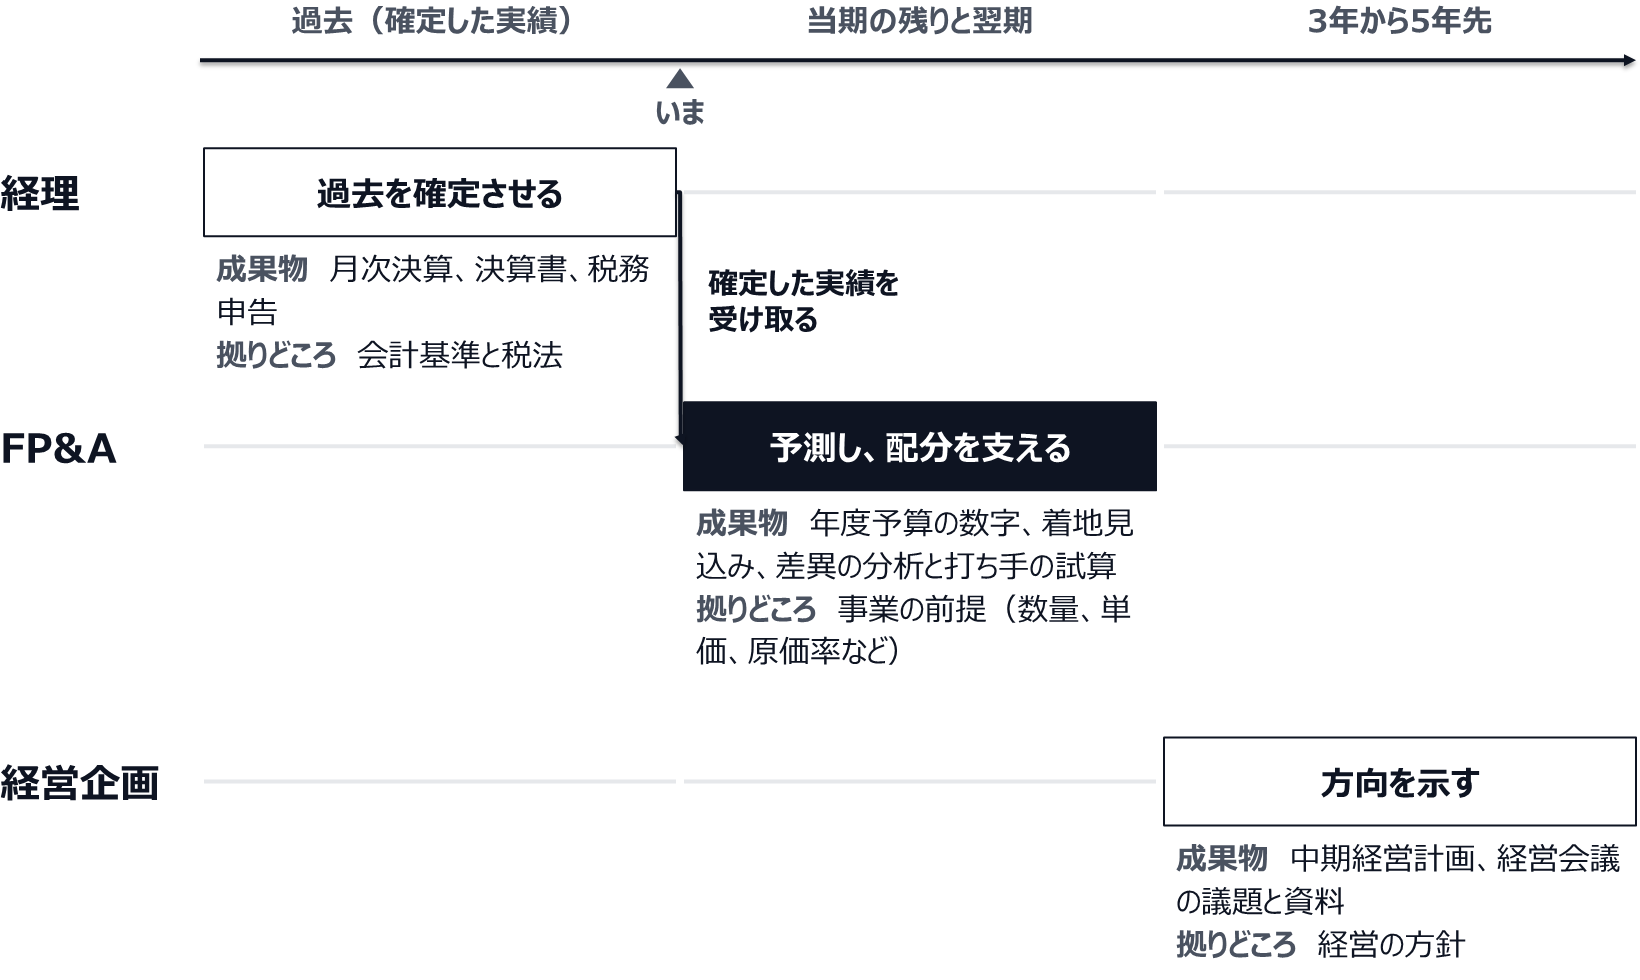
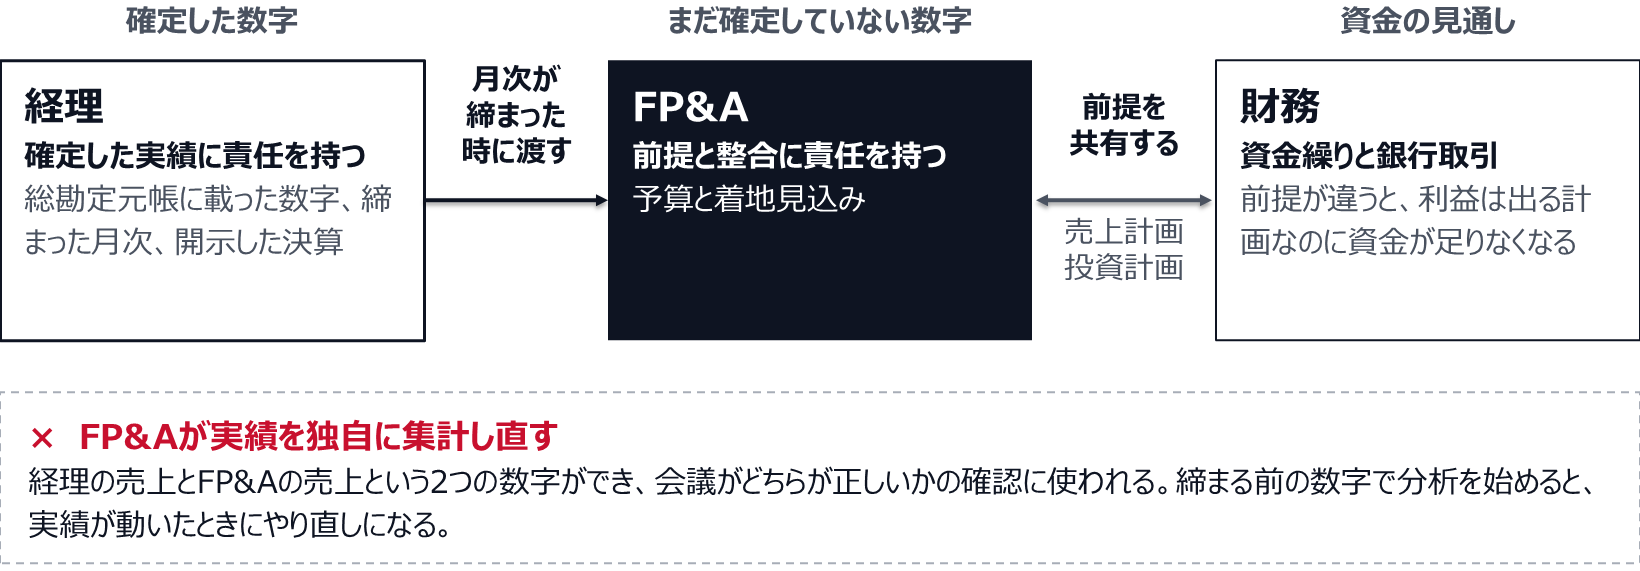
経理とFP&Aの境界は、数字の責任で分けると分かりやすい。確定した実績の数字に責任を持つのは経理である。総勘定元帳に載った数字、締まった月次、開示した決算がこれに当たる。予算と着地見込みという、まだ確定していない数字の前提と整合に責任を持つのがFP&Aである。資金繰りと銀行取引を担う財務とも、売上計画や投資計画といった前提を共有しておく。損益の見通しと資金の見通しで前提が違うと、利益は出る計画なのに資金が足りなくなる、という食い違いが生じる。
経理とFP&Aの境界は、確定した数字か、まだ確定していない数字かで引く
FP&Aと管理会計の違い
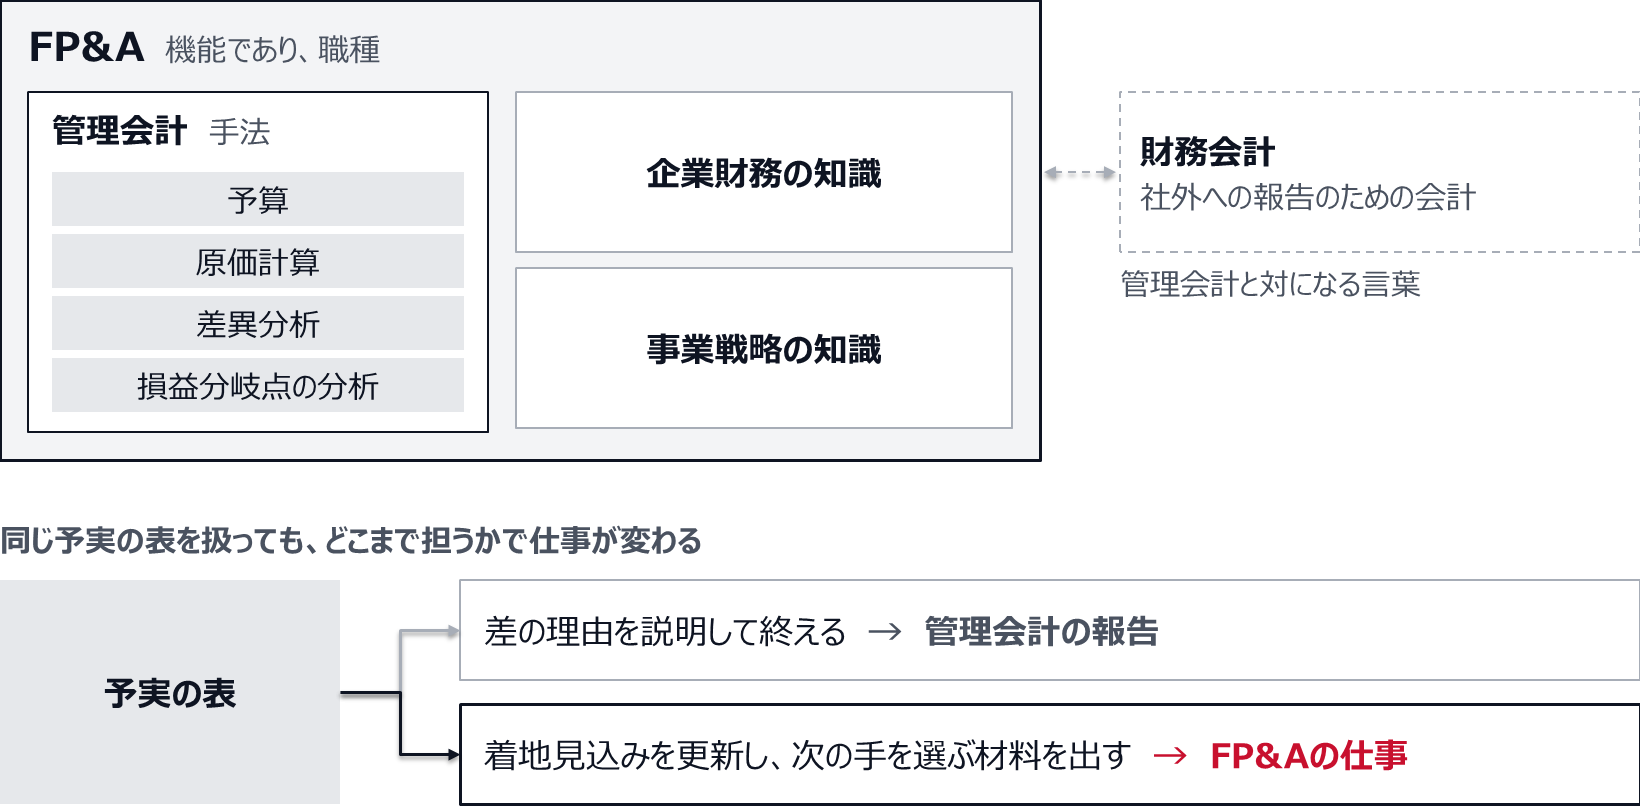
FP&Aと管理会計の違いは、機能と手法の違いである。管理会計は、社内の意思決定のために数字を作る会計の領域を指す。予算、原価計算、差異分析、損益分岐点の分析といった手法がここに入る。社外への報告のための財務会計と対になる言葉である。
FP&Aは、その管理会計の手法を使う側の機能であり、職種である。日本CFO協会は、海外の先進企業のFP&Aについて、管理会計に加えて、企業財務と事業戦略の知識を土台に持つ専門家が担っていると説明している。管理会計はFP&Aの道具の1つで、FP&Aの仕事の全部ではない。
同じ予実の表を扱っていても、差の理由を説明して終えるなら、仕事は管理会計の報告にとどまる。差を踏まえて着地見込みを更新し、事業の責任者が次の手を選べる材料を出すところまで担うと、FP&Aの仕事になる。筆者はこの違いを、管理会計の担当者をFP&Aと呼び替えるだけでは埋まらないものだと考えている。
管理会計はFP&Aの道具の1つで、FP&Aの仕事の全部ではない
FP&Aと経営企画の違い
FP&Aと経営企画の違いは、方向を示す仕事と、その方向を数字で管理する仕事の違いである。経営企画は、どの事業に力を入れるか、どこまで成長を目指すかを定め、中期経営計画にまとめ、全社の会議を運営する。FP&Aは、その計画を年度と月次の数字に落とし、実績が出るたびに着地見込みを更新して、計画との差を示す。
日本企業では、経営企画がFP&Aの仕事の一部を担っている場合がある。先に見たとおり、日本CFO協会も経営企画部門や社長室が担う場合を挙げている。この場合にFP&Aを別に置くと、予算の取りまとめと着地見込みの作成で2つの部署が重なる。分け方の一例として、筆者は、定性的な方針と全社の調整を経営企画に、数字の前提と予測の更新をFP&Aに持たせる形を勧めている。CFOと経営企画の間の分担は経営企画とCFOの役割分担、計画づくりを4つの局面に分けて重複と空白をなくすで詳しく扱った。
日本企業で置くときの形
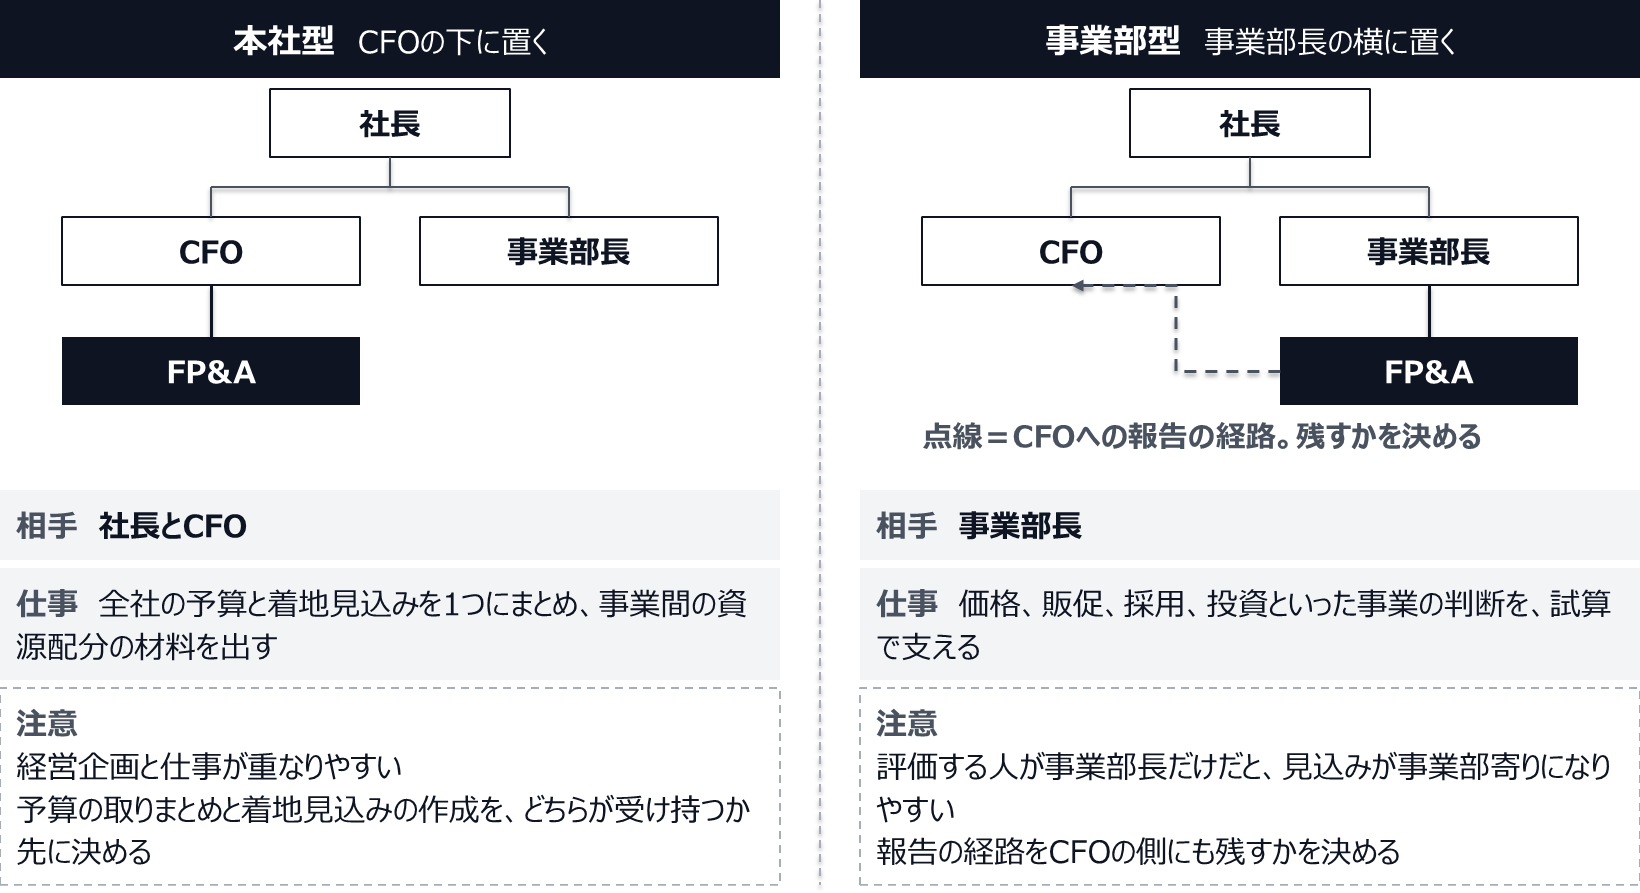
置き方は、本社に置く形と、事業部に置く形に分けられる。どちらか一方を選ぶとは限らず、本社に小さく置いてから事業部に広げる進め方もある。
本社に置く形と事業部に置く形では、相手にする意思決定者が違う
本社に置く
CFOの下に置き、全社の予算と着地見込みを取りまとめる形である。事業部から上がる見込みを同じ前提でそろえ、事業をまたいだ資源配分の材料を出す。本社の経営企画と同じ全社の数字を扱うので、仕事が重なりやすい。予算の取りまとめと着地見込みの作成をどちらが受け持つかを、置く前に決めておく。経理部長とFP&Aの間で見積りの判断が宙に浮く場合の考え方はコントローラー職を置くか、経理部長とFP&Aの間で宙に浮く数字の責任で扱った。
事業部に置く
事業部長のそばに置き、事業の判断を数字で支える形である。現場の情報が早く入るので、見込みの前提を細かく持てる。一方で、評価する人が事業部長だけになると、見込みが事業部に都合のよい方向へ寄りやすいと筆者は見ている。報告の経路をCFOの側にも残すか、見込みの前提を本社と共通にするかを決めておく。事業部に置く条件は経理のビジネスパートナー職を事業部に置く条件、数字の番人と相談役の両立で扱った。
立ち上げの順番
立ち上げで最初に決めるのは、着地見込みを誰が作るかである。部署の名前や人数は、その後でよいと筆者は考えている。
理由を設例で示す。年度予算の営業利益が10億円の会社で、上期が終わった時点の着地見込みが、作る部署ごとに次のように分かれていたとする。
| 作る部署 | 営業利益の着地見込み | 置いた前提 | 予算との差 |
|---|---|---|---|
| 事業部の積み上げ | 9.8億円 | 受注の見込みを全件計上 | 0.2億円の未達 |
| 経営企画 | 9.2億円 | 中期計画の達成率から逆算 | 0.8億円の未達 |
| 経理 | 8.5億円 | 上期の実績の進み具合を通期に延長 | 1.5億円の未達 |
同じ会社の着地見込みが、作る部署ごとに1.3億円ずれている
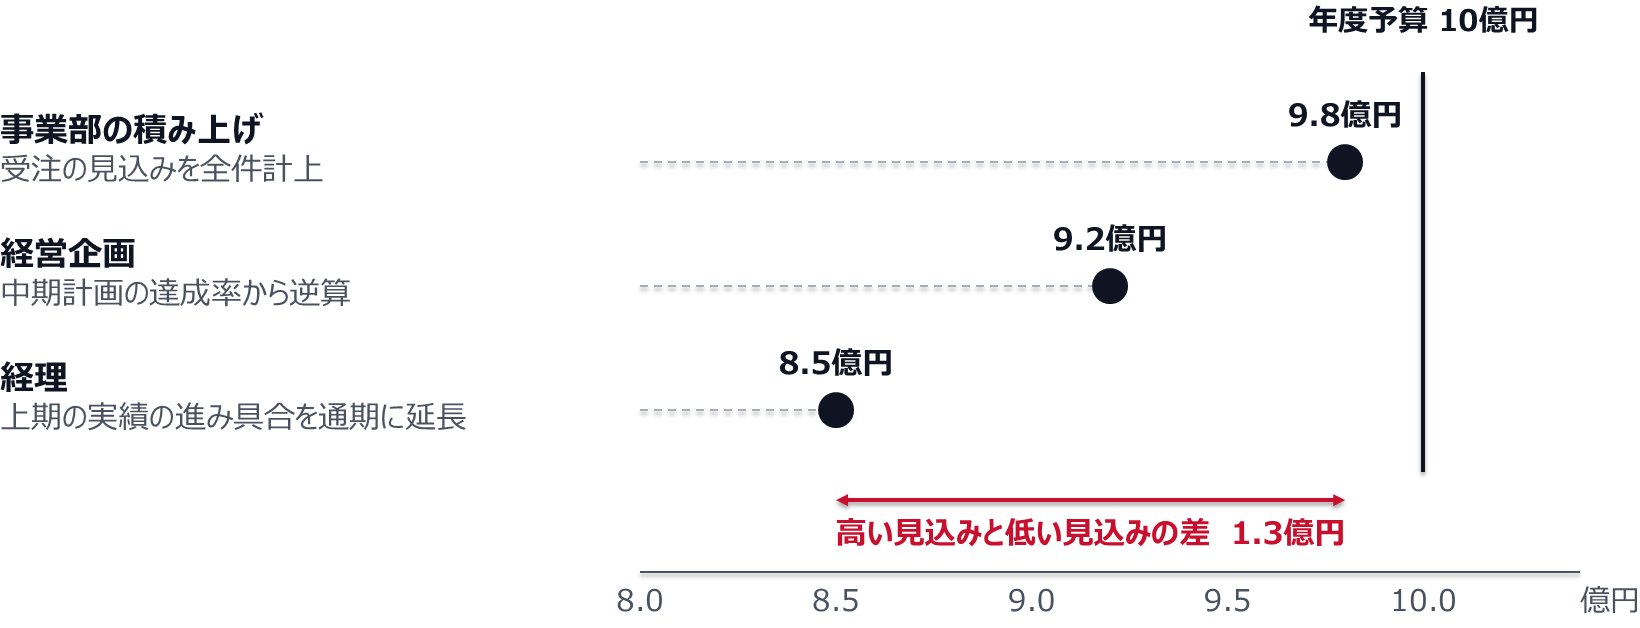
もっとも高い見込みと低い見込みの差は1.3億円である。この状態では、経営会議は打ち手を決める前に、どの数字を使うかを決めなければならない。ここにFP&Aの部署を足して4つ目の見込みを出しても、状況は良くならない。先に要るのは、会社として使う着地見込みを1つにし、それを作る責任者を決めることである。
部署を作るのは最後でよい。先に、着地見込みを作る人と手順を決める
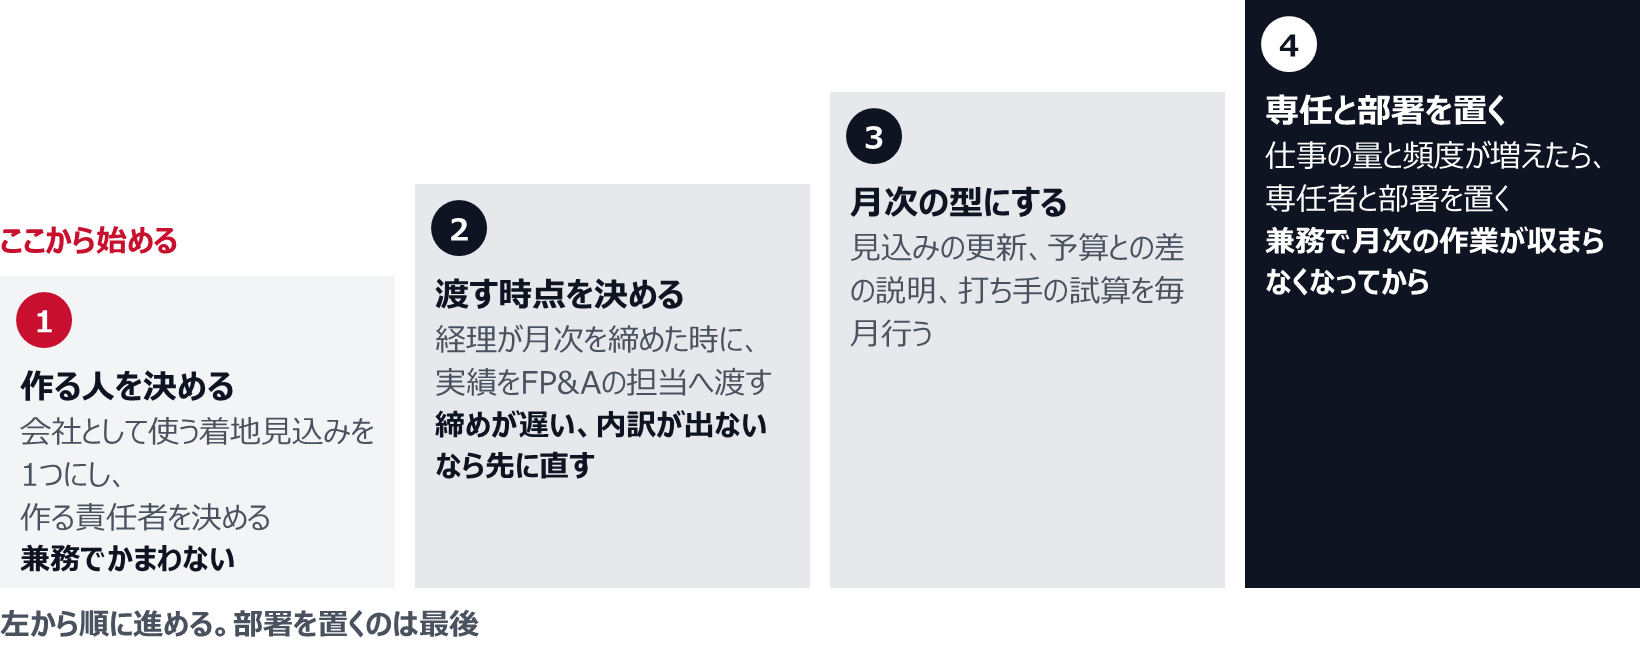
1つ目の段階では、兼務でかまわない。経理の管理職でも経営企画の担当でも、会社として使う見込みを作る責任者が1人決まっていれば足りる。2つ目の段階では、月次の締めの日と、締めた実績の粒度を確かめる。月次が締まるのが遅い、あるいは事業別や製品別の内訳が出ない場合は、見込みを更新しても次の月の判断に間に合わない。その場合は、経理の締めの早さと粒度を先に直す。3つ目の段階で、見込みの更新と差の説明を毎月の決まった作業にする。4つ目の段階に進むのは、事業の数や意思決定の頻度が増え、兼務では月次の作業が収まらなくなってからである。
最初に置く人の選び方や、経理・経営企画から仕事を移す進め方はFP&A組織の立ち上げ方、経理・経営企画との役割分担と最初に置く人で扱った。
必要な人材とスキル
FP&Aに要る知識の範囲は、公開されている検定の出題範囲が参考になる。日本CFO協会のFP&A(経営企画スキル検定)は、出題範囲を「戦略、組織及び業界」「予算管理(計画と統制)」「財務モデリングのプロセス」「財務予測の作成」「投資決定のプロセス」の5分野としている。会計の知識に加えて、事業の理解、予測のモデルを組む技術、投資の評価が求められていることが分かる。
この検定は100問の四肢択一、試験時間90分で、結果は合否ではなく、800点満点の総合点から5段階のレベルで示される。対象者に経験年数の条件は無い。同協会は、この検定を、AFPが認定する資格FPAC(Certified Corporate FP&A Professional)の取得に向けた入門のプログラムと位置づけている。FPACについてAFPは、2部構成の試験と実務経験の要件を通じて専門性を認定する資格だと説明している。
知識に加えて、筆者は次の3つのスキルが要ると考えている。
- 前提を言葉にするスキル。数字の裏にある数量、単価、時期の前提を、事業の担当者から聞き取って書き出す。
- 試算を組むスキル。前提を変えたときに損益と資金がどう動くかを、表計算やBIの道具で示す。
- 伝えるスキル。都合の悪い見込みを、事業の責任者と経営に早く伝える。
経理の経験者は1つ目と2つ目に強みを持ちやすく、3つ目は事業の側との関わりの中で身に付くと筆者は見ている。採用で期待する役割を先に決めておく進め方はFP&A人材の採用でミスマッチを防ぐには、3つの期待役割を採用前に決めるで扱った。
FP&Aはなくなるか
AIが広がっても、FP&Aの仕事のうち判断に関わる部分は残ると筆者は見ている。変わるのは、仕事の中の配分である。
AFPの用語解説は、FP&Aの専門家の40%がAIを試しており、1年以内の導入を計画していると記している。同じ解説は、自動化、機械学習、生成AIが、データの課題への解決策として、また計画の周期や予測の精度を高める機会として現れているとしたうえで、組織が適切な基盤、方針、研修に投資することを条件に挙げている。
データを集めて表にまとめる作業、定型の差異の集計、過去の傾向からの予測の下書きは、道具に任せやすい。一方、どの前提を置くかを事業の担当者と決めること、見込みが予算に届かないと伝えること、打ち手の選択肢から1つを選ぶ場に材料を出すことは、社内の関係の上で行う仕事である。集計の時間が減るほど、FP&Aの担当者は前提の確認と提案に時間を使えるようになる。集計だけを担ってきた役割は小さくなり、判断を支える役割は残る、というのが筆者の見方である。
よくある質問
FP&Aと経営企画の違いは
経営企画は、会社の方向と中期の目標を定め、全社の調整を担う。FP&Aは、その計画を年度と月次の数字に落とし、実績が出るたびに着地見込みを更新して、計画との差と打ち手の試算を示す。日本企業では経営企画がFP&Aの仕事の一部を担っている場合があるので、予算の取りまとめと着地見込みの作成をどちらが受け持つかを決めておく。
FP&Aと管理会計の違いは
管理会計は、社内の意思決定のために数字を作る会計の領域で、予算、原価計算、差異分析といった手法を指す。FP&Aは、その手法を使って予測を更新し、事業の責任者に判断材料を出す機能であり、職種である。管理会計はFP&Aの道具の1つで、FP&Aは企業財務や事業戦略の知識も使う。
FP&Aに向いている人は
数字の裏にある前提を事業の担当者から聞き取ることと、都合の悪い見込みを早く伝えることを苦にしない人に向くと筆者は考えている。会計の知識と試算を組む技術は学んで身に付けられる。事業の側と話す機会の多さが仕事の中身を左右する、というのが筆者の見方である。
FP&Aの将来性は
データの収集や定型の集計は、自動化やAIに任せやすい。前提を決めること、見込みを伝えること、打ち手の材料を出すことは残ると筆者は見ている。集計だけを担う役割は小さくなり、判断を支える役割に時間を使えるようになる、というのが筆者の見方である。
FP&Aに資格は要るか
FP&Aの仕事に就くために法令で求められる資格は無い。知識の範囲を確かめる手段として、日本CFO協会のFP&A(経営企画スキル検定)がある。100問の四肢択一、試験時間90分で、結果は800点満点の総合点から5段階のレベルで示される。経験年数は問われない。米国のAFPは、FPAC(Certified Corporate FP&A Professional)という資格を認定しており、2部構成の試験と実務経験の要件がある。
- FP&Aは、計画・予測・分析を通じて、事業の意思決定を数字で支える機能である。
- 経理は実績を確定させ、経営企画は会社の方向を示し、FP&Aは予測と、資源配分の判断材料を担う。実績の数字は経理が確定させたものを使う。
- 立ち上げは、着地見込みの一本化から始める。作る人を決めるのが、部署を作るより先だと筆者は考えている。
次に読むなら、最初に置く人と仕事の移し方を扱ったFP&A組織の立ち上げ方、経理・経営企画との役割分担と最初に置く人を勧める。


