

第3四半期の経営会議で、今期の着地見込みが配られる。売上は予算比マイナス3.1パーセント、営業利益は予算比マイナス11.4パーセント。 説明が始まり、対策が議論され、四十分で終わる。誰も聞かないことが一つある。三か月前の会議で、この着地はいくらだったのか。 資料を遡っても出てこない。着地見込みは毎月上書きされていて、先月の見込みはファイルの中に残っていないからである。 そして来期も、同じ会議が同じ形で開かれる。予測が当たっているのか外れているのかを、誰も知らないまま。
予算と実績の差は、予測の精度ではない
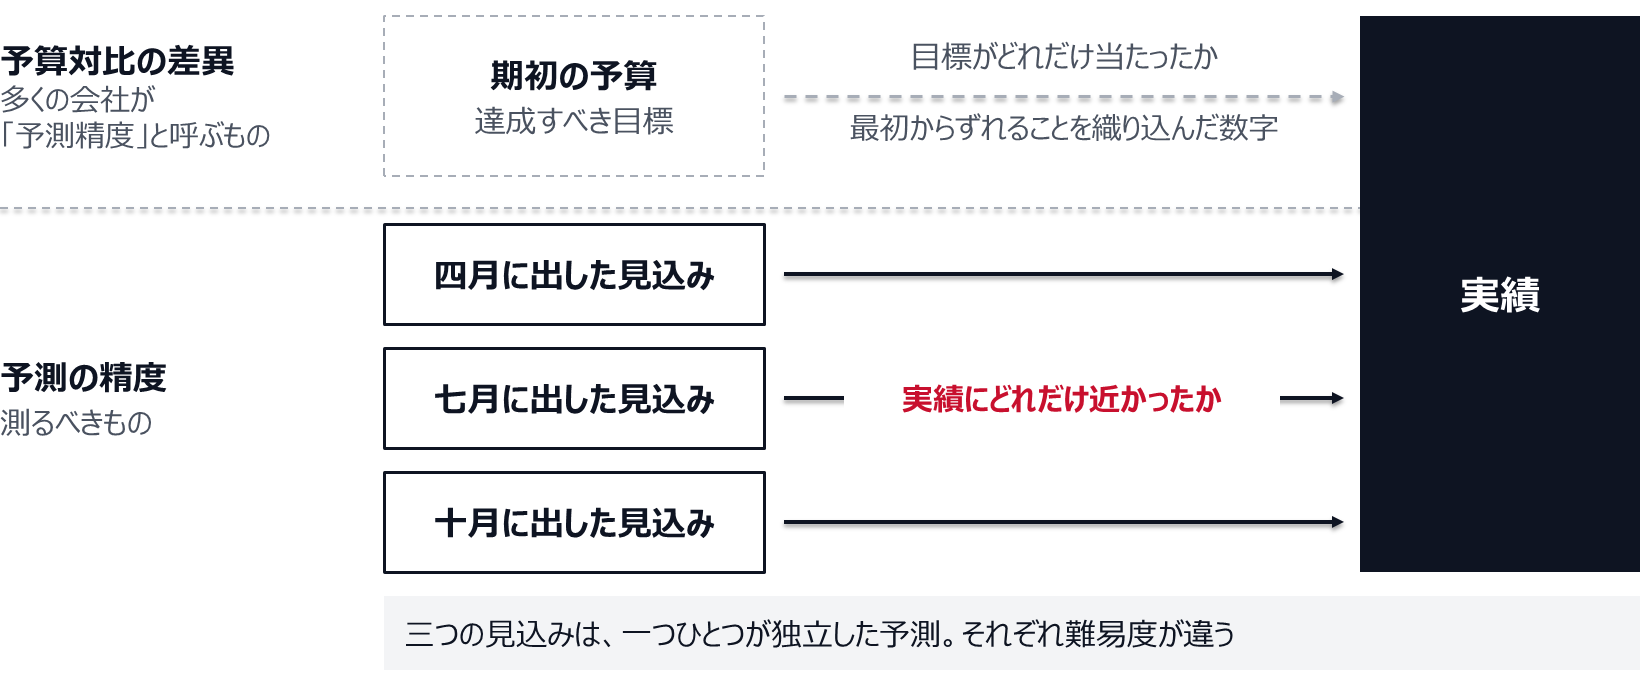
多くの会社が「予測精度」と呼んでいるものは、予算対比の差異である。 これは予測の精度ではなく、期初に置いた目標がどれだけ当たったかを測っている。
予算は資源配分の約束であり、達成すべき目標でもある。目標は、届くかどうか分からない位置に置く。 届く位置に置いた予算は、そもそも予算として機能しない。だから予算対比の差異は、最初からずれることを織り込んだ数字である。 それを精度と呼ぶのは、測る対象を取り違えている。
測るべきは、予測として出した数字が、実績にどれだけ近かったかである。四月に出した「今期はこう着地する」という見込み。七月に出した見込み。十月に出した見込み。この一つひとつが、独立した予測である。 そして、この三つはそれぞれ別の難易度を持つ。
予算対比の差異は、予測の精度ではない
予算と予測の役割の違いは繰り返し語られてきたが(予算を人事評価に紐づけると予測が歪む、目標と予測を分けて持つ予算設計)、分けた後に「予測の側だけを測る」ところまで進んでいる会社は少ない。 分けただけでは、予測はただの二本目の数字になる。
誤差を平均すると、癖が消える
精度の測定に手をつけた会社が最初に作るのは、たいてい誤差率の平均である。各月の見込みと実績の差を金額で出し、実績で割って誤差率にし、十二か月分を平均する。この一本の数字を見て、「全社の予測精度は2.3パーセント」と結論する。
ここに、この論点で最も重い罠がある。上振れと下振れが、平均の中で打ち消し合う。
事業部が三つある会社を考える。A事業は毎回、実績より高い見込みを出す。平均で+8パーセント。 B事業は毎回、低めに出す。平均でマイナス7パーセント。 C事業はほぼ当たっている。三つを合計した全社の見込みは、ほぼ実績と一致する。誤差率の平均は1パーセント台に収まる。
上振れと下振れが、平均の中で打ち消し合う
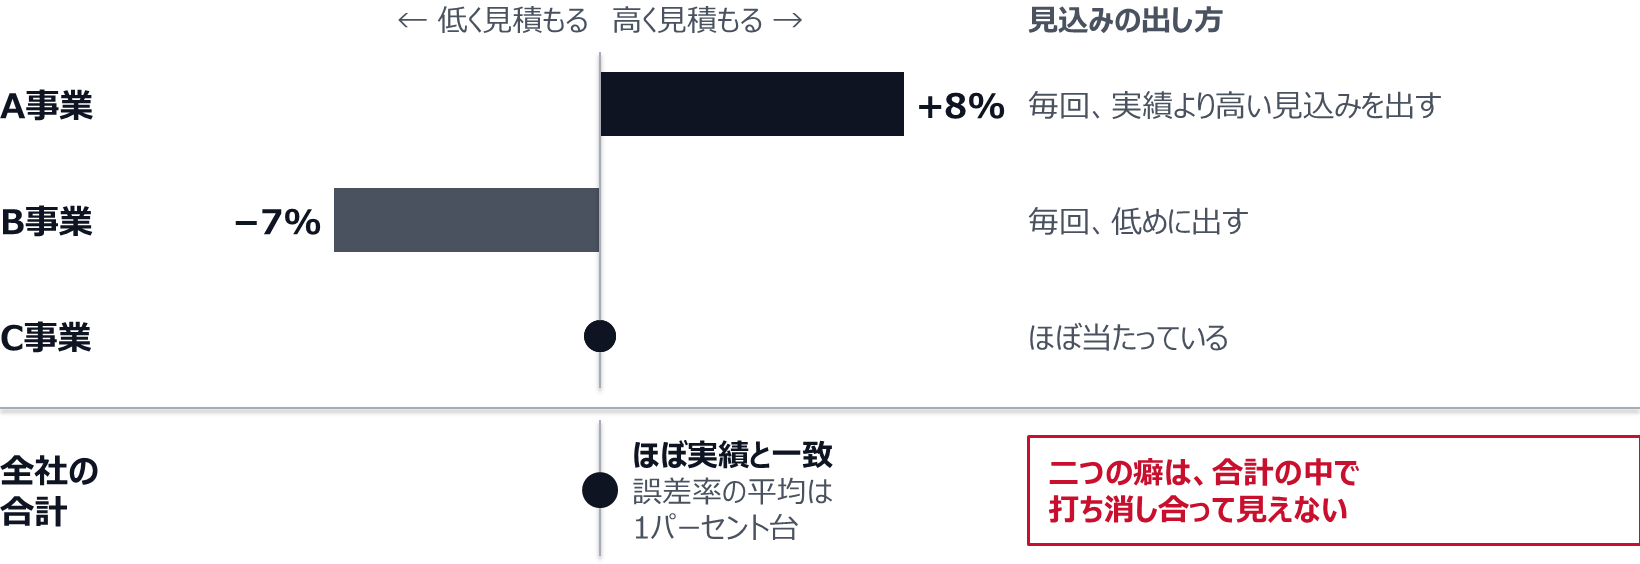
数字の上では、この会社の予測は極めて正確である。実際には、二つの事業部が正反対の方向へ、毎回、同じ大きさで外している。 全社の合計だけを見ている限り、この癖は永遠に発見されない。そして、A事業を切り離して見る局面が来たとき——設備投資の判断、事業の撤退判断、取締役会への説明——そこで初めて、A事業の見込みが常に高いという事実に突き当たる。
打ち消し合いを防ぐには、誤差を二つに割る。
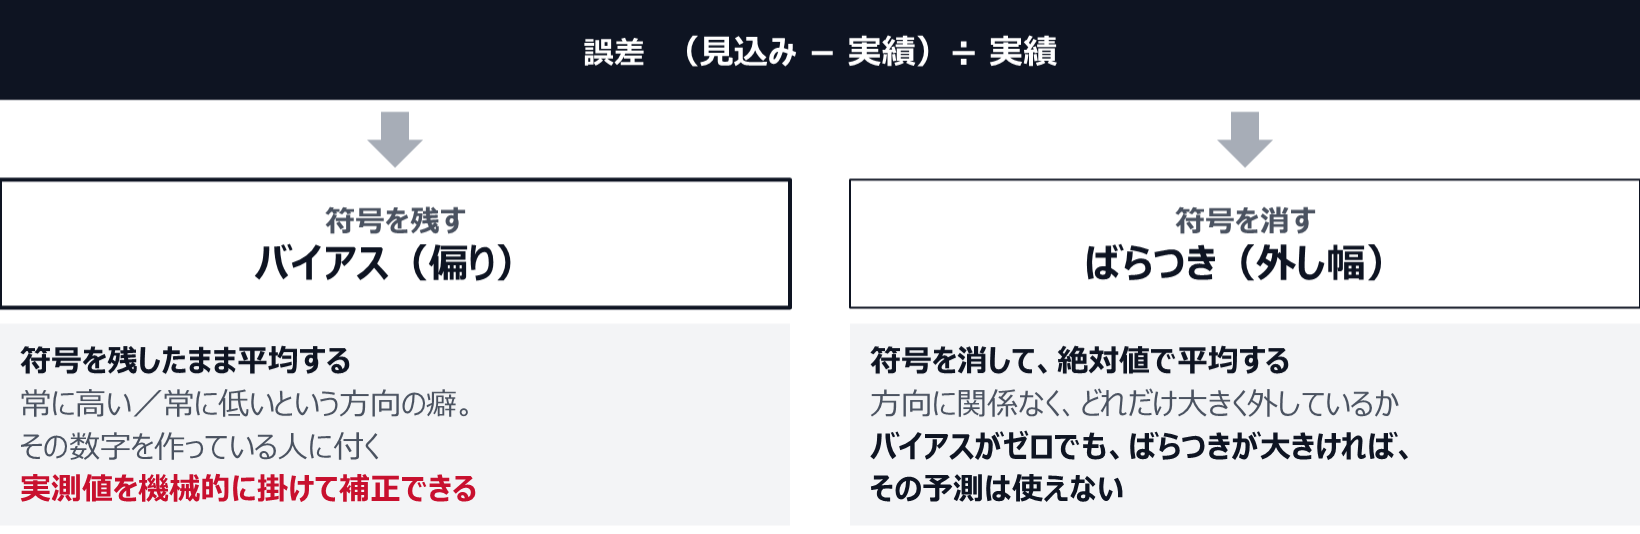
一つはバイアスである。符号を残したまま平均する。 プラスに偏っていれば、その組織は常に高く見積もっている。マイナスに偏っていれば、常に低く見積もっている。ゼロに近ければ、方向の癖は無い。
もう一つはばらつきである。符号を消して、絶対値で平均する。 これは、方向に関係なく、どれだけ大きく外しているかを示す。バイアスがゼロでも、ばらつきが大きければ、その予測は使えない。 上に20パーセント外し、次に下に20パーセント外している組織のバイアスはゼロである。
誤差を一本の平均にすると、この二つが混ざって両方見えなくなる
測る軸は三つある
誤差を二つに割ったうえで、どの単位で測るかを決める。軸は三つある。
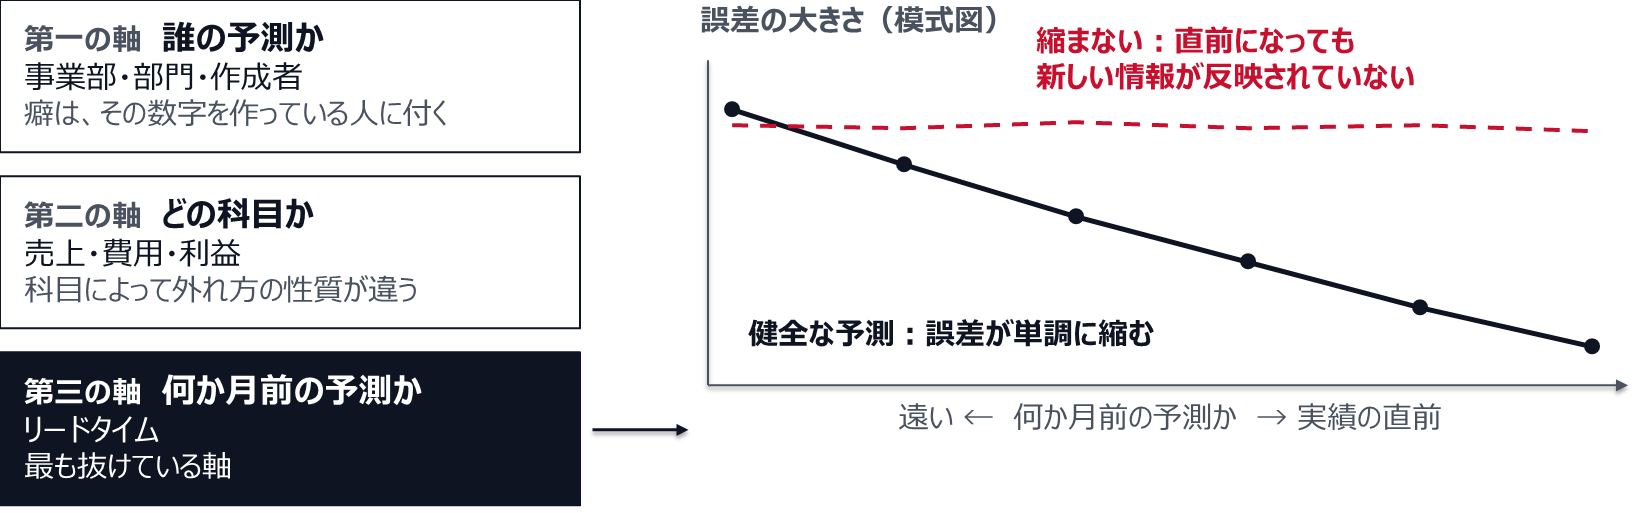
第一の軸は、誰の予測かである。 事業部別、部門別、そして可能なら予測を出している担当者別。癖は組織に付くのではなく、その数字を作っている人に付く。 担当者が替わるとバイアスが変わることは、実際によく起きる。
第二の軸は、どの科目かである。 売上と費用と利益では、外れ方の性質が違う。売上は、案件の期ずれで大きく振れる。費用は、発生の認識が遅れる方向に一貫して偏る。 利益は、両者の誤差が乗算的に効くので最も荒れる。科目を混ぜて一本の精度を出すと、どこを直せばよいかが分からなくなる。
第三の軸が、最も抜けている。何か月前の予測かである。
四月に出した「三月の着地」と、二月に出した「三月の着地」は、同じ「着地見込み」という名前で呼ばれているが、まったく別の難易度の予測である。 前者は十一か月先を読んでいる。後者は一か月先を読んでいる。この二つを混ぜて平均すると、精度は「そこそこ」に収束し、改善したのかどうかが分からなくなる。
リードタイム別に並べると、意味のあることが見えてくる。健全な予測は、実績に近づくにつれて誤差が単調に縮む。 縮まないなら、直前になっても新しい情報が予測に反映されていない。逆に、六か月前の誤差が一か月前とほとんど変わらないなら、六か月前の予測に情報が乗っていないか、直前の予測が更新されていないかのどちらかである。 どちらなのかは、誤差の推移を見れば区別できる。
何か月前の予測かで並べると、誤差の縮み方が見える
指標は三つで足りる
軸を決めたら、当てる指標は三つでよい。増やすほど誰も見なくなる。
第一に、符号付き誤差率の平均(バイアス)。 (見込み − 実績)÷ 実績を、符号を残したまま平均する。組織別・科目別・リードタイム別に出す。
第二に、絶対誤差率の中央値(ばらつき)。 平均ではなく中央値を使う。理由は、一件の巨大案件が平均を壊すからである。 十二か月のうち一か月だけ大型案件の期ずれで80パーセント外れると、平均は跳ね、その後の議論はその一件の説明に費やされる。中央値なら、通常月の予測がどれだけ当たっているかが残る。 大型案件の影響は、別枠で「外れ値の月とその原因」として一覧にすればよい。
第三に、方向的中率。 前月比または前年同月比が、増えるか減るかの向きが当たっていた割合である。金額が外れていても向きが当たっていれば、その予測に基づく打ち手は正しい方向を向いていた。 逆に、金額の誤差が小さくても向きを外し続けているなら、その予測はただ前月の数字を写しているだけである可能性が高い。
- ① 予測を出した年月(提出月)
- ② 予測の対象期間(対象月・対象四半期)
- ③ リードタイム(①と②の差。何か月前の予測か)
- ④ 提出組織(事業部・部門・作成者)
- ⑤ 科目(売上・売上原価・販管費・営業利益 など)
- ⑥ 予測値
- ⑦ 実績値(確定後に追記)
- ⑧ 符号付き誤差率(⑥−⑦)÷⑦
- ⑨ 絶対誤差率(⑧の絶対値)
- ⑩ 前期比の向き(予測/実績それぞれ、増・減・横ばい)
測れないのは能力ではなく、保存していないから
ここまでの話には、一つの前提がある。過去に提出された予測値が、提出時点の姿のまま残っていること。
多くの会社で、これが残っていない。予測はExcelのファイルで管理され、毎月、同じセルが上書きされる。 先月の見込みは、上書きした瞬間に消える。システムに入れている会社でも、バージョンを持たずに最新値だけを保持していることがある。
だから、多くの会社は予測の精度を測る能力が無いのではなく、測るための材料を毎月自分の手で捨てている。
対処は単純である。提出のたびに、その時点の値をスナップショットとして別に保存する。 ファイル名に提出年月を入れて別ファイルにするだけでもよい。遡って測ることはできないので、始めた月からしか蓄積されない。 そして、季節性のある事業で意味のある傾向を読むには、最低でも十二から十八の観測が要る。 四半期に一度しか見込みを出していない会社なら、四年かかる。月次で出させる理由の一つは、ここにある。
精度をKPIにすると、予測がまた歪む
そして、最後にして最大の論点が残っている。精度をKPIにした瞬間に、精度を上げるための行動が始まる。
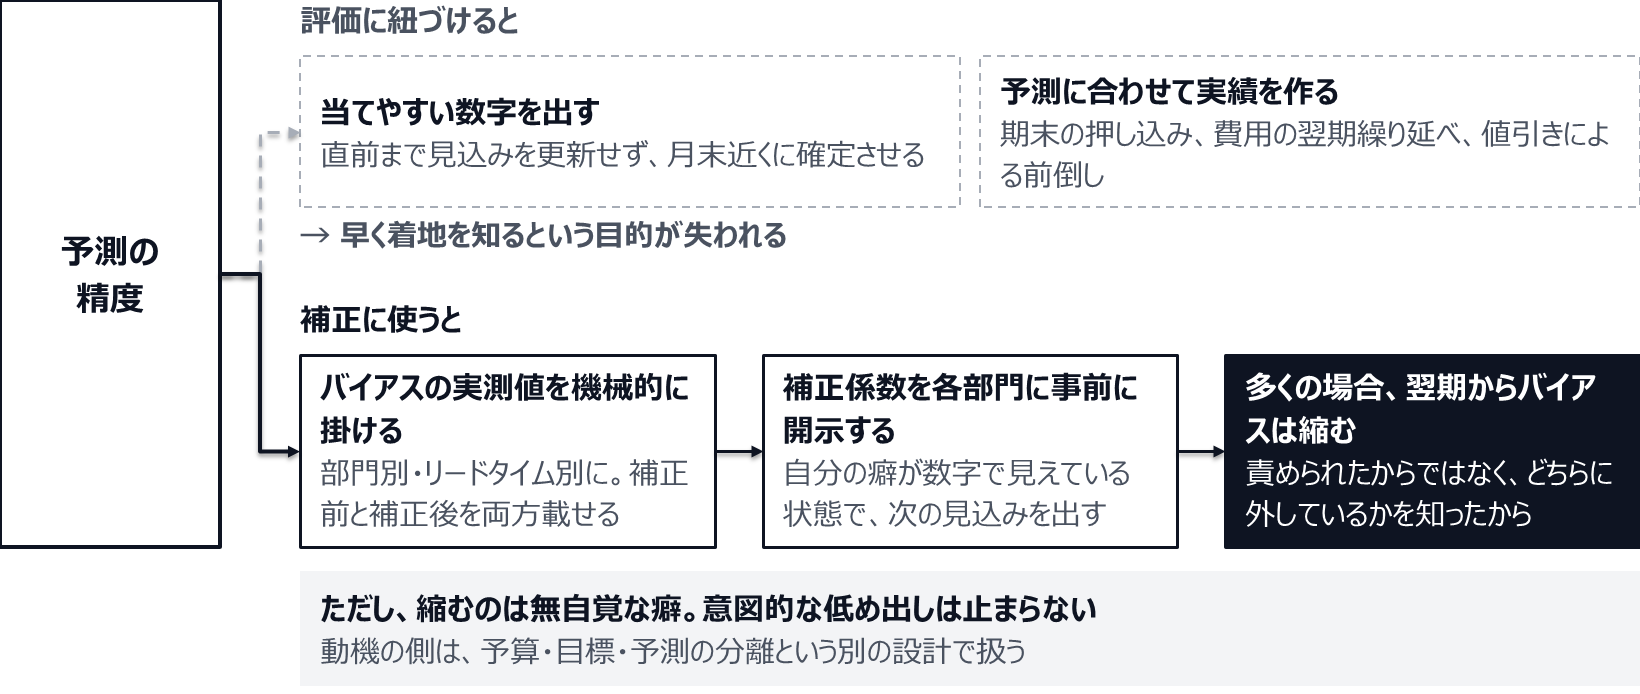
予測の精度を評価に紐づけると、現場は二つのことをする。一つは、当てやすい数字を出すこと。 つまり、直前まで見込みを更新せず、確度の高い月末近くに数字を確定させる。精度は上がるが、早期に着地を知るという目的は失われる。 もう一つは、予測に合わせて実績を作ること。 期末の押し込み、費用の翌期繰り延べ、値引きによる前倒し。予測が当たったのではなく、当てにいった結果である。
これは、目標と予測を一つの数字に兼務させたときに起きることと、構造が同じである。評価の重力がかかった数字は、その方向へ歪んでいく。
だから、精度は評価に使わない。補正に使う。
補正の実装は、拍子抜けするほど単純である。部門別・リードタイム別のバイアスの実測値を、経営会議に出す前にFP&Aが機械的に掛ける。 A事業の三か月前見込みが過去十二回で平均+6.2パーセントのバイアスを持つなら、提出された見込みを1.062で割った値を「補正後」として併記する。補正前と補正後を両方載せる。 そして、この補正係数を各部門に事前に開示する。
開示すると何が起きるか。自分の癖が数字で見えている状態で、次の見込みを出すことになる。 多くの場合、翌期からバイアスは縮む。縮むのは、責められたからではなく、自分がどちらに外しているかを知ったからである。 ここは、悪い数字が上がってこない構造を扱う議論とつながっている(着地見込みの下方修正が遅れる原因、悪い数字が経営に上がらない評価の構造)。
ただし、正直に書いておくべきことがある。縮むのは癖であって、意図的な低め出しは止まらない。 予算の達成が評価に紐づいている限り、達成しやすい見込みを出す動機は残る。バイアスの補正は、無自覚な癖を機械的に消す道具であって、動機を消す道具ではない。 動機の側は、予算・目標・予測の分離という別の設計で扱う。
精度は評価に使わず、補正に使う
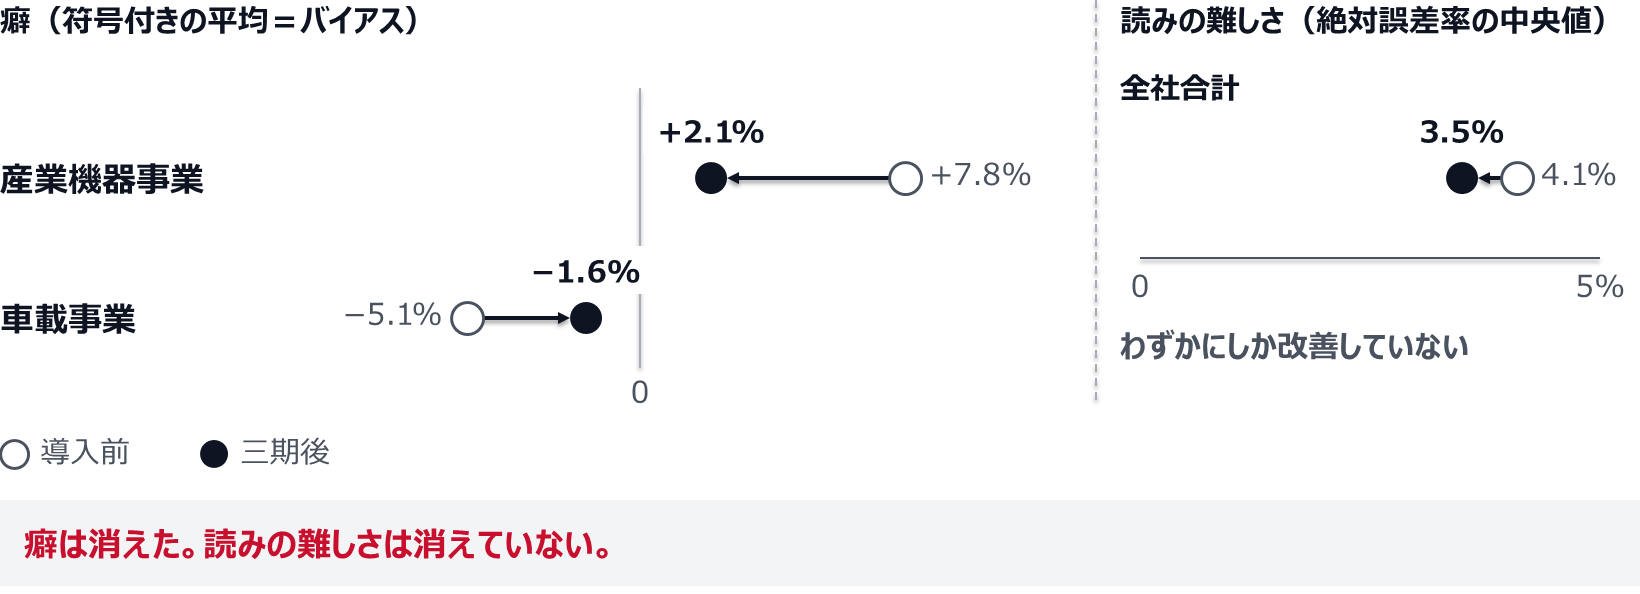
売上高1,180億円の電子部品商社で、着地見込みは月次で全社に配られていた。予算対比の差異は毎月議論されていたが、「先月の見込みからいくら動いたか」は資料に無い。 見込みは共有フォルダの一つのファイルで管理され、毎月上書きされていた。新任のFP&A課長が最初にやったのは、過去の見込み値の掘り起こしである。 取締役会資料、月次経営会議の配布資料、そして主力行へ四半期ごとに提出していた資金繰り予定表。この三つから、過去26か月分・4事業部・6科目の見込み値を復元した。作業には二人で三週間かかっている。 復元した数字を、提出月と対象月の差=リードタイムで並べ直したところ、三つのことが出た。第一に、全社合計の絶対誤差率の中央値は、リードタイム3か月で4.1パーセント、1か月で3.8パーセント。ほとんど縮んでいない。 直前になっても、新しい情報が見込みに反映されていなかった。第二に、事業部別のバイアスが正反対だった。 産業機器事業は符号付き平均で+7.8パーセント、車載事業はマイナス5.1パーセント。全社合計のバイアスは+0.9パーセントで、二つの癖は打ち消し合って見えなくなっていた。 第三に、費用側の癖が一方向だった。販管費の見込みは、4事業部すべてで実績を下回っており、符号付き平均でマイナス4.4パーセント。 発生の認識が遅れる分だけ、見込みが常に低く出ていた。導入した運用は三つである。 一つ目は、見込みの提出をシステム側で版管理にし、提出のたびに凍結すること。上書きを禁止した。 二つ目は、経営会議の資料に、リードタイム別の誤差の推移を一枚入れること。事業部別・科目別に、直近12回のバイアスと絶対誤差率の中央値を並べた。 三つ目が、補正の併記である。産業機器事業のリードタイム3か月の見込みには過去実測の+7.8パーセントを、車載事業にはマイナス5.1パーセントを機械的に適用し、補正後の全社着地を併記した。 補正係数は毎四半期に更新し、各事業部に事前に開示している。評価には一切使わないことを、導入時に社長名で明示した。 三期後の数字はこうなっている。産業機器事業のバイアスは+7.8パーセントから+2.1パーセントへ、車載事業はマイナス5.1パーセントからマイナス1.6パーセントへ縮んだ。 一方で、絶対誤差率の中央値は4.1パーセントから3.5パーセントへ、わずかにしか改善していない。FP&A課長はこう言っている。癖は消えた。読みの難しさは消えていない。この二つは別物で、混ぜて一本の精度にしていたから、三年間どちらも直せなかった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例:三期後、バイアスは縮み、ばらつきはわずかな改善にとどまった
決めるのは三つ
第一に、誤差を二つに割り、三つの軸で測る。 符号を残した平均がバイアス、符号を消した絶対値の中央値がばらつきである。一本の平均にすると、上振れと下振れが打ち消し合い、正反対の癖を持つ二つの事業部が「精度が高い」という結論に化ける。 軸は、誰の予測か(事業部・部門・作成者)、どの科目か(売上・費用・利益)、そして何か月前の予測か(リードタイム)の三つ。最後の軸が最も抜けている。 四月に出した三月の着地と二月に出した三月の着地を混ぜて平均すると、精度は「そこそこ」に収束し、改善したのかどうかが分からなくなる。健全な予測は、実績に近づくにつれて誤差が単調に縮む。縮まないなら、直前の情報が予測に乗っていない。
第二に、測る材料を毎月捨てるのをやめる。 見込みを一つのファイルで上書き管理している限り、精度は原理的に測れない。提出のたびにスナップショットを取り、提出年月とともに凍結する。 遡れないので、始めた月からしか蓄積されないが、取締役会資料・経営会議資料・銀行提出の資金繰り予定表を掘れば、過去分の骨格は復元できることがある。季節性のある事業で意味のある傾向を読むには、最低でも十二から十八の観測が要る。 四半期に一度しか見込みを出していないなら四年かかる。月次で出させる理由の一つはここにある。 指標は三つでよい。符号付き誤差率の平均、絶対誤差率の中央値、そして増減の向きが当たった割合。中央値を使うのは、一件の大型案件の期ずれが平均を壊し、以後の議論がその一件の説明に費やされるからである。
第三に、精度は評価に使わず、補正に使う。 精度をKPIにして評価に紐づけると、現場は直前まで見込みを更新しなくなるか、予測に合わせて実績を作りにいく。どちらも、早く着地を知るという目的を壊す。 実装は単純で、部門別・リードタイム別のバイアスの実測値を、経営会議に出す前に機械的に掛け、補正前と補正後を併記する。そして補正係数を各部門に事前開示する。 自分がどちらへ外しているかを数字で知ると、翌期からバイアスは縮む。ただし縮むのは無自覚な癖であって、達成しやすい見込みを出す動機は残る。 動機の側は予算・目標・予測の分離という別の設計で扱う。バイアスの補正は、癖を機械的に消す道具であって、意図を消す道具ではない。
着地見込みの精度は、予算と実績の差では測れない。誤差を符号付きのバイアスと絶対値のばらつきに割り、事業部・科目・何か月前の予測かの三軸で見る。一本の平均にすると、上に外す事業部と下に外す事業部が打ち消し合って消える。精度は評価に使わず、バイアスの実測値で見込みを補正する側に回す。
今月から変えられるのは保存の仕方で、見込みを提出のたびに提出年月付きで凍結し、上書きをやめる。過去分は、取締役会資料や銀行に出した資金繰り予定表から掘り起こせることがある。


