毎月の決算で、同じ科目が同じように詰まる。外注費、材料費、業務委託費——月末に現物やサービスは受け取っているのに、請求書がまだ届いていない。担当者は「今月分をどこまで拾えばいいか」で手を止め、翌月に監査法人や上司から「これは前月の費用では」と指摘が返ってくる。多くの会社はここでチェック項目を増やす。だが翌月、また同じ科目で同じことが起きる。カットオフ(期ズレ)が止まらないのは、担当者の注意が足りないからではない。現物の入荷、請求書の到達、会計への計上という三つのタイミングが、そもそも一致しない構造になっているからだ。だからチェックを増やしても、拾い先が人の記憶に依存している限り、漏れは消えない。
現物の入荷、請求書の到達、会計への計上は、月末をまたいでずれる
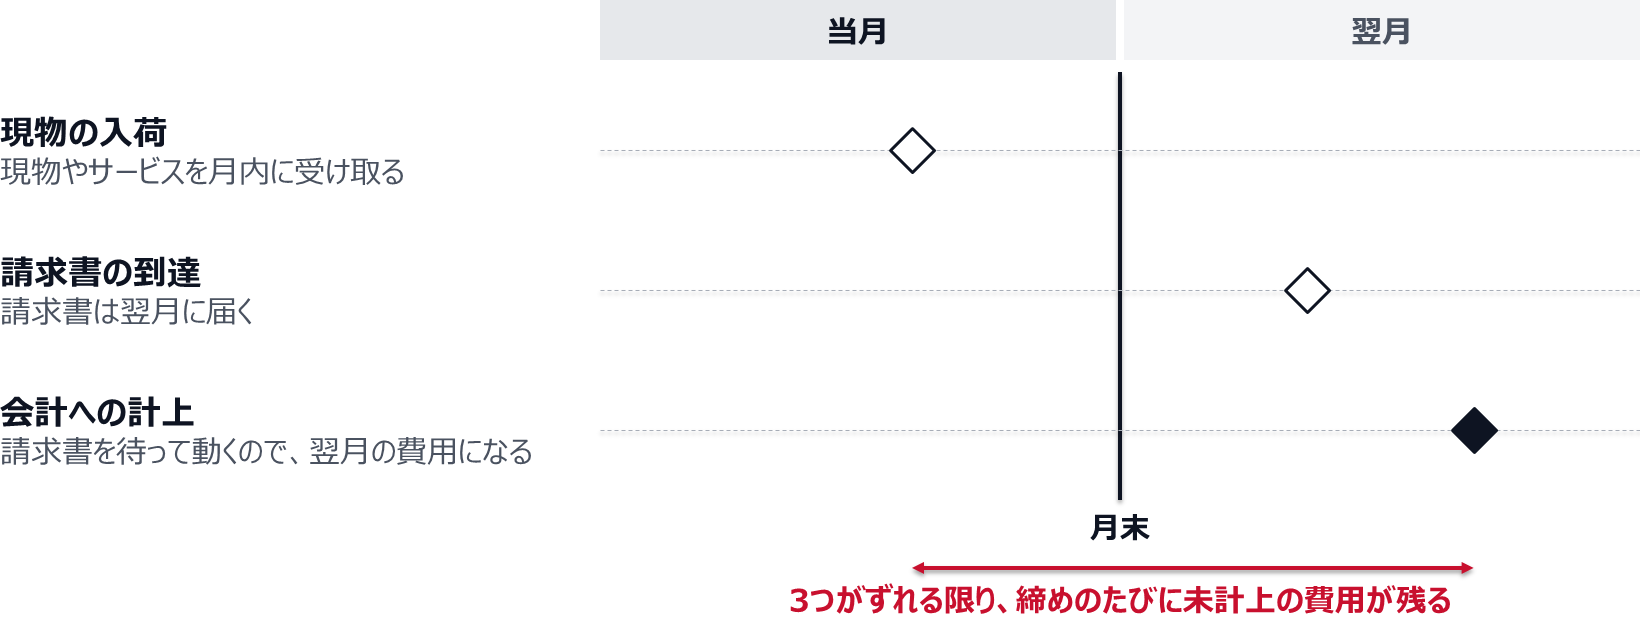
詰まるのは「拾い先」が人の記憶にあるから
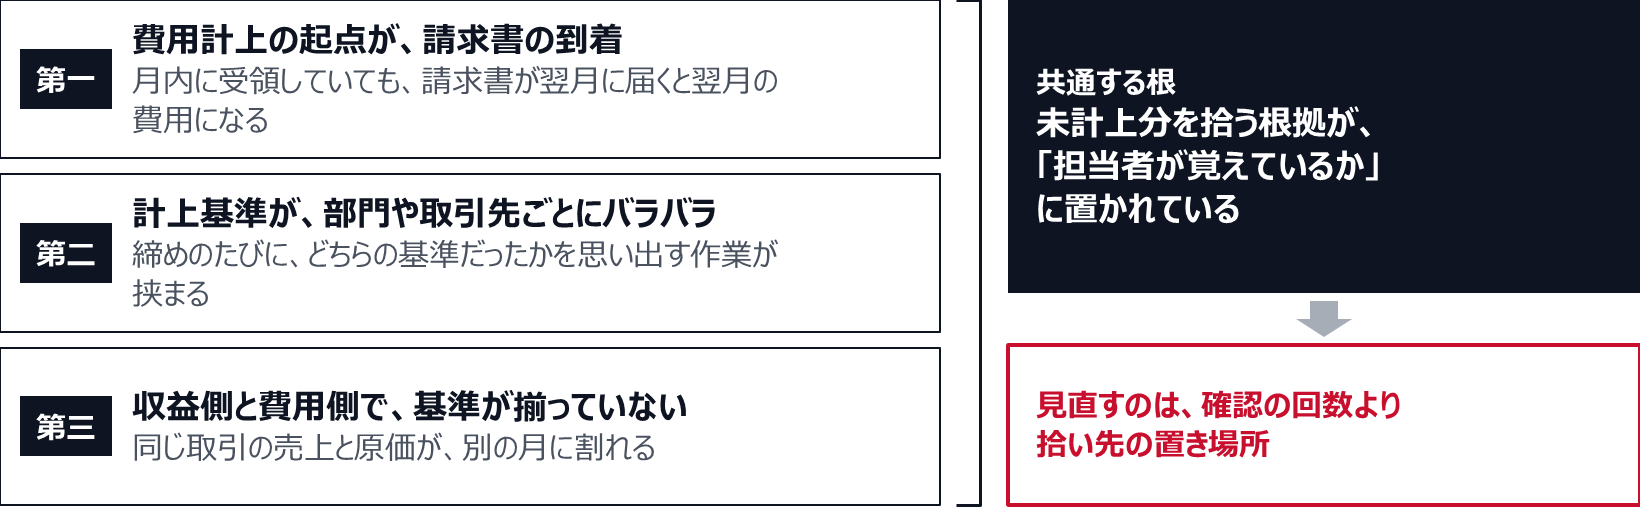
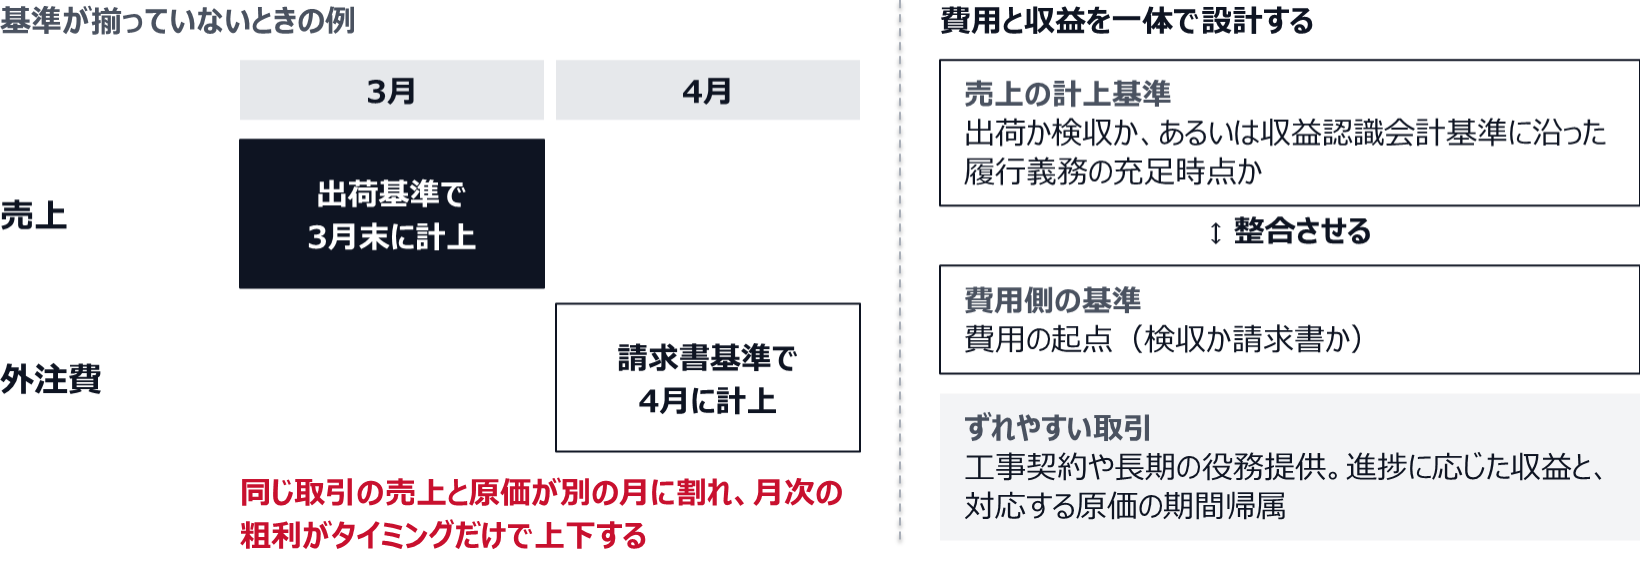
期ズレが起きる典型を分解すると、原因は三つに絞れる。第一に、費用計上の起点が「請求書の到着」になっている場合。現物やサービスは月内に受領しているのに、請求書が翌月に届くため、会計上は翌月の費用になってしまう。第二に、計上基準が部門や取引先ごとにバラバラな場合。ある取引は検収基準、別の取引は請求書基準で拾っていると、締めのたびに「どちらだったか」を思い出す作業が挟まる。第三に、収益側と費用側で基準が揃っていない場合。売上は出荷基準で3月末に立てたのに、対応する外注費は請求書基準で4月に落ちると、同じ取引の売上と原価が別の月に割れる。
この三つに共通するのは、未計上分を拾う根拠が「担当者が覚えているか」に置かれていることだ。だからチェックリストに「未払計上の漏れがないか確認」と一行足しても、確認する当人が入荷の事実を把握していなければ、確認しようがない。見直すべきは確認の回数より、拾い先の置き場所である。
3つの原因は、未計上分を拾う根拠が担当者の記憶にある点で共通する
締め日の基準を一つに固定する
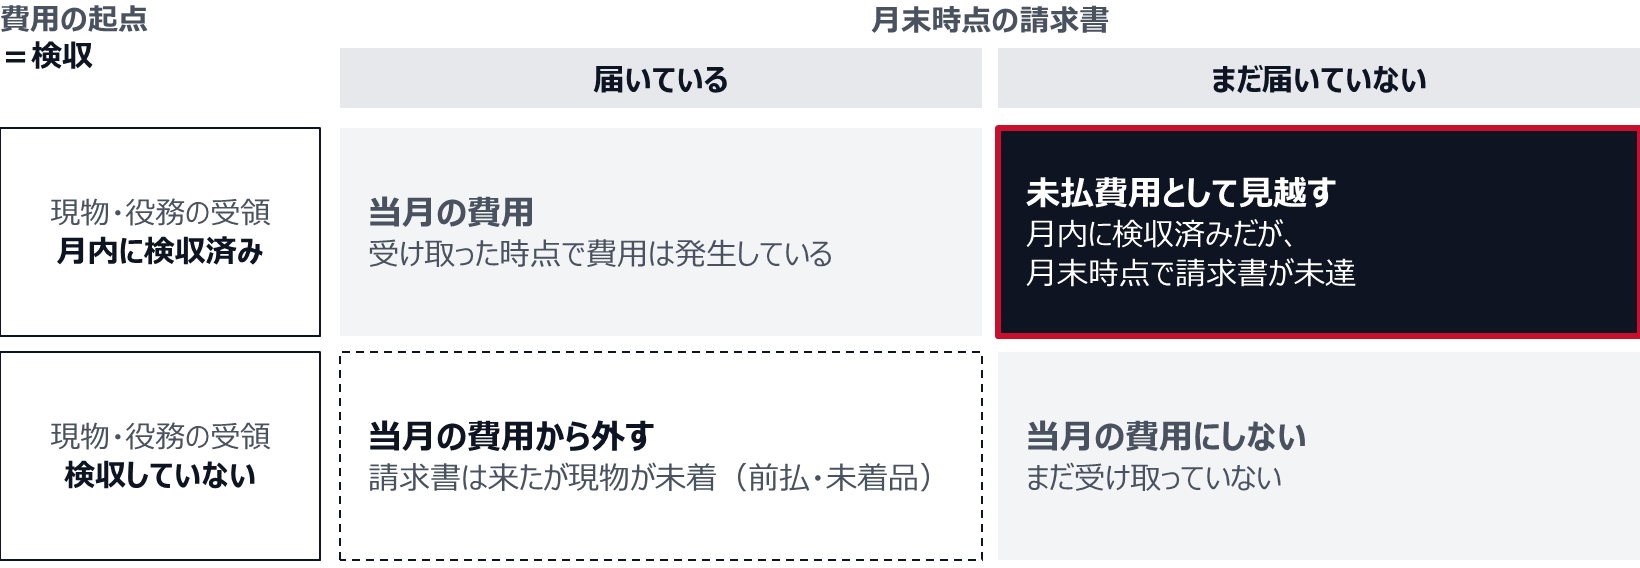
まず決めるのは、費用をいつの時点で認識するか——検収(現物・役務の受領)を起点にするか、請求書の到達を起点にするかだ。実務上は検収基準に寄せるのが原則になる。費用はサービスや財を受け取った時点で発生しており、請求書はその事実を後から知らせる紙にすぎない。請求書基準のまま運用すると、相手の請求タイミング次第で自社の費用月がずれ、しかもそのズレを自社ではコントロールできない。
基準を検収に固定すると、締めで拾うべき対象がはっきりする。「月内に検収済みだが、月末時点で請求書が未達のもの」——これが未払費用として見越す対象だ。逆に「請求書は来たが現物が未着」のもの(前払・未着品)は、当月費用から外す。基準が一つに決まって初めて、この仕分けが機械的にできるようになる。
費用の起点を検収に固定すると、見越す対象と外す対象が分かれる
請求書未達の明細をシステムから出力して見越す
基準を固定したら、締めの実務は次の順で進める。ポイントは、見越しの対象を人の記憶ではなく入荷・検収データから引くことだ。
カットオフは締め日基準を固定し、未達を機械的に見越して翌月洗い替える。
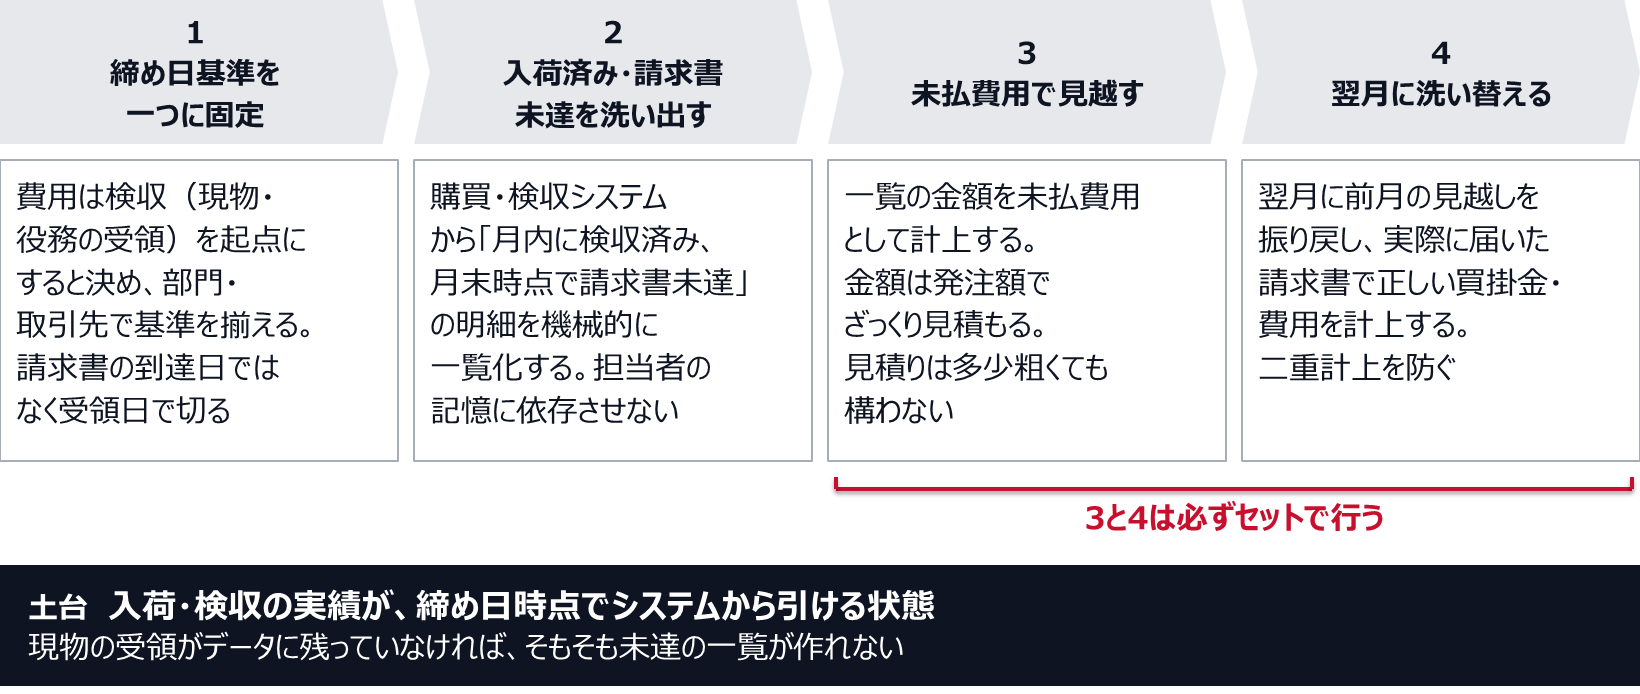
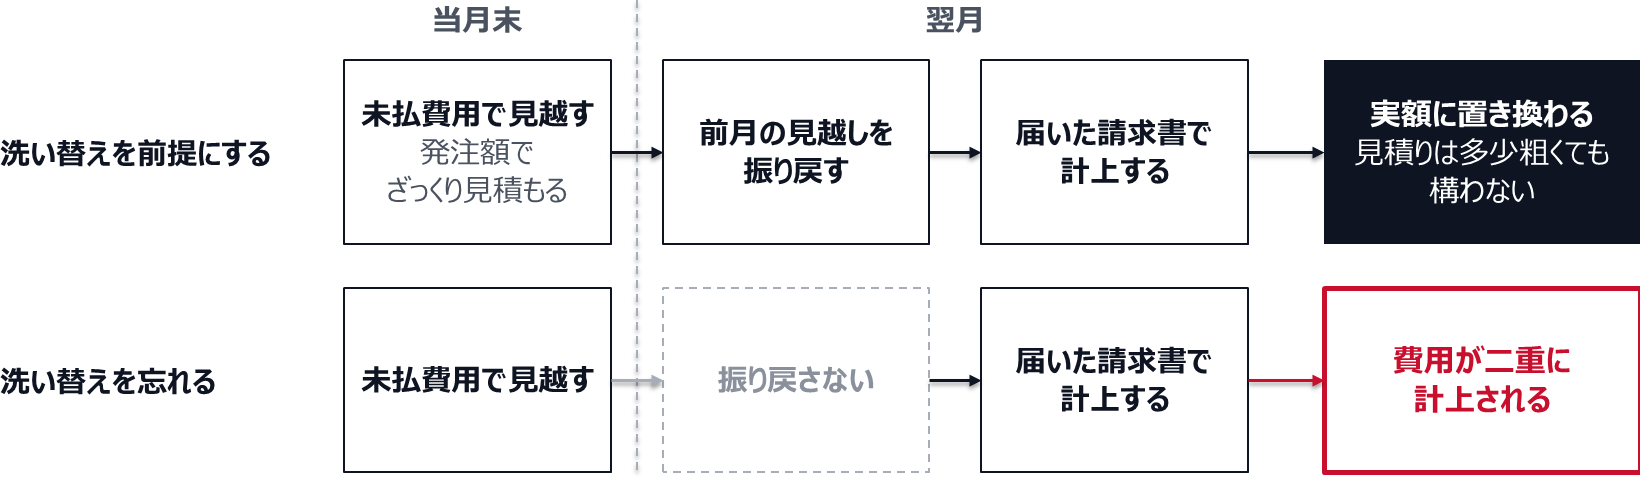
この流れの要は、③の見越しと④の洗い替えを必ずセットで実施することだ。見越しだけして洗い替えを忘れると、翌月に請求書ベースの費用が二重に計上される。逆に洗い替えを前提にすれば、③の見積りは多少粗くても構わない。翌月に実額へ置き換わるからだ。「正確に見積もろうとして手が止まる」より、「発注額でざっくり見越して翌月直す」方が、締めは速く進む。ERP上では、入荷は済んだが請求書が未照合の残高が入庫請求書勘定(GR/IR:Goods Receipt/Invoice Receipt)に自動で溜まるため、この残高一覧をそのまま見越しの対象に使える会社も多い。
洗い替えを前提にすれば、見積りが粗くても翌月に実額へ置き換わる
収益側のカットオフも同じ構造で崩れる
費用側だけ整えても、収益側で同じズレが残っていると、売上と原価が別の月に割れる。売上の計上基準(出荷か検収か、あるいは収益認識会計基準に沿った履行義務の充足時点か)を費用側と整合させておかないと、月次の粗利がタイミングだけで上下する。とくに工事契約や長期の役務提供では、進捗に応じた収益と対応する原価の期間帰属がずれやすい。カットオフは費用・収益を一体で設計する論点だと押さえておきたい(決算整理仕訳の全体像と、見落としやすい決算特有の仕訳のチェックリスト)。
売上と原価の計上基準がそろっていないと、同じ取引が別の月に割れる
ある製造業では、毎月の外注費と材料費で期ズレの指摘が続いていた。原因を追うと、計上の起点が請求書の到達になっており、月末までに届かなかった分は翌月費用に流れていた。締め担当は「大きい取引は覚えて未払計上する」運用で拾っていたが、金額の小さい取引がこぼれ、積み上がると月次粗利を数ポイント動かしていた。対策は単純で、購買システムから「月内に入庫済み・請求書未照合」の明細を締め日に出力し、その全件を未払費用で見越して翌月洗い替える運用に変えた。拾い先を担当者の記憶から入庫データへ移しただけで、指摘は止まった。チェック項目は増やしていない。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
チェックを増やす前に、拾い先を動かす
カットオフが毎月止まるなら、まず疑うべきは確認の回数ではなく、未計上分をどこから拾っているかだ。費用の起点を検収に固定し、入荷済み・請求書未達をシステムから機械的に一覧化し、その分を見越して翌月洗い替える。この三点を運用に埋めれば、見越しは担当者が覚えているかどうかから切り離される。チェックリストに一行足す前に、締め日に出力する未達一覧のクエリを一つ作る。効果が大きいのはそちらだ。この設計は決算チェックリスト全体の粒度と順序の問題にもつながっている(決算チェックリストの設計は網羅より順序と粒度、形骸化させない原則)。
月末に現物は届いているのに請求書が来ていない分を担当者の記憶で拾っている限り、カットオフ差異は同じ科目で毎月出る。変えるべきはチェックの回数より、拾い先である。
費用の起点を検収に固定し、「月内に検収済み・月末時点で請求書未達」の明細を締め日にシステムから出力して、全件を未払費用で見越す。翌月には必ず振り戻し、届いた請求書で計上し直す。売上と原価が別の月に割れないよう、収益側の計上基準も費用側とそろえておく。