

キャピタルアロケーションを「成長投資に5割、株主還元に3割」のような比率から決めると、案件の質と関係なく資金が流れるおそれがある。枠を使い切るために基準に届かない投資が通り、良い案件が多い年には枠が足りずに見送られるからだ。筆者は、先に決めるべきものは使い道ごとの基準だと考えている。基準を超えた案件に資金を充て、比率はその結果として示す。配当だけは別で、安定して払う方針として先に決め、原資から引いておく。この記事では、原資の定義、4つの使い道、優先順位の決め方、開示での示し方の順に整理する。
- キャピタルアロケーション(資本配分)は、原資と使い道の方針である。原資をいくらと見るかを先に決めないと、配分の議論は毎回やり直しになる。
- 使い道は成長投資、M&A、株主還元、負債の返済の4つ。成長投資とM&Aは、期待ROICとハードルレートの差で採点する。自社株買いと負債の返済は、事前に決めた条件で残りの資金を受ける。
- 比率を先に約束しない。使い道ごとの基準を先に置き、比率は結果として開示する。配当は安定の方針として別に決める。
キャピタルアロケーション(資本配分)とは
キャピタルアロケーションとは、会社が稼いだ資金と調達できる資金を、何に、どの順番で、いくらまで使うかを決めることである。日本語では資本配分と呼ぶ。英語の capital allocation をそのまま片仮名にした語で、2つの語に意味の違いはない。現金の動きに着目して、キャッシュアロケーションと呼ぶ会社もある。
決める内容は2つに分かれる。1つは原資で、計画期間に配分できる現金の上限をいくらと見るかである。もう1つは使い道で、成長投資、M&A、株主還元、負債の返済のどれにいくら充てるかである。使い道だけを議論して原資を決めていない会社では、案件が出るたびに「今回はいくらまで使えるのか」から話が始まる。
開示が求められる背景
資本配分の方針の説明が求められる背景には、取引所の要請とコーポレートガバナンス・コードの改訂がある。
東京証券取引所は2023年3月31日、プライム市場とスタンダード市場の全上場会社に「資本コストや株価を意識した経営の実現に向けた対応」を要請した。2026年4月28日には、この要請をアップデートする形で、「経営資源の適切な配分」を中心とした投資家の期待と取組みのポイントを公表している。要請の趣旨には、自社株買いや増配のみの対応や一過性の対応を期待するものではなく、継続して資本コストを上回る資本収益性を達成するための抜本的な取組みを期待すると書かれている。
金融庁と東京証券取引所が2026年7月21日に公表したコーポレートガバナンス・コードの2026年改訂版も、配分の説明と検証を取締役会の役割として書いている。原則4-1は、経営戦略や経営計画の策定・公表に当たり、成長投資や事業ポートフォリオの見直し等の経営資源の配分等に関し、具体的に何を実行するのかについて説明を行うべきだとする。原則4-2は、自社の経営資源の配分が、策定・公表した経営戦略や経営計画に照らし適切なものとなっているかについて、取締役会が不断に検証を行うべきだとしている。
求められているのは、配分の金額を並べた図だけではない。なぜその配分にしたのかという理由と、結果を検証する手順である。理由を示すには、社内で使っている判断の基準そのものが要る。
原資の定義
配分の議論は、原資の定義でつまずきやすい。よくある誤りは、原資を当期純利益や利益剰余金で語ることである。利益剰余金は会計上の累積で、その多くはすでに設備や在庫、売掛金に形を変えている。配れるのは、手元にある現金と、これから入ってくる現金だけである。
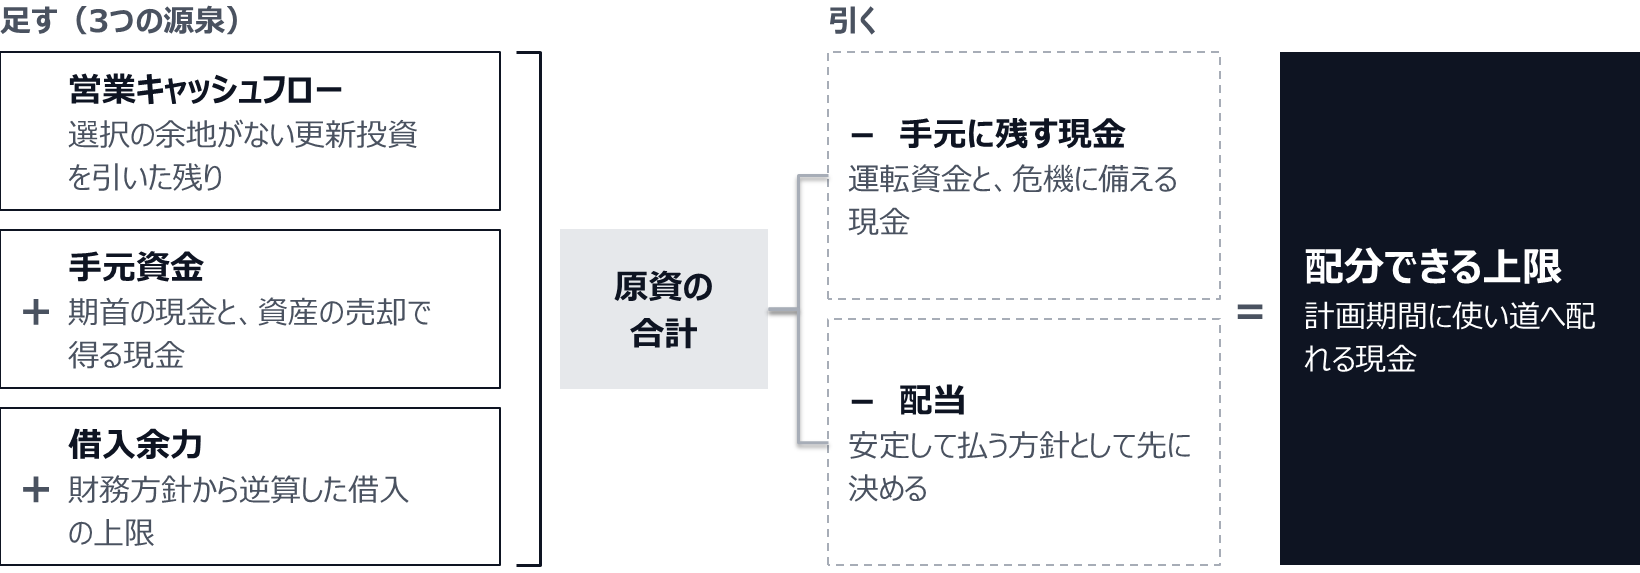
原資は3つの源泉から成る。営業キャッシュフロー、手元資金、借入余力である。この3つを足し、手元に残す現金と、先に決めた配当を引いたものが、計画期間に配分できる上限になる。
配分できる上限は、3つの源泉を足し、残す現金と配当を引いて決める
営業キャッシュフロー
1つ目は、計画期間の営業キャッシュフローである。ただし全額を原資にはしない。法令対応や老朽設備の更新のように、やらなければ事業が止まる投資は、選択の余地が事実上ない。これを採点の対象に入れると、採点するまでもなく通る案件が毎年の枠を先に使い、残りがいくらなのかが見えないまま議論が始まる。選択の余地がない更新投資は、採点の前に営業キャッシュフローから引いておく。
どこまでを「選択の余地がない」と見るかは、会社が自分で決める。範囲を広げすぎると、採点を通らない投資の逃げ道になる。対象を法令対応と安全に関わる更新に限るなど、定義を文章にしておく。
手元資金
2つ目は、期首にすでに持っている手元資金である。現金を厚く持つ会社では、これが最大の原資になる。政策保有株式、遊休不動産、主力でない事業の売却で得る現金も、ここに加える。
手元資金の全額を配れるわけではない。日々の運転資金と、危機に備える現金は残す必要がある。残す水準を先に決めておかないと、配分の議論のたびに「念のため」の現金が積み増され、上限が毎回変わる。水準の決め方は手元流動性はいくら持つべきか、固定費と月商倍率で自社基準を作るで扱った。
借入余力
3つ目は、新たに借りられる金額である。ネット有利子負債をEBITDAの何倍まで許すか、どの格付けを守るかという財務方針から逆算して決める。借入余力を使えるだけ使う原資と見るか、危機のために残しておく余力と見るかは、会社がどこまでリスクを取るかの判断そのものである。取締役会の決議事項にしておく。
ここを決めずにM&Aの検討を始めると、買収のたびに「今回はいくらまで借りてよいか」が交渉の対象になる。上限の考え方は有利子負債はどこまで増やしてよいか、ネット有利子負債/EBITDAによる上限の置き方にまとめた。
4つの使い道
原資の上限が決まったら、使い道を並べる。使い道は4つある。この4つは、社内で担当する部署が分かれやすい。たとえば成長投資は事業部、M&Aは経営企画、株主還元はIR、負債の返済は財務という分担である。事業部は売上の伸びを語り、IRは株主の期待を語る。単位が違うので、そのままでは優劣を比べられない。
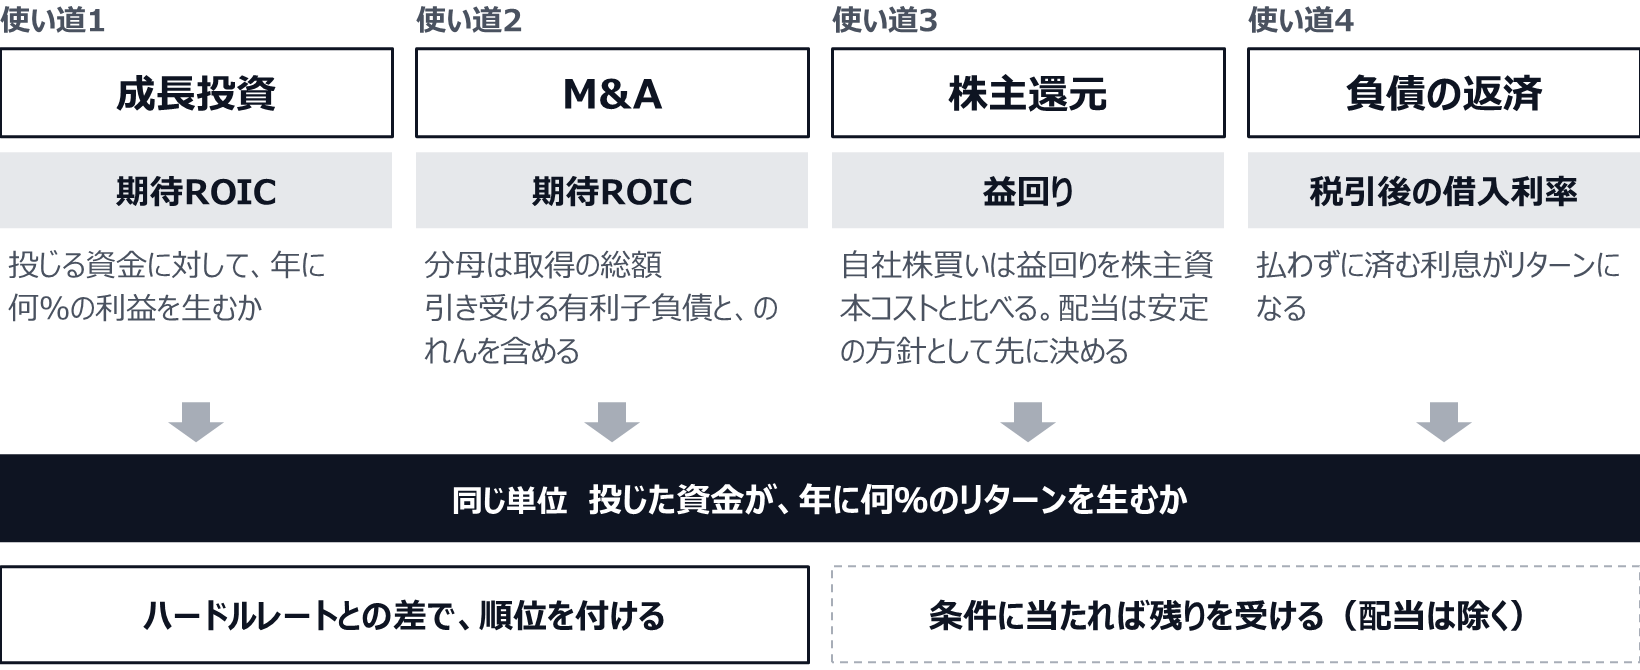
比べるには、4つを同じ単位に置き換える。どの使い道も、投じた資金が年に何%のリターンを生むかという問いに直せる。そのうえで、基準の置き方を2つに分ける。成長投資とM&Aは、ハードルレートとの差で順位を付ける。自社株買いと負債の返済は、事前に決めた条件に当たるときに、残りの資金を受ける。
4つの使い道を、年率のリターンという同じ単位に置き換える
成長投資
既存の事業を伸ばすための設備、研究開発、人材への投資である。新規事業への投資は不確実性が大きいので、次のM&Aと同じ高い基準で測る。投じる資金に対して、何年目にどれだけの利益を生むかを見積もり、期待ROIC(投下資本利益率。投じた資金が年に何%の利益を生むかを示す)を出す。計画の数字は楽観に傾きやすいので、前提にした販売数量や単価を採点表に書き添える。投資案件を期初から一覧で管理する方法は設備投資の投資枠が期末に使い残される原因と、期初から始める案件パイプライン管理で扱った。
M&A
買収も期待ROICで測る。分母は取得の総額である。株式の取得額に、引き受ける有利子負債を加えた金額で、のれんに当たる部分も含む。買収は、統合が計画どおりに進まないリスクと、売り手との情報の差を抱える。同じ期待ROICでも、既存事業の投資より不確実性が大きい。このため、後で述べるハードルレートは高く置く。
株主還元
配当と自社株買いである。自社株買いは、自社の株式という資産への投資と読み替えられる。目安になるのは益回り(1株当たり利益を株価で割った率)や、会社が考える本来の価値に対して株価がどれだけ割安かである。益回りは、株主が求める収益率である株主資本コストと比べる。株価が割安なら高いリターンの投資になり、割高ならリターンは下がる。
配当は性質が違う。一度上げると下げにくく、採点の結果で毎年増減させるものではない。筆者は、配当は安定して払う方針として先に決めて原資から引き、採点のあとの残りを受けるのは自社株買いとする設計を勧める。還元の指標の選び方は株主還元の方針、配当・自社株買い・内部留保をどの順番で使い分けるかにまとめた。
負債の返済
借入を返すと、その後の利息を払わずに済む。税引後の借入利率と同じリターンを、リスクなしで得る投資と見なせる。リターンは小さいが確実である。この率は通常WACCより低いので、ハードルレートとの差で比べる対象にはしない。財務方針で決めた借入の上限を超えているときに返済を優先し、上限の内側にあるときは残りの資金の受け皿の1つとして扱う。
優先順位の決め方
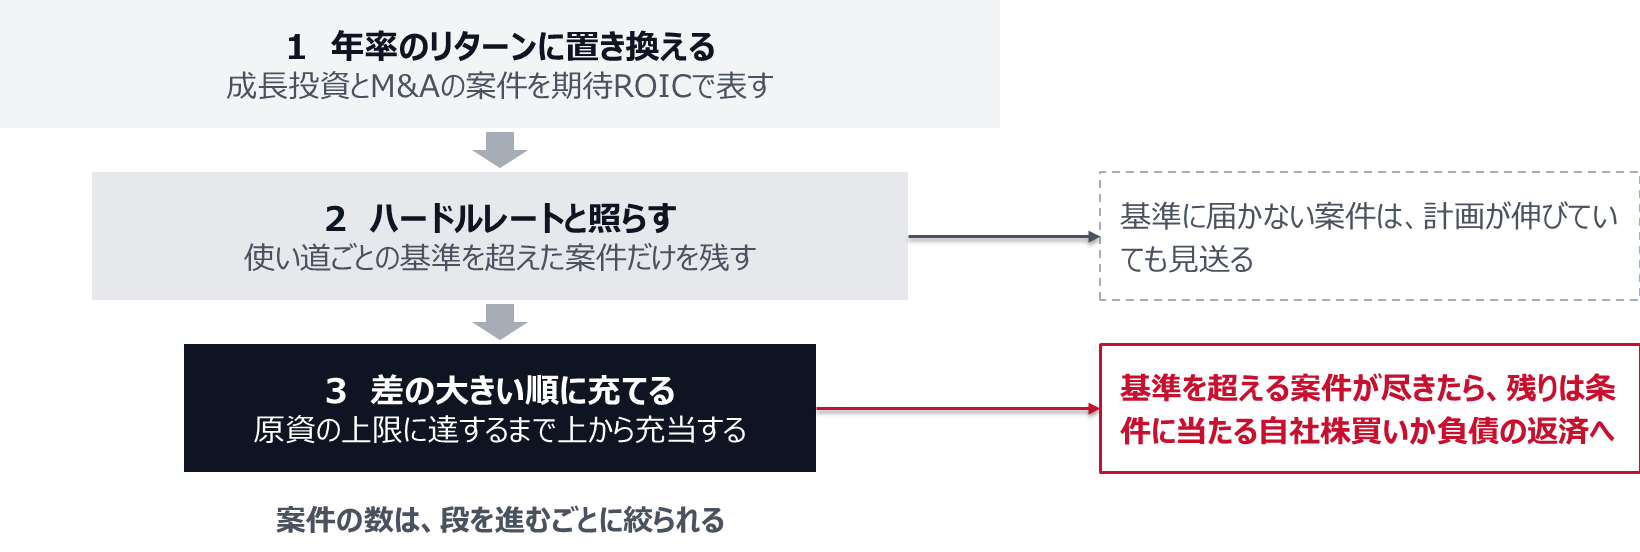
優先順位を「成長投資が先、株主還元が後」のように固定すると、基準に届かない成長投資が、順番を理由に通ってしまう。順番は固定せず、使い道ごとに基準を置く。成長投資とM&Aは、基準を超えた幅の大きい順に資金を充てる。残った資金は、条件に当たる自社株買いと負債の返済に充てる。
資本コストとROICで採点する
採点の基準になるのがハードルレート(投資が最低限超えるべき収益率)である。出発点は資本コストで、通常はWACC(加重平均資本コスト。借入と株主資本の調達コストを加重平均した率)を使う。ROICがWACCを上回れば企業価値は増え、下回れば減る。資本コストの出し方は資本コストの出し方と使い方、WACCを自社の数字で説明するで扱った。
ハードルレートは全案件で一律にしない。リスクの違う案件を同じ基準で測ると、リスクの高い案件が通りやすくなる。使い道のリスクに応じて上乗せ幅を変える。次の表は、使い道ごとの基準と判断者の設例である。
| 使い道 | 測る指標 | 基準(設例) | 判断者(設例) |
|---|---|---|---|
| 選択の余地がない更新投資 | 採点の対象外(原資から先に引く) | 定義に合うかだけを確かめる | 事業部長、CFOが定義を確認 |
| 配当 | 採点の対象外(原資から先に引く) | 安定して払う方針を決める | 取締役会 |
| 既存事業の成長投資 | 期待ROIC | WACCに実行リスクの分を上乗せ | 経営会議 |
| M&A・新規事業 | 期待ROIC | WACCに統合リスクの分をさらに上乗せ | 取締役会 |
| 自社株買い | 益回り、株価の割安度 | 益回りが株主資本コストを上回る株価水準を、発動の条件として事前に決める | 取締役会 |
| 負債の返済 | 税引後の借入利率 | 借入の上限を超えていれば優先。内側なら残りの資金の受け皿 | CFO |
採点は3つの手順で進める。
採点は、置き換え、照合、充当の順に進める
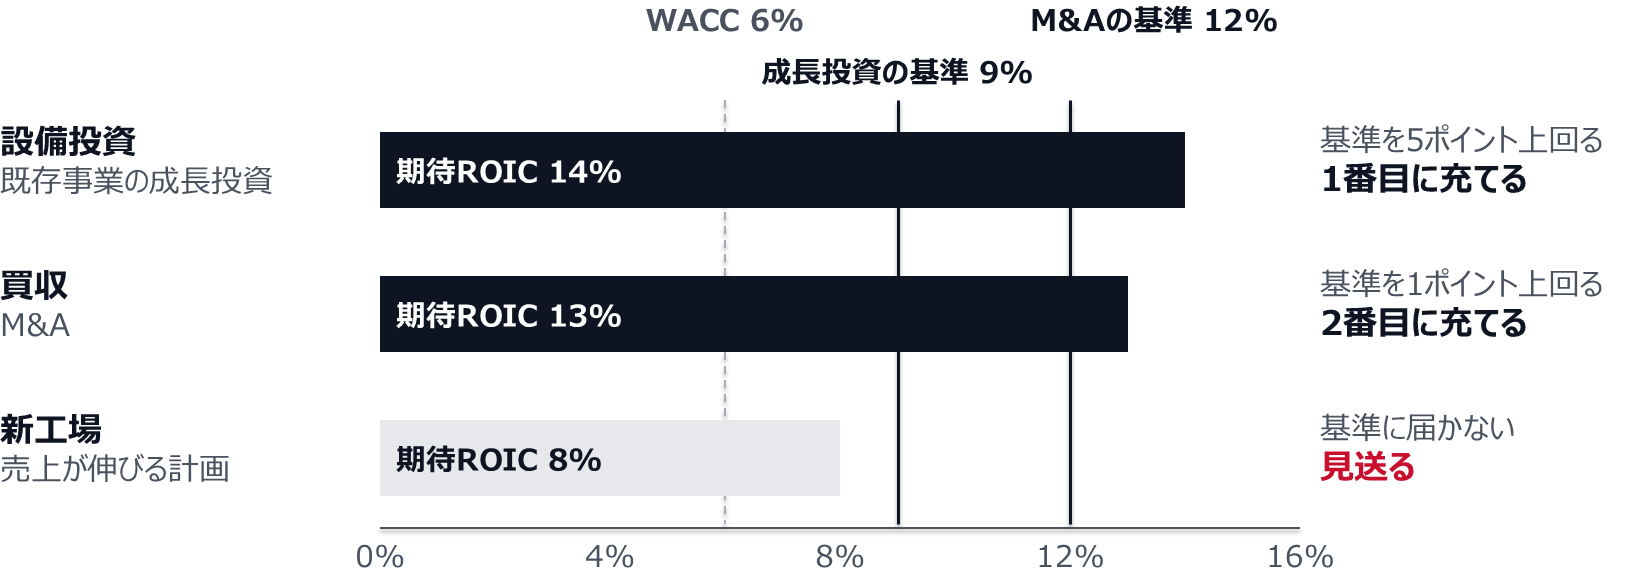
設例で確かめる。WACCが6%、既存事業の成長投資のハードルレートが9%、M&Aが12%の会社を考える。期待ROICが14%の設備投資は基準を5ポイント上回る。期待ROICが13%の買収は1ポイントしか上回らない。期待ROICが8%の新工場は基準に届かないので、売上が伸びる計画であっても見送る。資金は設備投資、買収の順に充て、原資が残れば自社株買いの発動条件と照らす。
期待ROICの高さではなく、基準を超えた幅で順番が決まる
この手順では、自社株買いの位置づけが変わる。総還元性向の目標を先に置き、自社株買いで機械的に埋める形をやめ、基準を超える投資先が尽きたときの受け皿として扱う。投資案件が多い年は自社株買いが減り、少ない年は増える。比率は年によって動くが、基準は動かない。冒頭で述べた「比率は結果として示す」とは、このことである。
採点表は、作っただけでは使われなくなる。運用で決めておくことを4つ挙げる。
採点表は、毎年の運用を重ねて精度を上げる
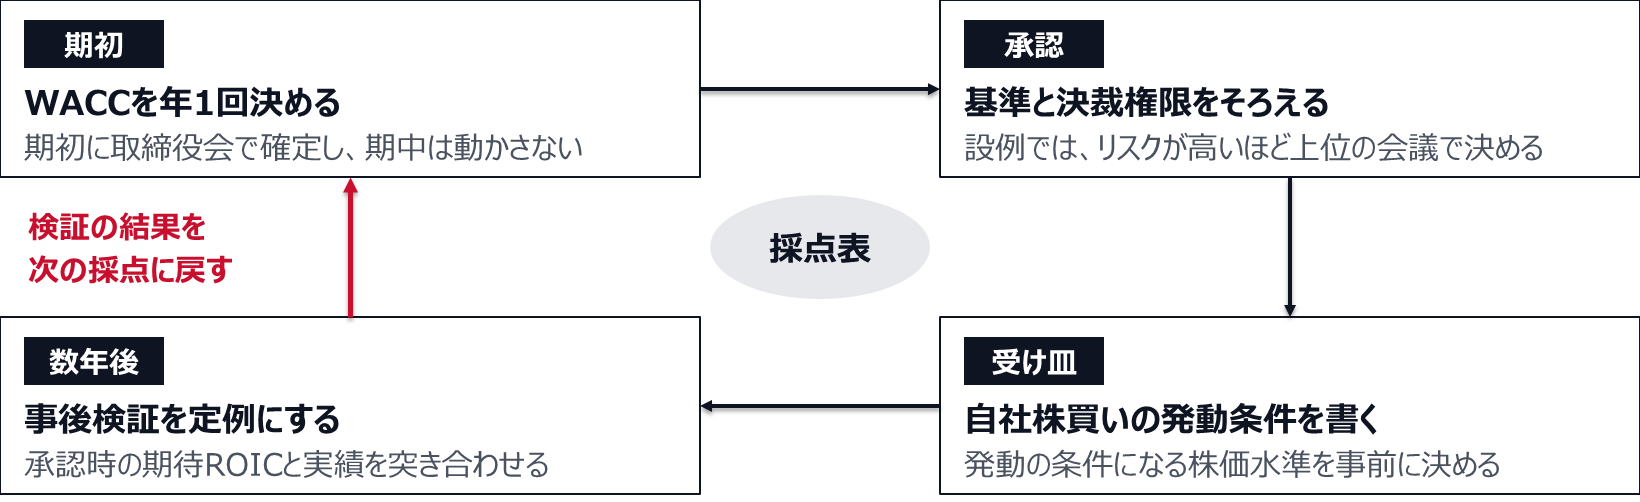
WACCが議論のたびに変わると、案件を通したい側が都合のよい数字を使う余地が生まれる。期初に取締役会で確定し、期中は動かさない。事後検証は、承認時の期待ROICと実績のROICを数年後に並べ、同じ会議体に報告する。採点の精度は、この検証を重ねることで上がる。
開示での示し方
社内で採点した結果を、社外への説明につなげる。開示で示すのは、配分の図と、その理由である。
中期の配分の図
中期経営計画の資料には、計画期間の原資と使い道を左右に並べた図を載せる会社が多い。左に営業キャッシュフローと借入や資産売却、右に成長投資、M&A、株主還元、負債の返済の金額を積み上げる形である。設例で形を示す。
配分の図の形(設例:計画期間5年。株主還元は配当と自社株買いの合計)
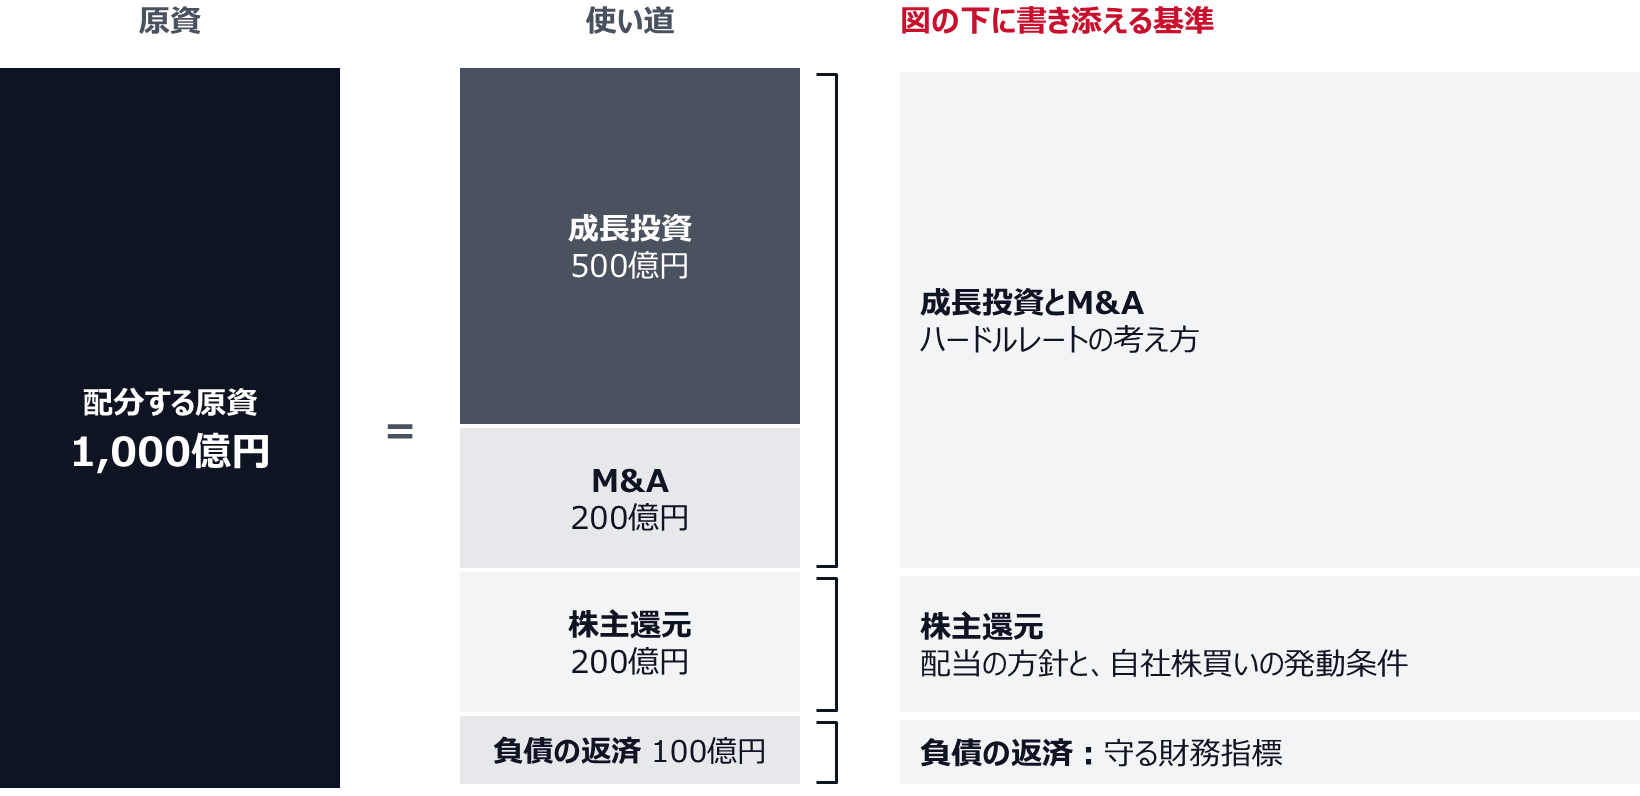
この図は、原資と使い道の金額が合っていることを示す。ただ、なぜ成長投資が500億円なのかは図からは読み取れない。図の下に、使い道ごとの基準を書き添える。成長投資とM&Aにはハードルレートの考え方を、株主還元には配当の方針と自社株買いの発動条件を、負債の返済には守る財務指標を書く。金額が見通しであること、基準を超える案件が足りない場合は自社株買いに充てることも書いておく。
投資家との対話
投資家に説明するときは、3つの問いに答えられるようにしておく。なぜこの順番と基準なのか。何が達成されたら次の段階に進むのか。達成できなかったら何を見直すのか。たとえば「基準を超える成長投資を優先し、案件が足りない年は、その分を自社株買いに振り替える」と説明できれば、現金が使われないまま積み上がるのではないかという懸念に答えられる。
開示した後は、計画と実績を突き合わせる。計画した配分と実際の配分を年に1回比べ、ずれた箇所は理由を次の開示で説明する。採点表と事後検証の記録が、その説明の裏付けになる。採点表を社内の意思決定だけに使い、開示の図は別の担当が描く分担にしていると、開示の文言と実際の判断の根拠がずれていく。配分の図を作る担当に、採点表と事後検証の結果を渡す手順を決めておく。
どの事業に資金を寄せるかという一段上の判断は、事業ポートフォリオの見直し方、ROICと成長性で事業を仕分ける手順で扱った。資本配分の基準は、事業ごとの位置づけが決まっていて初めて機能する。
よくある質問
キャピタルアロケーションとは
会社が稼いだ資金と調達できる資金を、成長投資、M&A、株主還元、負債の返済の4つにどう配るかを決めることである。原資をいくらと見るかと、使い道ごとの基準をどう置くかの2つを決める。手元に残す現金の水準は、配分の前に別に決めておく。
資本配分との違いは
違いはない。キャピタルアロケーションは英語の capital allocation の片仮名表記で、資本配分はその訳語である。現金の配分計画を指してキャッシュアロケーションと呼ぶ会社もあるが、指している内容はほぼ同じである。
どう開示するか
中期経営計画や決算説明資料に、計画期間の原資と使い道の金額を並べた図を載せる方法が広く使われている。図に加えて、使い道ごとの基準と、計画と実績がずれたときの説明の仕方を書く。コーポレートガバナンス・コードの2026年改訂版は、経営資源の配分に関して具体的に何を実行するのかを説明すべきだとし、配分が適切かを取締役会が不断に検証すべきだとしている。
- キャピタルアロケーション(資本配分)で先に決めるのは、原資の上限と、使い道ごとの基準である。比率は採点の結果として示す。
- 原資は、選択の余地がない更新投資を引いた営業キャッシュフロー、手元資金、借入余力を足し、手元に残す現金と配当を引いて確定する。
- 成長投資とM&Aは、期待ROICとハードルレートの差が大きい順に充てる。残りは、条件に当たる自社株買いと負債の返済に充てる。開示では、配分の図に基準と検証の方法を書き添える。
次に読むなら、基準の出発点になる資本コストの出し方と使い方、WACCを自社の数字で説明すると、還元の方針を扱った株主還元の方針、配当・自社株買い・内部留保をどの順番で使い分けるかを勧める。


