

八月に事業部長が来る。想定外の費用が出た、と言う。金額は四千万円。予算にはない。経営企画は他費目からの振替を探し、財務は資金繰りへの影響を見て、最後は社長の一言で決まる。十月にも同じことが起きる。十二月にもある。期末に振り返ると、期中に動いた金額の合計は、最初から枠として持っていれば足りた額とほぼ同じである。 違ったのは金額ではなく、そこに費やした交渉の回数だった。
予備費ゼロの予算が生むのは、規律ではなく交渉
予備費を置かない理由は、たいてい規律である。枠があれば使い切られる。枠がなければ、事業部は自分の予算の中で工夫する。理屈としては正しい。
実際に起きるのは別のことである。予算にない支出はゼロにならない。承認の経路が変わるだけである。 経路は三つに分かれる。第一に、他費目からの振替。予算内に見えるので誰も止めないが、削られた費目は本来の目的を失っている。第二に、期をまたぐ先送り。翌期の予算に押し込まれ、翌期の編成精度を最初から壊す。第三に、個別交渉。四千万円の案件も三百万円の案件も、同じ重さの根回しを通る。
予算にない支出はゼロにならず、承認の経路が三つに分かれる
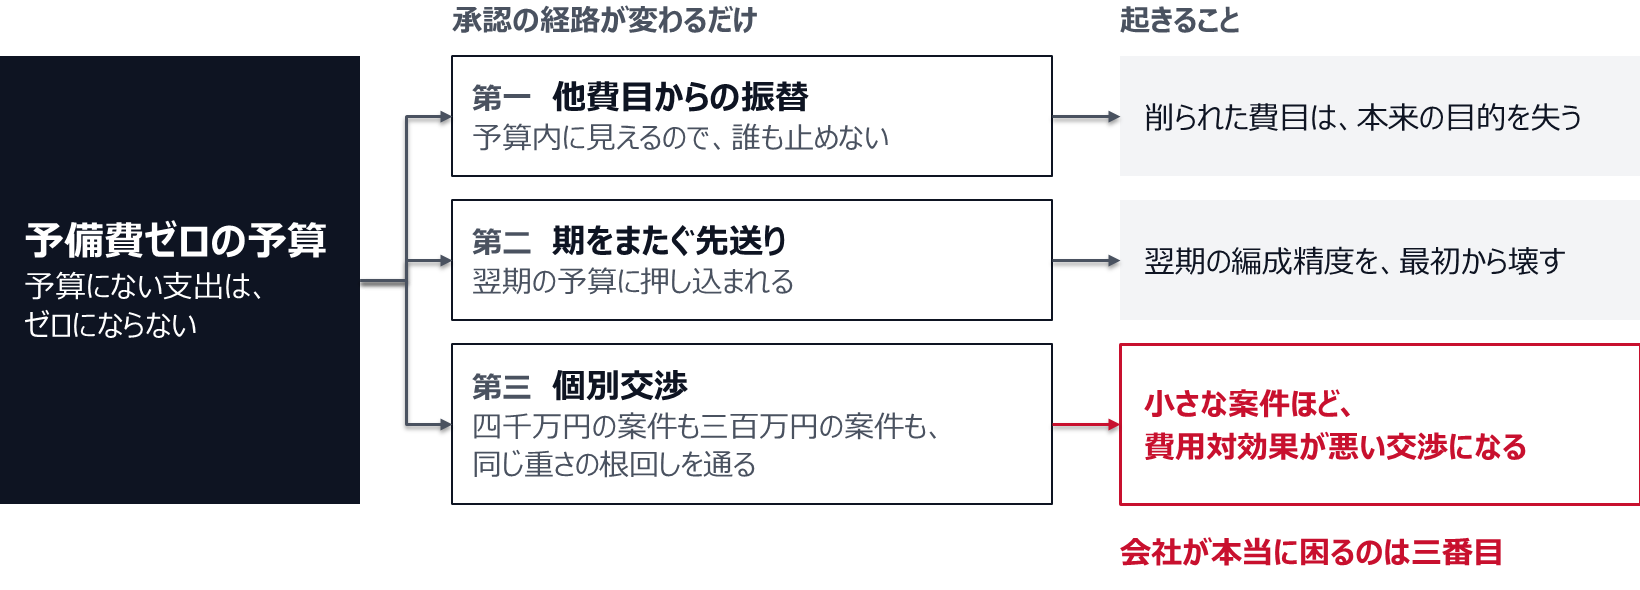
このうち会社が本当に困るのは三番目である。金額の大小と手続の重さが対応していないため、小さな案件ほど費用対効果が悪い交渉になる。 事業部長は根回しの成否で学習し、内容ではなく通し方の巧拙が結果を決めるようになる。そして財務は、判断する側ではなく調整弁として扱われる。断る根拠が「予算にないから」しかないので、断る理由が毎回同じになり、やがて誰も財務に相談しなくなる。
予備費を置くかどうかの論点は、使い切られるかどうかではない。期中に毎年起きることを、制度の中で処理するか、制度の外で処理するかという選択である。
枠は三層で持つ
一本の枠にすると、早い者勝ちになりやすい。層を分ける。分ける軸は金額規模ではなく、不足が生じる原因である。
第一層は全社枠。外生要因による不足に充てる。為替、原材料市況、電力単価、法定福利費の料率改定、最低賃金の改定に伴う人件費。いずれも個別の事業部の判断とは無関係に生じ、複数の事業部に同時に効く。管理はCFOに置く。事業部に配ると、影響の大きい部門と小さい部門の間で不公平が出る。
第二層は事業枠。事業部長の裁量で執行できる小口の枠で、事業の実績変動に紐づく。受注が伸びた場合の販促、想定より早い立ち上がりへの追加投入、小規模なトラブル対応。この層を置くと、経営会議に上がってくる件数が目に見えて減る。 減った分がそのまま、上位の枠の審議に使える時間になる。
第三層は条件付き枠である。金額は予算に組み込むが、あらかじめ書いた条件が満たされるまで執行できない。受注が一定水準を超えたら解放される増産対応費、規制の改正が公布されたら解放される対応費、特定の訴訟が一定の段階に進んだら解放される費用。予備費と違い、使途は最初から特定されている。特定されていないのは時期だけである。 この層を持つと、「予見できていたが起きるかどうか分からなかったもの」を予備費から追い出せる。予備費の純度が上がる。
枠は、不足が生じる原因で三層に分ける
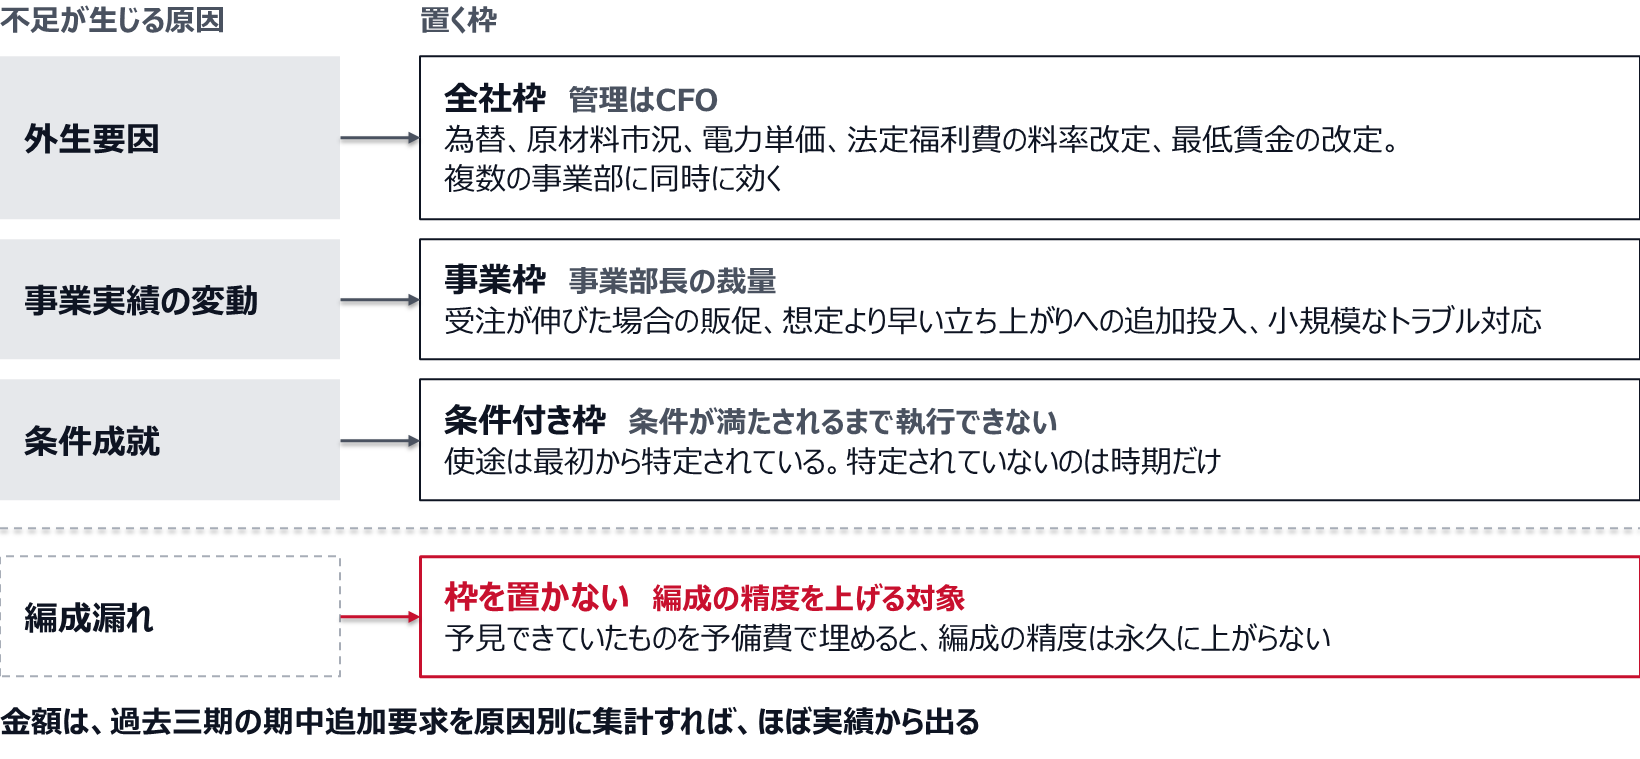
金額の置き方は勘に頼らない。過去三期の期中追加要求を、原因別に集計する。外生要因、事業実績の変動、条件成就、そして編成漏れの四つに分ければ、三層それぞれの必要額はほぼ実績から出る。 四つ目の編成漏れは枠を置く対象ではない。編成の精度を上げる対象である。
予備費の設計とは、金額を決めることではなく、出す手続と出さない条件を決めることである
解放条件は「予見し難い」で書き切る
財政法第24条が予備費を「予見し難い予算の不足に充てるため」のものとしていることは、企業の設計にそのまま使える。予見できた不足は、予備費の対象ではない。編成の失敗である。
区別は難しくない。編成の時点で情報があったかどうかを見る。人員計画に入っていた採用が予定どおり進んだ結果の人件費増は、予見できていた。契約更改の時期が来ていたシステムの値上げも、予見できていた。取引先の倒産、災害、規制の突然の変更は予見し難い。予見できていたものを予備費で埋めると、編成の精度は永久に上がらない。 埋めた瞬間に、翌期の編成でも同じ漏れが起きる。漏れても困らないからである。
だから解放条件は三つで書く。予見し難いこと。他の費目からの振替で賄えないこと。当期中に着手する必要があること。三つ目が意外に効く。当期でなくてもよい支出は、翌期の編成に載せるほうが安い。 予備費から出すと、その支出は翌期の予算のベースに入らないまま実行され、翌期にまた同じ議論が起きる。
解放条件は、予見し難いことを軸に三つで書き切る
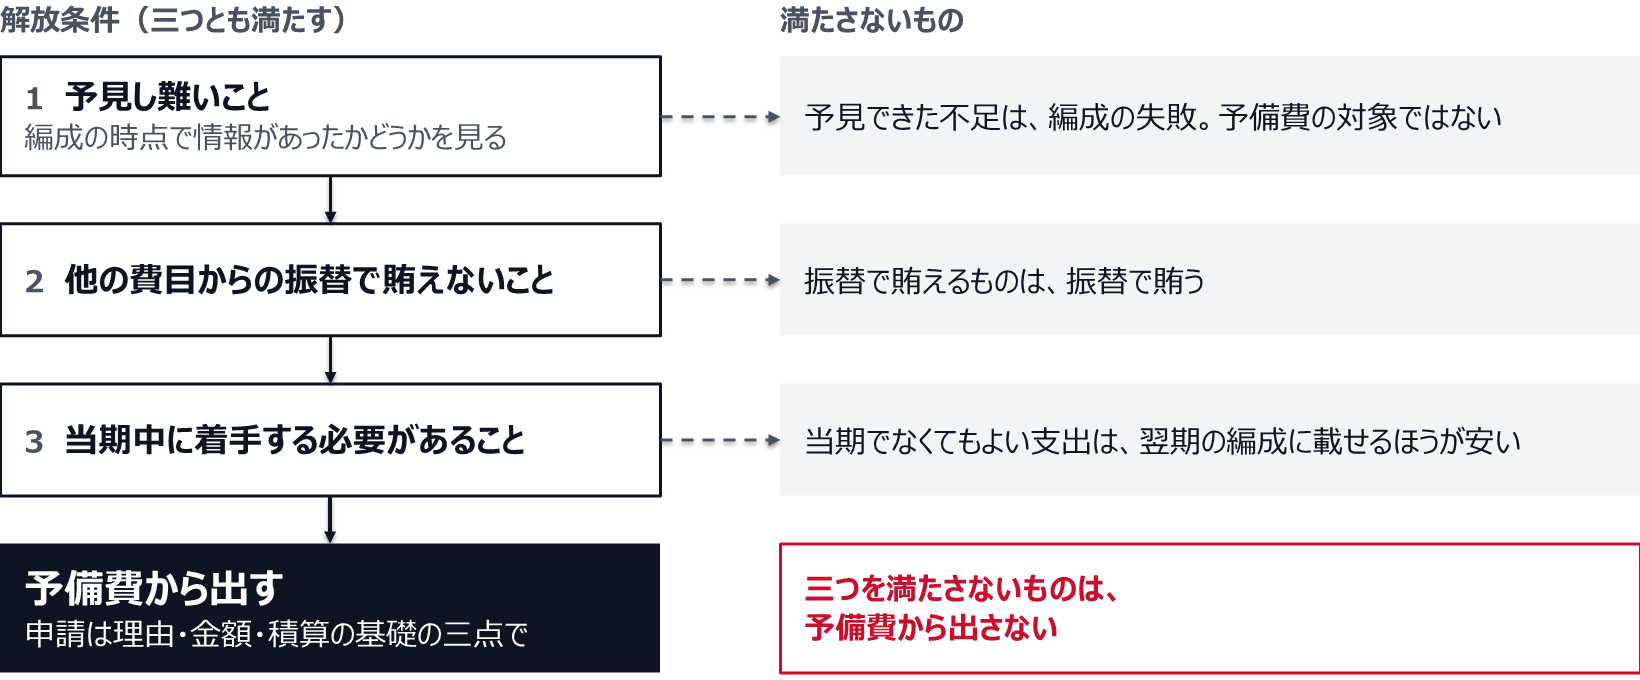
そして申請の様式は、財政法第35条第2項がそのまま使える。理由、金額、積算の基礎。この三点に絞ると、稟議文の作文が消える。積算の基礎を書かせることの効果が特に大きい。 根拠のない概算は、書式の側で弾かれる。
否決した案件が、予備費から復活する
地方自治法第217条第2項は、予備費は議会の否決した費途に充てることができないと定める。わざわざ条文にしてあるということは、放っておくと起きるということである。 そして企業でも同じことが起きる。
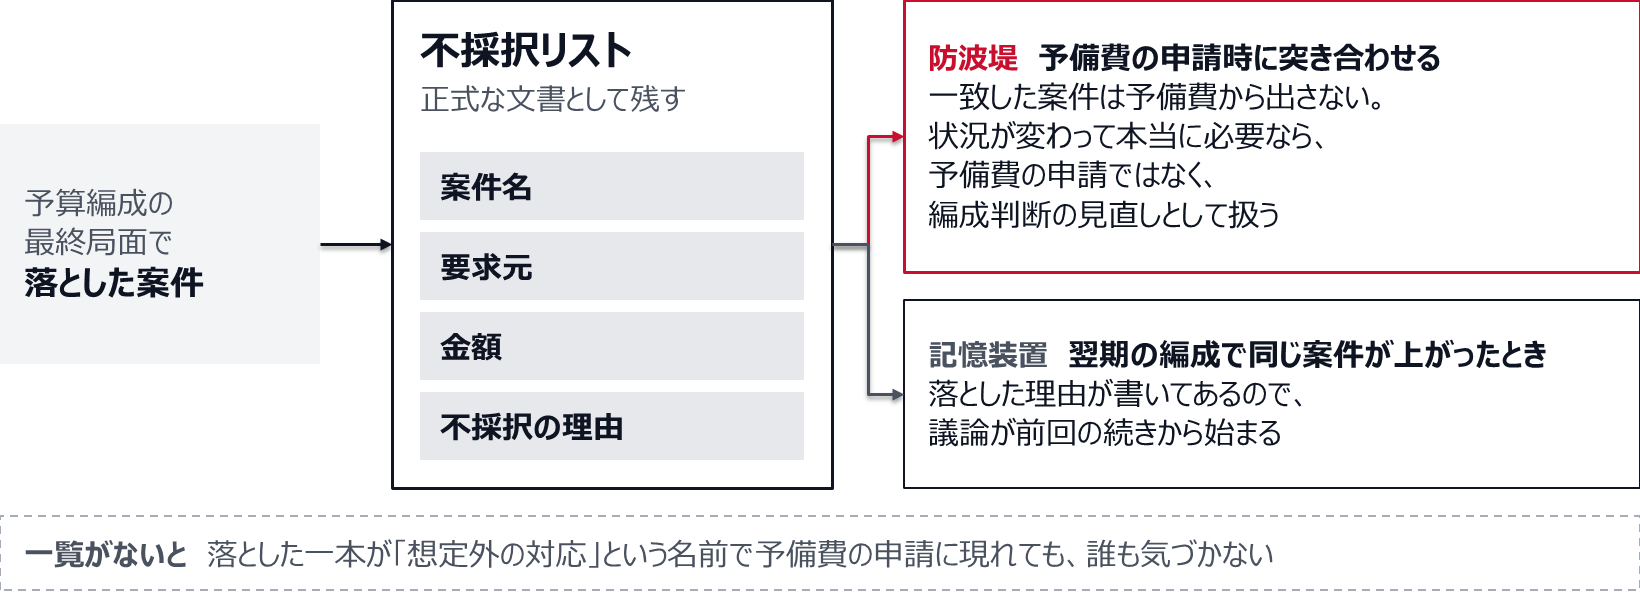
経路はいつも同じである。予算編成の最終局面で、投資案件が三本落ちる。落ちた理由は、優先順位が低かったか、効果の説明が足りなかったか、単に枠が尽きたかのいずれかである。九月になり、そのうちの一本が「想定外の対応」という名前で予備費の申請に現れる。中身は同じだが、書き方が変わっている。編成の議事録を見返す人はいない。編成で落とした案件のリストが、そもそも残っていないからである。
塞ぐ方法は一つしかない。編成時に不採択とした案件の一覧を、正式な文書として残す。 案件名、要求元、金額、不採択の理由。これを予備費の申請時に突き合わせる。突き合わせて一致したら、自動的に却下するという意味ではない。状況が変わって本当に必要になることはある。ただしその場合は、予備費の申請ではなく、編成判断の見直しとして扱う。 決める人も、必要な説明も違う。
一覧を残す副次的な効果もある。落とした理由を書くことになるので、翌期の編成で同じ案件が上がってきたときに、議論が前回の続きから始まる。不採択リストは、予備費の防波堤であると同時に、編成の記憶装置でもある。
不採択リストは、予備費の防波堤であると同時に、編成の記憶装置でもある
未使用分の扱いと、決裁権限の線
予備費が「使い切ってよい原資」と読まれた時点で、設計は機能しなくなる。読まれ方を決めるのは、期末の扱いである。
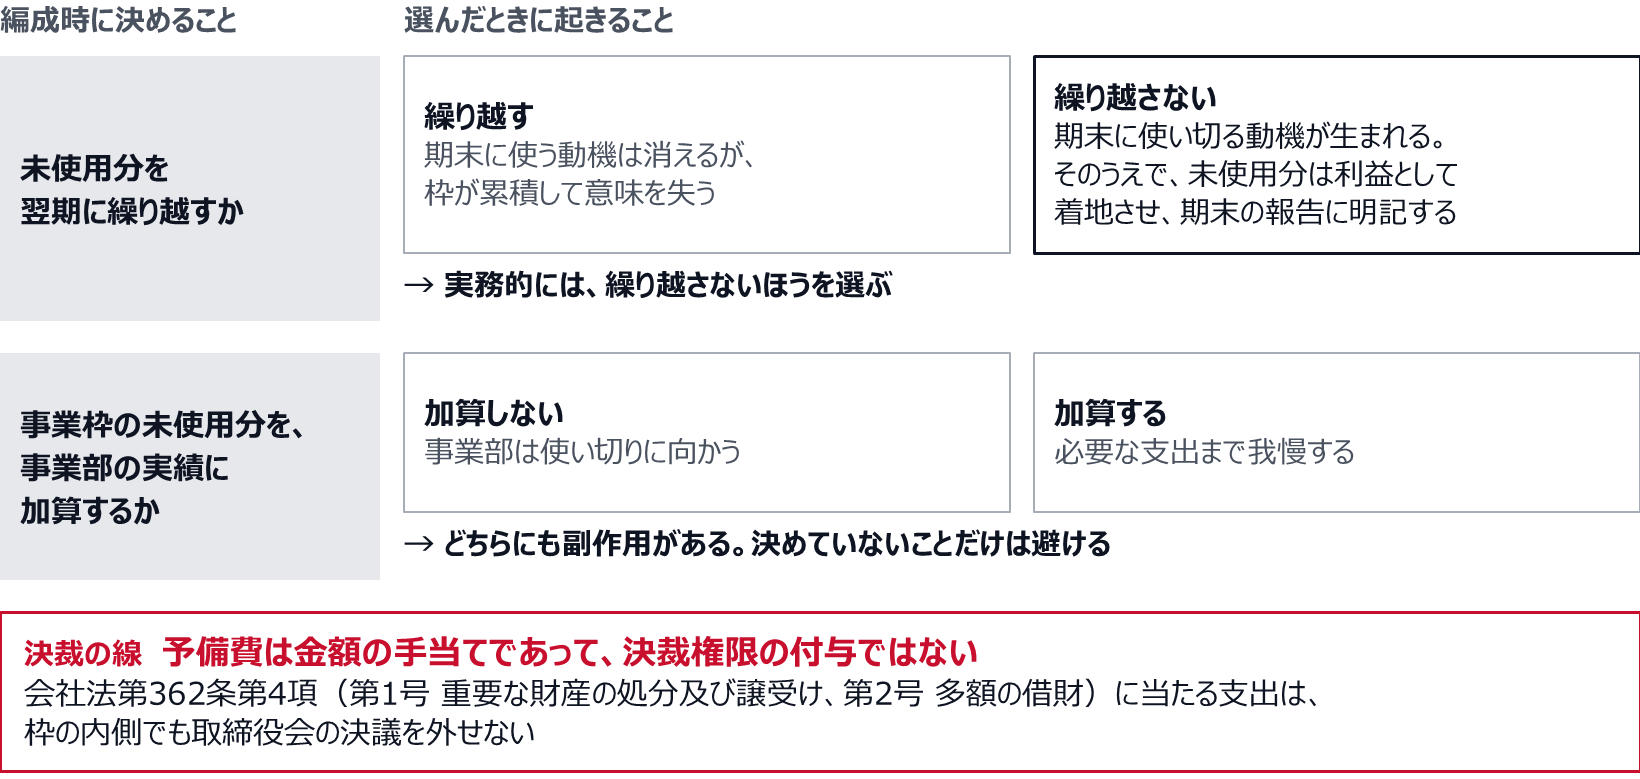
決めるべきは三点で、いずれも編成時に決める。第一に、未使用分を翌期に繰り越すかどうか。 繰り越す設計にすると、期末に使う動機は消えるが、枠が累積して意味を失う。繰り越さない設計にすると、期末に使い切る動機が生まれる。実務的には繰り越さないほうを選び、そのうえで第二の点を置く。未使用分は利益として着地させ、その事実を期末の報告に明記する。 予備費を使わなかったことが評価される経路を作らないと、使い切りは止まらない。第三に、事業枠の未使用分を事業部の実績に加算するかどうか。 加算しない設計にすると事業部は使い切りに向かい、加算する設計にすると必要な支出まで我慢する。どちらにも副作用があるので、決めていないことだけは避ける(予算を人事評価に紐づけると予測が歪む、目標と予測を分けて持つ予算設計)。
そしてもう一つ、混同すると問題につながる論点がある。予備費は金額の手当てであって、決裁権限の付与ではない。 会社法第362条第4項は、取締役会は重要な業務執行の決定を取締役に委任することができないとし、第1号に重要な財産の処分及び譲受け、第2号に多額の借財を挙げている。予備費の枠内に収まる金額であっても、個別の支出がこれらに当たるなら、取締役会の決議は外せない。枠があることを理由に決議を省くと、後から問題になりやすい。 予備費の規程には、金額の上限とは別に、機関決定を要する類型を明示して書く。財政法が予備費の使用に閣議の決定を要求しつつ、あらかじめ指定した経費だけを財務大臣の決定に委ねているのは、まさにこの区分である。
未使用分の扱いは編成時に決め、決裁権限の線は金額の枠とは別に引く
売上高740億円の産業資材メーカーで、CFOが予算編成の方式に手を入れた。前年度、期中に承認された予算外支出は四十七件、合計9億2千万円。うち三十九件が経営会議の個別審議を経ており、一件あたりの審議時間は平均で二十分だった。金額で見ると、四十七件のうち上位五件で7億円を占め、残る四十二件の合計は2億2千万円である。審議時間の八割以上が、金額の二割強に費やされていた。 着手は分類からで、過去三期分の期中追加要求を原因別に並べ直した。三期の合計で、外生要因が四十一件で8億1千万円、事業実績の変動が五十二件で5億8千万円、条件成就型が十七件で9億4千万円、編成漏れが二十二件で4億2千万円。一年あたりに直すと、件数も金額も前年度の実績とほぼ重なる。四つ目の編成漏れは枠にせず、翌期の編成で費目ごとの見積根拠を提出させる運用に回した。翌期の予算には、全社枠を3億円、事業枠を四事業部に合計2億5千万円、条件付き枠を三案件で合計3億8千万円組み込んだ。三層の合計は9億3千万円で、前年度に予算外として動いた9億2千万円とほぼ同額である。条件付き枠の三案件は、いずれも前期に「想定外」として処理されたものだった。起きるかどうかは分からなかったが、起きた場合に何をするかは前期の時点で分かっていた。 決裁は二レーンに分けた。為替、原材料市況、電力単価、法定福利費の料率改定に起因する不足は、CFO専決で執行し、翌月の経営会議に理由・金額・積算の基礎の三点で事後報告する。それ以外は従来どおり経営会議で審議する。申請様式はこの三点だけの一枚に統一し、稟議文の添付を廃止した。もう一つ入れたのが不採択リストである。編成の最終局面で落とした案件を、案件名・要求元・金額・不採択理由の四列で正式に残し、予備費の申請時に突き合わせる。初年度の突合で二件が一致した。 一件はそのまま却下し、もう一件は状況が変わっていたため、予備費ではなく期中の予算修正として取締役会に上げ直している。翌年度、経営会議で個別に審議した件数は三十九件から十一件に減った。枠から実際に執行された金額は合計8億7千万円で、前年度に予算外として動いた金額とほとんど変わっていない。CFOはこう言っている。総額を減らしたかったわけではない。同じ金額を、三分の一以下の会議時間で動かしたかった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
予備費の設計で決める三つ
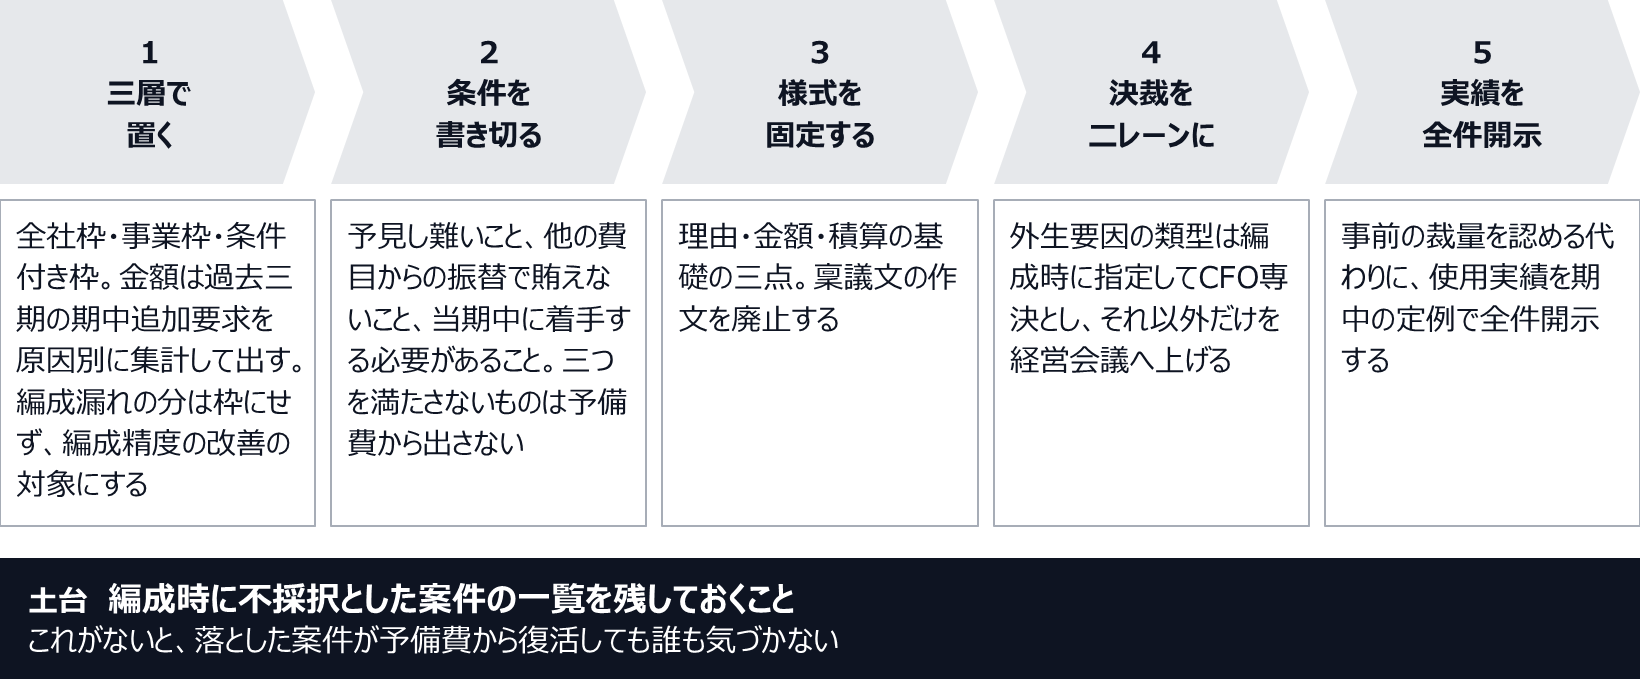
第一に、枠を原因別に三層で置く。 外生要因に充てる全社枠、事業実績の変動に充てる事業枠、条件が成就したときに解放される条件付き枠。金額は過去三期の期中追加要求を原因別に集計して出す。集計で出てくる四つ目の類型は編成漏れで、これは枠を置く対象ではなく、編成精度を上げる対象である。編成漏れを予備費で埋め続けると、編成の精度は永久に上がらない。
第二に、解放条件と申請様式を編成時に固定する。 条件は、予見し難いこと、他費目からの振替で賄えないこと、当期中に着手する必要があること。様式は理由・金額・積算の基礎の三点で、稟議文の作文を廃止する。決裁は二レーンに分け、外生要因の類型はあらかじめ指定してCFO専決とし、それ以外だけを経営会議に上げる。事前の裁量を認める代わりに、使用実績は期中の定例で全件開示する。
第三に、編成時に不採択とした案件の一覧を、正式な文書として残す。 案件名、要求元、金額、不採択の理由。予備費の申請時にこれと突き合わせる。一致した案件は、状況が変わっているなら編成判断の見直しとして扱い、予備費からは出さない。地方自治法が予備費を議会の否決した費途に充てられないと明文で禁じているのは、放っておけば起きるからである。
そのうえで、未使用分の扱いを編成時に決める。繰り越さず、未使用分は利益として着地させ、使わなかったことを期末の報告に明記する。そして予備費は金額の手当てであって、決裁権限の付与ではない。 会社法第362条第4項が取締役会から委任できないとする重要な財産の処分及び譲受け、多額の借財に当たる支出は、枠の内側であっても機関決定を要する。規程には金額の上限とは別に、この類型を書く。
予備費をゼロにしても、予算外の支出は消えずに振替や先送り、個別交渉へ散るだけである。予備費は金額より、出す手続と出さない条件で設計する。
次の編成で最初にやるのは、過去三期の期中追加要求を原因別に数えることだ。外生要因、事業実績の変動、条件成就、編成漏れの四つに分けると、三層の枠の大きさがほぼ実績から出る。編成漏れの分は枠にせず、編成の精度を上げる宿題として別に持つ。


