

役員会で「あの子会社は畳もう」と決まる。三期連続の営業赤字、累積欠損は8億円、従業員は22名。誰も反対しない。決議は五分で終わる。
そして半年、何も動かない。次に何をするかを、誰も言えないからだ。 経理は税務の論点を挙げ、人事は雇用の話をし、法務は手続きの話をする。三つが別々に進み、どれも決まらない。その間に赤字は積み上がり、翌期の役員会でまた同じ議題が出る。
止まる理由ははっきりしている。「畳む」は意思決定だが、実行の単位ではない。実行の単位は、清算か、株式譲渡か、吸収合併かである。この三つは、税務も期間も従業員の扱いも、まったく別物だ。
決めるべきは「畳むか」ではなく「どの出口か」
議論が止まる会社の共通点は、撤退の是非を何度も蒸し返していることである。是非はもう決まっている。決まっていないのは型だ。
型を選ぶために要る情報は、四つに絞られる。持株比率が100パーセントか。支配関係が始まってから5年を超えているか。事業・従業員・許認可を残す必要があるか。第三者に引き取り手がいるか。
この四つが揃えば、選べる出口は一つか二つに絞られる。絞れないまま「税務メリットを比較しましょう」と始めるから、比較表が終わらない。
清算しても、繰越欠損金は消えない
まず、最も誤解されている論点から整理する。
法人税法第57条第1項は、内国法人の各事業年度開始の日前10年以内に開始した事業年度において生じた欠損金額を、その各事業年度の所得の金額の計算上損金の額に算入するとし、同項ただし書が、その事業年度の所得の金額の百分の五十に相当する金額を損金算入限度額とする。同条第11項は、資本金の額もしくは出資金の額が1億円以下である普通法人等の中小法人等について、この「所得の金額の百分の五十に相当する金額」を「所得の金額」と読み替える。控除限度の50パーセントは第1項ただし書に書かれており、第11項はその例外である。
そのうえで第2項が効く。完全支配関係がある内国法人の残余財産が確定した場合、その法人の前10年内事業年度において生じた未処理欠損金額は、親法人の各事業年度において生じた欠損金額とみなされる。株主が二以上ある場合には、未処理欠損金額を発行済株式等の総数で除し、保有株式数を乗じた金額になる。
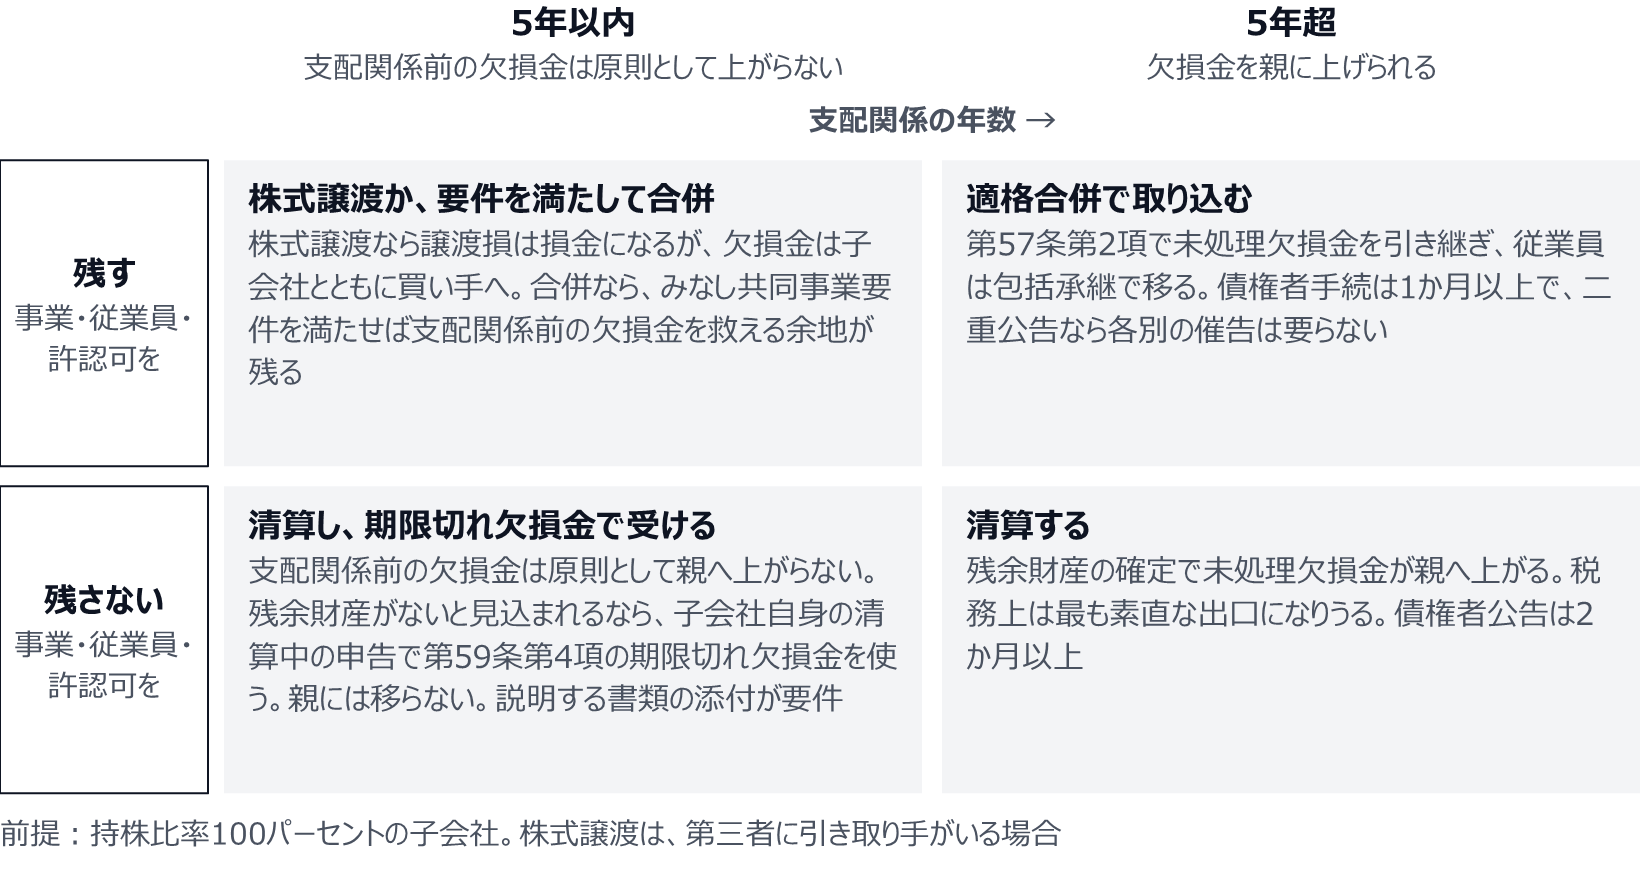
8億円の累積欠損を抱えた100パーセント子会社を清算すると、その欠損金は親に移る。 親が黒字であれば、そのまま課税所得を減らす。清算という選択が、税務上は最も素直な出口になりうるということだ。
ここを知らないまま「畳んだら欠損金がもったいない」と言って延命させている会社が、実際にある。延命の間に増えるのは、欠損金ではなく現金の流出である。
ただし、買ってきた子会社では使えない
第2項には強い制限がついている。第3項だ。
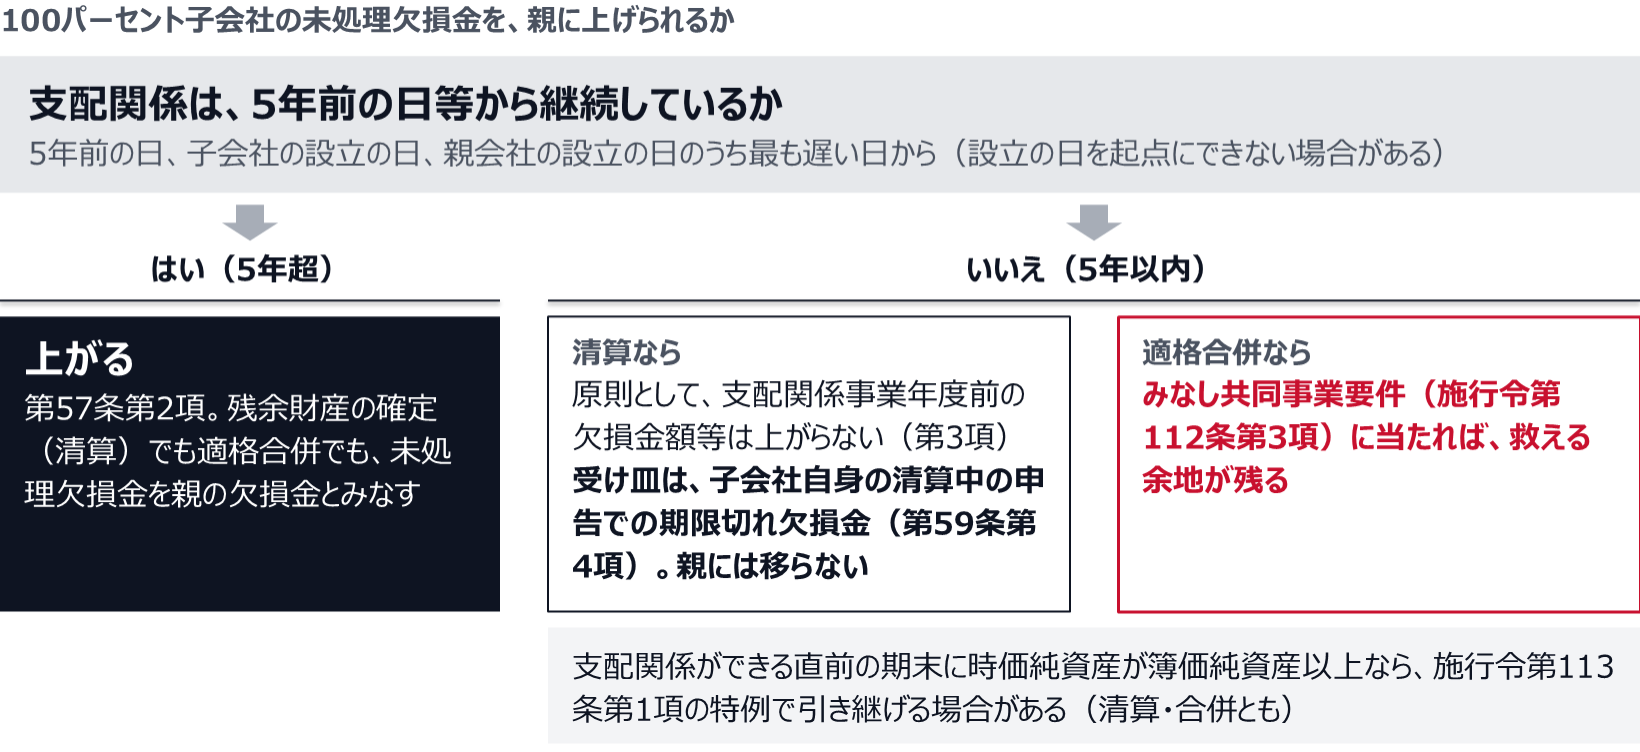
支配関係がある被合併法人等について、残余財産の確定の日の翌日の属する事業年度開始の日の5年前の日、被合併法人等の設立の日、内国法人の設立の日のうち最も遅い日から継続して支配関係がある場合か、共同で事業を行うための合併として政令で定めるものに該当する場合。このいずれにも当たらなければ、支配関係事業年度前の各事業年度の欠損金額と、支配関係事業年度以後の欠損金額のうち特定資産譲渡等損失額に相当する部分は、未処理欠損金額に含まれない。
つまり、三年前にM&Aで取得した赤字子会社の、買収前(支配関係前)の欠損金は、そのままでは上がってこない。
ここで、清算と合併の分かれ目が出る。第3項が置く例外は二つある。支配関係が5年前の日等から継続していること。そしてもう一つが「当該適格合併が共同で事業を行うための合併として政令で定めるものに該当する場合」である。
後者は、文言どおり適格合併について書かれている。残余財産の確定には、対応する規定がない。支配関係が5年以内なら、清算では買収前(支配関係前)の欠損金は原則として上がらない。合併なら、救える余地が残る。 出口の型を選ぶ段階でこの差を知らないと、清算に進んでから取り返しがつかなくなる。
もう一つ、清算にも合併にも使える特例がある。法人税法施行令第113条第1項は、子会社の支配関係事業年度の前事業年度終了の時における時価純資産価額が簿価純資産価額以上である場合に、その超過額(時価純資産超過額)に応じて第3項の制限を外せる計算を認めている。超過額が支配関係前の未処理欠損金額の合計額以上なら制限はかからず、満たないなら制限される額が減る。支配関係ができる直前の期末に時価純資産が簿価純資産以上(含み益がある)なら、5年以内でも買収前の欠損金を引き継げる場合がある。 適用には、確定申告書等への計算の明細の添付と、時価純資産価額の算定の基礎となる事項を記載した書類などの保存が要る(施行令第113条第2項)。
支配関係が5年以内なら、清算では買収前(支配関係前)の欠損金は原則として上がらない。合併なら、救える余地が残る
救済の中身が、法人税法施行令第112条第3項のみなし共同事業要件である。条文の構造は、第1号から第4号までの要件に該当するか、第1号及び第5号の要件に該当するか、のいずれかだ。
第1号は、被合併事業と合併事業とが相互に関連するものであること。第2号は、被合併事業と合併事業のそれぞれの売上金額、従業者の数、被合併法人と合併法人のそれぞれの資本金の額もしくは出資金の額またはこれらに準ずるものの規模の割合が、おおむね五倍を超えないこと。第3号と第4号は、それぞれの事業が支配関係発生時から合併直前まで継続して行われており、その間の規模の割合がおおむね二倍を超えないこと。第5号は、被合併法人の特定役員(社長、副社長、代表取締役、代表執行役、専務取締役もしくは常務取締役またはこれらに準ずる者で法人の経営に従事している者)のいずれかの者と、合併法人の特定役員のいずれかの者とが、合併後に合併法人の特定役員となることが見込まれていることである。ただし、どちらの側も、支配関係ができた日(最後に支配関係を有することとなった日)より前に、その法人の役員(またはこれに準ずる者で経営に従事していた者)だった者に限られる。
みなし共同事業要件は、第1号から第4号までか、第1号と第5号かのどちらかで満たす
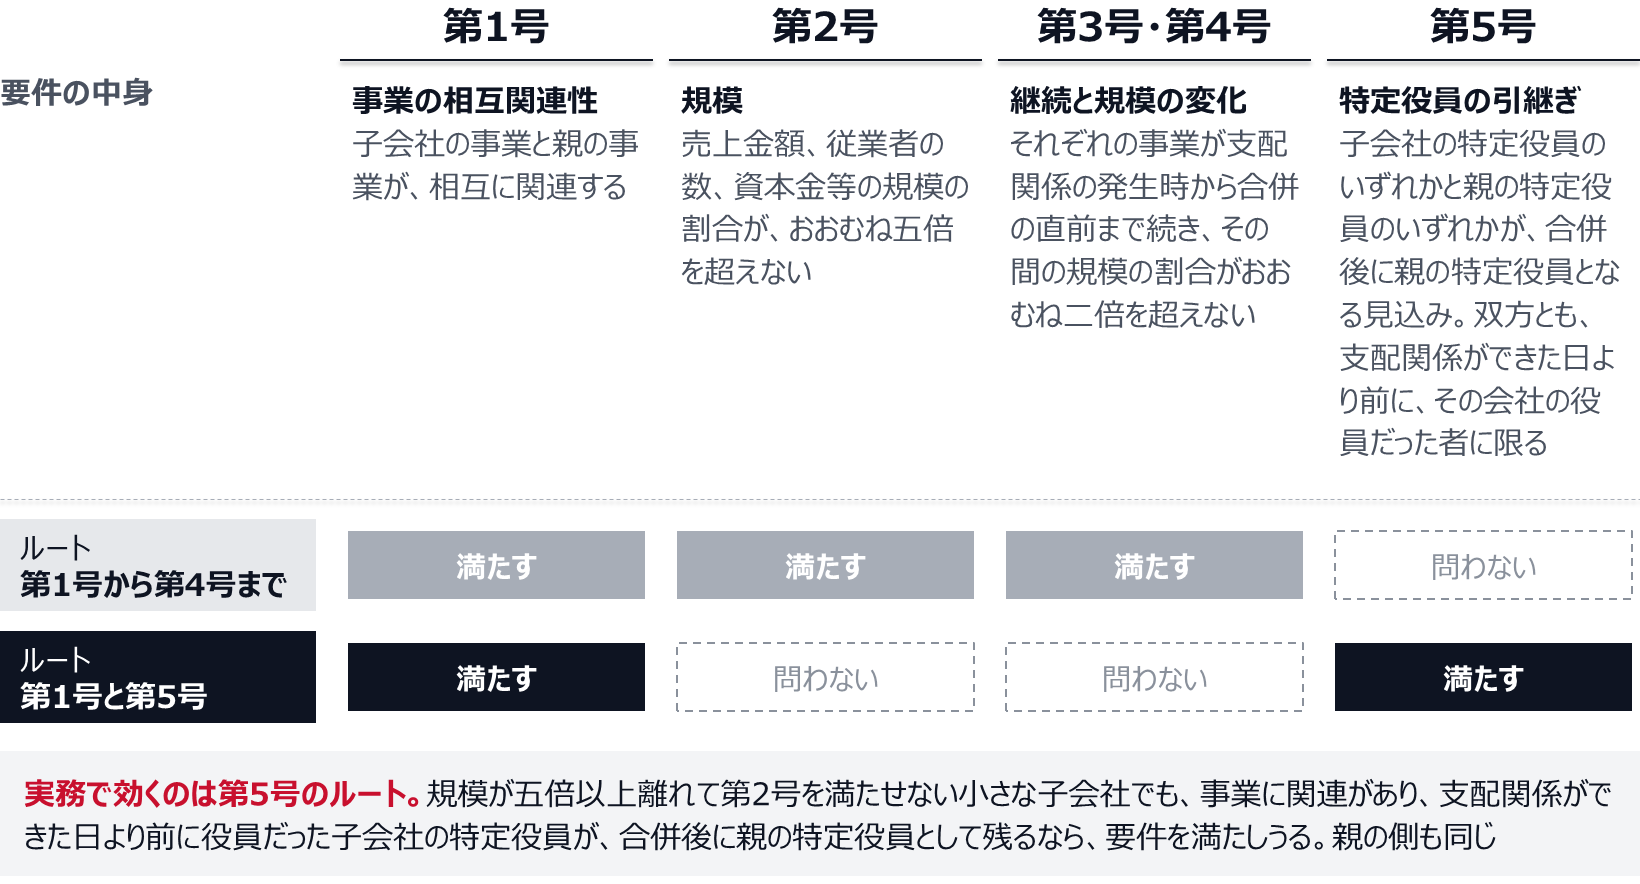
実務で効くのは、第5号ルートの存在だ。 規模が五倍以上離れていて第2号を満たせない小さな子会社でも、事業関連性があり、支配関係ができた日より前に子会社の役員だった特定役員が、合併後に親の特定役員として残るなら、第1号と第5号で要件を満たしうる。親の側にも、支配関係ができた日より前に親の役員だった特定役員が合併後も残ることが要る。畳む相手の特定役員を一人残すかどうかが、億単位の税務を分ける。この判断は、人事の話に見えて税務の話である。
出口は四つの質問で絞れる。持株比率、支配関係の年数、事業を残す必要、引き取り手の有無。税務メリットの比較表は、その後に作る。
株式で売ると、税務は逆向きに動く
清算と売却では、損金になるものが入れ替わる。ここを取り違えると、期待していた損失が出ない。
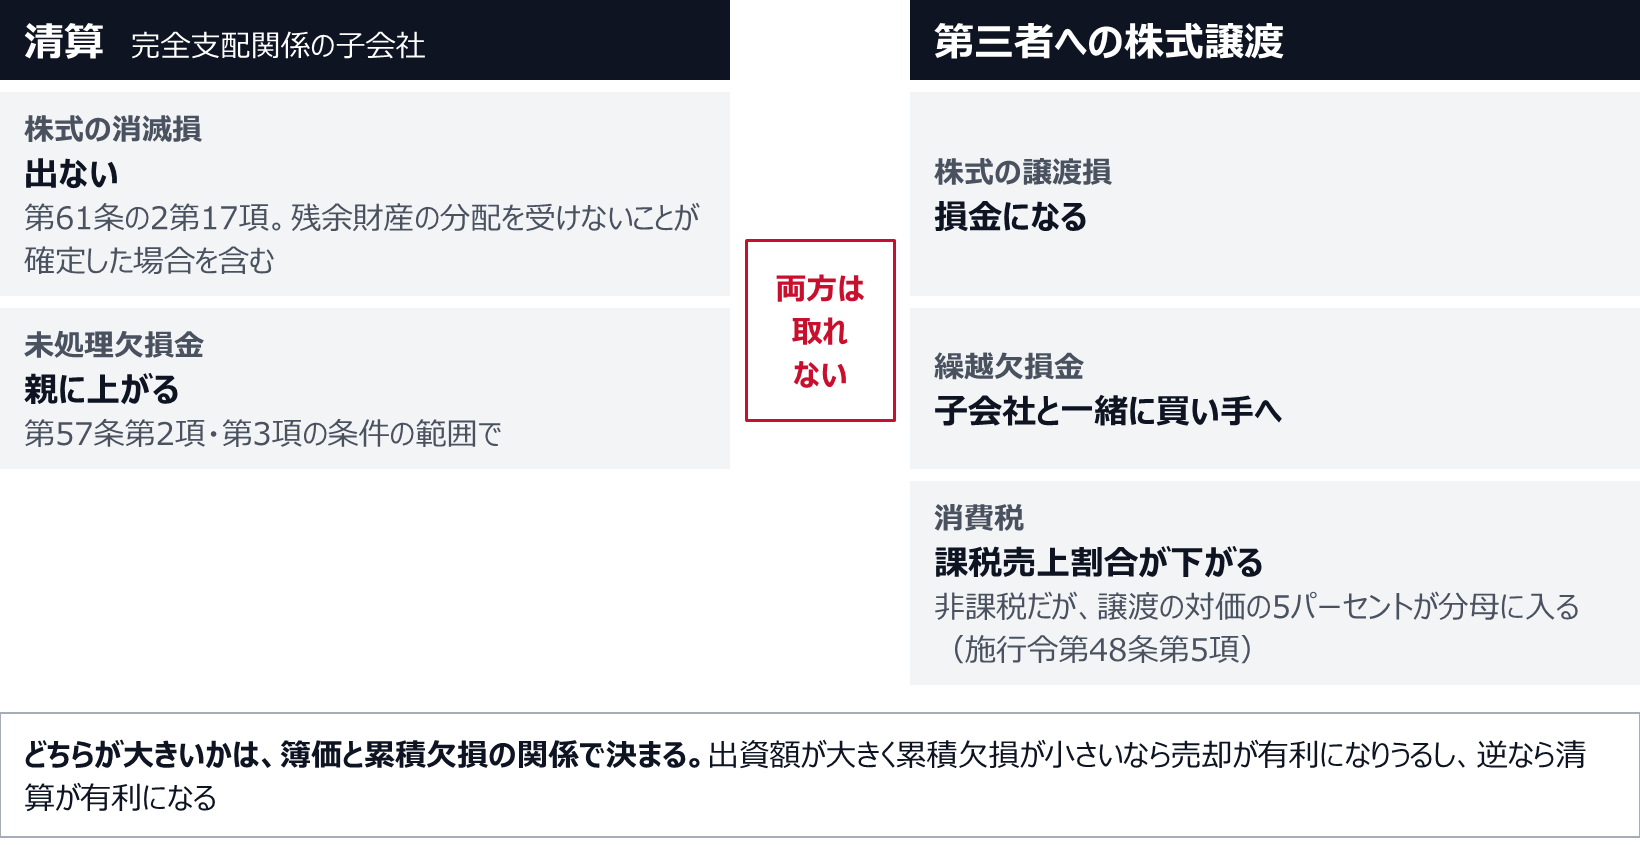
法人税法第61条の2第17項は、内国法人が、完全支配関係がある他の内国法人の第24条第1項各号に掲げる事由(残余財産の分配等)により金銭その他の資産の交付を受けた場合、または当該事由により当該他の内国法人の株式を有しないこととなった場合について、譲渡対価の額を譲渡原価の額に相当する金額とすると定める。括弧書きで「当該他の内国法人の残余財産の分配を受けないことが確定した場合を含む」とされている点が重要だ。
債務超過の100パーセント子会社を清算すると、株主には何も分配されない。それでもこの規定が働くので、株式の消滅による損失は出ない。 出資してきた資本金も、追加で入れた増資も、税務上は損金にならないまま消える。代わりに未処理欠損金が上がってくる。
第三者への通常の株式譲渡なら、話は逆になる。譲渡損は損金になる。ただし、繰越欠損金は子会社と一緒に買い手へ渡る。
清算なら欠損金、売却なら譲渡損。両方は取れない。 どちらの金額が大きいかは、簿価と累積欠損の関係で決まる。出資額が大きく累積欠損が小さい子会社なら売却が有利になりうるし、逆なら清算が有利になる。この比較を先にやらずにスキームを決めている会社は、少なくない。
消費税にも波及する。株式の譲渡は消費税法別表第二第2号により非課税だが、消費税法施行令第48条第5項は、有価証券等の譲渡について、課税売上割合の計算上、譲渡の対価の額の百分の五に相当する金額を資産の譲渡等の対価の額とするとしている。大型の子会社株式譲渡を行った期は、この5パーセントが分母に入り、課税売上割合が下がる。仕入税額控除に影響するので、「株式譲渡だから消費税は関係ない」とは言えない。
清算なら欠損金、売却なら譲渡損。両方は取れない
期限切れ欠損金は、書類がないと使えない
支配関係が5年以内で欠損金を上げられない場合の受け皿が、期限切れ欠損金である。
法人税法第59条第4項は、内国法人が解散した場合において、残余財産がないと見込まれるときは、その清算中に終了する事業年度前の各事業年度において生じた欠損金額を基礎として政令で定めるところにより計算した金額に相当する金額を、その適用年度の所得の金額の計算上、損金の額に算入するとしている。10年を超えて古くなった欠損金も、ここでは使える。
ただし同条第6項が要件を置く。この規定は、確定申告書、修正申告書または更正請求書に、損金算入額の計算に関する明細を記載した書類と、「残余財産がないと見込まれることを説明する書類」その他の財務省令で定める書類の添付がある場合に限り適用する。
説明する書類が要る。 実務では清算中の実態貸借対照表がこれに当たる。清算の途中で資産を処分し終えてから慌てて作るのではなく、解散の時点から準備しておく必要がある。ここを落として期限切れ欠損金を使えなかった事例は、実際にある。
期間と手続きは、スキームで倍以上違う
四つの出口を、実行の観点で並べる。
| 清算 | 吸収合併 | 会社分割+清算 | 第三者へ株式譲渡 | |
|---|---|---|---|---|
| 繰越欠損金 | 完全支配関係かつ5年超なら親へ(法57②)。5年以内は原則として制限(令113①の時価純資産の特例あり) | 適格合併かつ5年超なら親へ。5年以内でもみなし共同事業要件を満たせば可(法57③、令112③)。令113①の特例も使える | 分割では原則移らない | 子会社とともに買い手へ |
| 株式の損失 | 完全支配関係なら出ない(法61の2⑰) | 出ない | 出ない | 譲渡損が損金 |
| 債権者手続 | 官報公告+各別の催告、2か月以上(会社法499①) | 官報公告+各別の催告、1か月以上(会社法789②)、二重公告で催告省略可(同③) | 分割の債権者保護+清算 | 不要 |
| 従業員 | 解雇。個別の同意と手当が要る | 包括承継で自動的に移る(会社法750①) | 労働契約承継法の手続が必要 | 雇用は子会社に残る |
| 許認可 | 消滅する | 承継の可否は業法ごとに違う | 承継の可否は業法ごとに違う | 会社が続くので原則そのまま |
| 実務上の所要 | 半年から1年 | 3か月から半年 | 半年以上 | 買い手次第で1年超も |
清算中の申告にも固有の論点がある。清算中の事業年度は、定款で定めた事業年度ではなく、会社法第494条第1項の清算事務年度(清算開始事由に該当することとなった日の翌日またはその後毎年その応当日から始まる各一年の期間)になる。法人税基本通達1-2-9が、この点に留意する旨を明記している。
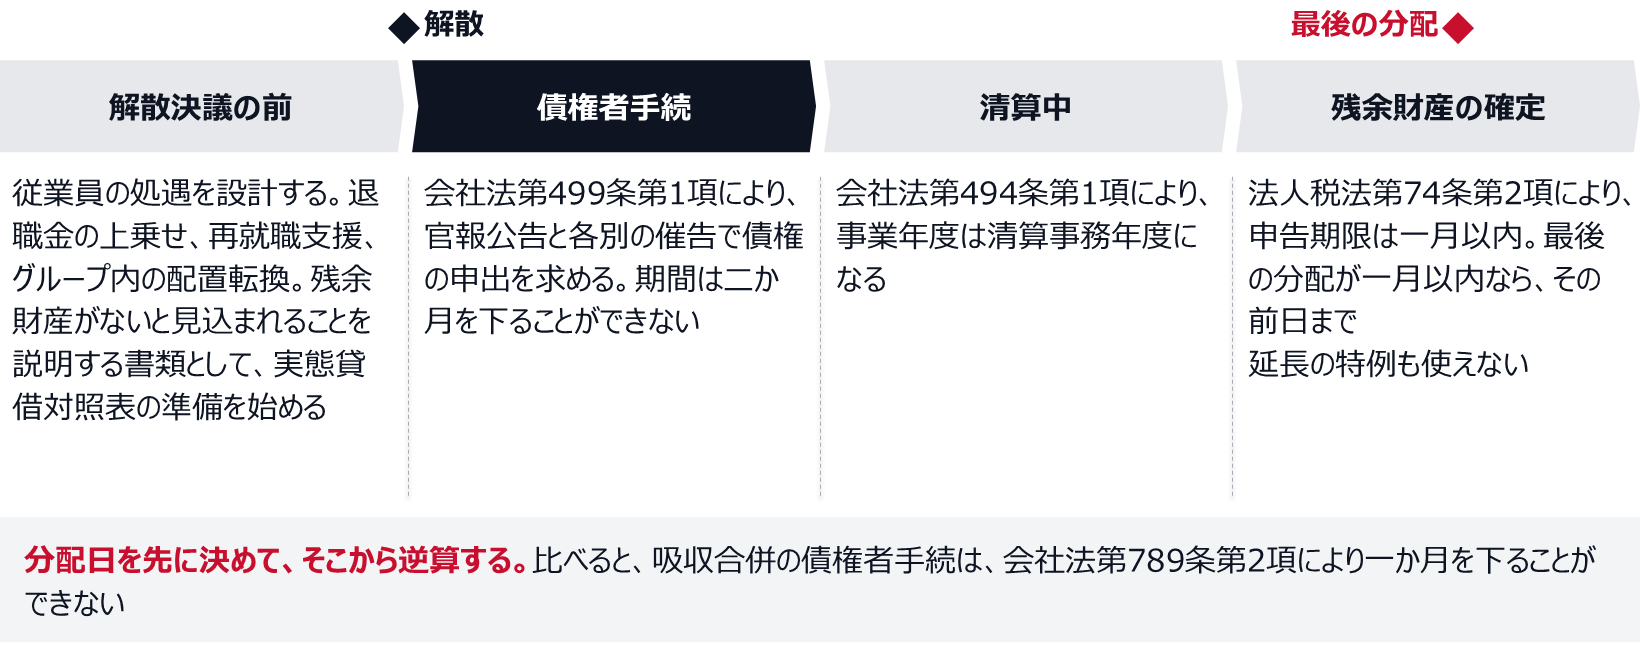
そして残余財産が確定した事業年度の申告期限が短い。法人税法第74条第2項は、通常の「二月以内」を「一月以内(当該翌日から一月以内に残余財産の最後の分配又は引渡しが行われる場合には、その行われる日の前日まで)」と読み替える。最後の分配を早く済ませると、申告期限はさらに手前に来る。延長の特例も使えない。分配日を先に決めて、そこから逆算しておく。
清算の期間を決めるのは、税務ではなく債権者手続である
従業員の手当ては、スキームで全く違う
雇用の扱いは、スキーム選択の隠れた律速である。
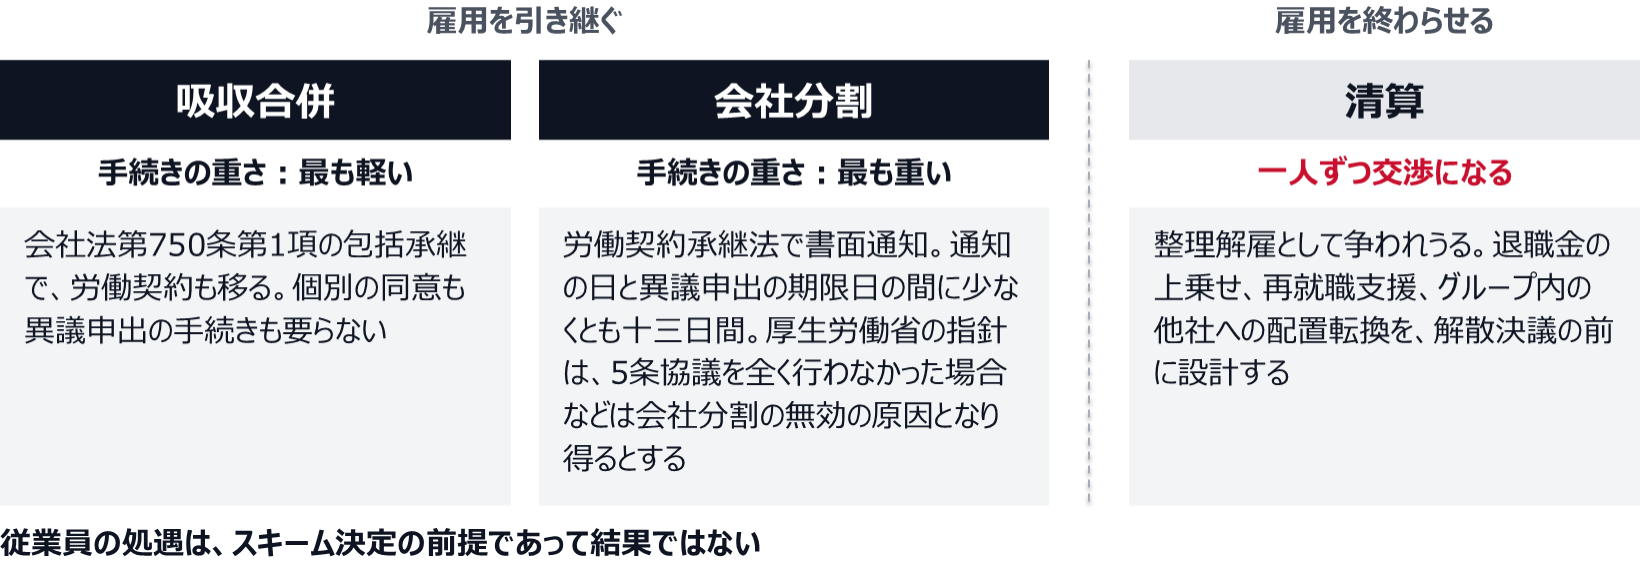
吸収合併は包括承継だ。会社法第750条第1項は、吸収合併存続株式会社が効力発生日に吸収合併消滅会社の権利義務を承継すると定める。労働契約もこの権利義務に含まれるので、個別の同意も異議申出の手続きも要らない。従業員の観点では、合併が最も軽い。
会社分割は逆に最も重い。会社分割に伴う労働契約の承継等に関する法律第2条第1項は、承継される事業に主として従事する労働者等に対する書面通知を求め、第4条第2項は、通知がされた日と異議申出期限日との間に少なくとも十三日間を置かなければならないとする。第3条は、主として従事する労働者の労働契約で分割契約等に承継の定めがあるものが、分割の効力発生日に承継されるとし、第4条は、主として従事するのに承継の定めがない労働者が異議を申し出れば承継されるとする。第7条は、労働者の理解と協力を得るよう努めるものとする。
さらに、商法等の一部を改正する法律(平成12年法律第90号)附則第5条が、通知をすべき日までに労働者と協議をするものとする、といういわゆる5条協議を定める。厚生労働省の指針は、この協議を全く行わなかった場合または実質的にこれと同視し得る場合の会社分割について会社分割の無効の原因となり得るとされていることに留意すべきとし、最高裁判所の判例において、協議が全く行われなかった場合や著しく不十分な場合には、労働者が労働契約の承継の効力を個別に争うことができるとされていることにも留意すべきとしている。
清算は、雇用を終わらせる選択である。整理解雇として争われうるので、退職金の上乗せ、再就職支援、グループ内の他社への配置転換を、解散決議の前に設計しておく。解散を決議してから条件を考え始めると、交渉の材料が何も残っていない。
従業員の手当ては、スキームで全く違う
畳む前の資金注入が、寄附金になる場合とならない場合
畳む過程では、たいてい親からの資金投入や債権放棄が発生する。ここで税務が割れる。
法人税基本通達9-4-1は、法人がその子会社等の解散、経営権の譲渡等に伴い当該子会社等のために債務の引受けその他の損失負担または債権放棄等をした場合において、「その損失負担等をしなければ今後より大きな損失を蒙ることになることが社会通念上明らかであると認められるためやむを得ずその損失負担等をするに至った等そのことについて相当な理由があると認められるとき」は、その経済的利益の額は寄附金の額に該当しないとする。
畳まずに立て直す場合は9-4-2で、こちらは「業績不振の子会社等の倒産を防止するためにやむを得ず行われるもので合理的な再建計画に基づくものである等」の相当な理由が要る。注書きは、合理的な再建計画かどうかについて、支援額の合理性、支援者による再建管理の有無、支援者の範囲の相当性および支援割合の合理性等を総合的に判断するとしている。整理と再建で、要求される説明が違う。 混同したまま稟議を書くと、根拠が噛み合わない。
もう一つ、完全支配関係がある場合は別の規定が先に効く。法人税法第37条第2項は、法人による完全支配関係がある他の内国法人に対して支出した寄附金の額を全額損金不算入とし、第25条の2第1項は、受け取った側の受贈益を益金不算入とする。両条とも「法人による完全支配関係に限る」と書かれている。 個人株主が両社の株式を100パーセント持つ兄弟会社の関係では、この規定は働かない。オーナー企業のグループ整理では、ここが落とし穴になる。
建材の製造販売を本業とする従業員540名の会社が、二つの赤字子会社を同時に整理した年があった。一社は15年前に設立した施工子会社で、持株比率100パーセント、従業員18名、累積欠損5億2千万円。もう一社は4年前に買収した設計子会社で、持株比率100パーセント、従業員9名、累積欠損1億8千万円。役員会では「両方畳む」と一括で決まり、実務は経理と法務に託された。経理部長が最初にやったのは、二社を同じ紙で扱うのをやめることだった。施工子会社は支配関係が15年あり、法人税法第57条第2項により残余財産の確定で未処理欠損金が親に上がる。設計子会社は支配関係が4年で、同条第3項の制限にかかり、買収前(支配関係前)の欠損金は上がらない。1億8千万円は、すべて買収前の期に生じた税務上の繰越欠損金である。同じ「清算」でも、税務の結論が正反対になる。施工子会社は素直に清算へ進めた。ただし従業員18名の処遇が残る。本体の工事部門に12名を配置転換し、6名は退職金を上乗せして送り出した。解散決議は、この配置転換の受け入れが本体側で固まってから行った。会社法第499条第1項の債権者公告に2か月を置き、清算結了までに8か月かかっている。設計子会社は、当初は同じく清算の予定だった。ところが施行令第112条第3項を読み直した税務担当が、第1号と第5号のルートに気づいた。設計業務は本体の建材開発と相互に関連しており、子会社の代表取締役は買収の前から同社の代表取締役を務めていて、合併後は本体の常務取締役に就く見込みがあった。本体の側も、買収の前から社長を務める者が合併後も社長に残る。規模は五倍以上離れていて第2号は満たせないが、第1号と第5号なら満たしうる。顧問税理士と監査法人に事前に確認したうえで、適格合併に切り替えた。合併なら会社法第789条第2項の債権者手続は1か月で足り、定款の電子公告の定めがあったので同条第3項により各別の催告も省略できた。従業員9名は会社法第750条第1項の包括承継でそのまま本体へ移り、労働条件の個別交渉は発生していない。結果として、当初の清算案では上がらなかった買収前(支配関係前)の欠損金1億8千万円が引き継がれ、手続きも清算より4か月短く終わった。経理部長が役員会で報告したのは、税務メリットの金額ではなく、判断の順序だった。畳むと決めた後に最初に確認すべきは、支配関係が何年かと、事業を残す必要があるかの二つである。この二つを先に確認していれば、二社を同じ紙で議論することはなかった。半年止まった時間の大半は、そのために失われていた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
三つ決めれば、動き出す
畳むと決めた後、最初の会議で決めるべきことは三つに絞られる。
第一に、支配関係の開始日を確定する。5年を超えているかどうかで、法人税法第57条第2項による欠損金の引継ぎが使えるかが決まる。5年以内なら、施行令第112条第3項の第1号と第5号のルートが取れないかを、役員の処遇まで含めて検討する。このルートは合併にしか使えないので、清算に舵を切った時点で選択肢が消える。 役員が先に退任してしまっても同じである。
第二に、事業・従業員・許認可を残す必要があるかを決める。残すなら合併か株式譲渡、残さないなら清算に寄る。従業員の処遇は、スキーム決定の前提であって結果ではない。合併なら会社法第750条第1項の包括承継で自動的に移り、清算なら一人ずつ交渉になる。
第三に、期日を債権者手続から逆算する。清算は会社法第499条第1項により最短二か月、合併は同法第789条第2項により最短一か月。残余財産が確定した事業年度の申告期限は、法人税法第74条第2項により一月以内、最後の分配が一月以内ならその前日までである。決算期と分配日の関係を先に決めないと、申告が間に合わない。
そして最後に一つ。畳む判断そのものが遅れることのコストを、金額で置いておく。 月次の赤字、親からの資金投入、そして役員と経理の時間。三期迷った会社が失うのは、たいてい欠損金より大きい(撤退基準を先に決める)。
| 最初の会議で確かめること | 判断の目安 |
|---|---|
| 支配関係の開始日 | 100パーセント子会社で5年を超えれば、清算でも欠損金が親に上がる。5年以内なら合併のルートが残るうちに検討する |
| 事業・従業員・許認可を残すか | 残すなら合併か株式譲渡、残さないなら清算 |
| 債権者手続の期間 | 清算は最短二か月、合併は最短一か月。ここから申告期限まで逆算する |
畳む判断が遅れるほど、月次の赤字と資金投入は積み上がる。型を決めてから動けば、取れる選択肢を先に失わずに済む。


