経理メンバーの評価を、何で決めているか。多くの現場で答えは「大きなミスをしなければB、やらかせばC」に近い。目標欄には「正確な業務遂行」「ミスの削減」と書かれ、期末には減点方式で査定される。それでも運用できているように見えるのは、経理が守りの機能だからだ。だが減点主義は、少しずつ組織の力を削いでいく。ミスを減らすことだけが評価されると、人は最も確実にミスを減らせる行動――新しいことに手を出さないこと――を選ぶ。 挑戦しない、改善提案を出さない、そしてミスを隠す。本稿では、経理の評価が機能しない構造を確認したうえで、守りの正確性と攻めの貢献を両立させる評価項目の作り方を整理する。
減点主義が「何もしない人」を最適解にする
ミスの数で評価する制度は、メンバーに極めて明快なメッセージを送る――「余計なことをするな」。新しい自動化に挑戦すれば、初回はエラーが出る。他部門の相談に乗れば、自分の締めが遅れるリスクを負う。減点方式では、こうした挑戦はすべてダウンサイドしか持たない。だから合理的なメンバーほど、決められた作業を淡々とこなし、リスクを取らなくなる。
さらに悪いのが隠蔽だ。ミスが減点に直結すると、小さな誤りを報告せず自分の中で抱え込む動機が生まれる。これは経理にとって最悪の副作用で、早期に共有されれば軽傷で済んだ誤りが、隠された結果として決算後に発覚する。減点主義は、正確性を上げるどころか、正確性のためにこそ必要な「早い報告」を妨げる。 評価が挑戦と正直さの両方を罰する制度になっている、というのが問題の核心だ。
正確性は「減点」でなく「基準達成」で測る
では正確性を評価から外すのか。違う。正確性は経理の土台であり、外せない。変えるのは測り方だ。ミスの数を数えて引き算するのをやめ、「守るべき統制と品質基準を満たしたか」を達成・未達で見る。 締め日を守った、統制が有効に機能した、重大な誤りを決算までに検知した――これらは満たして当然の前提であり、満たせば満点、大きく崩れたときだけ問う。日々の小さなミスは、隠さず報告し再発防止に繋げたなら、むしろ加点要素にすらなる。
正確性を「当然の前提」に格下げすると、評価の中で差をつける余地が空く。その空いた枠に、付加価値を測る軸を入れる。経理の評価は、この二階建てで組む。
加点軸を「測れる形」に落とす
二階建ての難所は、攻めの貢献をどう測るかだ。「分析力」「貢献度」といった言葉のままでは、結局は上司の印象評価になり、減点主義と同じく人を動かせない。加点軸は、行動と結果が見える指標に翻訳する。
業務改善・生産性は、実は最も定量化しやすい。締め日数を何日縮めたか、月次の手作業時間を何時間削ったか、どの作業を自動化したか。これらはプロセス指標として明確に測れ、若手でも成果を出せる。経理を単なるコストセンターから脱させる第一歩でもある(経理をコストセンターで終わらせない、値決めと投資・撤退判断で財務が効く場面)。
他部門・経営への貢献は測りにくいが、諦めない。事業部門からの数字の相談に何件応え、どんな意思決定に材料を出したか。予算・実績の差異について、単なる報告でなく原因と打ち手まで踏み込めたか。ここは定量化しきれない部分を、期初に「何をもって貢献とみなすか」を本人と合意しておくことで、印象評価を防ぐ。評価項目は、経理担当者が市場でどう価値を測られるかとも地続きだ(経理の市場価値を上げる経験の積み方、連結・IPO・M&Aへ進む順序)。
ミスの扱いを反転させる――隠す動機を消す
制度を組み替えるとき、最も効くのがミスの扱いだ。減点対象から外し、代わりに「早く報告し、真因を掘り、再発防止に繋げたか」を評価する。こうすると、メンバーは自分のミスを隠すのではなく、いち早く共有して対策する側に移る。評価軸に据えるのは、ミスそのものより、ミスへの向き合い方である。
これは甘やかしではない。同じミスを再発防止もせず繰り返すことは、当然マイナスに扱う。問うのは「ミスを一度もしなかったか」ではなく「ミスから仕組みを直せたか」だ。個々のミスを仕組みで止める発想と、評価制度は同じ方向を向く必要がある(経理のミスはなぜ繰り返すのか、原因の4分類とフールプルーフ設計)。
ある会社の経理課は、長らく「ノーミス=高評価」で運用され、締めは正確だが誰も改善を提案しない硬直した組織だった。評価を二階建てに組み替え、正確性は基準達成の合否で見る一方、締め早期化・自動化・事業部支援を加点軸に据えた。初年度、あるメンバーが経費精算の自動化に挑み、移行期に一度エラーを出したが、早期に報告し翌月には安定稼働させた。旧制度なら「ミスを出した年」として減点されたが、新制度では「月次を2日縮めた改善」として高く評価された。翌年、課全体から改善提案が相次いだ。変えたのは人ではなく、何を評価するかだった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
守りと攻めを両立させる評価は、育成の設計そのもの
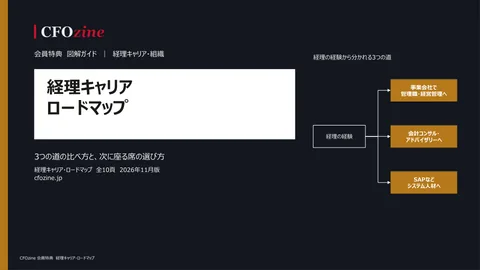
評価制度の組み替えは、査定の公平化が目的ではない。メンバーに「どこで成長し、何で認められるか」を示す育成の設計だ。減点主義は「ミスをしないこと」しか指し示せず、キャリアの伸びしろを描けない。二階建ての評価は、正確に守れることを前提に、改善で生産性を上げ、やがて経営に数字で貢献する――という経理のキャリアの階段そのものを、評価項目として可視化する(経理のキャリアパス、事業会社・会計コンサル・SAP人材の3つの道を比べる)。
経理の評価が機能しないのは、経理が評価しにくい仕事だからではない。ミスの有無という単一の物差ししか当てていないからだ。正確性は当然の前提として合否で見て、差は改善と貢献でつける。守りと攻めを分けて評価して初めて、経理は萎縮する組織から、自ら価値を取りにいく組織に変わる。
結論は、評価を「守りの正確性」と「攻めの貢献」の二階建てに分けることだ。見直しは次の順で進めるとよい。
- 現行の評価項目のうち、ミスの数で減点しているものを洗い出す
- 正確性の項目を、締め遵守・統制の有効性・重大誤りの検知の達成・未達に置き換える
- 業務改善と他部門への貢献の加点軸を、期初に本人と合意する
- ミスは「早く報告し再発防止に繋げたか」で評価する
この二階建ては査定の公平化にとどまらず、経理のキャリアの階段を示す育成の設計にもなる。