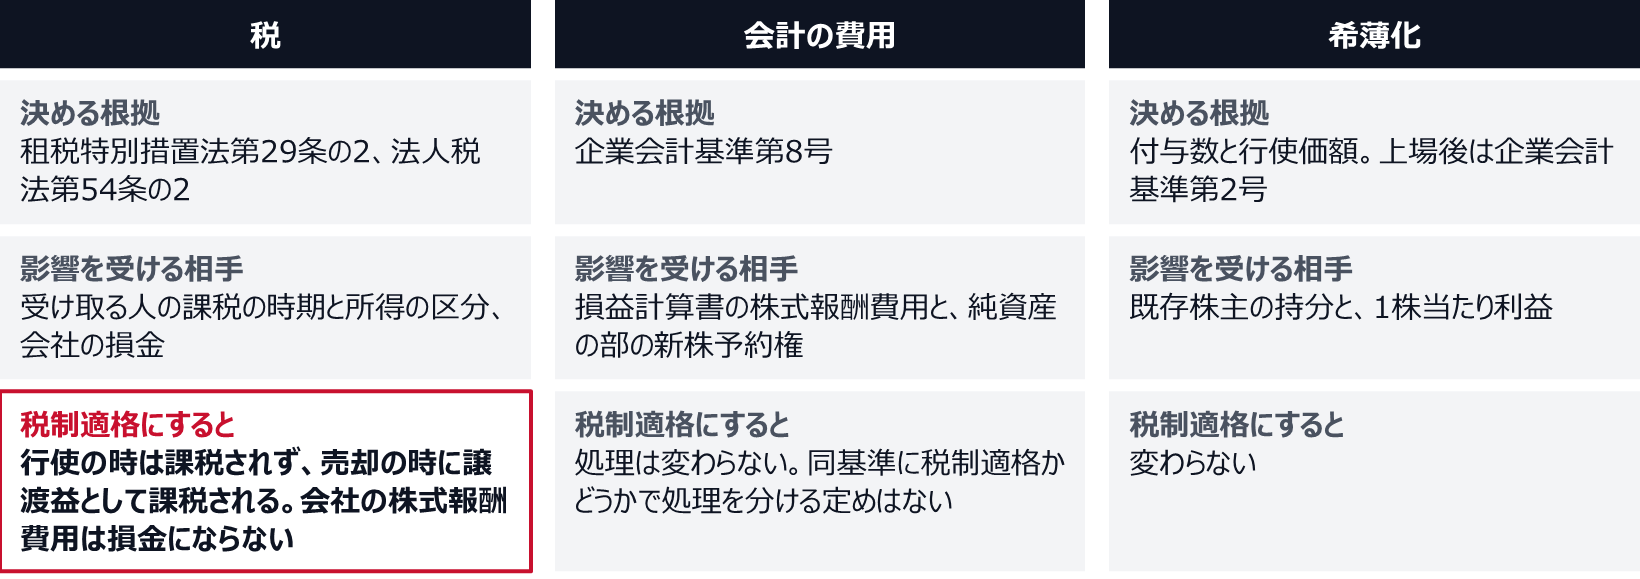
税制適格ストックオプションにするかどうかで変わるのは、受け取る役員や従業員が、いつ、どの所得として課税されるかである。要件を満たせば、権利を行使したときには課税されず、株式を売ったときに、売った価格と権利行使価額の差が株式の譲渡益として課税される。一方で、会社が計上する株式報酬費用と、既存株主の持分がどれだけ薄まるかは、税制とは別の基準で決まる。会計の費用は、税制適格にしてもゼロになるとは限らず、しかも会社の損金にはならない。筆者は、付与を決議する前に、行使価額、付与決議の時期、1人あたりの付与数、権利確定の条件を、税・会計・希薄化の3つの欄に並べて比べるべきだと考えている。この記事は、上場準備や成長の段階で付与を決める経理財務の責任者に向けて、要件、上限の区分、会計処理、希薄化、有償型と信託型の違いを整理する。役員の業績連動報酬の指標と損金算入は株式報酬・業績連動報酬の指標選び、損金算入と経営行動への影響で扱った。決議の時点で仕訳と注記を確定させる段取りは、自己株式・新株予約権・株式報酬の経理処理、資本取引は決議の時点で会計を確定するにある。
- 税制適格は、受け取る人がいつ、どの所得として課税されるかを変える制度である。会社の側では、株式報酬費用は会計基準どおりに計上し、その費用は損金にならない。希薄化は付与数で決まる。
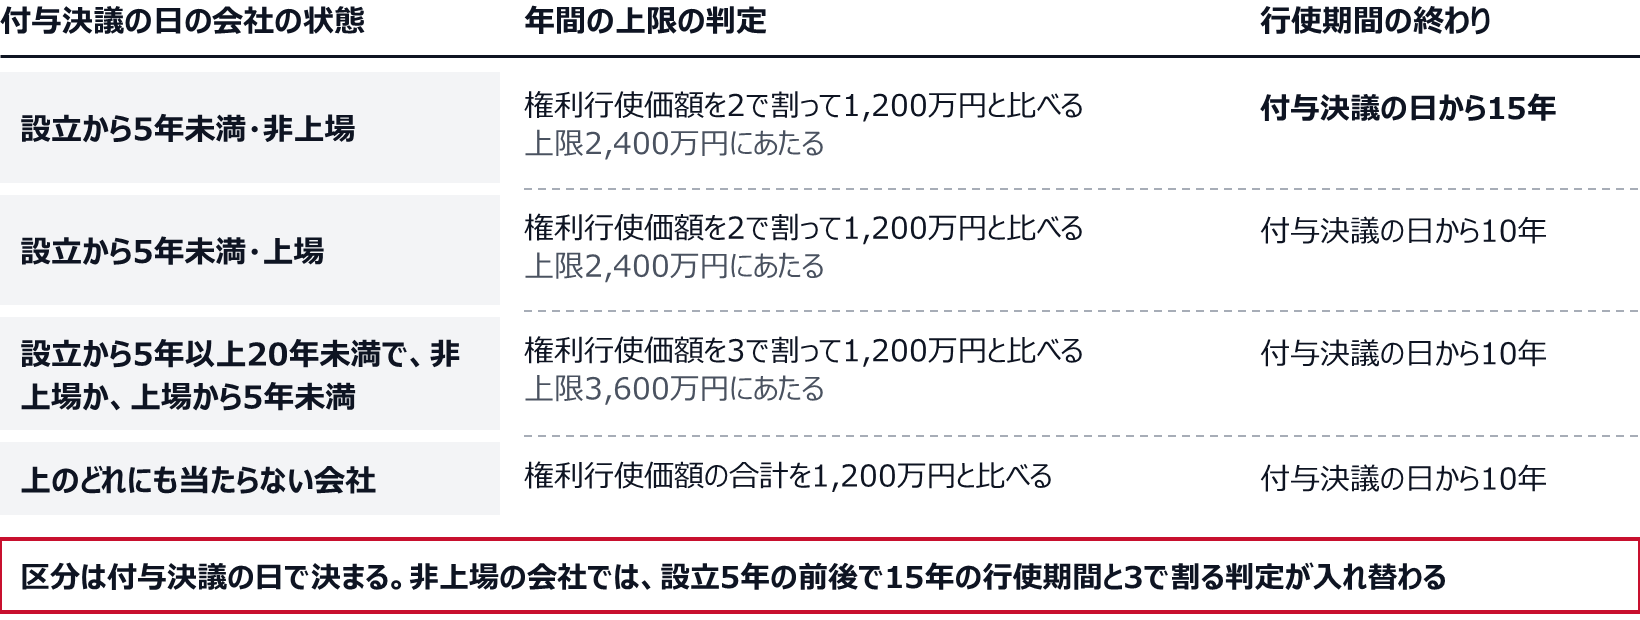
- 年間の権利行使価額の上限は、付与決議の日の会社の状態で区分される。設立5年未満なら権利行使価額を2で割り、5年以上20年未満で非上場などなら3で割って、1,200万円と比べる。
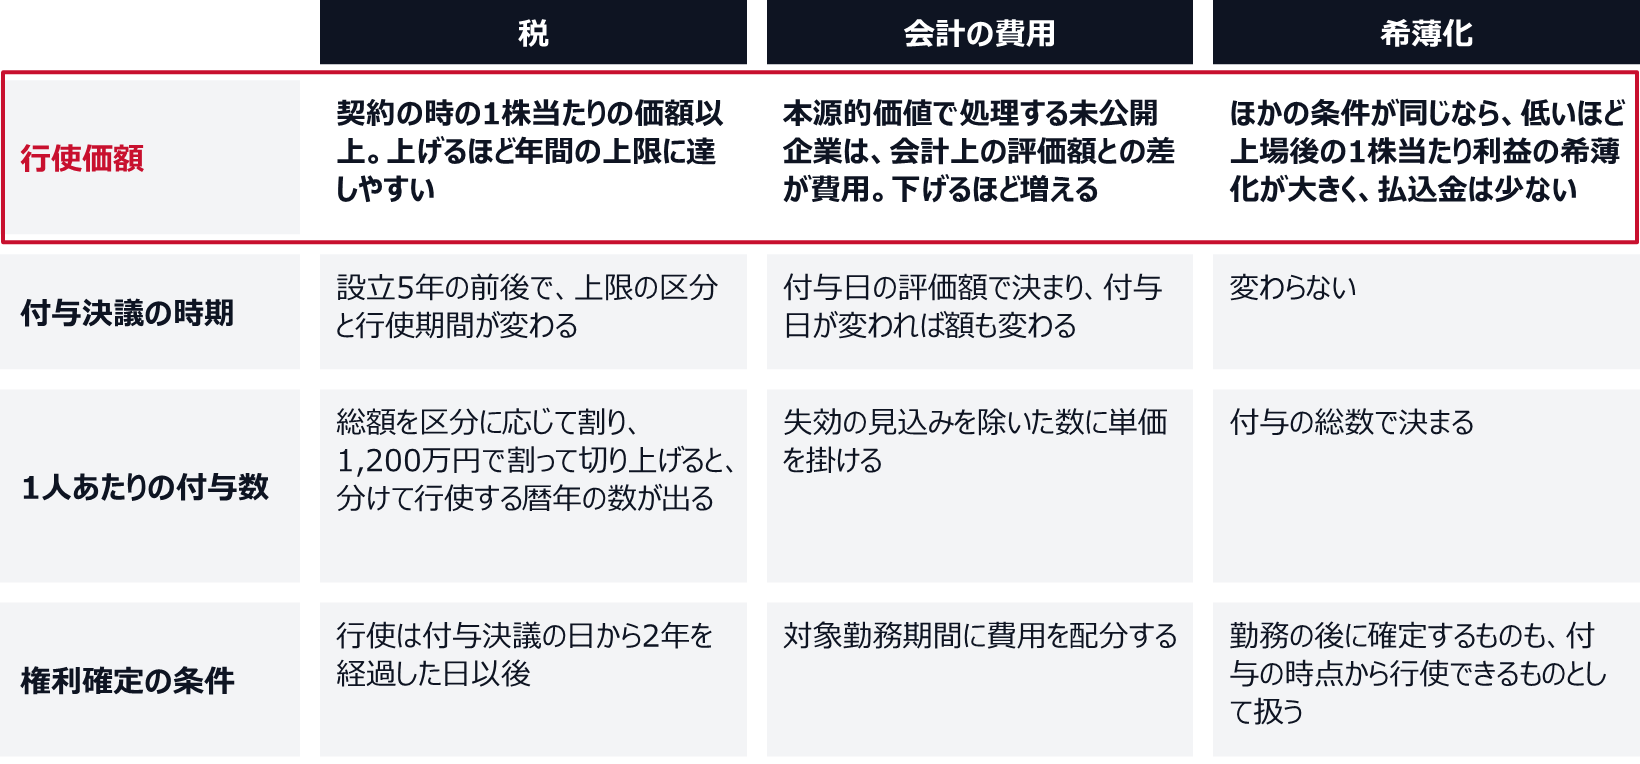
- 本源的価値で処理する未公開企業が特例方式で行使価額を下げると、税の要件は満たしても、付与日の会計上の評価額が行使価額を上回れば、その差が費用になる。行使価額を上げれば費用は減るが、年間の上限に達しやすくなる。
税制適格は受け取る人の課税を繰り延べる制度で、会社の損金と費用には別の基準が効く
ストックオプションは、決めておいた価格で自社の株式を買える権利で、この価格を権利行使価額と呼ぶ。無償で付与され、税制の要件を満たさないもの(税制非適格)は、権利を行使した年に、行使した時の株価と権利行使価額の差が給与所得として課税される。株式を売ったときには、売った価格と行使した時の株価の差が株式の譲渡益になる。行使に伴って株式を渡す発行会社は、源泉所得税を徴収して納めなければならない(国税庁「ストックオプションに対する課税(Q&A)」問1、問4)。
租税特別措置法第29条の2の要件を満たす税制適格ストックオプションでは、行使した時の課税が繰り延べられる。株式を売った年に、売った価格と権利行使価額の差が株式の譲渡益として課税される(同Q&A問6)。国税庁は、給与所得の税率よりも株式譲渡益の税率が低い場合には税負担が軽くなると説明している。受け取る人にとっては、株式を売る前に給与としての税金を払う場面がなくなり、行使の時の源泉徴収も要らない。
会社の側では、同じ制度が逆に働く。法人税法第54条の2第1項は、譲渡制限のある新株予約権を役務の対価として渡した会社について、受け取った個人に給与などの課税が生じた日に役務の提供を受けたものとして扱う。税制非適格なら、従業員が行使して給与の課税が生じた日に、その費用が損金になる。受け取った個人に給与などの課税が生じない税制適格では、同条第2項により、その費用は損金に算入されない。役員の分は、税制非適格でも、損金に算入する条件が法人税法第34条で加わる。
会計の費用は、税制の区分と関係なく、企業会計基準第8号「ストック・オプション等に関する会計基準」で測る。付与日の公正な評価額のうち対象勤務期間に対応する額を費用に計上し、貸方は純資産の部の新株予約権とする(第4項、第5項)。同基準には、税制適格かどうかで処理を分ける定めはない。既存株主の持分の薄まりは、付与する数と、行使されたときに増える株式数で決まる。
3つの欄は、決める根拠も、影響を受ける相手も違う。税制適格かどうかで動くのは、そのうち税の欄だけである。 取締役会で「税制適格で出す」とだけ説明すると、その費用が損金にならないことも、費用と希薄化の大きさも議題に上らない。
税制適格かどうかで動くのは税の欄だけで、会計の費用と希薄化は別の基準で決まる
税制適格ストックオプションの要件は、付与の契約に書き込み、行使まで満たし続ける
要件は、付与決議に基づいて会社と付与を受ける人が結ぶ契約に定められていなければならない(租税特別措置法第29条の2第1項)。付与を受ける人が取締役等である場合の主な要件は次のとおりである。
- 金銭の払込みをさせないで発行された新株予約権であること(租税特別措置法施行令第19条の3第1項)
- 付与を受ける人が、付与決議をした会社か、その会社が議決権のある発行済株式か出資の50%超を直接・間接に持つ法人の、取締役、執行役、使用人であること。付与決議の日の大口株主(上場会社では発行済株式の10分の1超、それ以外の会社では3分の1超を持つ人)とその親族などは除く
- 権利行使を、付与決議の日から2年を経過した日から10年を経過する日までに行うこと。設立から5年未満の非上場会社は15年を経過する日まで
- 権利行使価額の年間の合計額が1,200万円を超えないこと。判定の仕方は会社の設立からの年数などで変わる(次の節)
- 1株当たりの権利行使価額が、契約を結んだ時の1株当たりの価額以上であること
- 譲渡が禁止されていること
- 株式の交付が、付与決議で定めた会社法第238条第1項の募集事項に反しないこと
- 行使で取得した株式を、証券会社などの口座で管理するか、譲渡制限株式であれば発行会社が区分して管理すること
条文が挙げる職は取締役、執行役、使用人で、監査役は入っていない。中小企業等経営強化法の認定を受けた計画に従って社外の高度人材に付与する場合も対象になり、そのときは国外へ転出する際の通知などの要件が加わる。
契約を結んだ後に、要件に関わる事項を直す余地は小さい。国税庁のQ&A問10は、契約で定めた事項を変更すると、原則として税制適格に当たらなくなるとしている。要件と関係のない事項の変更や、当初の契約の範囲内での変更は、例外として扱われる。令和6年度税制改正で上限が引き上げられたときも、改正前に結んだ契約を新しい要件に合わせて変えられたのは2024年12月31日までだった。経済産業省は、その期間の後は、上限の引上げなど当初の契約の範囲を超える変更はできないとしている。税制適格に関わる主な条件は、付与決議と契約の前に決め切っておく必要がある。
年間の権利行使価額の上限と行使期間は、付与決議の日の会社の状態で区分される
年間の上限は、1人がその年に行使した分の権利行使価額の合計で判定する。条文の上限額は1,200万円のままで、令和6年度税制改正は、判定に使う権利行使価額を割り引く形をとった。付与決議の日に会社の設立から5年未満なら、権利行使価額を2で割った金額で判定する。設立から5年以上20年未満で、非上場か、上場から5年未満の会社なら、3で割った金額で判定する(租税特別措置法第29条の2第1項ただし書、同法施行規則第11条の3第1項)。経済産業省はこれを、上限の2,400万円と3,600万円への引上げと説明している。改正後の規定は令和6年分以後の所得税に適用される(令和6年法律第8号附則第31条第1項)。割った金額に1円未満の端数が出たときは、1回の行使ごとに切り上げる(国税庁Q&A問6の参考、経済産業省「ストックオプション税制」)。
行使期間にも、会社の状態による違いがある。令和5年度税制改正で、付与決議の日に設立から5年未満の非上場会社は、行使期間の終わりが付与決議の日から15年に延びた(同条第1項第1号、施行規則第11条の3第2項)。2023年4月1日以後の付与決議に基づく契約が対象である(令和5年法律第3号附則第31条)。
年間の上限の判定と行使期間は、付与決議の日の会社の状態で区分される
その年の合計が上限を超えることになる行使は、その行使による株式の取得の利益が非課税から外れる(同条第1項ただし書)。外れた行使は給与所得として課税され、会社は源泉徴収をすることになる。複数の回に分けて付与した場合は、回ごとの区分で割った金額を、その年に行使した分だけ合計して判定する。
上限が効くのは、1人に付与する量を決める場面である。1人に付与する新株予約権で取得できる株式数に、1株当たりの権利行使価額を掛けて総額を出す。これを区分に応じて割り、1,200万円で割って端数を切り上げると、ほかに行使しない前提で、すべてを行使するのに少なくとも何暦年に分ける必要があるかが出る。上場の後にまとめて行使したい人ほど、この年数が効く。同じ数を付与しても、行使価額が高ければ総額が増え、分けて行使する暦年の数が増えることがある。次の節で見るとおり、行使価額を上げると会計の費用は減るので、税の上限と会計の費用は行使価額を通じて逆に動く。
付与決議の時期も選択肢になる。非上場の会社が設立から5年になる前に決議すれば、2で割る判定と15年の行使期間が得られる。5年を過ぎてから決議すれば、3で割る判定になる代わりに、行使期間は10年になる。筆者は、上場までの見込みの年数と、主な付与先が行使を終えるのに要る年数を並べて、どちらの区分が効くかを決めるのがよいと考えている。
行使価額を特例方式で下げると、税の要件は満たしても会計の費用が出ることがある
要件のうち行使価額については、1株当たりの権利行使価額が、契約を結んだ時の1株当たりの価額以上でなければならない(租税特別措置法第29条の2第1項第3号)。契約を結んだ日が付与決議や募集事項の決議の日から6か月以内なら、決議の日の価額で判定してよい(国税庁Q&A問7)。上場株式は取引所の最終価格で決まる。取引相場のない株式では、売買の実例の価額などで算定する原則方式のほかに、一定の条件の下で財産評価基本通達の例によって算定する特例方式を選べる(同問7)。
特例方式で算定するときの留意事項として、国税庁は3つを挙げている。新株予約権を受け取る人が中心的な同族株主に当たる場合は、会社を常に「小会社」として評価する。土地と上場有価証券は契約の時の価額で評価する。純資産価額の計算で、評価差額に対する法人税額等に相当する金額を控除しない(同問7の参考3)。種類株式を発行している会社では、その内容を勘案して普通株式の価額を出す(同問7)。問9は、残余財産を優先して分配する参加型の優先株式がある会社を純資産価額方式で評価する例で、優先分配の額を純資産価額から差し引いて普通株式の価額を出している。この例では、優先株式の発行価額が1株1,500円の会社で、普通株式の価額は1株250円になる。実際の算定では、自社の優先株式の条件を確かめる必要がある。財産評価基本通達による評価の考え方は、自社株の評価とオーナーの事業承継、株価対策と成長投資の対立をCFOが設計し直すでも扱った。
会計は別の数字を使う。未公開企業は、公正な評価単価の代わりに、単位当たりの本源的価値で会計処理してよい(企業会計基準第8号第13項)。本源的価値は、その時点で行使すると仮定した場合の価値で、自社の株式の評価額と行使価額の差をいう。付与日に見積もり、その後は見直さない。ここでの株式の評価額は会計上の評価額で、特例方式の価額と同じになるとは限らない。国税庁のQ&Aも、原則方式で財産評価基本通達の例を使える条件を説明する箇所で、その例による普通株式の価額を「会計上算定した普通株式の価額」と比べている(問7の参考1の注4)。
本源的価値で処理する未公開企業が特例方式の価額で行使価額を決め、付与日の会計上の評価額がそれを上回れば、1株当たりのその差に、失効の見込みを除いた新株予約権の対象株式数を掛けた額が費用になる。行使価額を下げるほど受け取る人の利益は増え、会社の費用も増える。 行使価額を会計上の評価額と同じにすれば本源的価値はゼロになり、未公開企業の費用は出ない。その代わりに権利行使価額の総額が増え、同じ株式数を行使するなら、前の節で見た年間の上限に達しやすくなる。本源的価値で算定する会社は、各期末の本源的価値の合計額と、期中に行使された分の行使日の本源的価値の合計額を注記する(同基準第16項(5))。注記に使う付与数や失効数を期中から台帳で持つ仕組みは、注記情報の収集設計、開示に必要なデータを期中の入口で取る仕組みで扱った。
上場している会社は、この扱いを使えない。公正な評価単価を、オプションの価値の見積りに広く使われる算定技法で付与日に出すため(同基準第6項)、行使価額を付与日の株価と同じにしても、その評価単価に応じた費用が計上される。
ストックオプションの会計処理では、費用の期間と失効の見込みが毎期の数字を動かす
費用を配分する期間は、付与日から権利確定日までの対象勤務期間である(企業会計基準第8号第2項(9)、第5項)。付与日は、会社法の募集新株予約権の割当日にあたる(同第2項(6))。勤務条件などで権利が確定する日がはっきりしない場合は、権利行使期間の開始日の前日を権利確定日とみなす(同第2項(7))。行使期間は、要件により、付与決議の日から2年を経過した日より前には始められない。行使期間の始まりを2年後に置き、それより前に自己都合で退職すると行使できなくなる定めにしておけば、勤務条件が付いているものとみなされ、費用は割当日からその前日までの約2年に配分される(企業会計基準適用指針第11号第17項(2))。権利確定条件が何も付いていなければ対象勤務期間はなく、付与日に一度に費用を計上する(同第18項)。
費用の総額は、付与数から、権利が確定する前に退職などで失効すると見込む数を引いた数に、付与日の評価単価を掛けて出す(同第5項、第7項(1))。未公開企業で本源的価値を使うなら、評価単価の代わりに単位当たりの本源的価値を掛ける。失効の見込みに重要な変動があれば数を見直し、それまでに計上すべき額との差額を見直した期の損益に計上する。権利確定日には、実際に確定した数に合わせる(同第7項(2)、(3))。上場の準備の間に退職が見込みより多くなれば、見直した期の費用が減る。
権利が行使されると、新株予約権として計上した額のうち行使された分を払込資本に振り替える。行使されないまま行使期間が終わった分は、失効が確定した期に利益として計上する(同第8項、第9項)。
税務とのずれは、税制の区分で形が変わる。税制非適格の従業員の分は、行使されて給与の課税が生じた事業年度に損金になる。税制適格の分は、行使されても損金にならない。会計の費用の年度と損金の年度を並べた表を付与の時点で作り、税効果の計算に渡す段取りは、前掲の資本取引の経理処理の記事で扱った。その表では、税制適格の分は損金の欄が埋まらないまま残る。
希薄化の大きさは税制では変わらず、付与数と行使価額で動く
既存株主の持分の薄まりは、すべて行使されたときに増える株式数を、行使後の株式数で割った割合で見る。この割合を決めるのは付与の総数で、税制適格にするかどうかでは変わらない。税制が制約するのは、1人が各年に税制適格として行使できる金額と、そこから決まる行使に要る年数のほうである。
上場した後は、1株当たり当期純利益の開示で希薄化が数字に出る。新株予約権は潜在株式にあたり、普通株式の期中平均株価が行使価額を上回るときに希薄化効果を持つ(企業会計基準第2号第9項、第10項、第24項)。1株当たり当期純損失の場合は、潜在株式調整後の数値を開示しない(同第23項)。潜在株式調整後1株当たり当期純利益の計算では、すべて行使されたと仮定した株式数から、買い受けたと仮定した株式数を引いて、増える株式数を出す。買い受けたと仮定する株式数は、行使で払い込まれる金額を期中平均株価で割った数である(同第26項)。一定期間の勤務の後に権利が確定するストックオプションは、行使期間が始まっていなくても付与の時点から行使できるものとして扱う。払い込まれると仮定する金額には、公正な評価額のうち将来の勤務に対応する分を含める(企業会計基準適用指針第4号第22項)。この場合は、将来の勤務に対応する分を1株当たりに直して行使価額に加えた額と、期中平均株価を比べることになる。
この計算では、ほかの条件が同じなら、行使価額が低いほど買い受けたと仮定する株式数が減り、増える株式数が多くなる。特例方式で行使価額を下げる選択は、費用を増やすだけでなく、上場後の1株当たり利益の希薄化も大きくする。行使されたときに会社に入る払込金も、1株当たりの行使価額に、行使で取得する株式数を掛けた額で決まる。
付与の総数は、税制の区分と切り離して、資本政策の議題として決める。筆者は、取締役会に出す資料では、付与の総数と希薄化の割合を、税制適格かどうかとは別の行に書くのがよいと考えている。決議を取るための資料の組み立て方は取締役会に出す財務資料、報告のための資料から決議を取るための資料へで扱った。
設計の案は、税・会計・希薄化の3つの欄に並べて比べる
ここまでの論点を、設計で選ぶ項目ごとに並べる。3つの欄が同時に、別々の向きに動くのは行使価額である。付与決議の時期は主に税の欄を動かすが、付与日が変われば会計上の評価額も変わりうる。付与数は3つの欄すべてを同じ向きに大きくする。
行使価額は、税・会計・希薄化の3つの欄を同時に、別々の向きに動かす
X社は設立から4年8か月の非上場のソフトウェア会社で、上場の準備を始めた。役員と従業員に税制適格ストックオプションを付与する案を、取締役会に出す。発行済株式は1,000万株で、うち300万株はベンチャーキャピタルが持つ優先株式である。付与の総数は80万個(1個で1株)で、そのうち25万個を入社したばかりのCFOのAさんに付与する。行使期間が始まる前に自己都合で退職した人は行使できない定めとし、退職などで1割が失効すると見込んだ。優先株式は普通株式に1対1で転換でき、ほかに潜在株式はないと置く。Aさんはほかの新株予約権を行使しない。
特例方式で出した普通株式の価額は1株120円、評価機関に依頼した会計上の普通株式の評価額は1株250円だった。経理部長は、行使価額を120円とする案と250円とする案、付与決議を設立5年になる前に置く案と5年を過ぎてから置く案を組み合わせて、4つの案を並べた。比べやすくするため、4つの案とも2つの価額は同じと置き、実際に付与するときに算定し直すことにした。
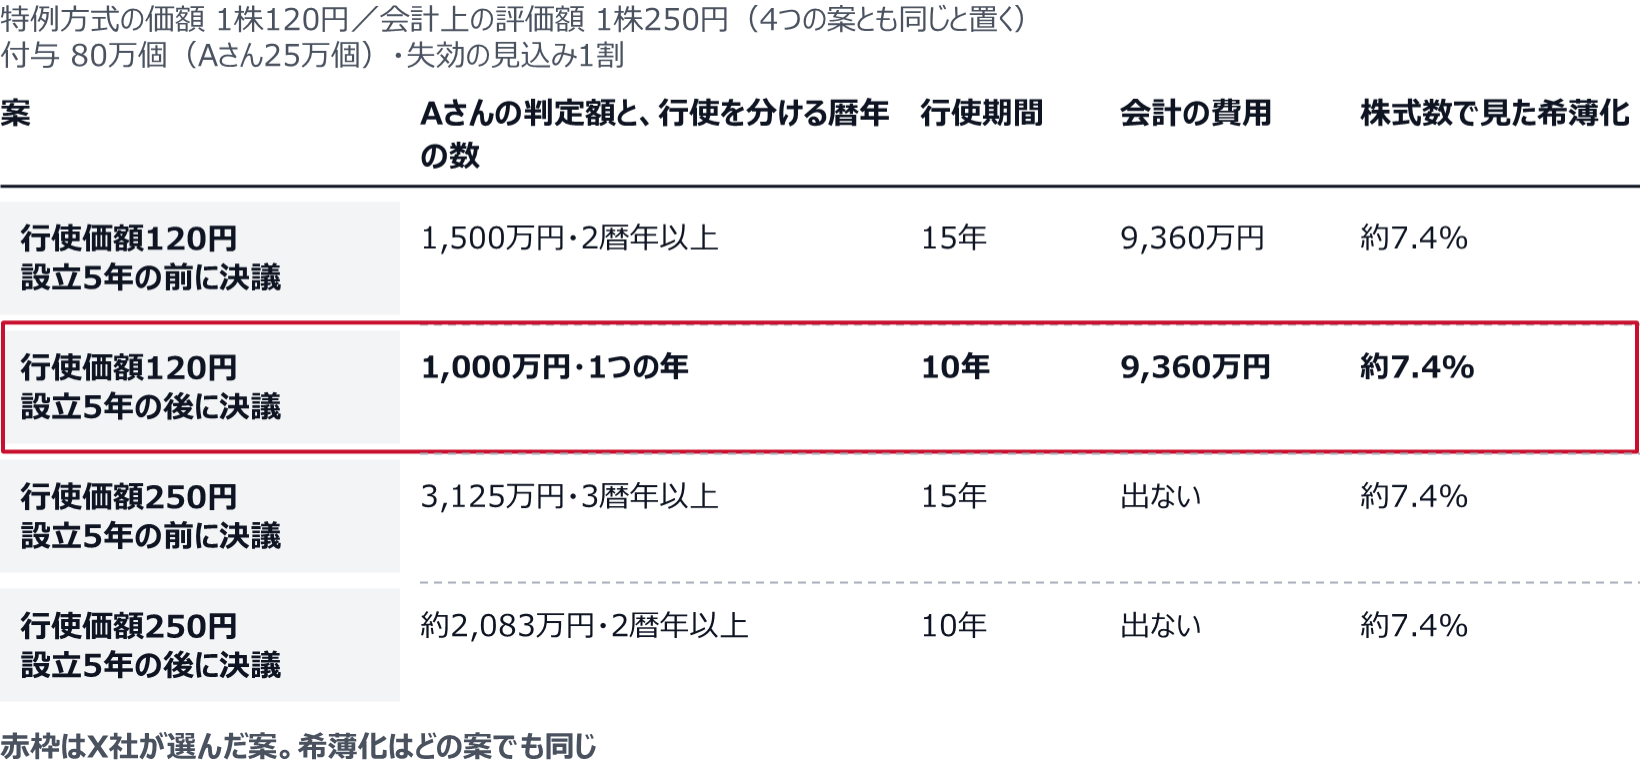
行使価額が120円なら、Aさんの権利行使価額の総額は3,000万円になる。設立5年になる前の決議なら、2で割った1,500万円が1,200万円を超えるので、すべてを行使するには少なくとも2暦年に分ける必要がある。5年を過ぎてからの決議なら、3で割った1,000万円で、1つの年に行使できる。会計の費用は、本源的価値130円(250円-120円)に失効の見込みを除いた72万個を掛けた9,360万円で、割当日から、行使期間が始まる日の前日までの約2年に配分する。
行使価額が250円なら本源的価値はゼロで、費用は出ない。代わりにAさんの総額は6,250万円になり、2で割る区分では3,125万円で少なくとも3暦年、3で割る区分でも約2,083万円で少なくとも2暦年に分ける必要がある。
株式数で見た希薄化は、どの案でも、すべて行使されたときに約7.4%(80万株÷1,080万株)で変わらない。行使の時に会社に入る払込金は、120円なら9,600万円、250円なら2億円である。
X社は上場を3年後と見込んでおり、行使期間の終わりが付与決議の日から15年になることの利点は小さいと判断した。付与決議を設立5年を過ぎてからに置き、行使価額は120円として、2年で9,360万円の費用を試算の値として利益計画に入れた。決議を遅らせる4か月の間に会社の価値が上がれば、特例方式の価額も会計上の評価額も変わり、行使価額と費用も動く。取締役会には、この点も含めて4つの案を出した。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例では、希薄化は4つの案で同じで、税の欄と会計の欄が逆向きに動いた。決議を5年の後に置く案は、行使期間を短くする代わりに、行使に要する年数を縮めた。
設例のX社では、希薄化は4つの案で同じで、税の欄と会計の欄が逆向きに動いた
有償ストックオプションと信託型ストックオプションは、税と会計の組み合わせが違う
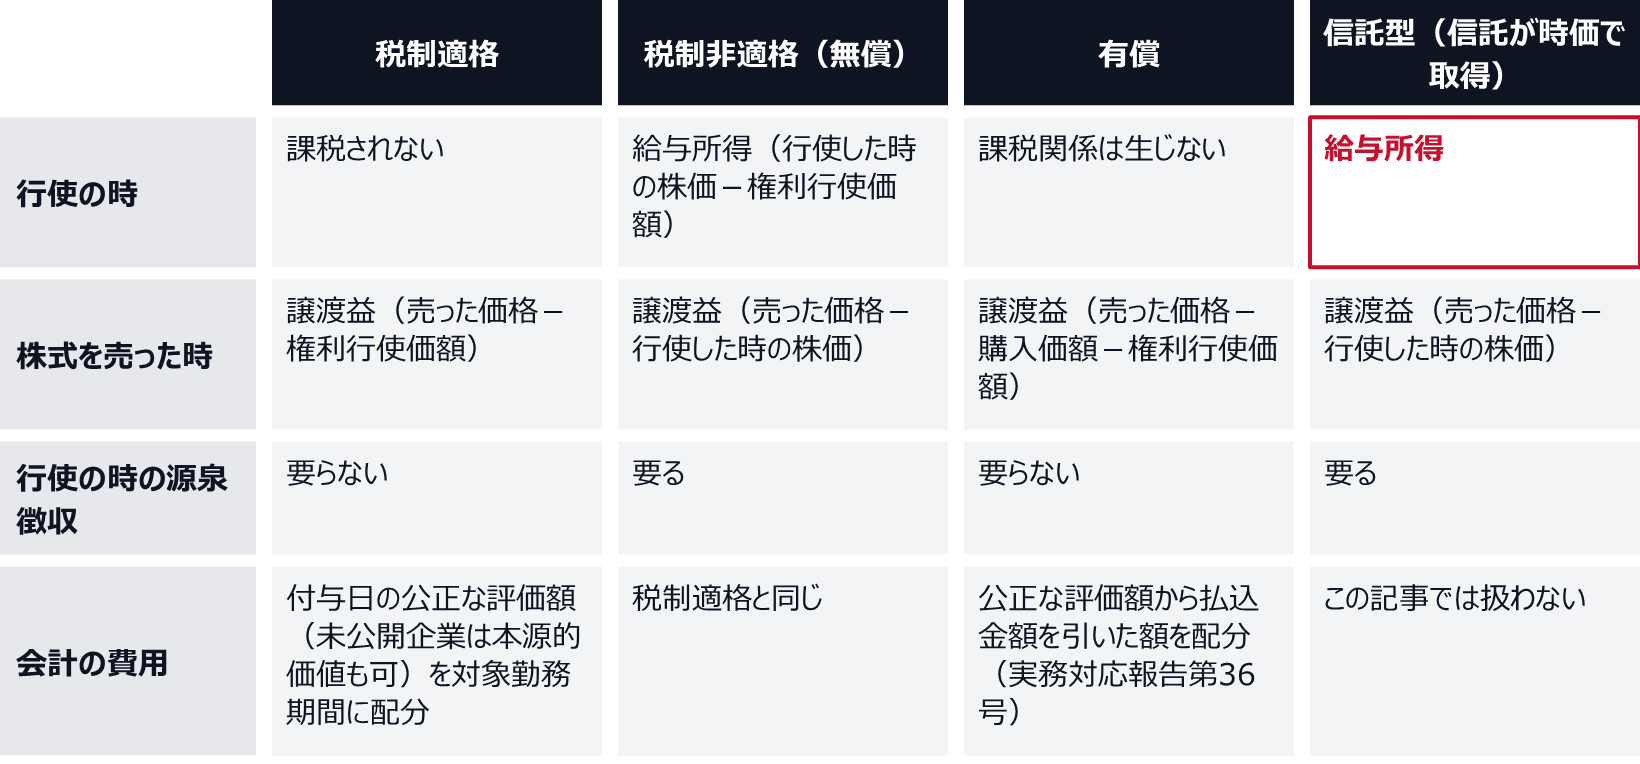
有償ストックオプションは、従業員などが新株予約権を時価で買い取る形のものである。国税庁のQ&A問2によれば、適正な時価で取得した場合は、取得の時にも行使の時にも課税関係は生じない。株式を売ったときに、売った価格から新株予約権の購入価額と権利行使価額を引いた額が株式の譲渡益になる。行使の時に課税関係が生じないので、源泉徴収も要らない。租税特別措置法施行令第19条の3第1項は税制適格の対象を無償で発行した新株予約権に限っているので、有償のものには年間の権利行使価額の上限もかからない。会計では、勤務条件や業績条件を付けて従業員などに有償で発行する新株予約権を、実務対応報告第36号によりストックオプションとして扱う。公正な評価額から払込金額を引いた額を、対象勤務期間に費用として配分する(第4項、第5項)。受け取る人が最初に現金を払い、その払込額が費用の計算で差し引かれる点が、無償の税制適格とは違う。権利確定条件が費用の額と時期を左右する点は共通する。
信託型ストックオプションと呼ばれる仕組みのうち、国税庁のQ&A問3が取り上げるのは、会社や代表者などが信託に金銭を出し、信託が新株予約権を時価で買い、後で会社が指定した役職員に渡す形である。国税庁は2023年5月に公表したQ&A(2024年11月最終改訂)で、役職員が行使した時の経済的利益は給与所得になり、発行会社には源泉徴収の義務があるとした(問3)。株式を売ったときは、売った価格と行使した時の株価の差が株式の譲渡益になる。信託が有償で取得していることなどから、給与として課税されないとする見解もある。国税庁はこれに触れたうえで、実質的には発行会社が付与しており、役職員に金銭などの負担がないことを理由に、給与として課税されるとしている。すでに行使されて源泉所得税を納めていない場合は、速やかに納め、行使した人に求償できる。求償しないなら、その税額を追加の給与として払ったものとして、改めて源泉所得税を計算する(問4)。
そのうえで国税庁は、一定の要件を満たせば信託型でも税制適格として認められるとしている(問12)。信託契約で受託者が自分の判断で行使や譲渡をできないことに加えて、新株予約権が発行会社の取締役等に無償で付与されること、受益者を指定する日から2年を経過した日以後に行使することなど、税制適格と同じ形の要件が並ぶ。税制適格の対象は、金銭の払込みをさせないで発行された新株予約権に限られる(租税特別措置法施行令第19条の3第1項)。問3の形は、役職員に負担がなくても信託が新株予約権を時価で取得しているので、この点で前提が違う。信託型の会計処理は、この記事では扱わない。
有償型と信託型は、課税の時期、源泉徴収、会計の費用の組み合わせが税制適格と違う
よくある質問
税制適格ストックオプションの費用は、会社の損金になるのか?
ならない。法人税法第54条の2第2項は、受け取った個人に給与などの課税が生じないときは、役務の提供を受けたことによる費用の額を損金に算入しないと定めている。税制適格では行使の時に給与の課税が生じないので、会計で計上した株式報酬費用は損金にならない。税制非適格なら、従業員の分は給与の課税が生じた日の事業年度に損金になり(同条第1項)、役員の分は法人税法第34条の要件も満たす必要がある。
上場した後に付与するストックオプションでも、上限の引上げは使えるのか?
付与決議をした日に、会社がどういう状態にあるかによる。設立から5年未満なら、上場していても2で割る判定になる。設立から5年以上20年未満なら、上場から5年未満の会社に限って3で割る判定になる。上場株式の権利行使価額は取引所の最終価格で判定し、特例方式は選べない(国税庁Q&A問7の参考1)。会計では、上場している会社は本源的価値を使えず、算定技法で出す公正な評価単価で費用を計上する。
行使で取得した株式は、上場前から証券会社に預けなければならないのか?
令和6年度税制改正で、譲渡制限株式については、発行会社と付与を受けた人との取決めに従って発行会社が区分して管理する方法も認められた(租税特別措置法第29条の2第1項第6号ロ)。発行会社による管理は譲渡制限株式に限られるため、国税庁は、発行会社が上場する場合には証券会社などによる管理に移す必要があるとしている(国税庁Q&A問11の参考)。