基幹システムを入れ替えて1年たっても、旧システムのソフトウェアが固定資産台帳に残っていることがある。新システムが動き出した日にまとめて外せばよいように見えるが、実際には外せない行が出てくる。準備の遅れた機能は旧システムで使い続け、過去のデータを見るために旧環境を残し、数年前の改修分にはまだ帳簿価額がある。筆者は、ソフトウェアの除却の時期を、新システムの稼働日でなく、台帳の行ごとに、旧ソフトウェアの利用を終えた事実で決めるべきだと考えている。ここでいう利用を終えた事実は、一時的に止めたことでなく、今後使わないことが明らかになったことを指す。利用を終える時期が先に見積もれる行は、除却を待たずに耐用年数を見直す。この記事は、システム更改のたびに旧資産の扱いを決める経理責任者に向けて、除却の判断に使う証拠、部分的に使い続ける機能・参照のために残す環境・償却中の改修分の扱い、廃止計画と台帳を照合する手順、除却と耐用年数の見直しの使い分けを整理する。資産に計上する範囲はソフトウェアとクラウド利用料の会計処理、資産計上できる範囲は契約の切り方次第で扱った。
- 除却の時期は、旧ソフトウェアを今後使わないことが明らかになった事実で決まり、新システムの稼働日と同じとは限らない。その時期は台帳の行ごとに違い、証拠も日付の分かる記録で残す。
- 一部の機能だけを止めるなら、利用できなくした部分の帳簿価額を合理的に算定して除却し、残る部分は計上を続ける。旧環境で過去のデータを照会し続ける部分は、まだ使っている。償却の終わっていない改修分は、本体とは別に判定する。
- 廃止計画で利用を終える時期の見積りが変わった行は、耐用年数を見直して残りの期間で償却する。会計の見直しだけでは税法の耐用年数は変わらないので、生じた償却超過額は税務上の帳簿価額として管理し、申告で調整する。
ソフトウェアの除却は、新システムの稼働日でなく、利用を終えた事実で決まる
会計の拠り所は、企業会計基準委員会(ASBJ)の移管指針第11号「研究開発費及びソフトウェアの会計処理に関するQ&A」である。日本公認会計士協会の会計制度委員会が公表していたQ&Aで、2024年7月1日に、同委員会の報告第12号「研究開発費及びソフトウェアの会計処理に関する実務指針」とともにASBJへ移された。実務指針は移管指針第8号になっている。
Q&AのQ19は、自社利用のソフトウェアも、利用可能期間の途中で使う見込みがなくなれば、機械装置などと同じく除却するとしている。そのうえで、ソフトウェアは形のない資産なので除却の事実を客観的に確かめにくい場合があると認め、機能が陳腐化したなどの理由で事業に使わなくなったときは、資産としての価値が失われたのだから速やかに損失として計上する必要があるとする。
税務の側では、法人税基本通達7-7-2の2が同じ考え方をとる。ソフトウェアを物理的に除却、廃棄、消滅等させていなくても、今後事業の用に供しないことが明らかな事実があれば、帳簿価額(処分見込価額があればそれを控除した残額)を、その事実が生じた日の属する事業年度の損金の額に算入できる。自社利用のソフトウェアについて通達が挙げる例は二つある。データ処理の対象となる業務が廃止されて利用しなくなったことが明らかな場合と、ハードウェアやオペレーティングシステムの変更等で他のソフトウェアを使うことになり、従来のソフトウェアを利用しなくなったことが明らかな場合である。
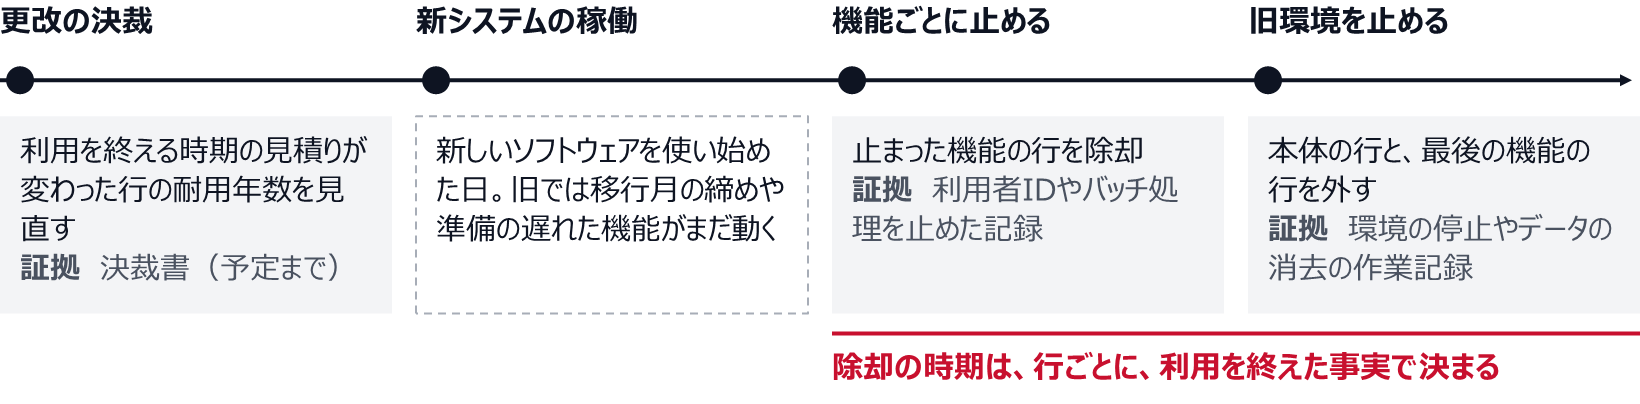
会計も税務も、見ているのは今後使わないことが明らかになった事実と、その日付である。一時的に止めただけの機能や、しばらく誰も開いていないだけの機能は、それだけでは除却の理由にならない。新システムの稼働日も、新しいソフトウェアを使い始めた日で、旧ソフトウェアの利用を終えた日と同じとは限らない。並行稼働の期間があり、移行月の締めを旧システムで行い、準備の遅れた機能だけを旧システムで動かすこともある。並行稼働の期間の進め方はシステム移行期の並行決算、旧システムと新システムで二重に締める期間の進め方で扱った。
証拠も、事実の日付が分かるものを集める。更改の決裁書から分かるのは止める予定までで、止めた事実は分からない。 保守契約の解約や新システムの稼働も、それだけでは旧ソフトウェアを使わないことの証明にならない。筆者は、旧システムの利用者IDやバッチ処理を止めた記録、メニューや権限を外した記録、環境の停止やデータの消去の作業記録を台帳の行ごとに日付つきで残し、決裁書、契約の解約の通知、新システムで同じ業務を始めた記録で裏づけるのがよいと考えている。機械や設備の有姿除却(通達7-7-2)とその証跡は固定資産の実地棚卸、台帳と現物のずれを毎期出さない運用で扱った。
除却の時期は、新システムの稼働日でなく、行ごとに利用を終えた事実で決まる
旧システムが台帳に残るのは、台帳の行とシステム部門が止める単位が合わないから
固定資産台帳のソフトウェアの行は、資産に計上した取得と改修のたびに増える。改修を本体と別の資産として登録していれば、本体の導入、法令改正への対応、帳票の追加、他のシステムとの接続が、それぞれ別の取得日と取得価額を持つ行になる。税務でも、資本的支出の金額は原則として、元の資産と種類と耐用年数を同じくする資産を新たに取得したものとされる(法人税法施行令第55条第1項)。
一方、システム部門が作る廃止計画は、システム名、機能、サーバやデータベースといった環境の単位で書かれる。「旧販売管理システムを何月に止める」とは書いてあっても、台帳のどの行がそのシステムに属するかは書いていない。一つのシステムが台帳では何行にも分かれていることがあり、共通の基盤の1行が複数のシステムにまたがっていることもある。
経理は台帳を、システム部門は廃止計画を、それぞれ正しく管理している。それでも二つを結ぶ鍵がなければ、計画どおりに止まったことは台帳に届かない。金額で問題になるのは、償却を終えた本体より、取得日の新しい改修分である。 本体の行が残っていても帳簿価額はゼロに近いが、2年前の改修分の行には未償却残高が残っている。外し忘れれば、使っていない資産の償却費を計上し続けることになり、まとめて気づいた期に大きな除却損が出る。
部分的に使い続ける機能、参照のために残す環境、償却中の改修分は、行ごとに判定する
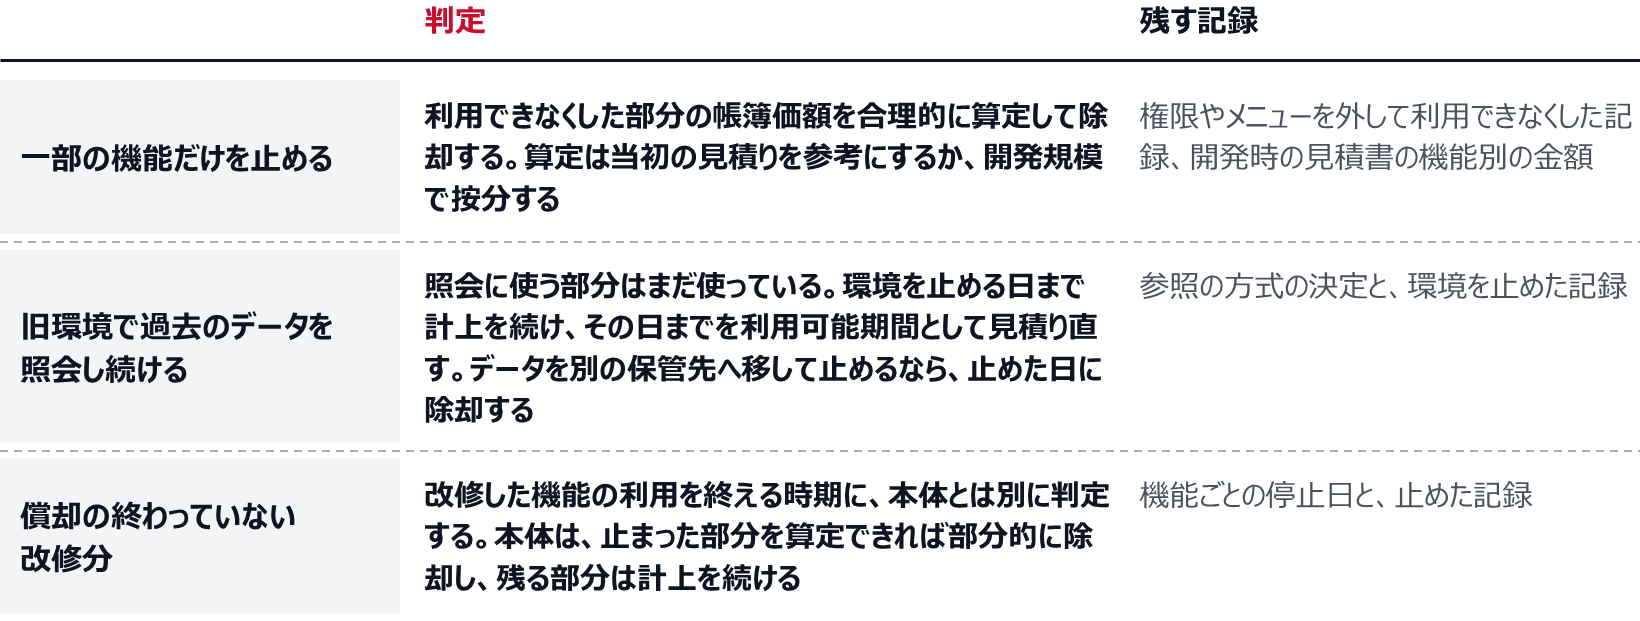
判断に迷うのは、全部が止まるわけでも、全部が残るわけでもない行である。三つに分けて判定する。
一部の機能を止めるなら、利用できなくした記録を残して部分的に除却する
Q&AのQ20は、ソフトウェアの一部の機能を使わなくなり、その機能をハードウェアから消去した場合や、メニューから削除して利用できなくした場合は、消去または削除した部分の帳簿価額を合理的に算定して除却するのが適切だとしている。算定の方法として挙げるのは、当初の見積りを参考にする方法と、開発規模で按分する方法である。残る部分は、そのまま計上を続ける。
筆者は、使われていないだけの機能を部分的に除却するなら、Q20の例にならって、少なくとも権限やメニューを外して利用できなくした記録を残すべきだと考えている。帳簿価額の算定には、開発時の見積書の機能別の金額が使える。見積りが「一式」だと、按分の根拠を後から作ることになる。なお、通達7-7-2の2は一部の機能の除却を明示していない。税務上も同じ事業年度に損金に算入するかは、除却する前に顧問税理士と確かめておく。
過去のデータを照会するために旧環境を動かし続ける間は、まだ使っている
旧システムを止めた後も、保存期間の間、過去の取引を照会するために旧環境を残すことがある。Q19の基準は、使う見込みがなくなったかどうかである。旧環境で過去のデータを照会し続けるなら、照会に使う部分はまだ使われている、と見るのが素直だと筆者は考えている。照会に使っている間は、通達のいう「利用しなくなったことが明らか」とも言いにくい。
そこで、参照の方式を先に決める。旧環境そのものを照会に使い続けるなら、照会に使う部分は環境を止める日まで計上を続け、その日までを利用可能期間として見積り直す。取引の入力や計算の機能を利用できなくし、その部分の帳簿価額を合理的に算定できるなら、その部分は先に除却を検討できる。データだけを別の保管先へ移して旧環境を止めるなら、止めた日に除却できる。過去データをどこまで移し、旧環境をいつまで残すかの決め方は、SAP移行で旧システムの過去データは何年分移すか、移行年数と旧環境の維持費で扱った。
償却の終わっていない改修分は、本体とは別に除却の時期を判定する
改修分の行は、改修した機能の利用を終える時期に判定する。本体と同じ時期とは限らない。請求の機能の改修は請求の機能が止まるときに、債権管理の改修は債権管理が止まるときに判定する。本体の行は、残る機能があるなら丸ごとは外せない。止まった機能の部分の帳簿価額を合理的に算定できるなら部分的な除却を検討し、残る部分は計上を続ける。帳簿価額がゼロの本体なら、台帳から外すのは最後の機能が止まるときでよい。
更改の予定が具体的になった後に改修を資産に計上するなら、耐用年数はその予定を踏まえて見積る。Q&AのQ23と実務指針第21項は、過去に定めた耐用年数がその時点での合理的な見積りに基づいていなかったことを後から直す場合は、会計上の見積りの変更でなく、過去の誤謬の訂正にあたるとしている。更改の時期が具体的に決まっていたのに、それを考えずに5年で計上した改修分は、後でこの論点になりうる。
全部が止まるわけでも全部が残るわけでもない行は、三つに分けて判定する
廃止計画と台帳は、行と機能の対応表で結んで照合する
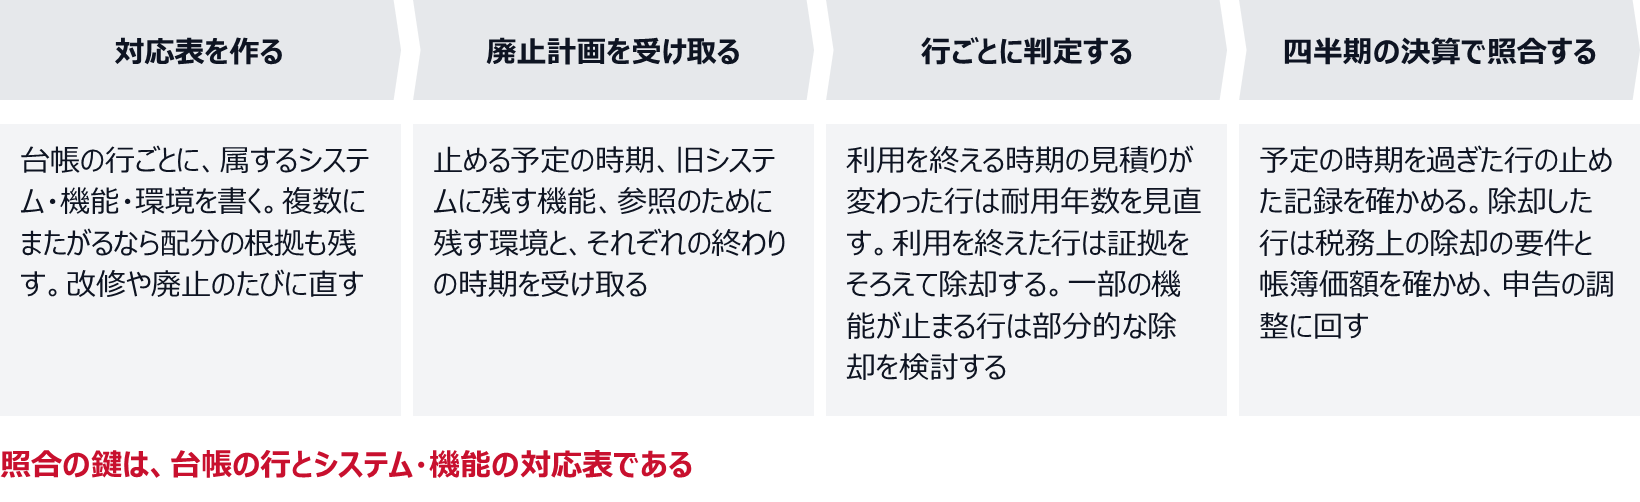
照合の鍵は、台帳の行とシステム・機能・環境の対応表である。最初にシステム部門と一度まとめて突き合わせ、台帳の行ごとに、どのシステムのどの機能や環境に属するかを書く。共通の基盤のように1行が複数のシステムにまたがるなら、対応するものをすべて書き、配分の根拠も残す。その後は、取得、改修、廃止のたびに直す。法令が求める様式はなく、照合を回すための運用である。
次に、システム部門から廃止計画を、機能と環境の単位で受け取る。止める予定の時期、旧システムに残す機能とその終わりの時期、参照のために残す環境とその終わりの時期である。経理はそれを台帳の行に当て、行ごとに判定を書く。廃止計画で利用を終える時期の見積りが変わった行は、計画の具体性や参照での利用の有無も踏まえて利用可能期間を見積り直し、変わっていれば耐用年数を変える。利用を終えた行は証拠をそろえて除却し、一部の機能が止まる行は部分的な除却を検討する。
照合は四半期の決算に置く。予定の時期を過ぎた行について、止めた記録がそろっているかを確かめる。予定がずれた行は、利用可能期間の見積りをもう一度確かめる。除却した行は、会計の仕訳と同じ時期に、税務上の除却の要件を満たすかと税務上の帳簿価額を確かめて、申告の調整に回す。この最後の工程は、次の節で書く税法の耐用年数との差があるときに要る。
廃止計画と台帳は、行と機能の対応表で結んで照合する
台帳に足す列は次のとおりである。
| 列 | 書くこと | 取り出し元 |
|---|---|---|
| 行と機能の対応 | その行が属するシステム、機能、環境。複数にまたがるときは全部と配分の根拠 | 取得時の稟議、システム部門との突き合わせ |
| 利用を終える予定の時期 | 機能・環境ごとの停止の予定と、変更の履歴 | システム部門の廃止計画 |
| 判定 | 除却、一部除却、耐用年数の見直し、継続のどれか | 経理の判断 |
| 止めた日と証拠 | 利用者IDやバッチ処理の停止、メニューや権限の削除、環境の停止の記録と日付 | システム部門の作業記録、契約の解約通知 |
| 会計と税務の帳簿価額 | 未償却残高と、償却超過額を含む税務上の帳簿価額 | 固定資産台帳、申告の別表 |
ソフトウェアの耐用年数は、税法の5年と会計上の利用可能期間を別に持つ
税法の耐用年数は、減価償却資産の耐用年数等に関する省令の別表で決まる。無形減価償却資産の別表第三は、ソフトウエアのうち複写して販売するための原本を3年、その他のものを5年とする。開発研究に使うソフトウエアは、別表第六で3年である。それ以外の自社利用のソフトウェアは、税務では「その他のもの」の5年で償却する。この記事は、この5年が当てはまるソフトウェアを前提にしている。
会計の耐用年数は、ソフトウェアを利用できる期間で決まる。実務指針第21項は、自社利用のソフトウェアの償却は一般的には定額法が合理的だとし、耐用年数は利用可能期間によるが、原則として5年以内とし、5年を超えるときは合理的な根拠が要るとする。利用可能期間は適宜見直すことになっている。
取得時に会計でも5年を選べば、両者はそろう。ずれるのは、会計の利用可能期間を短く見積り直したときである。会計の見直しだけでは、税法の耐用年数は変わらない。法人税法第31条第1項は、償却費として損金経理した額のうち、償却限度額に達するまでの金額を損金の額に算入するとしている。短くした年数で計上した償却費のうち、税法の5年で計算した限度額を超える部分は、その年の損金にならない。この償却超過額があると、法人税法施行令第62条第1項により、税務上の帳簿価額は超過額の分だけ減額されなかったものとみなされる。
会計で償却を終えた行にも、税務上の帳簿価額が残っていることがある。 会計で償却を終えた後も資産を持ち続ける年は、償却超過額が税法の償却限度額の範囲で損金に算入される(法人税法第31条第4項)。除却したときは、税務上の除却の要件を満たした事業年度に、残っている償却超過額を損金の額に算入する申告の調整(減算)が要る。税効果会計を適用する会社では、減価償却費の損金算入限度超過額は将来減算一時差異になる(税効果会計に係る会計基準 注解(注2))ので、繰延税金資産の回収可能性もあわせて確かめる。台帳に税務上の帳簿価額の列を置くのはそのためである。SAPのように会計と税務の償却を別々に計算できるシステムでは、その設定を取得時に決めておく。考え方はSAP固定資産(FI-AA)の償却ずれは、決算時でなく取得時のマスタ登録で防ぐで扱った。
利用を終える時期が先に見積もれた行は、除却を待たずに耐用年数を見直す
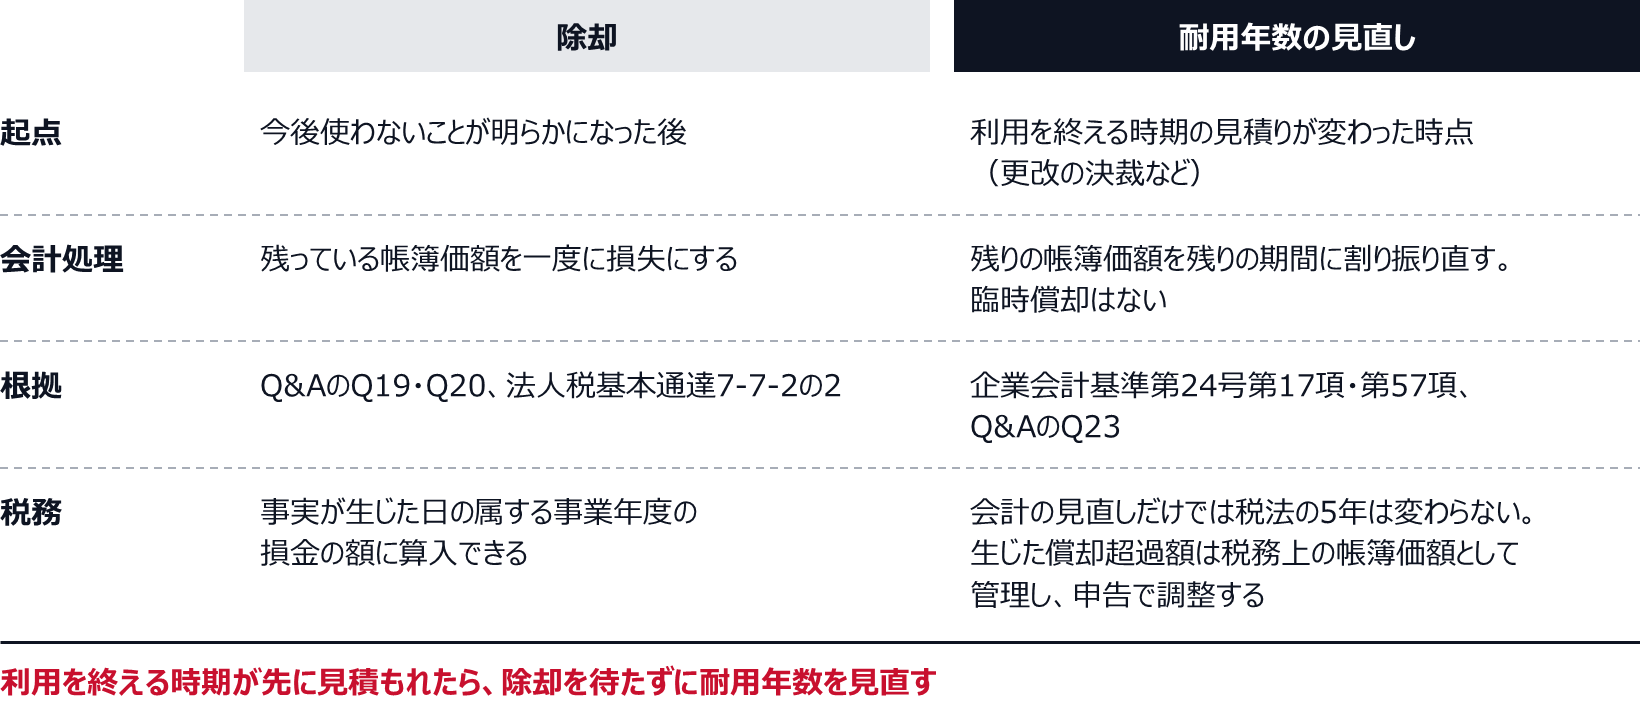
除却と耐用年数の見直しは、どちらもソフトウェアの帳簿価額を減らすが、起点が違う。除却は、今後使わないことが明らかになった後に、残っている帳簿価額を一度に損失にする。耐用年数の見直しは、利用を終える時期の見積りが新たに変わった時点で、残りの帳簿価額を残りの期間に割り振り直す。
企業会計基準第24号は、新たに入手可能となった情報に基づいて過去の会計上の見積りを変更することを、会計上の見積りの変更と定義している(第4項(7))。その変更が将来の期間にも影響するなら、将来にわたり会計処理を行う(第17項)。第57項は、耐用年数の変更などの影響を変更した期に一時に認識する臨時償却を廃止し、当期以降の費用配分に影響させる方法だけを認めるとしている。Q&AのQ23も、自社利用のソフトウェアの利用可能期間を見直して耐用年数を変えた場合は、当期と残りの耐用年数にわたる将来の期間の損益で認識するとしている。見積りを変更したときは、変更の内容と当期への影響額などを注記する(第18項)。
更改の決裁は、旧ソフトウェアの利用を終える時期について新しい情報になりうる。計画が具体的で、利用可能期間の見積りが変わったと判断したら、その時点で耐用年数を見直す。そうすれば、残りの帳簿価額は利用を終えるまでの償却費になる。見直さなければ、利用を終えた時点に残った帳簿価額が除却損として出る。予定外の停止でも除却損は出るので、除却損の大きさだけでは判断できない。それでも筆者は、更改の年に大きな除却損が出たら、廃止の時期をいつ合理的に見積もれたか、そのときに耐用年数を見直したかを確かめるべきだと考えている。過去の見積りの誤りとの区別は会計方針の変更・見積りの変更・誤謬の訂正の違いと、遡及・開示への影響で整理した。
除却は利用を終えた後に、耐用年数の見直しは利用を終える時期の見積りが変わった時点で行う
旧システムの更改を決めたら、減損の兆候も確かめる。企業会計基準適用指針第6号は、自社利用のソフトウェアを減損の対象資産としたうえで(第69項)、兆候の例に、当初の予定よりも著しく早期に資産を除却などで処分することを挙げている(第13項(2))。兆候は資産のグループの単位で見るので、旧システムがどのグループに属するかを確かめておく。グループの単位の考え方は固定資産の減損は資産グルーピングで結論が変わる、兆候判定を期末に持ち込まないで扱った。除却した行の実際の利用年数を残しておけば、次に取得するソフトウェアの耐用年数を決める材料になる。記録の仕方は見積りの精度を後から検証する方法、引当金と耐用年数のバックテストにある。
3月決算の卸売会社X社は、第1年度の期首(4月1日)に、旧販売管理システムを新しいシステムへ入れ替える更改を決裁した。新システムは第3年度の4月1日に稼働し、旧システムで行う3月分の締めと請求は4月末までに終える。新システムの債権管理の機能だけは準備が半年遅れ、旧システムの債権管理を第3年度の9月末まで使う。過去のデータは別の保管先に移し、旧環境は第3年度の9月末に止める。台帳の旧システムの行は四つで、どれも会計・税務とも5年の定額法で償却していた。税務上も、それぞれ止めた時点で通達7-7-2の2の事実があったものとする。
本体は7年前に9,000万円で取得し、償却を終えている。改修Aは請求書の様式を変えた改修で、10か月前に3,000万円で取得し、期首の帳簿価額は2,500万円だった。改修Bは入金の消込を自動化した改修で、2年前に1,500万円で取得し、期首の帳簿価額は900万円だった。改修Cは取引先とのEDI接続で、3年前に1,200万円で取得し、期首の帳簿価額は480万円だった。
経理は行ごとに判定した。改修Aは請求の機能とともに第3年度の4月末で止まる計画が具体的に決まったので、決裁の期から残りの利用可能期間を50か月から25か月に見直し、月50万円だった償却費を月100万円にした。改修Bは債権管理とともに第3年度の9月末で止まるので、残りを36か月から30か月に見直し、月25万円を月30万円にした。本体の帳簿価額はゼロなので、債権管理が動いている間は台帳に残し、9月末に外す。
改修Cは予定になかった。第1年度の9月末、主な取引先が予定を早めて新しい接続方式に移り、旧EDI接続での受信がなくなった。X社は受信処理の停止と接続設定の削除の記録を残し、9月末の帳簿価額360万円を除却損とした。
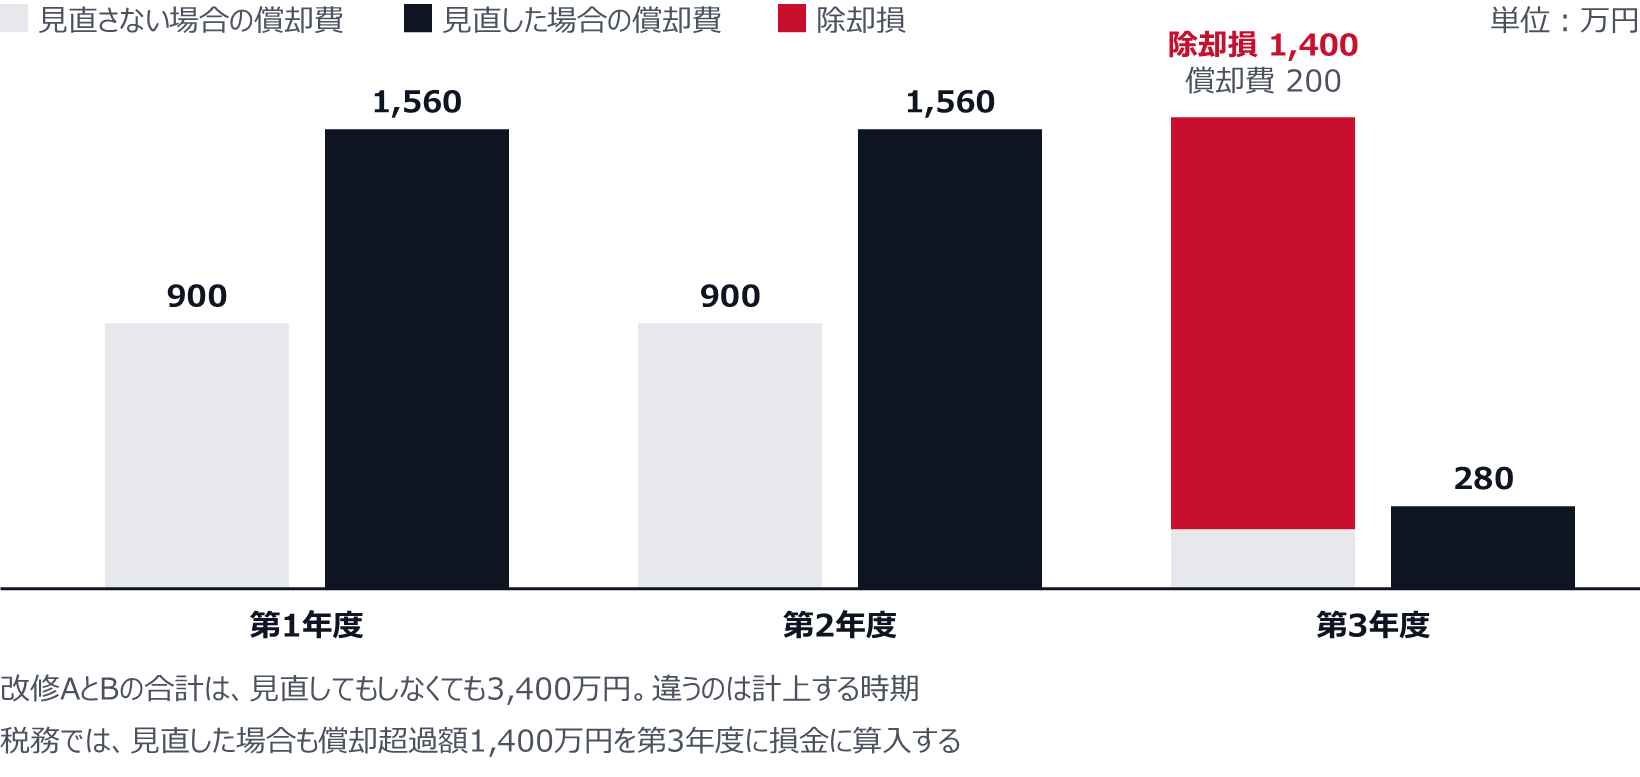
見直しをしなかった場合と比べると、改修AとBの償却費と除却損の合計は、どちらも3,400万円で変わらない。違うのは、費用と損失を計上する時期である。見直さなければ、償却費は第1年度と第2年度に各900万円、第3年度に200万円で、止めた日に残る帳簿価額1,400万円(Aが1,250万円、Bが150万円)が第3年度に除却損として出る。見直せば、償却費は第1年度と第2年度に各1,560万円、第3年度に280万円となり、除却損は出ない。
税務では、改修AとBの償却限度額は5年のままである。見直し後の償却費のうち限度額を超える分、Aで月50万円、Bで月5万円が償却超過額になり、止めた日までに合わせて1,400万円たまる。X社は、この1,400万円を除却した第3年度に損金の額に算入する申告の調整を、台帳の税務上の帳簿価額の列から用意した。第3年度には、その年に生じた償却超過額80万円の加算もあるので、申告の調整は純額で1,320万円の減算になる。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例の前提では、見直しが変えたのは損失の総額でなく、計上する時期である。見直さなかった場合の第3年度の除却損1,400万円は、更改の年の特別な損失に見える。この設例では、見直した場合との償却費の差、つまり第1年度と第2年度の各660万円と第3年度の80万円を合わせた額にあたる。税務の側では、見直した場合でも第3年度に1,400万円を損金に算入するので、会計と税務の差は除却の年に解消する。
耐用年数を見直さないと、更改の年に除却損がまとまって出る
よくある質問
ソフトウェアの除却を示す証拠は、何を残せばよいのか?
法人税基本通達7-7-2の2は、複写して販売するための原本について、今後販売を行わないことが社内りん議書や販売流通業者への通知文書等で明らかな場合を例に挙げている。自社利用のソフトウェアについては、利用しなくなったことが明らかな場合としており、決まった書式はない。保守契約の解約や新システムの稼働は、それだけでは旧ソフトウェアを使わないことの証明にならない。筆者は、利用者IDやバッチ処理の停止、メニューや権限の削除、環境の停止やデータ消去の作業記録のように、止めた日付の分かる記録を台帳の行ごとに残し、廃止の決裁書や契約の解約の通知で裏づけるのがよいと考えている。
ソフトウェアを除却したときの仕訳はどうなるのか?
除却する行の未償却残高を、固定資産除却損などの科目に振り替えて、ソフトウェアの残高を減らす。一部の機能を除却するときは、合理的に算定したその部分の帳簿価額だけを振り替える。会計で耐用年数を短くして償却超過額があるときは、税務上の除却の要件を満たした事業年度に、残っている償却超過額を損金の額に算入する申告の調整(減算)が要る。会計の除却損はすでに費用になっているので、調整するのは税務上の帳簿価額と会計の帳簿価額の差だけである。科目の名称と損益計算書の表示区分は、会社の会計方針と金額の重要性で決める。
ソフトウェアの除却と減損は、どう違うのか?
除却は、今後使わないことが明らかになったソフトウェアの帳簿価額を外す処理である。減損は、資産や資産のグループの収益性が下がって投資額の回収が見込めなくなったときに、決められた手順で認識と測定を行い、帳簿価額を減らす処理である。企業会計基準適用指針第6号は、自社利用のソフトウェアを減損の対象資産とし、遊休状態になって将来の用途が定まっていないことも兆候の例に挙げている。更改を決めて当初の予定より早く使い終わることになった場合は、耐用年数を見直したうえで、減損の兆候にあたるかも別に確かめる。