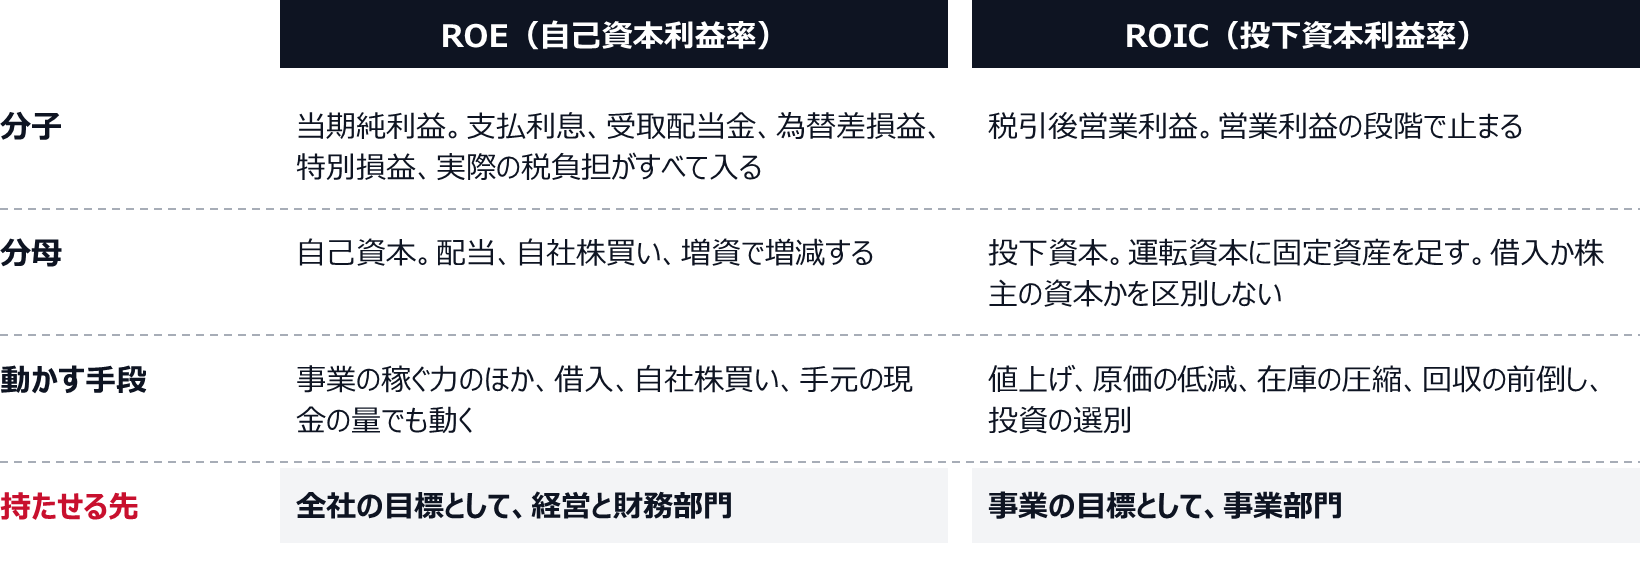
中期経営計画でROEとROICの両方を目標に置くなら、筆者は、ROEを全社の目標として経営と財務部門に、ROICを事業の目標として事業部門に持たせるのがよいと考えている。二つの数字は一本の関係式でつながる。事業のROICに、借入で上乗せされる分を足し、現金や投資有価証券のように事業に使っていない資産で薄まる分を引き、税負担の差額と特別損益を加えるとROEになる。式の項目ごとに持ち主を決めておかないと、ROEの目標を達成した年に、事業が稼いだのか、借入と自社株買いでROEが上がったのかを取締役会で説明できない。この記事は、中期経営計画の数値目標を決める経営企画とCFOに向けて書いた。ROEとROICの違いを責任範囲の違いとして整理したうえで、二つをつなぐ関係式と、財務部門と事業部門の分担、投下資本の定義を社内でそろえる手順を示し、目標を達成しても説明がつかなくなる典型の形を挙げる。数字は日本基準の連結決算を前提にし、関係式は筆者が定義から導いたものである。
- ROEは借入、自社株買い、手元の現金の量でも動くので、全社の目標として経営と財務部門が持つ。ROICは事業が使う資本の効率なので、事業部門に持たせる。
- ROEは、ROICに「(ROIC−税引後の負債コスト)×有利子負債÷自己資本」を足し、「(ROIC−非事業資産の税引後の利回り)×非事業資産÷自己資本」を引き、税負担の差額や特別損益などの残りを自己資本で割って加えた値に等しい。項目ごとに持ち主と目標を置く。
- この式が成り立つのは、事業から積み上げた投下資本と「有利子負債+自己資本−非事業資産」(非支配株主持分や新株予約権がある会社はそれも足す)が一致するときである。貸借対照表の科目を残らず振り分け、定義は計画の期間中は変えない。
ROEとROICの違いは、誰が動かせる数字かの違いである
ROE(自己資本利益率)は、当期純利益を自己資本で割った値で、株主に帰属する帳簿上の資本に対して、会社全体がどれだけ利益を残したかを表す。この記事では連結の数字で考え、分子を親会社株主に帰属する当期純利益とする。ROIC(投下資本利益率)は、営業利益から税金を差し引いた利益を、事業に使っている資本で割った値である。分子の税引後営業利益はNOPATとも呼ぶ。分母は、事業に使う資産から買掛金のような事業の負債を引いた額で、大づかみには運転資本と設備などの固定資産の合計にあたる。これを投下資本と呼ぶ。ROICは会計基準で定められた指標ではないので、分子と分母の範囲は会社が決める。
二つの違いは、分子と分母にどこまで入るかにある。ROEの分子には、支払利息、受取配当金、為替差損益、特別損益、実際の税負担がすべて入る。分母の自己資本は、配当、自社株買い、増資で増減する。ROICの分子は営業利益の段階で止まり、分母は事業に使っている資本だけで、その資本を借入で賄ったのか株主の資本で賄ったのかを区別しない。
この違いが、目標を誰に持たせるかを決める。借入で自社株買いをすると、自己資本が減って利息が増える。買う前のROEが追加の借入の税引後のコストを上回っていれば、事業の中身が同じでもROEは上がる。利益を配らずに利回りの低い現金のまま手元に残せば、事業が同じだけ稼いでもROEは下がる。どちらも事業部門の判断では起こせない動きである。ROICのほうは、調達の方法を変えても動かない。値上げ、原価の低減、在庫の圧縮、回収の前倒し、投資の選別で動く。事業部門が自分の判断で動かせるのはROICなので、ROICを事業の目標にし、ROEは全社の目標として経営と財務部門が持つ。
ROEは借入や手元の現金でも動き、ROICは事業部門の判断で動く
ROEをPBRとPERにつなぐ見方はPBR1倍割れの直し方、ROEとPERのどちらから着手すべきかで、ROICを利益率と回転率に分けて現場の指標まで割る見方はROICツリーで現場の行動につなぐ方法、在庫・回収・粗利までの分解で扱った。部門のKPIに翻訳する手順はROIC経営を現場に落とす、全社の合言葉を部門のKPIに翻訳する手順にある。この記事が扱うのは、二つの数字のあいだをつなぐ部分である。
ROICからROEへは、財務レバレッジと非事業資産と税負担の差額でつなぐ
関係式の出発点は、貸借対照表を事業の側と調達の側に組み替えた次の等式である。
投下資本 = 有利子負債 + 自己資本 − 非事業資産
左辺は、事業に使っている資産から、買掛金のような事業の負債を引いた額である。右辺は同じ額を調達の側から見たもので、借入と株主の資本を足し、事業に使っていない現金や投資有価証券を引く。この記事では、事業に使っていない資産を非事業資産と呼ぶ。
当期純利益も同じように分けられる。税引前の利益を、営業利益、支払利息、非事業資産が生んだ受取利息や配当、特別損益などの残りに分け、どれも全社で一つの計画税率で税引後に直す。実際の法人税等は計画税率で計算した額と違うので、税金等調整前当期純利益に計画税率を掛けた額から実際の法人税等を引いた差を、税負担の差額として最後に加える。二つの分け方を組み合わせると、次の関係式になる。
ROE = ROIC +(ROIC − 税引後の負債コスト)× 有利子負債 ÷ 自己資本 −(ROIC − 非事業資産の税引後の利回り)× 非事業資産 ÷ 自己資本 +(税負担の差額 + その他の損益)÷ 自己資本
右辺の第2項は、財務レバレッジの効果である。ROICが税引後の負債コストを上回っていればこの項はプラスになり、有利子負債が自己資本に比べて大きいほど大きくなる。下回っていればマイナスになる。ただし、借入で自社株買いをすると第3項と第4項の分母も小さくなるので、ROE全体が上がるかどうかは、買う前のROEと追加の借入の税引後のコストを比べて決まる。第3項は非事業資産の重しで、現金や投資有価証券の利回りがROICより低いかぎり、残高が大きいほどROEは下がる。第4項には、税負担の差額のほか、特別損益や為替差損益のように営業の損益にも金融の損益にも入れなかったものが、計画税率で税引後に直して入る。
数字を入れると関係が見える。ある会社の投下資本が1,000億円、税引後営業利益が84億円で、ROICは8.4%だとする。調達の側は有利子負債400億円と自己資本800億円で、ほかに非事業資産を200億円持つ。税引後の負債コストは1.5%、非事業資産の税引後の利回りは1.0%と置く。このとき、財務レバレッジの効果は(8.4%−1.5%)×400÷800で3.45ポイント、非事業資産の重しは(8.4%−1.0%)×200÷800で1.85ポイントである。ROEは、8.4%に3.45ポイントを足し、1.85ポイントを引いた10.0%になる。当期純利益から直接計算すると、84億円から利息6億円を引いて非事業資産の収益2億円を足した80億円で、800億円で割ると同じ10.0%になる。この設例では、税負担の差額とその他の損益は置いていない(数値は説明のために置いた架空のもの)。
ROICに財務レバレッジの効果を足し、非事業資産の重しを引き、税負担の差額とその他を加えるとROEになる
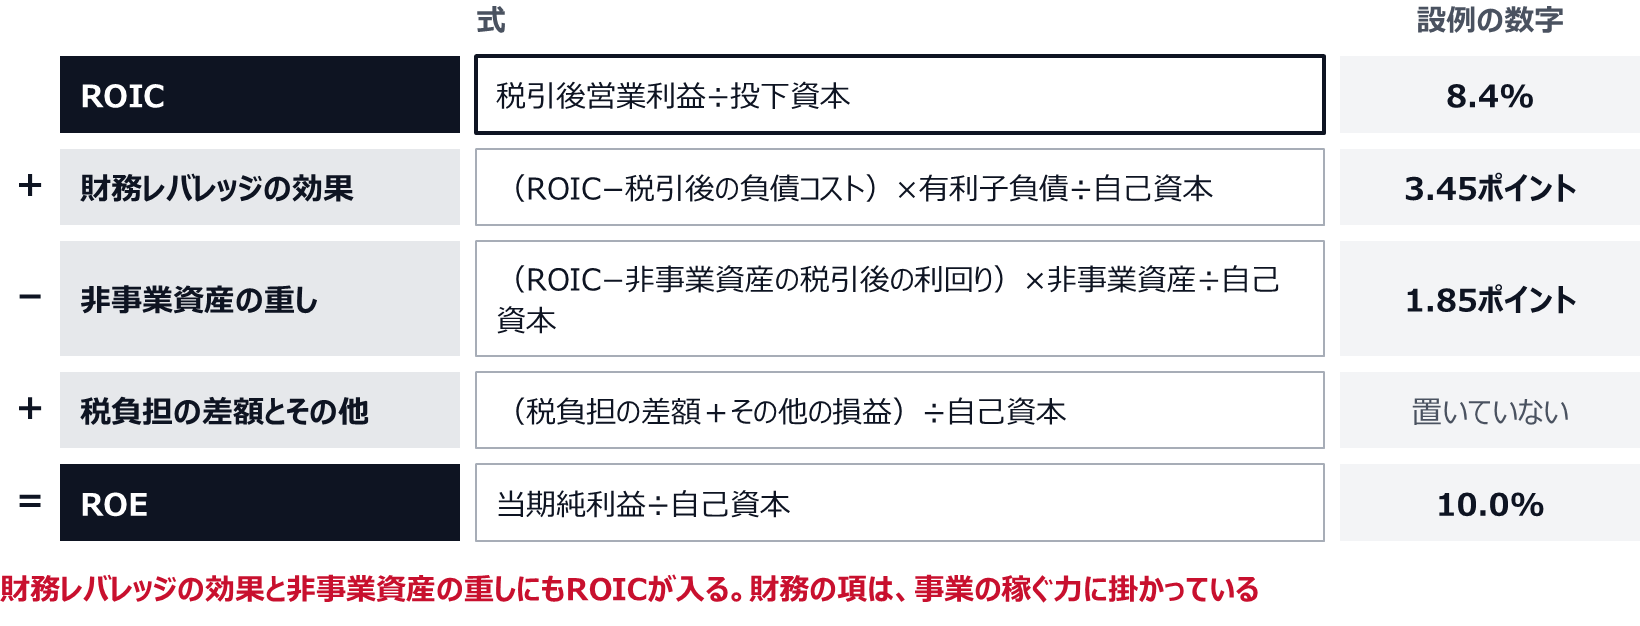
式から読み取れるのは、財務の項が事業の項に掛かっていることである。財務レバレッジの効果は、ROICと負債コストの差に比例する。事業のROICが下がれば同じ借入でも上乗せは縮み、ROICが負債コストを下回れば上乗せは逆向きに効く。財務部門の打ち手は、事業の稼ぐ力を増幅も減衰もさせるが、稼ぐ力の代わりにはならない。
この式がぴったり成り立つのは、冒頭の等式が自社の数字で成り立ち、損益の分け方が貸借対照表の分け方と対応し、残高を測る時点がそろっているときに限られる。退職給付に係る負債、繰延税金、リース負債といった科目を、事業の側と調達の側のどちらにも振り分けていなければ、等式は合わず、式には説明のつかない残りが出る。非支配株主持分がある会社では、連結の営業利益と事業の資産に非支配株主の分も含まれる。この場合は、冒頭の等式を「投下資本=有利子負債+自己資本+非支配株主持分−非事業資産」とし、第4項に「(ROIC×非支配株主持分−非支配株主に帰属する当期純利益)÷自己資本」を加える。新株予約権や株式引受権のように、ROEの分母の自己資本にも非支配株主持分にも入らない純資産の項目は、残高がある会社は調達の側に別の行で足し、第4項に「ROIC×その残高÷自己資本」を加える。科目の置き場所は、後の節で扱う。
責任は式の項目ごとに分け、事業部門には投下資本を、財務部門には調達と非事業資産を持たせる
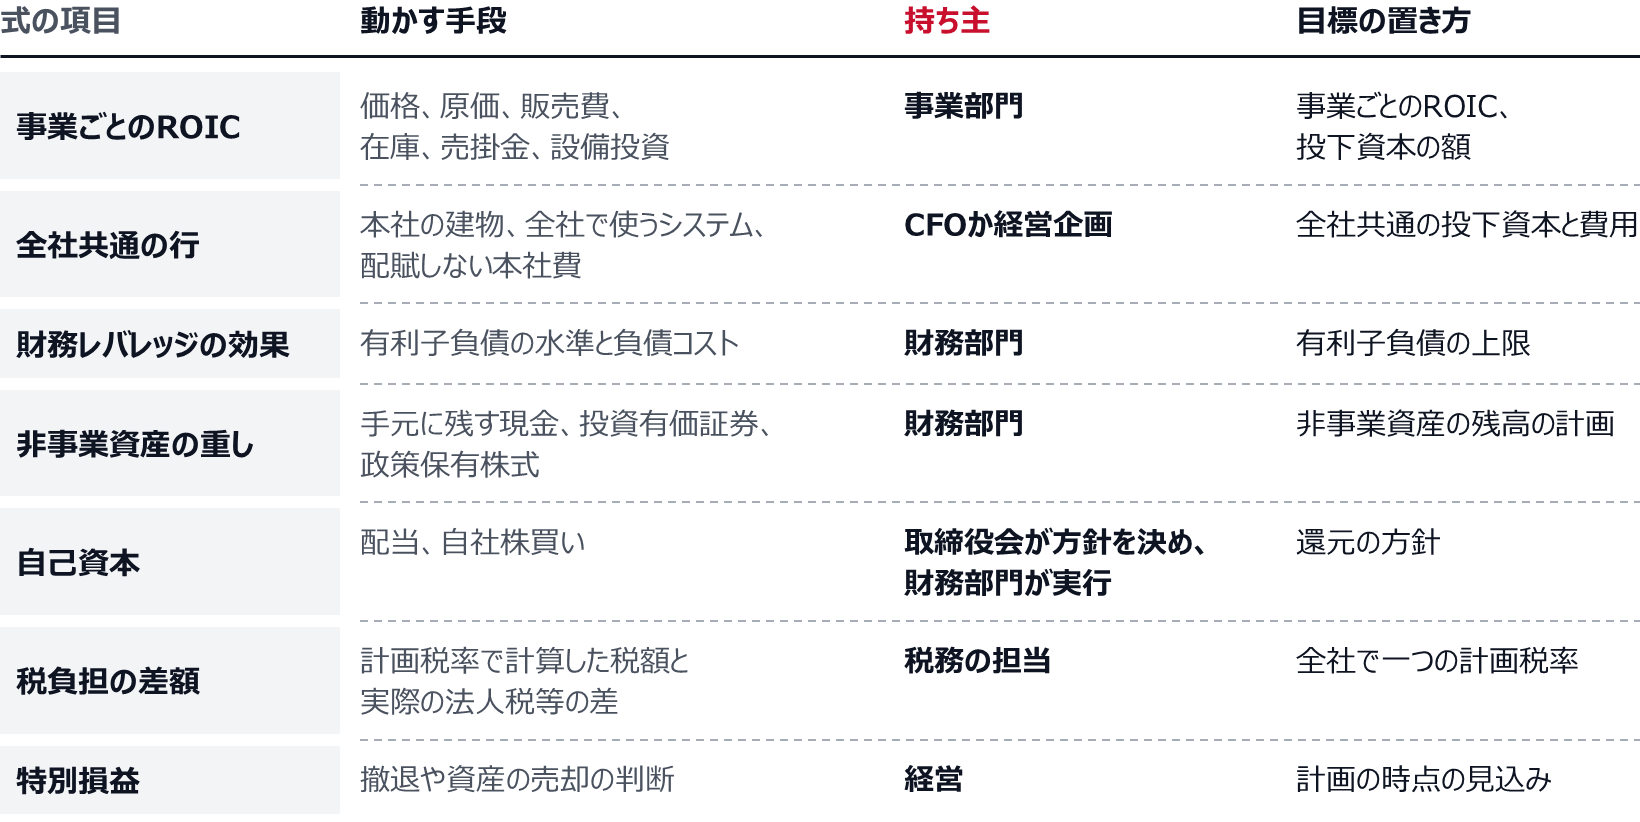
関係式の項目は、それぞれ動かせる人が違う。筆者は、目標を項目ごとに置き、項目ごとに持ち主を一人決めるのがよいと考えている。ここでいう持ち主は、その行の数字を説明し、打ち手を出す人を指す。大きな投資や買収を取締役会が承認する会社でも、承認された計画を実行し、結果を説明するのは事業部門である。
事業部門が持つのは、事業ごとのROICと、その分母の投下資本である。価格、原価、販売費、在庫、売掛金、設備投資は、事業部門の判断で動く。支払利息は事業部門に負わせない。どの事業の資金をどの借入で賄うかは財務部門が決めることで、事業部門には動かせないからである。資本の値段を事業に意識させたいなら、利息を配るより、投下資本に資本コスト率を掛けた額を事業の利益から引く方法が合う(部門に資本コストを課すと在庫と売掛が減る理由、利益だけの評価の限界)。
事業に配らない資産と費用にも持ち主が要る。本社の建物、全社で使うシステム、配賦しない本社費は、事業のROICにも財務の項にも入らない。放っておくと誰の数字でもなくなるので、全社共通の行として切り出し、CFOか経営企画が持つ。
財務部門が持つのは、有利子負債の水準と負債コスト、そして非事業資産の残高である。有利子負債には、どこまで借りるかの上限を置く(有利子負債はどこまで増やしてよいか、ネット有利子負債/EBITDAによる上限の置き方)。非事業資産は、手元に残す現金の水準と、投資有価証券や政策保有株式の残高の計画として持つ(政策保有株式の縮減、売る順番と売却益の使い道を先に定める)。配当と自社株買いで自己資本をどう動かすかは、取締役会が還元の方針として決め、財務部門が実行する(株主還元の方針、配当・自社株買い・内部留保をどの順番で使い分けるか)。
第4項は、税務の担当と経営で分けて持つ。税負担の差額を持つのは税務の担当である。その前提として、事業のROICの分子は、全社で一つの計画税率を使って計算しておく。事業ごとに実際の税負担を割り当てると、税額控除や繰越欠損金の使い方が事業の成績に混ざるからである。税負担は事業の地域の構成や税制の改正でも変わるので、差額の中身を説明できる人を置く。特別損益には、撤退や資産の売却のような経営の判断から生じるものと、会計基準に従って認識する減損などがある。経営が持って計画の時点で見込みを置き、事業に原因があるものは事業部門が説明を補う。
関係式の項目ごとに、動かせる人を持ち主に決める
投下資本の定義は、事業から積み上げた額と調達の側から出した額が一致するまでそろえる
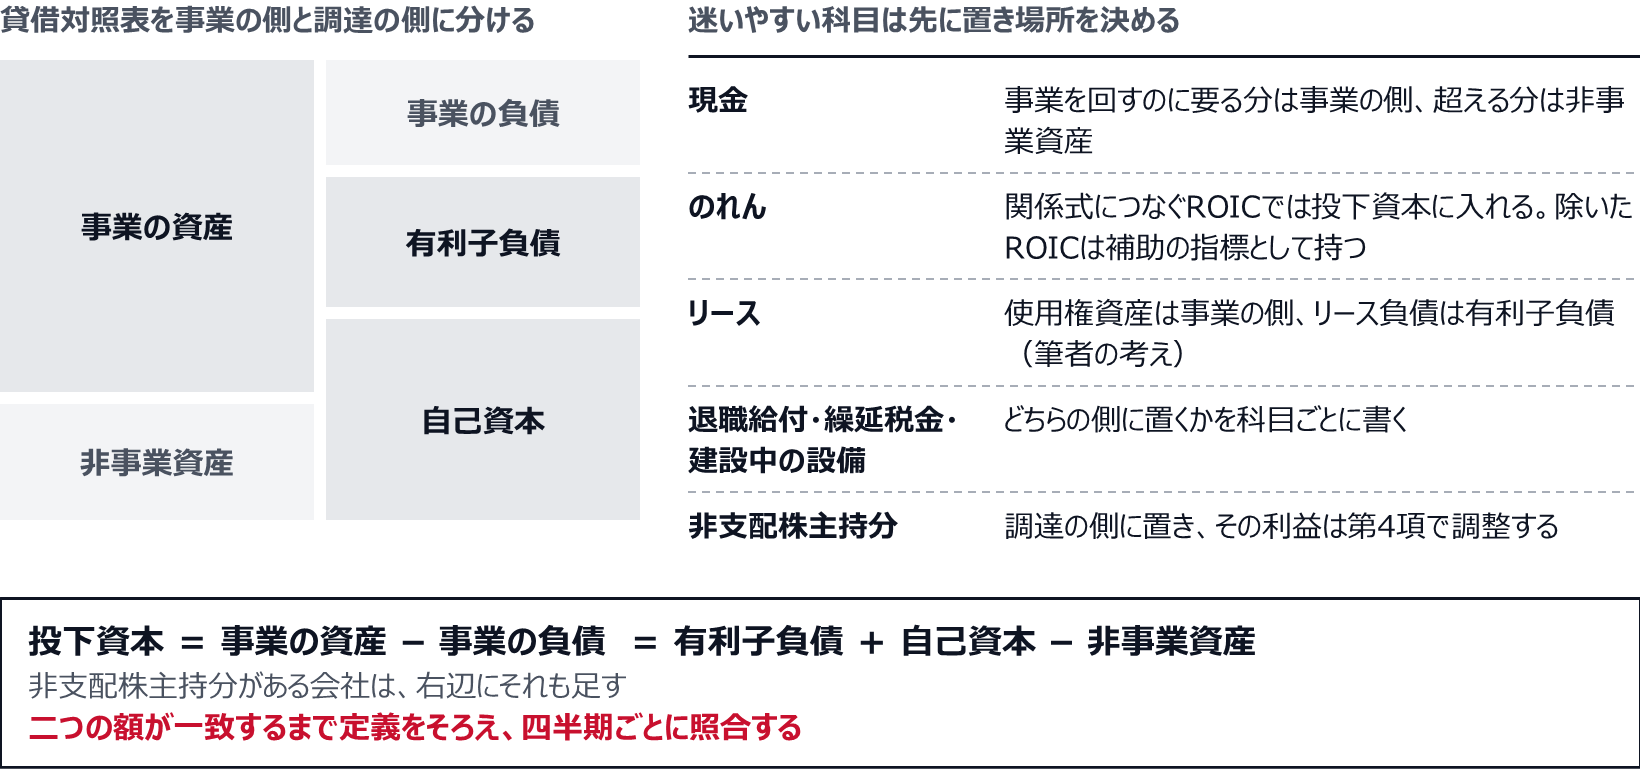
関係式を使うには、投下資本の定義を全社で一つにそろえる必要がある。作業は、貸借対照表の科目を一つ残らず振り分けるところから始まる。振り分け先は、事業の資産と負債、有利子負債、自己資本、非事業資産の四つである。振り分けた額で冒頭の等式が成り立てば、定義はそろったことになる。
迷いやすい科目は、先に決めておく。現金は、事業を回すのに要る分と余っている分に分ける。月商の何か月分までを事業の側に置くかを決め、超える分を非事業資産にする。のれんは、関係式につなぐROICでは投下資本に入れる。外すと冒頭の等式が合わなくなるからである。買った後の運営の効率を見たいなら、のれんを除いたROICを補助の指標として別に持ち、除いた額と償却の扱いを定義書に書いておく(買収した事業にのれん償却と買収資金コストを負わせると評価はどう変わるか)。リースは、筆者は、使用権資産を事業の側に、リース負債を有利子負債に置くのが、この式では扱いやすいと考えている。退職給付に係る負債、繰延税金資産と繰延税金負債、建設中の設備も、どちらの側に置くかを科目ごとに書く。非支配株主持分は、前の節で書いたとおり調達の側に足し、その利益は第4項で調整する。
振り分けが済んだら、照合する。事業ごとに積み上げた投下資本に全社共通の行を足した合計と、有利子負債+自己資本−非事業資産(非支配株主持分や新株予約権がある会社はそれも足す)で出した額を、四半期ごとに突き合わせる。差が出たら、まず、どこにも振り分けていない科目がないか、事業のあいだで同じ資産を二重に数えていないかを疑う。差を残したまま目標を置くと、その差が毎年、ROICとROEのあいだの説明のつかない部分になる。事業ごとに資産を割り付ける手順そのものは、事業別バランスシートの作り方、事業に投下資本を負わせてROICを測るで扱った。
事業から積み上げた投下資本と、調達の側から出した額が一致するまで定義をそろえる
残高を期末で取るか、期首と期末の平均で取るかも、ROEとROICでそろえる。片方が期末で片方が平均だと、期中に大きな投資や自社株買いがあった年に、式の両辺がずれる。
定義は、計画の期間中は変えない。会計基準の改正で変わるときは、変わる前に、基準年の実績と目標を新しい定義で置き直す。新しいリース会計基準は、借手のすべてのリースについて資産と負債を計上する考え方で開発された。店舗や拠点を借りて展開する事業では、事業の中身が同じでも分子と分母の両方が動き、ROICが下がることがある。例外の扱いと適用の時期は、新リース会計基準の影響、借手が契約の洗い出しより先に見る財務指標にまとめた。計画の途中で適用が始まる会社は、目標をどちらの基準で測るかを先に決めておく。決めた定義は、科目ごとの置き場所、計算の式、データの取り出し元、改訂の手続きとあわせて定義書に書き、持ち主を一人置く(グループでKPIの定義がずれる問題、同じ名前の指標をそろえる定義書と改訂手続き)。
目標を達成しても説明がつかなくなるのは、目標の表から式の行が抜けているときである
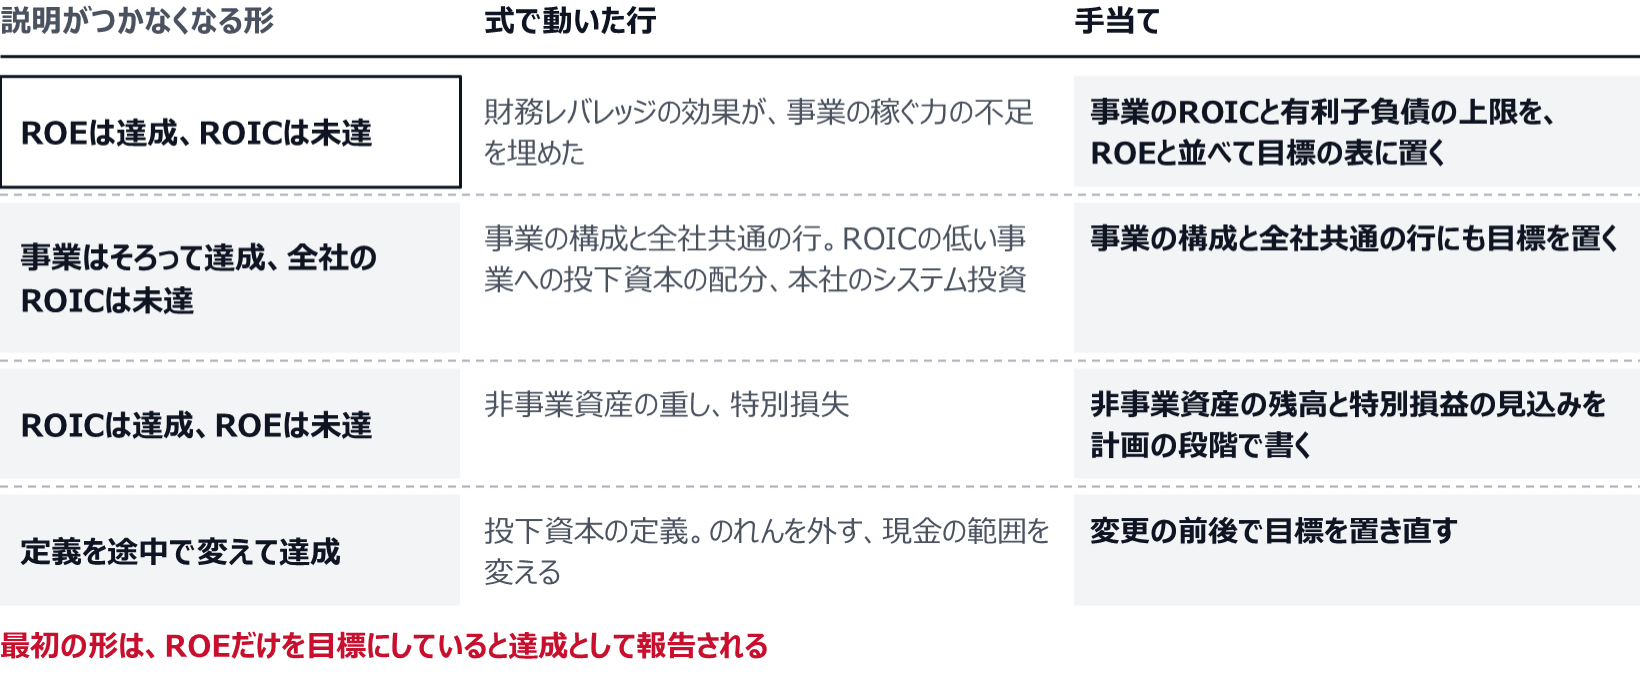
中期計画の最終年に説明がつかなくなる場面には、いくつかの形がある。どれも、関係式の行のどれかが目標の表になかったために、達成や未達の中身を説明できなくなる。
気づかれにくいのは、ROEは達成したのにROICが計画を下回る形である。事業の稼ぐ力は計画に届かず、借入の増加と自社株買いによる自己資本の縮小で、財務レバレッジの効果が差を埋めている。数字の上では達成でも、事業のROICが下がり続ければ上乗せは縮み、負債コストを下回った時点で、同じ借入がROEを押し下げる側に回る。ROEだけを目標にしていると、この形が達成として報告される。
事業部門がそろって目標を達成したのに、全社のROICが届かない形もある。全社のROICは、全社共通の行も含めた各行のROICを、投下資本の大きさで加重した平均である。そのため、ROICの低い事業に投下資本が多く配られただけでも、全社の数字は下がる。本社のシステム投資や、事業の側に置く現金の範囲の変更で、全社共通の行が膨らむこともある。事業の構成と全社共通の行にも目標を置いておかないと、全員が達成して会社が未達になる。
逆向きに、ROICは達成したのにROEが届かない形も起こる。現金が積み上がって非事業資産の重しが大きくなった年や、特別損失が出た年である。事業部門には責任のない未達なので、非事業資産の残高と特別損益の見込みを、計画の段階で目標の表に書いておく。
定義を途中で変えて達成した、という形もある。のれんを投下資本から外す、事業の側に置く現金の範囲を変える、といった変更は、それぞれに理由があっても、変更の前後で目標を置き直さなければ、達成が事業の改善によるものか定義の変更によるものかを分けられない。
説明がつかなくなる形は、目標の表から抜けた式の行で決まる
ROICを率だけで持たせると、事業部門が投資を先送りして率を守る、という別の問題も起きる。こちらは関係式の外の話で、率と額の役割の分け方は事業部の目標は利益率と利益額のどちらで置くか、評価指標が投資行動に与える影響で扱った。
中期計画の目標の表は、事業のROICから積み上げてROEに着地させる
目標の表は、関係式の行をそのまま並べて作る。筆者は、決める順番を事業から全社へ、全社から財務へと上る形にするのがよいと考えている。
最初に、事業ごとのROICの目標を、事業の計画から積み上げて置く。物差しには、事業のリスクに応じた資本コストを、中長期で超えるべき水準として使う。立ち上げ期の事業は、資本コストに届く時期と道筋を決めて扱う。率だけでは投資を先送りする行動が起きるので、投下資本の額の計画もあわせて持たせる。次に、全社共通の行を足して全社のROICを出す。その上に財務の方針として、有利子負債の水準、非事業資産の残高、還元の方針を置き、税負担の差額と特別損益の見込みを加えて、関係式でROEを計算する。計画全体の数字の組み立ては中期経営計画の作り方、数字と施策をつなぎ初年度の形骸化を防ぐにまとめた。
表の行は、事業ごとの税引後営業利益と投下資本、全社共通の行、有利子負債と負債コスト、非事業資産と利回り、自己資本、非支配株主持分とその利益、税負担の差額、その他の損益とする。列には計画、実績、差、持ち主を置く。最後の行には、関係式で計算したROEと決算のROEの差を置き、決算のROEと同じ残高の取り方で、丸める前の数字を使って、毎期ゼロになることを確かめる。ここがゼロにならなければ、定義か振り分けのどこかがずれている。
こうして出したROEが、経営が掲げたい水準に届かないことがある。そのときは、差をどの行で埋めるかを経営会議で決める。事業のROICを上げるのか、非事業資産を減らすのか、借入を増やすのか。借入で埋める案を選ぶなら、事業のROICが計画を下回った年に上乗せがどこまで縮むかも、同じ表で示しておく。差をどの行にも割り当てずにROEの目標だけを上げると、最終年に、ROEは達成してROICが届かない形を招きやすい。
毎年の振り返りでは、ROEの計画との差を、事業の要因、財務の要因、その他の要因に分けて説明する。計画のROEから出発し、まずROICだけを実績に置き換え、次に有利子負債、非事業資産、自己資本の残高と、負債コスト、非事業資産の利回りを実績に置き換え、最後に税負担の差額とその他の損益(非支配株主の調整を含む)を計画の値から実績の値に置き換える。置き換える順番で各要因の大きさは変わり、条件によっては差が大きくなるので、順番は社内で一つに決め、毎年同じにする。順番で差異が変わる仕組みは、売上の差異を価格と数量に分けるときの交差項と同じである(売上増減を価格・数量・ミックスに分解する手順と、交差項の扱いで変わる差異)。
部品メーカーのX社は二つの事業を持ち、3年間の中期経営計画で全社のROE10.0%を掲げた。目標として掲げたのはROEだけで、事業ごとの数字は計画の内訳として置いていた。最終年の計画は、事業Aが投下資本500億円で税引後営業利益57.5億円(ROIC11.5%)、事業Bが投下資本400億円で30億円(ROIC7.5%)、全社共通が投下資本100億円で、配賦しない本社費が税引後3.5億円だった。全社では投下資本1,000億円、税引後営業利益84億円で、ROICは8.4%になる。有利子負債400億円、非事業資産200億円、自己資本800億円、税引後の負債コスト1.5%、非事業資産の税引後の利回り1.0%を置くと、関係式でROEは10.0%になる。X社に非支配株主持分はない。
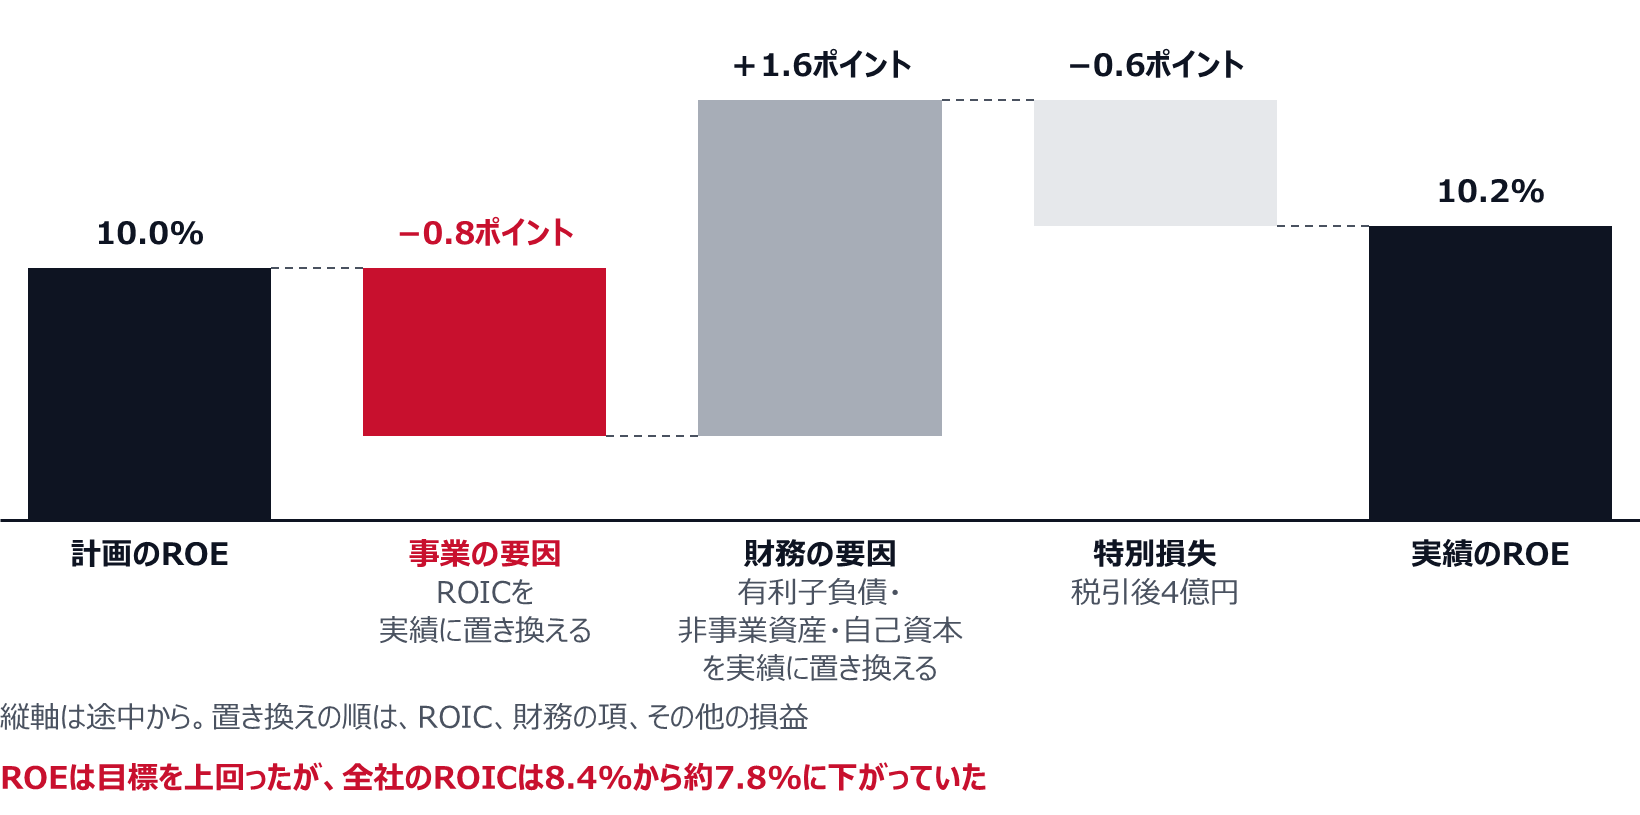
最終年の実績で、ROEは10.2%と目標を上回った。内訳は計画と違った。事業Aは新しい工場の立ち上げで投下資本が550億円に増え、税引後営業利益は55億円にとどまって、ROICは10.0%だった。事業Bと全社共通は計画どおりで、全社のROICは81.5億円÷1,050億円で約7.8%に下がった。財務部門は借入を増やして自社株買いを行い、最終年の残高は、有利子負債500億円、非事業資産150億円、自己資本700億円になった。負債コストと非事業資産の利回りは計画どおりで、税負担の差額は出なかった。古い工場の閉鎖で、特別損失が税引後で4億円出た。
計画との差の0.2ポイントを置き換えの順に分けた。ROICだけを実績に置き換えるとROEは約9.2%に下がり、事業の要因は−0.8ポイントだった。有利子負債、非事業資産、自己資本を実績に置き換えると約10.8%に上がり、財務の要因は+1.6ポイントだった。特別損失の分が−0.6ポイントで、実績の10.2%に着地する。
ROEの達成だけを報告すれば、この年は成功に見える。関係式の表で見ると、事業の稼ぐ力は計画を下回り、借入と自社株買いが差を埋めた年だった。 X社は次の計画から、事業ごとのROICと投下資本の額、全社共通の行、有利子負債の上限、非事業資産の残高を目標の表に並べ、ROEはその結果として計算する形に改めた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。簡単のため、残高は期末の値で計算している。
設例の分け方を並べると、事業の要因の−0.8ポイントが、財務の要因の+1.6ポイントの中に埋もれていたことが分かる。ROEの数字だけを見ていると、この不足は最終年の報告に出てこない。
ROEの達成の中に、事業の要因の−0.8ポイントが埋もれていた
よくある質問
ROEとROICはどちらが高くなるのか?
関係式の第2項から第4項の合計の符号で決まる。税負担の差額などを除いて考えると、ROICが税引後の負債コストを上回り、借入による上乗せが非事業資産の重しより大きければ、ROEはROICより高くなる。借入が少なく、現金や投資有価証券を多く持つ会社では、非事業資産の重しが勝って、ROEがROICを下回ることがある。どちらが高いかより、差がどの項から来ているかを見るほうが、目標の議論には役に立つ。
事業部門の目標にROEを使ってはいけないのか?
事業部門には自前の自己資本がないので、ROEを持たせるには、本社が事業部門ごとに負債と自己資本を割り当てる必要がある。割り当て方で事業のROEは変わり、事業部門の努力より割り当ての交渉が数字を左右しやすい。筆者は、事業部門にはROICを持たせ、ROEは全社で持つのがよいと考えている。子会社が自ら資金を調達し、配当の方針も持つ場合は、その会社の経営陣がROEを持つ意味がある。
ROICの目標の水準はどう決めるのか?
事業の計画から積み上げ、事業ごとの資本コストを中長期で超えるべき水準として照らし合わせる。全社一律の資本コストを物差しにすると、リスクの高い事業には甘く、低い事業には厳しくなる。帳簿の数字で測るROICは期間の成績を見る指標なので、個々の投資の採否は将来のキャッシュフローで判断する(ハードルレートとNPV・IRRの使い分け、投資の可否をどう判断するか)。資本コストの出し方は資本コストの出し方と使い方、WACCを自社の数字で説明するで、事業ごとに率を変える方法はハードルレート(要求収益率)の決め方、全社一律のWACCを使わない理由で扱った。