受注のあとで顧客から仕様の変更や追加の作業を頼まれ、見積りを出して合意した。この売上を別の契約として計上するか、元の契約の一部として計上し直すかを、月末に経理が契約書を読み直して選べる幅は小さい。企業会計基準第29号「収益認識に関する会計基準」は、追加が別個の財又はサービスか、価格が独立販売価格を反映しているかという二つの事実で処理を三つに分けている。その事実の多くは、営業が見積りを出し、顧客が承認した時点で決まる。どの処理に当たるかで、変更した日以後の売上の出方が違う。保守の延長で値引きをすると、延長の期間に入る前の翌月から売上が下がることがある。対価が増えた仕様変更で、変更日の収益が減ることもある。筆者は、契約変更の判定を、見積りの段階の値付けのルールと、承認の日付の記録から組み立てるべきだと考えている。この記事は、受注後の仕様変更や追加作業の売上計上を決める経理責任者に向けて、判定の条件、三つの処理の違い、営業の合意と契約の承認のずれの扱いを、設例で整理する。契約情報を経理へ届ける流れは収益認識基準の運用でつまずく原因、契約情報を経理へ届ける流れの作り方で、継続課金の請求の側の変更は継続課金・サブスク売上の請求をERPでどこまで持つか、契約変更と日割りの型の数で見極めるで扱った。
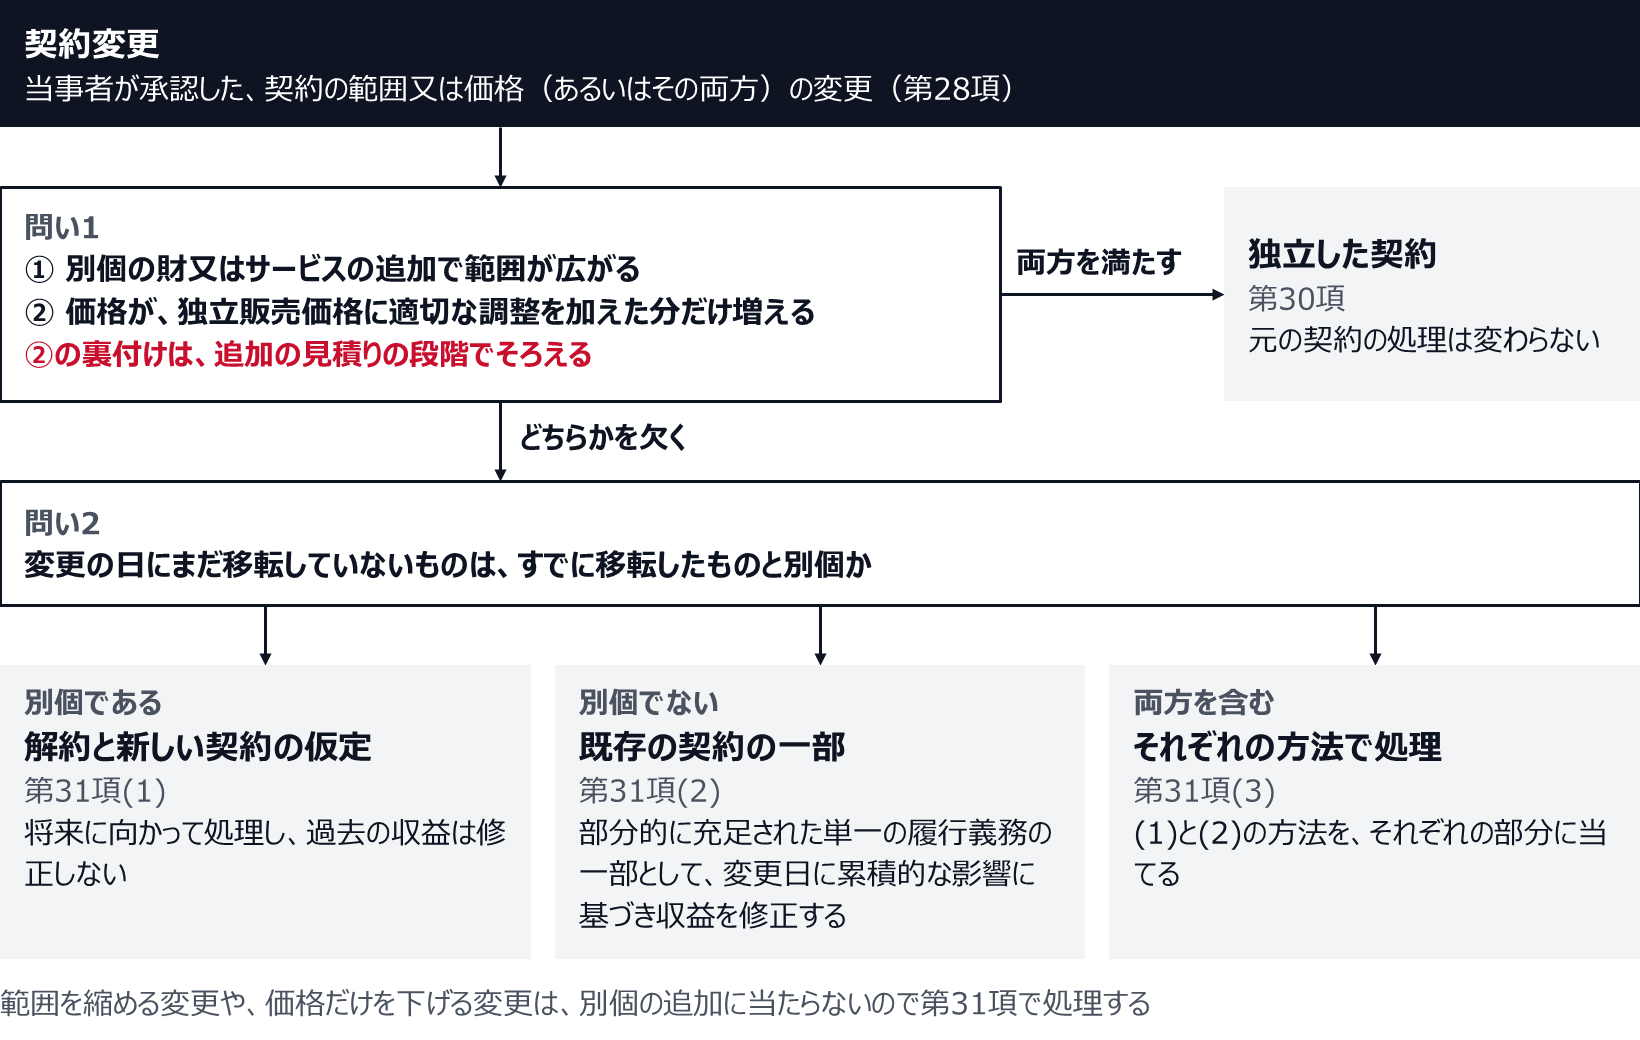
- 追加が別個の財又はサービスで、価格が独立販売価格に適切な調整を加えた分だけ増えるなら、独立した契約として処理する。そうでなければ、まだ移転していないものが移転済みのものと別個かどうかで、解約と新しい契約の仮定か、既存の契約の一部としての累積的な修正に分かれる(第30項、第31項)。
- 三つの処理は売上の出方が違う。保守の延長の値引きは、第31項(1)に当たると、月末に変更した設例では翌月から残りの全期間に広がる。原価比例の開発では、ほかの見積りが同じなら、追加の利益率が元の契約より低いと変更日に収益が減る。
- 契約変更が生じるのは、強制力のある権利と義務の変更を当事者が承認したときである。範囲だけが承認され価格が決まっていなければ、価格の変更を見積る(第28項、第29項)。
契約変更の処理は、追加の中身と値付けの二つの事実で三つに分かれる
基準は、契約変更を、契約の当事者が承認した契約の範囲又は価格(あるいはその両方)の変更と定めている(第28項)。範囲の追加も、範囲の縮小も、価格だけの変更も含まれる。処理の分かれ方は第30項と第31項にある。
最初に、変更が独立した契約に当たるかを見る。第30項は、二つの要件をともに満たす変更を独立した契約として処理する。一つは、別個の財又はサービスの追加によって契約の範囲が広がること。もう一つは、価格が、追加した財又はサービスの独立販売価格に、特定の契約の状況に基づく適切な調整を加えた金額分だけ増えることである。独立販売価格は、財又はサービスを独立して顧客に販売する場合の価格をいう(第9項)。二つを満たす変更は、追加分について別の契約を結んだ場合と取引の実態に違いがない、と結論の背景は説明している(第123項)。
いずれかの要件を満たさないと、第31項に進む。ここで問うのは追加分の性質ではない。変更の日にまだ顧客へ移転していない財又はサービスが、すでに移転したものと別個かどうかである。別個であれば、既存の契約を解約して新しい契約を締結したものと仮定して処理する(第31項(1))。別個でなく、部分的に充足されている単一の履行義務の一部であれば、既存の契約の一部と仮定し、契約変更日に収益の額を累積的な影響に基づき修正する(第31項(2))。両方を含む変更は、それぞれの方法で処理する(第31項(3))。
範囲を縮める変更や、価格だけを下げる変更は、別個の財又はサービスの追加に当たらない。そのため独立した契約にはならず、第31項で処理する。
追加の中身と値付けで独立した契約かを決め、欠けたら残りが別個かどうかで処理が分かれる
別個かどうかは、履行義務を識別するときと同じ物差しで測る(第34項)。顧客がそれ単独で、又は容易に利用できる他の資源と組み合わせて便益を得られること。契約の他の約束と区分して識別できること。受注制作のシステムで問題になりやすいのは後者である。適用指針は、区分して識別できないことを示す要因として、統合する重要なサービスを提供していること、他の財又はサービスを著しく修正する又は顧客仕様のものとすること、相互依存性又は相互関連性が高いことを挙げている(適用指針第6項)。開発中の画面の追加や帳票の作り直しは、元の成果物に組み込まれ、一つのシステムとして引き渡される。筆者は、こうした追加はこれらの要因に当たる場合が多いと見ている。一方、単独で販売している標準の機能を作り込まずに加えるなら、別個と判定できる余地がある。
独立販売価格の要件は、追加の見積りの段階で裏付けをそろえる
第30項の二つ目の要件は、経理が後から選べるものではない。追加の価格を決めるのは、見積りを出す営業と、それを承認する顧客である。経理が確かめるのは、最後に合意した価格と、その価格が独立販売価格を反映していると言える根拠である。根拠の材料は、見積りの段階を過ぎると集めにくい。
要件は、価格が独立販売価格と一致することまでは求めていない。「特定の契約の状況に基づく適切な調整」を認めており、結論の背景は調整の例として、類似の財又はサービスを新規の顧客に販売する際に生じる販売費を企業が負担しなくて済むために、顧客が受ける値引きを挙げている(第124項)。既存の顧客への追加で、新規の営業にかかる費用が要らない分を値引くことは、この調整として説明できる場合がある。
説明しにくいのは、別の事情を追加の価格に混ぜた値引きである。契約の延長を約束してもらう見返りや、取引の関係を保つための端数の切り捨てで追加の価格を下げると、価格が独立販売価格を反映しなくなるおそれがある。そうなれば同じ追加作業でも第31項の処理に移る。第31項(1)に当たる場合は、値引きの影響が追加分にとどまらず、元の契約の残りにも及ぶ。納期の遅れへのおわびのように、すでに行った作業への補償の意味を持つ値引きは、追加の価格とは切り分けて扱いを検討する必要がある。
筆者は、追加の見積りの書式に、価格表の価格と、値引きをする場合の理由を書く欄を置くのがよいと考えている。値引きの理由が販売費の節約で説明できるものか、それ以外の事情かが見積りの時点で分かれば、経理は月末に営業へ経緯を聞き直さずに判定できる。値引きを禁じる必要はなく、値引きを決める人が、それで会計の処理が変わることを知っていればよい。
三つの処理は、過去の収益と変更後の収益の動き方が違う
処理ごとに、すでに計上した収益に触れるかどうかと、残りの履行義務への取引価格の配り方を並べると、違いが見える。
独立した契約として処理する場合、元の契約の会計処理は変わらない。追加分は別の契約として履行義務を識別し、その充足に応じて計上する。
既存の契約を解約して新しい契約を締結したものと仮定する場合は、将来に向かって処理し、過去に充足した履行義務の収益は修正しない(結論の背景第125項)。残りの履行義務に配る対価は、顧客が約束した対価のうちまだ収益として認識していない額と、契約変更の一部として約束された対価の合計である(第31項(1))。元の契約の残りと追加分を一つにまとめて配り直すので、後の設例のように残りと追加分が同じ内容のサービスなら、追加分の値引きは元の契約の残りの期間にも広がる。
既存の契約の一部と仮定する場合は、進捗度と取引価格を変え、その累積的な影響に基づいて、契約変更日に収益の額を修正する(第31項(2)、結論の背景第125項)。変更日より前に計上した収益と、新しい進捗度と取引価格で計算し直した累計との差が、変更日の収益に出る。三つのうち、計上済みの収益の累計を修正するのはこの処理だけで、修正額は変更日の収益に入れる。過去の期の財務諸表を直すわけではない。
計上済みの収益の累計を修正するのは、既存の契約の一部と仮定する処理だけである
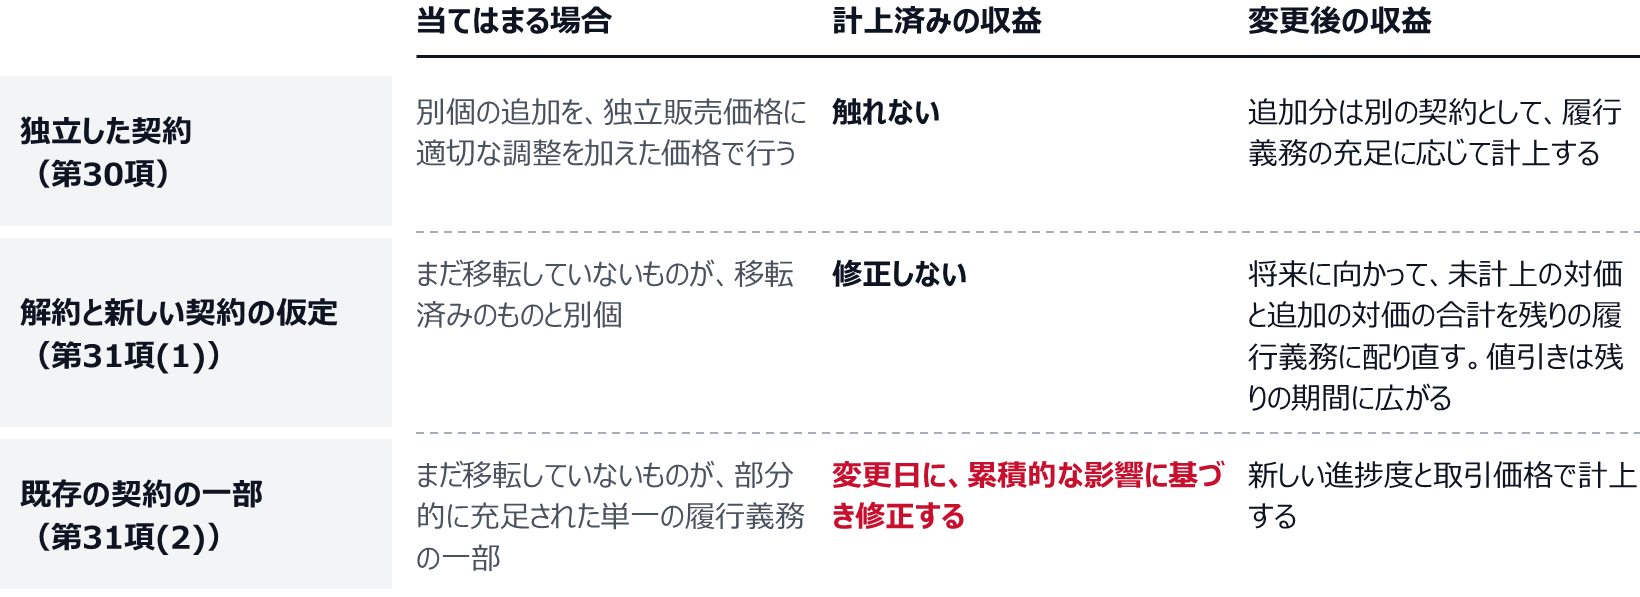
営業の見積りが同じでも、どの処理に当たるかで、収益を認識する時期と金額が変わる。次の設例で、一つの案件に入った三つの変更を処理してみる。
業務システムの受託開発を営むX社(3月決算)は、顧客と倉庫管理システムの開発の契約を結び、稼働の前に24か月の運用保守の契約を別に結んだ。二つの契約は、第27項の契約の結合の要件に当たらないとする。開発は受注制作の単一の履行義務で、一定の期間にわたり充足し、進捗度は発生した原価の割合で見積る。開発の対価は4,000万円、見積った原価の総額は3,200万円である。保守は月30万円で、各月のサービスは別個のものである。開発の対価と保守の料金は、どちらも独立販売価格と同じとする。
一つ目の変更は、開発の途中で頼まれた入荷検品の画面の仕様変更である。2月に顧客の現場の担当者が口頭で頼み、X社の営業は対応すると答えた。契約には、範囲の変更は顧客の発注権限者の書面で行うという条項がある。書面で範囲の変更が指示されたのは3月10日で、X社はその日から作業を始めた。見積った原価は800万円増える。3月10日の時点で発生していた原価は1,600万円で、変更の前の進捗度は50%、計上済みの収益は2,000万円である。対価はX社が600万円の増額を求めて協議を続け、3月25日に同じ600万円で合意した。画面は既存の画面と一体で作り込むので、追加の作業は既存の開発と別個ではない。
二つ目は、同じ時期に加えた在庫分析の機能である。X社が標準品として単独で販売している機能で、作り込みをせずに倉庫管理システムと組み合わせて使え、既存の開発との統合や著しい修正は要らない。価格は価格表どおりの500万円で合意し、500万円は同じ条件で単独に販売するときの価格と同じである。
三つ目は、稼働後の保守の12か月目の末に合意した延長である。保守の期間を12か月延ばし、延長分の料金を月20万円とした。保守の独立販売価格は月30万円のままで、値下げは延長を約束してもらう見返りだった。保守はそれまでに360万円を計上しており、元の契約の残りは12か月、360万円である。
X社は、2月の口頭のやり取りの時点では、契約の条項が定める書面がなく、顧客の発注権限者も承認していなかったことから、契約変更はまだ生じていないと判断した。書面で範囲が承認された3月10日を契約変更の日とし、価格が合意されるまでは価格の変更を見積る扱いとした。3月10日の時点で、X社は対価の増加を600万円と見積り、第54項の制限に照らしても取引価格に含められると判断した。一つ目の変更は第30項の要件を満たさず、まだ移転していない作業は部分的に充足された開発の一部なので、第31項(2)の累積的な修正になる。変更後の取引価格は4,600万円、原価の総額は4,000万円で、進捗度は40%に下がる。3月10日の累計の収益は1,840万円となり、計上済みの2,000万円から160万円を減額する。3月25日の合意額は見積りと同じなので、追加の修正は生じない。
二つ目は、別個の機能を独立販売価格で加えたので、第30項の独立した契約になる。開発の契約の計算は変わらず、500万円は別の契約として、追加の機能の履行義務の充足に応じて計上する。
三つ目は、延長の価格が独立販売価格を反映しておらず、第30項の要件を満たさない。残りの保守の各月は提供済みの各月と別個なので、第31項(1)の解約と新しい契約の仮定になる。残りの24か月に配る対価は、未計上の360万円と延長分の240万円の合計600万円で、月25万円になる。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
累積的な修正の向きは、追加分の利益率が元の契約より高いか低いかで決まる
一つ目の変更では、対価が600万円増えたのに、変更日の収益は160万円減った。発生した原価の割合で進捗度を見積る契約では、累計の収益は、取引価格に、発生した原価を原価の総額で割った割合を掛けて出す。変更の前後で発生した原価は変わらないので、元の作業の原価の見積りが同時に変わらない限り、差を決めるのは、取引価格を原価の総額で割った比率が上がるか下がるかである。追加分の対価を追加分の原価で割った比率が元の契約の比率より低ければ収益は減り、同じなら動かず、高ければ増える。対価を原価で割った比率が低いことは、利益率が低いことと同じである。
設例の元の契約の比率は、4,000万円÷3,200万円で1.25である。追加の対価が600万円で原価が800万円なら、追加の比率は0.75で、160万円の減額になる。追加の対価が1,000万円なら比率は1.25で、累計の収益は5,000万円×40%の2,000万円のまま動かない。1,200万円なら比率は1.5で、累計は5,200万円×40%の2,080万円となり、80万円を増額する。
追加の利益率が元の契約より低いと、対価が増えても変更日の収益は減る
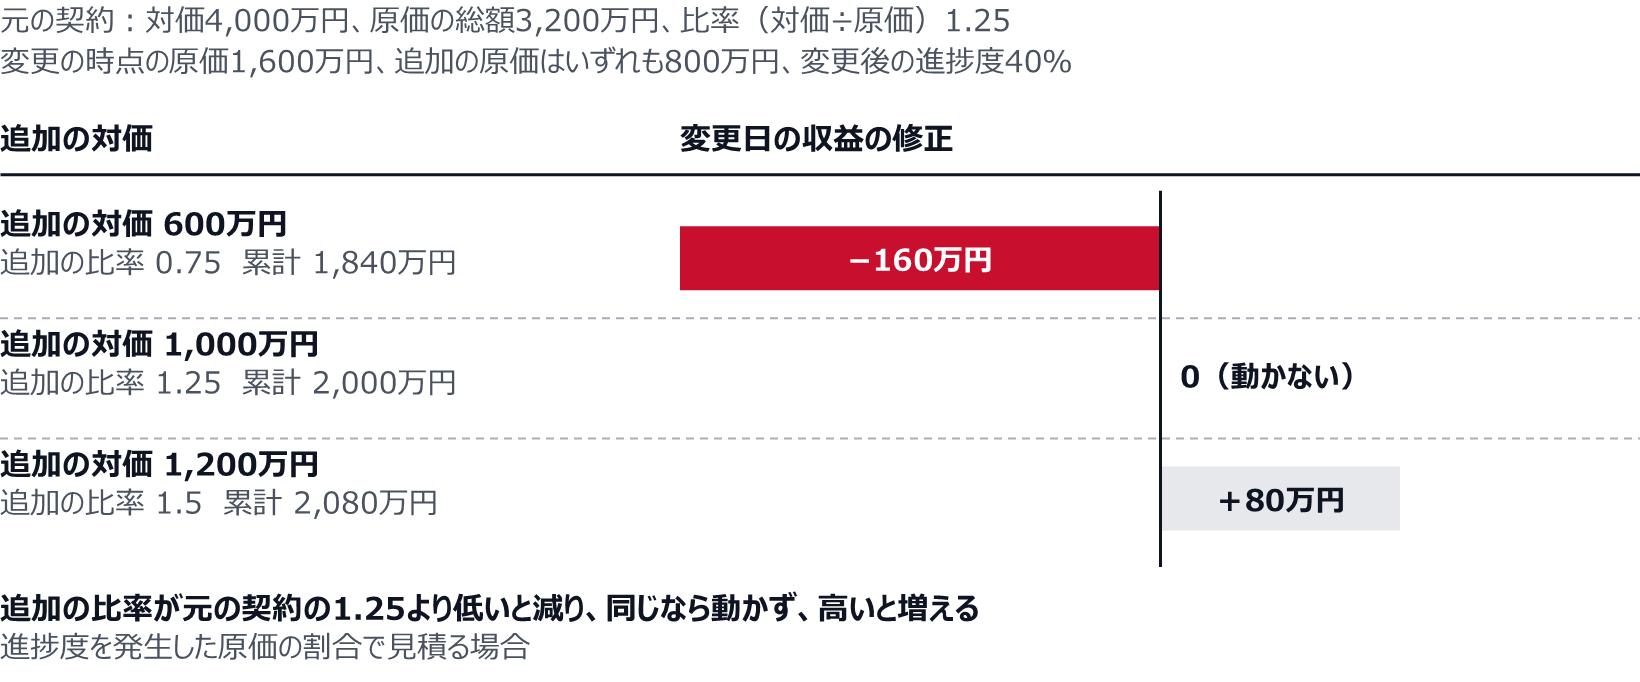
修正の幅は、変更の時点で発生した原価が大きいほど、つまり開発が進んでいるほど大きくなる。終盤に入った案件の採算の低い追加ほど、変更を合意した月の収益を大きく削る。仕様変更の見積りを承認する人が、追加の利益率と元の契約の利益率を並べて見られるようにしておけば、変更日の修正の向きは見積りの段階で分かる。原価の総額の見直しが遅れて損益の振れが期末に集中する問題は、工事進行基準で追加原価が期末に集中する原因、原価総額見積りの見直し方で扱った。
延長の値引きは、延長の期間に入る前の翌月から売上を下げる
三つ目の変更では、延長分の料金は月20万円だが、収益は翌月から月25万円になる。独立した契約として処理できたなら、13か月目から24か月目は月30万円、25か月目から36か月目は月20万円を計上していた。第31項(1)の処理では残りの24か月をまとめて配り直すので、13か月目から24か月目の収益は360万円から300万円に下がり、延長の期間の収益は240万円から300万円に上がる。延長の値引きの合計は、独立販売価格との差の月10万円の12か月分で120万円だが、そのうち60万円は延長に入る前の12か月の収益から引かれる。
請求は契約どおり、24か月目までは月30万円である。請求した対価のうち収益を超える月5万円は契約負債として繰り延べ、24か月目の末に残高は60万円になる。延長の期間に入ると請求は月20万円に下がり、繰り延べた分を取り崩して月25万円の収益を保つ。
延長の値引き120万円のうち60万円は、延長に入る前の12か月の収益から引かれる
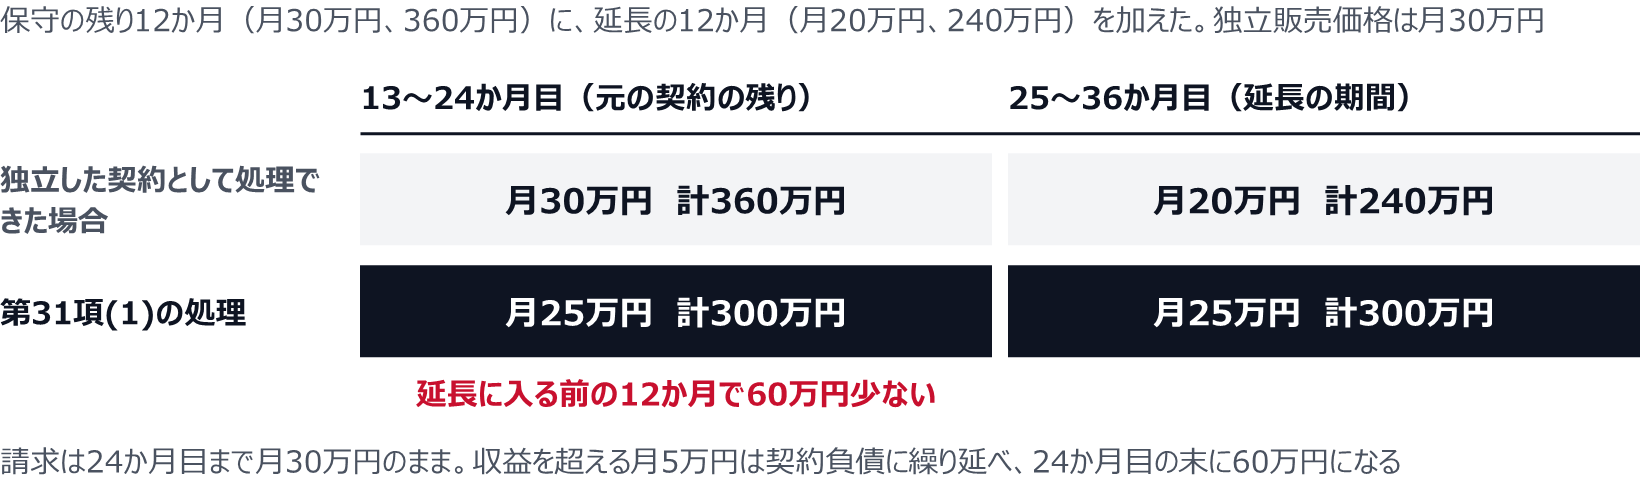
延長の値引きを、延長の期間の売上の減少として予算や着地見込みに入れていると、売上の実績は変更の翌月から予算や見込みを下回る。請求の金額と収益の金額が24か月にわたって食い違うので、請求のデータから収益を作っている会社では、変更を契約ごとに登録しないと契約負債の残高が合わなくなる。
契約変更が生じるのは、強制力のある変更を当事者が承認したときである
営業が顧客と合意した日と、会計上の契約変更が生じる日は、同じとは限らない。第28項は、契約変更が生じるのを、当事者が強制力のある権利及び義務を新たに生じさせる変更、又は既存の強制力のある権利及び義務を変化させる変更を承認したときとしている。承認されていなければ、承認されるまで既存の契約に基準を適用し続ける。
承認の方法は書面に限られない。結論の背景は、承認は書面や口頭による合意で行われる場合も、取引慣行により含意される場合もあるとし、変更による権利と義務に強制力があるかどうかは、契約条件並びにすべての関連する事実及び状況を考慮して判定するとしている(第122項)。設例のX社のように、契約に変更の手続の条項があり、その手続を経ていなければ、現場どうしの口頭のやり取りで強制力が生じたとは言いにくい。反対に、書面を後回しにして作業を進め、完了してから書面を整えるのが顧客との慣行になっているなら、慣行による承認と判断される余地がある。筆者は、どちらに当たるかを案件ごとに議論するより、変更の手続の条項と実際の運用をそろえておくほうが、判定の手間を減らせると考えている。
範囲は承認されたが、それに見合う価格がまだ決まっていない間も、契約変更は生じうる(結論の背景第122項)。この場合は、変更による取引価格の変更を、変動対価の定めに従って見積る(第29項)。見積った額は、不確実性が解消されたときに計上済みの収益の著しい減額が発生しない可能性が高い部分に限って取引価格に含め(第54項)、各決算日に見直す(第55項)。設例のX社では、3月10日から3月25日までがこの状態にあたる。価格の合意が4月にずれ込んでいれば、3月末の決算では価格の増加を見積り、その額で累積的な修正を計算することになる。X社が600万円を求め、顧客が400万円を示していたなら、600万円をそのまま取引価格に入れるのは、第54項の制限に照らして説明が難しい。
設例のX社は、営業が応じた2月でなく、書面で範囲が承認された3月10日を契約変更の日とした
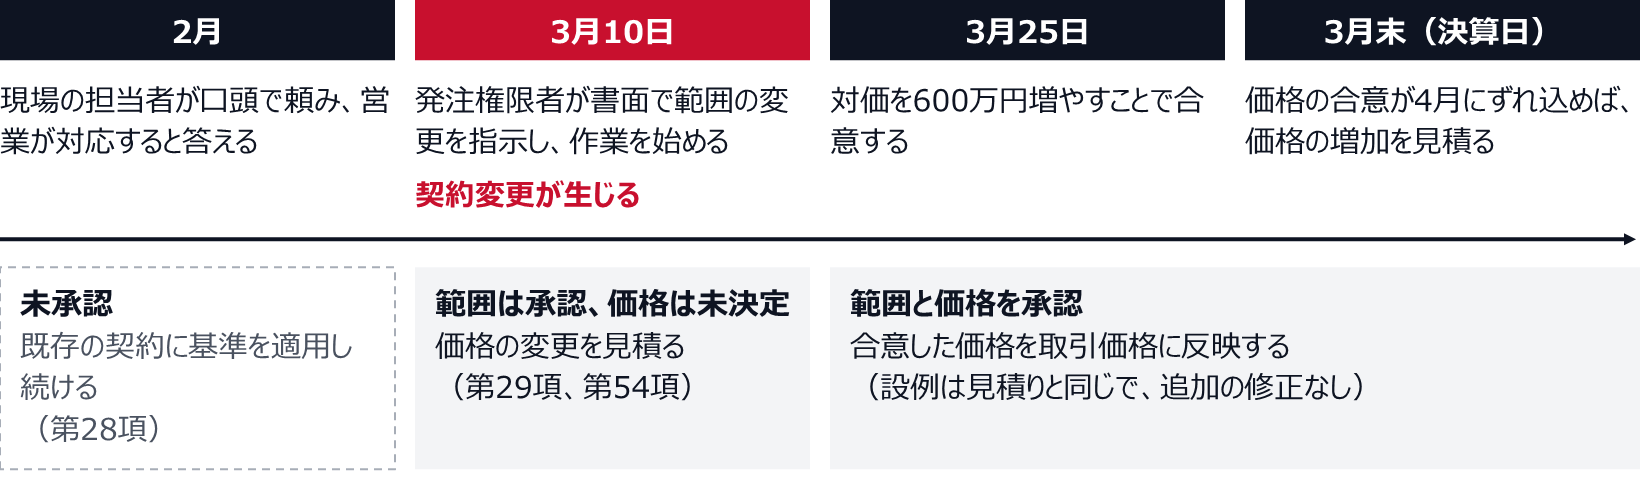
経理にとって厄介なのは、承認がどの段階にあるかが営業の手元でしか分からないことである。筆者は、変更の台帳に、顧客の依頼の日、範囲の承認の日と方法、価格の合意の日と金額を分けて書く欄を置くのがよいと考えている。決算日にどの段階にあるかが台帳から読めれば、第28項で契約変更が生じているかを判断し、範囲だけが承認されている変更には第29項で価格の変更を見積る、という順で処理できる。契約変更を、合意した本人が登録する手順は、契約情報を経理へ届ける流れの記事で扱った。
よくある変更は型にし、処理を会計方針として先に決める
IFRS第15号の適用後レビューで、IASBのスタッフは関係者の意見を整理し、契約変更の主な課題を、三つの方法から選ぶこと、とくに追加した財又はサービスが別個かどうかの判定だとまとめた。一部の関係者は、よくある変更について会計方針を作ったことで、この分野の課題の多くは乗り越えたと述べている。日本の基準の契約変更の定めも、IFRS第15号の内容を基礎としている(結論の背景第114項)。同じ工夫が使える。
自社で繰り返し起きる変更を、追加の中身と値付けの組み合わせで型に分け、型ごとに処理を決めておく。既存の開発と別個でない仕様変更は第31項(2)、契約の中でも別個で価格が独立販売価格を反映する標準の機能の追加は第30項、保守の期間の延長は価格に応じて第30項か第31項(1)、という分け方である。型ごとに、判定の根拠として残す書類(範囲の変更の指示書、価格表と単独で販売した実績、値引きの理由)と、型に当てはまらない変更を判定する人を決めておく。型に当てはまらない変更だけを個別に判定すれば、月末に読む契約は絞られる。
重要性の乏しい追加には代替的な取扱いがある。契約変更による財又はサービスの追加が既存の契約内容に照らして重要性が乏しい場合は、第30項、第31項(1)、第31項(2)のいずれの方法も適用できる(適用指針第92項)。重要性の有無は個々の項目の要件に照らして判定し、金額的な影響を集計して判定する要件は設けられていない(適用指針の結論の背景第164項)。どの程度の追加を重要性が乏しいとみるかの社内の目安と、その理由は、判断メモに残しておく。残し方は会計処理の判断メモはなぜ必要か、毎年同じ論点を議論し直さないための記録にまとめた。
大きな変更では、もう一つ確かめることがある。一定の期間にわたり収益を認識する要件のうち、別の用途に転用できない資産が生じるかどうかの判定は、契約の取引開始日に行い、その後は履行義務を著しく変更する契約変更がある場合を除いて見直さない(第38項(3)、適用指針第10項)。成果物の範囲を大きく変える変更は、一定の期間にわたる充足か一時点の充足かの判定まで動かすことがある。
よくある質問
口頭で合意しただけの追加作業も、契約変更になるのか?
なる場合がある。承認は口頭や取引慣行でも行われうるので、変更による権利と義務に強制力があるかを、契約条件と取引の実態から判定する(第28項、結論の背景第122項)。承認があったと言えなければ、承認されるまで既存の契約に基準を適用し続ける。
値引きや単価の引き下げも、契約変更として扱うのか?
当事者が承認した価格の変更なので、契約変更に当たる(第28項)。範囲の拡大を伴わないので独立した契約にはならず、第31項のいずれかで処理する。ただし、契約の開始時に合意した条件に沿って価格が動く場合、たとえば数量に応じた割戻しは、変動対価の見積りの変更である。結論の背景は、変動対価の見積りの変更は取引開始日に合意された変数の変化から生じ、契約変更による取引価格の変更は当事者間の事後的な交渉から生じると区別している(第126項)。
IFRS第15号を適用している会社も、同じ判定になるのか?
判定の骨格は同じである。IFRS第15号は第18項から第21項で契約変更を定めており、別個の追加が独立販売価格で行われれば独立した契約、そうでなければ解約と新しい契約の仮定か、既存の契約の一部としての累積的な修正という三つの処理を置いている。違いは代替的な取扱いで、適用指針第92項の重要性の取扱いは、ASBJが国内の実務に配慮して、IFRS第15号の取扱いとは別に定めたものである(適用指針の結論の背景第164項)。筆者は、IFRSで連結財務諸表を作る親会社が、日本基準の子会社の数字を取り込む場合には、この取扱いを使った契約変更の有無を確かめておくのがよいと考えている。