製品保証は、すべてを製品保証引当金で処理できるわけではない。製品が合意された仕様どおりであることを保証するだけなら、販売した時に修理の見込み額を引当金に積む。仕様の保証を超えるサービスを含む保証や、顧客が別に買える延長保証は、それ自体が履行義務になり、販売価格の一部を売上から外して保証の期間に繰り延べる。営業が延長保証を有償で売り出す、価格はそのままで保証期間を延ばして点検を付ける、といった販売条件の変更は、売上を計上する時期を変える。筆者は、経理がこの判定を保証規定や価格表の改定が決まる前に済ませ、引当金の見積り、売上の繰延べ、税務の調整を一緒に組み直すべきだと考えている。この記事は、延長保証や保守を含む販売を始める製造業の経理責任者に向けて、判定の考え方、販売条件ごとの会計の変わり方、引当金の積み方、損金と税効果の扱いを整理する。保守やアフターサービスの採算を管理会計でどう測るかは保守・アフターサービスの採算を本体と分けて測る方法、本体の赤字を隠さないためにで扱った。
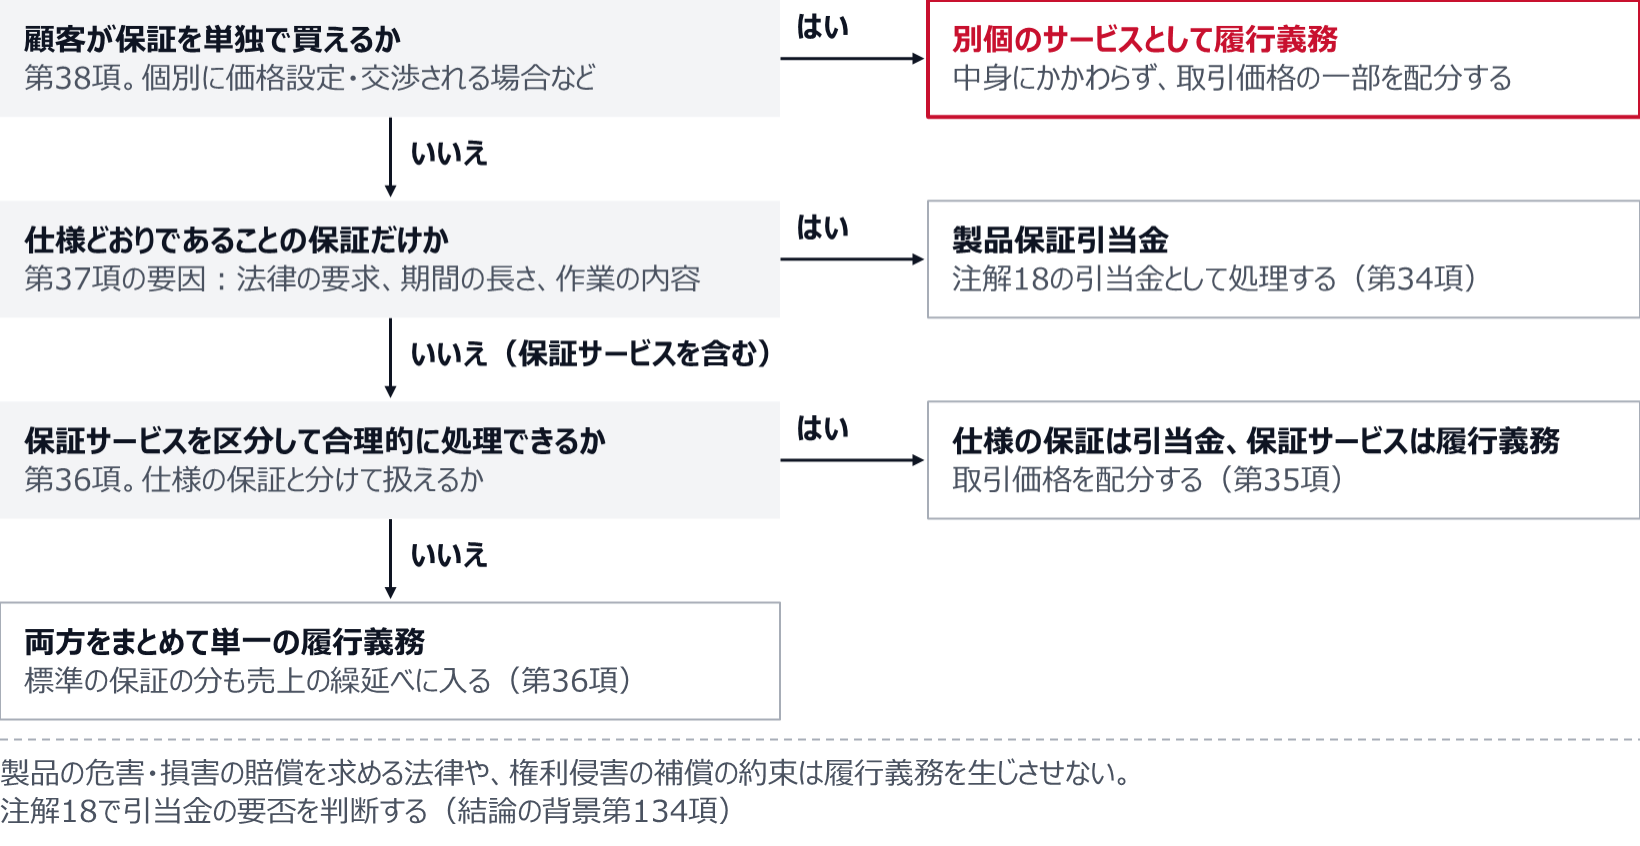
- 仕様どおりであることの保証だけなら製品保証引当金で処理し(適用指針第34項)、それを超える保証サービスを含めば履行義務として取引価格を配分する(第35項)。顧客が保証を単独で買えるなら、中身にかかわらず履行義務になる(第38項)。
- 有償の延長保証の別売り、無償の期間延長、点検や破損の修理の追加は、それぞれ会計を変えうる。仕様の保証と保証サービスを区分して合理的に処理できなければ、両方をまとめて一つの履行義務にする(第36項)。
- 引当金は製品群と販売年度ごとの1台あたりの実績で積み、既知の不具合は別に見積る。繰入額は期末までに債務が確定していないので損金にならず、将来減算一時差異として繰延税金資産の回収可能性まで見る。
仕様どおりの保証は引当金、それを超える保証は売上の繰延べになる
企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」は、財又はサービスに対する保証を二つに分けている。第34項は、保証が、製品が合意された仕様に従っているという保証のみである場合、その保証を企業会計原則注解(注18)に定める引当金として処理するとする。第35項は、保証の全部又は一部が、仕様の保証に加えて顧客にサービスを提供する保証を含む場合に、その追加分を「保証サービス」と呼び、保証サービスは履行義務であり、取引価格を製品と保証サービスに配分するとする。
二つの処理では、損益に出る時期が違う。引当金で処理する保証では、売上は製品を引き渡した時に全額を計上し、同じ時に将来の修理の見込み額を費用として引当金に繰り入れる。保証サービスでは、販売価格の一部を保証サービスに配分して、その分は契約負債にしておき、保証の期間にサービスを提供するにつれて売上に振り替える。修理や点検にかかった費用は、実際にかかった期の費用になる。顧客から受け取る代金の合計が同じでも、販売した期の売上高と、翌期以降の売上高の配分が変わる。
引当金で処理する側の要件は、注解18にある。将来の特定の費用又は損失であって、その発生が当期以前の事象に起因し、発生の可能性が高く、かつ、その金額を合理的に見積ることができる場合に、当期の負担に属する金額を引当金に繰り入れる。注解18は、これに該当する例の最初に製品保証引当金を挙げている。保証期間中の無償修理の費用は、販売という当期以前の事象に起因し、過去の修理の実績から金額を見積れることが多いので、この要件に当てはまりやすい。日本公認会計士協会の2013年の研究資料も、販売後の一定期間、無償で修理や交換に応じる契約に基づく費用は、過去の経験等から合理的に見積れるなら、販売時に引当金を認識することになると整理している。
別売りできる保証は中身にかかわらず履行義務になり、それ以外は第37項の要因で判断する
最初に見るのは、顧客が保証を単独で買えるかどうかである。適用指針第38項は、顧客が保証を単独で購入するオプションを有している場合、例えば保証が個別に価格設定される又は交渉される場合には、その保証は別個のサービスであり、履行義務として識別して取引価格の一部を配分するとする。第38項は第34項から第37項の定めにかかわらずと置いているので、別売りの延長保証は、約束の中身が欠陥の無償修理だけでも、引当金でなく履行義務として扱う。
単独で買えない保証は、第37項の要因で判断する。第37項は、保証サービスを含むかどうかを判断するにあたっては、例えば次の三つの要因を考慮するとしている。一つ目は、保証が法律で要求されているかどうかである。そうした法律は、通常、欠陥のある製品を購入するリスクから顧客を保護するために存在するので、法律で求められる保証は履行義務ではないことを示す。二つ目は保証の対象となる期間の長さで、期間が長いほど保証サービスを含む可能性が高い。三つ目は、企業が履行を約束している作業の内容である。欠陥のある製品の返品に伴う配送のように、仕様どおりであることを保証するために要る作業は、通常、履行義務を生じさせない。
三つの要因は、点数を足し合わせて決める基準になっていない。収益認識の移行リソース・グループ(TRG)向けにIFRS財団とFASBのスタッフが2015年3月にまとめたペーパーは、IFRS第15号の同じ三つの要因(B31項)について、決め手となる基準でなく要因の評価であり、事実と状況に基づく判断が要るとしている。期間の長さについては、それだけで決まるものではないが、重要な考慮事項だとする。同じペーパーは、壊れたり傷んだりした鞄を生涯無償で修理するという保証を例に挙げ、仕様どおりであることを超える約束なので保証サービスに当たる、というスタッフの考えを示している。
判断を誤りやすいのは、故障の原因で線を引こうとするときである。出荷時からあった欠陥による故障は仕様の保証、使っているうちに起きた故障はサービス、と分けたくなる。しかし同じペーパーは、IFRS第15号を作る段階で故障が生じた時期によって保証を区別する案が実務で運用できないとされ、仕様どおりであることの保証に加えてサービスを提供するかどうかで区別することになった経緯を紹介している。故障が生じた時期だけで機械的に分けず、どの故障や損傷を対象にし、どこまでの作業を約束するかで判断する。筆者は、偶発的な破損の修理、消耗品の交換、定期点検、代替機の貸出しのように、製品が仕様どおりであることを確かめる以上のことを約束していれば、保証サービスを含む方向の根拠として扱うのがよいと考えている。適用指針の設例16も、1年間の機能の保証に、追加の支払なしで受けられる操作方法の訓練を付けた例で、訓練を製品とは別の履行義務とし、機能の保証は注解18の引当金で処理している。
境界をもう一つ確かめておく。適用指針の結論の背景第134項は、製品が危害や損害を生じさせた場合に賠償金の支払を企業に求める法律や、特許権などの権利侵害から生じる損害を顧客に補償するという約束は、履行義務を生じさせないとし、これらは注解18に従って引当金の要否を判断するとしている。製造物責任や大口のクレームへの備えは、保証サービスの判定とは別の、訴訟やクレームの引当金の論点になる。
単独で買える保証は中身にかかわらず履行義務になり、それ以外は仕様の保証を超えるかで分かれる
販売条件を変える前に、変更の型ごとに会計の変わり方を決めておく
保証の会計を変えるきっかけは、経理の決定でなく、営業や品質保証の部門が保証規定、価格表、見積書の条件を変えることである。会計の処理は、新しい条件がどの契約にいつから適用されるかで決まる。販売条件の変更を四つの型に分けると、判定の筋道が見えやすい。
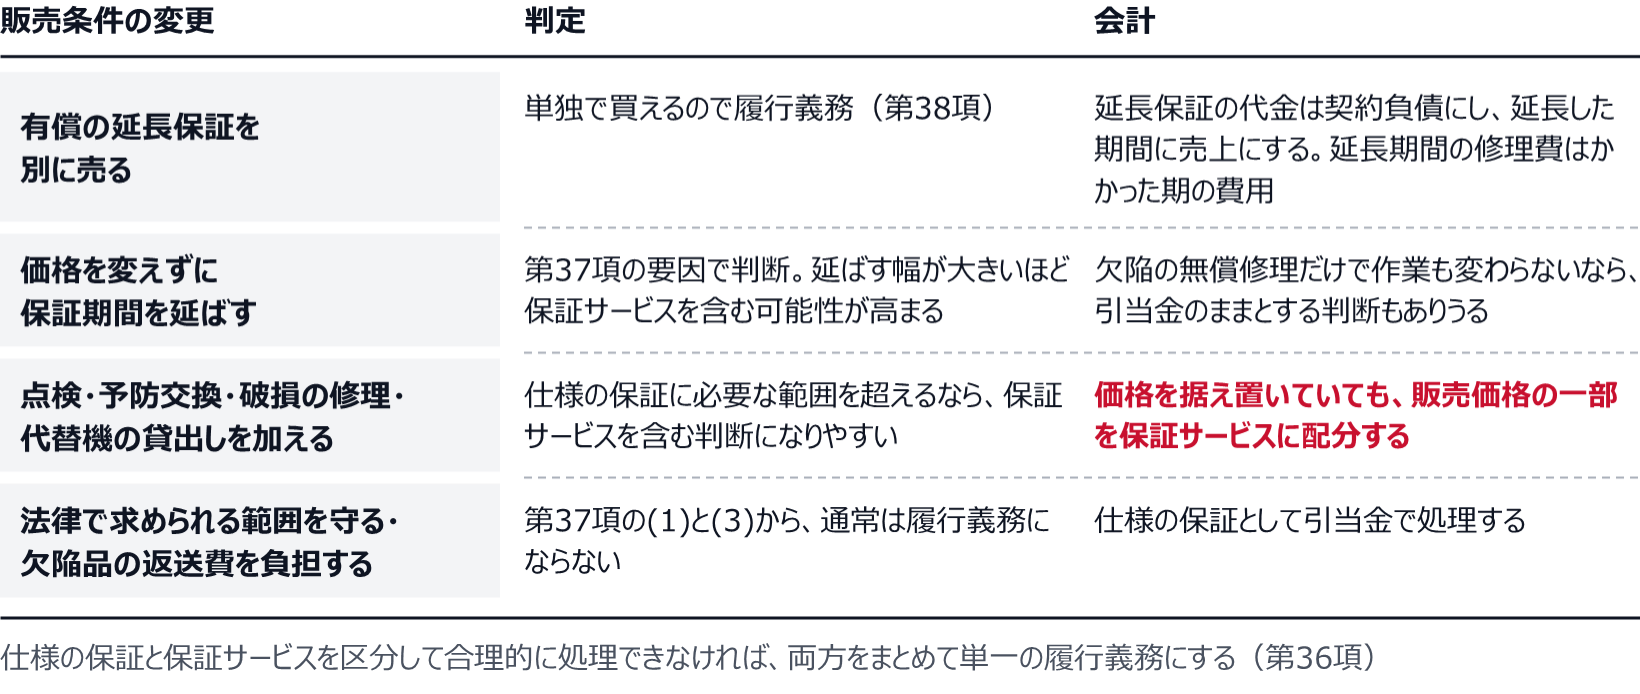
一つ目の型は、有償の延長保証を別に売り出す変更である。第38項により履行義務になるので、販売時の引当金の対象は標準の保証の分に限り、延長保証の代金は契約負債にして延長した期間に売上にする。延長期間の修理費は、かかった期の費用になる。二つ目は、価格を変えずに保証期間を延ばす変更で、第37項の判断になる。延ばす幅が大きいほど保証サービスを含む可能性が高まるが、延ばした期間の約束が欠陥の無償修理だけで作業の内容も変わらないなら、引当金のままとする判断もありうる。
三つ目は、点検、部品の予防交換、破損の修理、代替機の貸出しといった作業を加える変更である。これらが仕様どおりであることの保証に必要な範囲を超えるなら、保証サービスを含む判断になりやすく、価格を据え置いていても販売価格の一部を配分する。四つ目は、法律で求められる範囲の保証を守る、欠陥品の返送費を会社が負担する、といった変更で、第37項の(1)と(3)から通常は履行義務にならず、仕様の保証として引当金で処理する。
三つ目の型には落とし穴がある。第36項は、仕様の保証と保証サービスの両方を含み、それぞれを区分して合理的に処理できないときは、両方をまとめて単一の履行義務として処理し、取引価格の一部を配分するとしている。合理的に区分して処理できない場合は、標準の保証の分まで販売時の引当金から外れ、売上の繰延べに入る。修理の記録を標準の保証と追加分に分けて残せるかは、区分できるかを判断する材料の一つになるので、条件を変える前に品質保証の部門と確かめておく。
点検や破損の修理を加えて保証サービスを含むと判断すれば、価格を据え置いても販売価格の一部を配分する
変更の稟議や価格表の改定の決裁に、経理の判定欄を置くのがよい。判定に要る事実は、経理の手元にはなく、営業と品質保証の部門が持っている。条件を決める段階で次の項目を受け取れば、四つの型のどれに当たるかを適用の開始日の前に決められる。
| 確かめる項目 | 判定のどこに効くか |
|---|---|
| 保証を単独で買えるか(別の価格を付けるか、個別の交渉で付けるか) | 第38項。買えるなら履行義務 |
| 保証の期間と、延ばす前の期間 | 第37項(2)の期間の長さ |
| 約束する作業(欠陥の修理だけか、点検・予防交換・破損の修理・代替機を含むか) | 第37項(3)の作業の内容 |
| 法律で求められている範囲か | 第37項(1)の法律の要求 |
| 標準の保証と追加分を区分して処理できるか(費用を分けて記録できるかも確かめる) | 第36項の区分の可否 |
| 新しい条件を適用する契約と、その開始日 | 引当金の見込み額と配分を切り替える契約の範囲 |
受注のたびに営業から契約の情報を経理へ届ける流れの作り方は、収益認識基準の運用でつまずく原因、契約情報を経理へ届ける流れの作り方で扱った。
引当金は製品群と販売年度ごとの1台あたりの実績で積み、既知の不具合は別に見積る
仕様の保証として引当金に残る部分は、見積りの作り方で精度が決まる。元になるのは、製品群と販売年度ごとの販売台数と、その台に後から生じた保証の費用である。保証期間を終えた販売年度は、累計の発生額を台数で割れば1台あたりの見込み額が出る。保証期間が残っている販売年度の実績には、まだ起きていない分が入っていないので、経過月ごとの実績から未発生の分を補う。
売上高に一定の率を掛ける方法は、価格や製品の構成が安定していれば使える。ただ筆者は、1台あたりの金額で見込み、売上高の率と比べるほうがよいと考えている。修理の費用は台数と故障の起こり方で決まり、販売価格とは連動しない。値上げや値引きで売上高が動いた年や、保証サービスへの配分を始めて製品の売上が小さくなった年に、売上高に掛ける率のままだと、修理の見込みが実態と関係なく動いてしまう。
期末の残高は、保証期間が残っている台について、残りの期間に見込む費用で測る。故障は保証期間の中で均等に起きるとは限らず、引渡しの直後の初期の不具合に偏る製品もある。販売後の経過月ごとの発生の分布を実績から取り、未経過の期間に残る割合を1台あたりの見込み額に掛けると、期末の残高が月の偏りを映す。
実績のない新製品は、似た製品の実績、品質保証の部門の信頼性試験の結果、設計を変えた箇所から当初の見込みを置き、出荷後の実績がたまるにつれて置き換える。市場で特定の不具合が見つかり、対象の製造番号の範囲で一斉に修理や交換をするときは、対象台数、1台あたりの費用、修理や交換を実施する見込みの割合から個別に見積る。同じ費用が実績率の元データにも入っていれば二度見込むことになるので、重なる部分を特定して元データから外す。同じ種類の不具合が今後も起きうるなら、外す範囲は再発の可能性と対象の製品を確かめて決める。
引当金は1台あたりの実績で積み、期末の残高は経過月ごとの発生の分布で測る
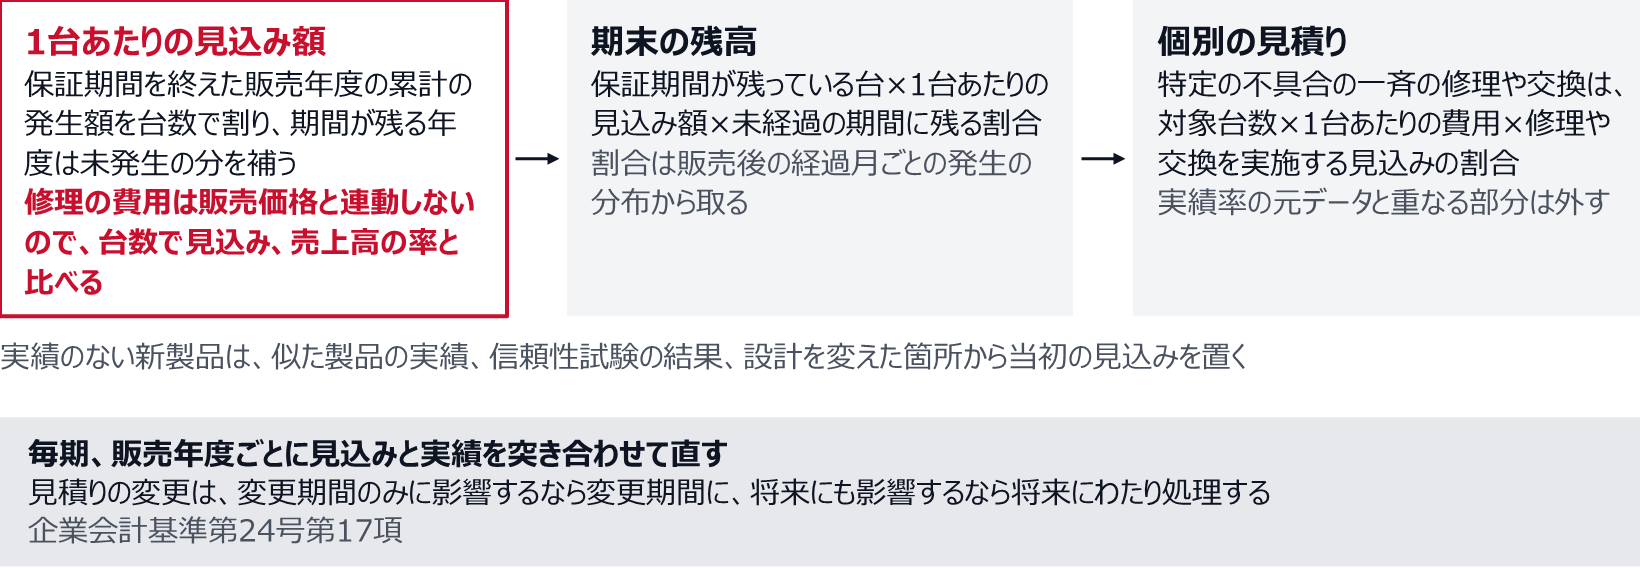
見積りは毎期、販売年度ごとに見込みと実績を突き合わせて直す。企業会計基準第24号第17項は、会計上の見積りの変更は、変更が変更期間のみに影響する場合には変更期間に会計処理を行い、将来の期間にも影響する場合には将来にわたり会計処理を行うとしている。同基準の結論の背景第55項は、過去の財務諸表の作成時に入手可能な情報に基づいて最善の見積りを行っていた場合には、その後の変更による差額は変更や確定の期に計上し、見積りの誤りに起因する場合は過去の誤謬に当たるとしている。突き合わせの手順は見積りの精度を後から検証する方法、引当金と耐用年数のバックテスト、前提を誰が出し水準を誰が決めるかは引当金の見積りの責任分担、前提は事業部・水準は経理・承認は経営で扱った。
保証サービスへの配分は独立販売価格の見積りで決まり、売上の一部が翌期以降へ移る
保証サービスが履行義務になると、取引価格を製品と保証サービスに配分する。第36項と第38項は、配分を企業会計基準第29号「収益認識に関する会計基準」の第65項から第73項に従って行うとしている。配分の比率を決めるのは、それぞれを単独で売るときの価格、つまり独立販売価格である。延長保証を別売りしていれば、その価格が手がかりになる。
単独で売ったことのない保証サービスは、独立販売価格を見積る。適用指針第31項は、見積りの方法として、調整した市場評価アプローチ、予想コストに利益相当額を加算するアプローチ、残余アプローチを挙げている。残余アプローチを使える場合は限られている。
無償で点検を付けるような変更では、予想コストに利益相当額を加算するアプローチが使いやすい。予想コストの元になるのは、引当金の見積りに使う製品群と販売年度ごとの保証の費用と、点検の作業の記録である。引当金の見込み額と保証サービスの独立販売価格は同じ修理の実績から作るので、元データは一つにまとめて持つ。独立販売価格は、その実績にサービスの範囲の違いと利益相当額を加えて見積る。
配分した分は契約負債として貸借対照表に載り、保証の期間にサービスを提供するにつれて売上に振り替える。修理や点検の費用は、販売時に引当金として見込まず、保証サービスの期間のうち実際にかかった期の費用にする。先の研究資料も、有償の保証契約に基づく修理や交換の費用は、製品の販売時には発生していないため引当金を認識せず、有償の保証期間に応じて認識することになると整理していた。
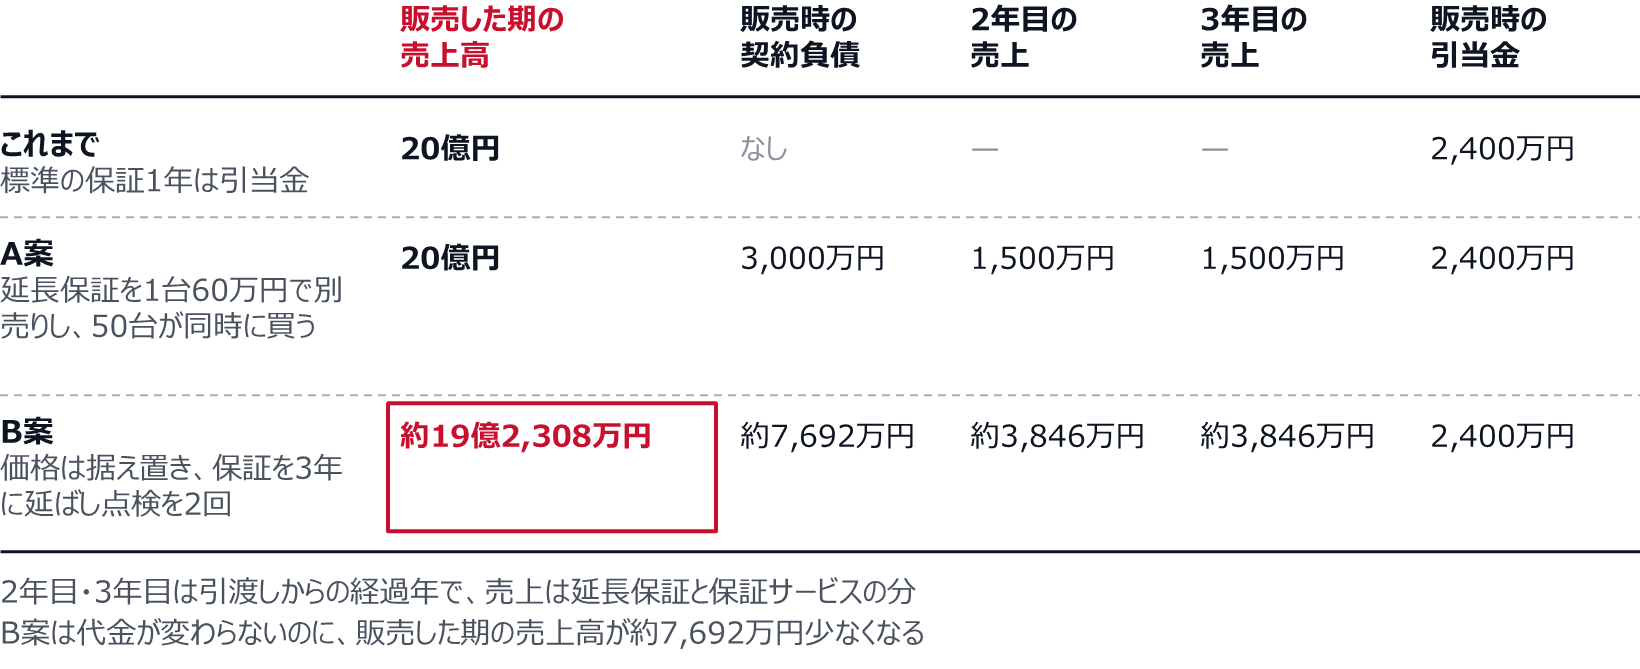
産業用機械を作るX社(3月決算)は、1台2,000万円の機械を年に100台売る。標準の保証は引渡しから1年間、仕様どおりに動かない場合の無償修理で、引当金で処理してきた。製品群と販売年度ごとの実績から、1年目の修理費を1台あたり24万円と見込み、販売時に2,400万円を繰り入れる。営業から、競合に合わせて保証を厚くする案が二つ出た。説明を簡単にするため、この期の100台はすべて期末の直前に引き渡したと置き、2年目、3年目は引渡しからの経過年を指す。
A案は、2年目と3年目の延長保証を1台60万円で別に売る案である。顧客が単独で買えるので、第38項により履行義務になる。50台の顧客が機械と同時に延長保証を買い、代金を受け取ったとすると、3,000万円は販売時に契約負債とし、2年目と3年目に1,500万円ずつ売上にする。延長期間の修理費は、かかった年の費用にする。1年目の保証は変わらないので、2,400万円の引当金を積む。
B案は、価格を2,000万円に据え置いたまま保証を3年に延ばし、2年目と3年目の初めに定期点検を行う案である。点検は欠陥の有無を確かめるためでなく予防の保守として行うもので、仕様の保証を超えると判断し、延ばした2年分の保証と点検を保証サービスとした。単独で売った実績はないため、予想コストに利益相当額を加算するアプローチで独立販売価格を見積った。2年目と3年目の修理費の見込み32万円と点検2回の費用32万円に、利益相当の16万円を足して80万円である。独立販売価格の合計2,080万円は代金の2,000万円を上回るので、その差を値引きとして両方に比例して配分する(企業会計基準第29号第70項)。機械の2,000万円と保証サービスの80万円の比で配分すると、保証サービスは1台あたり約76.9万円、100台で約7,692万円になる。この分は販売時に契約負債とし、2年目と3年目に提供するサービスの内容が同じと置いて、約3,846万円ずつ売上にする。この設例では延長した2年分の保証と点検を一つの履行義務として扱う前提とするが、実際には点検が別個のサービスかを判定する。1年目の保証は区分して処理できると判断し、従来どおり2,400万円の引当金を積む。
販売した期の売上高は、これまでとA案が20億円、B案が約19億2,308万円である。B案は顧客から受け取る代金が変わらないのに、販売した期の売上高が約7,692万円少なくなる。 1年目の保証と保証サービスを区分して合理的に処理できないと判断すれば、3年分の保証をまとめて一つの履行義務にすることになり、1年目の分も引当金でなく売上の繰延べに入る。
税務では、引当金の繰入額2,400万円は損金にならないので、申告書で加算する。期末の引当金の残高2,400万円がすべて将来減算一時差異になり、法定実効税率を30%と置くと、回収可能性があると判断した範囲で繰延税金資産を最大720万円計上する。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例で経営に説明が要るのはB案である。A案は延長保証の代金という新しい入金が契約負債に載るだけで、機械の売上は変わらない。B案は同じ代金のまま販売した期の売上高が減り、繰り延べた分は2年目と3年目に売上になる。予算の売上高や、売上高に連動させている営業の評価の指標を、条件を変える前に直しておかないと、変更の初年度に計画を下回ったように見える。
B案は代金が同じでも、販売した期の売上高が約7,692万円少なくなる
税務では繰入額は損金にならず、繰延税金資産の回収可能性まで見る
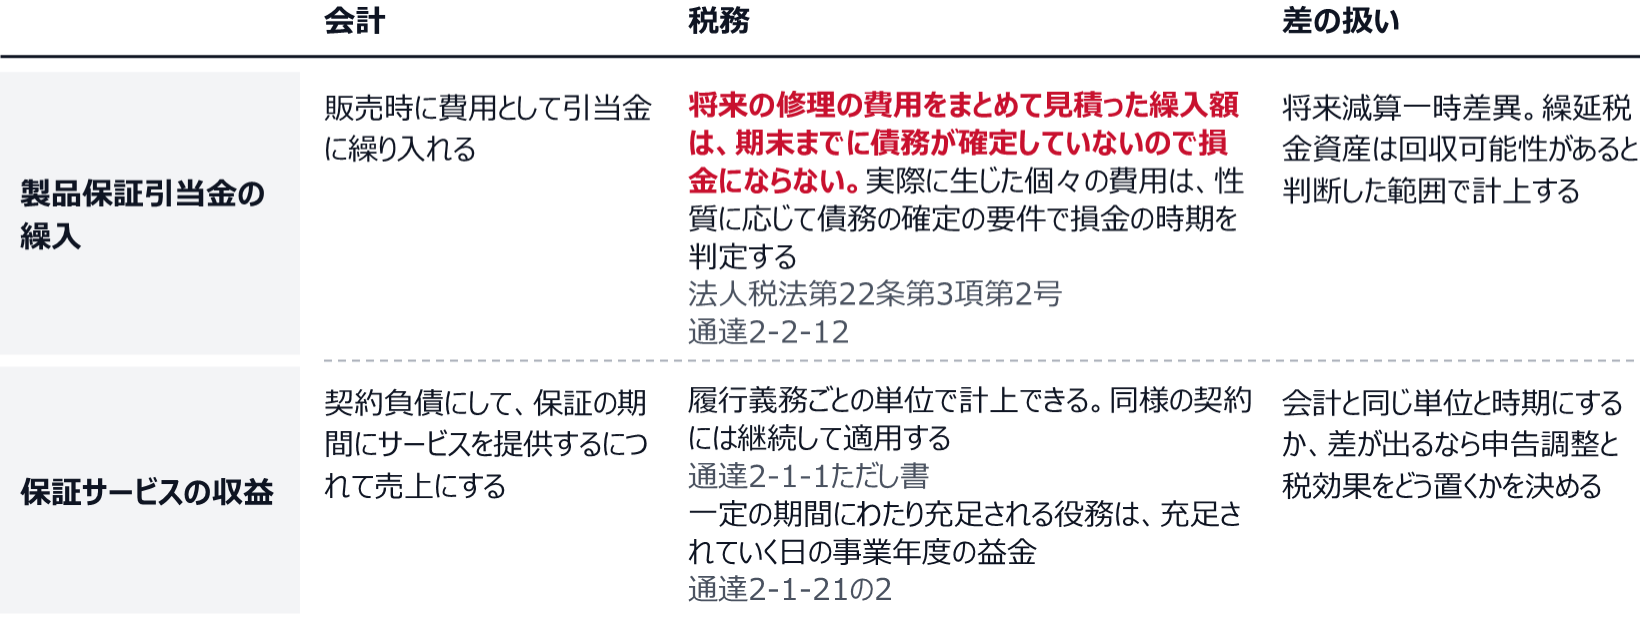
法人税法第22条第3項第2号は、損金の額に算入する販売費、一般管理費その他の費用から、償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除いている。法人税基本通達2-2-12は、債務が確定しているといえる要件として、期末までに債務が成立していること、その債務に基づいて具体的な給付をすべき原因となる事実が発生していること、金額を合理的に算定できることの三つすべてを求める。期末にまだ修理の依頼を受けていない台まで含めて将来の修理の費用をまとめて見積った額は、通常、これらの要件を満たさない。売上原価の見積りを認める通達2-2-1も、販売に関連して発生する費用であっても、単なる事後的費用の性格を有するものは含まれないとしている。このため、製品保証引当金の繰入額は損金にならない。実際に生じた個々の費用は、その性質に応じて債務の確定の要件で損金の時期を判定する。当てはめは、顧問の税理士と確かめておく。
会計上は引当金の残高があり、税務上はそれに当たる負債がないので、差額が一時差異になる。企業会計審議会の「税効果会計に係る会計基準」は、一時差異を、貸借対照表に計上されている資産及び負債の金額と課税所得計算上の資産及び負債の金額との差額と定め、解消するときにその期の課税所得を減額する効果を持つものを将来減算一時差異とする。注解(注2)は、その例に引当金の損金算入限度超過額を挙げている。製品保証引当金は、修理をして損金になる期に課税所得を減らすので、将来減算一時差異に当たる。繰延税金資産を計上できるのは、回収可能性があると判断した範囲に限られる。保証の費用は、販売後の経過月ごとの発生の分布から、いつ損金になるかを見通しやすい。引当金の残高を測るのに使った分布は、一時差異の解消の見込み(スケジューリング)の元になる。そこに、税務で損金になる時期の確認を加える。一時差異を期中に拾う工程は税効果会計の一時差異を期中に拾う工程、スケジューリング表を決算後に作らないで扱った。
売上を繰り延べる側も、税務と時期を合わせておく。通達2-1-1は、収益の額は原則として個々の契約ごとに計上するとしたうえで、ただし書で、一の契約の中に複数の履行義務が含まれている場合には、それぞれの履行義務に係る資産の販売等の単位で「その収益の額を計上することができる」と定め、その適用を受けた場合には同様の契約について継続して適用することに留意するとしている。通達2-1-1の3は、保証が合意された仕様に従っているという保証のみであるときは、その保証は資産の販売等とは別の取引の単位として収益の額を計上することにはならないことに留意する、としている。保証サービスを一定の期間にわたり充足される役務として扱うなら、その収益の額は、通達2-1-21の2により、履行義務が充足されていくそれぞれの日の属する事業年度の益金の額に算入される。会計と同じ単位と時期で益金にするのか、差が出るなら申告調整と税効果をどう置くのかを、条件を変える前に決めておく。
引当金の繰入額は損金にならず、将来減算一時差異になる
よくある質問
収益認識基準を適用すると、製品保証引当金はなくなるのか?
なくならない。適用指針第34項は、仕様どおりであることの保証のみであれば、注解18の引当金として処理すると定めている。そのうえで、仕様の保証を超える保証サービスや単独で買える保証は、引当金に含めずに履行義務として分ける。日本公認会計士協会の2013年の研究資料は、無償の保証期間を過ぎた製品について別途有償の保証契約を結び、その費用を製品保証引当金に含めて販売時に計上している事例を紹介していた。同じような扱いが残っていれば、第38項に沿って見直す。
保証期間を同業より長くしただけでも、保証サービスになるのか?
期間だけでは決まらない。第37項は期間が長いほど保証サービスを含む可能性が高いとするが、法律で求められているか、約束した作業の内容とあわせて判断する。延ばした期間の約束が欠陥の無償修理だけで、作業の内容も変わらないなら、引当金のままとする判断もありうる。その場合も、延長後の期間を前提に1台あたりの見込み額と発生の分布を作り直す。判断の根拠は、条件の変更を決裁する時点で文書にし、監査人と共有しておく。
IFRSを適用している会社でも、判定は同じか?
枠組みは同じである。IFRS第15号はB28項からB33項で保証を扱い、単独で買える保証は別個のサービスとして履行義務とし(B29項)、それ以外の保証はIAS第37号に従って処理するが、仕様の保証に加えてサービスを提供する部分は履行義務とする(B30項、B32項)。判断の三つの要因(B31項)、区分できないときのまとめての処理(B32項)、損害の補償を求める法律や権利侵害の補償の扱い(B33項)も、日本の適用指針と対応している。適用指針の結論の背景第111項は、第112項から第161項がIFRS第15号の会計基準、ガイダンス及び結論の根拠を基礎としているとしている。仕様の保証に係る引当金を、日本基準は注解18で、IFRSはIAS第37号で扱う点が異なる。