第三四半期まで順調だった案件が、期末の実行予算の見直しで一気に赤字に転落する。CFOが理由を聞くと、現場からは「想定より手間がかかっていた」という説明が返る。手間がかかっていたのは半年前からで、そのことは現場も知っていた。 知っていたのに数字が動かなかったのは、悪意でも隠蔽でもない。見積りを据え置くという判断が、どこにも記録されていないからである。 記録が求められない判断は、判断として行われない。そして原価比例法の下では、据え置いた期間の分だけ、損益の振れが改訂した期に集中する。
分母を動かさないかぎり、進捗度は自動で上がる
まず算式に戻る。コストに基づくインプット法を採る場合、進捗度は次の形になる。
原価比例法の進捗度は、二つの数字だけで決まる。片方は自動で積み上がり、もう片方は誰かが動かさないかぎり動かない
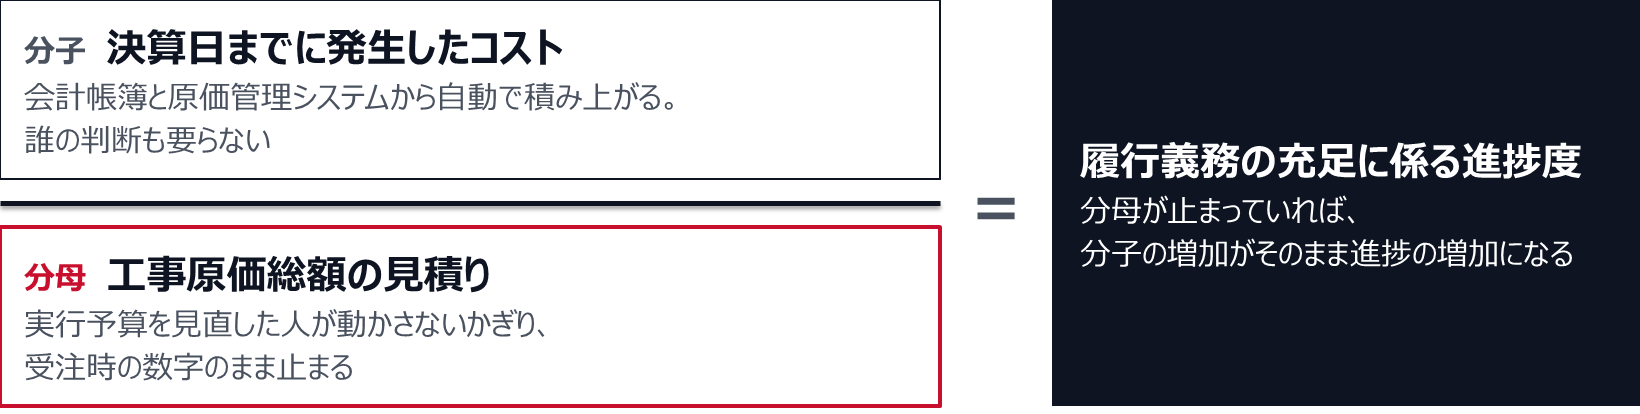
適用指針は、インプット法について 「履行義務の充足に使用されたインプットが契約における取引開始日から履行義務を完全に充足するまでに予想されるインプット合計に占める割合に基づき、収益を認識するものである」(第20項)とし、指標として消費した資源、発生した労働時間、発生したコスト、経過期間、機械使用時間等を挙げている。どの指標を採っても構造は同じで、分母は見積りである。
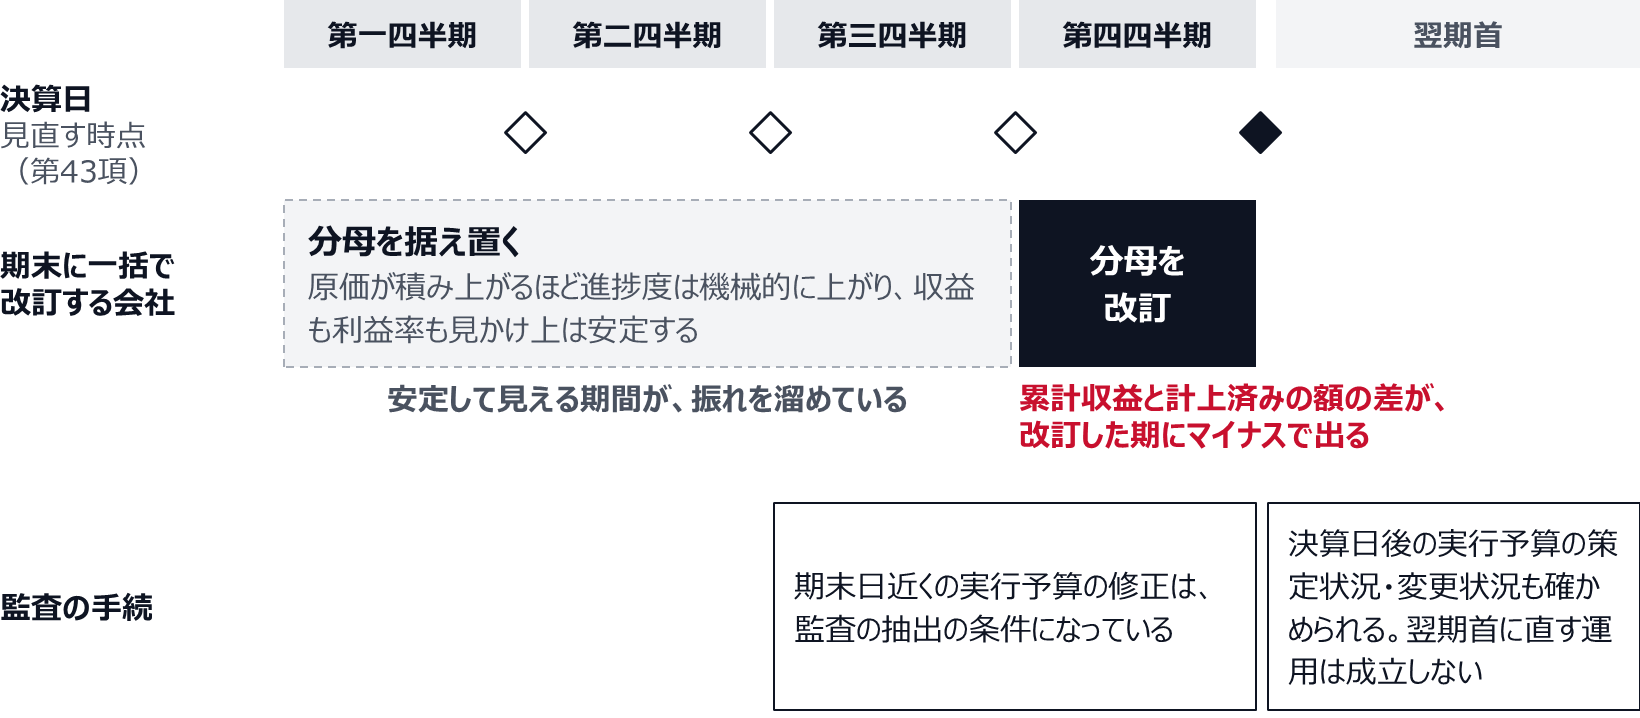
そして分母を動かさない期間が長いほど、改訂したときの金額は大きくなる。工事原価総額を1割引き上げれば、同じ発生原価に対する進捗度はおよそ1割下がる。進捗度が下がるということは、既に計上した収益が過大だったということであり、その差額は改訂した期にマイナスとして出る。 期末に一括で改訂している会社では、この差額が第四四半期に集中する。期末に追加原価がまとめて出てくるように見えるのは、原価が期末に発生しているからではなく、分母が期末にだけ動くからである。
見直しの機会は各決算日にあるのに、期末にだけ分母を動かすと、振れが改訂した期にまとめて出る
「改訂なし」も判断であり、記録に残す
対処は、改訂を早めることではない。改訂の有無を、月次で工事別に宣言させることである。
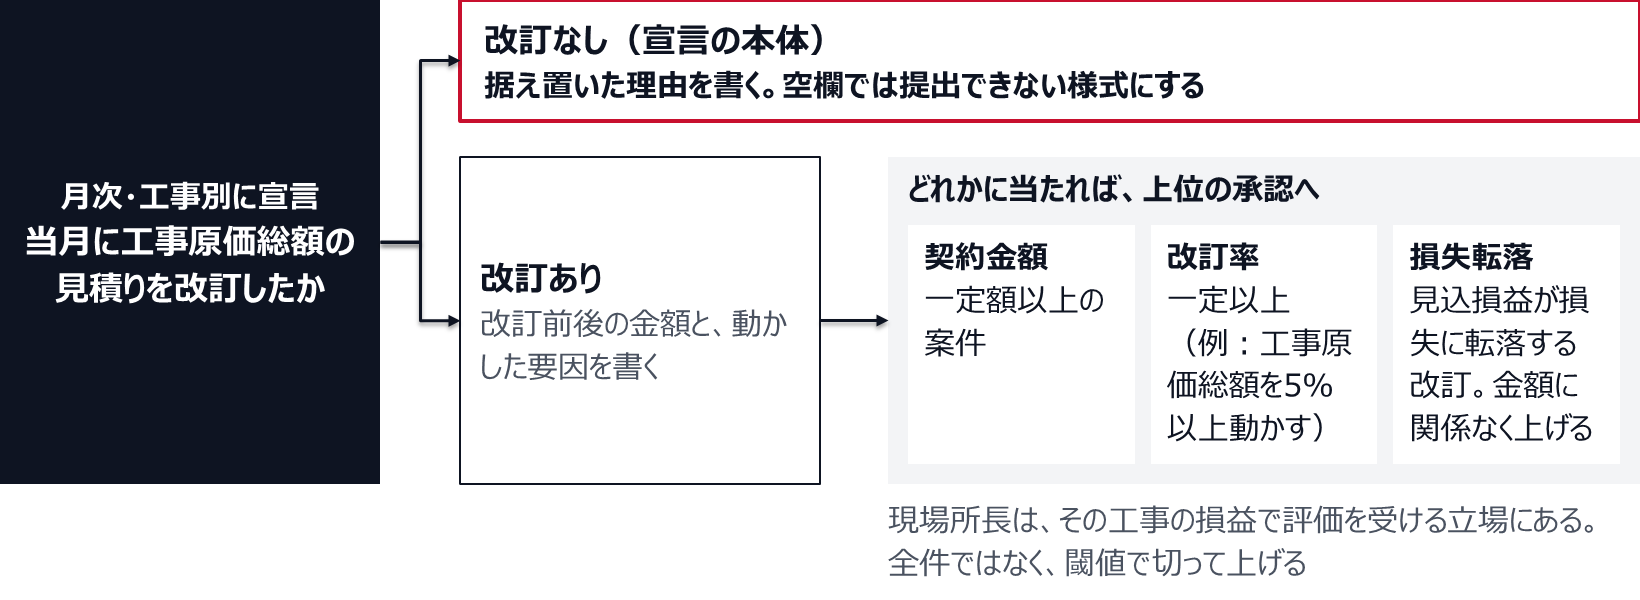
宣言させる項目は三つでよい。第一に、当月に工事原価総額の見積りを改訂したか否か。第二に、改訂した場合は 改訂前後の金額と、動かした要因。第三に、改訂しなかった場合は 据え置いた理由。三つ目が本体である。「変更なし」の欄が空欄のまま提出できる様式では、この工程は機能しない。
この形は、監査人が期末に行う手続をそのまま前倒ししたものである。日本公認会計士協会の監査基準報告書540実務ガイダンス第2号(以下、実務ガイダンス)は、コンピュータ利用監査技法を使った実行予算の検証として、期末日近くで実行予算の修正が行われているものを抽出してその妥当性を検討すること、一定期間を超えても実行予算が策定されていないものを抽出してその妥当性を検討すること、実行予算で考慮されていない発生したコストを抽出してその妥当性を検討することを挙げている。さらに進捗度の検証としては、期末日近くで進捗度が異常な推移となっているものを抽出する手続が挙がっている。期末日近くの改訂は、それ自体が抽出の条件になっている。 期末にまとめて改訂する運用は、監査上の負荷を自分で作っていることになる。
工事原価総額の見積りに関する実証手続としても、同ガイダンスは 実行予算を適時に、かつ、合理的に策定していること、識別された履行義務の進捗に伴い、適時・適切かつ網羅的に実行予算の見直しを行っていることを企業の資料の閲覧等により確かめること、そして 決算日後の実行予算の策定状況及び変更状況を確かめること を挙げる。決算日後の策定状況まで見に来るという点は、実務上重要である。期末に据え置いて翌期首に改訂すれば済む、という運用は成立しない。
発生原価が、進捗を進めていない場合がある
分子の側にも論点がある。発生したコストが、必ずしも進捗度を進めるとは限らない。
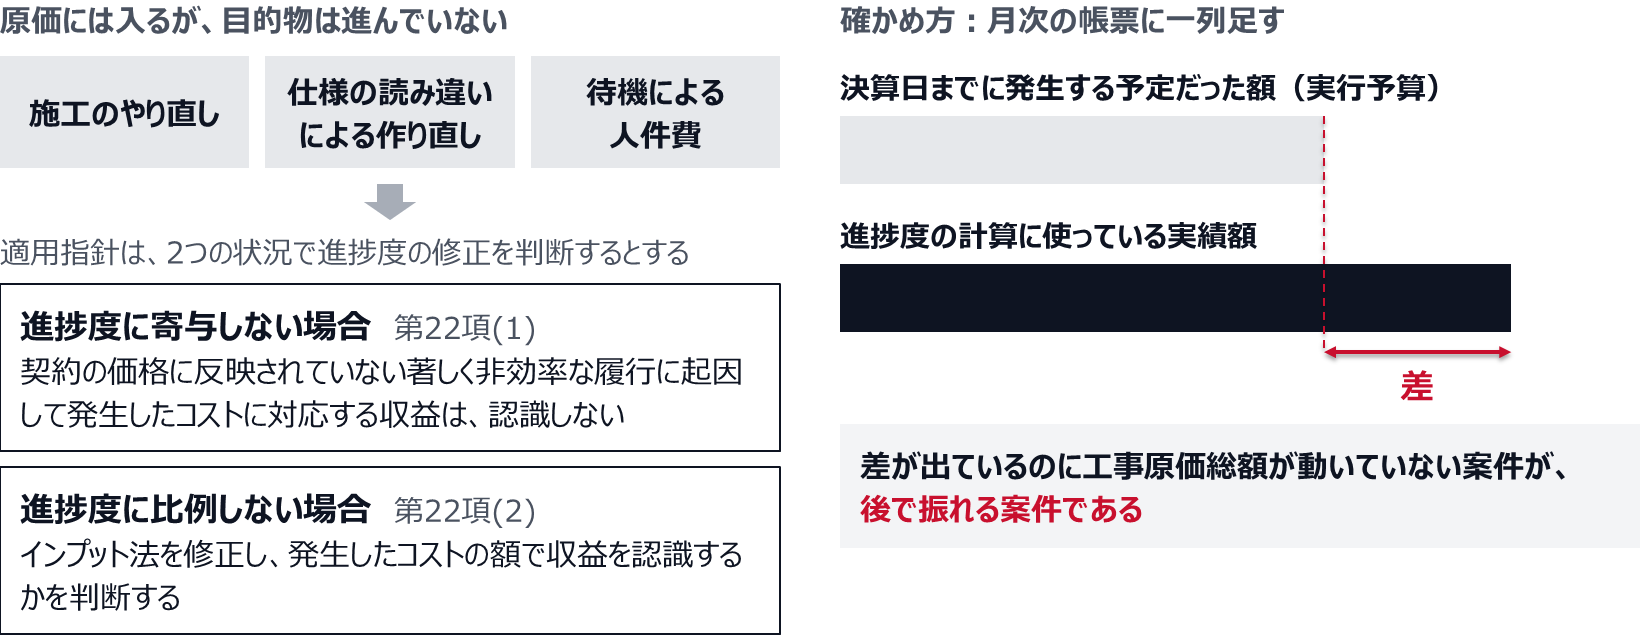
適用指針は、コストに基づくインプット法を使うにあたって、二つの状況で進捗度の見積りを修正するかどうかを判断するとしている。一つは 「発生したコストが、履行義務の充足に係る進捗度に寄与しない場合」で、例として 「契約の価格に反映されていない著しく非効率な履行に起因して発生したコストに対応する収益は認識しない」 と明記している(第22項(1))。もう一つは 「発生したコストが、履行義務の充足に係る進捗度に比例しない場合」で、この場合はインプット法を修正して発生したコストの額で収益を認識するかを判断する(第22項(2))。
この二つを見ていない会社では、手戻りが進捗として計上される。 施工のやり直し、仕様の読み違いによる作り直し、待機による人件費。これらは原価としては帳簿に入るが、目的物は進んでいない。 それでも原価比例法で機械的に計算すれば、進捗度は上がり、収益が立つ。
実務ガイダンスは、この点についても手続を用意している。インプット法を用いた進捗度の実証手続として、施工部門が作成した工程表等による進捗度と履行義務の充足に係る進捗度との比較分析を行い、乖離した理由の妥当性を検討すること、目的物の出来上がった部分に対応して契約金額の請求を行っている場合には、請求状況との比較分析を行うこと、そして 工事原価総額の見積りにおいて決算日までに発生すると見積もられたコストと、進捗度の見積りで用いられるコストとの比較分析を行うこと が挙げられている。
三つ目が最も実務的である。 実行予算は工程ごとの発生時期を持っているはずで、「決算日までにここまで発生する予定だった額」と「実際に進捗度計算に使っている額」を並べれば、差はその場で出る。差が出ているのに工事原価総額が動いていない案件が、後で振れる案件である。 この比較は月次の帳票に一列足すだけで作れる。
手戻りは原価に入るが、目的物を進めない。分子の側は、予定額と実績額を並べて確かめる
承認者を、工事損益の評価を受ける人から上げる
改訂の有無を宣言させると、次に効いてくるのが承認者である。現場所長は、その工事の損益で評価を受ける立場にある。 自分の評価対象である数字を、自分で見積もっている構造になっている。
実務ガイダンスは、工事進行基準を適用している企業の不正事例として、「実現可能性の低い原価低減活動による原価低減を考慮した工事原価総額の不適切な見積り」 を挙げる。あわせて、そこに存在しやすい不正リスク要因として、動機・プレッシャーの側面から 「経営者、工事契約等の管理者、その他の従業員等が売上高、利益等の財務目標(上長から示されたものを含む。)を達成するために、過大なプレッシャーを受けている」 ことを、機会の側面から 「履行義務の内容が多岐にわたるため、主観的な判断や立証が困難な不確実性を伴う工事収益総額、工事原価総額等の重要な会計上の見積りがある」 ことを挙げている。原価低減の織り込みは、嘘をつかずに見積りを甘くできる代表的な項目である。 発生する原価を隠すのではなく、これから減らすと言うだけでよい。
同ガイダンスの付録は、業務プロセスを理解する上での留意事項として、実行予算について 受注時の予算から実行予算承認にいたる手続と策定方法、実行予算の策定期限に関する方針、策定された実行予算の変更や見直しに関する手続、変更方法 がどのように定められているかを挙げる。承認の階層そのものは各社で決めるべき設計事項として置かれている。
決め方は、全件を上に上げるのではなく閾値で切る。上げる条件は三つでよい。 第一に、契約金額が一定額以上の案件。第二に、改訂率が一定以上の案件、たとえば工事原価総額を5%以上動かす改訂。第三に、改訂の結果、当該案件の見込損益が損失に転落する場合。三つ目は金額の大小に関係なく上げる。損失転落の判断は、引当金の計上判断そのものだからである(引当金の見積りの責任分担、前提は事業部・水準は経理・承認は経営)。
改訂の有無を月次・工事別に宣言させ、承認は全件でなく閾値で切って上げる
前年度の実績との突合も、同じ工程に組み込める。実務ガイダンスは、会計上の見積りの確定額又は再見積額と前年度の財務諸表における計上額との差異の理由を特定して理解する手続を挙げ、乖離が生じた場合に、原因を究明し必要に応じて見積方法の修正等の検討が行われていないときには、合理的な見積りが行われていない可能性が高いと述べる。着目点として挙がっているものの一つが、識別された履行義務の変更と関連しない工事原価総額の見積りの修正の頻度 である。契約変更を伴わない見積り修正が多い担当や拠点は、そこだけで見積りの質を疑う材料になる。
期末に出てくる本命は、工事損失引当金である
見積り改訂の遅れが最も高くつくのは、赤字案件である。
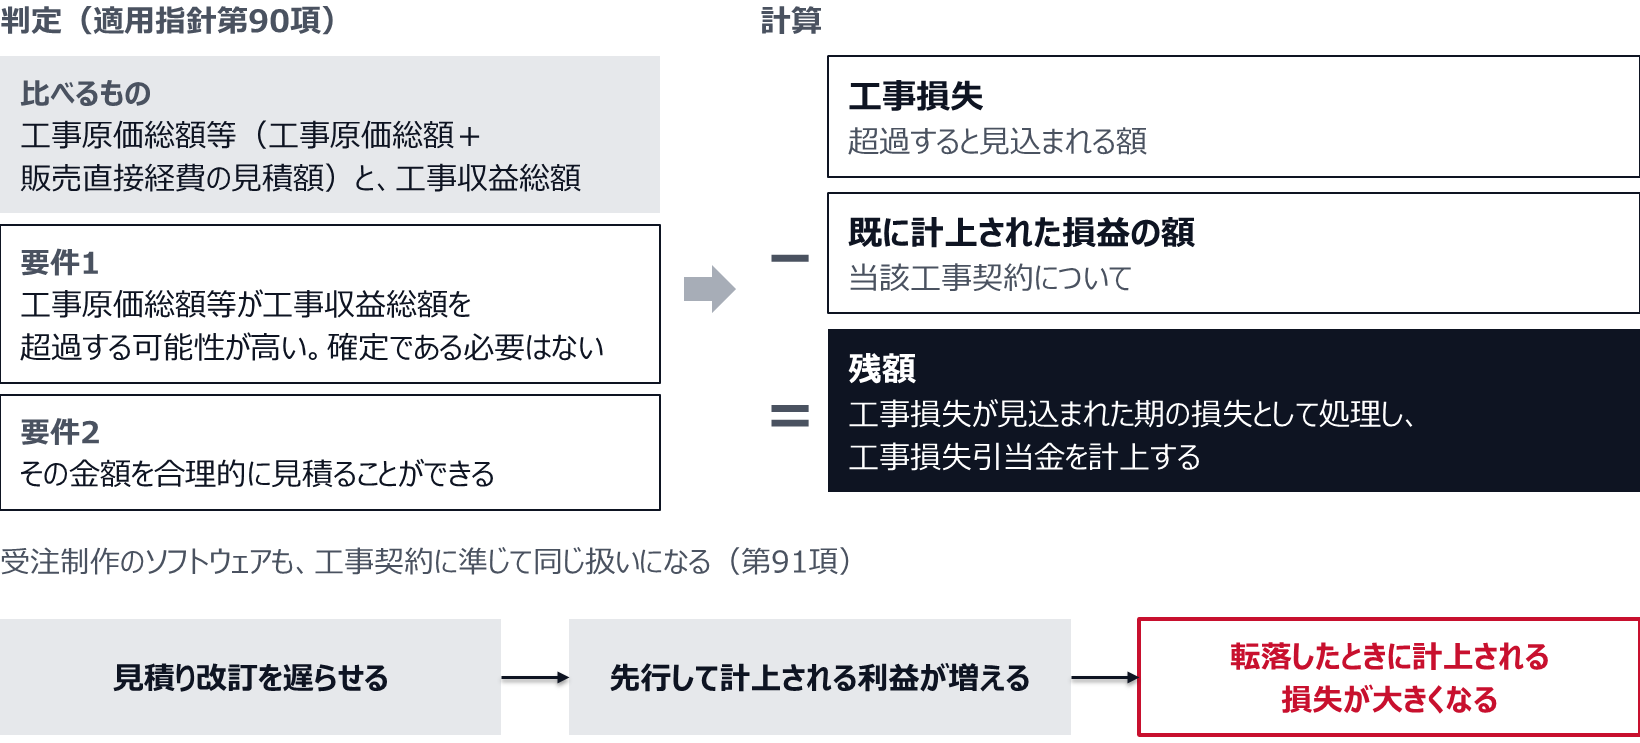
適用指針は、「工事契約について、工事原価総額等(工事原価総額のほか、販売直接経費がある場合にはその見積額を含めた額)が工事収益総額を超過する可能性が高く、かつ、その金額を合理的に見積ることができる場合には、その超過すると見込まれる額(以下「工事損失」という。)のうち、当該工事契約に関して既に計上された損益の額を控除した残額を、工事損失が見込まれた期の損失として処理し、工事損失引当金を計上する」(第90項)と定める。受注制作のソフトウェアについても、工事契約に準じて同じ扱いになる(第91項)。
押さえるべき点が三つある。 第一に、比較の対象が工事原価総額そのものではなく、販売直接経費の見積額を含めた工事原価総額等 であること。現場の実行予算には入っていない費用が、判定には入る。第二に、要件が「超過する可能性が高い」ことであり、確定である必要はないこと。第三に、引当額が超過見込額から 既に計上された損益の額を控除した残額 であることである。進行に応じて先に利益を計上してきた案件では、その利益の取消しを含めた金額が、損失が見込まれた期に一度に落ちる。 見積り改訂を遅らせるほど、先行して計上される利益が増え、転落したときに計上される損失が大きくなる。
実務ガイダンスは、工事損失引当金の実証手続として、工事契約等の収益認識の単位ごとに工事損益が記録された一覧表等を閲覧して計上対象の網羅性を確かめること、工事損失の見積額が、適時・適切に見直しが行われた実行予算等に基づいて合理的に見積もられていることを確かめること を挙げている。「適時・適切に見直しが行われた実行予算等に基づいて」という条件が、ここで効いてくる。 実行予算を月次で見直していない会社は、引当金の見積りの合理性を、そもそも説明できない。
工事損失引当金は、確定を待たずに計上し、既に計上した損益を差し引いた残額を損失が見込まれた期に落とす
税務側の期限は、会計の判断とは別に来る
もう一つ、見積り改訂を月次に置くべき理由がある。税務側には、会計上の判断と無関係に動く強制の仕組みがあるからである。
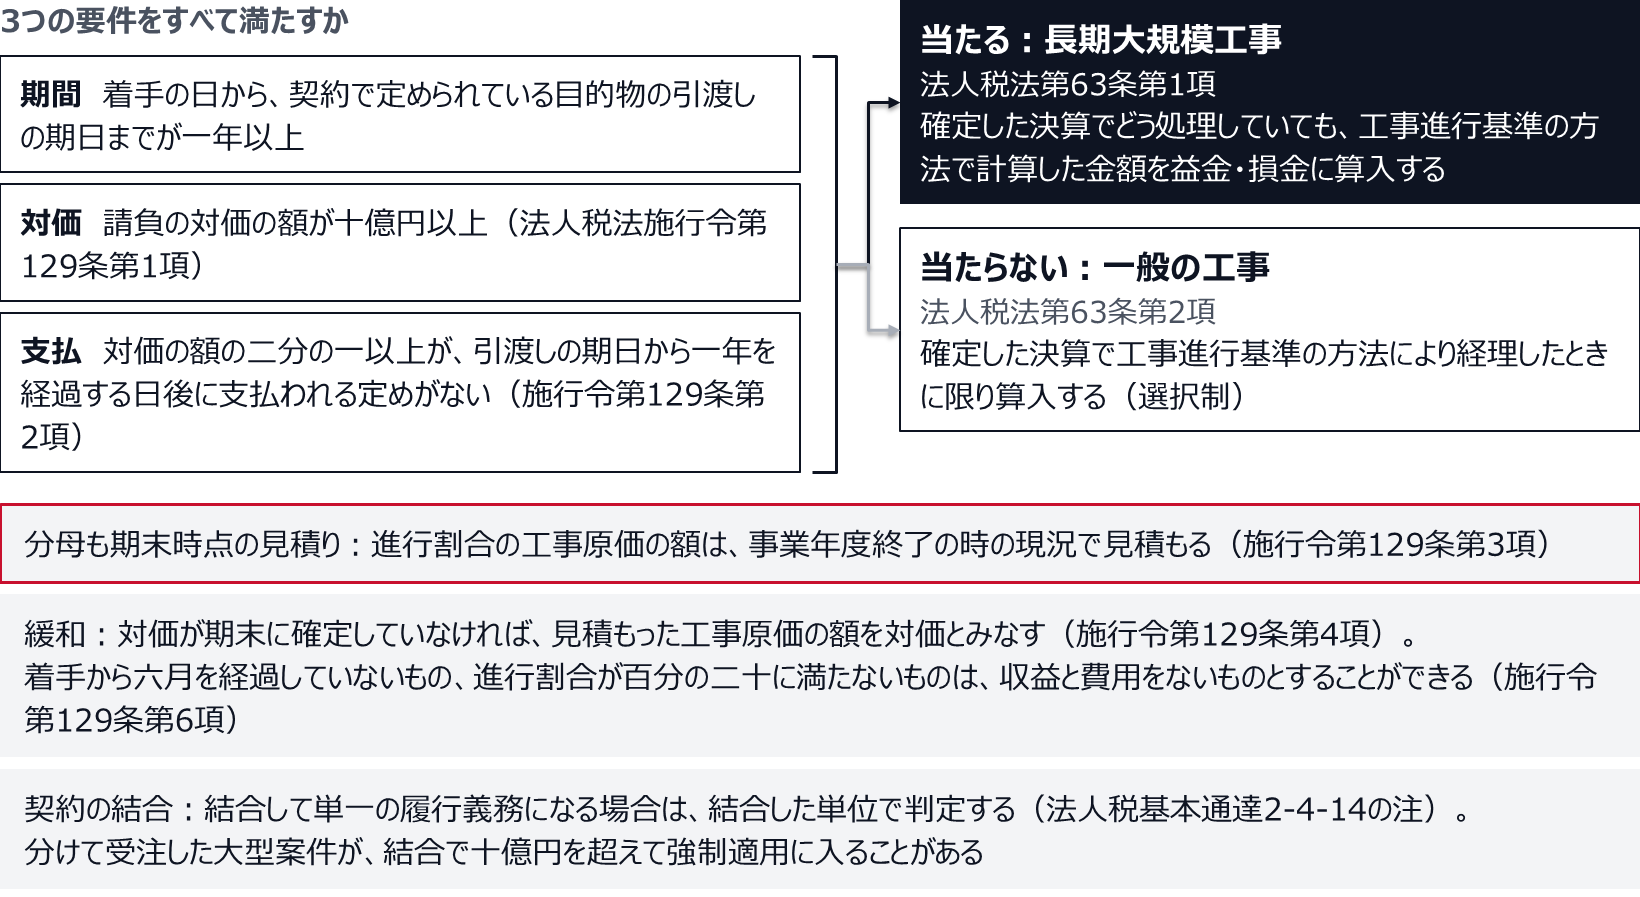
法人税法第63条第1項は、内国法人が 長期大規模工事 の請負をしたときは、着手の日の属する事業年度から目的物の引渡しの日の属する事業年度の前事業年度までの各事業年度の所得の金額の計算上、政令で定める工事進行基準の方法により計算した金額を、益金の額及び損金の額に算入すると定める。「経理したときは」という条件が付いていない。 確定した決算でどう処理していても、税務上は工事進行基準で計算する。これに対して同条第2項の一般の工事は、確定した決算において工事進行基準の方法により経理したときに限り算入するという選択制である。
長期大規模工事の要件は、着手の日から契約で定められている目的物の引渡しの期日までの期間が一年以上であることに加えて、法人税法施行令第129条第1項が 請負の対価の額が十億円以上 の工事とし、同条第2項が 請負の対価の額の二分の一以上が目的物の引渡しの期日から一年を経過する日後に支払われることが契約で定められていないこと を要件としている。
進行割合の定義も政令にある。同条第3項は、進行割合を 「工事原価の額のうちにその工事のために既に要した原材料費、労務費その他の経費の額の合計額の占める割合その他の工事の進行の度合を示すものとして合理的と認められるものに基づいて計算した割合」 とし、ここでいう工事原価の額を 「当該事業年度終了の時の現況によりその工事につき見積もられる工事の原価の額」 と定義する。税務上の分母も、期末時点の見積りである。 会計で分母を動かさなければ、税務でも動かないことになる。
政令には緩和も置かれている。同条第4項は、請負の対価の額が期末に確定していない場合、その時の現況により見積もられる工事原価の額を請負の対価の額とみなす と定める。収益と原価が同額になるため、その期の工事利益はゼロになる。同条第6項は、着手の日から六月を経過していないもの、又は進行割合が百分の二十に満たないもの については、当該事業年度の収益の額及び費用の額を ないものとすることができる とする。着手したかどうかの判定は、工事の内容を完成するために行う一連の作業のうち重要な部分の作業を開始したかどうか によるものとされ、工事の設計に関する作業が重要な部分の作業に該当するかどうかは法人の選択 による(同条第7項)。
さらに複数契約の扱いとして、国税庁の説明によれば、契約を結合して単一の履行義務となる場合には、結合した単位で長期大規模工事に該当するかどうかを判定する(法人税基本通達2-4-14の注)。契約を分けて受注している大型案件が、結合したとたんに十億円を超えて強制適用に入ることがある。 会計側の収益認識単位の決定が、そのまま税務の適用区分を動かす。
長期大規模工事に当たると、確定した決算での経理にかかわらず、税務上は工事進行基準で計算する
工事原価総額の見積り改訂で決める三つ
第一に、月次で工事別に、改訂したかしていないかを宣言させる。 収益認識会計基準第43項は進捗度を各決算日に見直すことを求め、変更する場合は会計上の見積りの変更として処理するとしている。原価比例法では分母を据え置くかぎり進捗度は分子に比例して機械的に上がるため、据え置きは中立ではなく、進捗を実態より速く進める方向にだけ働く。 様式には「据え置いた理由」の欄を置き、空欄で提出できないようにする。日本公認会計士協会の実務ガイダンスは、期末日近くで実行予算の修正が行われているもの、一定期間を超えても実行予算が策定されていないもの、期末日近くで進捗度が異常な推移となっているものを抽出する手続を挙げており、決算日後の実行予算の策定状況及び変更状況まで確かめるとしている。期末に据え置いて翌期首に直す運用は成立しない。
第二に、分子の側も見る。 適用指針第22項は、発生したコストが進捗度に寄与しない場合について、契約の価格に反映されていない著しく非効率な履行に起因して発生したコストに対応する収益は認識しないとし、進捗度に比例しない場合についてはインプット法の修正を判断するとしている。手戻りと待機は原価には入るが、目的物を進めない。 実行予算が持っている「決算日までに発生する予定だった額」と、進捗度計算に使っている実績額を並べる一列を月次の帳票に足す。差が出ているのに工事原価総額が動いていない案件が、後で振れる案件である。
第三に、承認者を上げる閾値を決め、損失転落は金額に関係なく上げる。 現場所長はその工事の損益で評価を受ける立場にあり、実務ガイダンスは不正事例として、実現可能性の低い原価低減活動による原価低減を考慮した工事原価総額の不適切な見積りを挙げている。契約金額、改訂率、損失転落の三条件で切る。適用指針第90項は、工事原価総額等が工事収益総額を超過する可能性が高くその金額を合理的に見積ることができる場合に、超過見込額のうち既に計上された損益の額を控除した残額を、工事損失が見込まれた期の損失として処理するとしており、先行して利益を計上してきた案件ほど、転落した期に落ちる金額は大きくなる。 そして長期大規模工事は法人税法第63条第1項により、確定した決算での経理を問わず工事進行基準で益金・損金に算入される。要件は引渡期日までの期間が一年以上、請負対価十億円以上、対価の二分の一以上が引渡期日から一年経過日後に支払われる定めがないこと。税務上の進行割合の分母も、期末時点の見積工事原価である。
売上高520億円のプラントエンジニアリング会社で、期末の四半期に工事損益が毎年大きく振れていた。過去四期の実績を見ると、第四四半期に計上された工事損失引当金が、通期の営業利益の3割から6割に相当している。CFOが案件別に遡って調べたところ、工事原価総額の見積りが期中に一度も改訂されていない案件が、進行中案件の6割を占めていた。 改訂されている案件も、その大半が期末月に集中していた。着手したのは、月次の工事別報告に一列足すことである。列の名前は「当月の工事原価総額改訂」で、選択肢は改訂ありと改訂なしの二つ、改訂なしを選んだ場合は理由の入力を必須にした。この一列を入れた翌月、それまで年に一度も動かなかった案件のうち三分の一で改訂が発生している。 現場が新しい情報を得たわけではない。据え置きの理由を書けと言われて初めて、書けないことに気づいた案件が動いた。次に着手したのが、実行予算の工程別の発生予定額と実績の比較である。実行予算には工程ごとの発生時期が入っていたが、進捗度の計算では総額しか使っていなかった。決算日までに発生する予定だった額と、進捗度計算に使っている実績額を並べたところ、両者が20%以上乖離している案件が十四件出た。 うち九件は、実績が予定を大きく上回っていながら工事原価総額が据え置かれていた案件で、後の改訂で全件が下方修正になっている。残る五件は逆に実績が予定を下回っており、こちらは調査の結果、外注先からの請求が締切の関係で翌月に回っていただけだった。同じ乖離でも、意味が正反対である。 承認の階層も変えている。それまで工事原価総額の改訂は現場所長の決裁で完結していたが、契約金額十億円以上、改訂率5%以上、損失転落のいずれかに該当する場合は事業部長の承認を要することにした。該当したのは進行中案件のうち二割弱で、全件を上げる案は初期に検討して落としている。 二年目の期末、第四四半期に計上した工事損失引当金は通期営業利益の1割強まで下がった。損失そのものが減ったわけではなく、第一・第二四半期に分散して出るようになった結果である。経理部長の言葉が残っている。赤字案件の数は変わっていない。変わったのは、赤字だと分かる時期のほうだった、と。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。