受注生産の工場で案件ごとの採算が出ないとき、筆者が最初に確かめるのは、原価がどの単位に集まっているかである。個別原価計算では、原価は製造指図ごとに集まる。ところが、経営と営業が採算を見たいのは、顧客と価格を約束した1台や1式の単位で、工場は段取りや部品の共通化の都合で指図を切る。二つの単位がずれたままでは、予定配賦の差異をどこに置くか、仕様変更の原価をどう分けるか、期末に完成していない指図をいくらで評価するかも決まらない。筆者は、指図の切り方から期末の評価までを、採算を見る単位から逆算して決めるべきだと考えている。この記事は、製造業の受注生産で案件ごとの採算を出したい経理財務の責任者に向けて、その決め方を示す。個別原価計算の計算手順の入門は扱わない。
- 採算は、価格が決まっている受注明細の単位で見る。製造指図は工場の都合で切ってよいが、すべての指図に、原価を寄せる受注明細か、寄せない理由の種類を持たせる。
- 間接費は部門別の予定配賦率で配る。製造間接費配賦差異は案件に戻さず、予算差異と操業度差異に分け、原因に応じて部門や全社で持つ。財務会計では、原価計算基準47が差異を原則として当年度の売上原価に賦課するとしている。
- 期末に完成していない指図は、契約価格から完成までの見積原価などを引いた額と比べて評価する。一定の期間にわたり収益を認識する受注明細は、進捗度に応じて原価を売上原価にするので、評価の考え方が変わる。
案件の採算が出ないときは、まず受注明細と製造指図の単位のずれを疑う
個別原価計算が原価を集める単位は、製造指図である。原価計算基準31は、個別原価計算を「種類を異にする製品を個別的に生産する生産形態に適用する」とし、特定製造指図書について直接費と間接費を集計して、製品原価は指図書に含まれる製品の生産が完了した時に算定すると定めている。指図をどう切るかが、そのまま原価の見える単位になる。
採算を見る側の単位は違う。顧客と仕様と価格を約束した1台、1式、1ロットを、この記事では受注明細と呼ぶ。採算は売上と原価の差なので、価格が付いている受注明細より細かい単位には独立した価格がないことが多く、採算を見るには売上を配分する決まりが別に要る。
ずれは、三つの型に分けられる。一つ目は、1つの受注明細を、機械加工、溶接、組立、試運転と工程ごとの指図に分ける型である。指図を受注明細に合算する規則がないと、採算は経理が表計算で組み直すことになる。二つ目は、複数の受注明細の部品を1つの指図でまとめて作る型で、段取りを減らすためのまとめ生産で起きる。受注明細ごとの原価は、数量や作業時間で分けない限り出てこない。
三つ目は、どの受注明細にも結びつかない指図である。共通部品の先行手配、試作、仕損の補修がこれにあたる。基準31も、試作や仕損品の補修を特定指図書を発行して行う場合は、個別原価計算の方法で原価を算定するとしている。これらの原価を受注明細に入れるのか、部門の費用にするのかが決まっていないと、案件の原価から漏れるか、別の案件に紛れ込む。
ずれ自体は悪いものではない、と筆者は考えている。段取りや部品の共通化のために指図を分けるのは生産の側の合理的な判断で、採算の都合で1受注1指図に縛れば、今度は生産の効率が落ちる。決めるべきなのは、ずれを受注明細に戻す規則のほうである。
受注明細と製造指図のずれは三つの型に分かれ、どの型でも指図に寄せ先を持たせる
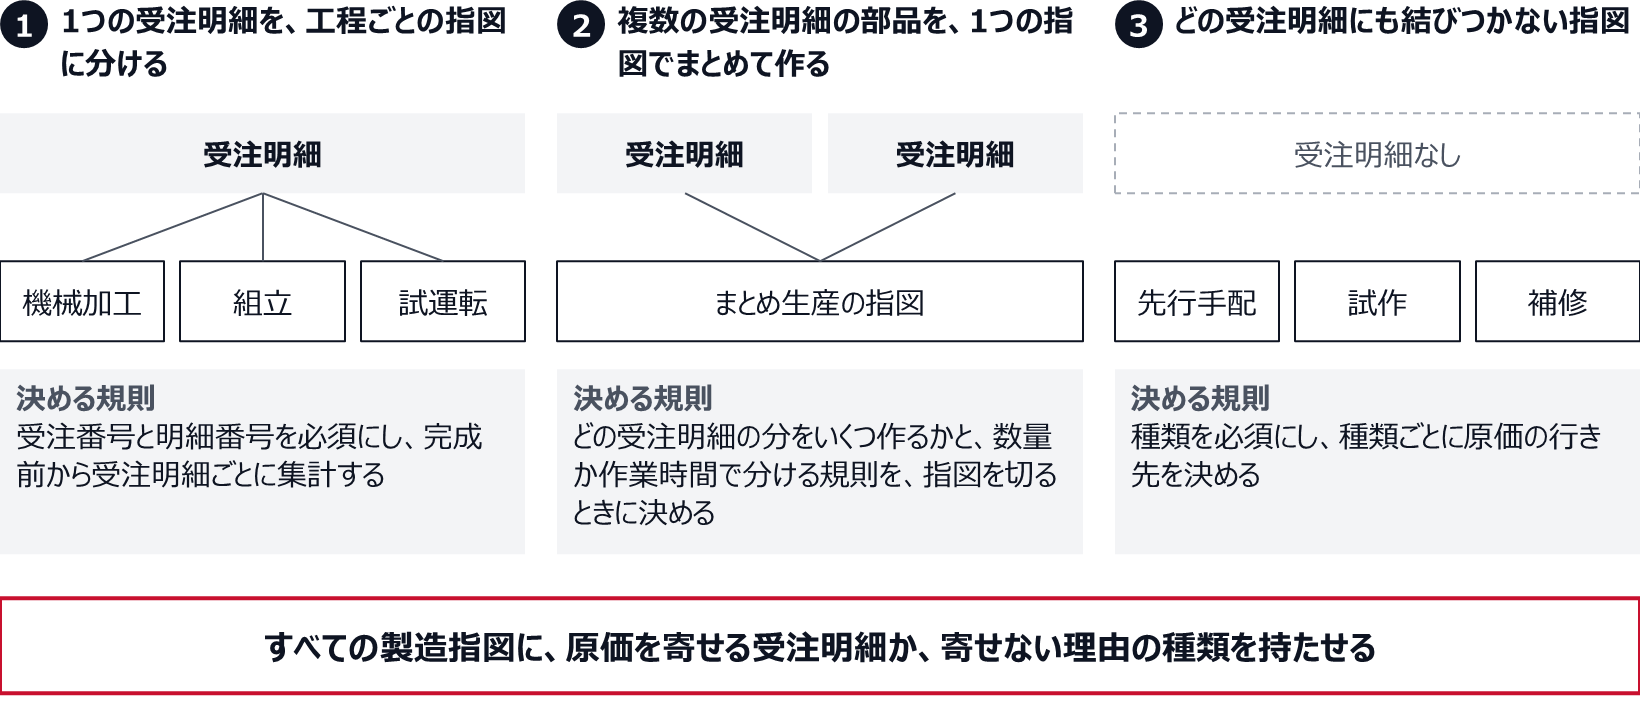
製造指図は工場の都合で切り、原価を寄せる受注明細か種類を必ず持たせる
規則は、指図の種類ごとに一つずつ置く。受注明細に固有の部品、最終組立、試運転の指図には、受注番号と明細番号を必須の項目として持たせ、未完成のうちから原価を受注明細ごとに集計できるようにする。まとめ生産の指図は、どの受注明細の分をいくつ作るかの対応と、原価を数量か作業時間で分ける規則を、指図を切るときに決めておく。分け方を後から決めると、赤字の案件に原価を寄せない分け方を選ぶ余地が生まれる。
共通部品は、受注明細の指図から切り離し、在庫品として管理するほうが扱いやすい。繰り返して作る部品は総合原価計算で原価を持ち、受注明細の指図には払い出した材料費として入れる。標準原価のような一定の単価で払い出せば、共通部品の原価のぶれは部品の原価差異として工場で管理され、案件の採算から切り離せる。実際原価で払い出すなら、ぶれも案件の原価に入る。
どの受注にも結びつかない指図には、試作、補修、先行手配といった種類を必須にし、種類ごとに原価の行き先を決める。補修は後で述べる仕損費の扱いになり、先行手配は受注が決まった時点で受注明細に付け替える。付け替えの期限を決めておかないと、受注に至らなかった先行手配の原価が仕掛品に残り続ける。試作は、会計上の研究開発費にあたるかを先に判定し、特定の受注品のための試作は、採算表では受注明細ごとにも集計しておく。
原価を集める器そのものの選び方、たとえばSAPで内部指図とWBSのどちらを使うかは、SAPのプロジェクト採算管理の実務、内部指図とWBSで見積と実績の軸をそろえるで扱った。人が動いて売上が立つプロジェクト型の事業の採算は、プロジェクト型事業の採算管理、工数原価と稼働率で受注前に赤字案件を止めるにある。
間接費は部門別の予定配賦率で配り、配賦基準は部門ごとに選ぶ
原価計算基準33は、個別原価計算の間接費を、原則として部門間接費として各指図書に配賦し、原則として予定配賦率を用いるとしている。予定配賦率は、部門の間接費の予定額を、同じ期間の予定配賦基準で割って求める。分母の予定操業度について、基準は「技術的に達成可能な最大操業度ではなく、この期間における生産ならびに販売事情を考慮して定めた操業度」と書く。操業度は、直接作業時間、機械運転時間、生産数量など、間接費の発生と関連のある物量で表し、原則として部門ごとに測る。
この部門別の定めが効くのは、受注生産では案件ごとに工程の通り方が違うからである。加工の多い装置もあれば、組立と調整に時間のかかる装置もある。工場全体で一つの率、たとえば直接作業時間1時間あたりの率で配ると、機械加工の設備の償却や保守の費用が、機械をほとんど使わない案件にも作業時間に比例して乗る。機械加工部門の間接費は機械運転時間で、組立部門の間接費は直接作業時間で配れば、案件ごとの間接費は工程の通り方に沿って変わる。人と機械の作業が一体で、直接労務費と間接費を分けにくい工程なら、基準34のとおり加工費として部門別に計算し、指図に配る方法もある。後の設例では、率と配賦基準を部門別に分けると、二つの案件の黒字と赤字が入れ替わる。
予定の率を使う理由は、受注生産では見積との比較にある、と筆者は考えている。実際の率で配ると、同じ仕事でも作った月の操業度で原価が変わり、月末まで原価が決まらない。見積に使った率と配賦の率が同じなら、配賦率の動きを除いて、見積と実績の差を作業時間や材料の差として読みやすくなる。間接費の配賦の精度をどこまで上げるかは、ABC(活動基準原価計算)を導入すべき会社の条件と、時間主導型ABCという現実解で扱った。率を分けても案件の順位が変わらないなら、部門を細かく分ける手間をかけなくてよい。
製造間接費配賦差異は案件に戻さず、予算差異と操業度差異に分けて持ち先を決める
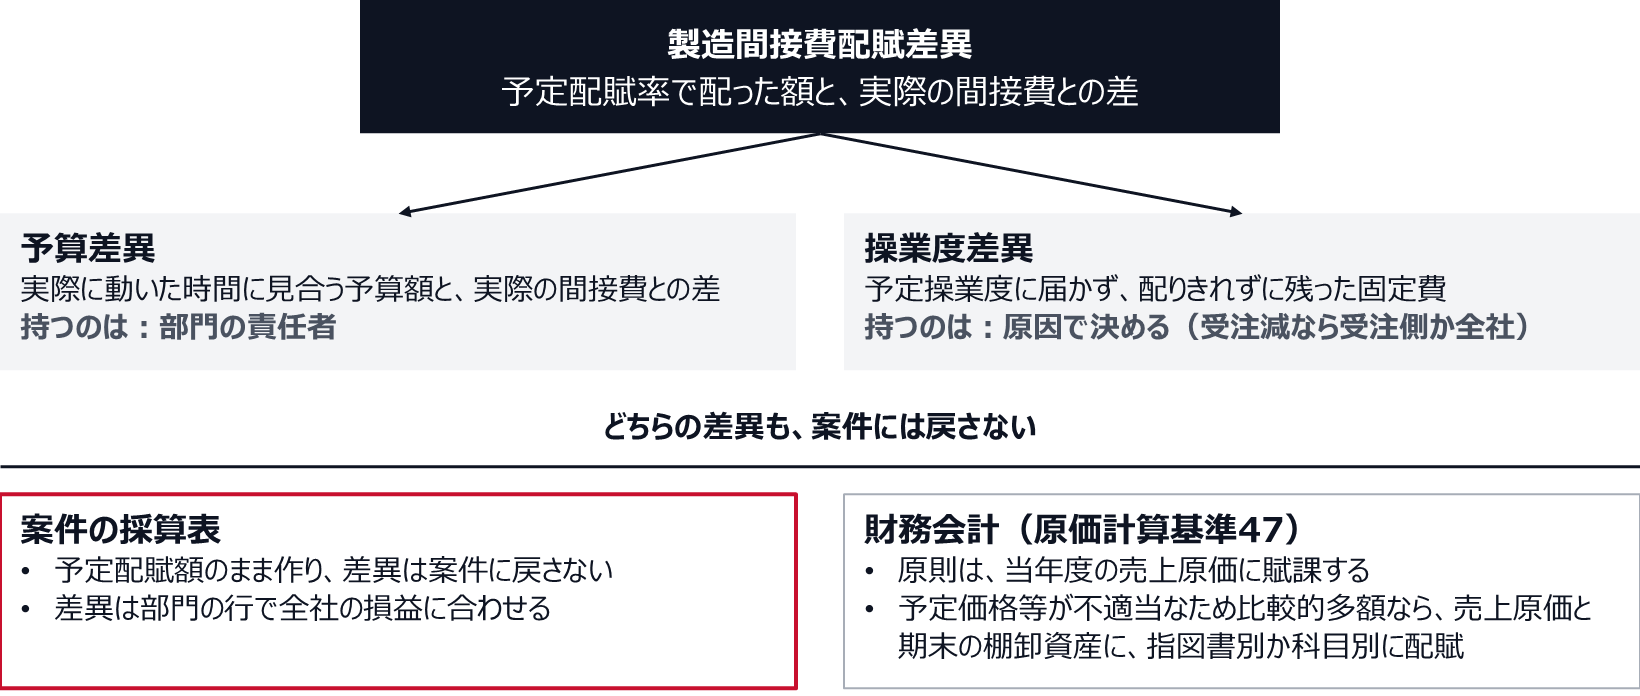
予定配賦率で配ると、配った額と実際の間接費には差が出る。基準45は、この差を製造間接費配賦差異と呼び、「製造間接費を予定配賦率をもつて製品に配賦することによつて生ずる原価差異」で、一期間の配賦額と実際額との差額として算定するとしている。
固定費と変動費を分けて部門の予算を組んでいれば、この差異は二つに分けて読める。基準33も、予定配賦率を固定間接費と変動間接費の予定額に分けて求める方法を示している。一つは、実際に動いた時間に見合う予算額と、実際の間接費との差である。部門が予算より多く使ったか、節約したかを表すので予算差異と呼ばれ、部門の責任者が説明する。もう一つは、実際の操業度が予定操業度に届かなかったために配りきれず残った固定費で、操業度差異と呼ばれる。予定を上回って動けば、有利な差異になる。操業度差異の持ち先は、原因を見てから決める。受注の減少が原因なら、受注と生産計画を決める側か全社で持つ。設備の停止や部材の不足でも、根本の原因と、どの部門が管理できたかを確かめてから持ち先を決める。
どちらの差異も、案件には戻さない。操業度差異を案件に戻すと、閑散期に作った案件ほど原価が高く、繁忙期に作った案件ほど安く見える。どの月に作るかは受注の時点では分からないので、見積と実績の比較が崩れる。稼働が落ちた分を製品の原価に乗せない考え方は、遊休キャパシティのコストは製品原価に乗せない、稼働低下で単価が上がる問題の解き方で扱った。
財務会計の処理を定めた原価計算基準47も、原則は売上原価への賦課である。基準47は、原価差異を、材料受入価格差異を除き、原則として当年度の売上原価に賦課するとしている。予定価格等が不適当なため比較的多額の差異が生じた場合に限り、売上原価と期末の棚卸資産に配賦し、個別原価計算では指図書別に配賦するか、科目別に配賦するかのどちらかによる。指図書別を選ぶなら、期末に未完成の指図ごとに差異を載せる計算と、指図ごとの配賦額のデータが要る。科目別なら、売上原価と期末の仕掛品・製品の科目ごとに配る。例外を使う条件の決め方は、原価差異の期末処理、売上原価への賦課と在庫への配賦で工場の成績はどう変わるかに書いた。
案件の採算表は予定配賦額のまま作り、差異は部門の行で全社の損益に合わせる。 案件に差異を戻さないのは管理会計についての筆者の提案で、基準47が求めているものではない。財務会計で期末の在庫に差異を配っても、その金額は案件の採算表に入れず、全社の調整として持ち、翌期以降に払い出されたときも同じ調整の行で受ける。採算表と全社の損益を二段に分けておけば、期末の処理の選び方で案件の黒字と赤字が入れ替わることはない。
製造間接費配賦差異は予算差異と操業度差異に分け、どちらも案件には戻さない
仕様変更で指図を分けるかは、代金を増やすかと変更の原因で決める
作っている途中で仕様が変わったとき、指図を分けるか、同じ指図に入れるかは、代金を増やす変更かどうかと、変更の原因で決める。
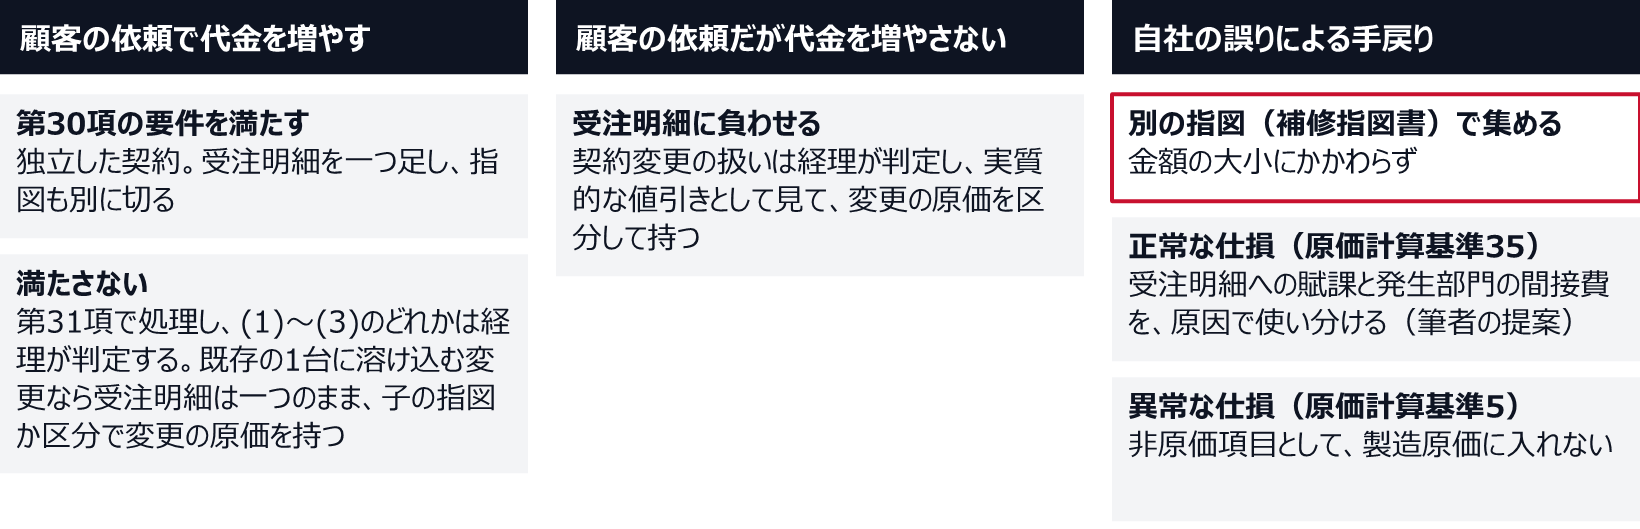
顧客の依頼で機能や付属品が加わり、代金を増やす変更では、契約の扱いが目安になる。収益認識に関する会計基準の第30項は、別個の財又はサービスの追加により契約の範囲が拡大され、かつ、追加分の独立販売価格に適切な調整を加えた金額分だけ価格が増額される場合、その契約変更を独立した契約として処理するとしている。この場合は受注明細を一つ足し、指図も別に切って、採算を別に見る。会計基準は指図の切り方を定めていないが、収益を別に認識する単位で原価も分けておけば、採算の単位がそろう。範囲の変更は承認されたが価格がまだ決まっていない変更は、第29項により取引価格の変更を見積もる。価格が決まるまでの間も、変更の原価は分けて集めておく。
第30項の要件を満たさない変更は、第31項により、まだ移転していない財又はサービスが、既に移転したものと別個かどうかで処理が分かれる。別個なら既存の契約を解約して新しい契約を結んだと仮定し、別個でなく、部分的に充足されている単一の履行義務の一部なら既存の契約の一部と仮定し、両方を含めば組み合わせる。どれにあたるかは経理が判定する。変更が既存の1台の中に溶け込む場合は、受注明細は一つのままにし、変更の番号を付けた子の指図を切るか、同じ指図の中で変更の原価を区分して持つ。分けておかないと、変更にいくらかかったかを示せず、次に同じ顧客と変更の価格を話すときの根拠が残らない。
顧客の依頼による変更でも、代金を増やさないと決めることがある。契約の範囲を変える変更なら、代金が増えなくても契約変更の扱いは経理が判定する。そのうえで筆者は、追加の作業を実質的な値引きとみて受注明細に負わせ、変更の原価を区分して持つのがよいと考えている。
自社の設計の誤りや加工の不具合で、作った物を直したり作り直したりする手戻りは、仕損として扱う。補修の原価について、原価計算基準35は、補修のために補修指図書を発行する場合、補修指図書に集計された製造原価を仕損費とし、その処理は、当該指図書に賦課する方法か、間接費として仕損の発生部門に賦課する方法のどちらかによるとしている。後者を選ぶ場合は、間接費の予定配賦率の計算の中に、仕損費の予定額を入れる。ただし、異常な仕損は、基準5が非原価項目に挙げており、製造原価に入れない。
筆者は、手戻りは金額の大小にかかわらず別の指図で集め、まず正常な仕損か異常な仕損かを分けたうえで、正常な仕損をどちらの方法で処理するかを、原因の区分ごとに前もって決めておくのがよいと考えている。受注時の仕様の詰めが甘かったための手戻りは、見積の精度の問題なので受注明細に負わせる。加工の不具合による手戻りは工程の問題なので発生部門の間接費にし、予定配賦率に仕損費の予定額を入れておく。異常な仕損を製造原価から外しても、別の指図で集めていれば、原因と金額は追える。
仕様変更は、代金を増やすかと変更の原因で、指図と原価の持ち方を分ける
期末の仕掛品は、収益を認識する時点を確かめてから、契約価格で回収できるかを見る
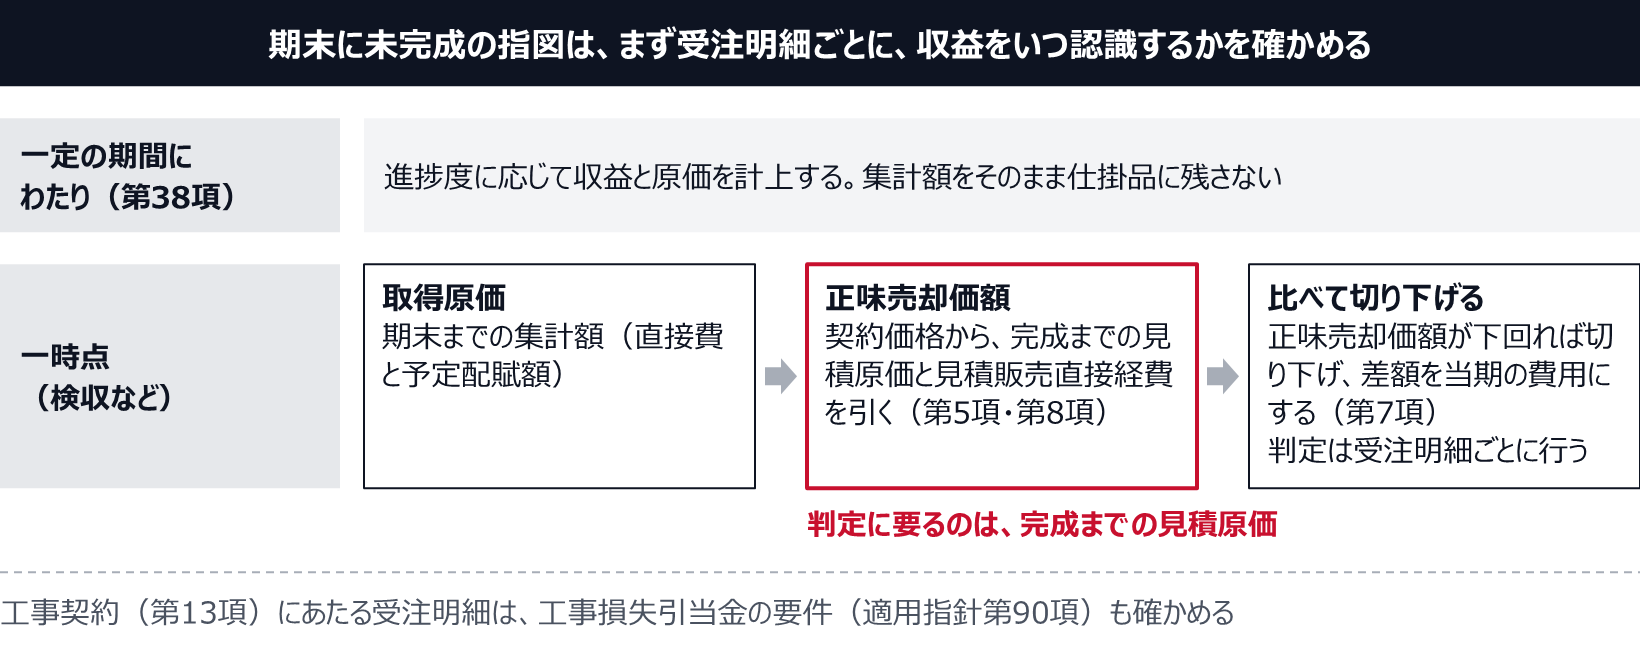
期末に完成していない指図を評価する前に、受注明細ごとに、収益をいつ認識するかを確かめる。受注明細と契約・履行義務の単位が一致しない場合は、履行義務ごとの判定結果を受注明細に対応付けておく。収益認識に関する会計基準の第38項は、一定の期間にわたり履行義務を充足する要件の一つに、義務の履行により別の用途に転用することができない資産が生じ、かつ、履行を完了した部分について対価を収受する強制力のある権利を有していることを挙げている。顧客専用の仕様で作る装置は前者に当たることがあり、後者は解約の条項や適用される法令などを踏まえて判定する。一定の期間にわたり収益を認識する受注明細では、進捗度に応じて収益を認識し、発生した原価は内容に応じて費用と資産に分けるので、未完成の指図の集計額をそのまま仕掛品として残す扱いにはならない。まだ加工に使っていない材料のように、履行の進み具合に入らない原価は、材料などの資産として残ることがある。
同じ基準の第13項は、工事契約を、仕事の完成に対して対価が支払われる請負契約のうち「土木、建築、造船や一定の機械装置の製造等」、基本的な仕様や作業内容を顧客の指図に基づいて行うものと定義している。顧客の仕様で作る機械装置は、工事契約にあたる場合がある。工事契約では、工事原価総額等が工事収益総額を超過する可能性が高く、その金額を合理的に見積ることができる場合に、適用指針の第90項により工事損失引当金を計上する。期間がごく短い工事契約は、適用指針の第95項により、完全に履行義務を充足した時点で収益を認識することもできる。こうした扱いの違いがあるので、受注明細には、収益の認識の方法と、工事契約にあたるかどうかを持たせておく。原価総額の見積りの見直し方は、工事進行基準で追加原価が期末に集中する原因、原価総額見積りの見直し方で扱った。
検収などの一時点で収益を認識する受注明細では、期末に未完成の指図の集計額、つまり直接費と予定配賦額の合計が、仕掛品の取得原価になる。期末の在庫に差異を配った場合は、配った後の額である。ここで確かめるのが収益性の低下だ。棚卸資産の評価に関する会計基準の第7項は、通常の販売目的で保有する棚卸資産について、期末の正味売却価額が取得原価より下落していれば、正味売却価額を貸借対照表価額とし、差額を当期の費用とするとしている。第5項は、正味売却価額を、売価から見積追加製造原価と見積販売直接経費を控除したものと定義する。第8項は、売却市場の市場価格が観察できないときは合理的に算定された価額を売価とし、そこには契約により取り決められた一定の売価を用いる場合を含むとしている。
仕掛品に当てはめると、売価は契約価格で、そこから完成までに追加でかかる原価と、輸送など販売に直接かかる費用の見積りを引く。複数の装置をまとめて値引きした契約のように、受注明細と契約の単位がずれる場合は、取引価格を配分した後の額を売価に使うのがよいと筆者は考えている。判定に要るのは、未完成の受注明細ごとの、完成までの見積原価である。 第12項は、判定と簿価の切下げを原則として個別品目ごとに行うとし、ただし書で、適切と判断されるときは複数の棚卸資産を一括りにした単位を継続して使うことも認めている。筆者は、受注明細ごとに比べるのが自然だと考えている。完成までの見積原価は、残りの作業時間に見合う労務費と間接費、発注済みで未計上の部材や外注、未発注の部材や外注から積み、期末までの集計額と重ならないようにする。この数字を期末に持っていないと、赤字の案件の損失の計上が、完成して検収を受ける期まで遅れるおそれがある。赤字と分かって受注する案件の承認は赤字受注・大幅値引きは誰がどう承認すべきか、稟議ではなく採算の下限をルールにするで、滞留在庫の評価の決め方は棚卸資産の評価損と滞留在庫、期末に揉めない引当ルールの作り方で扱った。
期末に未完成の指図は、収益を認識する時点を確かめてから、契約価格で回収できるかを見る
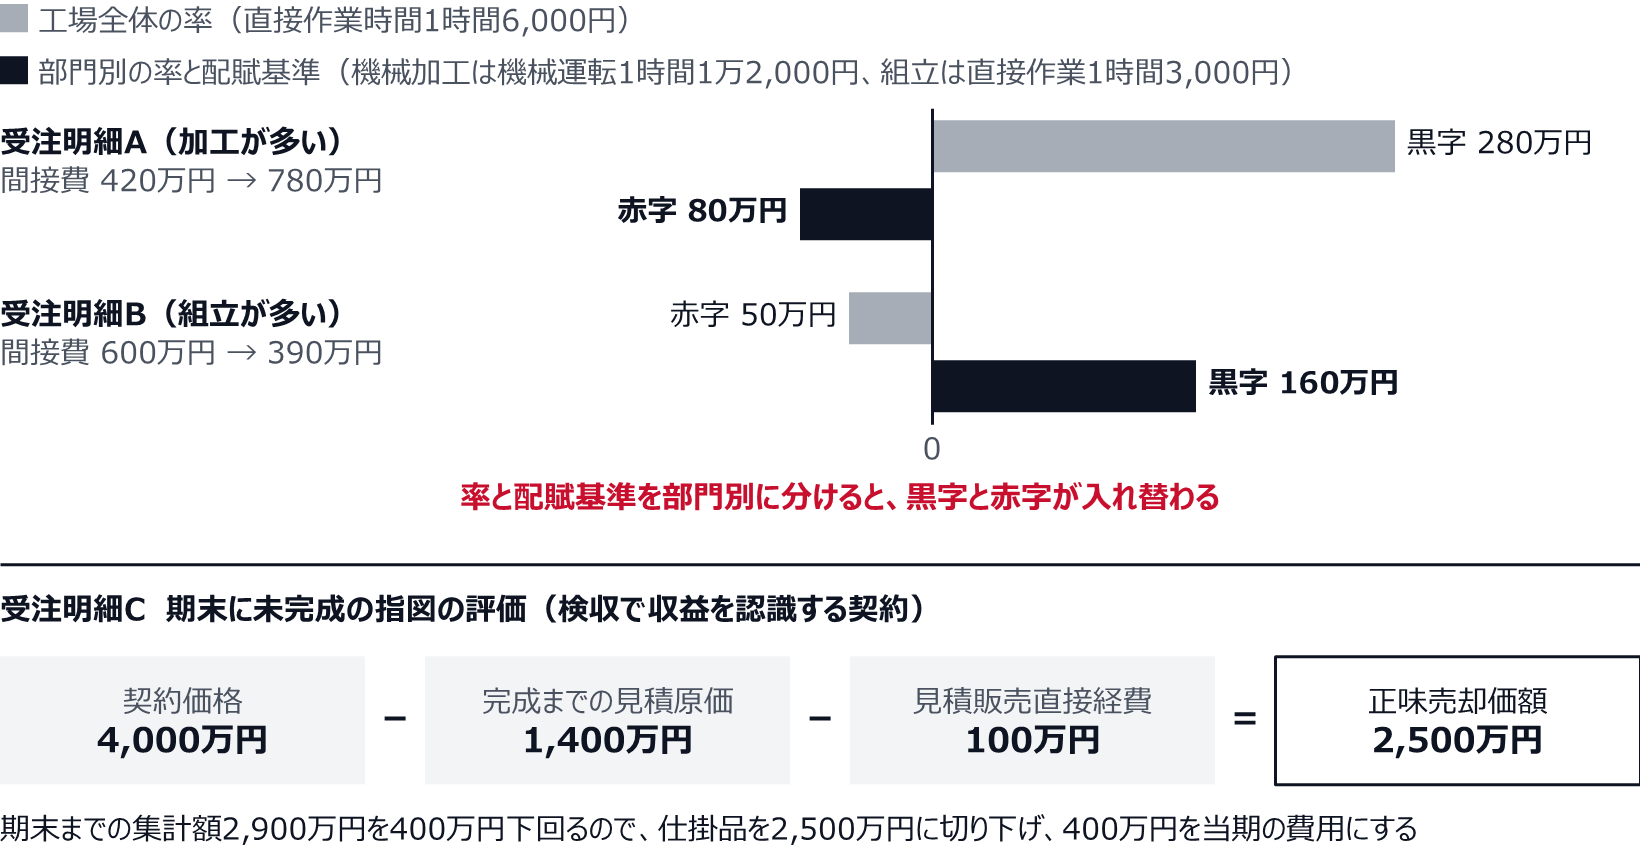
産業用の搬送装置を受注生産するY社は、機械加工と組立の二つの製造部門を持つ。製造間接費は、これまで工場全体の直接作業時間1時間あたり6,000円の率で指図に配っていた。年間の間接費の予定額は、機械加工部門が2億4,000万円、組立部門が9,000万円で、合わせて3億3,000万円。予定の直接作業時間は、機械加工部門が2万5,000時間、組立部門が3万時間で、合わせて5万5,000時間である。
率と配賦基準を部門別に分けると、機械加工部門は予定機械運転時間の2万時間で割って1時間あたり1万2,000円、組立部門は直接作業時間の3万時間で割って1時間あたり3,000円になる。
受注明細Aは加工の多い装置で、契約価格は3,000万円、直接費は2,300万円、機械運転は600時間、機械加工の直接作業は500時間、組立の直接作業は200時間だった。受注明細Bは組立の多い装置で、契約価格は2,500万円、直接費は1,950万円、機械運転は100時間、機械加工の直接作業は100時間、組立の直接作業は900時間だった。Y社は、案件の採算を、契約価格から直接費と間接費の配賦額を引いた額で見ている。
工場全体の率では、Aの間接費は700時間分の420万円で採算は280万円の黒字、Bは1,000時間分の600万円で50万円の赤字に見えていた。部門別の率では、Aの間接費は機械加工の720万円と組立の60万円で780万円になり、採算は80万円の赤字になる。Bは機械加工の120万円と組立の270万円で390万円になり、160万円の黒字になる。率と配賦基準を部門別に分けると、二つの案件の黒字と赤字が入れ替わった。 営業はBと同じ型の装置の値上げを考えていたが、見積原価と価格の条件を見直す候補は、Aの型のほうだった。
期末には、受注明細Cの指図が完成していなかった。Cは検収の時点で収益を認識する契約で、工事契約にはあたらない。契約価格は4,000万円、期末までの集計額は直接費と予定配賦額を合わせて2,900万円だった。残りの作業時間に見合う労務費と間接費、発注済みで未計上の部材、未発注の部材と外注から、完成までの見積原価を1,400万円、輸送の見積販売直接経費を100万円と見積もった。正味売却価額は4,000万円から1,500万円を引いた2,500万円で、集計額を400万円下回る。Y社は、Cの仕掛品を2,500万円に切り下げ、400万円を当期の費用にした。
その年度の製造間接費配賦差異は、1,800万円の不利差異だった。機械加工部門の間接費予定額2億4,000万円のうち固定費は1億5,000万円で、固定費の配賦率は機械運転時間1時間あたり7,500円になる。実際の機械運転時間は予定の2万時間に対して1万8,000時間で、届かなかった2,000時間分の1,500万円が操業度差異になった。組立部門の直接作業時間は予定どおり3万時間で操業度差異は出ておらず、残る300万円は両部門の予算差異の合計である。稼働が落ちた原因は主要な顧客からの受注の減少だったので、Y社は操業度差異を営業の側の行に置いた。予定配賦率の前提が不適当とまでは言えないと判断し、差異を案件に戻さず、全額を当年度の売上原価にした。案件の採算表は予定配賦額のまま締めた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例で結果を変えたのは、部門別の率と配賦基準、そして完成までの見積原価だった。工場全体の率のままならAの型の赤字は見えず、完成までの見積原価を持っていなければ、Cの損失の計上は検収を受ける期まで遅れるおそれがあった。
設例では、率と配賦基準を部門別に分けると二つの案件の黒字と赤字が入れ替わり、Cの仕掛品は400万円切り下がる
システムで持つのは、受注明細への寄せ先と作業時間の実績である
採算を見る単位と、システムで指図を切る単位を合わせるときは、システムに持たせるものと、表計算で回してよいものを分けておく。筆者は、毎日発生するデータの粒度はシステムで持ち、年や月に一度の計算は表計算でもよいと考えている。作業時間や指図の寄せ先は後から集め直せないが、配賦率の計算や評価の判定は、データがあれば後からやり直せるからである。
| システムに持たせるもの | 持たないと起きること |
|---|---|
| 受注明細を原価の最終の集計先にし、契約価格、対応する履行義務と収益の認識の方法、工事契約にあたるかを持たせる | 採算表の売上と原価を、経理が表計算で突き合わせることになる |
| すべての製造指図に、寄せ先の受注明細(まとめ生産なら複数の受注明細と分け方)か、寄せない理由の種類を必須にする | 共通部品、試作、補修の原価が、案件から漏れるか別の案件に紛れ込む |
| 部門ごとに、指図別の機械運転時間と直接作業時間の実績を集める | 部門別の予定配賦率を決めても、配る基準の実績がない |
| 予定配賦額と差異を分けて記帳し、差異を部門ごとに持つ | 案件の原価が月の操業度で動き、見積と比べられない |
| 期末に、未完成の指図を受注明細ごとに一覧にし、完成までの見積原価を入れる欄を持つ | 赤字の案件の損失の計上が、完成と検収の期まで遅れるおそれがある |
生産管理システムと会計システムが分かれている会社では、指図の番号と受注明細の対応を、どちらが更新元になるかを先に決める。更新元が決まっていないと、仕様変更で指図を足したときに片方だけが更新され、月末に対応が合わなくなる。他方へは連携し、不一致は照合で見つける。筆者は、更新元を指図を切る生産管理の側に置き、会計の側は受け取るだけにするのがよいと考えている。
予定配賦率の計算、差異の予算差異と操業度差異への分解、期末の正味売却価額の判定は、年に一度か月に一度の計算なので、最初は表計算で回してもよい。順番を逆にして配賦の計算の仕組みから作り始めると、配る基準の実績が集まっていないことに、稼働した後で気づく。
よくある質問
個別原価計算と総合原価計算は、同じ工場で併用できるのか?
生産形態ごとに使い分ける考え方になる。原価計算基準20は、製品別計算の形態を生産形態の種類に対応させて分けている。31は個別原価計算を種類を異にする製品を個別的に生産する形態に、21は単純総合原価計算を同種製品を反復連続的に生産する形態に適用するとしている。受注品に固有の部分は個別原価計算で指図ごとに集め、繰り返して作る共通部品は総合原価計算で持ち、払い出した額を受注明細の指図に材料費として入れる。個別か総合かは製品別計算の形態の区分で、実際原価か標準原価かとは別の軸なので、共通部品に標準原価を設定して総合原価計算と組み合わせることもできる。
予定配賦率は、期中に見直してよいのか?
予定操業度は、原価計算基準33により、原則として1年又は一会計期間において予期される操業度とされている。筆者は、見直しは年に一度を基本にし、受注の構成が大きく変わった、主要な設備を入れ替えたといった場合に期中の見直しを検討すればよいと考えている。見直すなら、見直した月を記録し、前後の案件の採算を同じ率で比べられるよう、旧率で計算した額も残しておく。標準の改訂の時期の考え方は、標準原価はいつ改訂すべきか、年1回の改訂が実勢とずれる局面での期中改訂にある。
設計や据付の費用も、製造指図に集めるべきか?
採算を見るためには、受注明細に固有の設計の時間や据付の費用も、受注明細に寄せておくのがよいと筆者は考えている。財務会計で製造原価に入れるか販売費とするかは別の判断なので、採算表の原価の範囲と財務会計の区分の対応を一覧にしておく。
関連記事
- SAPのプロジェクト採算管理の実務、内部指図とWBSで見積と実績の軸をそろえる
- プロジェクト型事業の採算管理、工数原価と稼働率で受注前に赤字案件を止める
- 原価差異の期末処理、売上原価への賦課と在庫への配賦で工場の成績はどう変わるか
- 遊休キャパシティのコストは製品原価に乗せない、稼働低下で単価が上がる問題の解き方
- ABC(活動基準原価計算)を導入すべき会社の条件と、時間主導型ABCという現実解
- 工事進行基準で追加原価が期末に集中する原因、原価総額見積りの見直し方
- 赤字受注・大幅値引きは誰がどう承認すべきか、稟議ではなく採算の下限をルールにする
- 棚卸資産の評価損と滞留在庫、期末に揉めない引当ルールの作り方
- 標準原価はいつ改訂すべきか、年1回の改訂が実勢とずれる局面での期中改訂