免税事業者など、インボイスを出せない相手からの仕入れで差し引ける消費税は、2026年10月1日から8割が7割になった。令和8年度税制改正で、この経過措置は期限が2年延び、70%、50%、30%と段階的に縮小して2031年9月30日に終わる。同じ改正で、1つの相手からの仕入れに経過措置を使える上限は、2026年10月1日以後に開始する課税期間から、年10億円が1億円に下がる。筆者は、この改正で買い手の会社が見直すべきものは、税額計算の手順より、取引先マスタと価格協議の進め方だと考えている。上限に当たる相手がいなければ、影響の総額は税区分別の集計からでも出せるが、どの相手と何を話すかは、取引先別の数字が無いと決まらない。この記事は、本則課税で申告し、インボイス対応が一段落したあとも免税事業者との取引を続けている会社のCFOと経理財務の責任者に向けて、経過措置がいつまで何割か、影響額の出し方、マスタと台帳に持たせる情報、価格を見直すときの独占禁止法と取適法の留意点を整理する。
- 経過措置の控除割合は、2026年10月から2年間70%、2028年10月から2年間50%、2030年10月から1年間30%で、2031年10月以降は控除できない。1者あたりの上限は、2026年10月1日以後に開始する課税期間から税込1億円になる。
- 影響額の概算は、標準税率なら税込の仕入額×10/110で消費税相当額を出し、控除できない割合(70%の時期なら3割)を掛ける。上限を超えた部分は全額が控除できない。簡易課税の会社には当てはまらない。
- 控除できなくなった額は買い手の側の協議資料の一つで、値下げしてよい額を示すものではない。協議に応じ、仕入先の負担も聞いたうえで、その中身を記録に残す。
インボイスの経過措置はいつまでか、70%の2年のあと50%と30%を経て2031年9月に終わる
仕入先がインボイス発行事業者でないと、買い手はその仕入れに含まれる消費税を、原則として仕入税額控除できない。ただし、制度が始まってからしばらくは、支払った消費税相当額の一定割合を控除してよい。この扱いを「免税事業者等からの仕入れに係る経過措置」と呼ぶ。
国税庁の令和8年度税制改正の特集ページによると、控除できる割合は次のように変わる。2023年10月1日から2026年9月30日までの3年間は80%だった。2026年10月1日からの2年間は70%、2028年10月1日からの2年間は50%、2030年10月1日からの1年間は30%で、2031年10月1日以降は控除できない。改正前は、2026年10月から3年間50%、その後は控除できない予定だった。
控除できる割合は2026年10月から70%になり、50%、30%と下がって2031年10月以降は控除できない
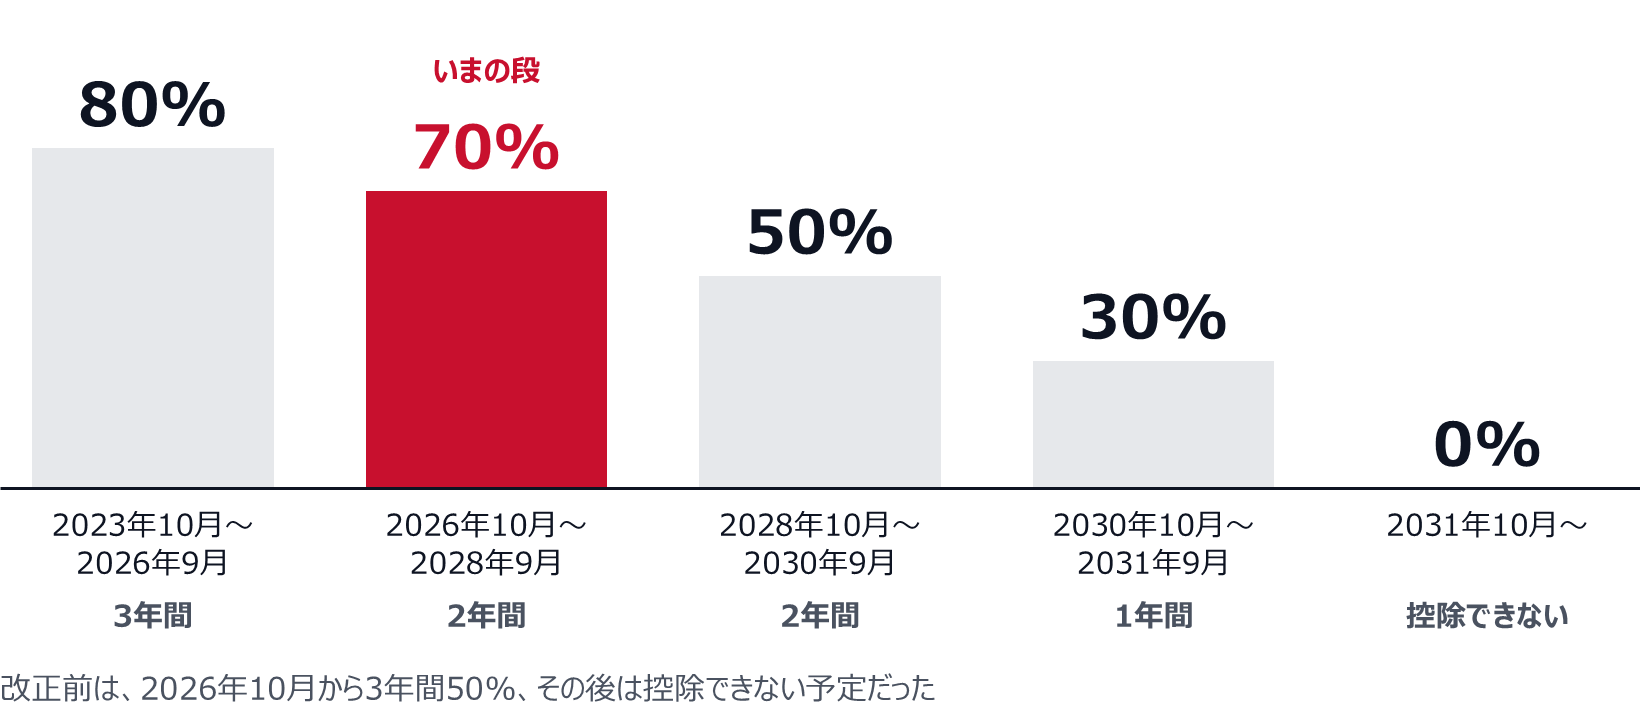
縮小のペースは緩やかになり、終わりは2年先に延びた。ただ、改正を「延長」とだけ受け止めると、同じ改正で1者あたりの上限が10億円から1億円に下がったことを見落とす。取引を特定の相手に集めている会社にとっては、延長より上限の引下げのほうが大きな変化になりうる、と筆者は考えている。
もう一つ、売り手の側の負担も変わる。登録によって課税事業者になった事業者が使ってきた「2割特例」は、原則として2026年9月30日を含む課税期間までで終わる(それより早く終わる場合の定めもある)。免税事業者から登録して課税事業者になった個人事業者は、2027年分と2028年分の申告で、納める税を売上税額の3割にできる「3割特例」を使える。ただし、基準期間の課税売上高が1,000万円以下であることなどが要件で、法人は使えない。
2割特例が終わると、3割特例や簡易課税、本則の計算へ移ることで、納税額が増える仕入先が出てくる。買い手の会社が値下げの交渉を考えるのと同じ時期に、仕入先の側から値上げの相談が来ると見ておくのがよい。価格協議を、値下げの一方向だけで設計しないほうがよい。
1者1億円の上限は、登録していない課税事業者との大口の取引に効く
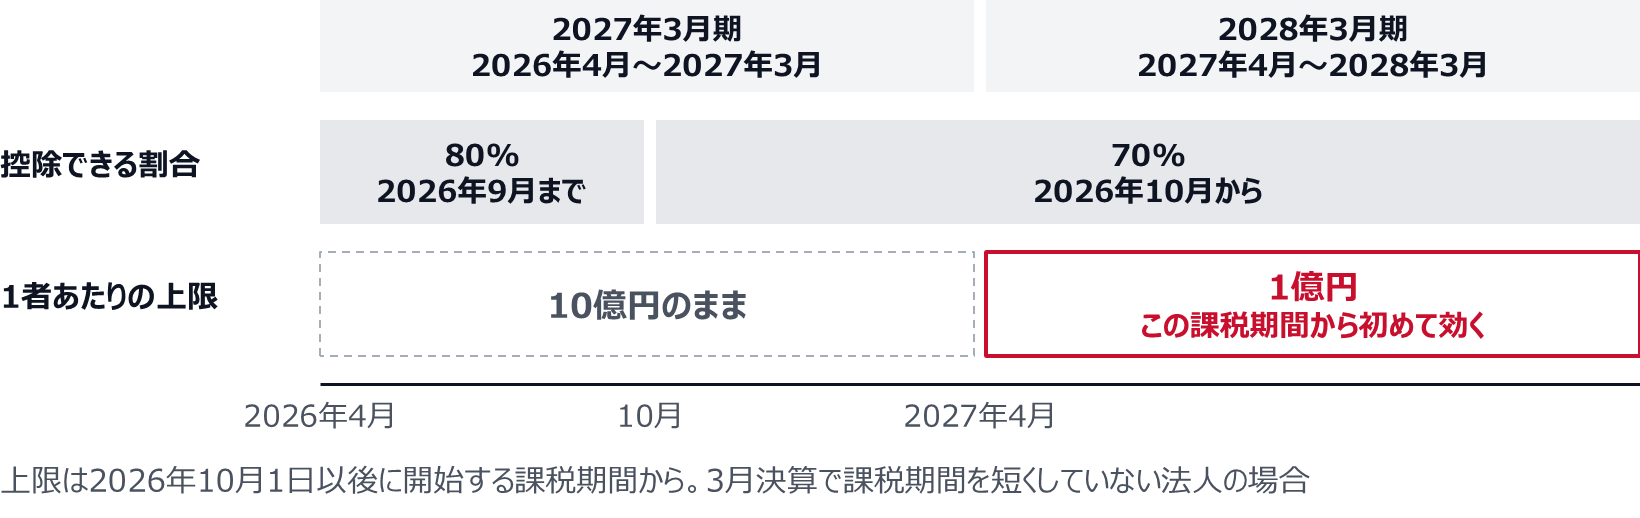
国税庁の特集ページは、上限を次のように書いている。経過措置は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、超えた部分には使えない。改正前の上限は10億円だった。
適用の始まりは、2026年10月1日以後に開始する課税期間からである。控除割合が70%に下がったのは2026年10月1日だが、上限が1億円になる時期は、会社の課税期間がいつ始まるかで決まる。3月決算で課税期間を短くしていない法人なら、1億円の上限が初めて効くのは2027年4月1日に始まる課税期間になる。2026年4月に始まった課税期間は、半年が80%、残りの半年が70%で、上限は10億円のままである。
3月決算の会社では、1億円の上限は2027年4月に始まる課税期間から効く
上限に当たりうる相手を考えると、論点が見えてくる。「インボイス発行事業者以外の者」には、課税事業者でありながら登録をしていない相手や、登録を取りやめた相手も含まれる。1者から年1億円を超えて仕入れる先は、個人の外注先より、登録をしていない大口の仕入先や、取引を一社に集中させた外注先のほうに現れやすい、と筆者は見ている。登録の有無を「免税事業者かどうか」で覚えている会社は、この相手を見落としやすい。
総額は税区分から出せるが、話す相手を決めるには影響額を取引先別に出す
経過措置の影響は、会社全体の仕入れのうち、インボイス発行事業者以外の者からの仕入れがどれだけあるかで決まる。登録している相手からインボイスをまだ受け取っていない仕入れは、これとは分けて扱う。1億円の上限に当たる相手がいなければ、総額だけは会計システムの税区分別の集計からでも出せる。ただ、総額の数字を1つ出しただけでは、どの相手と何を話せばよいかが決まらない。筆者は、影響額を相手ごとに出すところから始めるべきだと考えている。
この試算が前提にしているのは、本則課税で申告し、インボイスがあればその仕入れの税額を全額控除できる会社である。簡易課税を選んでいる会社は、仕入れの税額を売上の税額にみなし仕入率を掛けて出すので、仕入先が登録しているかどうかは控除の額に響かない。本則課税でも、課税売上割合や仕入れの用途の区分で控除できる範囲が変わる会社は、その調整を加える。また、インボイスの交付を受けることが困難な一定の取引には、請求書等の保存を控除の要件としない扱いがある。これとは別に、一定規模以下の事業者が少額の課税仕入れに使える「少額特例」があり、国税庁の特集ページはその期限を2029年(令和11年)9月30日としている。自社が少額特例を使える規模かどうかと、対象になる取引の範囲は、国税庁の資料で別に判定する。こうした取引は、相手ごとの集計に入れる前に除いておく。除かずに集計すると、影響額を大きく見積もることになる。
概算には、次の式を使える。標準税率10%の取引なら、税込の仕入額に110分の10を掛けると、国税と地方税を合わせた消費税相当額になる。そこに「1から控除割合を引いた割合」を掛けたものが控除できない消費税相当額で、この記事では「残る額」と呼ぶ。80%の時期なら2割、70%の時期なら3割、50%なら5割、30%なら7割が残る。1億円の上限を超えた部分は、全額が残る。軽減税率の取引は110分の10でなく108分の8で置き換える。申告の税額計算は国税庁のQ&Aの方法に従うので、この式は交渉と稟議のための見積もりと位置づける。
この計算を相手ごとに並べると、影響額の偏りが分かる。少数の大口の相手に影響額が集まり、残りの多数の相手は1者あたりの金額が小さい、という形になりやすいと筆者は見ている。その形なら、検討の手間を大口の数者に集め、少額の相手には今の価格を維持する方針を基本にするほうが、手間と法令上の危うさの両方を抑えられる。
もう一つ、影響額は段ごとに増える。仕入額と税率が同じで上限を超えない相手なら、2028年10月に50%になると残る額は今の5/3倍、2031年10月以降は10/3倍になる。上限を超える相手は、超えた部分がすでに全額残っているので、この倍率どおりには増えない。段ごとに計算し直す。相手ごとの影響額は、「今の段」と「控除がなくなったとき」の2つの数字で持っておくことを勧める。後者を見れば、2031年10月までにどこかで決めることになる話を、いつ始めるかの判断ができる。
3月決算の部品メーカーが、本則課税で申告している。取引先マスタに登録番号を足し、インボイスを出せない相手からの仕入れを集計した。年間の税込の仕入額は2億2,000万円で、相手は141者あった。少額特例は、規模の要件から使えない前提で置いた。このうち1者は、登録をしていない課税事業者の加工外注先で、年1億2,200万円を仕入れている。残りの140者の合計は9,800万円で、1者あたり平均70万円である。
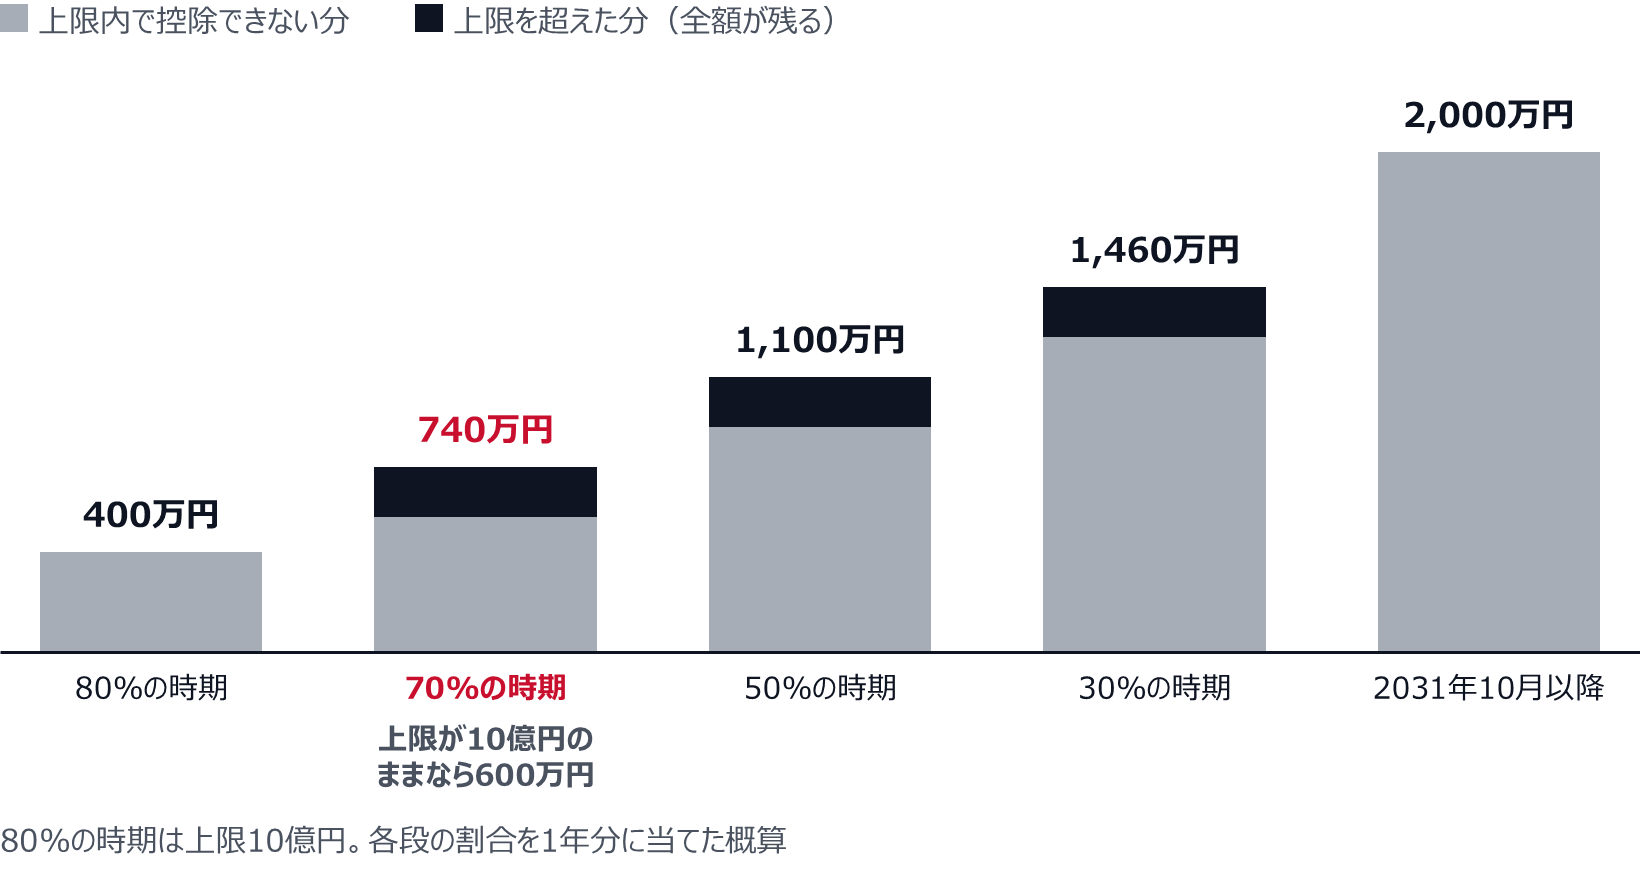
全体の消費税相当額は、2億2,000万円×10/110で2,000万円になる。80%の時期は、その2割の400万円が控除できずに残っていた。1億円の上限が効く2027年4月からの課税期間に、控除割合70%を年間の対象仕入れに当てると、上限を超えた2,200万円分の200万円は全額が残る。上限内の1億9,800万円分の1,800万円にも3割の540万円が残り、合わせて740万円になる。同じ取引が続けば、50%の時期は1,100万円、30%の時期は1,460万円、2031年10月以降は2,000万円が残る。
740万円のうち、およそ473万円は加工外注先の1者に集まっている。残りの140者は合わせて約267万円で、1者あたり年に2万円に届かない。この会社は、140者には今の価格のまま取引を続けることを決めた。加工外注先には、まずインボイス発行事業者の登録を検討してもらうよう申し入れ、登録が難しい場合の価格協議の進め方と記録の様式を、購買と法務の担当者とあらかじめ決めた。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例の70%の時期の740万円は、80%の時期の400万円に、2つの増加が重なった額である。控除割合が10ポイント下がったことで200万円、上限の引下げで140万円増えた。上限を超えた部分の消費税相当額は200万円だが、上限が10億円のままでも、そのうち3割の60万円は控除できなかった。上限の引下げによる上積みは、その差の140万円になる。上限が10億円のままなら、600万円で済んでいた。
70%の時期は、割合の低下で200万円、上限の引下げで140万円増え、残る額は400万円から740万円になる
取引先マスタと仕入・協議の台帳をつなぎ、割合の切り替えを伝票で分ける
影響額を相手ごとに出しやすいかどうかは、取引先マスタと、仕入・契約・協議の台帳の持ち方で決まる。インボイス制度が始まる前後に仕入先から登録番号を集めていても、その番号を請求書の照合にだけ使い、仕入データと結び付けていなければ、相手ごとの集計に手間がかかる。請求書の管理システムなどに登録情報があるなら、マスタに持たせる代わりに、それを仕入データと連携させてもよい。
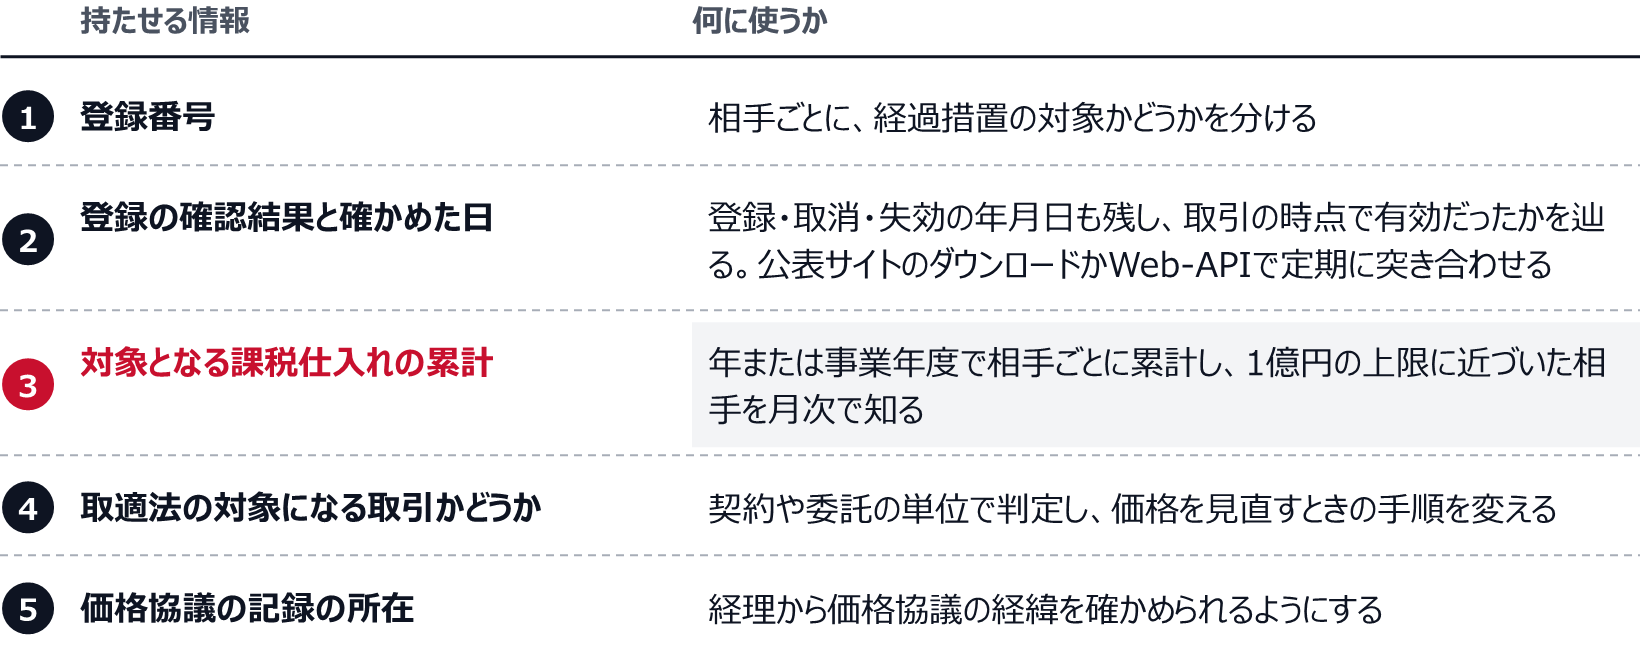
筆者が持たせたいと考えている情報は5つある。1つ目は登録番号、2つ目は登録の状況を確かめた結果と確かめた日である。番号を一度もらっても、その後も登録が続いているとは限らない。番号を持っていることは、個々の取引で控除できることの証明にもならない。過去の仕入れの扱いを判断するには、取引の時点で登録が有効だったかが要るので、確かめた結果は上書きせず、日付つきで残す。確かめた日だけでは、確認と確認の間に登録が取り消された場合を判定できない。国税庁の公表サイトは登録年月日、登録取消年月日、登録失効年月日も公表しているので、これらの日付もあわせて持たせる。同じサイトでは、登録番号を入力して一度に10件まで検索でき、公表情報のダウンロードとWeb-APIも用意されている。件数の多い会社は、ダウンロードかWeb-APIでマスタと定期に突き合わせる運用にするとよい。
3つ目は、相手ごとの、経過措置の対象となる課税仕入れの累計である。支払額の合計とは違い、税区分で絞って集計する。1億円の上限は、その年または事業年度で数える。課税期間を短くしている会社は、申告のための課税期間ごとの集計と、上限を判定するための年または事業年度の累計を分けて持ち、課税期間が替わっても累計を戻さない。期の途中で上限に近づいた相手を早めに知るために、累計は月次で出す。4つ目は、取適法の対象になる取引かどうかである。同じ相手でも委託の内容によって対象かどうかが変わりうるので、取引先の属性としてより、契約や委託の単位で判定して紐づける。価格を見直すときの手順が、これで変わる。5つ目は、価格協議の記録をどこに置いたかである。協議の記録を購買の部署だけが持っていて、経理から辿れないと、経理が価格協議の経緯を確かめにくい。
取引先マスタと台帳には、登録番号に加えて、相手ごとの対象仕入れの累計を持たせる
伝票の側にも手当てが要る。3月決算の会社の2027年3月期は、2026年9月までの仕入れが80%、10月以降が70%で、1つの期に2つの割合が混ざる。会計システムの税区分を割合ごとに分けておかないと、申告の作業で仕入れを時期ごとに切り分け直すことになる。課税区分の誤りを期中で拾う工程は消費税の課税区分の誤りはなぜ申告直前に見つかるのか、期中の検出工程で扱った。基幹システムにどこまで作り込むかはSAPで日本固有の要件をどこまで作り込むか、インボイスと電子帳簿の落とし所が参考になる。同じ相手が別のコードで重複して登録されている問題は、二重払いの防止は承認を増やしても効かない、請求書の再送と取引先の重複登録が同じ支払を二度通すで、支払の側から扱った。
価格を見直すなら協議に応じ、控除できなくなった額を値下げ幅の目安にしない
免税事業者との取引価格を見直すこと自体は、禁じられていない。財務省、公正取引委員会、経済産業省、中小企業庁、国土交通省が作った「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(2026年1月30日改正)のQ7は、インボイス制度の実施を契機として取引条件を見直すこと自体は直ちに問題となるものではない、としている。双方納得のうえで取引価格を設定すれば、結果的に価格が引き下げられたとしても独占禁止法上問題となるものではない、とも書いている。ただし同じQ7は、再交渉が形式的なものにすぎない場合を問題になりうる形として挙げており、合意の形が整っていることだけでは足りない。
問題になるのは、決め方と、決めた価格の水準である。Q7は、再交渉にあたって、免税事業者が仕入れや諸経費の支払いで負担する消費税も考慮することを示している。そのうえで、買い手の都合だけで著しく低い価格を設定し、免税事業者が仕入れのときに支払っていた消費税額も払えないような価格にした場合を、優越的地位の濫用として独占禁止法上問題となる、と書いている。課税事業者になるよう要請すること自体は問題にならない。ただ、課税事業者にならなければ取引価格を引き下げる、取引を打ち切るなどと一方的に通告することは、独占禁止法上または取適法上問題となるおそれがある。公正取引委員会は、インボイス制度の実施に関連した注意事例も公表している。
取引が取適法の対象になると、論点が増える。取適法は、旧下請法を改正した法律で、正式名称を「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」といい、2026年1月1日に施行された。資本金の基準に当てはまらなくても、従業員数の基準で対象になる場合がある。公正取引委員会の説明では、製造委託等は従業員数300人、役務提供委託等は従業員数100人が基準になる。この2つは委託の種類をまとめた呼び方で、どの委託がどちらに入るかは名前だけでは決まらない。運送、倉庫保管、情報処理などの役務を委託している会社は特に、個々の取引がどちらに入るかと、委託する側と受ける側それぞれの条件を、公正取引委員会の取適法の解説で確かめておきたい。Q7は、同種・類似の給付に通常支払われる対価に比べて著しく低い代金を不当に定めることを、第5条第1項第5号の買いたたきとしている。発注した後に代金を減らすことは、第5条第1項第3号の代金の減額の問題になり、仕入先が免税事業者であることは、仕入先の責めに帰すべき理由にあたらない。独占禁止法と取適法の両方が当てはまる場合には、通常は取適法が適用される。
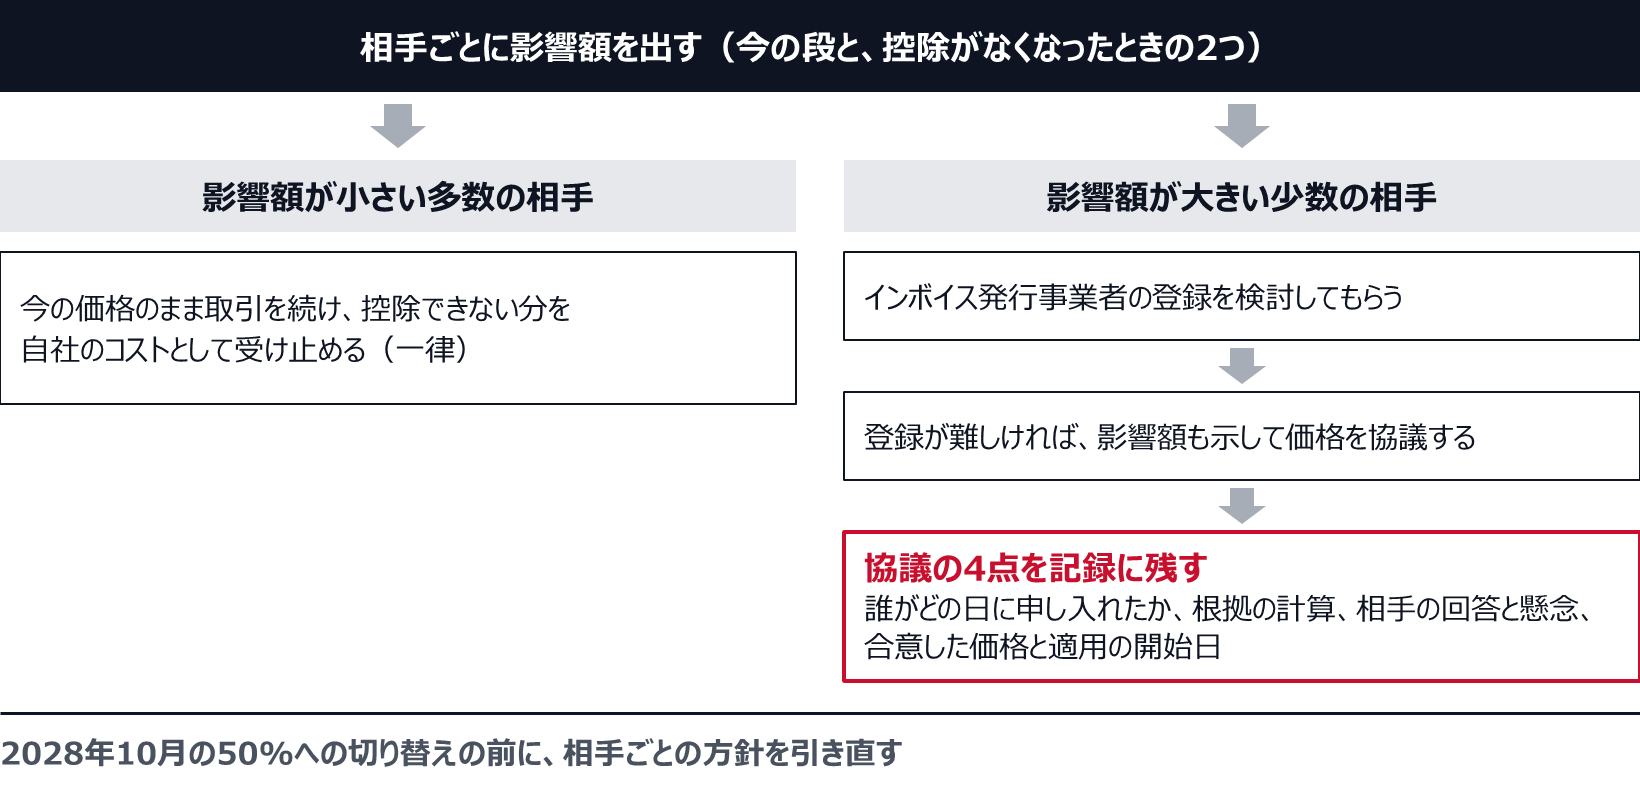
筆者は、協議の記録に少なくとも4つのことを残すべきだと考えている。誰がどの日に協議を申し入れたか、示した根拠の計算、相手の回答と懸念、合意した価格と適用の開始日である。根拠の計算には、前の節の式で出した相手ごとの影響額を使える。ただし、控除できなくなった額は買い手の側の事情を示す資料の一つで、値下げしてよい額を示すものではない。仕入先の税負担や原価、同種の取引で通常支払われる対価も踏まえて協議し、同意や記録があることだけで問題がないと判断しないことが要る。発注した後に代金を減らす形は代金の減額の問題になるので、見直しは次の発注からの条件として話すのがよい。フリーランスとの取引では、フリーランス・事業者間取引適正化等法の規制もあわせて確かめておきたい。
稟議では、相手ごとに4つの方針から選び、税負担と切り替えの費用を並べる
ここまでの材料がそろうと、相手ごとの方針を稟議で決められる。筆者は、方針を4つに分けて考えている。1つ目は、今の価格のまま取引を続け、控除できない分を自社のコストとして受け止める方針。2つ目は、相手にインボイス発行事業者の登録を検討してもらう方針で、登録していない課税事業者にはまずこれを示す。3つ目が、影響額を根拠の一つにして価格を協議する方針で、4つ目は、ほかの仕入先へ切り替える方針である。
どれを選ぶかの主な判断材料は、相手ごとの影響額、ほかの仕入先へ替えたときの費用と品質・供給への影響、取適法の対象の取引かどうかだと筆者は見ている。取適法の対象でない取引でも、独占禁止法の優越的地位の濫用の論点は残る。影響額が小さい多数の相手には、1つ目を基本の方針にするのが合理的になりやすい。1者あたり年に数万円の影響額のために個別に価格を協議すると、手間に見合わないうえ、協議の進め方を誤ったときの法令上の負担のほうが大きくなりうる。
設例の加工外注先で言えば、稟議の表には、70%の時期の約473万円と、控除がなくなったときの約1,109万円を並べる。その横に、切り替えた場合の新しい仕入先の見積額との差、型や治具の移管と品質の確認にかかる費用と期間、供給が途切れたときの影響を置く。税負担の増加だけを見ると切り替えが有利に見えても、切り替えの費用を足すと逆になることがある。この並べ方なら、継続と切り替えのどちらを選んでも判断の根拠を示せる。
一方、影響額の大きい少数の相手には、2つ目から順に検討する。相手が登録を選べば、買い手の控除の制限はなくなる。ただし、登録に伴って新たに納税する免税事業者や、事務の負担が増える仕入先もあるので、価格の協議が要らなくなるとは限らない。登録が難しい相手と価格を話すときは、前の節の4点を記録に残す。切り替えを選ぶときも、協議に応じない相手に取引の停止をちらつかせる形にはしない。Q7は、著しく低い価格を一方的に設定し、それに応じない相手との取引を停止する場合を、独占禁止法上問題となるおそれがあるとしている。
稟議の書式に、相手ごとの影響額、選んだ方針、取適法の対象かどうか、協議の記録の所在を欄として置くと、判断の根拠が後から辿れる。方針の見直しは割合の変わる時期に合わせるのがよい、と筆者は考えている。3月決算の会社なら、まず1億円の上限が効く2027年4月からの課税期間の前に、次は2028年10月の50%への切り替えの前に、相手ごとの方針を引き直す。価格を段ごとに見直すことを最初の協議で示しておけば、相手も先の見通しを持てる。ただし、それも双方が納得していることが前提である。
影響額で相手を振り分け、大口の相手とは登録の相談から始めて、協議の記録を残す
よくある質問
簡易課税を選んでいる会社にも影響はあるか?
仕入れの控除額に限れば、影響は無い。簡易課税では、仕入れの税額を売上の税額にみなし仕入率を掛けて計算するので、仕入先がインボイス発行事業者かどうかは控除の額に響かない。簡易課税を使えるのは、届出をしたうえで、基準期間の課税売上高が5,000万円以下の課税期間である。売上が増えて本則課税に戻る課税期間からは、この記事の試算が当てはまる。
免税事業者との取引はやめたほうがよいか?
影響額と、切り替えにかかる費用や品質・供給への影響を並べて決めるのがよい。設例のように、多数の小口の相手では1者あたりの影響額が小さく、取引を続けたほうが合理的な場合がある。切り替えるときも、Q&AのQ7が問題となるおそれがあるとする形、つまり著しく低い価格を一方的に設定して応じない相手との取引を停止する形は避け、協議の経緯を記録に残しておきたい。
免税事業者に登録を求めてもよいか?
課税事業者になるよう要請すること自体は、独占禁止法上問題にならないとQ&AのQ7は書いている。ただし、課税事業者にならなければ取引価格を引き下げる、取引を打ち切るなどと一方的に通告することは、独占禁止法上または取適法上問題となるおそれがある。登録を求めるときは、相手の事情を聞き、登録しない場合の進め方も協議で決める。