減損の兆候があると判定した資産グループの減損テストは、二つの計算に分かれる。減損損失を認識するかどうかを決める判定と、認識したときにいくら減額するかを決める測定である。どちらも将来キャッシュフローを見積るが、判定に使う数字は割り引かず、見積りが外れるリスクも入れず、期間に20年の上限がある。測定に使う使用価値は税引前の割引率で割り引き、リスクを割引率か見積りのどちらか一方に入れる。期間は主要な資産の経済的残存使用年数で、20年の上限はない。筆者は、この二つを別の表として作り、どちらも取締役会等が承認した計画からの修正の跡をたどれる形にしておくと、監査人に前提と修正の理由を説明しやすくなると考えている。この記事は、兆候の判定を終えて認識の判定と測定に進む経理責任者に向けて、二つのキャッシュフローの作り方、割引率の決め方、注記で示す根拠を日本基準に沿って整理する。資産のグルーピングと兆候の判定は固定資産の減損は資産グルーピングで結論が変わる、兆候判定を期末に持ち込まないで扱った。
- 認識の判定は、割引前将来キャッシュフローの総額と帳簿価額を比べる。期間は主要な資産の経済的残存使用年数と20年の短い方で、期間の終わりに正味売却価額などを足し、見積りが外れるリスクは入れない。
- 測定では帳簿価額を回収可能価額まで減らす。回収可能価額は正味売却価額と使用価値の高い方である。使用価値は税引前の割引率で割り引き、リスクは割引率か見積りの一方にだけ入れる。期間に20年の上限はない。
- 二つのキャッシュフローは、承認された計画を出発点に、実績や外部の情報との整合を確かめた一つの見込みから作る。直した理由や直さなかった理由と、割引率の根拠を対照表に残しておくと、注記と会計上の見積りの開示を書く基礎資料になる。
減損テストの認識の判定と測定には、同じ見込みから作った性質の違う二つの表を使う
固定資産の減損に係る会計基準(以下、減損会計基準)は、兆候のある資産又は資産グループについて、割引前将来キャッシュフローの総額が帳簿価額を下回るときに減損損失を認識するとしている(二 2.(1))。認識すると判定したら、帳簿価額を回収可能価額まで減額し、減少額を当期の損失とする(二 3.)。回収可能価額は、正味売却価額と使用価値のいずれか高い方の金額である。正味売却価額は時価から処分費用見込額を控除した額、使用価値は継続的な使用と使用後の処分から生ずると見込まれる将来キャッシュフローの現在価値をいう(注解 注1)。実務の細目は、企業会計基準委員会の企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」(以下、適用指針)が定めている。
判定を割り引かない数字で行う理由は、減損会計基準の設定に関する意見書に書かれている。成果の不確定な事業用資産では減損の測定が主観的にならざるを得ないので、減損の存在が相当程度に確実な場合に限って認識する、という考え方である。割引前の総額が帳簿価額を下回れば、相当程度に確実とみなす。判定は減損があるかどうかを確かめるふるいで、金額を決めるのは測定の側にある。
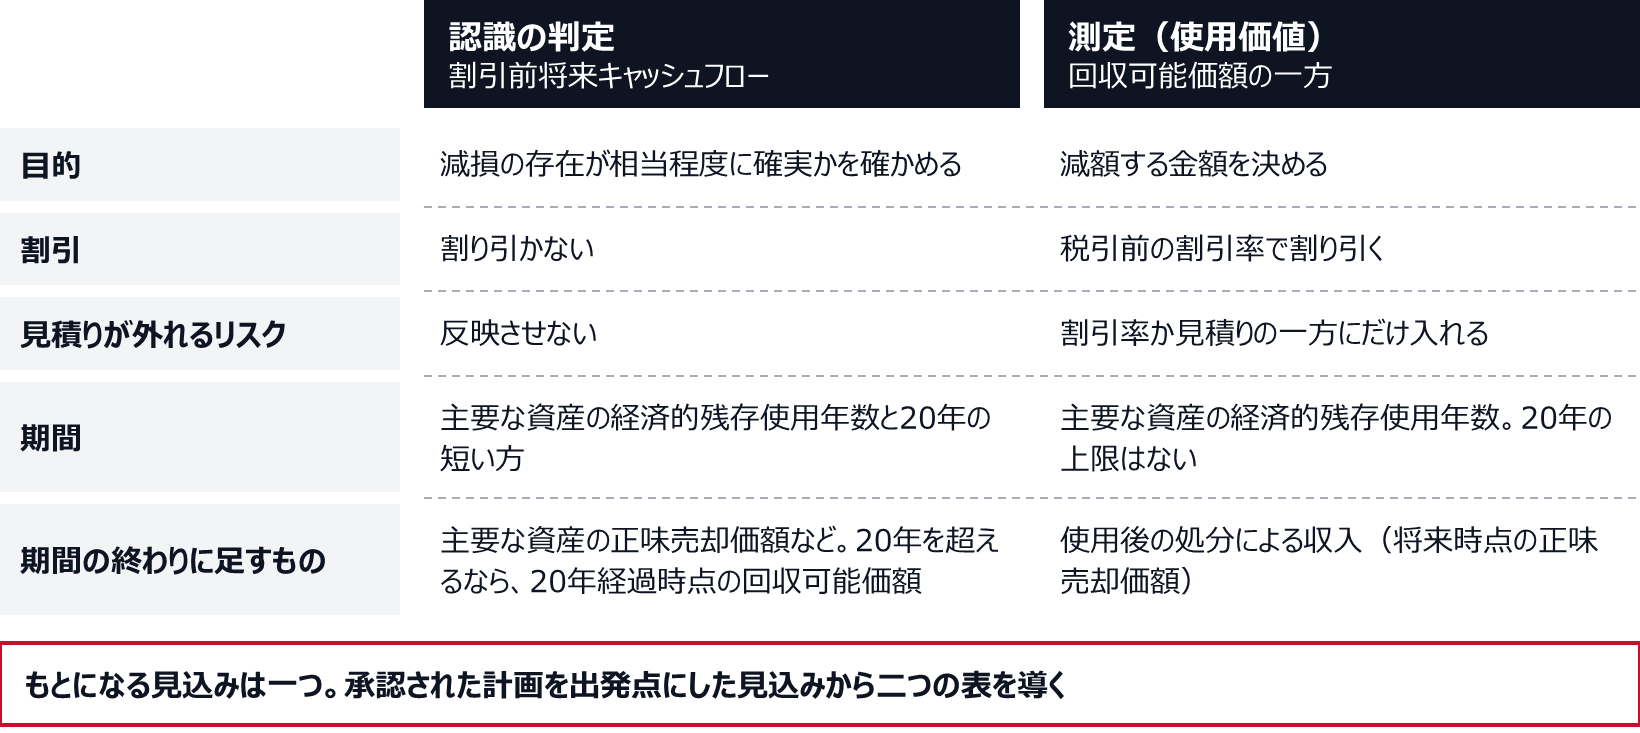
この目的の違いが、見積りの作り方の違いになる。判定用のキャッシュフローは割り引かず、将来キャッシュフローが見積値から乖離するリスクを反映させない(注解 注6)。期間は主要な資産の経済的残存使用年数と20年のいずれか短い方で(二 2.(2))、期間の終わりには主要な資産の正味売却価額などを足す。使用価値のほうは、税引前の割引率で現在価値に割り引き(二 5.)、乖離のリスクを割引率か見積りのどちらかに反映させる。期間は資産又は主要な資産の経済的残存使用年数で、20年の上限はない(適用指針第37項(2))。
同じ「将来キャッシュフロー」と呼ばれていても、判定用と測定用は別の表である。 一方で、もとになる事業の見込みは一つにそろえておきたい。判定では強気の見込みを、測定では別の弱気の見込みを使う、という使い分けはできない。使用価値でリスクを見積りの側に入れる場合も、同じ見込みを出発点にして、リスクの分を明示して調整する。減損会計基準は、判定と使用価値の算定のどちらについても、企業に固有の事情を反映した合理的で説明可能な仮定及び予測に基づいて見積るとしている(二 4.(1))。筆者は、年ごとの見込みを一つ作り、そこから判定用と測定用の二つの表を導く作り方を勧める。
認識の判定と測定では、割引、リスクの扱い、期間、期間の終わりに足すものが違う
割引前将来キャッシュフローの期間は、主要な資産の経済的残存使用年数で決まる
判定の期間を決めるのは、資産グループの中の主要な資産である。主要な資産は、資産グループの将来キャッシュフローを生む力にとって最も重要な構成資産をいう(注解 注3)。資産のグルーピングを行う際に決め、原則として翌期以降も同じ資産を主要な資産とする(適用指針第22項)。決めるときは、その資産がなくてもほかの構成資産を取得するか、その資産を物理的・経済的に容易に取り替えないか、といった要素も含めて判断する(同第23項)。
経済的残存使用年数は、資産が今後、経済的に使えると予測される年数である。税法の耐用年数に基づく残存耐用年数と著しく違うなどの不合理な事情がなければ、その残存耐用年数を経済的残存使用年数とみなせる(同第21項)。
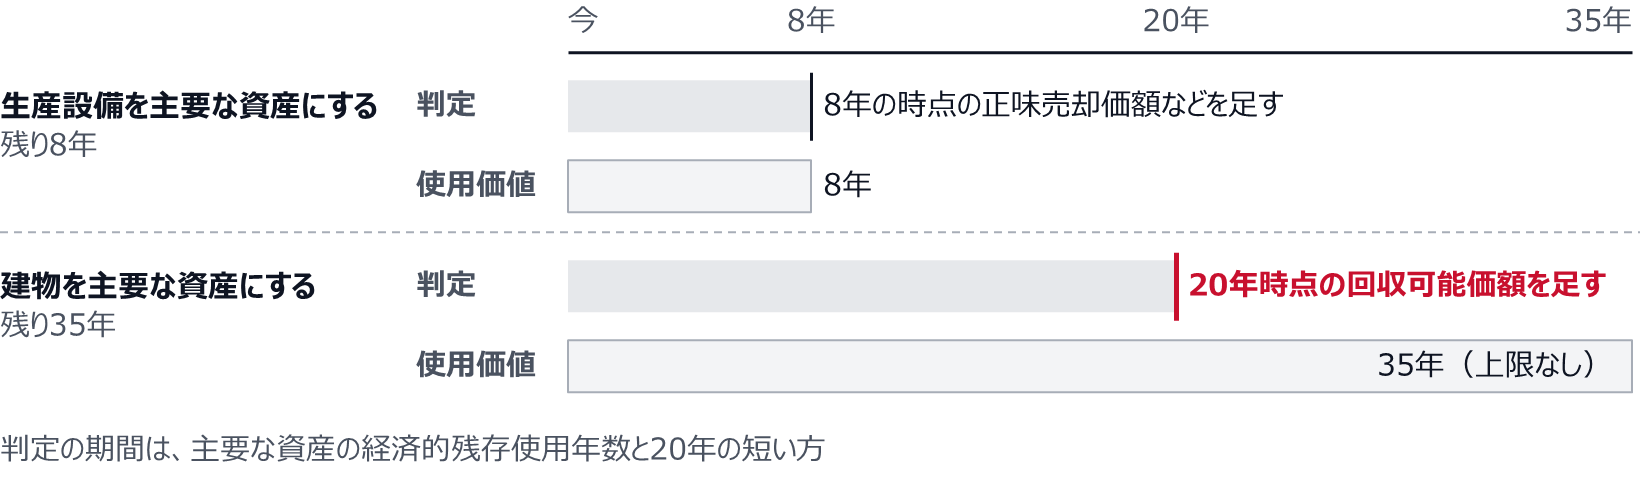
期間の終わりに足す金額は、主要な資産の年数が20年を超えるかどうかで変わる(同第18項)。20年以内なら、その時点の主要な資産の正味売却価額を足す。ほかの構成資産は、主要な資産より先に経済的残存使用年数が終わるものなら、その時点の正味売却価額を足す。主要な資産より長く使えるものは、主要な資産の経済的残存使用年数が終わる時点の回収可能価額を足す。この回収可能価額は、原則としてその時点の正味売却価額になる(同第33項)。
主要な資産の年数が20年を超える場合は、20年目までの割引前将来キャッシュフローに、21年目以降のキャッシュフローから求めた20年経過時点の回収可能価額を足す(減損会計基準 注解 注4)。21年目以降の分は、割り引いた金額で判定に入ることになる(適用指針第98項)。もっとも、20年先の見込みを合理的に見積るのは難しいことが多く、その場合は20年経過時点の正味売却価額を使う(同第116項)。
主要な資産をどれにするかで、判定の期間は大きく変わる。 工場の資産グループで、残り8年の生産設備を主要な資産とすれば判定の期間は8年になる。残り35年の建物を主要な資産とすれば期間は20年で、そこに20年経過時点の回収可能価額が加わる。使用価値の期間は、どちらの場合も主要な資産の残りの年数で、8年か35年になる。期間が変われば、期間の終わりに足す金額や必要な設備投資も変わるので、期間が長いほど割引前の総額が大きくなるとは限らない。それでも、期間の取り方が判定の結論を動かしうることに変わりはない。適用指針は、土地のような償却しない資産や、経済的残存使用年数が20年を超える建物などを主要な資産とする場合にも、それが本当に最も重要な構成資産かに留意するよう求めている(同第23項なお書き)。筆者は、主要な資産を決めた理由を、グルーピングを決めた時点の資料に書いておくべきだと考えている。兆候が出てから主要な資産を選び直すと、期間を延ばすための選択に見えるからである。
主要な資産をどれにするかで、判定の期間と期間の終わりに足す金額が変わる
事業計画は取締役会等が承認した数字から出発し、修正の跡を残す
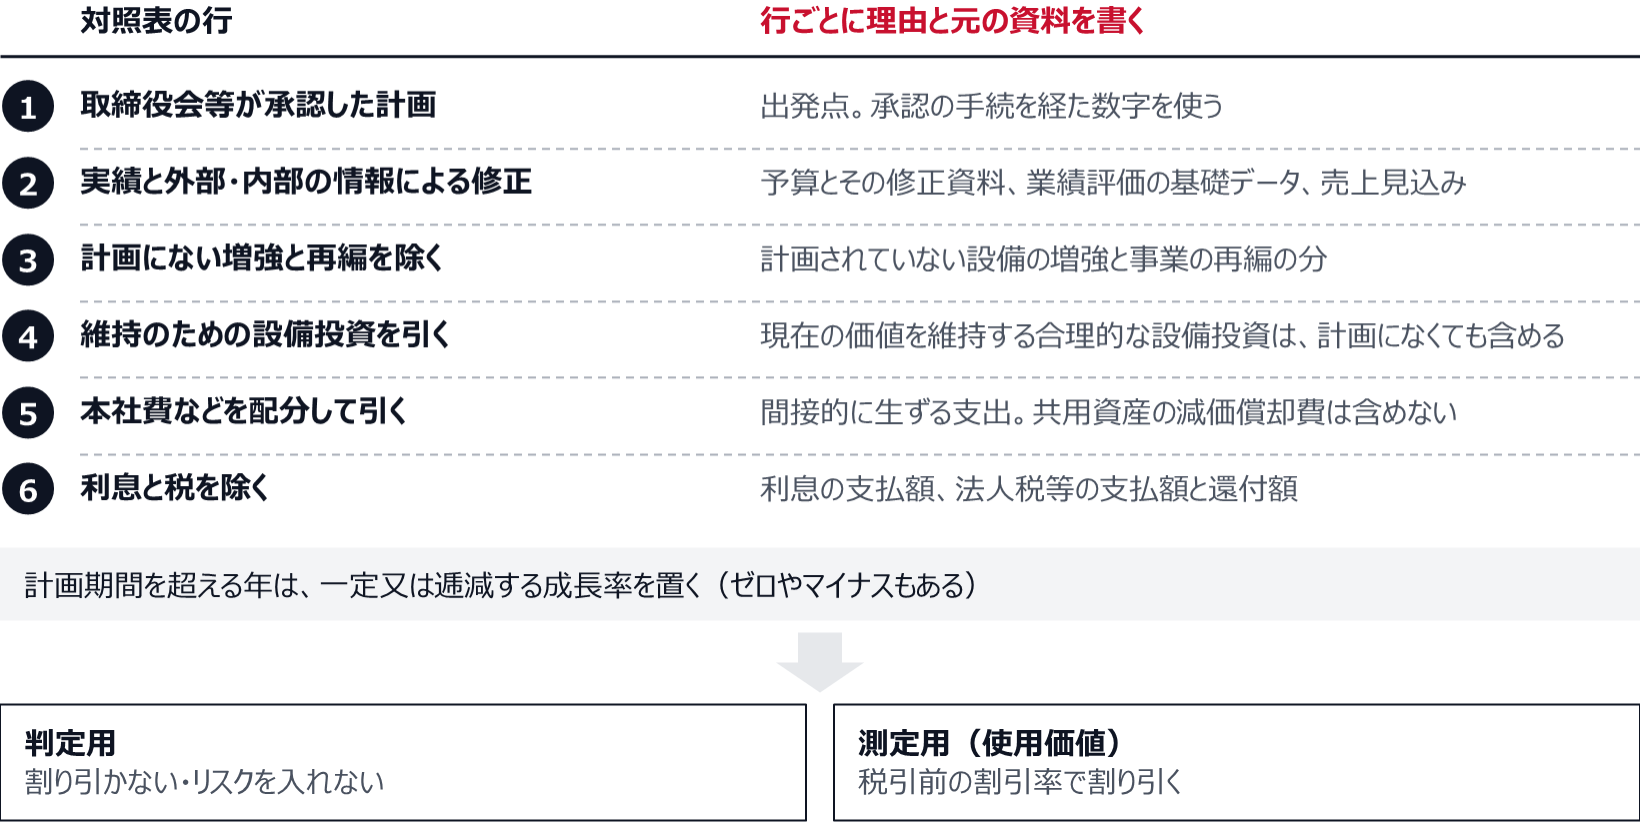
減損テストのキャッシュフローの出発点は、適用指針に書かれている。取締役会等の承認を得た中長期計画の前提となった数値を、経営環境などの外部の情報や、予算とその修正資料、業績評価の基礎データ、売上見込みといった内部の情報と整合的に修正して見積る(第36項(1))。計画が無いときは、過去の一定期間の実際のキャッシュフローの平均値に、これまでの趨勢を踏まえた一定又は逓減する成長率を置く方法もある(同(2))。計画期間を超える年は、修正後の計画の数値に、合理的な反証がない限り、それまでの計画に基づく趨勢を踏まえた一定又は逓減する成長率を置く。成長率はゼロやマイナスになることもある(同(3))。
承認された計画は、減損テストのために作り直すものではない。出発点にして、決算時点の外部と内部の情報と整合しているかを確かめ、整合しない前提や数値があれば直す。兆候が出た資産グループで当期の実績が予算を下回っているなら、翌年度以降の見込みを直すか、直さないなら一時的な要因だったといった理由を示すことになる。反対に、承認の手続を経ていない強気の計画に差し替えれば、出発点を説明できなくなる。計画の数字と施策のつなぎ方は中期経営計画の作り方、数字と施策をつなぎ初年度の形骸化を防ぐで扱った。
修正のほかにも、計画から外すものと足すものがある(適用指針第38項)。計画されていない将来の設備の増強や事業の再編から生ずるキャッシュフローは含めない。現在の価値を維持するための合理的な設備投資は、計画になくても含める。本社費のように間接的に生ずる支出は、合理的な方法で配分して控除する(減損会計基準 二 4.(4))。ただし、共用資産の減価償却費は、この間接的に生ずる支出に含めない(適用指針第40項)。利息の支払額と、法人税等の支払額・還付額は含めない(減損会計基準 二 4.(5))。
筆者が勧めるのは、承認された計画の数字から減損テストのキャッシュフローまでを、一枚の対照表にすることである。行は、承認された計画、実績と外部の情報による修正、計画にない増強の除外、維持のための設備投資、本社費の配分、利息と税の除外の順に並べ、行ごとに理由と元の資料の名前を書く。直さなかった前提にも、直さなかった理由を書いておく。監査人と話すときに論点になるのは、最後の数字よりも、この対照表の各行の根拠である。過去の計画がどれだけ当たったかの記録があれば、修正の幅の説明にも使える。見積りの答え合わせの仕組みは見積りの精度を後から検証する方法、引当金と耐用年数のバックテストで扱った。
承認された計画から減損テストのキャッシュフローまでを対照表にし、行ごとに理由と元の資料を書く
使用価値の割引率は税引前で置き、リスクは割引率か見積りの一方にだけ入れる
使用価値の割引率について、減損会計基準は、貨幣の時間価値を反映した税引前の利率とし、将来キャッシュフローが見積値から乖離するリスクが見積りに反映されていなければ、割引率に反映させるとしている(二 5.)。キャッシュフローが利息と税を含まない税引前の数値なので、割引率も税引前にそろえる(適用指針第43項)。
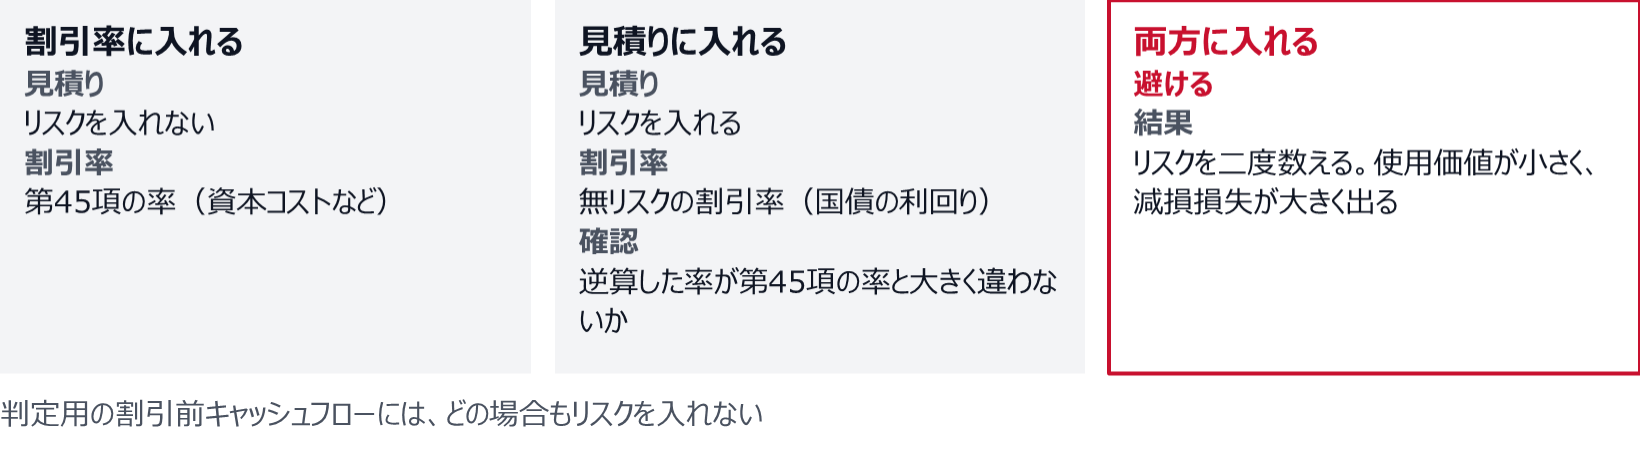
リスクを割引率に入れる場合の率として、適用指針は四つを挙げ、これらを総合的に勘案したものでもよいとしている(第45項)。一つ目は、その資産又は資産グループに固有のリスクを反映した収益率で、社内の経営資料や使用計画から算定する。二つ目は、借入資本コストと自己資本コストを加重平均した資本コストである。類似の資産に固有のリスクを反映した、市場平均と考えられる合理的な収益率と、その資産だけを裏付けに大部分の資金を調達したときに適用されると合理的に見積られる利率も挙がっている。結論の背景には、社内で算定する収益率は、通常、その企業に要求される資本コストと大きく違うことは少なく、市場平均と考えられる収益率を下回ることはないと考えられる、という記述もある(第126項)。設備投資の判断に使っているハードルレートや事業部別の資本コストを基礎にする方法も、同じ項に例として出てくる。
資本コストを基礎にするときは、その率が税引前か税引後か、対象の資産グループのリスクに見合っているか、キャッシュフローの置き方と合っているかを確かめ、その結果を残す。税引後の率をそのまま税引前のキャッシュフローに当てると、基準が求める税引前の率にならない。
リスクを見積りの側に入れた場合は、割引率は貨幣の時間価値だけを反映した無リスクの割引率になり、キャッシュフローが得られるまでの期間に対応した国債の利回りを使う(第46項)。このとき適用指針は、算定した使用価値と、リスクを入れない割引前のキャッシュフローから求められる割引率に相当する率が、第45項による割引率と大きく違わないことを確かめるよう求めている(第39項(2))。
避けたいのは、同じリスクを両方に入れることである。 見込みの下方修正には、予想額そのものの更新と、予想額から外れるリスクへの調整がある。どちらにあたるかは、修正の根拠に照らして区別する。根拠を示せない「念のため」の一律の削り込みは、どちらとしても説明しにくい。資本コストに基づく割引率にすでに含まれているリスクに備えて計画の数字を1割削り、そのうえでその率で割り引くと、リスクを二度数えることになり、使用価値を小さく見積もりすぎる。正味売却価額のほうが小さければ、そのぶん減損損失も大きく出る。判定用の割引前キャッシュフローにこうした削り込みを入れれば、注解 注6に反する。受注の減少のように予想額そのものを変える根拠があるなら、それは見込みの修正として、前の節の対照表に理由を書いて反映させる。
使用価値では、見積りが外れるリスクを割引率か見積りの一方にだけ入れる
割引率は減損損失を測定する時点のものを使い、原則として翌期以降も同じ方法で算定する(第43項)。期間ごとに異なる割引率を見積る場合は、それを使うこともできる(第44項)。連結の見地からグルーピングの単位を見直した場合は、割引率も原則として見直す(第47項)。資本コストの算定そのものは資本コストの出し方と使い方、WACCを自社の数字で説明するで、事業ごとの率の考え方はハードルレート(要求収益率)の決め方、全社一律のWACCを使わない理由で扱った。
正味売却価額は、使用価値を上回りそうなときや処分が近いときに算定する
回収可能価額は正味売却価額と使用価値の高い方である。ただし適用指針は、通常は使用価値のほうが高いと考えられるため、明らかに正味売却価額が高いと想定される場合や処分がすぐに予定されている場合などを除き、現在の正味売却価額を必ずしも算定しなくてよいとしている(第28項)。算定する場合、時価は観察可能な市場価格を原則とし、市場価格が観察できなければ合理的に算定された価額を使う。不動産は国土交通省の「不動産鑑定評価基準」に基づいて算定し、社内での見積りが難しければ不動産鑑定士の鑑定評価額を使える。そのほかの固定資産は、コスト・アプローチ、マーケット・アプローチ、インカム・アプローチを、資産の特性に応じて併用又は選択する。処分費用見込額は、類似の資産の過去の実績や処分を行う業者からの情報などを参考に、現在価値として見積る(同項)。
手間がかかるのは、現在よりも将来時点の正味売却価額である。判定の期間の終わりや、使用価値の期間の終わりに足す金額がこれにあたる。適用指針は、その時点以後の一期間の収益見込額を最終還元利回りで割り戻した価額から、処分費用見込額の現在価値を控除する方法を示している。この方法が難しい場合は、現在の正味売却価額(償却資産なら適切な減価額を控除した金額)を使える(第29項)。土地を含む資産グループでは、期間の終わりに足す土地の金額で判定の結論が変わることがある。筆者は、土地の評価に外部の評価を使う場合は、決算期の前に依頼の段取りをつけておくのがよいと考えている。
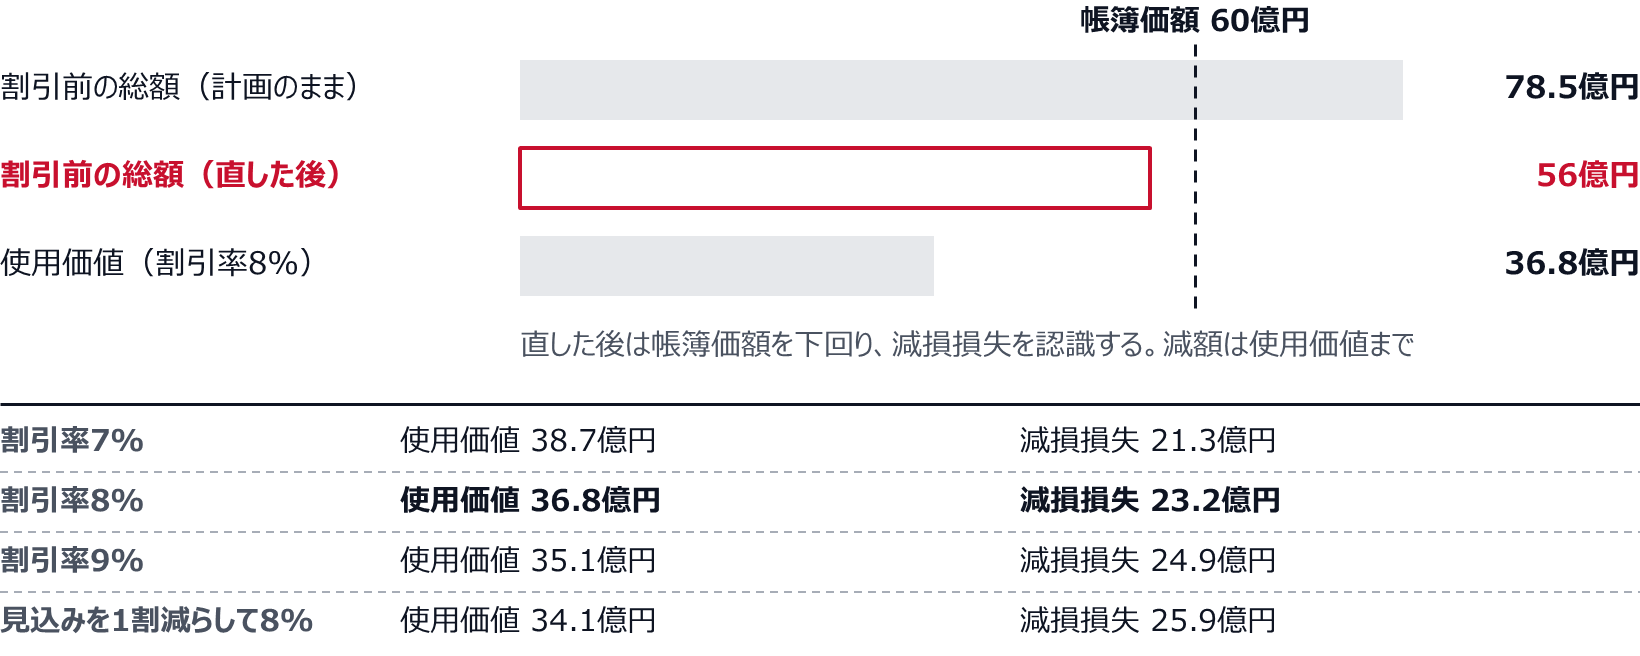
X社は、地方にある工場を一つの資産グループとしている。帳簿価額は60億円で、内訳は土地20億円、建物16億円、機械装置24億円である。2期続けて営業損益がマイナスになり、減損の兆候があると判定した。主要な資産は生産設備の機械装置で、経済的残存使用年数は8年とした。建物と土地は8年を超えて使える。
取締役会が承認した3か年の計画では、工場のキャッシュフロー(本社費の配分と維持のための設備投資を控除し、利息と税は含めない)は、1年目6億円、2年目7億円、3年目8億円だった。この計画を直さずに使い、4年目以降も8億円が続くと置くと、8年間の合計は61億円になる。8年経過時点の正味売却価額として土地14億円、建物3億円、機械装置0.5億円の計17.5億円を足すと、割引前の総額は78.5億円で、帳簿価額を上回る。
しかし当期の実績は3億円で、予算の5億円を下回っていた。主要な顧客の受注見込みも減っている。X社は内部と外部の情報に合わせて、見込みを1年目4億円、2年目4.5億円、3年目5億円に直し、4年目以降は成長率ゼロで5億円とした。8年間の合計は38.5億円で、期間の終わりの17.5億円を足した割引前の総額は56億円になり、帳簿価額の60億円を下回る。見込みを実績と受注に合わせて直したことで、判定の結論が逆になった。 X社は減損損失を認識した。
測定では、資産グループのリスクを反映した税引前の割引率を8%と置き(説明のための値)、直した見込みと8年経過時点の17.5億円を、各年の終わりに生ずるものとして割り引いた。使用価値は36.8億円である。現在の正味売却価額は25億円と見積られ、使用価値のほうが高いので、回収可能価額は36.8億円、減損損失は23.2億円になる。割引率を7%にすると使用価値は38.7億円で減損損失は21.3億円、9%にすると使用価値は35.1億円で減損損失は24.9億円である。
途中で、維持のための設備投資などを控除した後の各年のキャッシュフローを「念のため」一律に1割減らし、期間の終わりの17.5億円は据え置いて8%で割り引く案も出た。8%には、この削り込みで備えようとしたのと同じリスクがすでに含まれている。この案では使用価値は34.1億円、減損損失は25.9億円で、リスクを二度数えたぶん2.7億円多く出る。X社はこの案を採らなかった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例で判定の結論を逆にしたのは、1年目から3年目の計画と4年目以降の見込みを、実績と受注に合わせて直したことだった。8年間の合計は61億円から38.5億円へ、22.5億円減っている。この設例では、使用価値に使う割引率を変えても判定の結論は変わらない。主要な資産の年数が20年を超え、20年経過時点の回収可能価額を使用価値で求める場合は、割引率が判定にも影響する。判定の段階の議論は、割引率よりも見込みの修正の根拠に時間を使うほうがよいと筆者は考えている。
設例では、見込みを直すと割引前の総額が帳簿価額を下回り、使用価値まで減額する
注記と会計上の見積りの開示は、判定と測定の根拠から書ける
重要な減損損失を認識した場合、減損会計基準は、減損損失を認識した資産、認識に至った経緯、金額、資産のグルーピングの方法、回収可能価額の算定方法等を注記するとしている(四 3.)。適用指針は、回収可能価額が使用価値の場合はその旨と割引率を、正味売却価額の場合はその旨と時価の算定方法を注記するとしている(第58項(5))。設例のX社なら、使用価値で測定したことと割引率8%を書くことになる。
企業会計基準第31号「会計上の見積りの開示に関する会計基準」は、当年度の財務諸表に計上した金額が会計上の見積りによるもののうち、翌年度の財務諸表に重要な影響を及ぼすリスクがある項目を識別し、項目名、当年度の財務諸表に計上した金額、利用者の理解に資するその他の情報を注記するとしている(第5項から第7項)。その他の情報の例には、金額の算出方法、算出に用いた主要な仮定、翌年度の財務諸表に与える影響が挙がっている(第8項)。固定資産の減損では、販売数量や単価、利益率、計画期間を超える年の成長率、主要な資産の年数、期間の終わりの処分価額、割引率などから、見積額への影響と不確実性が大きいものを選ぶことになる。直した前提に限らず、直さなかった前提も候補になる。対照表はその選定の基礎資料になるが、開示する内容は重要性と開示目的に照らして選ぶ。
減損損失を計上しなかった期でも、割引前の総額が帳簿価額をわずかに上回っただけの資産グループは、翌年度に重要な影響を及ぼすリスクがある項目として識別を検討する対象になる、と筆者は考えている。判定の段階で、資産グループごとに割引前の総額と帳簿価額の差を一覧にしておくと、この識別の議論が早く済む。監査人が減損を監査上の主要な検討事項(KAM)に選ぶ場合の準備は、KAM(監査上の主要な検討事項)への備えは期末の文面交渉より期中の論点整理で扱った。
筆者の見るところ、監査人に説明を求められやすいのは次の点である。
- 計画の数字を、どの情報でどれだけ直したか
- 主要な資産とその経済的残存使用年数を、いつ、どう決めたか
- 計画期間を超える年の成長率を、何に基づいて置いたか
- 割引率をどう算定し、資本コストとどう関係するか
- 割引率や成長率を動かしたとき、判定と測定の結論がどう変わるか
対照表と割引率の資料を、割引率や成長率を動かした計算と一緒に用意しておくと、こうした質問への説明を準備しやすい。
IFRSのIAS第36号には割引前の判定がなく、のれん以外は戻入れがある
IFRSを適用する会社は、IAS第36号「資産の減損」に従う。IFRS財団の概要によれば、回収可能価額は、公正価値から売却にかかるコストを控除した額と使用価値の高い方で、帳簿価額が回収可能価額を上回れば、帳簿価額を回収可能価額まで減額して減損損失を認識する。日本基準のような、割引前の総額で認識を判定する段階はない。日本基準では、使用価値が帳簿価額を下回っていても、割引前の総額が帳簿価額以上なら減損損失を認識しない。同じ資産でも、IFRSでは減損になりうる。
毎年の見積りの範囲と戻入れも違う。IAS第36号では、耐用年数を確定できない無形資産、まだ使用可能でない無形資産、企業結合で取得したのれんは、毎年、回収可能価額を見積る。同じ概要によれば、のれん以外の資産の減損損失は、減損の原因となった状況が好転した場合に、所定の要件の下で戻し入れ、戻入れ後の帳簿価額は減損がなかった場合の帳簿価額を上限とする。のれんの減損損失は戻し入れない。戻入れの細かな要件は、基準の本文で確かめてほしい。日本基準は減損損失の戻入れを行わない(減損会計基準 三 2.)。意見書は、戻入れをしない理由の一つに、減損の存在が相当程度に確実な場合に限って認識と測定を行うことを挙げている。日本基準ののれんの減損を兆候で管理する考え方はのれんの減損は兆候で管理する、M&A後にCFOが四半期ごとに見る指標で扱った。
よくある質問
実績が予算を下回っても、計画の見込みを直さないことはあるか?
ある。適用指針が求めるのは、承認された計画の前提となった数値を、外部と内部の情報と整合的に修正して見積ることで(第36項(1))、すでに整合していれば数値を直す必要はない。当期の未達が一時的な要因によるなら、翌年度以降の見込みを据え置く判断もありうる。その場合は、要因と、一時的と判断した根拠を対照表の行に書いておく。なお、見積りが外れるリスクに備えた控えめな調整は、判定用の割引前キャッシュフローには入れない(減損会計基準 注解 注6)。
使用価値の見積期間も20年で打ち切るのか?
打ち切らない。20年の上限は認識の判定のためのもので、使用価値の見積期間は、資産又は資産グループ中の主要な資産の経済的残存使用年数である(適用指針第37項(2))。結論の背景は、使用価値は将来キャッシュフローの現在価値として算定されるので、期間を制限する必要はないと説明している(同第119項)。
使用価値の割引率は毎期見直すのか?
測定には、減損損失を測定する時点の割引率を使う(適用指針第43項)。金利や資本コストが動けば、率の水準も変わる。一方、算定の方法は原則として翌期以降も同じにする。方法を変える場合は、その理由を記録に残しておく。