IFRS18への対応を、損益計算書の行を並べ替える作業として見積もると、手間のかかる作業を二つ見落とす。一つは、同じ勘定科目の中に区分の違う損益が混ざっていて、科目の対応表だけでは営業・投資・財務に分けられないことである。もう一つは、決算説明会資料や中期経営計画の資料で示してきた利益の実績が、経営者が定義した業績指標(MPM)として注記と調整表の対象になりうることである。同じ名前の指標を資料ごとに違う定義で使っていれば、どの小計を注記に載せるかから決め直すことになる。どちらの問題も、比較年度の数字を作り直す段階で表に出る。筆者は、IFRS18の準備を、区分の判定表、MPMの定義書、比較年度の作り直しの工程で組むのがよいと考えている。この記事は、IFRSを任意適用している会社の経理責任者に向けて書いた。決算の作業として区分を判定し小計を作る方法、MPMを管理会計と中期経営計画の指標にそろえる方法、比較年度を作り直す段取りを順に扱う。条文の網羅的な解説は、監査法人の資料に譲る。
- IFRS18は損益計算書の収益と費用を営業・投資・財務・法人所得税・非継続事業の区分に分け、原則として営業損益と財務及び法人所得税前損益の小計を求める。区分は科目名でなく、損益を生んだ資産と負債を出発点に主要な事業活動の有無も加えて決まるので、受取利息や為替差損益は発生元を分けて記録する。
- 財務諸表の外の公表資料で使う収益と費用の小計は、経営者の見方を伝えるものと推定され、社内で同じ小計を使って業績を見ていれば推定は覆しにくい。第118項の小計などを除き、それがMPMになる。業績の側面、計算方法、調整表、調整項目ごとの税と非支配持分の影響を単一の注記で開示し、計算方法を変えれば比較情報を作り直す。
- 適用は遡及で、比較年度の損益計算書について行ごとに旧表示との調整表を開示する。比較年度は適用初年度の1年前に始まるので、判定表と属性の記録を早く整え、MPMの定義書は最初の期中決算の前に固める。
IFRS18は損益計算書に区分と小計を置き、IAS第1号に代わる
IFRS第18号は、IASB(国際会計基準審議会)が2024年4月9日に公表した、財務諸表の表示と開示の基準である。2027年1月1日以後に開始する年次報告期間から適用され、早期適用も認められている。早期適用した場合は、その旨を注記する(C1項)。この基準はIAS第1号「財務諸表の表示」を置き換える(C8項)。IAS第1号の定めの一部はそのままIFRS第18号に引き継がれ、一部はIAS第8号とIFRS第7号に移った。IAS第8号は題名が「Basis of Preparation of Financial Statements」に変わり、適正な表示、継続企業、発生主義の会計の定めを受け持つ。
損益計算書について、IFRS第18号は収益と費用を、営業、投資、財務、法人所得税、非継続事業のいずれかの区分に分けるよう求めている(第47項)。そのうえで、営業損益、財務及び法人所得税前損益、当期損益の合計と小計を示させる(第69項)。ただし、顧客への融資を主要な事業活動とする会社が、資金の調達だけを伴う取引から生じた負債のうち融資に関係しないものの損益も営業区分に入れる会計方針を選んだ場合は、財務及び法人所得税前損益を示さない(第65項(a)(ii)、第73項)。営業損益は営業区分の収益と費用の合計で、財務及び法人所得税前損益は、営業損益に投資区分の収益と費用を加えたものである(第70項、第71項)。営業区分は、ほかの区分に入らない収益と費用をすべて受け止める残りの区分である(第52項)。 変動の大きい損益や毎期は出ない損益も、ほかの区分に当たらなければ営業区分に入る(B42項)。
営業区分は、ほかの区分に入らない収益と費用をすべて受け止める
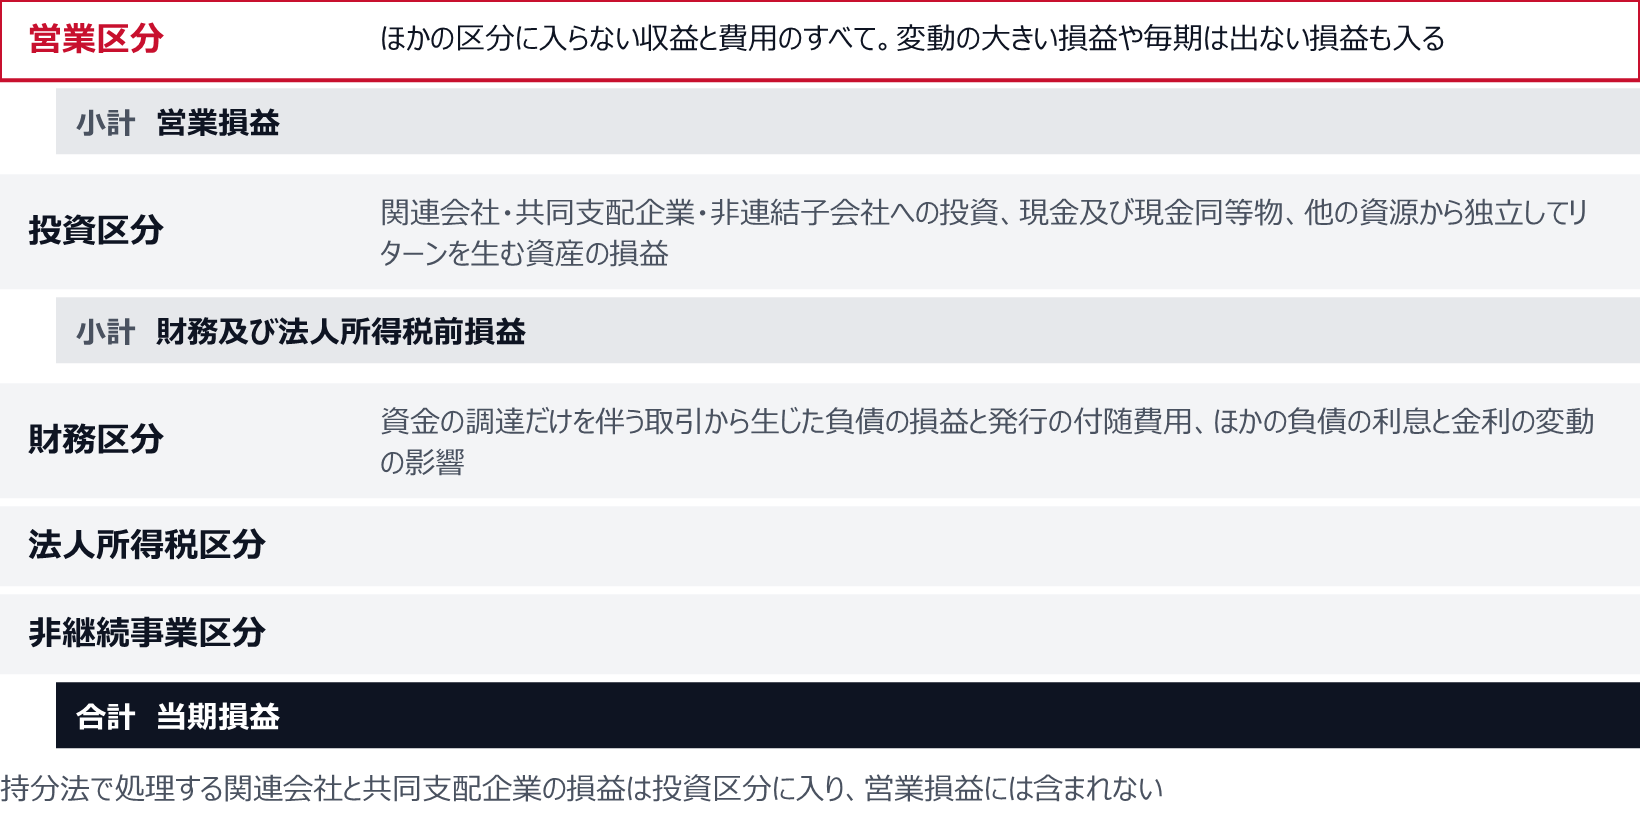
損益計算書の本表には、持分法で処理する関連会社と共同支配企業の損益の持分を、独立した行として示す(第75項(a)(iii))。その損益は投資区分に入るので、営業損益には含まれない(第53項(a))。追加の小計は、損益計算書を有用な要約にするために必要なら示せるが、期をまたいで一貫させ、基準が求める小計より目立たせてはならない(第24項)。
キャッシュ・フロー計算書も、IFRS第18号によるIAS第7号の改訂で変わる。間接法の起点は営業損益になり、支払配当金は財務活動に分類する。主要な事業活動として資産への投資や顧客への融資をしていない会社は、支払利息を財務活動に、受取利息と受取配当金を投資活動に分類する(IAS第7号第18項(b)、第33A項、第34A項)。
日本でIFRSを任意適用する会社は、連結財務諸表規則第312条の指定国際会計基準に従って連結財務諸表を作る。金融庁は2024年7月18日、IASBが2024年6月30日までに公表した基準を指定国際会計基準とする告示の改正案を公表し、その中でIFRS第18号の新設を挙げた。改正の告示は2024年9月13日に官報に掲載され、同日から適用されている。
区分は勘定科目でなく、損益を生んだ資産と負債から判定する
区分の判定を、勘定科目ごとに区分を一つ割り当てる対応表で済ませようとすると、いくつかの科目で行き詰まる。IFRS第18号の区分は、収益と費用を生んだ資産と負債の種類を出発点に、主要な事業活動の有無や、為替差損益とデリバティブの個別の定めを加えて決まるからである。
投資区分に入るのは、関連会社・共同支配企業・非連結子会社への投資、現金及び現金同等物、そして他の資源から独立してリターンを生む資産から生じる損益である(第53項)。最後の資産の典型は、債券や株式への投資と投資不動産である(B46項)。投資不動産なら、賃料収入だけでなく減価償却費や減損損失も投資区分に入る(B47項)。逆に、有形固定資産や、営業区分の取引から生じた売上債権のように、組み合わせて財やサービスを生む資産の損益は営業区分に入る。売上債権から生じる利息も営業区分である(B48項、B49項)。
財務区分は負債の側から決まる。借入金や社債のように、資金の調達だけを伴う取引から生じた負債は、その測定から生じる損益と発行の付随費用を財務区分に入れる(第59項、第60項)。それ以外の負債については、利息と金利の変動の影響だけを財務区分に入れる(第61項)。基準は例として、リース負債の利息、確定給付負債の純利息、引当金の割引の巻き戻しを挙げている(B54項)。確定給付制度の勤務費用や、仕入れた財やサービスを使った費用は営業区分に残る(B55項)。
為替差損益は、差損益を生んだ項目と同じ区分に入れる(B65項)。外貨建ての売上債権の差損益は営業区分、外貨建ての借入金の差損益は財務区分である(B66項)。過大なコストや労力を要する場合の例外はあるが、原則は発生元で分ける。
受取利息、受取配当金、為替差損益、支払利息のように、発生元の違う損益を一つの科目にまとめて記録している会社では、科目の対応表だけでは区分が決まらない。 筆者は、判定を三段で進めるのがよいと考えている。まず、主要な事業活動として資産への投資や顧客への融資をしているかを判定する。そうした活動があると判定した会社は、投資区分や財務区分に入るはずの損益の一部を営業区分に入れ、その事実を開示する(第49項〜第51項)。事業会社でも、グループに顧客向けの金融事業がある場合や、持株会社の個別財務諸表では、この判定が論点になりうる。次に、科目ごとに、発生元の資産と負債、区分、根拠の項を書いた判定表を作る。最後に、一つの科目に二つ以上の区分が混ざるものを抜き出し、補助科目や取引の属性で発生元を分けて記録する。
同じ科目でも、損益を生んだ資産と負債が違えば区分が分かれる
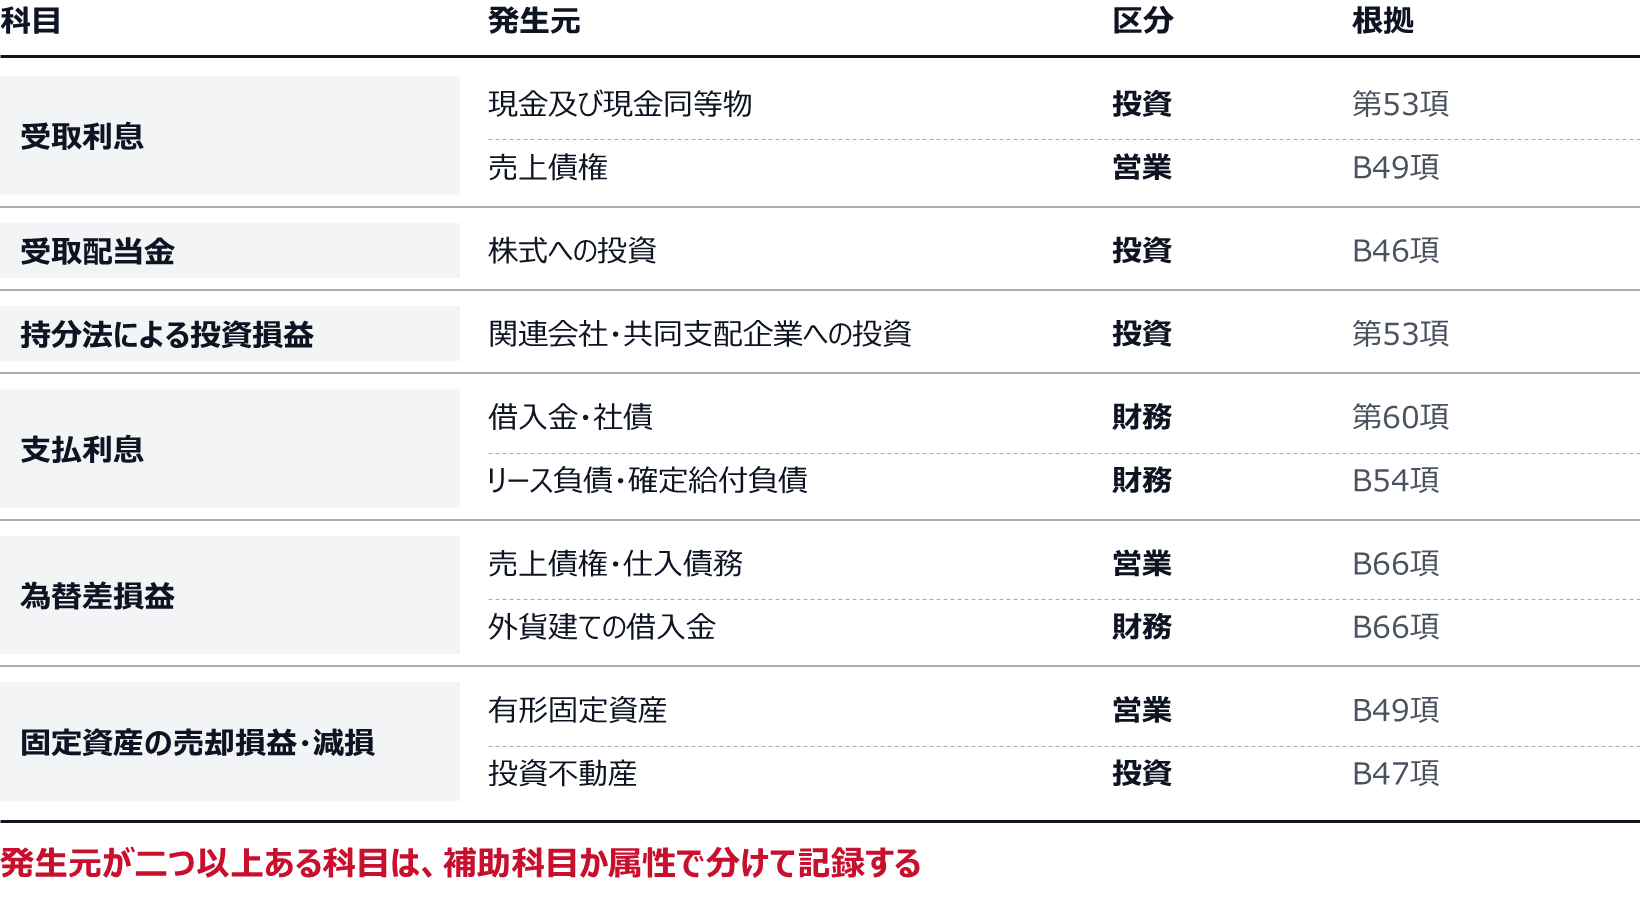
適用の前でも、判定の手がかりは増えていく。IFRS解釈指針委員会は2026年4月22日、IFRS第18号に関するアジェンダ決定を公表した。親会社の個別財務諸表での主要な事業活動の判定、グループ内の貨幣性負債から生じる為替差損益の分類、外貨のリスクを管理するデリバティブの損益の分類などを扱っている。判定表は一度作って終わりにせず、こうした決定が出るたびに見直す前提で持つ。
機能別に表示する会社は、性質別の費用を行ごとに集める注記を準備する
営業費用は、性質別か機能別か、またはその組み合わせで表示する(第78項)。売上原価や販売費及び一般管理費のように機能別の行を一つでも示す会社は、性質別の五つの費用の合計を単一の注記で開示する。減価償却費、償却費、従業員給付(IAS第19号とIFRS第2号によるもの)、IAS第36号の減損損失とその戻入れ、棚卸資産の評価減とその戻入れである。合計ごとに、営業区分のどの行にいくら含まれるかと、営業区分の外で同じ費用を含む行の一覧も示す(第83項)。
決算の作業として重いのは、行ごとの内訳である。人件費や減価償却費が売上原価と販売費及び一般管理費にどれだけ入ったかは、原価計算の配賦と棚卸資産への振替えを経ているので、元帳の残高だけでは出ないことがある。性質別の費用をどこまで開示するかについても、解釈指針委員会はアジェンダ決定を出している。行ごとの金額をどこから取るかを、原価計算の担当と先に決めておく。
経営者業績指標(MPM)の判定は、公表資料と社内の管理会計の両方から棚卸しする
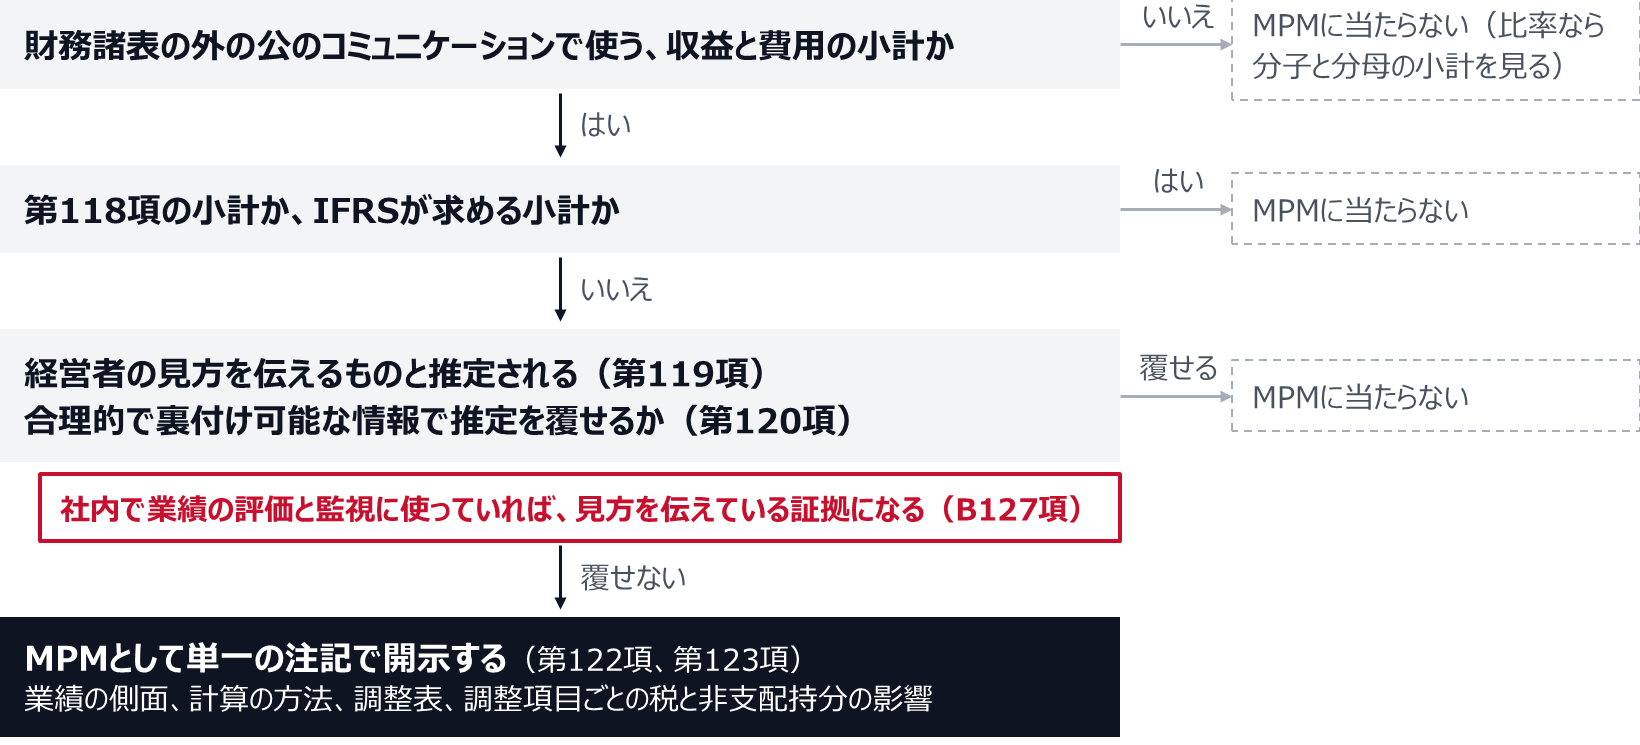
経営者が定義した業績指標(MPM、経営者業績指標)は、次の要件をすべて満たす収益と費用の小計である(第117項)。
- 財務諸表の外で行う公のコミュニケーションで使っている。
- 企業全体の財務業績のある側面について、経営者の見方を利用者に伝えるために使っている。
- 第118項に列挙された小計でも、IFRSが表示や開示を求める小計でもない。
第118項が除く小計には、売上総利益とそれに類する小計、税引前損益、継続事業からの損益などがある。減価償却費・償却費・IAS第36号の範囲の減損を差し引く前の営業損益や、営業損益に持分法で処理する投資の損益を足した小計も、ここに入る。収益だけや費用だけの指標、資産や負債の指標、比率、キャッシュ・フローの指標、非財務の指標も、収益と費用の小計でないのでMPMに当たらない(B116項)。ただし、比率の分子や分母になっている小計は、それ自体が定義を満たせばMPMとして扱う(B117項)。ROICを目標に掲げる会社なら、分子に置いた調整後の利益が判定の対象になる。
公のコミュニケーションには、経営者による説明、プレスリリース、投資家向けの説明資料が含まれる。口頭の説明とその書き起こし、ソーシャルメディアの投稿は除かれる(B119項)。日本の会社なら、決算短信の本文、決算説明会資料、有価証券報告書の経営者による分析、統合報告書、中期経営計画の説明資料を棚卸しの対象にするのがよいと筆者は考えている。財務報告の手続きとして財務諸表の発行の後に毎年出している資料は、前期の資料を見て当期のMPMを判定する(B121項)。MPMは財務諸表と同じ報告期間に関するものである(B120項)。中期経営計画の目標値そのものは当期の実績ではないが、その指標の当期の実績を公表資料で示していれば、実績の小計が判定の対象になると筆者は読んでいる。
管理会計がこの判定に関わってくるのは、推定の規定があるからである。財務諸表の外の公のコミュニケーションで使う収益と費用の小計は、経営者の見方を伝えるものと推定される(第119項)。推定を覆すには、合理的で裏付け可能な情報が要る(第120項)。経営者がその小計を社内で業績の評価と監視に使っていることは、経営者の見方を伝えている証拠になる(B127項)。 社内で使う小計が社外の小計を手直ししたものなら、十分に似ているかを判断する(B128項)。社外と同じ定義か十分に似た定義の利益を月次の経営会議で見ているなら、その指標を社外向けには参考の数字にすぎないと位置づけるのは難しい。一方で、社内だけで使い公表資料に出さない小計は、MPMに当たらない(B127項)。
セグメントの利益は、企業全体の業績のある側面を伝えるものでなければMPMに当たらない(B114項)。ただし、一つのセグメントに会社の主要な事業活動が一つだけ入っていて、その利益を損益計算書に示している場合などは、企業全体の業績を伝えることもある(B115項)。
公表資料で使う小計は経営者の見方を伝えると推定され、社内で使っていれば推定は覆しにくい
MPMの定義は一つにし、管理会計と中期経営計画の指標を同じ定義書から出す
MPMと判定した指標には、単一の注記で次のことを開示する(第122項、第123項)。
- その指標が伝える業績の側面と、経営者が有用だと考える理由
- 計算の方法
- 最も直接比較できる小計(第118項の小計か、IFRSが求める合計・小計)との調整表
- 調整項目ごとの法人所得税の影響と非支配持分への影響
- 税の影響の決め方
注記には、MPMが経営者の見方を示すもので、他社の似た名前の指標と比べられるとは限らない旨も書く(第122項)。税の影響は、取引に適用される法定税率、当期と繰延の税金の合理的な按分、より適切な別の方法のいずれかで計算する(B141項)。MPMは注記に入るので、監査の対象になる。
定義を変えたとき、MPMを新しく加えたとき、使うのをやめたときは、変更の説明と理由を開示し、実務上不可能でなければ比較情報を修正する(第124項)。中期経営計画の改定に合わせて、実績として示す利益の計算方法を変えてきた会社では、その小計がMPMに当たる限り、変更が注記での説明と比較情報の修正に直結する。 将来の目標値だけに使う定義の見直しは、それだけでは当期のMPMの変更に当たらないと筆者は読んでいる。
起きやすいのは、同じ名前の指標が資料ごとに違う定義で使われていることである。説明会資料の「事業利益」と、中期経営計画の「事業利益」と、社内の月次報告の「事業利益」が、除く項目や起点にする小計で少しずつ違う。公表資料で同じ名前の小計を二つの定義で示していれば、どちらもMPMの判定の対象になる。中身の違う小計に同じ名前を付けたままでは、誤解を招かない名前と説明を求める第123項にも沿いにくい。社内だけで使う定義の違いは注記の対象ではないが、社外の小計と十分に似ているかの判断(B128項)に関わってくる。起点を営業利益に置いた定義は、営業利益の中身が変われば、定義を変えなくても数字が動く点にも注意が要る。
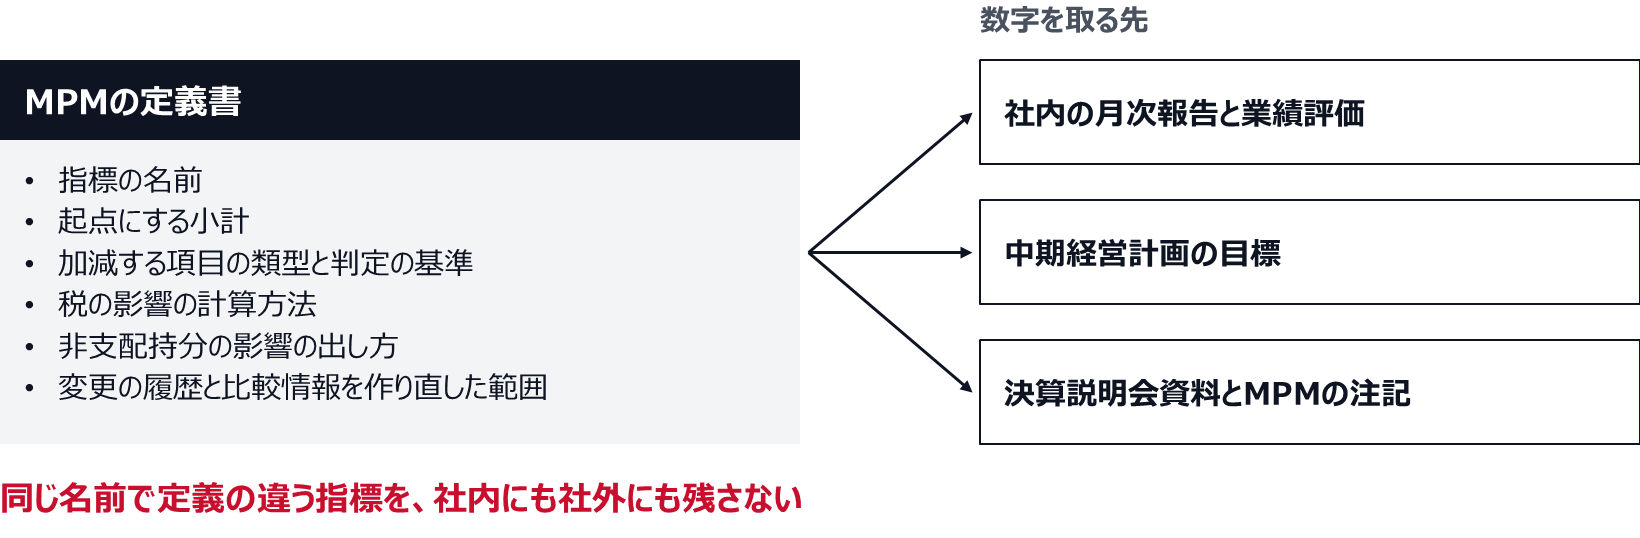
定義を一つにそろえること自体は、IFRS第18号の要求ではない。それでも筆者は、MPMになる指標と、それに似た社内の指標を、一つの定義書で管理するのがよいと考えている。狙いは、同じ名前で定義の違う指標を社内にも社外にも残さないことである。定義書には、指標の名前、起点にする小計、加減する項目の類型と判定の基準、税の影響の計算方法、非支配持分の影響の出し方、変更の履歴と比較情報を作り直した範囲を書く。中期経営計画の目標と社内の業績評価は、この定義書から数字を取る。除外する項目を誰が判定するかは、調整後利益の「一過性」は誰が判定すべきか、除外項目を社内規程で定める理由で扱った。定義の改訂手続きはグループでKPIの定義がずれる問題、同じ名前の指標をそろえる定義書と改訂手続きにある。
調整表の税と非支配持分の影響は、調整項目ごとに出す。構造改革費用が非支配株主のいる子会社で出ていれば、その会社の税率と非支配持分の割合で影響が変わる。管理会計の調整項目を全社の合計額でしか持っていない会社は、調整項目ごとに、計上した会社と金額を記録しておく必要がある。
MPMと社内の指標を一つの定義書で持ち、月次報告、中期経営計画、社外の開示で同じ定義を使う
比較年度は適用初年度の1年前に始まるので、作り直しの工程を逆算する
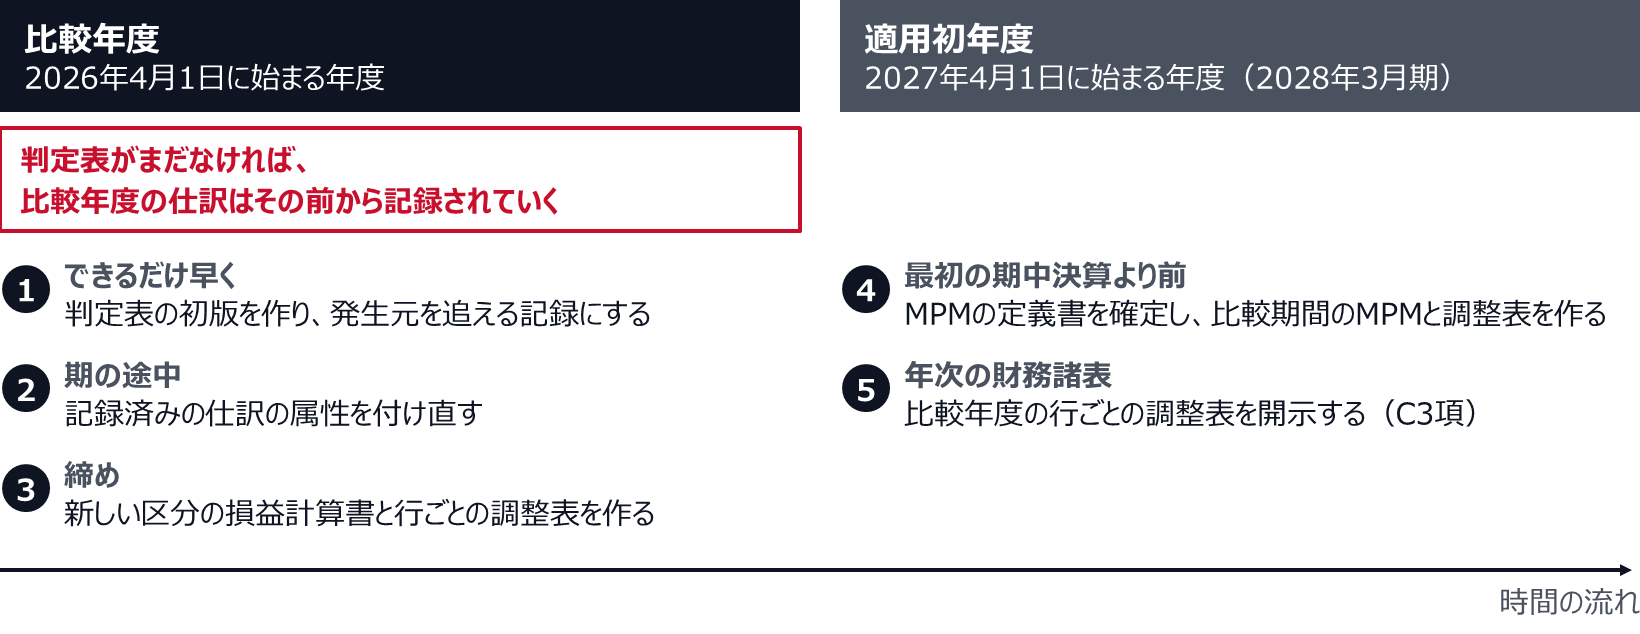
IFRS第18号は遡及して適用する(C2項)。年次の財務諸表では、適用初年度の直前の比較年度について、損益計算書の行ごとに、IFRS第18号で作り直した金額とIAS第1号で表示していた金額との調整表を開示する(C3項)。IAS第34号で要約期中財務諸表を作る会社は、適用初年度の期中財務諸表から、使う予定の見出しと第69項〜第74項の小計を示す。あわせて、直前の比較期間と累計の比較期間について、行ごとの調整表を開示する(C4項、C5項)。
早期適用しない3月決算の会社なら、適用初年度は2027年4月1日に始まる年度(2028年3月期)で、比較年度は2026年4月1日に始まる年度になる。12月決算の会社なら、適用初年度は2027年1月1日に始まる年度で、比較年度は2026年である。判定表がまだない会社では、比較年度の仕訳は判定表ができる前から記録されていく。 為替差損益を発生元で分けずに記録した月があり、補助台帳などでも分けられなければ、その月の分は取引の明細に戻って発生元を確かめ直すことになる。
作り直しは、次の順に逆算するのがよいと筆者は考えている。判定表の初版をできるだけ早く作り、発生元で分ける科目について、元帳に補助科目や属性を足すか、補助台帳や連結の報告データで発生元を追えるようにする。比較年度の途中で、それまでに記録した仕訳の属性を付け直す。比較年度の締めでは、旧表示の損益計算書と並行して、新しい区分の損益計算書と行ごとの調整表を作る。適用初年度に入って最初の期中決算より前に、MPMの定義書を確定し、比較期間のMPMと調整表も作る。MPMの比較情報も同じ定義で並べるので、定義書が遅れると比較年度の注記の数字が確定しない。
管理会計の側では、予算と中期経営計画の基準年の数字をどの区分で持つかを決める。社外の営業損益の中身が変わるのに、社内の目標が従来の営業損益のままだと、適用初年度の予実の比較がずれる。組織改編のときに過去の実績を組み替える範囲の決め方は組織改編で管理会計の過去実績が比較できなくなる問題、遡及組替の範囲の決め方で扱った。どこまで遡って組み替えるかを先に決めておく考え方は、ここでも使える。
判定表がまだなければ、比較年度の仕訳はその前から記録されていく
3月決算の部品メーカーX社は、IFRSを任意適用している。影響を見るため、直近の決算を終えた年度の損益計算書を試しにIFRS第18号で作り直した。営業利益84億円は、売上総利益360億円から販売費及び一般管理費264億円を引き、その他の収益6億円を加え、その他の費用18億円(減損損失8億円、構造改革費用10億円)を引いた額である。従来の表示では、営業利益の下に、金融収益3億円、金融費用9億円、持分法による投資利益5億円を並べていた。金融収益は受取利息2億円と受取配当金1億円、金融費用は借入金の利息4億円、リース負債の利息2億円、確定給付負債の純利息1億円、為替差損2億円である。明細に戻ると、為替差損は外貨建ての売上債権と仕入債務から、受取利息は預金から、受取配当金は保有する株式から生じたものだった。X社は、資産への投資や顧客への融資を主要な事業活動としていない。
作り直すと、為替差損2億円は営業区分に移り、営業利益は82億円になる。受取利息、受取配当金、持分法による投資利益の8億円は投資区分に入り、財務及び法人所得税前利益は90億円になる。借入金とリース負債の利息、確定給付負債の純利息の7億円は財務区分に入る。税引前利益の83億円は変わらない。
| 行 | IAS第1号での表示 | IFRS第18号での表示 |
|---|---|---|
| 営業利益 | 84億円 | 82億円(為替差損2億円を含む) |
| 投資区分 | なし(金融収益3億円と持分法5億円は営業利益の下) | 8億円 |
| 財務及び法人所得税前利益 | なし | 90億円 |
| 財務区分 | なし(金融費用9億円は営業利益の下) | 7億円の費用 |
| 税引前利益 | 83億円 | 83億円 |
この表は区分の変化の概略で、C3項が求める行ごとの調整表の様式ではない。
X社は決算説明会資料で、売上総利益から販売費及び一般管理費を引いた「事業利益」96億円を示し、中期経営計画では事業利益率8%を目標に置いていた。月次の経営会議も事業利益で業績を見ている。ところが中期経営計画の資料には、前期の実績として、営業利益から減損損失8億円と構造改革費用10億円を除いた額を「事業利益」102億円として載せていた。公表資料に、同じ名前で中身の違う二つの実績の小計が出ていたことになる。後者は営業利益を起点にしているので、作り直した営業利益から計算すると100億円に変わる。
X社は、説明会資料の定義を唯一の定義として定義書に載せ、中期経営計画の資料の実績と目標もこの定義に読み替えた。ただし、その期に公表した二つの小計は、それぞれMPMに当たるかを判定する。統一によって計算方法を変えたり使うのをやめたりした小計には、第124項の開示が要る。MPMの調整表では、事業利益96億円に、その他の収益6億円を加え、減損損失8億円、構造改革費用10億円、為替差損2億円を引いて、営業利益82億円につなぐ。設例では、各項目の税の影響を法定実効税率30%で計算できるものとし、子会社の損益は持分比率に応じて帰属するものと置く。その他の収益、減損損失、為替差損は全額出資の会社で生じたので、非支配持分への影響はない。構造改革費用10億円は持分60%の子会社で出ていたので、税の影響3億円を引いた7億円の40%、2.8億円を非支配持分への影響として示す。
比較年度は2026年4月1日に始まる年度である。X社が判定表を作ったのは比較年度の途中で、その時点まで為替差損益は一つの勘定で記録され、売上債権と仕入債務から生じた分と借入金から生じた分が分かれていなかった。X社は翌月から補助科目を分け、それまでの月の分は取引の明細から付け直した。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
よくある質問
IFRS18は早期適用できるのか?
できる。C1項は早期適用を認め、早期適用した場合はその旨の注記を求めている。日本の任意適用企業については、金融庁が2024年7月にIFRS第18号の新設を含む指定国際会計基準の改正案を示し、同年9月13日に改正の告示を官報に掲載した。早期適用しても、遡及適用と比較年度の行ごとの調整表は同じように要る(C2項、C3項)。
EBITDAは経営者業績指標(MPM)に当たるのか?
定義による。第118項は、減価償却費、償却費、IAS第36号の範囲の減損を差し引く前の営業損益を、MPMに当たらない小計に挙げている。中身がこの小計と一致するEBITDAなら、MPMの注記の対象にならない。判定は名前や計算の起点でなく、最終的にどの収益と費用を含むかで行う。ほかの項目も加減したEBITDAや、持分法の損益まで含めたEBITDAは、この小計と中身が一致しないので、ほかの要件を満たせばMPMになると筆者は読んでいる。全社の目標をEBITDAと営業利益のどちらに置くかは全社目標はEBITDAか営業利益か、設備産業と買収型成長での違いと選び方で扱った。
中期経営計画の目標の利益もMPMになるのか?
目標値そのものは、当期の実績を示す小計ではない。MPMは財務諸表と同じ報告期間に関するもので(B120項)、判定の対象は公表資料に示す実績の小計になると筆者は読んでいる。財務諸表の発行の後に毎年出す資料については、前期の資料を見て当期のMPMを判定する(B121項)。実績の小計がMPMに当たり、その計算方法を中期経営計画の改定に合わせて変えれば、変更の説明と理由を開示し、実務上不可能でなければ比較情報を修正する(第124項)。社内だけで使い公表資料に出さない小計は、そもそもMPMに当たらない(B127項)。