取締役会で増配案が出る。財務担当役員が「繰越利益剰余金が二百八十億ありますので、原資は十分です」と説明し、誰も異論を挟まない。この説明は、法律上の判断を一度も行っていない。 会社法が見ているのは繰越利益剰余金ではなく分配可能額であり、両者は別の数字である。そして分配可能額は、繰越利益剰余金より小さいことが多い。問題は差の大きさではなく、差が生まれる場所が繰越利益剰余金の外側にあることである。 外側にあるものは、経理の月次資料にも取締役会の財務資料にも出てこない。
期中の利益は、分配可能額に入らない
最初に押さえるのは、剰余金の額の動き方である。ここを取り違えると、以降の検算がすべてずれる。
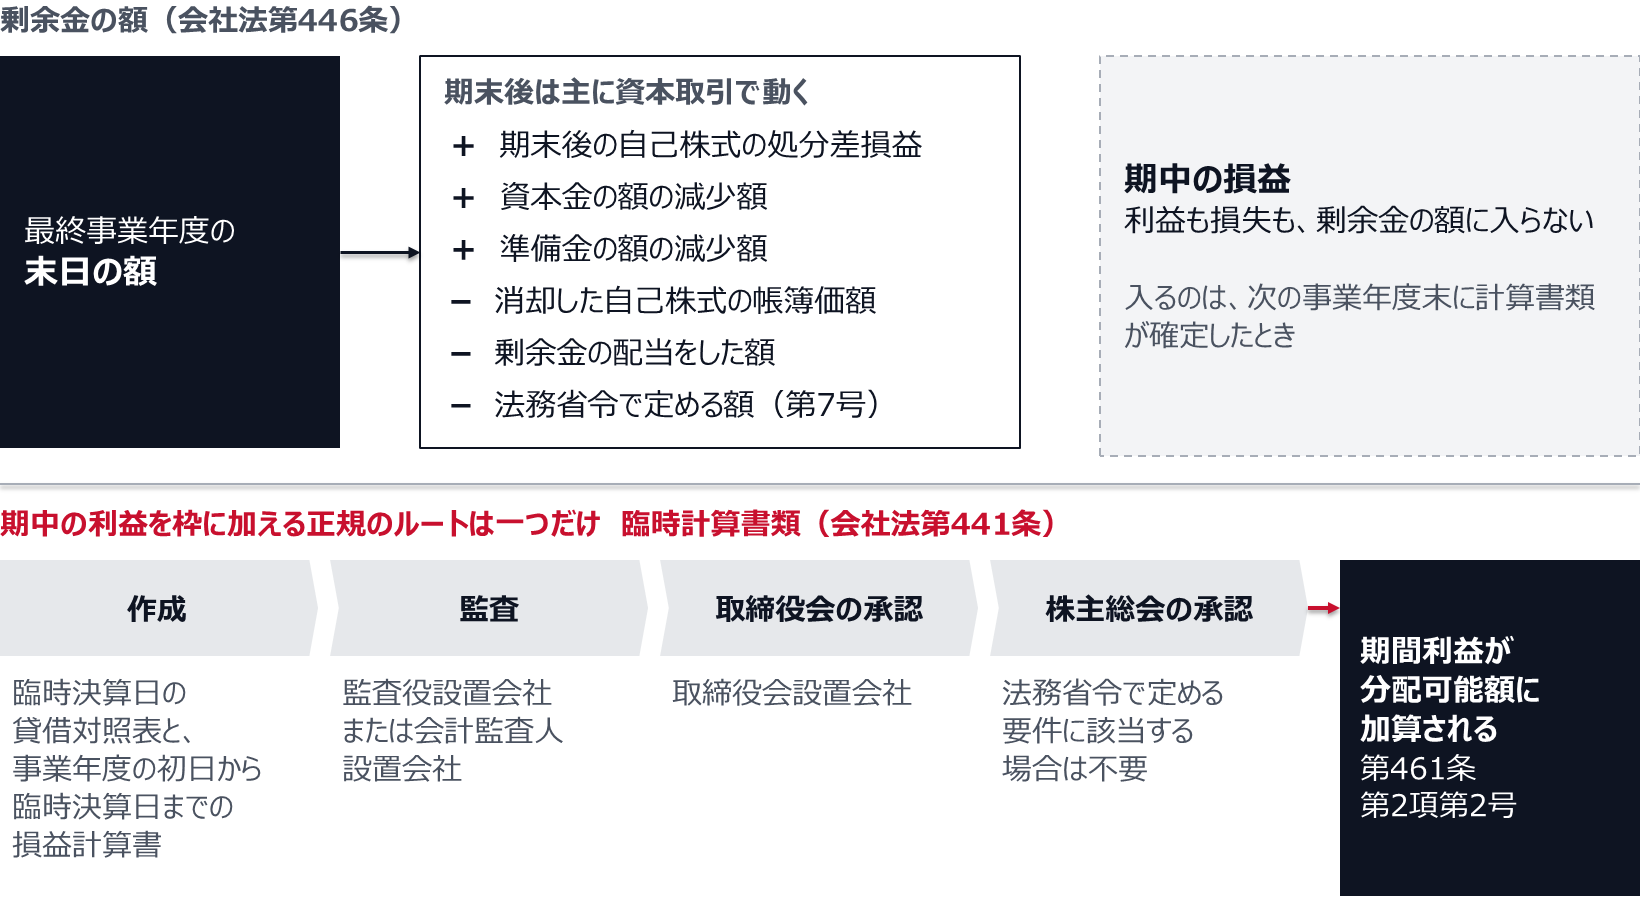
会社法第446条は、剰余金の額を、最終事業年度の末日における一定の算式で得た額に、最終事業年度の末日後の自己株式の処分差損益、資本金の額の減少額、準備金の額の減少額を加え、自己株式の消却をした場合の当該自己株式の帳簿価額、剰余金の配当をした場合の額、法務省令で定める各勘定科目に計上した額(第7号)を減じたものとする。列挙されているのは、主に資本取引である。 損益取引の結果は、次の事業年度末に計算書類が確定するまで剰余金の額に入らない。
含意は二つある。一つは、期中に過去最高益を出していても、その利益を原資に配当することはできないということ。もう一つはその裏で、期中に大きな損失を出しても、分配可能額はその分では減らないということである。前者は保守的な方向の制約だが、後者は逆方向に効く。業績が急落した期の中間配当は、法律上の枠だけを見れば通ってしまう。
期中の利益を枠に加える正規のルートは一つだけで、臨時計算書類である。会社法第441条第1項は、最終事業年度の直後の事業年度に属する一定の日を臨時決算日として、臨時決算日における貸借対照表と、臨時決算日の属する事業年度の初日から臨時決算日までの期間に係る損益計算書を作成できると定める。監査役設置会社または会計監査人設置会社では監査を受け(同条第2項)、取締役会設置会社では取締役会の承認を受け(同条第3項)、そのうえで株主総会の承認を受ける(同条第4項。法務省令で定める要件に該当する場合は不要)。この承認を経てはじめて、会社法第461条第2項第2号により期間利益が分配可能額に加算される。手間はかかるが、これを踏まないかぎり期中の利益は使えない。 期中に大型の売却益が出た年に特別配当を検討する会社は、この工程を決算日程に先に入れておく必要がある。
期中の利益は、臨時計算書類を経ない限り分配可能額に入らない
自己株式は、保有していても処分しても枠を増やさない
次に効くのが自己株式である。ここには、直感と逆に働く点が二つある。
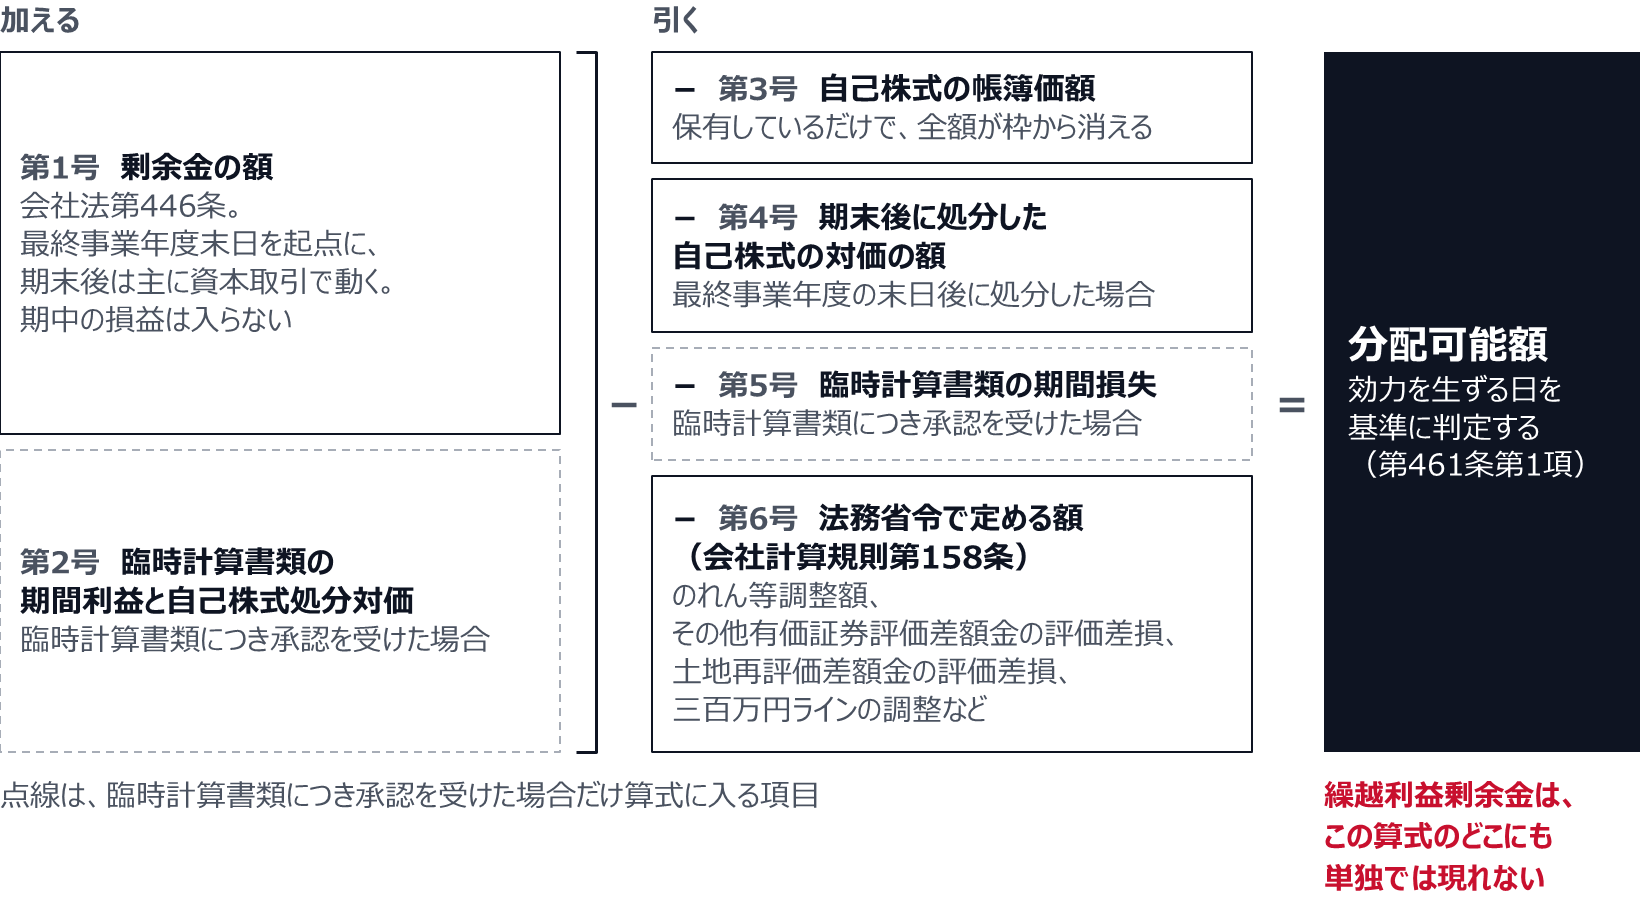
第一に、保有している自己株式の帳簿価額は、全額が控除される(会社法第461条第2項第3号)。自己株式の取得は、剰余金の額そのものを減らさないが、この第3号の控除を通じて、取得した帳簿価額と同額だけ分配可能額を減らす。 取得枠を大きく取っている会社ほど、翌期の配当余力は削られている。
第二に、期末後に自己株式を処分しても、分配可能額は動かない。 処分すれば処分差益が剰余金の額に加算される(会社法第446条第2号)。同時に、その自己株式はもはや保有していないので第3号の控除から外れる。しかし会社法第461条第2項第4号が、最終事業年度の末日後に自己株式を処分した場合における当該自己株式の対価の額を控除すると定めている。加算される処分差益と、外れる帳簿価額の控除と、新たに立つ対価の控除を足し合わせると、差引はちょうどゼロになる。 処分益が出ていても分配可能額は増えない。増えるのは、その処分が反映された計算書類が確定する次の期末である。
分配可能額は、繰越利益剰余金の増減とは別の場所で削られる。削られ方を項目ごとに押さえる
削る項目は、会社計算規則第158条に列挙されている
第6号の中身が実務の本体である。会社計算規則第158条は、第1号から第8号までの合計額から第9号および第10号の合計額を減じた額を控除するという構造をとる。 このうち多くの会社で効くのは三つである。
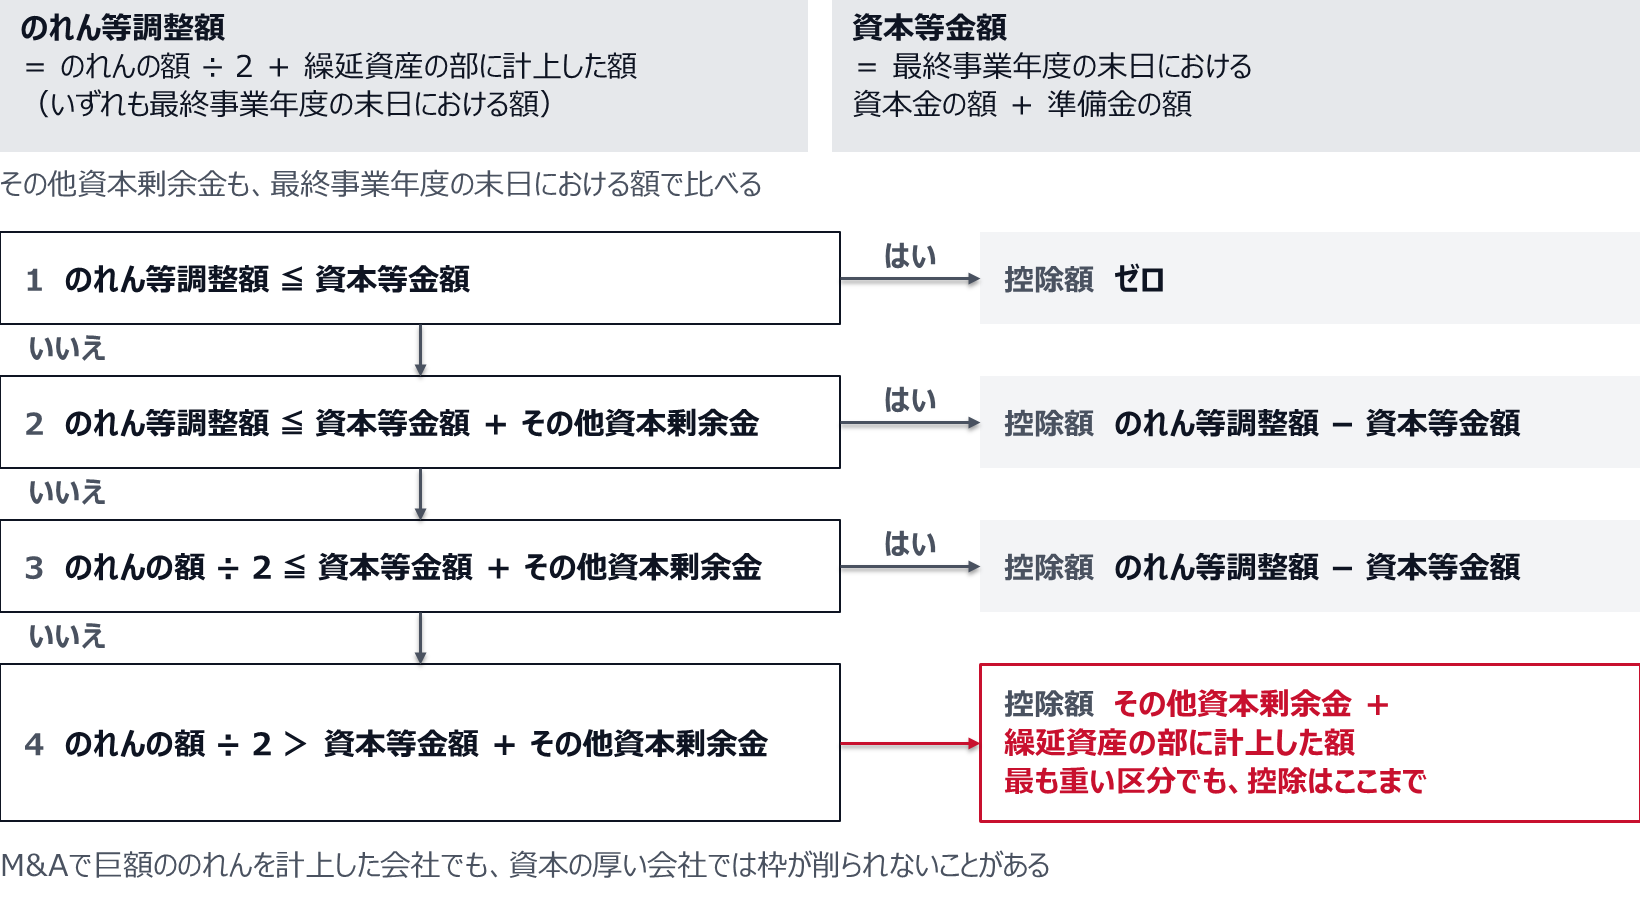
のれん等調整額は、第1号に定めがある。定義は 「資産の部に計上したのれんの額を二で除して得た額及び繰延資産の部に計上した額の合計額」 で、控除額は次の三段階になる。のれん等調整額が 資本等金額(最終事業年度の末日における資本金の額及び準備金の額の合計額)以下である場合はゼロ。資本等金額とその他資本剰余金の合計額以下である場合は、のれん等調整額から資本等金額を減じて得た額。それを超えている場合は、のれんの額を二で除して得た額が資本等金額とその他資本剰余金の合計額以下なら のれん等調整額から資本等金額を減じて得た額、超えているなら その他資本剰余金の額及び繰延資産の部に計上した額の合計額 となる。
ここに二つの実務的な示唆がある。 一つは、のれんが資本金と準備金の合計を超えていなければ、控除はゼロだということ。M&Aで巨額ののれんを計上した会社でも、資本の厚い会社では枠が削られないことがある。もう一つは、控除額に上限があることである。最も重い区分でも、控除されるのはその他資本剰余金と繰延資産の合計額までで、のれんの半額がそのまま無制限に効くわけではない。「のれんが大きいから配当できない」という説明は、金額を当てはめて確かめる価値がある(のれんの減損は兆候で管理する、M&A後にCFOが四半期ごとに見る指標)。
のれん等調整額の控除は三段階で決まり、控除額には上限がある
その他有価証券評価差額金は、第2号にある。控除されるのは、最終事業年度の末日における貸借対照表のその他有価証券評価差額金の項目に計上した額(当該額が零以上である場合にあっては、零)を零から減じて得た額である。読み方の要点は二つある。 第一に、マイナスのときだけ効く。 評価差益はいくら積み上がっていても分配可能額を増やさない。第二に、基準時点が 最終事業年度の末日 である。決議の直前に株価が急落しても、この項目は動かない。逆に、期末に含み損を抱えていれば、その後に市況が回復していても控除は効き続ける。政策保有株式を多く抱える会社では、期末の相場が翌期の配当余力を決めている(政策保有株式の縮減、売る順番と売却益の使い道を先に定める)。土地再評価差額金についても、第3号が同じ構造の定めを置いている。
三百万円のラインは、第6号にある。控除額は、三百万円に相当する額から、資本金の額及び準備金の額の合計額、株式引受権の額、新株予約権の額、最終事業年度の末日の貸借対照表の評価・換算差額等の各項目に計上した額(零未満の場合は零)の合計額を減じて得た額で、この額が零未満なら零となる。あわせて会社法第458条が、株式会社の純資産額が三百万円を下回る場合には、第453条から前条までの規定(剰余金の配当に関する規定)は適用しないと定める。通常の規模の会社では効かないが、資本金を極端に減らした子会社では、この二つが同時に効く。
判定の基準日は、決議日ではない
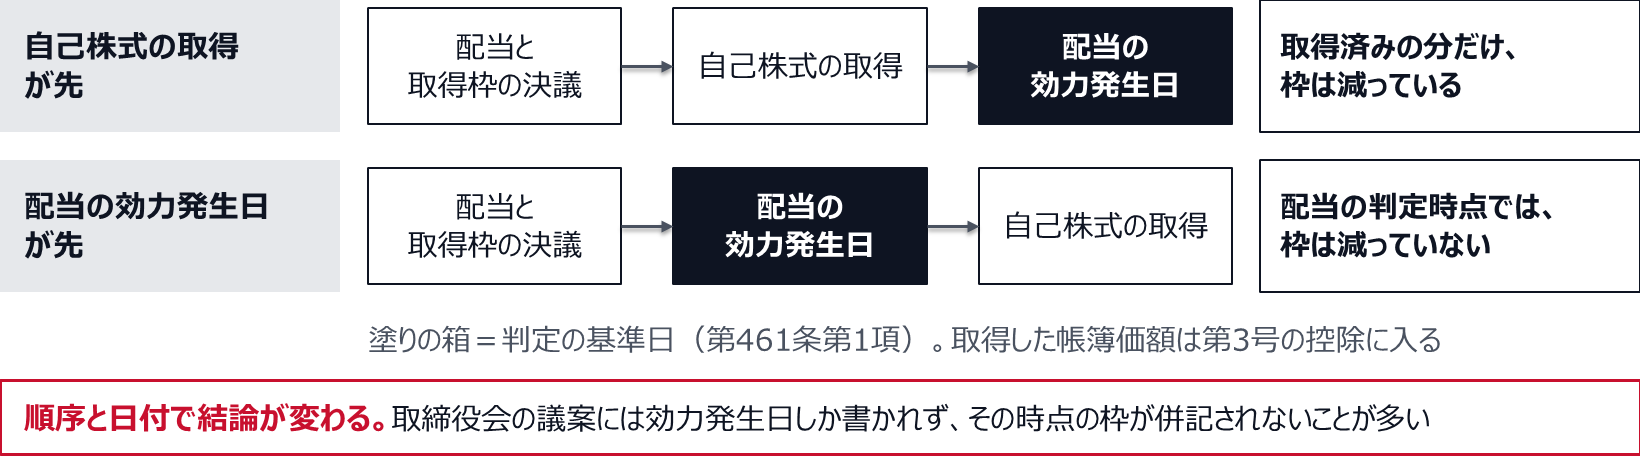
会社法第461条第1項の文言に戻る。超えてはならないのは、「当該行為がその効力を生ずる日における分配可能額」である。剰余金の配当については、その効力を生ずる日を株主総会の決議で定める(会社法第454条第1項第3号)。決議日と効力発生日が離れている会社では、その間の資本取引で枠が動く。
実務で問題になる典型は、同じ総会または同じ時期に、配当と自己株式の取得枠を両方決める場合である。自己株式を取得すれば、その帳簿価額が第461条第2項第3号の控除に入る。配当の効力発生日が自己株式の取得より後であれば、取得済みの分だけ枠は減っている。 逆に取得が後であれば、配当の判定時点では減っていない。順序と日付で結論が変わるにもかかわらず、取締役会の議案には効力発生日しか書かれず、その時点の枠が併記されないことが多い。
配当と自己株式の取得を同じ時期に行うと、順序と日付で結論が変わる
責任の設計も、この基準に紐づいている。会社法第462条第1項は、第461条第1項に違反して行為をした場合、当該行為により金銭等の交付を受けた者、当該行為に関する職務を行った業務執行者、および議案を提案した取締役が、連帯して、交付を受けた金銭等の帳簿価額に相当する金銭を会社に支払う義務を負うと定める。同条第2項は、業務執行者および議案提案取締役は、その職務を行うについて注意を怠らなかったことを証明したときは義務を負わないとする。この免責は取締役側にしかない。 交付を受けた者、すなわち株主にはこの規定がかからない。そして同条第3項により、この義務は原則として免除することができず、総株主の同意があり、かつ分配可能額を限度とする場合にのみ免除できる。
中間配当は、欠損てん補責任の対象に残る
分配可能額の範囲内で配当しても、別の責任が残る場合がある。見落とされやすい点である。
会社法第465条第1項は、一定の行為をした場合において、その行為をした日の属する事業年度に係る計算書類につき承認を受けた時における第461条第2項第3号、第4号及び第6号の合計額が同項第1号の額を超えるとき、すなわち期末に欠損が生じたときは、当該行為に関する職務を行った業務執行者が、連帯してその超過額(各号に定める額を上限とする)を会社に支払う義務を負うと定める。ただし書として、その職務を行うについて注意を怠らなかったことを証明した場合は免れる。
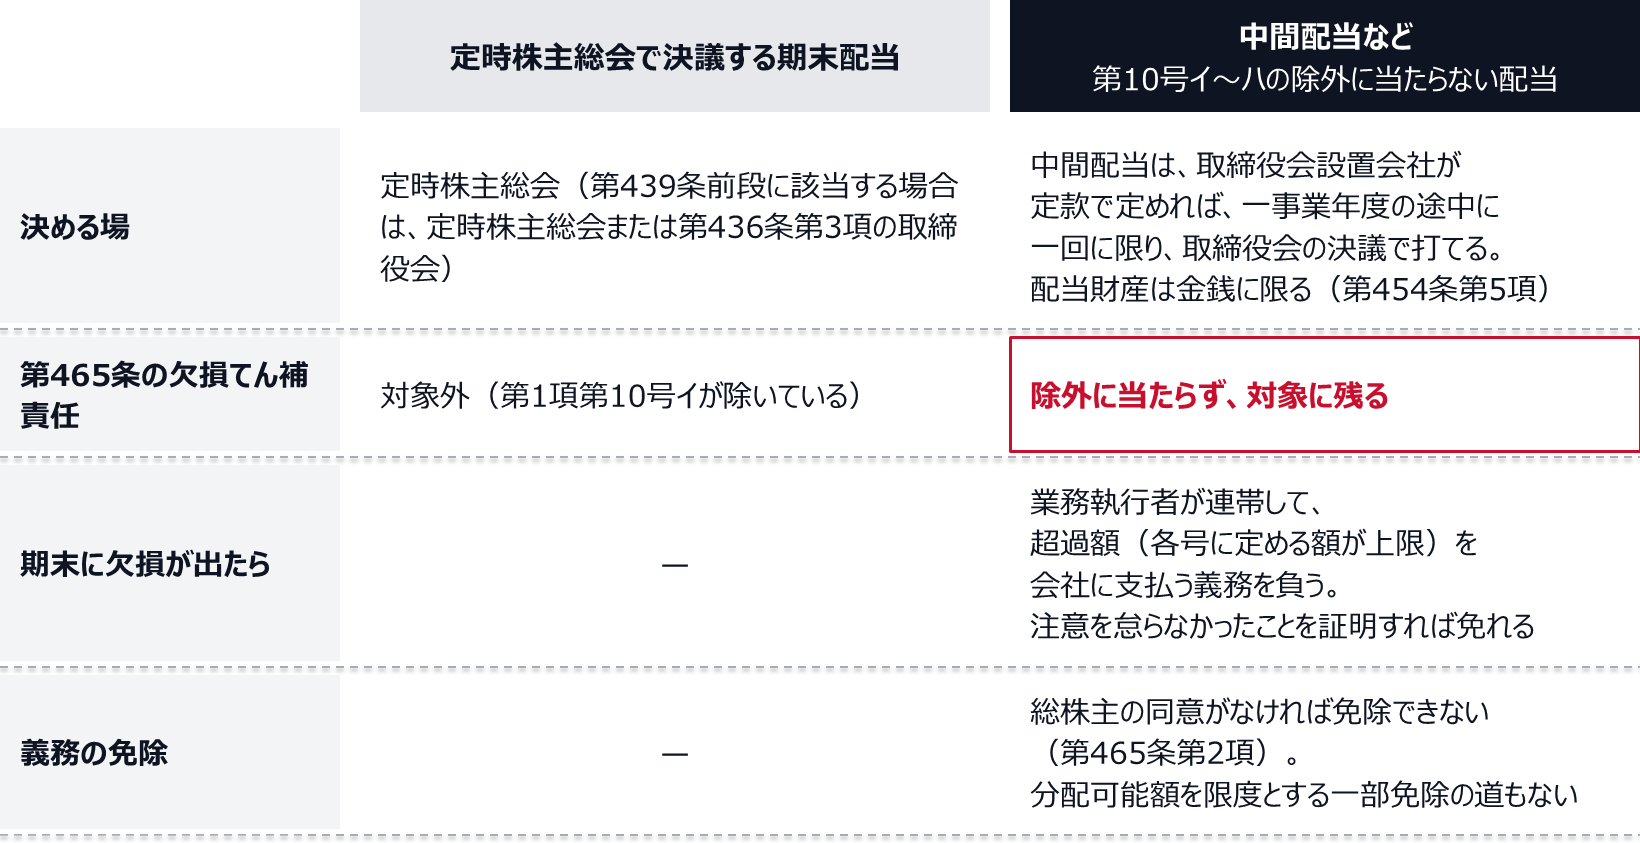
要点は、対象から何が除かれているかである。同項第10号は剰余金の配当を掲げつつ、イからハまでの三つを除いている。イは「定時株主総会(第439条前段に規定する場合にあっては、定時株主総会又は第436条第3項の取締役会)において第454条第1項各号に掲げる事項を定める場合における剰余金の配当」である。 ロとハは、資本金または準備金の額の減少を定める株主総会で配当を定める場合のうち、条文の要件を満たすものである。つまり、定時株主総会で決議する期末配当は、欠損てん補責任の対象外である。 これに対し、中間配当など、イからハまでに当たらない配当は、この除外に当たらない。 そして同条第2項により、この義務は 総株主の同意がなければ免除することができない。 第462条にあるような分配可能額を限度とする一部免除の道もない。
したがって、中間配当と期末配当は法律上のリスクの性格が違う。 中間配当は、取締役会設置会社が定款で定めれば、一事業年度の途中に一回に限り、取締役会の決議で打てる(会社法第454条第5項。配当財産は金銭に限る)。その代わり、期末に欠損が出れば業務執行者が個人で負う可能性が残る。上期に中間配当を厚くして下期に業績が崩れた場合、これは理屈の上の話ではなくなる。 上期時点で通期の着地見込みを作らずに中間配当の水準を決めるのが危ういのは、このためである(フォーキャスト(着地見込み)の精度を上げる、予算と分けて毎月更新する予測)。
中間配当と期末配当は、法律上のリスクの性格が違う
検算は二時点で、計算する人と確認する人を分ける
以上を決算日程に落とす。必要なのは二つの検算点である。
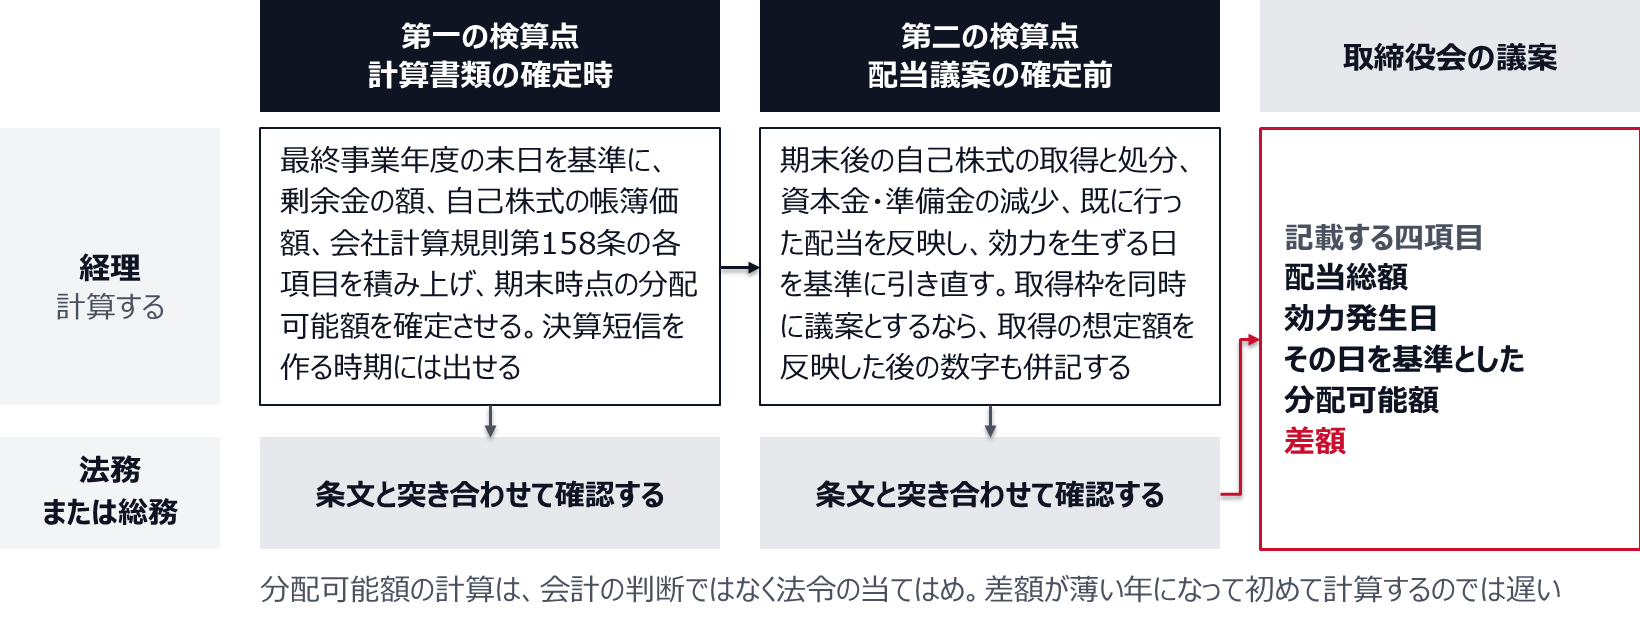
第一の検算点は、計算書類の確定時である。最終事業年度の末日を基準に、剰余金の額、自己株式の帳簿価額、会社計算規則第158条の各項目を積み上げて、期末時点の分配可能額を確定させる。この数字は、決算短信を作る時期には出せる。 出しておけば、還元方針の議論を数字の裏づけつきで始められる(株主還元の方針、配当・自社株買い・内部留保をどの順番で使い分けるか)。
第二の検算点は、配当議案の確定前である。第一の数字に、期末後の自己株式の取得と処分、資本金・準備金の減少、既に行った配当を反映し、効力を生ずる日を基準に引き直す。 自己株式の取得枠を同時に議案とする場合は、取得の想定額を反映した後の数字も併記する。
そのうえで、計算する人と確認する人を分ける。分配可能額の計算は、会計の判断ではなく法令の当てはめである。 経理が計算し、法務または総務が条文と突き合わせて確認する形が実務的で、監査役への報告資料にもそのまま使える(会社法決算のスケジュールの組み方、計算書類・監査報告・株主総会から逆算する)。取締役会に出す議案には、配当総額、効力発生日、その日を基準とした分配可能額、および差額の四つを記載する。差額が薄い年になって初めて計算するのでは遅い。
検算は二時点で、計算する人と確認する人を分ける
売上高1,900億円の機械メーカーで、前期に同業を買収し、のれんを約340億円計上した。買収の翌期、経営会議で増配と自己株式取得の同時実施が議題に上がり、財務部門が「繰越利益剰余金が420億円あるので余裕がある」と説明している。CFOが分配可能額の計算書を出すよう指示したところ、社内に計算した書類が存在しなかった。 前期までは配当水準が低く、枠が問題になったことがなかったためである。経理と法務で作成した結果は次のようになった。剰余金の額が438億円。ここから保有する自己株式の帳簿価額62億円が控除される。会社計算規則第158条の項目では、のれん等調整額の計算で、のれん340億円の二分の一である170億円に繰延資産を加えた額が、資本金と準備金の合計である資本等金額を下回っていたため、この会社では控除がゼロになった。 一方、その他有価証券評価差額金は期末時点でマイナス11億円が計上されており、この11億円が控除される。差引の分配可能額は365億円で、繰越利益剰余金より55億円小さかった。ここで論点になったのが順序である。当初案は、定時株主総会で配当を決議し、同じ時期に取締役会で自己株式の取得枠を150億円設定するというものだった。取得を先に進めれば、配当の効力発生日における分配可能額は取得実行額の分だけ減る。 会社法第461条第1項が判定の基準を効力を生ずる日に置いているため、実行のタイミングによって同じ計画でも結論が変わる。法務からもう一点指摘が出た。当初案には中間配当の増額も含まれており、会社法第465条第1項第10号イが欠損てん補責任の対象から除いているのは定時株主総会(および第439条前段に該当する場合の第436条第3項の取締役会)で定める配当であって、中間配当はこの除外に当たらない。 同条第2項により、この義務は総株主の同意がなければ免除できない。買収した事業の初年度の業績が見通せていない段階で、中間配当を厚くする案はこの一点で見送りになった。最終的に決めたのは三つである。第一に、増配は期末配当で行い、中間配当は前年据置とする。第二に、自己株式の取得は配当の効力発生日より後に開始する。第三に、分配可能額の計算書を決算短信の作成時と配当議案の確定前の二回作成し、経理が計算して法務が条文と突き合わせる工程を決算日程に組み込む。取締役会の議案書は、配当総額、効力発生日、その日を基準とする分配可能額、差額の四項目を記載する様式に変えた。 CFOの総括はこうである。枠が足りなかったわけではない。足りているかどうかを、誰も計算していなかった。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
配当前の分配可能額の確認で決めておく三つのこと
第一に、分配可能額を、繰越利益剰余金から切り離して計算する。 会社法第461条第2項は、第1号の剰余金の額と第2号の臨時計算書類に係る額の合計から、第3号の自己株式の帳簿価額、第4号の最終事業年度の末日後に自己株式を処分した場合の対価の額、第5号の臨時計算書類の期間損失、第6号の法務省令で定める額を控除するとしている。起点となる剰余金の額は会社法第446条により最終事業年度の末日を基礎とし、期末後は主に資本取引で動くため、期中の利益は入らず、期中の損失でも減らない。 期中利益を枠に加える唯一の正規ルートは会社法第441条の臨時計算書類で、監査と取締役会承認、そして原則として株主総会の承認を経る必要がある。自己株式は、保有していれば帳簿価額が全額控除され、期末後に処分しても差引はゼロで枠は増えない。
第二に、削る項目を会社計算規則第158条に当てて金額を出す。 のれん等調整額は、のれんの額の二分の一と繰延資産の合計と定義され、資本金と準備金の合計である資本等金額以下なら控除はゼロ、それを超えると段階的に控除され、最も重い区分でも控除額はその他資本剰余金と繰延資産の合計額までである。 その他有価証券評価差額金と土地再評価差額金は、最終事業年度の末日における額がマイナスの場合にだけ、その絶対値が控除される。評価差益は加算されず、決議直前の相場の動きも反映されない。三百万円のラインは第158条第6号と会社法第458条の両方に置かれている。
第三に、基準日を効力発生日に置き、二時点で検算する。 会社法第461条第1項が超えてはならないとしているのは、行為がその効力を生ずる日における分配可能額である。配当と自己株式取得を同時期に行う場合、実行の順序と日付で結論が変わる。検算点は計算書類の確定時と配当議案の確定前の二つに置き、経理が計算し法務が条文と突き合わせる。取締役会の議案書には、配当総額、効力発生日、その日を基準とする分配可能額、差額の四項目を記載する。あわせて、会社法第465条第1項第10号が欠損てん補責任の対象から除いているのは、イの定時株主総会(第439条前段に該当する場合は定時株主総会または第436条第3項の取締役会)で定める配当と、ロ・ハの資本金または準備金の減少とあわせて定める一定の配当であり、中間配当はこの除外に当たらず、同条第2項によりその義務は総株主の同意がなければ免除できない。