防衛特別法人税の初年度に新しく動くのは、税効果よりも当期税金の側である。税率の変更は、税効果会計の適用指針の定めにより、改正税法が成立した2025年3月31日を含む期に、繰延税金資産と繰延税金負債へ反映している。一方、損益計算書の法人税等に防衛特別法人税が入るのは、2026年4月1日以後に始まる事業年度からで、3月決算なら2027年3月期が初年度になる。期中の見積実効税率に新しい税を入れるのも、期末に未払法人税等として計上するのも、この年が初めてだ。筆者は、初年度に監査人とすり合わせる論点を、基準法人税額と基礎控除を見積りにどう入れるか、法人税等の表示と注記で何の数字が変わるか、納付がいつ重なるかの三つに絞るのがよいと考えている。この記事は、日本基準で財務諸表を作り、初年度を迎える会社のCFOと経理責任者に向けて、決算期ごとの時期、期中の見積実効税率の作り方、表示と注記、納税資金を順に整理する。制度の概要と申告書の書き方は、国税庁の資料に譲る。
- 税効果の税率は成立日(2025年3月31日)を含む期で変わり、当期の税金は2026年4月1日以後に始まる期から増える。日本基準で期中財務諸表を作る会社では、初年度が期中財務諸表の新しい会計基準(企業会計基準第37号)の適用初年度と重なる。
- 基準法人税額は、所得税額控除と外国税額控除を引く前で、試験研究費などの税額控除を引いた後の法人税額である。見積実効税率は、防衛特別法人税率を入れた法定実効税率に、この仕組みと年500万円の基礎控除による差を調整して作る。
- 初年度は防衛特別法人税の中間申告がなく、年度末の未払法人税等に1年分が残る。中間申告を要する会社では、2年目に初年度の確定納付と2年目の中間納付が同じ年度に入る。
税効果の税率は成立日を含む期で変わり、当期の税金は2026年4月1日以後に始まる期から増える
防衛特別法人税は、2025年3月31日に公布された「所得税法等の一部を改正する法律」(令和7年法律第13号)で創設された。この法律が「我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法」(以下、防確法)を改正する形をとっている。各事業年度の所得に対する法人税を課される法人が納税義務者になり、2026年4月1日以後に開始する事業年度から、基準法人税額から年500万円の基礎控除を引いた額に4%を掛けて納める。確定申告は原則として事業年度終了の日の翌日から2か月以内で、税額が0でも申告が要る。
税効果会計の側は、これより早く動いた。企業会計基準委員会(ASBJ)は2025年2月20日に補足文書を公表し、改正税法が2025年3月31日までに成立した場合の取扱いを示した。2025年3月31日に決算日を迎える企業は、2026年4月1日以後に開始する事業年度に解消が見込まれる一時差異等について、繰延税金資産と負債の計算に防衛特別法人税の影響を反映する必要がある、という考え方である。改正税法は2025年3月31日に成立したので、3月決算の会社は2025年3月期にこの税率の変更を反映している。その後も、一時差異が解消する時期と繰延税金資産の回収可能性は毎期見直す。当期税金の会計処理と表示は、2026年2月27日に公表された実務対応報告第48号「防衛特別法人税の会計処理及び開示に関する当面の取扱い」が定め、地方法人税と同様に扱う。第48号は2026年4月1日以後に開始する事業年度の期首から適用される。
ASBJは、新しい税ができるたびに会計基準に個別の定めを足す方式を改めるため、2026年7月7日に改正企業会計基準第27号「法人税等に関する会計基準」などを公表した。適用は2028年4月1日以後に開始する事業年度の期首からで、公表日以後に開始する事業年度の期首からの早期適用もできる。ASBJは2026年2月の公表時に、改正後の基準等の適用によって第48号の適用は終わり、防衛特別法人税の会計処理と開示の取扱いは変わらない、という想定を示している。
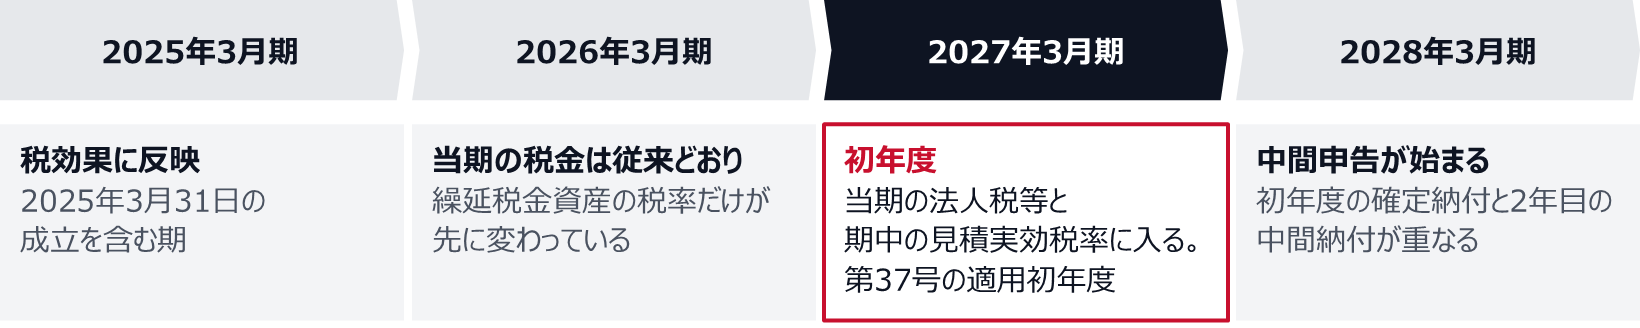
決算期ごとに並べると、税効果に反映した期と、当期の税金が初めて増える期の間には、どの決算期でも1年度がはさまる。
| 決算期 | 税効果に反映した期(成立日を含む期) | 当期の税金に入る初年度 | 中間申告の対象になり得る最初の期 |
|---|---|---|---|
| 3月 | 2025年3月期 | 2027年3月期 | 2028年3月期 |
| 6月 | 2025年6月期 | 2027年6月期 | 2028年6月期 |
| 9月 | 2025年9月期 | 2027年9月期 | 2028年9月期 |
| 12月 | 2025年12月期 | 2027年12月期 | 2028年12月期 |
中間申告の対象は、法人税の中間申告書を提出すべき法人である。3月決算以外の会社でも、2025年3月31日を末日とする四半期や中間の決算があれば、その期中決算が反映の時点になる。もう一つ見落としやすいのは、日本基準で期中財務諸表を作る会社では、どの決算期でも、初年度が企業会計基準第37号「期中財務諸表に関する会計基準」の適用初年度と重なることだ。第37号は2025年10月16日に公表され、2026年4月1日以後に開始する事業年度の最初の期中会計期間から適用される。四半期と中間の会計基準を一つにまとめたもので、税金費用を見積実効税率で計算する方法は引き続き認められている。新しい基準と新しい税を同じ年に迎えるので、期中決算の手順書は両方をまとめて直すことになる。
3月決算では、税効果に反映してから1年度をはさみ、2027年3月期に当期の税金に入る
外国税額控除は基準法人税額を減らさず、試験研究費の税額控除は減らす
見積りを作る前に、防衛特別法人税が何に掛かるかを押さえておく。課税標準のもとになる基準法人税額は、防確法第10条第1項第1号で、法人税の税額の計算に関する法令の規定により計算した法人税の額とされ、そこから一部の規定が除かれている。除かれる規定の中心は法人税法第68条から第70条の2までで、所得税額控除、外国税額控除、分配時調整外国税相当額の控除などがここに入る。ほかに、租税特別措置法のうち戦略分野国内生産促進税制の一部の措置なども除かれる。
つまり基準法人税額は、所得税額控除と外国税額控除を引く前の法人税額だ。一方、除外の一覧に入っていない租税特別措置法の税額控除、たとえば試験研究費の税額控除は、適用した後の法人税額が基準になる。基礎控除の後も課税標準が十分に残る会社なら、試験研究費の税額控除が1億円あれば、防衛特別法人税はその4%、400万円減る。外国税額控除は、法人税と地方法人税から控除しきれない額があるときに限り、防衛特別法人税からも控除できる。法人税の納付額に4%を掛けても、防衛特別法人税の額にはならない。
外国税額控除は基準法人税額を減らさず、試験研究費の税額控除は減らす
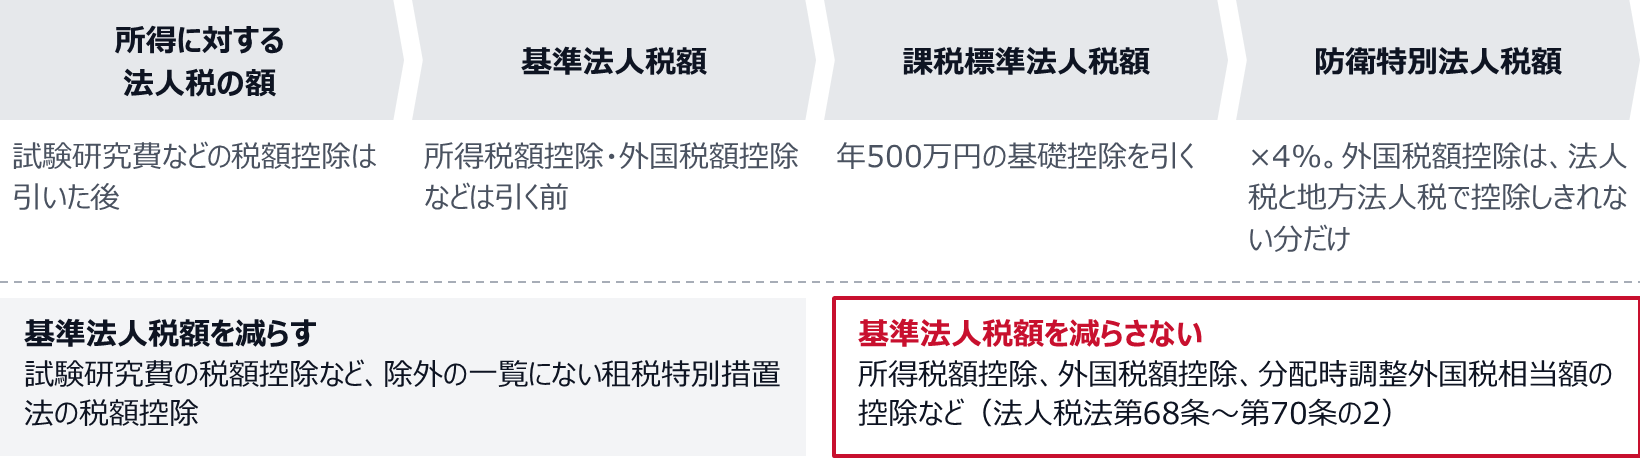
基礎控除は年500万円で、防衛特別法人税にすると最大20万円の減額にとどまる。事業年度が1年に満たないときは月数で按分し、グループ通算制度では各通算法人の基準法人税額の比で配分する。利益の大きい会社にとって20万円は小さい。一方、グループ通算制度を適用しない12か月の事業年度の普通法人で、法人税率23.2%、税額控除がなければ、所得がおよそ2,155万円までは基準法人税額が500万円に収まり、防衛特別法人税は0になる。小規模な子会社では、基礎控除が税額を左右する。
補足文書は、税効果会計に使う法定実効税率の算式も示した。分子は「法人税率×(1+地方法人税率+防衛特別法人税率+住民税率)+事業税率+事業税率(標準税率)×特別法人事業税率」、分母は「1+事業税率+事業税率(標準税率)×特別法人事業税率」である。法人税率23.2%なら、分子に0.928ポイントが加わる。補足文書は、この算式が基礎控除を考慮していないと注記している。第48号も、法定実効税率は地方法人税率と同様に防衛特別法人税率を考慮して算定するとしている。算式の税率は、基準法人税額の仕組みも基礎控除も映さない。そこを補うのが、次の見積りの作業である。
期中の見積実効税率は、基礎控除と税額控除の波及を調整して作る
期中の税金費用は、第37号でも、年度と同様の方法で計算する原則法と、見積実効税率を税引前の期中純利益に掛ける簡便法のどちらかによる(第37号第16項)。見積実効税率の算定は、企業会計基準適用指針第34号第20項により、適用指針第29号の第12項から第16項に準じ、税額控除を考慮することに留意するとされている。第29号第12項の算式では、見積実効税率は予想年間税金費用を予想年間税引前当期純利益で割ったものである。予想年間税金費用は、予想年間税引前当期純利益に一時差異等に該当しない項目を加減し、法定実効税率を掛けて求める。この法定実効税率は、その事業年度の法人税等の計算に適用される税率に基づくとされている。
ここで初年度の意味がはっきりする。前の年度までは、当期の法人税等に防衛特別法人税が入らず、繰延税金資産と負債の税率だけが先に変わっていた。期中の見積りに使う法定実効税率にも、防衛特別法人税は入っていなかった。初年度からは、当期の法人税等の計算に防衛特別法人税が入るので、見積実効税率のもとになる法定実効税率も防衛特別法人税込みになる。3月決算の会社は第1四半期からこの税率を織り込む必要があり、第3四半期と年度末は、上期までの見積りを確かめ直す場になる。12月決算や9月決算の会社は、初年度の最初の期中決算に向けて方針を整える。
算式の法定実効税率に防衛特別法人税率を入れただけでは、二つのことが抜ける。一つは基礎控除で、年間の予想税額は最大20万円小さくなる。もう一つは税額控除の波及だ。予想年間税金費用で試験研究費の税額控除を考慮するなら、法人税の減額に加えて、基礎控除の後も課税標準が残る範囲で、防衛特別法人税の4%分の減額も入れる。外国税額控除と所得税額控除は基準法人税額を減らさないので、この4%分の減額は入れない。外国税額控除が防衛特別法人税から控除されるのは、法人税と地方法人税で控除しきれない額があるときに限られる。
筆者は、この二つを予想年間税金費用の調整項目として別に計算し、調整の額、見積実効税率への影響、期中の利益への影響を一覧にして、重要性の判断と採った方法を記録しておく手順を勧める。年間の予想所得から当期の税額を積み上げる計算は、調整が合っているかの検算に使う。一時差異があれば当期の税額と税金費用は一致しないので、積み上げた税額をそのまま税金費用に置き換えない。
法定実効税率に防衛特別法人税率を入れたうえで、基礎控除と税額控除の波及を調整する
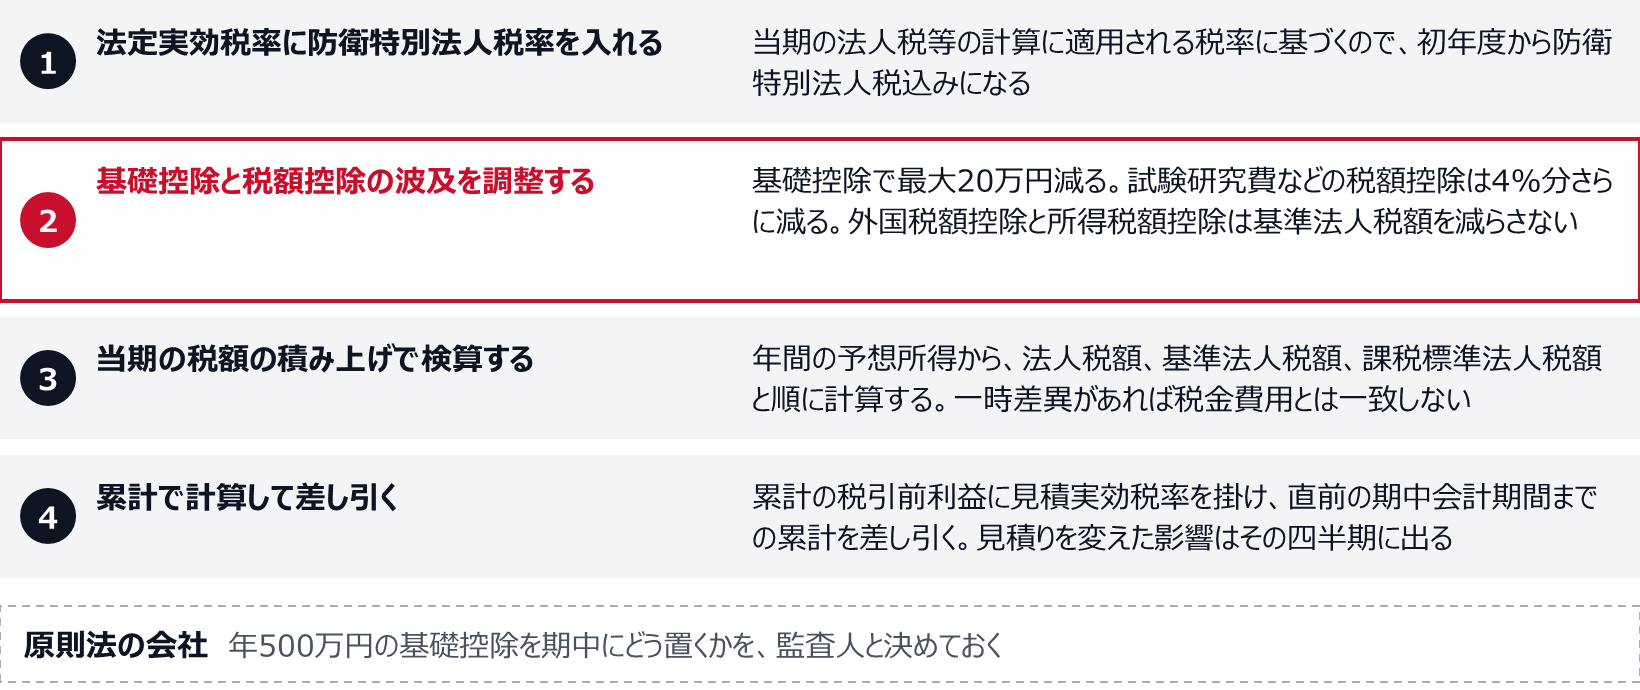
見積りを直した影響は、直した期中会計期間にまとめて出る。第34号第70項は、各期中会計期間の税金費用を、期首からの累計の税金費用から直前の期中会計期間までの累計を差し引いて計算するとしている。第3四半期に税額控除の見込みが変われば、防衛特別法人税への波及も含めて、その3か月の税金費用に出る。新しい情報による見積りの変更ではなく、分かっていた制度の当てはめを誤っていた場合は、企業会計基準第24号「会計方針の開示、会計上の変更及び誤謬の訂正に関する会計基準」に照らして、誤謬の訂正として扱いを検討する。予想年間の税引前利益が損失になるなど、見積実効税率では著しく合理性を欠く場合は、法定実効税率で計算する(第29号第14項)。このときは、防衛特別法人税率を含む法定実効税率を使う。
原則法を採る会社には、別の論点がある。期中会計期間を一事業年度とみなして年度と同様に計算するため、年500万円の基礎控除を期中にどう置くかを決めなければならない。筆者が確かめた範囲では、第48号と期中財務諸表の基準等にこの点の定めは見当たらない。扱いは、3月決算の会社なら上期までに採ったものを監査人と確かめ、12月決算などの会社なら最初の期中決算の前に決めておく。
法人税等の表示は地方法人税と同じ扱いで、注記の法定実効税率と未払法人税等が変わる
表示について、第48号第13項は、防衛特別法人税を地方法人税と同様に扱い、法人税等会計基準の定めに従うとしている。損益計算書では、地方法人税と同じ「法人税、住民税及び事業税」などの科目に含める。初年度は防衛特別法人税の中間申告がないので、年度末の未払法人税等には防衛特別法人税の1年分がそのまま残る。年間の税額が同じなら、2年目からは防衛特別法人税に係る未払額が中間納付の分だけ小さくなる。未払法人税等の前期比を説明する資料に、この項目を加えておく。
注記で変わるのは、税率差異の内訳である。税効果会計に係る会計基準は、税引前当期純利益に対する法人税等(法人税等調整額を含む)の比率と法定実効税率との間に重要な差異があるとき、差異の原因となった主要な項目別の内訳の注記を求めている。当期の法人税等の計算に適用される税率を基に法定実効税率を示している会社では、初年度にその数字が上がり、前期とは異なる法定実効税率を示すことになる。一方、税率の変更による繰延税金資産と負債の修正は、成立日を含む期に反映している。制度の創設を理由とする税率変更の影響を、初年度にあらためて計上し注記するわけではない。
法人税等の中身は、この後もう一度変わる。2026年7月に改正された法人税等に関する会計基準では、住民税の均等割は「法人税等」に含めず、内容に応じた区分に表示する。法定実効税率も、具体的な税金の名前を並べた算式から、課税対象利益に対する法令上規定された税率に基づく税負担の比率という定義に改められた。3月決算で早期適用をしなければ、2029年3月期にこの変更を迎える。税負担率を経営の指標や投資家への説明に使っている会社では、防衛特別法人税が入った初年度と、均等割が外れる年の二つの段差を、数年分の推移の注に書いておくとよい。
納税資金は、2年目に初年度の確定納付と中間納付が同じ年度に入る
防衛特別法人税の中間申告は、2027年4月1日以後に開始する事業年度から始まる。法人税の中間申告書を提出すべき法人は、防衛特別法人税の中間申告書も出す。前期の実績による中間申告では、前の課税事業年度の確定した防衛特別法人税額を前期の月数で割り、中間までの月数を掛けた額を申告する(防確法第21条第1項第1号)。納付は、中間申告も確定申告も、それぞれの申告書の提出期限までに行う(防確法第29条、第30条)。
時期を3月決算の会社で並べてみる。初年度の2027年3月期は、期中に防衛特別法人税の納付がない。1年分を原則として2027年5月末までに納め、2年目の2028年3月期の中間分を2027年11月末までに納める。どちらも2028年3月期の資金繰りに入る。初年度と同じ水準の税額が続くとすれば、中間分は初年度の確定額の半分なので、2028年3月期には防衛特別法人税の1.5年分が出ていく。12月決算でも、初年度の確定納付(2028年2月末)と2年目の中間納付(2028年8月末)が、ともに2028年12月期に入る。
初年度の確定納付と2年目の中間納付が、どちらも2028年3月期に入る
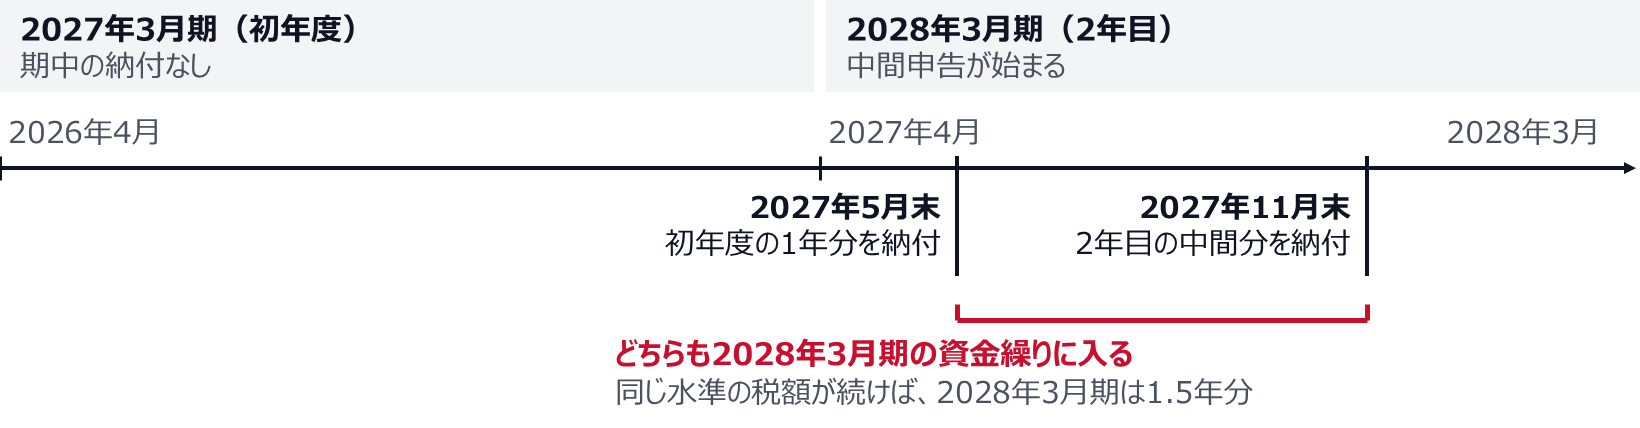
資金繰り表には、初年度の確定納付と2年目の中間納付を別の行で置く。申告期限の延長を使う場合は、延長期間の利子税の扱いも確かめて行を足す。初年度は期中の納付がない分、手元資金が一時的に厚く見える。筆者は、その分を翌年度の5月と11月の支払に紐づけておくべきだと考えている。予算の議論で別の用途に回されにくくなるからである。
X社は3月決算で資本金1億円超の普通法人、グループ通算制度は採っていない。初年度の2027年3月期、期中の税金費用は簡便法で計算している。説明を簡単にするため、一時差異はなく、事業税を損金に算入する時期のずれもないものとし、地方法人税と地方税は省いて、防衛特別法人税の分だけを取り出す。
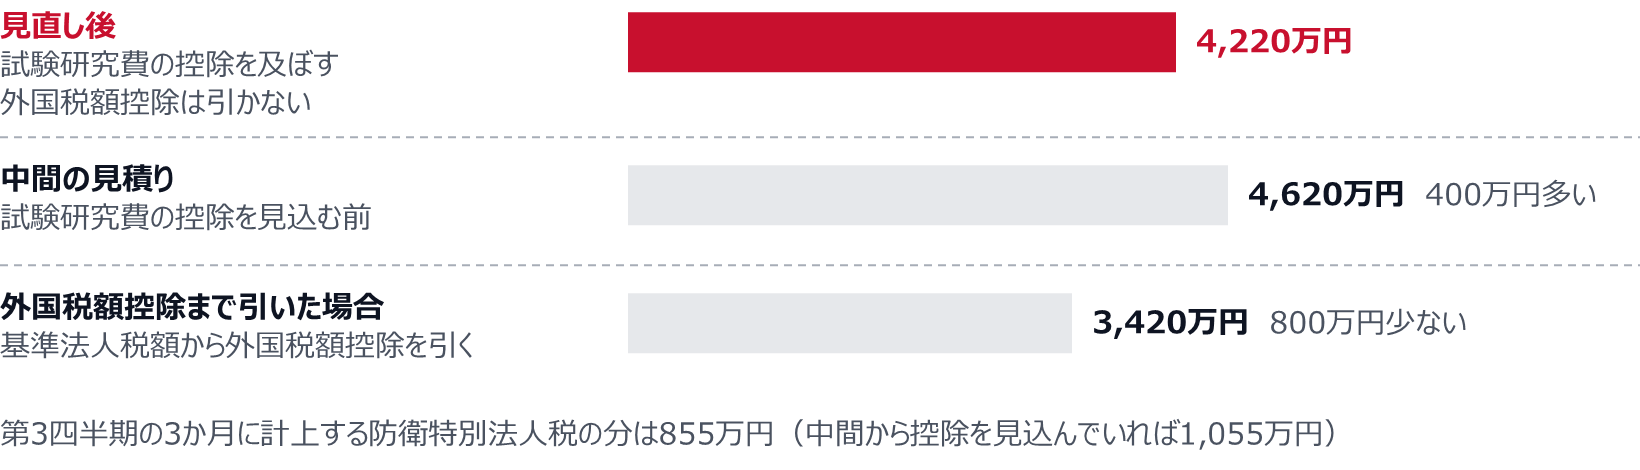
年間の予想は、中間決算のときから変わらず、税引前当期純利益48億円、一時差異等に該当しない損金不算入の項目2億円、所得金額50億円である。法人税額は50億円×23.2%で11.6億円になる。第3四半期に試験研究の計画が固まり、試験研究費の税額控除を1億円見込めるようになったので、法人税額は10.6億円になる。外国税額控除は2億円を見込むが、基準法人税額は減らさず、法人税から控除しきれるので防衛特別法人税からの控除もない。基準法人税額は10.6億円、課税標準法人税額は500万円を引いた10.55億円で、防衛特別法人税は4,220万円である。
中間決算の時点では試験研究費の税額控除を見込んでいなかったので、11.6億円から500万円を引いた11.55億円に4%を掛けて、防衛特別法人税を4,620万円と見積っていた。見直し後より400万円多い。見積実効税率のうち防衛特別法人税の分は、中間の見積りで4,620万円÷48億円の0.9625%、第3四半期の見直し後で4,220万円÷48億円のおよそ0.879%である。仮に制度の当てはめを誤り、外国税額控除まで基準から引いていれば、8.55億円×4%で3,420万円となり、逆に800万円少なく見積ることになっていた。
上期の累計の税引前利益は24億円、第3四半期までの累計は36億円である。税金費用のうち防衛特別法人税の分は、中間までが24億円×0.9625%で2,310万円、第3四半期までの累計が36億円×4,220万円÷48億円で3,165万円となる。第3四半期の3か月に計上する額は差し引き855万円で、中間決算の時点から控除を見込めていた場合の1,055万円より200万円少ない。中間までの見積りとの差が、見積りを変えたこの四半期にまとめて出たためである。
年度末の確定税額も予想どおり4,220万円だったとすると、中間納付がないので全額が未払法人税等に残り、2027年5月末までに納める。2028年3月期の中間申告を前期の実績によって行えば、2027年11月末までに4,220万円×6÷12で2,110万円を納める。2028年3月期の防衛特別法人税の支払は、合わせて6,330万円になる。
※設例。会社、数値は説明のために置いた架空のもので、特定の会社の実績ではない。
設例の差額は、税引前利益に比べれば小さい。それでも、四半期ごとの税金費用の動きを監査人や投資家に説明する場面では、どの税額控除を防衛特別法人税に及ぼしたかを一言で示せる必要がある。外国税額控除の大きい会社ほど、基準から引くか引かないかで動く金額が大きくなる。
設例では、試験研究費の控除を見込む前は400万円多く、外国税額控除まで基準から引くと800万円少なく見積る
よくある質問
基準法人税額が500万円以下の会社は、何もしなくてよいのか?
申告は要る。所得が欠損で基準法人税額が0になる場合や、基礎控除で課税標準法人税額が0になる場合でも、別表一次葉一の該当欄を書き、防衛特別法人税額に0と記載して確定申告書を出す。会計では、補足文書の法定実効税率の算式が基礎控除を考慮していないため、基準法人税額が毎期500万円(通算法人は配分された基礎控除額)を下回る見込みの子会社では、繰延税金資産の税率と実際の負担が離れる。その差に重要性があるかどうかを、連結の方針として監査人と確かめておく。
決算期が親会社と違う子会社は、いつから当期の税金に入るのか?
課税事業年度は、会社ごとに2026年4月1日以後に開始する事業年度かどうかで決まる。3月決算の親会社に12月決算の子会社があれば、子会社の初年度は2027年12月期である。繰延税金資産の計算でも、子会社の2026年12月期に解消する一時差異には防衛特別法人税が掛からない。グループ通算制度の通算子法人は判定の仕方が違い、通算親法人の2026年4月1日以後に開始する事業年度の期間内に開始する事業年度が課税事業年度になる。
グループ通算制度では、基礎控除と会計処理はどうなるのか?
基礎控除の年500万円は、各通算法人の基準法人税額の比で配分する。会計処理、税効果会計、表示と注記は、第48号により地方法人税と同様に、実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」に従う。個別財務諸表では、防衛特別法人税に係る通算税効果額を、当事業年度の所得に対する防衛特別法人税に準ずるものとして扱う。